Hatékony piacok elmélete: Jelentése, magyarázata, példák
A hatékony piacok elmélete a modern pénzügyek egyik legismertebb és legtöbbet vitatott gondolata. A cikk első felében az elmélet lényegét, formáit és befektetési következményeit tekintjük át. A második felében azt vizsgáljuk meg, hogy mit mutatnak a tőzsdei anomáliákról, az információtechnológiáról és a kereskedési költségekről szóló újabb kutatások. Témáink:
- Mit jelent a hatékony piacok elmélete?
- A hatékony piacok három formája
- Mi a jó befektetési módszer a hatékony piacok elmélete szerint?
- A hatékony piacok és a CAPM
- A CAPM ellentmond a hatékony piacok elméletének?
- Milyen gyakorlati bizonyítéka van a hatékony piacok elméletének?
- Anomáliák a tőzsdén, azaz mégis vannak jósolható folyamatok?
- Mi a probléma ezekkel a tőzsdei anomáliákkal?
- A népszerű részvények piacán érdemes többlethozamot keresni? (2023)
- Az opciós piac nélküli részvények esetében alacsonyabb a piac hatékonysága? (2016)
- Az információs technológiai változások javítják a piaci hatékonyságot (2024)
- Miért nem jelent biztos nyereséget egy valóban létező anomália? (2025)
Mit jelent a hatékony piacok elmélete?
Kezdő tőzsdei kereskedők széles köre ismeri a „nincs ingyen ebéd” mondást. A tőzsdén ez arra utal, hogy a magasabb várható hozam rendszerint nagyobb kockázattal jár, a nyilvános információk feldolgozásával pedig nehéz tartósan kockázattal korrigált többlethozamot elérni. A hatékony piacok elméletének korai gyökerei több kutató munkájában megtalálhatók, átfogó rendszerezése azonban Eugene Fama 1970-ben megjelent tanulmányához köthető.
Az elmélet legfontosabb állítása, hogy az árak gyorsan beépítik a rendelkezésre álló információkat. Ez nem jelenti azt, hogy egy részvény ára minden pillanatban pontosan megegyezik a fundamentális értékével. A fundamentális érték közvetlenül nem figyelhető meg, becslése pedig a jövőbeli pénzáramokra és kockázatokra vonatkozó feltételezésektől függ. Ha azonban az árban felismerhető eltérés keletkezik, a piaci szereplők ügyletei csökkenthetik azt. Ez az arbitrázs egyik alapgondolata.
A hatékony piacok elmélete azt sem zárja ki, hogy egy befektető egy adott évben felülteljesítse a piacot. A kérdés az, hogy ugyanez tartósan, előre azonosítható módon, a vállalt kockázat és a kereskedési költségek figyelembevétele után is sikerül-e. A piaci indexet meghaladó egyszerű hozam ezért még nem bizonyítja a befektetői tudást vagy a piac hatékonyságának hiányát.
A hatékony piacok három formája
A hatékony piacok elméletének három formáját definiálták közgazdászok:
1) Gyenge forma. A gyenge forma szerint a múltbeli árak és forgalmi adatok felhasználásával nem érhető el tartósan kockázattal és költségekkel korrigált többlethozam. Ez szoros kapcsolatban áll a random walk gondolatával, de a kettő nem teljesen azonos. Időben változó kockázati prémium vagy bizonyos fokú hozam-előrejelezhetőség hatékony piacon is kialakulhat. A döntő kérdés az, hogy az összefüggés előre felismerhető és nyereségesen kereskedhető-e. A gyenge forma alapján a technikai elemzés árfolyam-előrejelző képessége erősen korlátozott. Ettől egy technikai jelzés még használható lehet a kockázat vagy a piaci kitettség kezelésére. Az elmúlt évtizedekben számos kutatás vizsgálta, hogy egyes technikai szabályok bizonyos piacokon és időszakokban termeltek-e többlethozamot:
- Technikai elemzés: Milyen kutatások bizonyítják, hogy működik?
- Technikai elemzés: 29 kutatás összegzése a mozgóátlag tőzsdestratégiákról
- Van bizonyíték a technikai elemzés, árfolyam-alakzatok működésére?
- A japán gyertyák használhatatlan eszközök?
2) Félig erős forma. Ez a változat a múltbeli árfolyamok mellett az összes nyilvánosan elérhető információt magában foglalja. A gyorsjelentések, közzétételek vagy makrogazdasági adatok elemzésével sem lehetne tartósan kockázattal korrigált abnormális hozamot elérni. A gyorsjelentésekhez kapcsolódó hozammintázatok, köztük a PEAD, komoly kihívást jelentenek e forma számára. Ezekről itt olvashatsz bővebben.
3) Erős forma. Az erős forma szerint az árak a nyilvános és a nem nyilvános információkat is tükrözik. Ez azt jelentené, hogy bennfentes információk birtokában sem lehetne tartós többlethozamot elérni. Az empirikus eredmények ezt a szigorú változatot általában nem támasztják alá. A bennfentes kereskedésről és annak hozamkapcsolatáról ebben a cikkben beszéltünk.
Mi a jó befektetési módszer a hatékony piacok elmélete szerint?
A hatékony piacok elmélete önmagában nem írja elő, hogy mindenkinek passzívan kell befektetnie. Az elméletből, az aktív alapok eredményeiből és az alacsony költségek fontosságából együttesen azonban erős érv vezethető le az olcsó, szélesen diverzifikált indexkövető portfóliók mellett. A befektető ETF-ekkel egyszerűen kialakíthatja a részvénypiaci kitettséget, a kockázatot pedig kötvényekkel vagy más eszközökkel szabályozhatja.
Ehhez gyakran a vedd meg és tartsd elv társul. A részvények nagyon hosszú távú hozamáról szóló becslések körül ugyanakkor komoly adatminőségi vita alakult ki, amelyről ebben a cikkben beszéltünk. Sajnos azonban az egyszerű portfólió sem kockázatmentes. Hosszú veszteséges időszakok, értékeltségi kockázat és kedvezőtlen befektetői viselkedés passzív stratégia mellett is jelentkezhet. A lusta portfóliók előnyeiről és korlátairól itt olvashatsz.
A hatékony piacok és a CAPM
A William Sharpe, John Lintner és Jan Mossin nevéhez kötődő CAPM, azaz Capital Asset Pricing Model a befektetési eszközök elvárt hozamát kapcsolja össze a piaci kockázattal. A modell nem számítja ki egy részvény tényleges jövőbeli hozamát. Azt becsüli meg, hogy az adott piaci kockázat mellett elvileg mekkora hozamot várhatnak el a befektetők.
A CAPM eredeti képlete: ERi=Rf+βi(ERm-Rf)
Jelölések:
- ERi: a befektetés/részvény várható hozama
- Rf: kockázatmentes kamat
- βi: a portfólió, részvény bétája
- (ERm-Rf): a részvénypiac kockázati prémiuma, azaz részvénypiac hozama - kockázatmentes hozam.
Nem kell ettől a képlettől megijedni. Az elvárt hozam a kockázatmentes hozamból és a részvénypiaci kockázati prémium megfelelő hányadából áll. A béta azt mutatja meg, hogy a részvény hozama mennyire mozog együtt a piac hozamával. A béta ezért nem azonos a teljes volatilitással. A témával részletesen a CAPM-ről szóló cikkben foglalkoztunk.
A CAPM ellentmond a hatékony piacok elméletének?
A CAPM elegáns és jól értelmezhető modell, az empirikus vizsgálatokban azonban gyakran nem magyarázza meg teljesen a részvényhozamok keresztmetszeti eltéréseit. Az 1980-as évektől egyre több olyan vállalati jellemzőt azonosítottak, amely kapcsolatban állt a későbbi hozamokkal. Ide tartozik az értékalapú befektetés, a mérethatás, a momentum, a jövedelmezőség és a beruházási aktivitás.
A közös hipotézis problémája
Megfigyelhető azonban, hogy egy pozitív CAPM-alfa önmagában nem bizonyítja a piac hatékonyságának hiányát. A piaci hatékonyság mindig egy kiválasztott eszközárazási modellel együtt tesztelhető. Ha egy stratégia hozamát a CAPM nem magyarázza meg, akkor lehetséges, hogy valódi félreárazást találtunk. Az is elképzelhető, hogy a CAPM hiányos, és nem ragad meg minden releváns kockázati tényezőt. Ezt nevezzük a hatékonysági tesztek közös hipotézis problémájának.
Eugene Fama és Kenneth French erre a problémára is reagálva alkotta meg a háromfaktoros modellt. A piaci faktor mellé bekerült a vállalatméretet megragadó SMB és az értékeltséghez kapcsolódó HML. A Fama-French-modell a CAPM empirikus kiterjesztése és alternatívája, nem a CAPM újabb változata. A faktorok felvétele azt mutatja, hogy ezek a hozammintázatok fontosak. Azt nem dönti el, hogy kockázati prémiumot vagy félreárazást látunk.
Ri-Rf=αi+βi(Rm-Rf)+siSMB+hiHML+εi
A képletből a fentebb nem tárgyalt faktorok:
SMB, size prémium, lásd itt
HML, value prémium, lásd itt
A teljes képhez hozzátartozik, hogy Fama és French 2015-ben ötfaktorosra bővítette a saját modelljét. Bekerült a profitabilitási faktor és a beruházási faktor, amely az eszköznövekedéssel áll kapcsolatban:
Ri-Rf=αi+βi(Rm-Rf)+siSMB+hiHML+riRMW+ciCMA+εi
A képletből a faktorok:
Beta tényező + részvénypiaci kockázati prémiuma (ez az eredeti CAPM)
SMB, size prémium, lásd itt
HML, value prémium, lásd itt
RMW, jövedelmezőségi prémium, lásd itt
CMA, tulajdonképpen az asset growth hatás
A CAPM és a többfaktoros modellek eltéréseivel részletesen foglalkoztunk az alábbi előadás második felében.
Milyen gyakorlati bizonyítéka van a hatékony piacok elméletének?
A hatékony piacok elmélete mellett szóló egyik legismertebb gyakorlati érv az aktív befektetési alapok teljesítménye. Fama és French a Luck versus Skill in the Cross Section of Mutual Fund Returns című munkában 3156 amerikai részvényalap eredményét vizsgálta, és megpróbálta szétválasztani a tudás és a véletlen szerepét. Néhány alapnál találtak a tudással összeegyeztethető teljesítményt, az alapok összességénél azonban a költségek utáni eredmények gyengék voltak.
Az alfa itt nem egyszerűen az alap és a tőzsdeindex hozamának különbsége. Az alfa a kiválasztott eszközárazási modell által meg nem magyarázott, kockázattal korrigált hozam. Emiatt ugyanaz az alap eltérő alfát mutathat a CAPM, a Carhart-modell vagy a Fama-French-modellek alkalmazásakor. Az alfa értelmezéséről itt beszéltünk részletesebben.
A Scale and Skill in Active Management című tanulmány további magyarázatot ad a jelenségre. A szerzők szerint az aktív alapkezelés teljesítménye az iparág méretének növekedésével romolhat. Ahogy egyre több tőke keresi ugyanazokat a lehetőségeket, a félreárazások gyorsabban eltűnnek, az árhatás és a kereskedési költségek pedig emelkednek.
Anomáliák a tőzsdén, azaz mégis vannak jósolható folyamatok?
A számítógépes adatfeldolgozás és a hosszú pénzügyi adatbázisok elterjedése alapvetően megváltoztatta az empirikus eszközárazási kutatást. A Chicagói Egyetemhez kötődő CRSP amerikai részvényadatai 1926-ig nyúlnak vissza. A számviteli adatok egyik legfontosabb forrása a Compustat, amelyet a kutatók gyakran összekapcsolnak a CRSP adataival. Ezekkel már több száz hozamelőrejelző változót vizsgáltak meg. Az alábbi lista a legismertebb összefüggésekből mutat be néhányat:
- Size anomaly, amely szerint a vállalat mérete kapcsolatban állhat a későbbi részvényhozammal.
- Béta anomália, amely szerint az értékpapírpiaci egyenes a gyakorlatban laposabb lehet a CAPM előrejelzésénél. Az alacsony bétájú részvények ezért kockázattal korrigálva felülteljesíthetnek.
- Value-prémium, azaz alulárazott részvények (például P/BV) jövőbeni hozama magasabb (Gyakorlatilag Graham módszerének működését bizonyítja).
- Momentum, amelynél a középtávú múltbeli hozam pozitív kapcsolatban áll a későbbi hozammal. A klasszikus változat rendszerint az elmúlt 12 hónapot vizsgálja a legutóbbi hónap kihagyásával.
- Long term reversal effect, amelynél a hosszú távú, rendszerint 3-5 éves múltbeli hozam negatív kapcsolatban áll a későbbi hozammal.
- Naptárhatások: különböző kitüntetett napok, időszakok, amikor a hozamok a szokásosnál nagyobbak, vagy alacsonyabbak:
- Könyvviteli anomáliák, azaz bizonyos mérlegbeli összefüggések előrejelzik a jövőbeni hozamot:
- Bennfentesek információi:
- Bennfentes kereskedés és a jövőbeni hozam, pozitív korreláció
- Saját részvény-visszavásárlás és a jövőbeni hozam, pozitív korreláció
- Továbbiak:
A fentieken túl még számos példát sorolhatunk fel. Robert J. Shiller Nobel-díjas közgazdász kutatásai azt mutatják, hogy az árfolyamok a fundamentális változókhoz képest is jelentős ingadozást mutathatnak. Egy interjúban arról is beszél, hogy a múltban több olyan szabályt is találtak, amely felülteljesítette a piacot. Egy utólag sikeres visszateszt azonban még nem bizonyítja, hogy a stratégia valós időben is felismerhető, kereskedhető és jövedelmező lett volna.
Mi a probléma ezekkel a tőzsdei anomáliákkal?
A felsorolt anomáliák látszólag ellentmondanak a hatékony piacok elméletének, értelmezésük azonban nem egyszerű. Egy részük olyan kockázathoz kapcsolódhat, amelyet a CAPM nem mér megfelelően. Más esetekben befektetői tévedés, lassú információfeldolgozás vagy valamilyen kereskedési korlát tarthatja fenn a hozamkülönbséget. Az értékalapú prémium eredetéről ma is vita folyik. Kockázati és viselkedési magyarázatok egyaránt léteznek.
Számos anomália csak egyes időszakokban, piacokon vagy kisebb részvények körében mutatható ki. A mintaválasztási és túlélési torzítás, a delisting hozamok hiányos kezelése, a visszamenőleg javított számviteli adatok és a mikrokapitalizációjú részvények túlsúlya mind felnagyíthatja a becsült hozamot. Ugyanez igaz a sok száz hipotézis egyidejű tesztelésére. Minél több szabályt próbálunk ki, annál valószínűbb, hogy pusztán a véletlen miatt is találunk látszólag sikeres stratégiát.
Tegyük a fentiekhez hozzá, hogy a statisztikailag kimutatható hozam nem feltétlenül kereskedhető. A bid-ask spread, a jutalék, az árhatás, a portfólió korlátozott kapacitása és a shortolás költsége csökkentheti vagy teljesen eltüntetheti a hozamot. Egyes anomáliák a publikálás után is gyengülnek, mert a befektetők megismerik és kihasználják őket. Erről William Schwert tanulmányában olvashatsz bővebben.
Replikálhatók-e a tőzsdei anomáliák?
A szakirodalomban nincs teljes egyetértés arról, hogy az anomáliák mekkora része tekinthető valósnak. Jensen, Kelly és Pedersen 2023-ban 153 jellemzőt vizsgált 93 országban. Bayes-i modelljük alapján sok faktor eredménye mintán belül és mintán kívül is megismételhető. Ez arra utal, hogy a factor zoo egésze nem magyarázható egyszerű adatbányászattal. Sajnos azonban a replikálhatóság még nem garantálja a költségek utáni nyereséget.
A Grossman-Stiglitz-paradoxon
Ha az árak minden információt tökéletesen tükröznének, senkinek nem érné meg időt és pénzt fordítania az információk megszerzésére. Ha viszont senki nem gyűjtene információt, az árak sem lehetnének teljesen hatékonyak. Grossman és Stiglitz ebből arra következtetett, hogy a tökéletes információs hatékonyság egyensúlyi helyzetben sem reális. Maradhat annyi félreárazás, amely fedezi az információ megszerzésének és feldolgozásának költségét.
Az adaptív piacok elmélete
Andrew Lo adaptív piacok elmélete szerint a hatékonyság mértéke időben változik. Függ a versenytől, a technológiától, a likviditástól, a piaci szereplők összetételétől és attól is, hogy egy stratégiát hányan alkalmaznak. Egy anomália bizonyos időszakban megerősödhet, majd a tőke beáramlása vagy az információfeldolgozás fejlődése miatt visszaszorulhat. Ez jól összekapcsolja a klasszikus hatékonysági elméletet az újabb empirikus eredményekkel.
Burton G. Malkiel 2003-as The Efficient Market Hypothesis and Its Critics című tanulmánya elismeri, hogy léteznek rövidebb ideig fennmaradó és viselkedési okokkal is magyarázható hozammintázatok. Malkiel ugyanakkor továbbra is erős érvnek tartja a hatékony piacok elméletét az átlagos befektető számára. Cikkünk folytatásában olyan vizsgálatokat tekintünk át, amelyek megmutatják, hogy a piaci hatékonyság részvényenként és időszakonként is eltérhet.
A népszerű részvények piacán érdemes többlethozamot keresni?
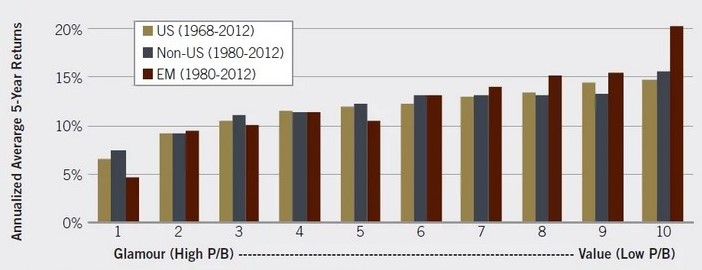
Múltbeli vizsgálatok azt mutatják, hogy a népszerű részvények alulteljesítenek a jövőben. Sajnos a legtöbb átlagos befektető ebbe a hibába esik bele, azaz a médiában népszerűsített, hot stock részvények közül válogat, melyek a jövőben alulteljesítenek. Az alábbi grafikon a value-glamour anomália lényegét szemlélteti, azaz piacok széles körén kimutatható, hogy a népszerű, divatos, de túlárazott (1-es kategória, glamour részvények) alulteljesítik az unalmas, kevésbé népszerű, de értékalapon olcsó részvényeket.
forrás: valuewalk.com
A fentieken túl egy másik vizsgálatban a "tömeg bölcsességét" keresték a befektetések világában. A wisdom of crowds kifejezés (James Surowiecki: The Wisdom of Crowds c. könyve alapján) arra utal, hogy nagyobb csoportok együttesen okosabbak, jobbak a probléma-megoldásban, a döntéshozatalban, az előrejelzésben, mint az egyének (Surowiecki könyvén túl az elméletet kísérletekkel is alátámasztották.) Azonban részvénypiaci kereskedők korábban soha nem működhettek együtt egy nagy gondolkodó tömegként. Mára azonban a közösségi médiának, az interneten elérhető fórumoknak köszönhetően a részvénypiaci kereskedők aktívan elérhetnek egy széles befektetői réteget. A témával kapcsolatos vizsgálatból az derül ki (itt részleteztük), hogy ha a befektetők érdeklődése megugrik egy részvénnyel kapcsolatban, akkor a következő időszakban negatív abnormális hozam mutatható ki. Ugyanakkor egy új vizsgálatból úgy tűnik, hogy a magas befektetői figyelem eltávolítja a piacot a hatékony állapottól, és a többlethozamot eredményező összefüggések hatása felerősödik, a kinyerhető hozam duplázódott egyes esetekben.
A Conditioning Anomalies Using Retail Attention Metrics cím alatti anyagban 2017-től kezdődően vizsgáltak meg közel 9600 amerikai tőzsdei társaságot, és a társaságokat aszerint kategorizálták, hogy a közelmúltban milyen befektetői figyelem összpontosult a társaságra. A befektetői figyelem megállapításához az InvestingChannel látogatottsági adatait használták fel. A befektetői figyelem megállapításánál kezelték azt a problémát is, hogy egy kisebb kapitalizációjú részvényre egyébként is kisebb befektetői figyelem összpontosul. A fentiek alapján a részvényeket három kategóriába sorolták, ahol az 1-2 kategóriába azok a részvények kerültek, melyek befektetői aktivitása nem magas, míg a 3-as kategóriába a befektetők által aktívan figyelt részvények kerültek. Ezek után megnézték, hogy különböző részvénypiaci összefüggésekkel, milyen hozamot lehet kinyerni.
Az első ábrán a value-prémium kinyerésére látunk példát. Ennek lényege, hogy az értékalapon olcsó részvényeket megvásároljuk, az értékalapon drága részvényeket shortoljuk. Ha ezt a stratégiát az összes részvényen hajtjuk végre, akkor a kimutatott éves hozam 9,8 százalék. A befektetők körében leginkább népszerű részvényeken az évesített hozam 19,2 százalék volt a 7 napos figyelmi mutató alkalmazásakor. A hosszabb visszatekintési időszak megváltoztatta a részvények körét, de az eredmények ott is erősebb faktorhozamot jeleztek a nagy figyelmet kapó részvényeknél.

Forrás: Conditioning Anomalies
Hasonló eredmények jelentek meg a momentumstratégiáknál is. A bemutatott Sharpe-ráták alapján az egységnyi volatilitásra jutó hozam is emelkedett. Ez azonban nem zár ki minden további kockázatot, például a likviditási, shortolási vagy szélsőséges veszteségi kockázatot. Az alábbi táblázat a momentum-anomália felerősödését mutatja a népszerű részvények körében.

Forrás: Conditioning Anomalies
Az alábbiakban a TrueBeats stratégia esetén láthatjuk a felülteljesítést a népszerű részvények körében. Ennek a stratégiának az a lényege, hogy a legjobb sell-side elemzők eps előrejelzésére alapozva alakítjuk ki a portfóliót.

Forrás: Conditioning Anomalies
A következő képen a Transcripts Model látható, mely természetes nyelvfeldolgozást használva állapítja meg a gyorsjelentések hangulatát, és ezek az adatok adják a portfólióalakítás alapját.

Forrás: Conditioning Anomalies
Természetesen a fentiek csak a többlethozamot hozó stratégiák egy szűk körét teszik ki. Ugyanakkor jól rávilágít arra a fenti kutatás, hogy nem mindegy, milyen termékekkel kereskedünk. Korábbi vizsgálatok megerősítik, hogy a technikai elemzés jelzéseinek hatékonysága is piacfüggő (itt beszéltünk ezekről), úgy néz ki, hogy a befektetői aktivitás is befolyásolja a piaci hatékonyságot, így a többlethozamot eredményező stratégiák hozamát is. A fentieken túl azt is láthatjuk, hogy az alternatív adatoknak egyre nagyobb jelentősége van a részvénypiaci kereskedésben. Hangsúlyoznám, a fentiek nem azt jelentik, hogy a népszerű részvények jövőbeni hozama magas, mindössze arra láthatunk bizonyítékot, hogy a népszerű részvények felerősítik a többlethozamot eredményező összefüggéseket.
Kevésbé hatékonyak azok a részvények, amelyeknek nincs opciós piacuk?
A The Role of Information Uncertainty in the Stock Market című tanulmány a 2003-2013 közötti időszakot vizsgálta, és a részvényeket az opciós piac megléte alapján csoportosította. Korábbi kutatások szerint az opciós kereskedés javíthatja az információk beépülését, növelheti a forgalmat és mérsékelheti a kereskedési költségeket. A szerzők ebből azt feltételezték, hogy az opciós piac nélküli részvényeknél erősebb lehet a hozamok előrejelezhetősége, így az időzítési szabályok is jobb eredményt mutathatnak.
Az időzítésen alapuló stratégiák közül a Brock és szerzőtársai [1992] által elsőként vizsgált mozgóátlagokat tesztelték (itt beszéltünk a Brock-féle tanulmányról). Az időzítés ebben az esetben a 10, 20, 50, 100 vagy 200 napos mozgóátlag egyikének alkalmazásán alapul az alábbiak szerint:
- Vételi jelzés, ha az aktuális ár nagyobb, mint a mozgóátlag, és aktuális ár > előző napi ár.
- Eladási jelzés, ha az aktuális ár alacsonyabb, mint a mozgóátlag, és aktuális ár < előző napi ár.
A következő táblázatban a 2003-2013 közötti időszakon a 10 napos mozgóátlag jelzéseivel elérhető eredményt látjuk. Ebben az esetben tehát, ha az árfolyam a 10 napos mozgóátlag fölé emelkedett, akkor megvették a részvényeket. Abban az esetben pedig, ha az árfolyam a 10 napos mozgóátlag alá esett, akkor eladták a részvényeket. Bár részvényekre hivatkoztam az eddigiekben, valójában portfóliókat alakítottak ki aszerint, hogy van vagy nincs opciós piaca a részvénynek az adott évben. A táblázatban kiemeltem a „NO” sort. Ebben a portfólióban vannak az opciós piac nélküli részvények. Ahogy látható, az időszak alatt a vedd meg és tartsd technika átlagos havi hozama 0,021 százalék volt, szemben a 10 napos mozgóátlag-stratégia 0,149 százalékos hozamával. A „HAVE” sorban az opciós piaccal rendelkező részvényekből összeállított portfólió eredményét látjuk. Itt az időzítés átlagos havi hozama 0,028 százalék volt.

Forrás: The Role of Information Uncertainty in the Stock Market
A vizsgált időszakban az időzítés az opciós piac nélküli részvényeknél mutatott felülteljesítést. Az eredmény az abszolút hozamban és a CAPM-mel becsült abnormális hozamban is megjelent.

A következő táblázatban már figyelembe vették az ügyletkötés költségeit is, összesen 0,585 százalékos tranzakciós költséggel ügyletenként. Ebben az esetben is kimutatható volt az abnormális hozam a „NO” portfólióban.

Forrás: The Role of Information Uncertainty in the Stock Market
Hasonló eredményeket láthatunk, ha a 10 napos mozgóátlag helyett a 20, 50, 100 vagy a 200 napos mozgóátlagot használjuk. A kereskedési költségek nélküli vizsgálatban itt is a „NO” portfóliók abnormális hozama magasabb.

Forrás: The Role of Information Uncertainty in the Stock Market
A fentiek alapján a következő megállapításokat tehetjük. Azok a részvények, melyeknek nincs opciós piaca, nagyobb információs bizonytalansággal kereskedhetők. A vizsgálat alapján azt látjuk, hogy távolabb vannak a hatékony piac állapotától. A vizsgált időszakon felülteljesítettek az időzítésen alapuló stratégiák, de csak azokon a részvényeken, melyeknek nem volt opciós piaca. A jelenség megfigyelhető volt akkor is, ha a kereskedési költségeket figyelembe vették. Nemcsak abszolút hozamot, hanem abnormális hozamot is ki lehetett mutatni, azaz az ismert tőkepiaci modellek nem adnak magyarázatot a keletkezett többlethozamra.
Vegyük azonban figyelembe, hogy bár a 10 év hosszú vizsgálati időtávnak tekinthető, de napos mozgóátlagok esetében nem az. Emiatt gyanakodhatunk a rátanítás (overfitting) és a sample selection bias jelenségeire. Továbbá nem készültek megbízható robusztussági vizsgálatok (például white reality check, monte carlo), így elsődlegesen csak azt a következtetést érdemes a fentiekből levonni, hogy az időzítés hatékonyabban működhet azokon a piacokon, melyek távol állnak a hatékony piac állapotától. Ebben a vizsgálatban ezt az opciós piacok irányából közelítették ezt meg.
Az információs technológiai változások javítják a piaci hatékonyságot
A fentebb leírtak alapján látható, hogy a piac hatékonyságának javulásával csökkenhet az anomáliákból kinyerhető többlethozam. A befektetői figyelem, a vállalat mérete, a piaci hangulat, a kereskedők felkészültsége, a shortolás korlátai és az információs technológia egyaránt befolyásolhatja az árazást. Ezt vizsgálta David Hirshleifer és Liang Ma 2024-es tanulmánya 4549 amerikai tőzsdei társaság adataival.
Vizsgálatukban abból indultak ki, hogy ma már sokkal olcsóbban, egyszerűbben lehetséges hozzáférni a tőzsdei társaságok által közzétett pénzügyi adatokhoz, ami egyúttal azt is jelenti, hogy a piaci hatékonyság növekedett, azaz a többlethozamot eredményező könyvviteli összefüggések, anomáliákkal kinyerhető többlethozamnak csökkennie kellett az elmúlt időszakban. Ugyanakkor a nem pénzügyi adatokból (piaci, technikai jelek) kinyerhető többlethozamot ezek a változás nem kellett, hogy érintsék.
Ahhoz, hogy ezt a hatást kimutassák, az EDGAR rendszerben bekövetkező közzétételi változásokat követték nyomon. Az EDGAR egy bárki számára elérhető adatbázis, melybe az amerikai társaságok feltölti a pénzügyi jelentéseket. Ez az eredeti forrása a gyorsjelentések során közzétett mérlegnek, eredménykimutatásnak és vezetői beszámolónak. Az elmúlt évtizedekben több változás is bekövetkezett az EDGAR rendszerrel összefüggésben. Kezdve azzal, hogy 1993 előtti időszakon a tőzsdei társaságok postai levélben küldték be a SEC (Amerikai Értékpapír-felügyelet) felé a jelentéseiket. Ebben az időszakban a befektetőknek két lehetősége volt arra, hogy hozzáférjenek a pénzügyi adatokhoz. Az egyik, hogy személyesen meglátogatják a SEC egyik irodáját (mindössze három volt), a másik, hogy előfizetnek egy adatszolgáltatásra, melynek olyan nagyságrendű költségei voltak, hogy az 1993 előtti időszakra aligha mondható az, hogy szabadon hozzáférhettek a befektetők az információhoz. Az EDGAR rendszer 1993-as elindulásával, több fázisban, de a teljes amerikai részvénypiacra kiterjesztették az online közzétételi kötelezettséget, majd 2005-ben elindult a SEC ún. XBRL programja, mely egy egységes, interaktív formában közzétett jelentéseket eredményezett, kezdetben önkéntes, később kötelező jelleggel (2009-től).
A fentiek szerint több időszak is elkülöníthető(1993 előtti és utáni, illetve 2009 előtti és utáni), és ezen időszakok alapján különböző könyvviteli és nem könyvviteli összefüggésekkel kinyerhető hozamok megállapíthatók. Az elsőként vizsgált összefüggések az alábbiak voltak:
A kutatás nem egyszerűen az EDGAR és az XBRL bevezetése előtti és utáni hozamokat hasonlította össze. A szerzők kihasználták, hogy a vállalatok fokozatosan kerültek be a rendszerekbe, és stacked difference-in-differences becslést alkalmaztak. Ezzel pontosabban elkülöníthető a technológiai változás hatása az egész piacot érintő időbeli folyamatoktól. Az EDGAR elsősorban az információhoz való hozzáférés költségét csökkentette. Az XBRL géppel olvasható címkézése az adatok feldolgozását tette olcsóbbá és gyorsabbá.
- Accruals (AC)
- Net Operating Assets (NOA)
- Investment to Assets (IVA)
- Asset Growth (AG)
- Gross Profitability (GP)
- Momentum (MOM)
- Net Stock Issues (NSI)
- Composite Equity Issues (CEI)
Az utolsó három sorolható a nem könyvviteli, piaci anomáliák találhatók. Az alábbi táblázatban a könyvviteli anomáliák regressziós együtthatói lettek megjelölve. Mindegyik negatív és az ötből négy statisztikailag szignifikáns, az együttható mértéke gazdaságilag számottevő. Ez arra utal, hogy az EDGAR rendszerben bekövetkező változások hatására jelentősen csökkent a könyvviteli anomáliákkal kinyerhető többlethozam.

Forrás: Hirshleifer és szerzőtársa (2024)
Ugyanakkor a nem könyvviteli összefüggések esetében ezt nem tudjuk kimutatni. A táblázatban a regressziós együtthatók nulla közeliek, és statisztikailag inszignifikáns. Azaz az EDGAR rendszer miatti könnyebb információ-hozzáférés nem csökkentette a nem könyvviteli összefüggésekkel kinyerhető hozamot, nincs kapcsolat.

Forrás: Hirshleifer és szerzőtársa (2024)
A szerzők külön elvégezték az XBRL rendszer bevezetésére is a fenti vizsgálatok, és hasonló eredményre jutottak, azaz a könyvviteli összefüggések esetében az ötből négy összefüggés esetében negatív a kapcsolat, a nem könyvviteli anomáliák esetében nincs statisztikailag szignifikáns eredmény. A fentiek után a szerzők 205 tőzsdei összefüggésre bővítették ki a vizsgálatot, de ezek közül csak 32 könyvviteli összefüggést és 34 nem könyvviteli összefüggést találtak (teljes lista a tanulmány 24. oldalán). Az eredmények a várakozások szerint alakultak, azaz a könyvviteli összefüggések hozama csökkent az EDGAR bevezetésével (együttható -0,11), de a nem könyvviteli összefüggésekre nem volt hatással (együttható 0,02). Hasonló eltérés mutatható ki az XBRL bevezetésekor (együttható -0,13 és 0,04).

Forrás: Hirshleifer és szerzőtársa (2024)
Összegezve a fentieket, az új technológiáknak köszönhetően ma már befektetők széles köre egyszerűen, olcsón jut információhoz, mely javítja a piaci hatékonyságot, ezáltal csökkent a könyvviteli összefüggésekkel kinyerhető többlethozam. Ugyanakkor a nem könyvviteli anomáliákat ezek a változások nem érintették.
Miért nem jelent biztos nyereséget egy valóban létező anomália?
Ahogy fentebb beszéltünk róla, egy anomália statisztikai kimutatása és nyereséges kihasználása két eltérő kérdés. Dmitriy Muravyev, Neil D. Pearson és Joshua M. Pollet 2025-ben a Anomalies and Their Short-Sale Costs című tanulmányban azt vizsgálta meg, hogy mi történik a dokumentált többlethozammal, ha a short pozíciók valós részvénykölcsönzési díját is figyelembe vesszük.
A szerzők a Chen és Zimmermann által összegyűjtött hozamelőrejelző változókból indultak ki. A szűrések után 162 anomáliát vizsgáltak a 2006 júliusa és 2020 decembere közötti időszakban. Minden jelzés alapján tíz portfóliót alakítottak ki. A kedvező jellemzőjű részvényeket megvásárolták, a kedvezőtlen jellemzőjű részvényeket pedig elméletileg shortolták.
A költségek figyelembevétele előtt az átlagos long-short abnormális hozam havi 0,14 százalék volt, 2,87-es t-statisztikával. Ez első látásra arra utal, hogy az anomáliák mintán kívül is fennmaradtak. Megfigyelhető azonban, hogy a hozam döntő része a short oldalról származott. Ebben a portfólióban nagyobb arányban szerepeltek nehezen és drágán kölcsönözhető részvények.
Amikor a szerzők eltávolították az évi 1 százaléknál magasabb kölcsönzési díjú részvényeket, az átlagos long-short hozam havi 0,04 százalékra csökkent, és statisztikailag már nem volt szignifikáns. A tényleges shortolási díjakkal korrigált hozam havi -0,01 százalék lett. A becslés gyakorlatilag nulla, a t-statisztika -0,24.

Forrás: Muravyev, Pearson és Pollet (2025), III. táblázat
A vizsgálat egyik legfontosabb eredménye, hogy a nehezen shortolható részvények az összes részvény-hónap megfigyelés mintegy 12 százalékát tették ki, mégis ezek adták az anomáliák kimutatott hozamának jelentős részét. Ha ezeket a részvényeket kizárták, a stratégiák már a shortolási díj levonása előtt sem termeltek meggyőző abnormális hozamot.
Sajnos azonban ebből nem következik, hogy a részvények árazása tökéletes. A tanulmány inkább azt mutatja meg, miért maradhat fenn a félreárazás. Ha egy túlárazottnak tűnő részvényt nagyon drága shortolni, az arbitrazsőr nem tudja nyereségesen kikényszeríteni az ár korrekcióját. A korlátozott arbitrázs így egyszerre magyarázhatja a hozam-előrejelezhetőséget és azt, hogy a befektető miért nem tudja azt egyszerűen pénzre váltani.
A befektető számára ez azt jelenti, hogy egy visszateszt értékelésekor a bruttó hozam kevés. Meg kell vizsgálni a portfólió mindkét oldalát, a részvények likviditását, a forgalmat, az árhatást, a shortolhatóságot és a kölcsönzési díjat is. Egy statisztikailag valós anomália ettől még lehet gazdaságilag kihasználhatatlan.