Vedd meg és tartsd (Buy and Hold) stratégia – Mit jelent, előnyei és hátrányai a tőzsdén
Cikkünkben a vedd meg és tartsd (buy and hold) stratégia jelentését, előnyeit és hátrányait tekintjük át. Azt is megvizsgáljuk, mit mutatnak a hosszú távú részvénypiaci hozamok, és miért lehet kockázatos kizárólag az amerikai piac múltbeli teljesítményéből kiindulni. Témáink:
- Mit jelent a vedd meg és tartsd stratégia?
- Bizonyítékok a vedd meg és tartsd technika mögött
- Buy and hold stratégia hátrányai
- Európai tőzsdék, negatív reálhozamok a buy and hold módszerrel
- Kockázati prémiumok alakulása vedd meg és tartsd módszerrel
- 30 év alatt is 12,1% lehet a negatív reálhozam esélye
- Mi a probléma, ha hosszú távú adatokat vizsgálunk?
- Ezt a grafikont valószínűleg sosem láttad
- A részvénypiacon bármi megtörténhet
- Évtizedes trendek a részvénypiacon
- Mean reversion a tőzsdéken
- Részvénypiaci hozamok közel négy évszázadon át
Mit jelent a vedd meg és tartsd stratégia?
A vedd meg és tartsd (angolul buy and hold) stratégia lényege, hogy a befektető hosszú távra vásárol részvényeket vagy más pénzügyi eszközöket, és azokat a rövid távú árfolyam-ingadozások ellenére is megtartja. A gyakori kereskedés és a piaci időzítés helyett a tartós befektetésre épít. A módszer népszerűségét az a történelmi tapasztalat is magyarázza, hogy az amerikai részvénypiac hosszú időszakokban jelentős hozamot biztosított. Ez azonban nem jelent garanciát arra, hogy minden hosszú befektetési időszak nyereséges lesz, vagy hogy a részvények mindig felülteljesítik a kötvényeket.
A stratégiát követő befektető rendszerint a nagyobb pénzügyi válságok alatt is megtartja a részvényeit, így nem kell minden visszaesésnél döntést hoznia az eladásról és az újbóli vásárlásról. Hosszú távon nagyobb szerepet kaphat a vállalatok eredménytermelő képessége és az osztalékok újrabefektetése. Ugyanakkor a vásárlás időpontja, az induló értékeltség és a választott részvények összetétele a hosszú távú hozamra is hatással lehet. Az egyszerűség és az alacsonyabb kereskedési költség szintén hozzájárulhatott a stratégia elterjedéséhez.
Bizonyítékok a vedd meg és tartsd technika mögött
A múltbeli megfigyelések azt mutatják, hogy a részvénypiaci kockázat vállalásáért a befektetők hosszú időszakok átlagában többlethozamot érhettek el. Ezt nevezzük részvénypiaci kockázati prémiumnak. A következő, korábbi 91 éves amerikai mintát bemutató grafikonon az éves részvényhozam és a 30 napos amerikai kincstárjegyek hozama közötti különbség átlagosan 8,24 százalékpont volt (sárga vízszintes vonal). Ez nem jelenti azt, hogy a részvények minden évben jobban teljesítettek. A vizsgált évek 68,1%-ában volt pozitív a prémium. Fontos, hogy a rövid lejáratú kincstárjegyekhez és a hosszú lejáratú államkötvényekhez viszonyított többlethozam eltérhet egymástól.
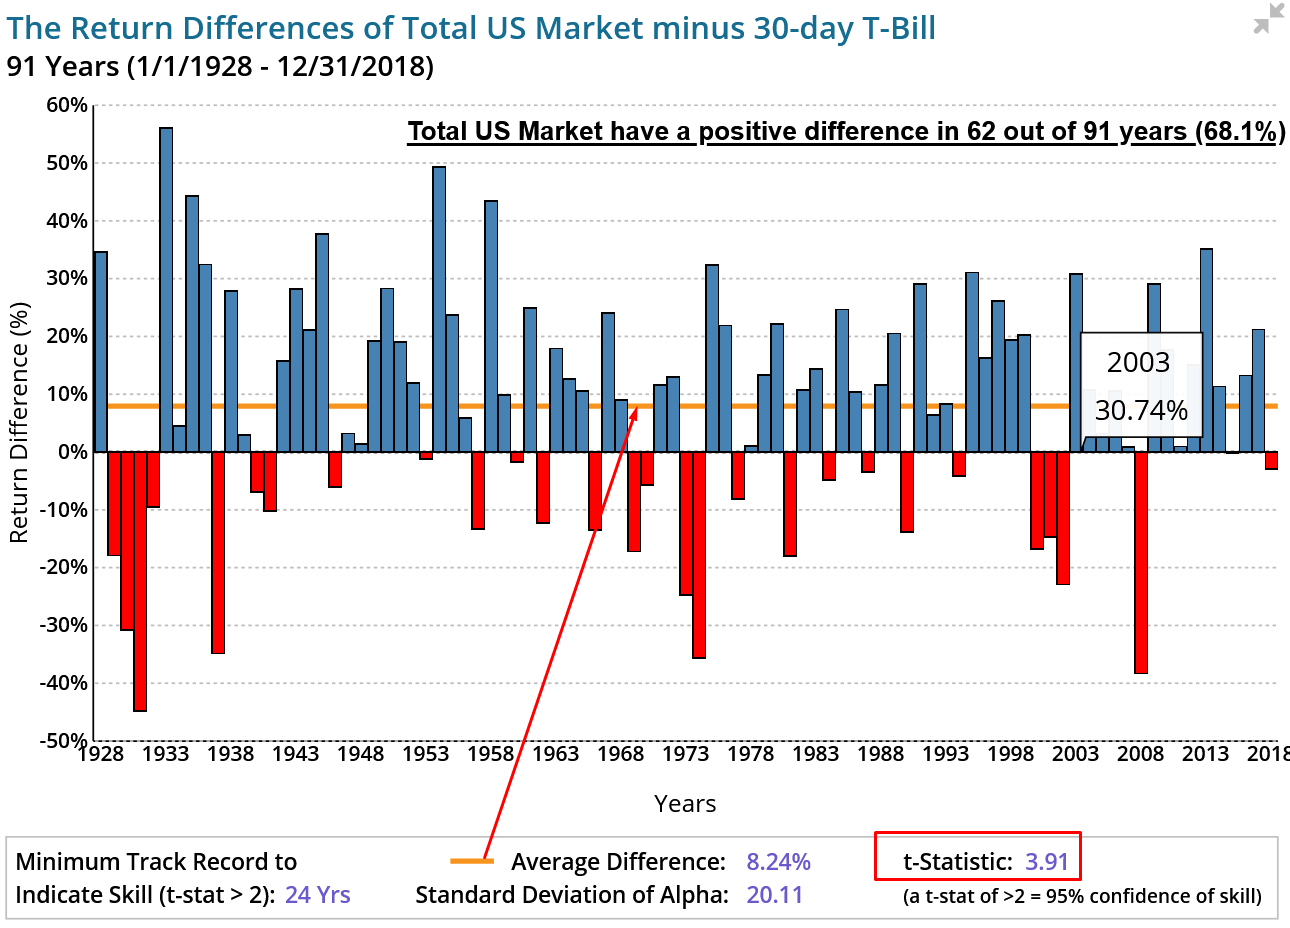
forrás: ifa.com
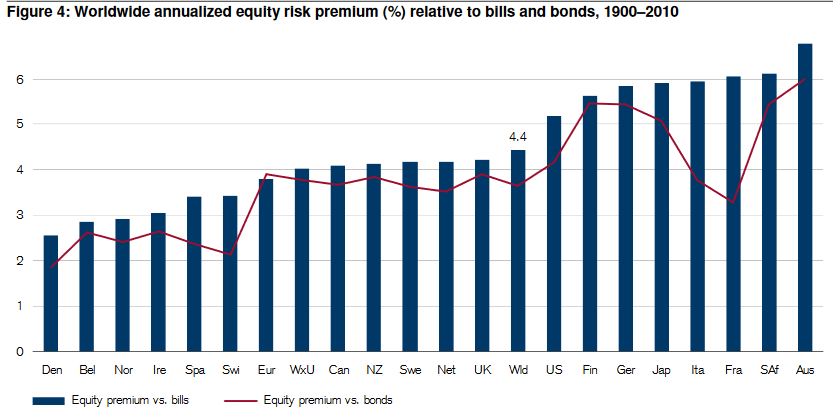
Az alábbi grafikont Elroy Dimson, Paul Marsh és Mike Staunton egyik munkájából vettem át. A korábbi, 110 évre kiterjedő nemzetközi összehasonlításban jelentős eltérések láthatók az országok részvénypiaci kockázati prémiumai között. Sok piacon évi néhány százalékpont volt az átlagos többlethozam, de az eredmény attól is függ, milyen kötvény- vagy kincstárjegyhozamhoz viszonyítunk, és melyik időszakot vizsgáljuk.
Buy and hold stratégia hátrányai
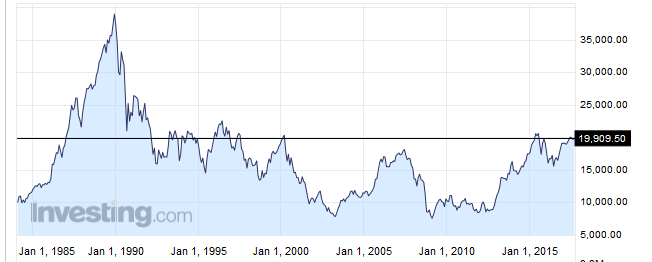
Az amerikai részvénypiac hosszú távú teljesítményéből levont következtetések nem feltétlenül érvényesek más országokra. Erre gyakran hozzák fel a japán Nikkei 225 index példáját. Az index 1989 decemberében felállított csúcsát csak 2024. február 22-én haladta meg újra, vagyis az árindex korábbi rekordjának visszahódításához több mint 34 évre volt szükség. A régi, alábbi grafikon még a csúcs alatti évtizedeket mutatja. Az osztalékok újrabefektetésével számított teljes hozam, az inflációval korrigált reálhozam és az árindex szintje ugyanakkor eltérő eredményt adhat, ezért a japán példát is ezek figyelembevételével érdemes értékelni. A 2024-es csúcsvisszahódításról itt olvashatsz részletesebben.
Olasz tőzsde 20 éve

Svájci tőzsde 20 éve

Az Egyesült Államok részvénypiacáról áll rendelkezésre a legtöbbet elemzett hosszú távú adatsorok egyike, és ez a piac a 20. században kiemelkedő teljesítményt nyújtott. Ez azonban önmagában nem bizonyítja, hogy bármely 20 éves időszakon kedvező eredmény érhető el. Az 1960-1979 közötti 20 évben például az egyik idézett történelmi összeállítás szerint az évesített amerikai reálhozam mindössze 2,4% volt, míg az 1920-1939 közötti időszak részvénypiaci kockázati prémiuma évi 0,9%-ot tett ki. A reálhozam az infláció feletti hozamot mutatja, a kockázati prémium pedig a választott referenciaeszköz hozamához viszonyít. A két mutató ezért nem felcserélhető.
Az alábbi grafikon az amerikai részvénypiac különböző, egymást részben átfedő tartási időszakaiban elért évesített reálhozamokat mutatja. A 10 éves befektetések között az 1900-1909, 1901-1910 és az azt követő indulási időpontok is szerepelnek. A rövidebb időszakok eredményei széles tartományban szóródnak, míg a tartási idő növekedésével a grafikonon bemutatott historikus hozamok közötti különbség szűkül. A medián körüli tartomány mellett a legjobb és a legrosszabb tized, illetve negyed hozamai is láthatók. Az ábra a korabeli mintában megfigyelt eloszlást mutatja. Az egyes sávok történelmi gyakoriságait nem szabad automatikusan a jövőbeni hozamok valószínűségeként értelmezni.
A hosszabb időtáv és a kockázat kapcsolata összetettebb annál, mint amit az évesített múltbeli hozamok szóródása sugall. Ľuboš Pástor és Robert Stambaugh 2012-es tanulmánya arra jutott, hogy a várható hozam és a modellparaméterek bizonytalanságát is figyelembe véve a hosszú távú részvénybefektetés a befektető szempontjából nagyobb bizonytalansággal járhat, mint ahogy azt az egyszerű történelmi összehasonlítások mutatják. A tartási idő növelése önmagában nem szünteti meg az árfolyamkockázatot.

forrás: Irrational Optimism
Európai tőzsdék, negatív reálhozamok a buy and hold módszerrel
Az európai tőzsdéken több hosszabb időszakot találunk, amikor negatív vagy alig pozitív reálhozamot értek el a befektetők. Ezek közül több a világháborúkhoz és a 20. század inflációs időszakaihoz köthető. Néhány példa az évesített reálhozamokra:
- Belgium 1900-1949 között: -1,7% évesített reálhozam
- Franciaország 1930-1949 között: -5,8% évesített reálhozam
- Németország 1930-1949 között: -2,2% évesített reálhozam
- Olaszország 1900-1979 között: 0,8% évesített reálhozam
- Olaszország 1960-1979 között: -6% évesített reálhozam
- Spanyolország 1910-1979 között: 0,4% évesített reálhozam
Az országok eredményei között jelentős eltérések vannak. Olaszországban például 1900 és 1979 között nyolc évtizeden át mindössze évi 0,8% volt a részvénypiaci reálhozam. Japán két korábbi, a második világháború időszakát is magában foglaló mintáján még kedvezőtlenebb eredményt mértek:
- 1910-1949 között: -2,6% évesített reálhozam
- 1930-1949 között: -9,5% évesített reálhozam
Kockázati prémiumok alakulása vedd meg és tartsd módszerrel
A részvénypiaci kockázati prémiumot külön is érdemes megvizsgálni. Az alábbi felsorolás olyan történelmi időszakokat mutat, amikor a részvények évesített hozama elmaradt a viszonyításként használt kötvények hozamától. Az időszakok hossza eltérő, ezért a százalékokat évesített hozamkülönbségként kell értelmezni. A negatív előjel a kötvények felülteljesítését jelzi.
- Belgium 1920-1939 között: -0,5 százalékpont évente
- Dánia 1920-1949 között: -1,9 százalékpont évente
- Franciaország 1960-1979 között: -1,8 százalékpont évente
- Németország 1960-1979 között: -1,8 százalékpont évente
- Olaszország 1960-1979 között: -4 százalékpont évente
- Spanyolország 1930-1959 között: -0,6 százalékpont évente
A történelmi adatokban az országok többségénél olyan hosszú időszakokat is találunk, amikor a részvények kötvényekhez mért évesített többlethozama csupán 0-1 százalékpont volt. A korábbi vizsgálatokban az 1960 és 2000 közötti időszakok között is akadt több ilyen példa. Ez jól mutatja, hogy a pozitív részvénypiaci hozam és a kötvények felülteljesítése két különböző kérdés.
30 év alatt is 12,1% lehet a negatív reálhozam esélye
Aizhan Anarkulova, Scott Cederburg és Michael O'Doherty 2022-ben megjelent kutatásában 39 fejlett ország 1841-2019 közötti részvénypiaci adatait vizsgálták bootstrap szimulációval. A vizsgálatról részletesen beszéltünk egy korábbi cikkünkben. A modell azt becsülte meg, milyen gyakorisággal lett volna negatív a szélesen diverzifikált részvénybefektetés inflációval korrigált hozama az egyes tartási időszakokon. A szimuláció eredményei a következők:
- 1 éves befektetési időtáv esetén 36,8%,
- 5 éves befektetési időtáv esetén 28,3%
- 10 éves időtávon 21,5%
- 20 éves befektetési időszakon 15,5%
- 30 éves időszakon 12,1% volt.
A fenti becslések széles körben diverzifikált részvénypiaci befektetésekre vonatkoznak, nem egyedi részvényekre. A 12,1% a vizsgált történelmi adatokon alapuló szimulációs gyakoriság, nem a következő 30 évre érvényes, ismert veszteségvalószínűség. Az egyedi részvények kockázatát Hendrik Bessembinder 2018-as kutatása is jól szemlélteti. A tanulmányban az 1926-2016 közötti amerikai részvények teljes tőzsdei élettartamra számított hozamát elemezték. A fontosabb megfigyelések:
- A vizsgált részvények 11,83%-a csaknem a teljes értékét elveszítette a saját tőzsdei élettartama során.
- A részvények 57,4%-ának teljes élettartamra számított hozama nem érte el az azonos időszaki, egy hónapos amerikai kincstárjegyek hozamát.
- A részvények 69,2%-a elmaradt az azonos időszaki, piaci kapitalizációval súlyozott részvénypiaci portfólió hozamától.
- A legjobban teljesítő, megközelítőleg 4%-nyi vállalat teremtette meg az amerikai részvénypiac teljes, kincstárjegyhozam feletti nettó vagyonteremtését az 1926-2016 közötti mintában.
A 4%-os adat nem annak a valószínűsége, hogy egy befektető sikeres részvényt talál. Azt mutatja, hogy a teljes piaci vagyonteremtés mennyire kevés társaságra koncentrálódott. Ez a széles részvénypiaci diverzifikáció mellett szól.
A részvényindexek és az egyedi részvények közötti különbség miatt a buy and hold stratégia eredményességéről csak a befektetési eszköz, az időtáv és a választott hozammutató ismeretében érdemes beszélni.
Mi a probléma, ha hosszú távú adatokat vizsgálunk?
Befektetők széles köre alapozta a hosszú távú részvénybefektetésről alkotott véleményét Jeremy Siegel Stocks for the Long Run című könyvének ismert grafikonjára. Az interneten is gyakran megjelenő ábra szerint az amerikai részvények nagyjából két évszázados időtávon jelentősen felülteljesítették a kötvénypiacot. A grafikon a hosszú távú, inflációval korrigált hozamokat is feltünteti. Érdemes azonban megnézni, mi következik ebből egy mai befektető számára.
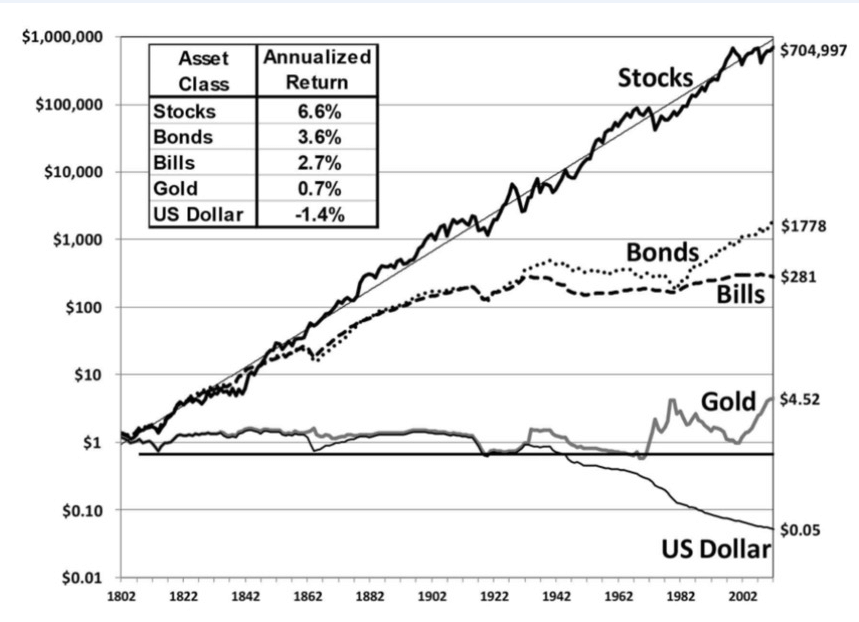
forrás: Stocks for the Long Run
Az egyik legfontosabb kérdés, hogy az amerikai részvénypiac hosszú távú hozama mennyire általánosítható. Az Egyesült Államok a 20. század egyik legsikeresebb részvénypiaca volt, a világ más országaiban azonban jóval gyengébb évtizedek is előfordultak. Erre hívja fel a figyelmet Elroy Dimson, Paul Marsh és Mike Staunton Triumph of the Optimists című munkájának ismertetése is. Egy másik összefoglalónkban szintén foglalkoztunk azzal, hogyan torzíthatja a következtetéseinket, ha csak a legsikeresebb piacok adatait vizsgáljuk.
Edward McQuarrie 2023-as tanulmánya az 1792-ig visszanyúló amerikai részvény- és kötvénypiaci teljeshozam-adatokkal vizsgálta újra ezt a kérdést. Arra jutott, hogy több évtizedes időszakokban hol a részvények, hol a kötvények teljesítettek jobban, és előfordult közel azonos eredmény is. A 20. század amerikai tapasztalataiból tehát korlátozottan következtethetünk más korszakokra és piacokra.
Számos ismert hosszú távú amerikai részvénypiaci adatsor 1926-ban kezdődik, részben az elérhető, széles körben használt adatbázisok miatt. Más összeállítások az 1896-ban elindított Dow Jones Industrial Average (DJIA) indexig tekintenek vissza. Az amerikai részvénypiac azonban már ezek előtt is működött, és a korábbi korszakok adatai más képet is adhatnak a várható hozamról.
Az alábbi képen az amerikai részvénypiac 1925-2006 közötti alakulását látjuk logaritmikus skálán. Az ábrán az 1 dollárból több ezer dollárnyi befektetési érték lesz, miközben az olyan súlyos árfolyamesések, mint az 1987-es tőzsdekrach, a hosszú időskála miatt viszonylag kicsinek látszanak. Egy ilyen grafikon könnyen azt a benyomást keltheti, hogy a hosszú távú tartás minden körülmények között jó eredményt hoz. A különböző kezdőpontok és a reálhozamok vizsgálata azonban ennél összetettebb képet ad.

forrás: SSRN
Ezt a grafikont valószínűleg sosem láttad
Nézzük meg az alábbi, 1851-1931 közötti amerikai részvénypiaci időszakot bemutató grafikont. A nagy gazdasági világválság idején lezajlott árfolyamesés jelentősen visszavetette az addig felhalmozott vagyont. Az időszak végi eredmény ezért jóval kedvezőtlenebb képet mutat, mint egy olyan ábra, amely az induló időpontot későbbre helyezi. A különbséget a kezdő dátum, az infláció és az ábrán alkalmazott hozamszámítás is befolyásolja.

forrás: SSRN
Felmerülhet, hogy az 1851-1931 közötti megfigyelések túl távoliak, és a mai piacok sok szempontból másként működnek. Ugyanez az érv azonban a 20. század korábbi évtizedeire is igaz. Az aranydeviza-rendszer, a Bretton Woods-i rendszer és a későbbi lebegő árfolyamok korszaka eltérő gazdasági környezetet jelentett. Az Egyesült Államok 1971-ben megszüntette a dollár aranyra válthatóságát, így az 1980 előtti időszakot sem helyes egységes aranystandard-korszakként kezelni. A lehorgonyzási heurisztika és a megerősítési torzítás is hozzájárulhat ahhoz, hogy a számunkra ismerős, jól teljesítő időszakoknak nagyobb súlyt tulajdonítunk.
A részvénypiacon bármi megtörténhet
Burton Malkiel a véletlen bolyongás (random walk) elméletének egyik legismertebb népszerűsítője, a pénzügyi alkalmazás korai előzményei azonban Louis Bachelier 1900-as munkájáig nyúlnak vissza. A múltbeli kiemelkedő hozamok önmagukban nem garantálják a hasonló jövőbeli teljesítményt. A több évszázados átlag mögött hosszú gyenge időszakok is meghúzódhatnak, miközben egy átlagos befektető gyakran csak 20-30 éves időtávon gondolkodik. Az alábbi grafikon például az 1919-1949 közötti amerikai részvénypiaci reálhozamok gyenge alakulását szemlélteti.

forrás: SSRN
A fenti grafikonok értelmezésekor mindig ellenőrizni kell, hogy az adatok nominális vagy inflációval korrigált hozamot mutatnak-e. Hosszú időtávon a nominális vagyon jelentősen növekedhet, miközben a pénz vásárlóerejének változása miatt a reálhozam jóval alacsonyabb. A kezdő időpont kiválasztása is számít. A tőzsdei csúcs közelében végrehajtott vásárlás későbbi eredménye lényegesen eltérhet egy néhány évvel korábbi belépésétől. Ezt nevezzük start date bias jelenségnek. A történelmi befektetési eredményeket ezért az osztalékok kezelésével, az inflációval és a vizsgált időszakkal együtt érdemes bemutatni.
Évtizedes trendek a részvénypiacon
A következő két grafikon az 1952-1982, illetve az 1964-1994 közötti 30 éves időszakot szemlélteti. Mindkét esetben hosszabb emelkedések és visszaesések váltották egymást. A reálértéken számított vagyon alakulása megmutatja, hogy a hosszú távú emelkedő tendencia közben is előfordulhatnak elhúzódó, a befektető számára kedvezőtlen szakaszok.

forrás: SSRN

forrás: SSRN
Mean reversion a tőzsdéken
Az alábbi grafikon 1830-2015 között mutatja az amerikai részvénypiac inflációval korrigált alakulását. A szaggatott vonal egy évi 6,6%-os reálhozamhoz tartozó pályát jelöl. Egyes időszakokban a tényleges eredmény a vonal alatt, máskor felette halad. Ez a mintázat felvetheti az átlaghoz való visszatérés (mean reversion) lehetőségét, önmagában azonban egy grafikon nem bizonyítja a hozamok statisztikai értelemben vett átlaghoz visszatérését.

forrás: SSRN
A hosszú történelmi grafikonokon az átlag alatti teljesítmény gyakran csak átmeneti eltérésnek tűnik, pedig az ilyen szakaszok sok évig vagy akár évtizedekig is tarthatnak. Ez a befektető teljes megtakarítási időszakára is kiterjedhet. Az alábbi ábra egy gyengébb részvénypiaci időszakot emel ki.

forrás: SSRN
Az ezt követő grafikon egy jóval kedvezőbb részvénypiaci időszakot mutat. A két példa közötti különbség szemlélteti, hogy a hosszú távú átlag nem írja le egyetlen befektető ténylegesen megélt hozamát.

forrás: SSRN
Részvénypiaci hozamok közel négy évszázadon át
Benjamin Golez és Peter Koudijs Four Centuries of Return Predictability című kutatásában a 17. századig nyúlnak vissza. A szerzők több piac egymás után illesztett adatait használták:
- Hollandia, Egyesült Királyság részvénypiaca 1629-1812 között,
- Egyesült Királyság részvénypiaca 1813-1870 között.
- Egyesült Államok részvényei 1871-2015 között.
Az elemzés 1629 és 2015 között 384 éves megfigyelést tartalmaz. A következő grafikon az éves reálhozamokat ábrázolja. A függőleges szaggatott vonalak jelzik, hol kapcsolódnak össze az egyes piacok adatsorai, a vízszintes vonal pedig a nulla hozamot mutatja. Fontos, hogy az összeillesztett történeti sor nem egyetlen ország megszakítás nélküli befektetési teljesítményét jelenti. A szerzők fő kutatási kérdése az volt, hogy az osztalékhozam tartalmaz-e információt a későbbi részvénypiaci hozamokról.

forrás: Golez és Koudijs, Four Centuries of Return Predictability
A következő táblázat a különböző időszakok hozammutatóit tartalmazza. A Ret (%) sor az évesített nominális hozamot jelzi, amely a teljes mintában 7,87% volt. A korábbi időszakokban ennél jóval alacsonyabb, 5,64-6,11% körüli értékek szerepelnek. Mivel nominális adatról van szó, az infláció hatása még nincs levonva.

A táblázatban a későbbi időszakoknál nagyobb a részvénypiac volatilitása (Std % sor). A magasabb átlaghozam tehát nagyobb éves árfolyam-ingadozással járt együtt. A kockázattal korrigált teljesítményt jelző Sharpe-mutató az 1945-2015 közötti időszakban volt a legmagasabb, 0,47. A mutató a választott kockázatmentes referenciahozamtól is függ.
A részvénypiaci kockázati prémium (Risk Premium sor) a teljes időszakra 4,4%, az 1945-2015 közötti szakaszra 7,94% volt a tanulmány számításai szerint. A korábbi időszakokban ennél alacsonyabb, 2,69-2,76% körüli értékeket találunk. A következő ábrán már reálhozamok szerepelnek, vagyis a Ret (%) az inflációval korrigált átlaghozamot mutatja. A nominális hozam, a reálhozam és a referenciahozam feletti prémium itt is eltérő fogalmak.

A hosszú távú nemzetközi adatok friss összehasonlítását adja a UBS Global Investment Returns Yearbook 2026. A 2025 végéig vezetett történelmi idősorokban a részvények 1900 óta valamennyi, megszakítás nélküli befektetési múlttal rendelkező 21 vizsgált országban magasabb teljes időszaki hozamot biztosítottak a kötvényeknél. Ez az eredmény ugyanakkor összeegyeztethető azzal, hogy egyes 10-30 éves részmintákban jelentős veszteségek vagy kötvényekkel szembeni alulteljesítések fordultak elő.
A régi és az újabb kutatások alapján a hosszú távú részvénypiaci hozamokban jelentős különbségek lehetnek országok és időszakok között. A korábbi adatokhoz képest az 1945 utáni amerikai részvénypiaci prémium magasabb volt, ami óvatosságra int, ha ezt az értéket használjuk a jövőbeli hozamok becslésére. Golez és Koudijs vizsgálatának fontos eredménye emellett az, hogy az osztalékhozam a különböző történelmi korszakokban is tartalmazott előrejelző információt a későbbi hozamokról. Ez arra utal, hogy a várható részvényhozam időben változhat.
Összegezve a fentieket, a vedd meg és tartsd stratégia korlátait szerettük volna bemutatni, miközben a módszer előnyeit is elismerjük. A hosszú távú tartás egyszerű, kevés kereskedést igénylő befektetési módszer, amelynek múltbeli eredményei sok piacon kedvezőek voltak. A hosszabb időtáv azonban önmagában nem csökkenti az eszközök éves árfolyam-ingadozását, és nem biztosít pozitív reálhozamot vagy kötvények feletti többlethozamot. A kockázat mérséklésében fontos szerepe lehet a diverzifikációnak, a költségeknek, az induló értékeltségnek és annak, mikor lesz szükség a befektetett pénzre. A részvénypiaci hozamprémium lehetőségéért továbbra is kockázatot kell vállalni.