Jövedelmezőségi mutatók, profitabilitás vizsgálata, profit margin jelentése a részvénypiacokon
A jövedelmezőségi mutatók segítségével megvizsgálhatjuk, hogy egy tőzsdei társaság milyen hatékonyan alakítja árbevételét eredménnyé. A vállalati profitabilitás azonban több szinten mérhető: a gross margin a közvetlen termelési vagy szolgáltatási költségek utáni eredményt, az operating margin az alaptevékenység jövedelmezőségét, a net profit margin pedig az adók és finanszírozási tételek utáni végső nyereségességet mutatja.
A cikkben elsősorban ezeket a margin mutatókat tekintjük át, de érdemes tudni, hogy más jövedelmezőségi mutatók is használhatók a vállalatok értékelésére, például a ROE, a ROA és a ROI. Ezekről egy külön cikkben beszéltünk.
A margin mutatók önmagukban nem elegendők egy részvény megítéléséhez. Elsősorban iparágon belüli összehasonlításra alkalmasak, és célszerű őket többéves idősorokkal, cash flow-adatokkal, valamint értékeltségi mutatókkal (például P/E- vagy P/S-rátával) együtt vizsgálni. Témáink:
- Profit margin mutató jelentése
- Profit margin mutatók típusai
- Profit margin, gross margin és operating margin a gyakorlatban
- Hogyan tudunk hozzáférni a margin adatokhoz?
- Profitabilitási vizsgálatok egyedi részvények esetében
- Jövedelmezőségi mutatók és a részvények hozama
Profit margin mutató jelentése
A profit margin – pontosabban net profit margin, azaz nettó profitrés – azt mutatja meg, hogy az árbevétel mekkora része marad meg adózott eredményként. A mutató képlete:
A profit margin = adózott eredmény / árbevétel
A net margin elnevezés arra utal, hogy a mutatót a net income, vagyis az adózott eredmény alapján számítjuk. Egy 20 százalékos net profit margin azt jelenti, hogy a társaság minden 1 dollárnyi árbevételből 20 cent adózott eredményt realizál. Ez a vállalat végső jövedelmezőségéről ad képet, de az értéket mindig a versenytársakhoz, az iparági átlaghoz és a vállalat korábbi éveihez érdemes viszonyítani.
A marginok iparáganként jelentősen eltérhetnek. Egy szoftvervállalat, egy élelmiszer-kiskereskedő és egy autógyártó költségszerkezete nem hasonlítható össze közvetlenül. Iparágon belül a magasabb profit margin általában arra utal, hogy a vállalat ugyanakkora árbevételből több eredményt tud előállítani, de az eltérés mögött árazási erő, költségelőny, üzleti mix vagy egyszeri számviteli tétel is állhat.
A profit margin vizsgálata során az alábbi szabályokat mindenképpen tartsuk be:
- Iparágon belül vizsgáljuk a profit margint
- Versenytársakat hasonlítsunk össze
- Ügyeljünk arra, hogy ne legyen túl nagy méretkülönbség a társaságok között
A vállalati méret, a földrajzi jelenlét és az üzleti modell is befolyásolhatja a marginokat. Egy small cap társaság költségszerkezete és alkuereje eltérhet egy globális large cap vállalatétól, ezért a nagyon különböző méretű vagy üzleti profilú cégek közvetlen összehasonlítása félrevezető lehet.
Az alacsony profit margin sérülékenyebb üzleti modellt jelezhet, mert kisebb mozgásteret hagy az árcsökkentések, a költségnövekedés vagy a kereslet visszaesésének elviselésére. Erősödő versenyben az árrések gyorsan beszűkülhetnek, recesszióban pedig az árbevétel csökkenése a fix költségek miatt aránytalanul nagy eredményromlást okozhat. Ugyanakkor az alacsony margin önmagában nem feltétlenül jelent gyenge vállalatot: egyes üzleti modellek nagy volumenre, gyors készletforgásra és alacsony árrésre épülnek.
Mekkora profit margin számít jónak?
Nincs minden iparágra érvényes, általános küszöbérték. Egy 5 százalékos net profit margin lehet elfogadható egy nagy forgalmú, alacsony árréssel működő kiskereskedőnél, miközben gyengének számíthat egy kevés tárgyi eszközt igénylő szoftvervállalatnál. Az alábbi sávok ezért csak tájékozódási pontként használhatók:
|
Net profit margin |
Általános értelmezés |
| 0% alatt | A vállalat az adott időszakban veszteséges. |
| 0–5% | Alacsony margin; egyes nagy volumenű iparágakban megszokott lehet. |
| 5–10% | Közepes jövedelmezőség, de az iparági összevetés döntő. |
| 10–20% | Általában erős jövedelmezőségnek tekinthető. |
| 20% felett | Kiemelkedő margin lehet, amely mögött gyakran erős árazási erő vagy kedvező üzleti modell áll. |
A fenti besorolás nem helyettesíti az iparági összehasonlítást. Fontosabb kérdés, hogy a vállalat marginja hogyan viszonyul a közvetlen versenytársakéhoz, saját múltbeli átlagához, illetve fenntartható-e egyszeri tételek nélkül.
Profit margin mutatók típusai
A vállalati jövedelmezőség három gyakran használt margin mutatója a gross profit margin, az operating margin és a net profit margin. A három mutató eltérő költségszintig követi végig, hogy az árbevételből mekkora eredmény marad meg.
Gross profit margin = (árbevétel − közvetlen értékesítési költségek) / árbevétel
A gross profit margin elsősorban azt mutatja meg, hogy a közvetlen költségek levonása után az árbevétel mekkora része marad meg. Emiatt főként a termék- vagy szolgáltatás-előállítás alapvető jövedelmezőségéről ad képet. A gross profit margin mutatót gyakran gross margin mutató néven találjuk meg.
A közvetlen értékesítési költségeken kívül számos működési ráfordítás is felmerül, például értékesítési, általános és adminisztratív költségek vagy kutatás-fejlesztési kiadások. Ezek figyelembevételével jutunk el a működési eredményhez. Az operating margin képlete:
Operating margin = működési eredmény / árbevétel
Az operating margin már a működési költségek szélesebb körét figyelembe veszi, de jellemzően nem tartalmazza a finanszírozási eredményt és az adókat. A net profit margin ezek után mutatja meg a részvényesek szempontjából fennmaradó végső eredményt. Röviden: a gross margin a termék vagy szolgáltatás közvetlen jövedelmezőségét, az operating margin az alaptevékenység eredményességét, a net profit margin pedig a vállalat végső nyereségességét méri.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Margin mutatók használata a gyakorlatban
A margin mutatókat elsősorban iparágon belül, lehetőleg hasonló üzleti modellű és méretű vállalatok között érdemes összehasonlítani. Az alábbi, korábbi időpontra vonatkozó táblázat néhány autóipari társaság adatait mutatja be. A számok nem aktuális befektetési ajánlást jelentenek, hanem azt szemléltetik, hogyan térhet el egymástól a gross, az operating és a net profit margin.
|
Társaság neve |
Gross profit margin |
Operating margin |
Profit margin |
|
Ferrari |
52% |
23,6% |
16,3% |
|
Ford Motor |
10% |
2,8% |
4,9% |
|
Honda Motor |
21,9% |
5,4% |
6,9% |
|
General Motors |
11,9% |
5,3% |
-3,8% |
|
Toyota |
18,7% |
8,2% |
8,4% |
|
Tesla |
16,1% |
-15,8% |
-18,8% |
A táblázat második oszlopában találjuk a gross profit margin adatokat, ami közvetlenül a termeléssel összefüggő folyamatokról árulkodik. A luxus autókat gyártó Ferrari esetében nem meglepő, hogy az árbevétel jelentős része megmarad, ennél a gyártónál kell a márkanevet a leginkább megfizetnie a fogyasztóknak.
A Ferrari operating és net profit marginja már jóval alacsonyabb a gross marginnál, mert ezek a mutatók több költséget vesznek figyelembe. A táblázatban szereplő 16,3 százalékos net profit margin azt jelenti, hogy minden 1 dollárnyi árbevételből 16,3 cent adózott eredmény maradt. A magas margin mögött többek között a prémium árazás, az erős márka és a korlátozott kínálatból eredő árazási erő állhat.
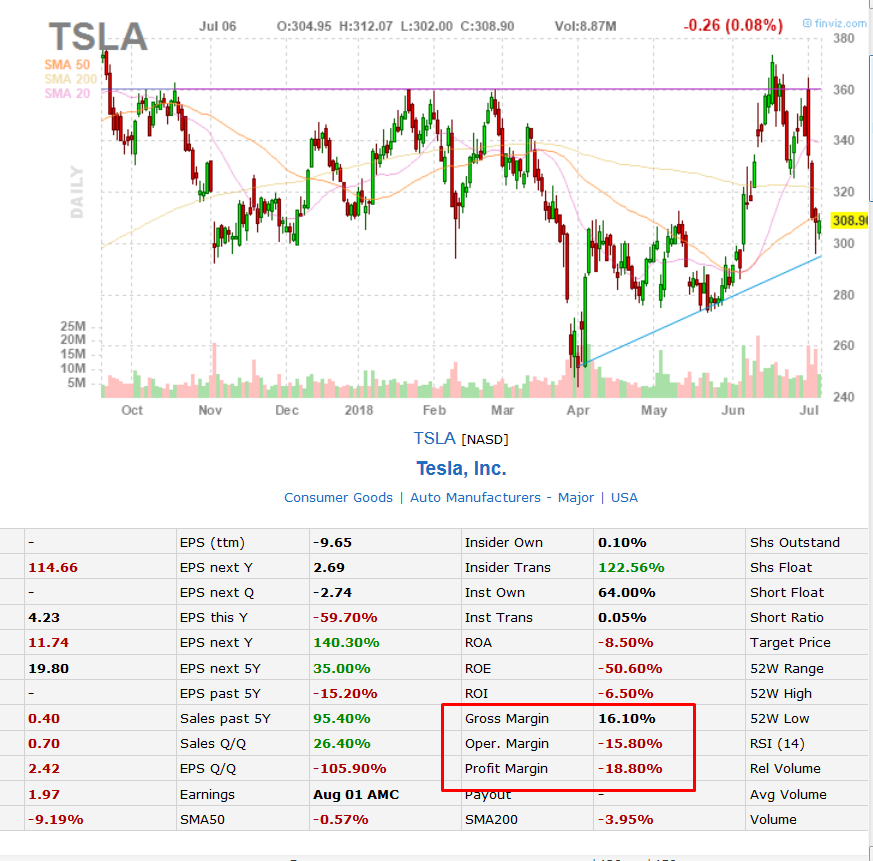
A tömegpiaci autógyártók marginjai jellemzően alacsonyabbak, mivel erősebb árversenyben működnek, magas a tőkeigényük, és jelentős fix költségeket viselnek. A Honda és a Toyota példája azt mutatja, hogy a gross margin még kedvező lehet, miközben a működési és nettó margin már jóval szerényebb. A Tesla adatai pedig arra világítanak rá, hogy egy vállalat közvetlen termelési jövedelmezősége és végső eredményessége jelentősen eltérhet egymástól. Az ilyen összehasonlításoknál mindig figyelembe kell venni az adat időpontját, mert az autóipari marginok az árverseny, a termelési volumen, a termékmix és a nyersanyagköltségek változásával gyorsan módosulhatnak.
Negatív operating vagy net profit margin veszteséges működést jelez az adott eredményszinten. Különösen kedvezőtlen, ha már a gross profit margin is negatív, mert ez azt mutatja, hogy az árbevétel még a közvetlen értékesítési költségeket sem fedezi. Ugyanakkor egyetlen negyedév negatív értéke mögött egyszeri leírás, átszervezés vagy más rendkívüli tétel is állhat, ezért mindig több időszak adatait kell megvizsgálni.
Hogyan tudunk hozzáférni a fenti profit margin adatokhoz?
Az interneten több ingyenes vagy részben ingyenes adatbázis is elérhető, amely tartalmazza a tőzsdei társaságok fundamentális és pénzügyi adatait. Ilyen például a Finviz, a StockAnalysis, a Macrotrends, a TradingView vagy a CompaniesMarketCap. Az adatok értelmezésekor ellenőrizzük, hogy az oldal éves, negyedéves vagy gördülő tizenkét havi (TTM) adatot közöl-e, és hogy a számviteli definíciók összehasonlíthatók-e. A Finvizen például a grafikon alatt találhatók a fontosabb pénzügyi mutatók, köztük a margin adatok is.
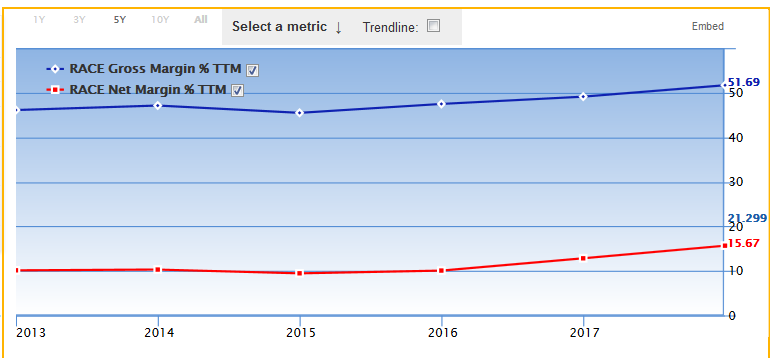
Egyetlen negyedév vagy egyetlen időpont adata nem mutatja meg, hogy a jövedelmezőség tartósan javul-e vagy romlik. Érdemes legalább 5–10 éves idősort vizsgálni, összevetni az aktuális értéket a vállalat saját múltbeli átlagával, és ellenőrizni az egyszeri torzító tételeket. Az alábbi, korábbi adatokból készült ábrán a Toyota margin mutatói láthatók: a kék görbe a gross margin, a piros a net profit margin.

A történeti ábrákon jól látható, hogy a 2008–2009-es válság alatt jelentősen romlottak a marginok. Ennek egyik oka az árbevétel visszaesése, miközben a magas fix költségek rövid távon nem alkalmazkodtak ugyanilyen gyorsan. A Ford példája azt is szemlélteti, hogy a marginromlás már a recesszió előtt elkezdődhet, ezért nem elegendő csak a gazdasági ciklust figyelni: a vállalatspecifikus trendeket is elemezni kell.

A Ferrari tőzsdei idősora rövidebb, mint a régebb óta jegyzett autógyártóké, ezért a történeti összehasonlítás korlátozottabb. Az ábra készítésekor a profit margin javuló tendenciát mutatott, de az aktuális értékeléshez mindig friss adatokat kell használni.
A margin mutatók a vállalat működési jövedelmezőségéről adnak képet, de a részvény áráról nem. Egy kiválóan működő társaság részvénye is lehet túlárazott, ha a befektetők már rendkívül magas növekedést áraznak be. Ezért a marginokat célszerű értékeltségi mutatókkal (például P/E-, EV/EBIT- vagy P/S-rátával), valamint cash flow-adatokkal és a mérleg minőségével együtt vizsgálni.
A fenti számviteli mutatók mellett a jövedelmezőség a tudományos részvénypiaci szakirodalomban is fontos szerepet kapott. Az alábbiakban ezt a második, befektetési faktorokhoz kapcsolódó nézőpontot tekintjük át.
Egy vállalat magas jövedelmezősége önmagában még nem jelenti azt, hogy a részvénye jó befektetés. A profitabilitást érdemes az értékeltséggel, a cash flow-val, az adóssággal, a növekedéssel és a vállalat hosszabb távú eredményeivel együtt vizsgálni. Ha a részvények fundamentális értékelését és a hosszú távú befektetési döntések szempontjait rendszerezett formában szeretnéd megismerni, nézd meg az Elemzésközpont Befektetés tanfolyamát.
Jövedelmezőségi mutatók és a részvények hozama
A részvényhozamok magyarázatára használt klasszikus CAPM-modellt a későbbi szakirodalom több tényezővel is kiegészítette. Ezek közé tartozik a Fama-French öt faktoros modell is, amelyben a jövedelmezőségi faktor RMW (Robust Minus Weak) néven szerepel:
ERi=Rf+βi(ERm−Rf)+SMB+HML+RMW+CMA
A képletből a faktorok:
βi(ERm−Rf), béta + a részvénypiac kockázati prémiuma
SMB, size prémium, lásd itt
HML, value prémium, lásd itt
RMW, jövedelmezőségi prémium, lásd ebben a cikkben
CMA, növekedési prémium, lásd itt
A Fama–French öt faktor röviden:
- Piaci faktor: a részvénypiac kockázati prémiuma.
- SMB: kis- és nagyvállalatok hozamkülönbsége.
- HML: value és growth részvények hozamkülönbsége.
- RMW: robusztus és gyenge jövedelmezőségű vállalatok hozamkülönbsége.
- CMA: konzervatív és agresszív beruházási politikájú vállalatok hozamkülönbsége.
Robert Novy-Marx kutatása rámutatott arra, hogy a magasabb vállalati jövedelmezőség hosszú részvénypiaci mintákban együtt járt magasabb későbbi átlaghozamokkal. Az 1963–2010 közötti amerikai adatokon a gross profit és a total assets hányadosát használta jövedelmezőségi mutatóként. Ez a profitabilitási faktor erejét tekintve összemérhetőnek bizonyult a value-hatással. Fontos azonban, hogy ez statisztikai, portfóliószintű összefüggés: nem jelenti azt, hogy minden magas jövedelmezőségű vállalat részvénye biztosan magas hozamot ér el. A mérleg és az eredménykimutatás értelmezése ezért továbbra is alapvető, részletek itt. A gross profit kiszámítása:
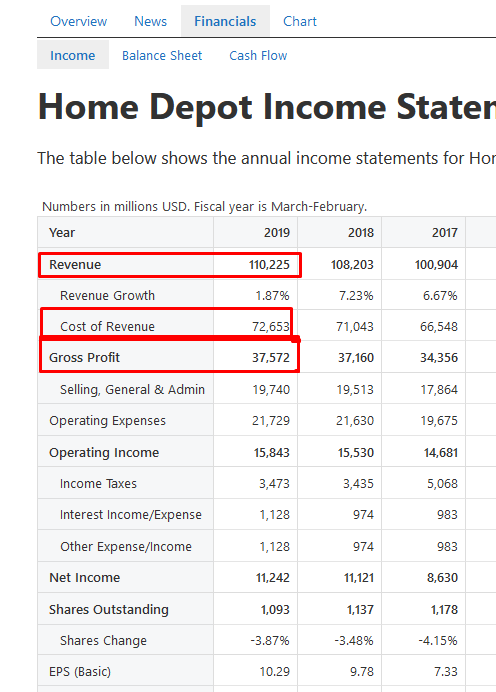
Gross profit = Revenue - Cost of Goods Sold
Az alábbi képen a Home Depot eredménykimutatása látható. A Gross Profit sor már szerepel a kimutatásban, de egyébként a Revenue és a Cost of Revenue különbsége adja ezt az eredményt.
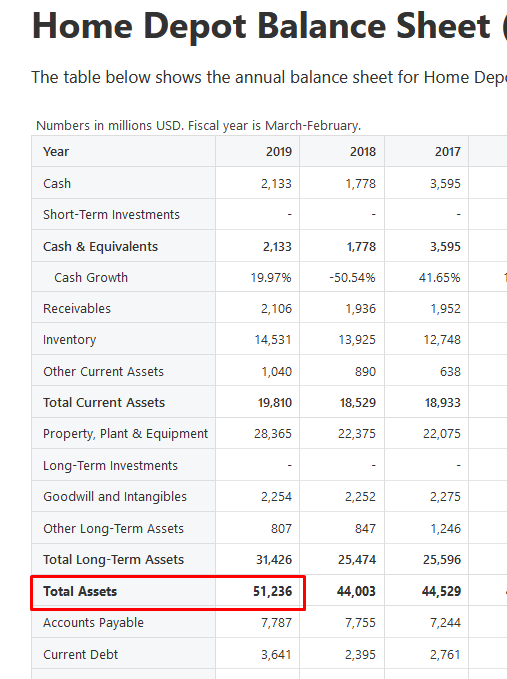
A fentiek után már csak a mérlegre van szükségünk és a Total Assets sort kell megkeresnünk. A mérlegben vastagon kiemelve látjuk a társaság összes eszközét, így pedig a jövedelmezőségi mutató értéke 0,73, azaz 73% lesz (37.572/51.236). Ez azt jelenti, hogy a társaság bruttó eredménye a teljes eszközállomány 73 százalékának felel meg. A gross profit magyar megfelelője bruttó eredmény. Ez nem azonos az üzemi/üzleti eredménnyel. Az üzemi/üzleti eredmény inkább az operating income vagy operating profit fogalmához áll közelebb. Értelemszerűen a teljes eszközállományhoz képest a nagyobb jövedelmet előállító társaságnak jobb a jövedelmezősége.
A GP/TA mutató tehát a Gross Profit és a Total Assets hányadosa. Novy-Marx eredményei szerint a magasabb GP/TA-rátájú vállalatok a történeti mintában magasabb későbbi átlaghozamot és tartósabb jövőbeni profitabilitást mutattak. A mutató előnye, hogy az eredménykimutatás viszonylag felső soraira épül, így kevésbé érzékeny bizonyos finanszírozási, adózási és részvényszám-változási hatásokra. Ettől még nem teljesen manipulálhatatlan, ezért a számviteli minőséget és a cash flow-t is ellenőrizni kell. A nettó eredményt és az egy részvényre jutó nyereséget például befolyásolhatják eredménysimító technikák, a saját részvény-visszavásárlás vagy a részvényhígítás torzító hatásai.
Robert Novy-Marx 1963-2010 között vizsgálta meg az amerikai részvénypiacot a Compustat és CRSP adatbázisok adatait felhasználva. A vizsgálatainak lényege, hogy a fenti időszakban sorba rendezte a tőzsdei társaságokat a Gross Profit/Total Assets mutató alapján, majd megvizsgálta, hogy a legalacsonyabb (legkevésbé jövedelmező) és a legmagasabb (legjobban jövedelmező) GP/TA rátájú társaságok hozama hogyan alakul a következő időszakban. Azt tapasztalta, hogy a legjövedelmezőbb társaságok átlagosan 0,31 százalékponttal (2,94 százalékos szórás mellett, ennek jelentőségét itt beszéltük meg) magasabb havi hozamot hoznak a következő időszakban. A szakirodalomban ezt az összefüggést gyakran long-short portfóliókkal vizsgálják, vagyis a magas jövedelmezőségű cégeket tartalmazó portfólió teljesítményét hasonlítják a gyengébb jövedelmezőségű cégek portfóliójához.
A jövedelmezőség okozta többlethozam egyébként összemérhető a value faktorral, azaz a túlárazott és alulárazott részvények közötti hozamkülönbség átlagosan havi 0,41 százalékpontos havi hozamkülönbséget jelentett (3,27 százalékos szórás mellett). Ha pedig a két stratégiát kombinálta Novy-Marx, akkor a hozamkülönbség átlagosan havi 0,71 százalékpontra növekedett meg. Ez a hozam évesítve 0,85-ös Sharpe-rátának felel meg, azaz egy egységnyi, egy százaléknyi kockázat vállalásával 0,85 egység, százalék többlethozam (kockázatmentes hozam feletti hozam) a múltbeli mintában megfigyelhető volt. A Sharpe-ráta hasznos eszköz a kockázattal korrigált teljesítmény értékelésére, itt beszéltünk róla. Illetve csak összehasonlításképpen, az S&P 500 index hosszú távú tartásának Sharpe-rátája 0,5, azaz a fenti stratégiával ugyanakkora kockázat mellett 70%-kal nagyobb hozam mutatható ki.
Az alábbi grafikonon csak a jövedelmezőségi mutató jelzésén alapuló long-short stratégia átlaghozama látható a portfólió kialakítását követő 0-60 hónapban. A grafikon 1972-2010 közötti adatokat dolgoz fel, és átlaghozamot mutat, azaz sok-sok esetben kialakítottunk egy long-short pozíciót, majd megnéztük a hozam alakulását, és végül az összes eset átlaghozamát szemlélteti ez a grafikon. A lényege a grafikonnak, hogy a portfólió-kialakítást követő 0-24 hónapban épül be a részvény árába a jövedelmezőségi prémium.

Forrás: Novy-Marx
Jó példa erre az alábbi grafikon, ahol a jövedelmezőségi long-short stratégia (szaggatott vonal) a value faktorra épülő long-short stratégia (pontozott vonal) és egy vegyes stratégia, (mely fele-fel arányban tartalmazza a fenti két összefüggést eredménye követhető nyomon. A grafikonon 1963–2010 közötti időszakban láthatod az eredményeket 5 éves gördülő Sharpe-rátát láthatsz, azaz az Y tengelyen nem hozamokat, hanem egységnyi kockázatra eső többlethozamot látsz, és azt is 5 éves formában. Vizsgáljuk először a szaggatott vonalat (jövedelmezőségi stratégia). Itt azt láthatjuk, hogy az 1970-es években a Sharpe-ráta elérte az 1 fölötti szintet is, majd pedig 1975–1980 között negatívvá vált a Sharpe-ráta. Ez tulajdonképpen azt jelenti, hogy ebben az időszakban a módszerrel veszítünk, azaz hiába van long-short stratégiánk, az 1980-as évekbeli válságban esik azoknak a részvényeknek az ára is, melyek magas jövedelmezőségi rátával rendelkeznek, így veszítünk a long lábon, és a short lábon nyerünk valamennyit, azaz a visszaesés mérséklődik. Ugyanezt a folyamatot láthatjuk 2008–2009 között, azaz a válság miatt negatív a Sharpe-ráta, tehát veszteségünk lesz ebben az időszakban. Természetesen ekkor az S&P 500 index is esik, azaz említettem, hogy hosszú távon a vedd meg és tartsd technikának 0,5 a Sharpe-rátája, de 2008-as évben -2,13 a Sharpe-ráta.

Forrás: Novy-Marx
A grafikonon az is megfigyelhető, hogy amikor a jövedelmezőségi stratégia rosszul teljesít, a value stratégia jó teljesítményt hoz, azaz a két stratégia kombinációjával (folytonos vonal) javítható az eredmény, a negatív Sharpe-ráták eltűnnek. Egyébként a value stratégia esetében az is megfigyelhető, hogy a momentum stratégiával jól kombinálható, szintén a fenti okok miatt (akkor teljesít jól a value, amikor a momentum alulteljesít).
Az alábbi grafikon egy ROE-alapú jövedelmezőségi stratégia eredményét mutatja az amerikai, európai és japán részvénypiacon. A ROE mutató az adózott eredményt viszonyítja a saját tőkéhez. A vizsgálatban a társaságokat ROE alapján sorba rendezték, majd a legmagasabb ROE-jú részvényeket tartalmazó decilist megvásárolták, a legalacsonyabb ROE-jú decilist pedig shortolták. A portfóliót havonta újraalkották, és a szimulációban tranzakciós költségekkel is számoltak. Az ábra szerint az amerikai és európai mintában a stratégia eredménye kedvezőbb volt, míg a japán piacon nem mutatkozott hasonlóan erős teljesítmény. Ez is arra figyelmeztet, hogy a faktorhozamok régiónként és időszakonként eltérhetnek.

Szeretnéd jobban megérteni a részvények elemzését és a tőzsdei stratégiákat?
Egyetlen fundamentális mutató ritkán elegendő egy részvény megítéléséhez. A jövedelmezőség, az értékeltség, a trendek és más piaci tényezők együtt vizsgálva adhatnak használhatóbb képet, és az egyes módszerek eredményét hosszabb időszakon is érdemes ellenőrizni.
Ha a fundamentális és technikai elemzést, a részvényszűrést és a tőzsdei stratégiák gyakorlati alkalmazását rendszerezett formában szeretnéd megismerni, nézd meg az Elemzésközpont Tőzsdetanfolyamát.
Mire figyeljünk a margin mutatók használatakor?
- A gross margin, az operating margin és a net profit margin eltérő költségszinten méri a jövedelmezőséget.
- A marginokat elsősorban azonos iparágban, hasonló üzleti modellű vállalatok között hasonlítsuk össze.
- Ne csak az aktuális értéket, hanem legalább többéves trendet is vizsgáljunk.
- Az egyszeri tételek, a ciklikusság, a vállalati méret és a számviteli definíciók torzíthatják az összehasonlítást.
- A magas jövedelmezőség kedvező minőségi jelzés lehet, de nem garantál magas részvényhozamot.
- A marginokat mindig értékeltségi mutatókkal, cash flow-val, adóssággal és a mérleg minőségével együtt értelmezzük.
A margin mutatók hasznos képet adnak a vállalat működésének jövedelmezőségéről, de önmagukban nem elegendők a részvény megítéléséhez. Kapcsolódó cikkek: