A value-prémium a tőzsdén: Értékalapú stratégiák eredményei
Közel száz éve ismert tőzsdei összefüggés, hogy az értékeltségi mutatók alapján olcsónak tekinthető részvények hosszú távon magasabb hozamot érhetnek el, mint a drága részvények. Ezt nevezzük value-prémiumnak, amelyre számos értékalapú befektetési stratégia épül. Olyan ismert befektetők, mint Warren Buffett és Walter Schloss évtizedeken át alkalmaztak értékalapú befektetési módszereket. A történelmi eredmények ugyanakkor jelentős eltéréseket mutatnak az egyes időszakok, piacok és portfóliók között. A cikkben közel százévnyi amerikai részvénypiaci adat saját vizsgálata és nemzetközi kutatások alapján tekintjük át a value-prémium működését, a felülteljesítés lehetőségeit és a stratégiák kockázatait. Tartalom:
- Mi az a value-prémium?
- A value-prémium vizsgálata 1926-2024 közötti időszakon (2025)
- Hogyan működnek a value stratégiák a tőzsdén?
- Long only value tőzsdestratégiák
- Mit jelent a value-glamour anomália?
- Mit jelent a value trap?
- Value-spread mennyire megbízható előrejelző?
- Mit jelent a deep value?
Mi az a value-prémium?
A value-hatás, más néven value-anomália arra az összefüggésre világít rá, hogy az értékalapon olcsó részvények hosszú távú történelmi átlagban magasabb hozamot érhetnek el, mint az értékeltségi mutatók szerint drága részvények. Ezt a hozamkülönbséget több különböző értékeltségi mutató alapján is kimutatták, bár az összefüggés erőssége időszakonként változik. A value faktor, azaz az „értékalapon olcsó részvények a jövőben felülteljesítenek” elvnek az amerikai tőzsdéken közel százéves hagyománya van. Gondoljunk csak arra, hogy az értékalapú, value-tényezők tőzsdei felhasználásának egyik ismert alakja Benjamin Graham (Graham híres tanítványa Warren Buffett), aki a Security Analysis című könyvével már 1934-ben megalapozta az értékalapú befektetés módszereit.
Az 1970-1990-es évek pénzügyi közgazdaságtanában meghatározó szerepet kapott a hatékony piacok elmélete. Eszerint a részvényárak gyorsan tükrözik a rendelkezésre álló információkat, ezért a tartós többlethozam elérése nem tekinthető egyszerű feladatnak. A value-prémium ugyanakkor összeegyeztethető lehet a piaci hatékonysággal, ha a magasabb átlagos hozam nagyobb kockázat vállalásának kompenzációja. Más kutatások a befektetők várakozási hibáiban és az árfolyamok túlzott reakcióiban keresik a magyarázatot.
A rendelkezésre álló részvénypiaci adatok feldolgozásával egyre több kutatás mutatta ki, hogy a vállalatméret és az értékeltség összefügg a későbbi átlagos részvényhozamokkal. Eugene Fama és Kenneth French 1992-es vizsgálata után 1993-ban publikálták háromfaktoros modelljüket, amely a piaci tényező mellett a vállalatméretet és a könyv szerinti érték piaci értékhez viszonyított arányát is figyelembe veszi. A modell a CAPM modellhez képest további hozammagyarázó tényezőket tartalmaz. A vállalatméret hatásáról korábban már beszéltünk. A value-prémium okáról továbbra is vita folyik. A kockázatalapú magyarázatok mellett a túlzott befektetői optimizmus és a növekedési kilátások túlértékelése is szerepet kaphat. A háromfaktoros modellben a várható hozamot az alábbi összefüggés írja le:
E(Ri) = Rf + βi,M [E(Rm) - Rf] + siE(SMB) + hiE(HML)
A képlet jelölései:
- ERi: a befektetés/részvény várható hozama
- Rf: kockázatmentes kamat
- βi,M: a portfólió vagy részvény piaci bétája
- (ERm-Rf): a részvénypiac kockázati prémiuma, azaz részvénypiac hozama - kockázatmentes hozam.
- SMB: a kis és nagy kapitalizációjú részvényportfóliók hozama közötti különbség, lásd itt
- si: a részvény vagy portfólió SMB faktorra való érzékenysége
- HML: a magas és alacsony B/P értékű részvényportfóliók hozama közötti különbség
- hi: a részvény vagy portfólió HML faktorra való érzékenysége
A fentiekből következik, hogy azokat a részvényeket tekintjük value-részvénynek, melyek értékalapon olcsók. Értékalapon olcsó részvényeket az alábbi összefüggések alapján kereshetünk:
- A nyereség és a részvényár alapján olcsó részvényeket vegyünk (lásd P/E ráta)?
- Vagy a könyv szerinti érték és a részvényár (lásd P/B) viszonyában keressük az olcsó társaságot?
- Esetleg az árbevétel és a részvény árfolyama (P/S) alapján?
- Nézzünk inkább a fizetőképességet, a likviditást?
- Fontosabb lenne a mérlegfőösszeg növekedése?
- Vagy az eladósodottság alapján válasszuk ki az olcsó részvényeket?
- De felmerülhet a kérdés, hogy miért nem a szabad cashflow és az ár alapján (P/FCF) hozunk döntést?
A sort még hosszasan sorolnám, és érdemes lehet a hivatkozott helyeket elolvasni, mert a részvények tőzsdei értékelésének alapjait beszéljük át alattuk. Felmerülhet tehát a kérdés, hogy melyiket érdemes figyelembe venni a részvényvásárlási döntésünk során. Erre a kérdésre az alábbi bekezdések részben választ adhatnak. Másrészt pedig Graham és az értékalapú befektetők eredményei bár lenyűgözőnek tekinthetők, de mégsem adnak egyértelmű bizonyítékot arra, hogy bizonyos tényezők figyelembe vételével felülteljesítés érhető el, hiszen a befektetési döntéseket számos tényező befolyásolta és nem csak a „value” tényezők alapján hoztak döntés. Azok a stratégiák, melyek csak is kizárólag egy vagy több value tényezőt vizsgálnak a systematic value tőzsdestratégiák körébe tartoznak, és ezek teljesen objektívek, és így könnyedén vissza is tesztelhetők. Mindenesetre a value-tényezők működéséről meggyőző bizonyítékot Eugene Fama és Kenneth French 1992-ben publikált tanulmányában találjuk meg (The cross-section of expected stock returns), melyben különböző piaci anomáliákat megvizsgálva (1963-1990 között) arra jutottak a szerzők, hogy a könyv szerinti érték piaci értékhez viszonyított aránya és a vállalatméret fontos szerepet játszik a részvények átlagos hozamkülönbségeinek magyarázatában.
A value-prémium vizsgálata 1926-2024 közötti időszakon
Az alábbiakban a value-prémiummal összefüggő saját vizsgálatom eredményeit teszem közzé, melyet 1926-2024 közötti időszakon, az amerikai részvénypiacon, a CRSP adatbázisában elérhető 4500 részvény tanulmányozásával mutattam ki. A value-prémiumot a P/B-ráta, azaz a részvény ára és a könyv szerinti érték aránya alapján állapítottam meg, de a nullával osztás problémáját úgy küszöböltem ki, hogy a P/B helyett, B/P rátát használtam, figyelembe véve azt, hogy a társaság könyv szerinti értéke lehet nulla, de az árfolyama nem. A fenti definíció szerint tehát a továbbiakban:
- A “high” kategória a magas B/P, de alacsony P/B rátával rendelkező, azaz az értékalapon olcsó társaságokat jelöli.
- A “low” kategória az alacsony B/P, de magas P/B rátával rendelkező, azaz értékalapon drága, növekedési részvényeket jelöli.
Az alábbi képen havi gyakorisággal kimutatva látható a hozamkülönbség az értékalapú és a növekedési részvények között. Az átlagos többlethozam az 1926-2024 közötti időszakon havi 0,33 százalék volt (t-teszt p-értéke<0,01, azaz statisztikailag szignifikáns). Ennyivel teljesítettek felül az értékalapon olcsó részvények havonta. Ehhez tegyük hozzá, hogy az időszakon az S&P500 index átlagos havi hozama 0,5 százalék volt.

forrás: saját szerkesztés
Az alábbi grafikonon már az éves hozamkülönbség látható, mely:
- 1927-2024 = 4,11% (p<0,01), de 98 évből 40 évben negatív.
- 2000-2024 = 1,55% (p<0,01),de 25 évből 12 évben negatív.
- 1990-2024 = 1,31%(p<0,01), de 35 évből 17 évben negatív.
Mindegyik átlag esetében az elvégzett statisztikai tesztek megerősítik (p<0,01), hogy statisztikailag szignifikánsan elkülönül az átlag a nullától, tehát a prémium valóban létezik, mely az elmúlt évtizedekben kisebb volt.

forrás: saját szerkesztés
A vizsgálat folytatásában minden év elején létrehoztam egy értékalapú (hi10) és egy növekedési részvényekből álló (lo10) portfóliót a B/P-ráta alapján. Mindkét csoportba a részvények egy-egy szélső 10 százaléka került. Az eredményeket egyenlő súlyozású (eq) és kapitalizáció szerint súlyozott (cap) portfóliókra is kiszámítottam.
|
|
Átlag (%) |
Medián (%) |
|
lo10eq |
10,2 |
8,6 |
|
hi10eq |
25,9 |
20,2 |
|
hi10eq - lo10eq (HML) |
15,6 |
13,6 |
|
lo10cap |
11,9 |
12,9 |
|
hi10cap |
16,4 |
18,6 |
|
hi10cap - lo10cap (HML) |
4,4 |
2 |
A fenti eredmények azt mutatják, hogy az értékalapon olcsó részvények egyenlő súlyozás mellett átlagosan évi 15,6 százalékponttal teljesítették felül a növekedési részvényeket. Kapitalizáció szerint súlyozva az éves hozamkülönbség 4,4 százalékpont volt. A jelentős eltérésben szerepet játszhat, hogy az egyenlő súlyozású portfóliókban a kisebb kapitalizációjú részvények jóval nagyobb súlyt kapnak. Ezeknek a részvényeknek a hozamát a méretük mellett a likviditásuk és egyéb kockázati tényezők is befolyásolhatják. A vizsgálat a kereskedési költségeket nem vette figyelembe.
A folytatásban további tényezőket vontam be, többek között a tízéves amerikai államkötvény hozamát (a vizsgálatban RF jelöléssel), a részvénypiac kockázati prémiumát (MktRF), valamint a részvénypiac értékeltségét kifejező CAPE-rátát. Az alábbi grafikon a változók közötti korrelációkat mutatja. A növekedési és az értékalapú részvények hozama között pozitív az együttmozgás, a korrelációs együttható 0,6. Mindkét portfólió hozama pozitív kapcsolatban állt a részvénypiaci hozamokkal, de ez a kapcsolat a növekedési részvényeknél erősebb volt. A value-prémiumot jelölő HMLcap és a növekedési részvények hozama között a korreláció -0,1 volt, ami statisztikailag nem különült el a nullától. Az értékalapú részvények hozamával ugyanakkor pozitív korreláció mutatkozott. Ez azt jelzi, hogy a value-prémium alakulásában az értékalapú portfóliók erős teljesítményének is fontos szerepe lehetett. A korrelációk önmagukban nem mutatják meg az összefüggések okát.

forrás: saját szerkesztés
A vizsgálatom nem tudott rámutatni arra, hogy milyen tényező határozza meg az értékalapú részvények felülteljesítését, mert az elvégzett regressziós elemzés nem mutatott statisztikailag szignifikáns kapcsolatot a vizsgálatban használt államkötvényhozam, a részvénypiac kockázati prémiuma és a CAPE-ráta esetében (lásd alábbi táblázatban).

forrás: saját szerkesztés
Összegezve a fentieket, a vizsgált amerikai részvénypiaci adatokban hosszú távon kimutatható volt a value-prémium, ugyanakkor az elmúlt 25-35 évben kisebb átlagos hozamkülönbség mutatkozott. A befektetők egyik lehetősége, hogy hosszú időn keresztül az értékalapon olcsó részvényeket részesítik előnyben. Másik lehetőség az értékalapú részvényeknek kedvező időszakok azonosítása, ám a fenti vizsgálatban szereplő változók erre nem adtak megbízható előrejelzést. A value-stratégiák a hosszú távú befektetők számára is járhatnak többéves alulteljesítéssel.
Az újabb kutatások szintén azt jelzik, hogy a value-prémium jelentősen változhat az időben. Egy 2026-ban megjelent tanulmány szerint a klasszikus Fama-French HML faktor átlagos éves prémiuma 1926 júliusa és 2007 decembere között 5,20% volt, míg 2008 januárjától 2025 márciusáig -0,86%. A tanulmány a value- és growth-részvények közötti hozamkülönbségek időzítését is vizsgálta. A szerzők szerint az általuk kialakított implied value premium (IVP) mutató a vizsgált időszakban jobb előrejelzőnek bizonyult, mint a hagyományos value-spread. A különböző módon képzett value-portfóliók hozamai ugyanakkor eltérhetnek, ezért ezek az adatok közvetlenül nem vethetők össze a fenti saját visszatesztelés minden eredményével.
Hogyan működnek a value-stratégiák a tőzsdén?
Ha a fent hivatkozott mutatókat tanulmányozzuk, akkor látni fogjuk, hogy tulajdonképpen a mutatók többsége valamilyen közös alapra, egységre próbálja meg kimutatni a vállalat értékét. Ezzel pedig összehasonlíthatóvá válnak a különböző méretű, részvényárfolyamú, és pénzügyi adatokkal rendelkező társaságok. A legismertebb mutatókról röviden (részletes magyarázatukat fentebb már hivatkoztam):
- P/B, azaz az ár és a könyv szerinti érték hányadosa
- P/E, azaz a részvényár és az egy részvényre jutó nyereség hányadosa
- P/S, azaz a részvény ára és az egy részvényre jutó árbevétel kerül összevetésre
- P/FCF, a részvény ára és a szabad cashflow (egy részvényre jutó) hányadosa
- EV/EBITDA, azaz a vállalatérték és a kamatok, adók, értékcsökkenés és amortizáció előtti eredmény hányadosa
Ha a fenti mutatók működésével tisztában vagyunk, akkor már csak egy részvényszűrő alkalmazásra van szükségünk (ilyenekről itt olvashatsz), melyben sorba állíthatók a részvények a fent kiválasztott mutatók alapján.
Ezek után két választási lehetősége van a tőzsdei kereskedőknek:
- Long only stratégiát alkalmaz
- vagy long-short stratégiában gondolkodik
A long only stratégia tulajdonképpen azt jelentené, hogy megvesszük a mutató alapján olcsónak, alulárazottnak mondott részvények egy részét, és hosszú távon tartjuk. Ezekben a tőzsdestratégiákban gyakori, hogy a teljes részvénypiacot 10 részre osztják, és az alsó decilist, azaz a részvények azon 10%-át, melyek a vizsgált mutató alapján a legolcsóbbak, megvásároljuk. Az amerikai részvénypiac esetében ez egyébként több száz részvényt jelentene, de a jó hír, hogy vannak kifejezetten value és faktor ETF-ek, így akár ETF alapokkal is kivitelezhető ez a tőzsdestratégia.
Látható a fentiekből, hogy a long-only stratégiák jelentős piaci kockázatot hordoznak, hiszen a value-részvények árfolyama is együtt mozoghat a részvénypiaccal. Recesszióban és medvepiacon ezek a portfóliók is komoly veszteségeket szenvedhetnek el. A korábbi válságokról ebben a cikkben olvashatsz. A hosszú távú, vedd meg és tartsd elvén alapuló befektetések esetében ezért meghatározó, hogy a befektető mennyire képes elviselni az elhúzódó visszaeséseket. A passzív befektetés korlátairól és az egyedi részvények hosszú távú teljesítményéről korábban részletesebben is beszéltünk.
A befektetők számára a veszteség elviselése rendszerint nehezebb, mint amekkora örömet egy hasonló mértékű nyereség okoz. Hosszú emelkedés idején könnyű túlbecsülni a saját döntéseink szerepét, majd egy nagyobb visszaesés során megkérdőjelezni a korábban követett stratégiát. Ha nincs előre meghatározott befektetési szabályrendszer és megfelelő kockázatkezelés, a tartós árfolyamesés elhamarkodott eladásokhoz vezethet. Ezért egy value-stratégia megítélésénél a hozam mellett azt is érdemes mérlegelni, hogy a befektető képes-e kitartani a kedvezőtlen időszakokban.
A long-short stratégiák célja, hogy a piaci kockázat egy részét fedezve a megvásárolt és shortolt részvények relatív teljesítményéből érjenek el hozamot. Ha például megvásároljuk az S&P 500 indexet, és ugyanekkora értékben shortoljuk ugyanazt az indexet, a két pozíció árfolyamhatása lényegében kioltja egymást, a költségek azonban megmaradnak. A különböző részvényekből álló long és short portfólióknál az azonos összeg önmagában még nem biztosítja a piaci kockázat teljes fedezését, mert a két oldal piaci érzékenysége eltérhet. A value-hatásra épülő long-short stratégiánál ezért a következő két részvénycsoportot keressük:
- megkeressük a részvények azon 10%-át, melyek a legolcsóbbak a mutató alapján
- megkeressük a részvények azon 10%-át, melyek a legdrágábbak a mutató alapján
Az olcsó részvényeket megvásároljuk, és ugyanakkora összegben shortoljuk a drága részvényeket, vagyis value long-short stratégiát hozunk létre. A value-faktor egyik ismert elnevezése a high minus low (HML), amely a magas és alacsony könyv szerinti érték/piaci érték aránnyal rendelkező részvények hozamkülönbségére épül. A quality minus junk (QMJ) ettől eltérő faktor, amely a magasabb és alacsonyabb minőségű vállalatokat állítja szembe.
A stratégia arra a várakozásra épül, hogy az értékeltségi mutatók alapján olcsó részvények későbbi hozama meghaladja a drága részvényekét. A long és a short oldal együtt a piaci kockázat egy részét is mérsékelheti, bár a stratégia így is járhat veszteséggel, és a shortolás további költségekkel, kockázatokkal jár. A továbbiakban a long-only stratégiákkal folytatjuk.
Long only value tőzsdestratégiák
A long only value stratégiáknál a legnagyobb kérdés, hogy milyen pénzügyi mutató alapján hozunk döntést. Az köztudott, hogy Graham, Buffett és az ismert értékalapú befektetők egy összetett szabályrendszert alkalmaznak, és nem csak egyetlen tényezőt vizsgálnak. Ráadásul a társaság jövőjével, wide moat tényezők kutatásával is foglalkoznak, melyeket nem lehet objektív mutatóban kifejezni. Egy ilyen összetett, sokszor szubjektív döntéseken alapuló rendszer visszatesztelése azonban jóval nehezebb. Emiatt a rendszert le kell egyszerűsíteni, objektív stratégiát kell kialakítanunk, hogy a stratégia visszatesztelhető legyen. Ezt a munkát végezték el helyettünk az alpha architect munkatársai, akik az ismert value mutatókat objektív stratégiába ágyazva tesztelték vissza az amerikai és európai tőzsdéken.
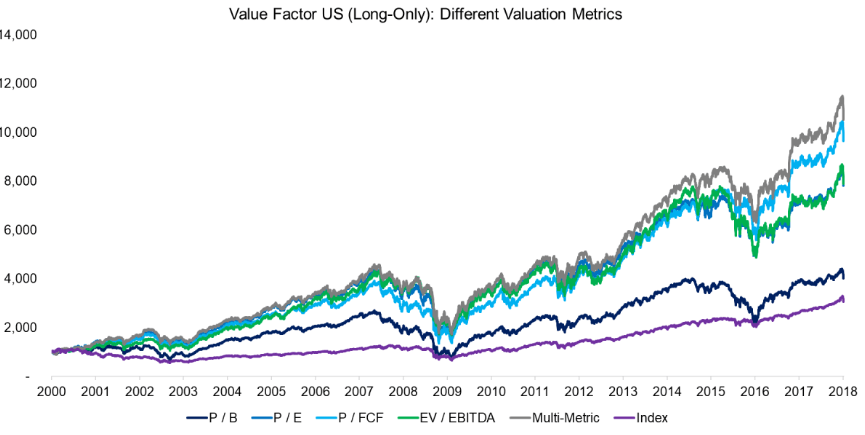
Az alábbi grafikonon az amerikai tőzsdén visszatesztelt long only value stratégiákat láthatod. Mindegyik esetben a vizsgált mutató alapján legolcsóbb részvényeket (a teljes részvénypiac 10%-át) vásárolták meg. További feltétel volt, hogy 1 milliárd dollárt meghaladó kapitalizációval rendelkezzen a társaság (centes és small cap részvények kizárása), és tranzakciós költséget is beleszámították az eredményekbe.
A grafikonon lila színnel az S&P500 index, azaz a piacba történő befektetéssel elérhető eredmény látható. A multi-metric egy speciális stratégia, melyben a P/B, P/E, P/FCF, EV/EBITDA mutatókat együttesen vizsgáljuk, és az összes mutató alapján rakjuk sorba a társaságokat, és így választjuk ki a legjobb 10%-ot. A többi fundamentális mutatót fentebb már hivatkoztam, így ott tudunk utána olvasni.
A rangsor:
- Multi-metric stratégia
- P/FCF alapú stratégia
- EV/EBITDA stratégia
- P/E alapú stratégia
- P/B mutatón alapuló módszer
forrás: https://alphaarchitect.com
A fentieket más források is megerősítik, és összhangban vannak a fentiekkel. Érdemes áttekinteni Gray és Carlisle Quantitative Value című könyvét, melyben 1964-2011 között (a két vizsgálat együtt így 54 évet ölel fel) vizsgálták meg az egyes módszereket. A könyv 7.1-es táblázatát az alábbiakban láthatjuk.

forrás: Quantitative Value
A legjobb eredményt az EBITDA és EBIT mutatókra alapozva lehetett elérni, és itt az FCF (free cash flow yield oszlop) és a P/B (Book to Market) gyengébb eredményt hozott. Ami igazán meglepő, hogy az Alpha Architect 2000-2018 közötti visszatesztelésében a P/B nagyon gyenge eredményt hoz, amiben szerepet játszhat, hogy a könyv szerinti érték a goodwillt és más immateriális javakat eltérő számviteli szabályok szerint tükrözi. A saját fejlesztésű technológia, a márkaérték és a kutatás-fejlesztés egy része például nem ugyanúgy jelenik meg a mérlegben, mint a felvásárlással megszerzett eszközök. Ez befolyásolhatja a P/B alapú részvényrangsorokat.
Nemcsak az amerikai tőzsdén működik az értékalapú részvényvásárlás
Gyakran előfordul egy-egy összefüggéssel, piaci anomáliával kapcsolatban, hogy csak az amerikai piacon működik. Ezekről részletesen a Tények és Tévhitek a Tőzsdéről, Befektetésről című könyvemben beszéltem bővebben. Ugyanakkor a value faktorok esetében látható, hogy az európai tőzsdéken is felülteljesítettek a stratégiák. A sorrend gyakorlatilag változatlan, az amerikai részvénypiaccal megegyező.

forrás: https://alphaarchitect.com
Mind az európai, mind az amerikai tőzsdén megfigyelhető, hogy a value-stratégiák kisebb-nagyobb mértékben együtt mozognak a piaccal. A 2008-2009-es pénzügyi válság alatt a bemutatott portfóliók is jelentős árfolyamesést szenvedtek el. A 2000 körüli dotkomlufi kipukkanása ugyanakkor több value-stratégiának kedvezett a növekedési részvényekhez képest. Ezek a visszatesztelések arra figyelmeztetnek, hogy a value-portfóliók kockázata jelentős lehet, és a múltbeli felülteljesítés a jövőre nézve nem jelent garanciát.
Beszéltünk már arról, hogy a japán tőzsdén zajlott minden idők egyik legnagyobb eszközár lufija az 1980-as évek végén, melyet évtizedeken keresztüli oldalazás követett a tőzsdéken. Emellett a japán tőzsde arról is híres, hogy számos tőzsdestratégia nem működik, például a vedd meg és tartsd módszerrel is nagyon hosszú ideig gyenge eredményt érhettünk el, és a momentum is jóval gyengébben működött a japán tőzsdén (1981-2010 között 0,7%-os éves hozamot hozott 20%-os volatilitás és 0,03-as sharpe ráta mellett). Az alábbi képen pedig a japán tőzsdén láthatod az ismert value faktorokkal működő stratégiák eredményeit 2000-2018 között. A sorrend jelentősen megváltozik, a P/B hozza a legjobb eredményt:
- P/B
- Multi-metric
- P/E
- EV/EBITDA
- P/FCF

forrás: https://alphaarchitect.com
A fentiekben kizárólag csak a hozamokat láttuk, azaz az egyes stratégiák egyenlegnövekedését követtük nyomon. Nem foglalkoztunk a kockázattal, bár a maximális visszaesések jelentőségére felhívtam a figyelmet. Ugyanakkor egy stratégiáról akkor kapunk teljes képet, ha látjuk, hogy egy egységnyi kockázatért cserébe mekkora többlethozamot (állampapír hozam feletti hozam) kapunk. Erre a célra használjuk a sharpe-mutatót, és az alábbi képen láthatjuk az egyes fundamentális mutatók esetében az egységnyi kockázatra eső többlethozamot.

forrás: https://alphaarchitect.com
Lényeges változást nem tapasztalunk. Az amerikai tőzsdén (fekete oszlopok) a multi-metric stratégia 0,78-as sharpe-rátával az első, a második a P/FCF (0,73), a harmadik helyen osztozik az EV/EBIT (0,63), és a P/E (0,63). A negyedik helyen a P/B (0,41) mutatót találjuk, melynek sharpe rátája megegyezik a piaccal, azaz egységnyi kockázatra vetítve nem értünk el több hozamot.
Mit jelent a value-glamour anomália?
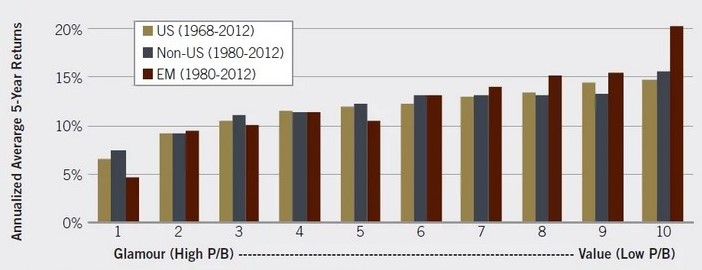
Ez az összefüggés tulajdonképpen azt mutatja, hogy az értékalapon kiválasztott (value), olcsó részvények felülteljesítik a népszerű, divatos (glamour) növekedési részvényeket. Történik mindez annak ellenére, hogy logikusan azt gondolnák, hogy a nagy növekedés egyúttal nagy jövőbeni hozamot is jelent a befektető számára. Az igazsághoz azonban hozzátartozik, hogy a jó társaságok, nem biztos, hogy jó befektetések is, főként akkor, ha drágán (értékalapon drága) jutunk hozzá a részvényekhez. Az alábbi grafikonon az Egyesült Államok (világos színnel 1968-2012 között), a fejlett országok (Non-US 1980-2012 között) és a fejlődő országok (EM, azaz emerging markets 1980-2012 között) tőzsdéin láthatjuk az anomália lényegét. Eszerint az értékalapon kiválasztott (jobb oldalon low P/B) részvények ötéves, évesített hozama lényegesen nagyobb, mint a növekedési részvények (baloldalon high P/B) ötéves évesített hozama.
forrás: valuewalk.com
A teljes képhez az is hozzátartozik, hogy a fenti anomália az utóbbi években nem érvényesült, azaz a növekedési részvényeket megérte megvásárolni, jelentősen felültejesítettek az elmúlt években. Emiatt meg is jelentek az értékalapú befektetés halálát vizionáló újságcikkek, de ha a múltbeli adatokat is megnézzük, láthatjuk, hogy a múltban is voltak időszakok, amikor a növekedési részvények felültejesítettek.

forrás: Michael Lebowitz
A fenti képen ötéves, gördülő hozamot látunk. A piros tartományokban a növekedési részvények teljesítettek felül. Látható, hogy a grafikonon látható legutóbbi évek mellett korábban is előfordult, hogy a növekedési részvények teljesítettek felül.
Mit jelent a value trap?
A value-trap alapvetően arra a problémára utal, hogy az értékalapon olcsó részvények között nem csak a jó befektetési lehetőségek találhatók meg, hanem ott vannak a zsugorodó, csődbe menő társaságok. Egész egyszerűen azért, mert az értékalapú mutatók egyik tényezője a részvény ára (például P/B, P/E, P/S) vagy a társaság piaci értéke, és számos esetben tapasztalhatjuk azt, hogy egy társaság jövőbeni kilátásai leromlanak, ezt a piac árazza (leesik az árfolyam), de a fundamentumok még nem romlanak el (magas marad a nyereség, árbevétel 1-2 negyedévig). Ez pedig azt eredményezi, hogy értékalapon olcsó lesz a társaság. Később azonban bekövetkezik a fundamentumok romlása, így a társaság eltűnik az értékalapon olcsó társaságok közül úgy, hogy az árfolyama nem emelkedik, azaz többlethozamra sem számíthatnak a befektetők.
Képzeld el azt a helyzetet, hogy a kiszemelt társaságunk lézeres szemműtét szolgáltatást nyújt egy speciális, a piacon teljesen új, egyedi technológiával, és jelenleg 100 dollár a részvények árfolyama, melyre 10 dolláros nyereség jut, azaz az árfolyam-nyereség hányados 10 lesz. Időközben kiderül, hogy a szolgáltatás csak a páciensek egy szűk körén végezhető el biztonságosan, így a jövőben kisebb lesz az árbevétel, és a nyereség is. Mi történik ekkor? A piac ezt árazza, azaz a 100 dolláros árfolyam esik, majd 50 dolláron megáll az esés. Végezzük el ismét az árfolyam-nyereség hányados elemzését. A nyereség változatlanul 10 dollár részvényenként, hiszen még nem következett be a jövő, az árfolyam 50 dollár, így a hányadosunk 5 lesz, azaz a P/E a korábbi 10-ről 5-re csökkent, az aktuális nyereség alapján számított nyereséghozam pedig 10%-ról 20%-ra emelkedett. A részvény így az értékeltségi mutató alapján olcsóbbnak látszik, miközben a jövőbeni tényleges hozam továbbra is bizonytalan. Részvényeket veszünk abban a reményben, hogy az árfolyam majd emelkedni fog. Azonban valóban bekövetkezik az, amit a piac áraz, az árbevétel lecsökken a következő negyedévekben, és így a nyereség sem 10 dollár lesz, hanem 5, az árfolyam változatlanul 50 dollár. Ekkor pedig ismét 10 lesz az árfolyam-nyereség hányados. A fenti problémát hívjuk value trap-nek, azaz azért lesz olcsó egy társaság, mert a jövőbeni lehetőségei rosszak, és a lehetőségek rosszak is maradnak, vagy még rosszabbak lesznek, hiszen ennek a folyamatnak akár csőd is lehet a vége.
A problémának számos megoldása létezik. Például Joseph Piotroski egy kilenc pontból álló pontrendszer alapján különítette el a „jó” és „rossz” értékalapú társaságok. Minden egyes feltétel teljesítése 1 pontot ér. Ha a feltételt nem teljesíti a társaság, akkor nulla pontot kap. Eszerint tehát maximálisan 9 ponttal rendelkeznek a legjobb társaságok. Ez a kilenc szabály három fő kategóriába sorolható be:
- Profitabilitás
- Likviditás, tőkeáttétel vizsgálata
- Működési hatékonyság
Piotroski a szabályrendszer működését részletes statisztikai visszatesztelésekkel támasztotta alá, és 20 éves adatsoron vizsgálta meg a stratégia működését. A végső vizsgálatába 14.043 alacsony P/B mutatóval rendelkező társaság került. Vizsgálataiból egyértelműen kiderül, hogy a részvény F-Score értéke és az egy éves jövőbeni hozama között pozitív kapcsolat figyelhető meg. Az alábbi táblázat egyes soraiban az F-Score értékek, és a hozzájuk tartozó egy éves hozamok láthatók. Eszerint a 9-es F-Score kategóriában levő részvények egy éves hozama 34,1% volt a vizsgálat alatt.

forrás: Value Investing: The Use of Historical Financial Statement...
Tovább részletek Piotroski pontrendszeréről: Piotroski F-Score tőzsdestratégia szabályai, eredményei
Value-spread mennyire megbízható előrejelző?
A value-spread az értékalapon olcsó és az értékalapon drága részvények értékeltsége közötti különbséget fejezi ki, azaz azt mutatja meg, hogy mennyire olcsók/drágák a value-részvények az értékalapon drágának tekinthető részvényekhez képest. Ugyanis a múltbeli adatokon egyfajta ciklikusság figyelhető meg, azaz egyes időszakokban az értékalapú részvények (az értékalapú mutatókkal mérve) lényegesen olcsóbbak lesznek, máskor pedig drágábbak a növekedési részvényekhez képest. A value-spread számításához vizsgáljuk meg a P/B mutatót. Ez a mutató a részvény árfolyamát viszonyítja a könyv szerinti értékhez. Minél nagyobb a mutató értéke, annál drágább értékalapon a társaság. Az alábbi grafikonon az amerikai részvénypiacot felosztottuk öt részre a P/B mutató alapján. A narancssárga görbe a P/B mutató alapján legdrágább társaságok (összes társaság 20%-a) P/B mutatójának változását jeleníti meg. Azt látjuk, hogy 2010-2020 közötti időszakon az értékalapon drága részvények egyre drágábbak lesznek. A grafikonon a kék görbe mutatja azokat a társaságokat, melyek P/B mutatója a legkisebb (összes társaság 20 százaléka). Ezen társaságok átlagos P/B mutatója az időszak alatt alig növekedett. A grafikonon piros nyíllal jelöltem, hogy az időszak elején kisebb volt a különbség a két kategória között értékeltségben, az időszak végén pedig nagyobb. Azaz az elmúlt 10 évben a növekedési részvények sokkal jobban drágultak, mint az értékalapú részvények. A value-spread pedig egyetlen mutatóba sűrítve mutatja meg nekünk az értékeltségben megfigyelhető különbséget.

forrás: The Value Spread
A következő grafikonon már csak a value-spread értéke látható 1927-2001 közötti időszakon. A szürke sávok a recessziót jelölik, és a növekvő érték azt jelzi, hogy az értékalapú részvények egyre olcsóbbá válnak, mert a növekedési részvények és az értékalapú részvények között növekszik a különbség az értékalapú mutatókban. Ha a P/B rátánál maradunk a 3-as értékű value spread azt jelenti, hogy a P/B mutatója háromszor nagyobb a növekedési részvényeknek, mint az értékalapú részvényeknek. Például a növekedési részvények átlagos P/B rátája 60, az értékalapú részvények átlagos P/B rátája 20, akkor a value-spread pontosan 3 (60/20) lesz.

Forrás: Cohen, Polk
Fontos azzal is tisztában lenni, hogy a value-prémium nemcsak a P/B mutatóval nyerhető ki, hanem értékalapú mutatók különféle típusaival, kombinációjával, például:
- P/E, azaz a részvényár és az egy részvényre jutó nyereség hányadosa
- P/S, azaz a részvény ára és az egy részvényre jutó árbevétel kerül összevetésre
- P/FCF, a részvény ára és a szabad cashflow (egy részvényre jutó) hányadosa
- EV/EBITDA, azaz a vállalatérték és a kamatok, adók, értékcsökkenés és amortizáció előtti eredmény hányadosa
Ezeknek a mutatóknak a használatához a fenti hivatkozásokat és az alábbi előadásokat javaslom tanulmányozásra.
A fentiek miatt value-spread mutatóból is többféle létezik, és sajnos ez eltérő eredmények, következtetések levonásához vezet. Példaképpen nézd meg az alábbi grafikon. Itt a Russel 1000 növekedési és a Russel 1000 értékalapú részvények előremutató P/E rátája alapján számítják ki a value-spread-et. Ugyanakkor az előremutató P/E rátának közismert hátrányai vannak (lásd itt). Többek között az, hogy az elemzők túlzó becslésén alapul. Ugyanakkor itt is látható, hogy az ábrán bemutatott időpontban a value-spread a 10 és 20 éves átlagérték felett volt, azaz ez kifejezetten az a terület, ahol az értékalapú részvények olcsónak tekinthetők.

forrás: bmogam.com
A következő grafikonon már három value-spread görbe látható. A kék az amerikai részvénypiac nagy kapitalizációjú részvényeinek, a fekete a fejlett országok részvényeinek, a szürke a fejlődő országok részvényeinek value-spread értékeit mutatják. A value-spread kimutatásának alapját itt a P/E mutató adja.

forrás: osam.com
A value-spread mutatót a portfólió allokáció során hasznosítják a befektetők, azaz azokban az időszakokban, amikor a value-spread alapján olcsók az értékalapú részvények, felülsúlyozzák ezeket a részvényeket (például small cap value, és value ETF alapokkal), ezzel együtt a növekedési részvények alulsúlyozásra kerülnek.
Léteznek kifejezetten a value-spread mutatóra kifejlesztett stratégiák is, ezek lényege, hogy a value-spread meghatározott értéke felett value-részvényeket vásárol a befektető, majd ha visszaesik a value-spread, akkor az ügyletek zárásra kerülnek. Mivel egy ilyen mutatón nehéz fix értéket meghatározni, ezért jellemzően a ritka események időszakában történik a pozíciónyitás. Ez például azt jelenti, hogy megnézzük a value-spread korábban megfigyelt értékeit, majd megkeressük azokat az értékeket, melyek az időszak során ritkán (az esetek 20 százalékában fordultak elő). Ha ebbe a tartományba kerül a value-spread érték, akkor megtörténik a pozícióba lépés. Példaképpen nézd meg az alábbi grafikont. A piros görbe feletti területen az esetek 20 százalékában tartózkodott a value-spread a múltban, így ez lesz a szignál vonalunk. Fölötte vételi jelet kapunk a value-részvényekre. Fontos, hogy az ábrán behúzott vonal csak szemléltetési célt szolgál, nem itt van a 20%-os határ.

A value-spread megbízhatóságát vizsgálta meg Cliff Asness, John Liew, Lasse Heje Pedersen és Ashwin Thapar még 2017-ben. Munkájukban az amerikai, az európai, a brit és a japán részvénypiacon teszteltek 7 hagyományos és 515 további value-stratégiát. Ebből az 515 stratégiából 272 long-short portfólió volt különböző részvénypiacokon, különböző iparágakban. A maradék 243 stratégia pedig kifejezetten devizapiacra, határidős kötvénypiacra lett kifejlesztve. Az amerikai részvénypiacon 1926-tól kezdődően végeztek vizsgálatokat, a többi piacon a 80-as évektől kezdődően.
A vizsgált klasszikus stratégiák között az értékalapú befektetés long-short változatai is megtalálhatók, azaz P/B alapján sorba rendezték a részvénypiacot, az alsó harmad részvényeit megvásárolták, és ugyanekkora értékben shortolták a felső harmad részvényeit, azaz az értékalapú részvényeket megvették, a növekedési részvényeket shortolták. A fentiek után az adatokat összevetették a value-spread mutatóval, és azt figyelték meg, hogy a különféle value-stratégiák azokban az esetekben hozzák a legnagyobb hozamot, amikor a value-spread érték a felső kvintilisben van, azaz abban a ritka 20 százalékban, amikor a legmagasabb az értéke.
Az alábbi táblázat az összes value-stratégia eredményét tartalmazza. Jelöltem a felső 20%-ot, ezeket az időszakokat követően a legmagasabb a value-stratégiák átlaghozama. Azokban az időszakokban, amikor a value-spread a legalacsonyabb (1-es oszlopok) pedig a legalacsonyabb a havi átlaghozam a value-stratégiáknak.

forrás: Deep Value
A fenti vizsgálatok nagyszámú részvény és stratégia átlagos eredményeit mutatják. Egy konkrét value-stratégia természetesen akkor is lehet veszteséges, ha hosszabb időszakok átlagában pozitív az összefüggés. A regressziós vizsgálatok a value-spread és a stratégiák következő 12 havi eredménye között pozitív kapcsolatot jeleztek, a közölt magyarázóerő 6-15% között mozgott. Ez azt jelenti, hogy a value-spread hordozhat előrejelzési információt, de önmagában nem alkalmas a kedvező időszakok pontos azonosítására.

forrás: Deep Value
Mit jelent a deep value?
A value-stratégiáknak különféle változatai vannak. Benjamin Graham és Warren Buffett például több tényezőt mérlegelő értékalapú módszerekkel dolgoztak. A deep value kifejezést gyakran olyan befektetési stratégiákra használják, amelyek a legolcsóbbnak látszó részvények széles köréből építenek portfóliót. A fogalom a kutatásokban más értelemben is megjelenik. Asness és szerzőtársai például azokat az időszakokat nevezték deep value helyzetnek, amikor az olcsó és drága eszközök értékeltségi különbsége a múltbeli értékekhez képest rendkívül magas. A legolcsóbb részvények kiválasztására több értékeltségi mutató áll rendelkezésre. Többek között:
- P/B, azaz az ár és a könyv szerinti érték hányadosa
- P/E, azaz a részvényár és az egy részvényre jutó nyereség hányadosa
- P/S, azaz a részvény ára és az egy részvényre jutó árbevétel kerül összevetésre
- P/FCF, a részvény ára és a szabad cashflow (egy részvényre jutó) hányadosa
- EV/EBITDA, azaz a vállalatérték és a kamatok, adók, értékcsökkenés és amortizáció előtti eredmény hányadosa
Egyszerű példánkban, kizárólag szemléltetési célból az amerikai tőzsdére optimalizált deep value stratégiát beszélünk meg, mely a P/E mutató alapján szűri a részvényeket. A valóságban ennél összetettebbek a deep value stratégiák. A stratégia első lépése, hogy a vizsgált időpontban az S&P 500 indexben szereplő társaságokról készítünk egy listát, és P/E alapon sorba rendezzük a társaságokat. A P/E mutató egy klasszikus értékalapú mutató, mely a részvény árát és az egy részvényre jutó nyereséget viszonyítja egymáshoz.
A P/E mutató a részvény árát viszonyítja az egy részvényre jutó nyereséghez. Ha például 10 dollárért vásárolunk egy részvényt, és a társaság egy részvényre jutó éves nyeresége 2 dollár, akkor a P/E ráta 5 lesz. Ennek reciproka 20%-os nyereséghozamot (earnings yield) jelent. Ez azonban nem azonos a befektető várható éves hozamával, mert a társaság a megtermelt nyereséget visszaforgathatja, az eredmény a későbbiekben változhat, és a részvény piaci értékeltsége is módosulhat. A 30-as P/E ráta ugyanígy mintegy 3,3%-os nyereséghozamnak felel meg, de ebből sem következik közvetlenül a későbbi részvényhozam. Az értékeltségi mutatók összehasonlítására egy részvényszűrő alkalmazás is használható. Az alábbi képen a finviz.com részvényszűrőjét látjuk, ahol a vizsgálat időpontjában az S&P 500 index részvényeit P/E alapján növekvő sorrendbe rendeztük.

A fenti, korábban készített ábrán az S&P 500 részvényei között több alacsony P/E rátájú társaság szerepelt. Az 5-ös P/E például 20%-os nyereséghozamot jelent a felhasznált nyereségadat alapján. A részvény tényleges jövőbeni hozama ettől lényegesen eltérhet.
Sajnos a value-részvények sajátossága, hogy az értékalapon olcsó részvények között ott vannak a zsugorodó piacú, jövő nélküli, csőd felé tartó társaságok is, hiszen a részvénypiaci szereplők mindig a jövőt árazzák, a nyereségadatok pedig a jelent mutatják. Ezt a problémát hívjuk value-trapnek (value csapda), és a következő példán könnyen megértheted, mi a gond. ABC-társaság részvényeinek árfolyama jelenleg 20 dollár, az egy részvényre jutó nyereség 1 dollár, azaz a társaság P/E rátája 20, így nem tekinthető túlságosan olcsónak. Ugyanakkor ABC-társaság termékéről kiderül, hogy rákkeltő, így várhatóan a jövőben óriási visszaesés lesz az értékesítésben, és a társaság kártérítési perek sokaságával néz szembe. A hírre az ABC-társaság részvényeinek ára 5 dollárra esik vissza néhány hét alatt, de a nyereség adatok még nem romlottak le, még nem következett be a jövő, így továbbra is 1 dollár az EPS, azaz a P/E 5 lesz. Tehát a részvény értékalapon olcsó lett, azonban amikor bekövetkezik a jövő, akkor az 1 dolláros EPS végül 10 centre esik vissza, így 5 dolláros árfolyam mellett a P/E már 50 lesz. Ez lenne tehát a value-csapda, amit az értékalapú befektetők több módon ki tudnak küszöbölni. A hagyományos értékalapú stratégiákban elengedhetetlenül szükséges, hogy a társaságokat alaposan megvizsgáljuk, tisztában legyünk a társaság termékeivel, versenytársaival, azaz egy kvalitatív viselkedést valósítunk meg. Ilyen módon fektette be pénzét John Maynard Keynes, Benjamin Graham, Warren Buffett. A kvalitatív vizsgálatok mellett pedig a befektetők diverzifikációt alkalmaznak, azaz nem egyetlen, hanem néhány tucat értékalapú részvénybe fektetik a pénzüket, így csökkentik a nem szisztematikus kockázatot.
A deep value stratégiában nem végzünk kvalitatív vizsgálatokat (nem elemezzük egyesével a cégeket mélyrehatóan), helyette úgy csökkentjük a nem szisztematikus kockázatot, hogy a piac jelentős részét megvásároljuk. Például megvásároljuk az alsó decilist (tizedet), az alsó kvintilist (ötödöt). Ha például az S&P500 részvények ötödét vásároljuk meg, akkor az 500 részvényből a legolcsóbb (P/E alapon) 100-at vesszük meg. Ezzel azonban nem ért véget a történet, mert a stratégia arra épít, hogy a tartott részvények egy részének értékeltsége idővel visszatérhet a korábbi szintekhez. Ez azonban nem minden társaságnál következik be.
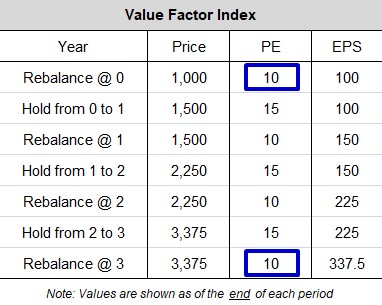
A mean reversion egy széles körben megfigyelhető hatás a pénzügyek területén. A deep value stratégia esetében ez azt jelenti, hogy ha megvásároljuk az értékalapon olcsó részvényeket, akkor a portfólió egyes részvényeinek értékeltsége idővel közeledhet a korábbi vagy piaci átlaghoz. Például a befektetési időszak elején a portfólióban levő részvények átlagos P/E rátája 10, majd a részvények ára átlagosan 50%-ot drágul, az EPS nem változik, így a P/E ráta már 15 lesz. Innentől kezdve már nem olcsó, hanem átlagos árazású részvényekben van a pénzünk. Éppen ezért a deep value stratégiának elengedhetetlen része, hogy minden évben rebalancingot végezzünk, azaz évente újra meg kell nézni a legolcsóbb részvények listáját, és azokat a részvényeket, melyek kikerültek a legolcsóbb részvények listájából, el kell adnunk, és helyettük új részvényeket kell vásárolni. A portfólió újrasúlyozása során nyereséges és veszteséges részvények egyaránt kikerülhetnek a befektetések közül. Ha a fenti módon jártunk volna el az elmúlt évtizedekben, akkor folyamatosan olyan részvényekben tarthattunk a vagyonunkat, melyek több nyereséget termeltek, mint az S&P500 társaság, lásd alábbi képen a kék görbét.

Forrás: Osam.com
Természetesen a fentiek a portfólió hozamában is megmutatkoznak, ugyanis a deep value stratégia évesített hozama 13,34%, szemben az S&P500 index 9,85%-os hozamával. Az alábbi táblázat jól mutatja a folyamatos rebalancing hatását, és az EPS növekedését.
Forrás: Osam.com
Az alábbi grafikonon láthatod a rebalancing hatását a portfólió P/E mutatójára vonatkozóan.
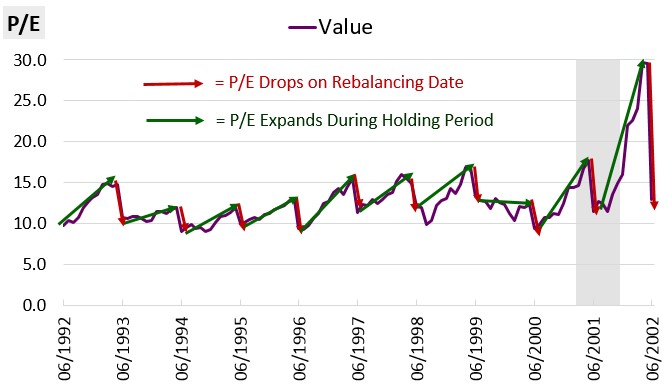
A folyamatos rebalancing azt eredményezi a múltbeli adatokon, hogy a stratégia turnover rátája 38% lesz, azaz évente a teljes vagyon 38%-a újra befektetésre kerül. Ez magasnak tekinthető, így nagyrészt csak a legolcsóbb amerikai brókercégeknél működtethető a stratégia, esetleg value ETF alapok segítségével. Az amerikai részvénypiacon túl azonban kevés bizonyíték áll a deep value stratégiával kapcsolatban a rendelkezésünkre. Szerencsére a Drivers of Deep Value: International Evidence című kutatás az európai és a japán tőzsdéken is foglalkozott a problémával.
Brian Chingono és Nick Schmitz egy korábbi 1964-2017 közötti OSAM kutatás következtetéseiből indult ki, mely szerint:
- A tőzsdei társaságok rendszeresen bekerülnek a value-részvények közé, mivel időnként bizonytalanság alakul ki a társaságok életében. Ez a bizonytalanság alacsony árfolyamban, így alacsony értékeltségben nyilvánul meg.
- Egy évente rebalancingot alkalmazó stratégia lehetőséget nyújthat arra, hogy befektessünk ezekbe a bizonytalan helyzetben levő társaságokba, és a bizonytalanság, nagyobb kockázat jutalma a magasabb hozam.
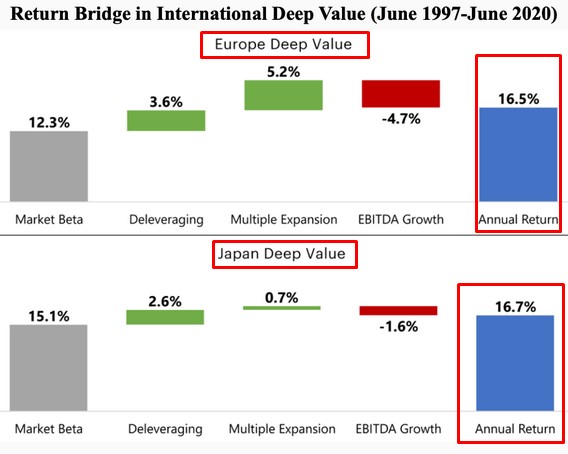
Az európai és japán tőzsdéken végzett vizsgálat ugyanazt a deep value stratégiát alkalmazta, és nem meglepő módon hasonló eredménye lett a vizsgálatnak, azaz a szisztematikusan megvásárolt, értékalapon olcsó részvények felülteljesítenek, lásd alábbi táblázatot.
forrás: Drivers of Deep Value: International Evidence
A táblázat többi oszlopához némi magyarázatot is érdemes hozzáfűzni. A bemutatott deep value stratégia 16,5%-os évesített hozamát a kutatók több tényező hozzájárulására bontották. A piaci kitettséghez kapcsolódó hozamrész a közölt eredményekben 12,3%, az adósságcsökkentéshez kapcsolódó hozzájárulás pedig 3,6 százalékpont volt. Az értékalapon olcsó vállalatok mérlegének javulása tehát fontos szerepet játszhat a teljesítményben. Az eredményhez az értékeltségi szorzók emelkedése, vagyis a multiple expansion is hozzájárulhat. Erre példa, amikor egy részvény P/E rátája 10-ről 15-re nő, majd az újrasúlyozás során a portfólióból kikerül, helyére pedig alacsonyabb értékeltségű társaság kerül. Az ábrán szereplő értékek az adott történelmi visszatesztelésre vonatkoznak.
A deep value stratégiák történelmi eredményei alapján az értékeltségi mutatók szerint legolcsóbb részvények rendszeres kiválasztása hosszabb időszakokon többlethozamot eredményezhetett. A siker azonban távolról sem automatikus. A vállalatok pénzügyi helyzete romolhat, az olcsónak látszó részvények tartósan alulteljesíthetnek, és az újrasúlyozás költségei is csökkenthetik a befektető által elérhető hozamot. A value-spreadről szóló vizsgálatok, köztük egy másik korábbi kutatás, azt is jelzik, hogy az értékeltségi különbség segíthet a kedvezőbb és kedvezőtlenebb időszakok megkülönböztetésében. Ugyanakkor a mutató előrejelző képessége korlátozott. A hosszú távú tartás sem jelent biztos védelmet az elhúzódó alulteljesítéssel szemben. A bemutatott példák és visszatesztelések általános tájékoztatásul szolgálnak, és nem garantálják a hasonló jövőbeni eredményeket.