Ezek a magas/alacsony hozamú időszakok a tőzsdén (Callendar Effect)
Cikkünkben azokat a rendkívüli időpontokat, időszakokat tárgyaljuk meg, melyek alatt a múltban rendkívüli, a szokásosnál nagyobb hozamokat lehetett kimutatni. Megnézzük a különböző naptár-effektusokat, szó lesz arról, hogy milyen napokon, mely hónapokban figyelhetők meg a szokásosnál nagyobb hozamok a tőzsdéken. Témáink:
- A historikus hozamok változékonysága
- Day of the week hatás a tőzsdéken
- Month of the year hatás a tőzsdéken
- Január-effektus a tőzsdéken
- Sell in may and go away
- Mikulás rally
- Karácsony előtti és utáni kitüntetett napok a tőzsdén
- Turn of the month és payday effect hatás
- Fed kamatdöntés előtti 24 óra
- Pre-Holiday-effect, azaz ünnepnap effektus
- Húsvét előtt magasabb az átlaghozam
- Április-effektus
- November-effektus
- Triple Witching, korábban Quadruple Witching
A historikus hozamok változékonysága
Első nekifutásra azt gondolhatnánk, hogy a tőzsdei hozamok egyenletesen keletkeznek, azaz ha több évtizedre visszatekintünk, a hétfői napokon elérhető átlaghozam hasonló lesz, mint a keddi napok átlaga. Ugyanígy az egyes hónapok hozamai között sem feltétlenül várnánk tartós eltérést. A valóságban azonban a hosszabb időszakokra számított átlaghozamok is különbözhetnek. Egy korábbi, ötvenéves amerikai részvénypiaci mintában például március átlaghozama 1,47%, szeptemberé pedig -0,87% volt. Önmagában egy ilyen eltérés még nem bizonyít tartós naptárhatást, mert véletlen ingadozásból is kialakulhat. Az viszont már kutatható kérdés, hogy a különbségek ismétlődnek-e, statisztikailag kimutathatók-e, és fennmaradnak-e a későbbi időszakokban. Az eltérések a hónapok mellett a hét egyes napjain vagy olyan események környezetében is megjelenhetnek, mint a hóforduló és a Fed kamatdöntése.
Az amerikai részvénypiac hosszú távú, osztalékokkal együtt számított éves átlaghozamát gyakran 10% körülire teszik. Az alábbi grafikonon azonban az átlagtól jelentősen eltérő 12 havi hozamokat is megfigyelhetünk. A vizsgálat 1928 januárjától 2024 októberéig tart, és havonta számított, egymást átfedő egyéves időszakokat vesz figyelembe. A 2024. október 30-i záróárral számolva 27,3% volt az S&P 500 index 12 havi hozama. Az 1151 gördülő éves időszak közül 142 alkalommal mérhettünk ennél magasabb hozamot, lásd az alábbi képen. Ha a mintát az 1980-as évektől vizsgáljuk, akkor a korábbi számításban 537 esetből 56 alkalommal volt magasabb a hozam. A 2024 októberében záruló egyéves időszak tehát a korábbi megfigyelések felső 10-15 százalékába tartozott. Fontos azonban, hogy az egymást átfedő időszakok nem független megfigyelések.

forrás: saját szerkesztés
Ha kétéves (24 hónapos) hozamokat vizsgálunk, akkor számos esetben az átlagtól (15,5%) jelentősen eltérő értékeket mérhetünk. A 2024 októberében záruló kétéves időszak halmozott hozama 42,5% volt, melynél 170 esetben volt magasabb részvénypiaci hozam a vizsgált 1139 gördülő időszakban. Az arányok itt is hasonlóak, azaz a legjobban teljesítő korábbi időszakok közé sorolható hozamot látunk.

forrás: saját szerkesztés
A 2024 októberében záruló hároméves (36 hónapos) időszak halmozott hozama 27,3% volt, mely nagyjából a minta közepére (átlag 23,5%, medián 25%) tehető.

forrás: saját szerkesztés
A következő két ábrán a 12 hónapos és 24 hónapos hozamok idősorban követhetők. Az egyes időszakok kiugró hozamai után gyakran alacsonyabb értékeket látunk, de ebből önmagában még nem következik a mean reversion jelenségének statisztikai igazolása. A gördülő hozamok erősen átfednek, ami önmagában is befolyásolja az idősorok alakulását.

forrás: saját szerkesztés
A 36 hónapos hozamok esetében hasonló mozgást látunk, de a 2024 októberében záruló időszak hozama közel esik a történelmi átlaghoz.

forrás: saját szerkesztés
A táblázatban a vizsgált időszakok átlaghozama és a hozamok szórása olvasható le. A 12 hónapnál hosszabb időszakok hozamai nincsenek évesítve, halmozott hozamot mutatnak. A 12, 24 és 36 hónapos periódusok havi léptetésű, egymást átfedő időszakok, ezért az esetszámok sem független megfigyeléseket jelentenek. A táblázatban szereplő 12 havi átlaghozam (7,2%) eltér az amerikai részvénypiacra gyakran idézett, 10% körüli hosszú távú éves hozamtól. Ezt az eltérést nem magyarázza önmagában a gördülő és a naptári éves számítás különbsége. Az összehasonlításhoz azt is tisztázni kell, hogy azonos időszakot és azonos hozamdefiníciót használunk-e, vagyis figyelembe vesszük-e az osztalékokat is.
| Időszak | Átlag | Szórás | Eset |
| 12 hónap | 7,2% | 18,9% | 1151 |
| 24 hónap | 15,5% | 27,4% | 1139 |
| 36 hónap | 23,5% | 33,8% | 1127 |
1) Day of the week hatás a tőzsdéken
A day of the week anomália lényege, hogy a hét egyes napjain eltérőek az átlagos hozamok a tőzsdéken. Ezt a hatást már viszonylag korán, 1962-ben (Osborne) felismerték, de az 1970-1990-es évek között számos más kutató is kimutatta a day of the week hatást. Az ismertebb, kutatók, elemzők közül Lakoishok (1980-ban), French (szintén 1980-ban) és Jaffe professzor (1985) is foglalkozott a témával. A hatás nem csak az amerikai tőzsdeindexeken, hanem a világ számos más tőzsdéjén, tőzsdei indexén megfigyelhető. Ezen felül pedig a részvény opciók, határidős piacok és a kötvények, sőt még a T-bill (éven belüli lejárat amerikai államkötvények) piacán is kimutatható. Megfigyelhető az is, hogy a day of the week hatás erősebb az alacsony kapitalizációjú részvények piacán. A day of the week effect lényege, hogy a hétfői napon mért átlagos hozam általában alacsonyabb, mint más napokon (egyes helyeken ezért weekend-effect néven hivatkoznak rá).
A fenti megfigyelést egy 1980-as kutatás alapján Kenneth French azzal egészítette ki, hogy a hétfői nap átlagos hozama negatív, míg a hét többi napján pozitív átlaghozamok mutathatók ki (French 1953-1977 között vizsgálata a hatást). A későbbi tanulmányok egyébként a hatás csökkenését mutatták ki, azaz csökken a különbség a hétfői gyenge nap és más napok teljesítménye között. Az anomáliára közvetlenül nem lehet kereskedési stratégiát építeni, mert az egyes napok közötti hozamkülönbséget -a legtöbb kereskedési termék esetében- meghaladják a kereskedés költségei. Az alábbi táblázatban láthatod az anomália lényegét, azaz a hétfői nap átlaghozama negatív, az összes többi napon pozitív, a hétfőinél nagyobb átlaghozam mutatható ki. Az alábbi vizsgálat az amerikai részvénypiacon készült 1973-1997 között.
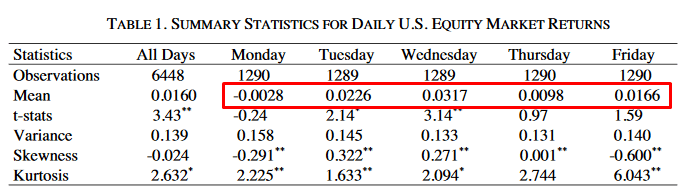
Forrás: The Day of the Week Effect
Összegezve tehát a day of the week effektus lényege, hogy a kereskedési napokon eltérő átlaghozamok mutathatók ki. A weekend effektus pedig a fentihez kapcsolódó megfigyelésre vonatkozik, mely szerint a hétfői napnak a leggyengébb az átlaghozam a tőzsdéken.
2) Month of the year hatás a tőzsdéken
A month of the year hatásra már a bevezetőbe is utaltam. Egy nagyon régen, már az 1942-es években (Wachtel) kimutatott anomáliáról van szó, mely a mai napig megfigyelhető, azaz az év egyes hónapjainak hozamai jelentős eltérést mutatnak. Az alábbi grafikonon Wachtel 1928-1940 közötti vizsgálatai láthatók. Az x tengelyen a hónapok, míg az y tengelyen az időszaki átlagos hozam látható. A vizsgálatból kiderül, hogy a tőzsdén megszerezhető hozamok nem egyenletesen oszlanak el az év egyes hónapjaiban, azaz vannak általában véve gyenge, és erős hónapok a tőzsdéken (jobb minőségű grafikonokon a január effektus alatt beszéljük meg a témát).

forrás: Certain Observations on Seasonal Movements..
3) Január-effektus a tőzsdéken
A month of the year hatáson alapul a széles körben ismert január-hatás is, melyről már korábban beszéltünk, így röviden csak annyit írnék róla, hogy Robert A Haugen és Josef Lakonishok a The incredible January Effect című könyvében számolt be részletesen a január-hatásról, melynek lényege, hogy január hónapban szokatlanul magas átlaghozamok mutathatók ki a tőzsdéken. A január-hatás a múltban, akár 200 éves időtávon is kimutatható, lásd alábbi táblázat.
|
Időpont |
Január hónap |
Többi hónap |
|
1802-2004 |
1,1% |
0,7% |
|
1802-1926 |
0,65% |
0,6% |
|
1927-2004 |
1,81% |
0,87% |
|
1927-1952 |
1,93% |
0,79% |
|
1952-2004 |
1,75% |
0,92% |
|
1952-1986 |
1,53% |
0,91% |
|
1987-2004 |
2,16% |
0,93% |
Forrás: Mark Haug, Mark Hirschey
A fentiekben a tőzsdeindexen mért hozam kapitalizáció szerinti súlyozással került kiszámításra, azonban a január-hatás még jobban kimutatható, ha a tőzsdeindexet egyenlő arányú súlyozással számítjuk, azaz minden társaság egyenlő arányban kerül a kosárba. Ez azt eredményezi, hogy a kisebb társaságok nagyobb részarányban kerülnek a portfólióba. Mivel azt látjuk, hogy ekkor a január-hatás erősödik, így valószínűsíthető, hogy a kisebb kapitalizációjú részvények esetében erősebb a január hatás. Ezt egyébként Mark Haug és Mark Hirschey is megerősíti kutatásaiban. Az alábbi táblázatban tehát már egyenlő arányban súlyozott tőzsdeindexet vizsgálunk.
|
Időpont |
Január hónap |
Többi hónap |
|
1927-2004 |
6,05% |
0,91% |
|
1927-1952 |
5,99% |
1,08% |
|
1952-2004 |
6,07% |
0,82% |
|
1952-1986 |
5,95% |
0,83% |
|
1987-2004 |
6,3% |
0,8% |
Bővebben a témáról: Január effektus, január hatás a tőzsdéken
4) Sell in May and Go Away
A Sell in May and Go Away egy évszázados tőzsdei bölcsesség, amely a tőzsdék szezonális teljesítménykülönbségére hívja fel a figyelmet. A hagyományos mondás második fele, az „and come on back on St. Leger's Day” egy szeptemberi angol lóverseny időpontjára utal. A modern tőzsdei vizsgálatok azonban jellemzően a novembertől áprilisig tartó erősebb, valamint a májustól októberig tartó gyengébb félévet hasonlítják össze. A Zhang és Jacobsen (2021) által feldolgozott nemzetközi historikus adatokban is ez a különbség figyelhető meg. Az alábbi grafikon az amerikai részvénypiac havi átlaghozamait mutatja, amelyek szintén segítenek megérteni a mondás hátterét.

Az alábbi grafikonon az amerikai részvénypiac átlagos havi hozamai olvashatók le 1928-2020 közötti időszakban. Az átlaghozam feletti százalék azt jelzi, hogy az esetek mekkora részében történt emelkedés abban a hónapban. Például január hónap átlagos hozama 1,23%, és az esetek 62,4 százalékban emelkedés volt január hónapban a tőzsdéken.
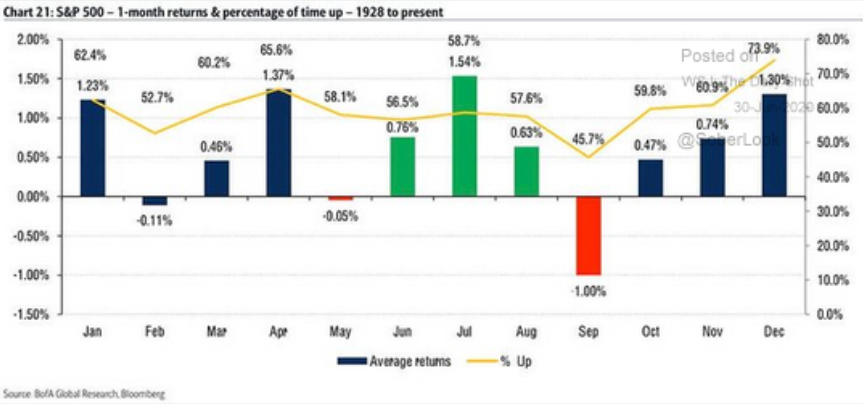
Bővebben: Mi igaz a "Sell in May and Go Away" mondásból?
5) Mikulás rally
A novemberi és decemberi hónapok történelmileg viszonylag magas átlaghozama gyakran előkerül az év végi tőzsdei elemzésekben. A Mikulás-rally (Santa Claus Rally) azonban ennél szűkebb időszakot jelent. A Stock Trader's Almanac meghatározása szerint december utolsó öt és január első két kereskedési napjára vonatkozik. A jelenséget Yale Hirsch tette ismertté. A pozitív történelmi átlaghozam természetesen nem jelenti azt, hogy minden év végén emelkedik a piac. Az alábbi képen az amerikai részvénypiac teljes decemberi teljesítménye látható az 1950-es évektől. Ez a grafikon a decemberi szezonalitást szemlélteti, de önmagában nem a hét kereskedési napos Mikulás-rallyt méri. Több olyan év is volt, amikor a decemberi hozam negatív lett. Bővebben: Érdemes részvényt vásárolni a Mikulás-rally miatt?

6) Karácsony előtti és utáni kitüntetett napok a tőzsdén
Decemberben nem csak a mikulás rallyhoz köthetők szokatlan hozamok, hanem karácsony közeledtével és karácsony után is az átlagosnál magasabb átlaghozamot tapasztalhatunk. Az alábbi grafikonon a CXO Advisory által készített 69 évre visszatekintő (1950-2018) vizsgálat eredményét láthatod az amerikai tőzsdén. A C jelzi a karácsony napját, a C-1, C-2 stb.. jelölés pedig a karácsony előtti kereskedési napokat (1-5 nap). Értelemszerűen a C+1 a karácsony utáni első kereskedési napot szemlélteti a grafikonon. A piros vízszintes vonal mutatja egy átlagos nap hozamát az az amerikai részvénypiacon (ez egyébként 0,03%). Az egyes oszlopok pedig azt mutatják, hogy az átlagos napi hozamhoz képest sokkal nagyobb hozamok mutathatók ki ezeken a napokon. Akár az átlag tízszerese is megfigyelhető a karácsonyt követő első kereskedési napon (1950-2018 között, narancssárga oszlop, C+1).

Kép forrása: CXO Advisory
7) Turn of the month és payday effect
A turn of the month effektus lényege, hogy a hó végén és a következő hónap elején szokatlanul nagy hozamokat lehet kimutatni. Josef Lakonishok és Seymour Smidt már 1988-ban felfigyelt erre a tőzsdei ellentmondásra, amikor a Dow Jones tőzsdeindexet vizsgálták. Azt figyelték meg ugyanis, hogy 1897-1986 között (1988-as tanulmány) a hó utolsó napján és a következő hónap első három kereskedési napján szokatlanul magasak a hozamok a Dow Jones Industrial Average (DJIA) tőzsdeindexen. Számításuk szerint a visszatesztelt 90 éves periódusban átlagosan ezen a négy napon 0,473% többlethozam képződött, míg a hónap többi napján összesen csak 0,349%-os többlethozam mutatható ki. Hasonlóan tehát a január effektushoz (január hónap átlaghozamai magasabbak), vagy a sell in may and go away (szintén bizonyos hónapok átlaghozamai) stratégiákhoz nem csak hónapokra, hanem a hónapok belül bizonyos napokon is megfigyelhető, hogy a tőzsdék jobb teljesítményt nyújtanak. A Dow Jones indexen végzett vizsgálatok korlátja, hogy az index viszonylag kevés részvényt tartalmaz, és nem fedi le a teljes amerikai részvénypiacot. Azonban más kutatók is végeztek vizsgálatokat, és már nem csak a Dow Jones indexre, hanem a CRSP adatbázisát felhasználva az amerikai részvénypiac széles körét lefedő tőzsdeindexeken. Egy 2006-os vizsgálat (Equity Returns at the Turn of the Month) hasonló eredményeket tudott kimutatni, sőt külön megvizsgálták az anomália felfedezése óta eltelt időszakot (1987-2005), és ebben az időszakban is kimutatták a többlethozamot.
|
|
Kapitalizáció súlyozás |
Egyenlő súlyozás |
|
4 nap átlaghozama |
0,14% |
0,24% |
|
maradék 16 nap átlag hozama |
-0,01% |
0,04% |
A fentiek tulajdonképpen azt mutatják, hogy a többlethozam (állampapír hozamok feletti hozam) nagy része a turn of the month négy napján (hónap utolsó és következő hónap 3 napja) keletkezik. A maradék 16 nap (egy hónapban 20 kereskedési nap van) átlaghozama töredéke ennek a négy napnak. Az alábbi képen 1926-1986 (CRSP adatbázis részvényein) között látható az átlagos napi hozam a hónap egyes napjain. 1-es számmal a hó első napja, -1-es számmal az előző hó utolsó napja lett jelölve. Egyértelműen azonosítható, hogy a hónap utolsó és az első három napján nagyobb átlaghozamok figyelhetők meg.

forrás: Equity Returns at the Turn of the Month
Itt pedig már az 1987-2005 közötti időszakot látod, és ugyanazt a következtetést vonhatjuk le.

forrás: Equity Returns at the Turn of the Month
Nehéz magyarázatot találni a fentiekre, mindenesetre az is megfigyelhető, hogy kisebb kapitalizációjú, alacsony árfolyamú részvények, illetve ezekből felépülő tőzsdeindexek esetében erősebb a hatás, de nagy kapitalizációjú részvényeket tartalmazó tőzsdeindexeken is megfigyelhető. Gyakorlatilag 30 különböző piacon kimutatható valamilyen szinten a turn of the month hatás.
A történelmi eredmények mai érvényességét ugyanakkor óvatosan kell kezelni. A The disappearing turn-of-month effect című, 2025-ben megjelent tanulmány szerint az anomália 2001 után már nem volt statisztikailag szignifikáns a vizsgált adatokban. A szerzők eredményei alapján a kereskedési költségek csökkenése és a likviditás javulása hozzájárulhatott a korábbi hozamkülönbség eltűnéséhez. A régi átlagok ezért nem tekinthetők automatikusan ma is működő kereskedési jelzésnek.
Egyik lehetséges magyarázat a kockázatalapú megközelítésből ered, mely szintén széles körben elfogadott a kutatók körében, azaz magasabb kockázat magasabb hozamot eredményez, azaz ezeken a napokon nagyobb a kockázat a tőzsdéken, és ez eredményezi a magasabb hozamot. A kockázatalapú megközelítéssel az a gond, hogy nem mindig ad tökéletes magyarázatot a piaci szereplők viselkedésére, ahogy például a beta tényező esetén is ez a helyzet, de a turn of the month esetében is ez a helyzet, azaz ezeken a napokon nem nagyobb a kockázat, lásd alábbi képen az átlagos volatilitást.

forrás: Equity Returns at the Turn of the Month
Felmerül még az okok közt a befektetési alapok, nyugdíjalapok szerepe, azaz a nyugdíjalapok ebben az időszakban fektetik be a beérkező új pénzeket, és ez okozza a magasabb átlaghozamot. Az alábbi grafikon szürke oszlopa mutatja a befektetési alapokhoz beáramló és kiáramló pénz különbségét. A folytonos és szaggatott vonalak pedig az adott napi átlaghozamot mutatják attól függően, hogyan súlyozzuk a tőzsdeindexet. Látható, hogy a turn of the month 4 napja alatt, a harmadik napon (következő hónap második napján) jelentős pénzbeáramlás tapasztalható a befektetési alapok körében (1998-2005 közötti vizsgálat, 1694 befektetési alapra kiterjedően).

forrás: Equity Returns at the Turn of the Month
A többi 3 napon azonban nincs jelentős tőkebeáramlás a befektetési alapokhoz, így ez a lehetséges ok sem ad tökéletes magyarázatot. A régebbi mintákon végzett kutatásokban a turn of the month hatás:
- nemcsak a small cap és centes részvényekre
- nemcsak az alacsony árazású részvényekre
- nemcsak az amerikai részvénypiacon tapasztalható
Az akkori adatok alapján az alábbi tényezők önmagukban nem adtak teljes magyarázatot a jelenségre:
- nem magyarázható a megnövekedett kockázattal, volatilitással,
- nem magyarázható azzal, hogy nagyobb, vagy alacsonyabb a forgalom ebben az időszakban,
- és nem magyarázható a befektetési alapok tevékenységével sem.
Payday effektusra épülő tőzsdeindex stratégiák
A payday effektus a turn of the month hatás egyik lehetséges magyarázatához kapcsolódik. Az amerikai munkavállalók egy része havonta kétszer, mások kéthetente vagy havonta kapnak fizetést, a nyugdíjcélú megtakarítások befizetése pedig ezekhez az időpontokhoz igazodhat. Az ilyen befizetések jelentősége nagy, hiszen az Investment Company Institute adatai szerint 2026. június 30-án az amerikai 401(k) nyugdíj-megtakarítási programokban 10,8 billió dollárnyi vagyon volt. Ennek nem az egésze részvénybefektetés, a rendszeres befizetések azonban hatással lehetnek a befektetési alapok pénzáramlására és az értékpapírok iránti keresletre.
A havonta kétszeri bérfizetésnél jellemzően a hónap közepén és végén érkezik a fizetés, ezért a hónap közepe körül is kialakulhat nagyobb részvénykereslet. Aixin Ma és William R. Pratt Payday Anomaly című munkájában az egyes naptári napok tőzsdei átlaghozamait vizsgálta. Az alábbi táblázatban látható, hogy a hónap első és második napján volt a legnagyobb az átlaghozam. Ez egybevág a turn of the month effektussal. A hónap 16. napján mért hozam a harmadik legnagyobb volt a vizsgált mintában, ami összefügghet a havonta kétszeri fizetéssel. A kutatók szerint ugyanakkor a kéthetenkénti fizetési rendre való átállás gyengítheti a hónap közepére koncentrálódó hatást.

8) Fed kamatdöntés előtti 24 óra
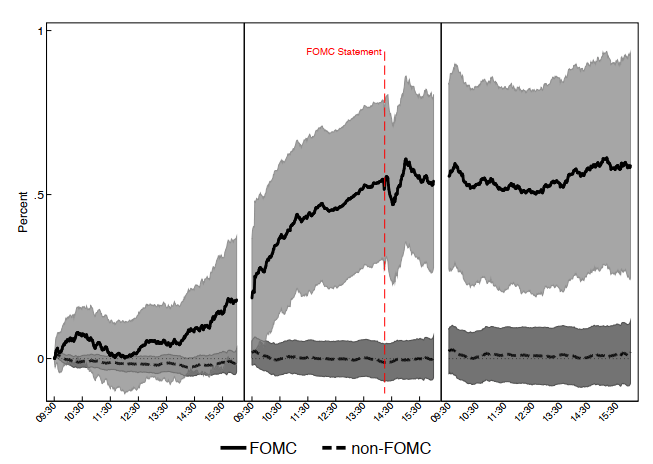
Az angolul Pre-FOMC Announcement Drift megnevezésű jelenség azt jelenti, hogy a Fed kamatdöntéseit megelőző 24 órában a történelmi adatok szerint az átlagos napi hozamot meghaladó hozamot lehetett kimutatni a részvénypiacon. Az alábbi grafikon David O. Lucca és Emanuel Moench tanulmányából származik. A kamatdöntés körüli három kereskedési nap átlagos hozamának alakulását láthatod. A függőleges piros szaggatott vonal a második napon a döntés bejelentésének időpontját jelzi. A folytonos vonal az 1994 és 2011 közötti döntések környezetében mért átlaghozam alakulását mutatja, a szürke sáv pedig a becsült átlag körüli 95%-os konfidenciasávot jelöli. A konfidenciasáv nem azt jelenti, hogy az egyedi árfolyammozgások 95%-a ezen belül maradt. Az összehasonlítást a szaggatott görbe szemlélteti, amely egy átlagos, kamatdöntéstől független időszak hozamát mutatja. A témát itt beszéltük meg részletesen.
A korábbi eredményeket később újra megvizsgálták. Kurov, Wolfe és Gilbert (2021) 2019 végéig bővítette a mintát, és azt találta, hogy a Fed-bejelentések előtti többlethozam 2015 után lényegében eltűnt. Egy 2026-os, nemzetközi részvénypiacokat is vizsgáló tanulmány a 2011 utáni időszakban szintén a korábbi hatás jelentős gyengülését mutatta ki. A jelenség ezért érdekes történelmi anomália, de az eredeti, 1994-2011 közötti mintán mért hozamkülönbséget nem indokolt változatlanul a jelenlegi piacra vetíteni.
9) Pre-Holiday-effect, azaz ünnepnap effektus
A pre-holiday effektus lényege, hogy ünnepnapok előtti kereskedési napon az átlagostól eltérő, magasabb átlaghozam tapasztalható a tőzsdéken. Egy széles körben megfigyelhető anomáliáról van szó, mely nem csak az amerikai tőzsdéken mutatható ki. Egyes tőzsdéken, időszakokban akár tízszer nagyobb átlagos hozamot is tapasztalhatunk egy átlagos naphoz képest. A holliday effektus egyik lehetséges magyarázata, hogy az ünnepnapok előtt optimisták a befektetők, és így bátrabban vásárolnak részvényeket. Illetve más források úgy magyarázzák a jelenséget, hogy a kockázatosabb short ügyleteket lezárják a befektetők az ünnepnap előtt. A short pozíciók vételi megbízással záródnak, azaz ez okozza a nagyobb átlaghozamot a tőzsdéken. Visszatesztelésekben jellemzően a következő napokat vizsgálják az elemzők: New Year’s Day, Martin Luther King Jr. Day, President’s Day, Good Friday, Memorial Day, Independence Day, Labor Day, Election Day, Thanksgiving Day, Christmas Day.
Ezenfelül az ünnepnapok utáni időszakban is szokatlan piaci folyamatokat figyelhetünk meg. A következő táblázatban pedig az 1993-2017 közötti időszakon alapuló kutatás eredményeit láthatod. Andrey Kudryavtsen által készített visszatesztelések azért is különlegesek, mert a piac irányultságát is figyelembe veszik. Köztudott, és korábbi visszatesztelések is megerősítik, hogy ha a részvények piacán nagy árfolyam-emelkedés következik be, akkor ezt egy nem jelentős korrekció, negatív ármozgás követi. Ennek oka, hogy az amerikai részvénypiacon alapvetően emelkedő trendben mozognak az árak, kisebb nagyobb megszakításoktól eltekintve (utóbbi 100 évben 20 alkalommal volt recesszió). A fentiekkel szemben, ha a részvénypiacon nagyobb áresés következik be, akkor számos esetben tapasztalhatunk fordulatot, árfolyam emelkedést, azaz a piac nem ugyanúgy viselkedik. Az alábbi táblázatban azt az esetet látod, amikor a részvény ára emelkedik. A „Regular” oszlop mutatja azt az esetet, amikor egy meghatározott mértékű árfolyam-emelkedés után egy átlagos napon visszaesik az árfolyam. Ez átlagosan 0,14%-os visszaesést jelent az első, 0,12%-os visszaesést a második napon. Ezzel szemben, ha ünnepnap időszakában történik az árfolyam emelkedés, akkor az átlagosan tapasztalt visszaesés helyett tovább emelkedik az árfolyam, átlagosan 0,85%-ot.

Ha viszont a részvények ára esik, akkor általában árfolyam-emelkedés következik (Regular oszlop) 0,19-0,45% közötti. Viszont ünnepnapokat követően ezt a hatást nem lehet kimutatni, azaz negatív átlaghozamokat tapasztalunk, tovább esik a piac.

Kudryavtsen szerint egyébként működőképes lehet egy olyan stratégia, mely long pozíciót nyit azokon a részvényeken, melyekben nagy áremelkedés volt az ünnepnap előtt, és a kitettséget fedezzük úgy, hogy shortoljuk az eső részvényeket. Ahogy a fenti táblázatokból is látható az 1-20 nap közötti átlaghozamok mindkét irány esetében pozitívak, de a teljes képhez hozzátartozik, hogy ez a stratégia csak akkor működne, ha a kereskedésnek nem lennének költségei.
10) Húsvét előtt magasabb az átlaghozam
Az ünnepnap-hatáshoz kapcsolódóan a húsvét előtti időszakban is magasabb átlaghozam figyelhető meg az amerikai részvénypiacon. Ahogy ez az alábbi grafikonon látható, 1950-2023 közötti időszakon a Nagypéntek előtti napon (GF-1) magasabb az átlaghozam, mely kb. 0,4 százalék, szemben egy átlagos nap 0,03 százalékos hozamával. A grafikonon az adatok egyszeres szórása is látható (összes eset 66 százaléka), mely szintén arra utal, hogy a mintán belül van némi hozamemelkedés. Ugyanakkor a vizsgálat erősen korlátozott értékű, a szokásos okok miatt. Bár hosszú távú elemzést látunk (1950-2023), de ennek ellenére mindössze 73 húsvét előtti nap átlagát összesíthetjük.

Forrás: CXO
11) Április-effektus
Az április-effektus lényege, hogy a befektetőknek (Egyesült Államokban) január 1. és április 15. közötti időszak áll rendelkezésre, hogy az előző évi árfolyamnyereség utáni adót bevallják és befizessék. Az amerikai adótörvények részét képezi az is, hogy az IRA számlára történő befizetéssel, befektetéssel adókedvezmények érhetők el, és arra vonatkozóan is vannak adatok, hogy az adófizetők nagyobb csoportja (összes adóbevallás 22 százaléka) az április 15-ei határidő előtti két hétben készíti el bevallását. Ezek az összefüggések arra utalnak, hogy a fenti időszakban nagyobb befektetési tőke érkezik a részvénypiacra, melynek a hozamokban is kimutatható hatása kell, hogy legyen.
Jalbert (2024) szerint nemcsak az amerikai részvénypiacon, hanem nemzetközi tőzsdéken is megfigyelhető, hogy az április 15-ei határidő előtti 10 és a határidőt követő 5 kereskedési napban magasabb napi átlaghozamok alakulnak ki a tőzsdéken. Az alábbi táblázatban 1976-tól kezdődően, az Event Window sorban találjuk a fenti 15 napos időszak napi átlaghozamát, a Full Sample alatt a teljes időszaki napi átlaghozama látható. A vizsgálat több amerikai tőzsdeindexen (DJIA, SPX, DJT, DJU, Nasdaq) és nemzetközi tőzsdéken (DAX, Nikkei, HIS, CAC) kimutatta, hogy az április 15. előtti 10 és utáni 5 kereskedési nap átlaghozama magasabb, mely vélhetően az adóbevallások határidejével kapcsolatos pénzáramlással függ össze.

forrás: Jalbert (2024)
Összegezve tehát azt láthatjuk, hogy a naptárhatáshoz kapcsolódó tőzsdei anomáliák széles körben megfigyelhetők, de a legtöbbjük nem mutatható ki folyamatosan. A Testing the Significance of Calender Effects című tanulmányban 25 ország tőzsdeindexét tesztelték vissza elemzők. A tanulmányban részletezett kutatás után megállapítható, hogy a fenti naptárhatások a kis és közepes kapitalizációjú részvények piacán a legerősebb. Ezenkívül azt is megfigyelték a kutatók, hogy a különféle naptárhatásokhoz köthető anomáliák legerősebben az 1980-1990-es években voltak jelen a tőzsdéken, és a korábban kimutatott hatások nagy része már nem figyelhető meg, mely alól csak a kis kapitalizációval rendelkező társaságok piaca a kivétel.
12) November-effektus
A november-effektus lényege, hogy november első hét napjában (november 1-8 között) az átlaghozamok magasabbak, mint az év többi napján. A halloween stratégiához kapcsolódva (lásd Sell in may..) már évtizedekkel korábban felfedezték a november-effektust, melynek létezését Bhabra és szerzőtársai (1999) a hagyományos befektetési alapok adóoptimalizálása miatt portfólióátalakítással magyarázta. Későbbi vizsgálatok (Johnston és Paul 2005) is megerősítik, hogy a hatás létezik, és a befektetési alapok ügyletkötéseinek bizonyos fokig szerepe van a jelenség kialakulásában. A témával kapcsolatos legújabb vizsgálatban Dumitriu és Stefanescu (2024) az Egyesült Államok és az Egyesült Királyság részvénypiacán tanulmányozta a jelenséget 1995 január és 2023 december között.
Az alábbi táblázat az 1995-2006 közötti időszakot mutatja, és mind a négy amerikai tőzsdeindex esetében abnormális hozam mutatható ki a november 1-8 közötti időszakon. Ez azt jelenti, hogy a historikus átlagos napi hozamhoz képest ezen időszakban magasabbak a hozamok.

Forrás: Dumitriu és Stefanescu (2024)
Ugyanakkor 2007-2014 közötti időszakon egyik tőzsdeindex esetében sem mutathatunk ki abnormális hozamot.

Forrás: Dumitriu és Stefanescu (2024)
Majd a 2015-2023 közötti időszakon ismét abnormális hozam mérhető ezen időszakon, lásd alábbi táblázatot,

Forrás: Dumitriu és Stefanescu (2024)
A szerzők, egy másik munkájukban ugyanezt a vizsgálatot a londoni tőzsde indexein (FTSE 100, FTSE350, FTSE SmallCap, Ftse All-share) is elvégezték, és ugyanarra az eredményre jutottak, azaz 1998-2006 közötti időszakon abnormális hozam mutatható ki (lásd alábbi táblát), de 2007-2016 között nem mutatható ki az abnormális hozam, majd a 2016-2024 júniusa közötti időszakban ismét megfigyelhető.

Forrás: Dumitriu és Stefanescu (2024)
A fenti jelenséget azzal magyarázzák a szerzők, hogy a 2007-2016 közötti időszak lényegesen turbulensebb (2008-as gazdasági válság) és bár az azt követő időszak is turbulensnek tekinthető (Covid, orosz-ukrán háború, inflációs sokk), de a befektetői hangulat nem volt annyira pesszimista, mint a 2007-2016 közötti időszakon.
13) Triple Witching, korábban Quadruple Witching
A Triple Witching, azaz hármas boszorkányság kifejezés arra utal, hogy egy időben járnak le a részvényopciók, a részvényindex-opciók és a határidős indextermékek. A lejáratokhoz sok pozíciózárás, új pozíció nyitása és átkötés kapcsolódhat, ezért ezeken a napokon a részvénypiaci kereskedési aktivitás is megnőhet. Korábban Quadruple Witching, azaz négyszeres boszorkányság volt az elterjedt elnevezés, amikor az egyedi részvényhatáridős ügyletek lejárata is ugyanarra a napra esett. Az Egyesült Államokban azonban az ilyen termékek egyetlen tőzsdéje, a OneChicago 2020 szeptemberében megszüntette működését, így az amerikai piacra ma inkább a Triple Witching elnevezés illik. A három termékkör egybeeső negyedéves lejáratai a következő hónapokban következnek be:
- március hónap harmadik péntekén
- június hónap harmadik péntekén
- Szeptember hónap harmadik péntekén
- December hónap harmadik péntekén
Korábban ezekre a napokra a Quadruple Witching elnevezést használták, és sok történelmi tanulmányban ma is így szerepelnek. A lejárati napok hatásának egyik látványos mutatója a részvénypiaci forgalom. Az alábbi képen az S&P 500 index forgalmi adatai láthatók, amelyeken a vizsgált időszak két nagy forgalmú lejárati napja is azonosítható. A lejáratok körüli nagyobb forgalom azonban önmagában nem bizonyítja, hogy az átlaghozam is tartósan eltér a többi napétól.

A witching days azonban nemcsak az emelkedett volatilitásról szól, hanem számos vizsgálat negatív hozamokról, negatív abnormális hozamokról számol be a witching időszakában. Többek között Pope és Yadav (1992) az Egyesült Királyság részvénypiacán mutatott ki megnövekedett volatilitást, és negatív abnormális hozamot. Hsieh (2009) árfordulós hatásokat mutatott ki az ausztrál és a tajvani tőzsdén. Vipul 2005 szintén negatív hozamokat mutatott ki a witching napokat megelőzően, de a következő napon fordulós hatás figyelhető meg. Több vizsgálatról tudunk, melyek egyébként nem tudták kimutatni az események hozamokra gyakorolt hatását. A témában készült utolsó vizsgálatok egyike a Dow Jones, az SP500 és a Nasdaq tőzsdeindexeken vizsgálta a hatást 2000-2021 közötti időszakon. Az alábbi grafikonon a Dow Jones indexen piros hasábok jelölik a witching időszak átlaghozamait, kékkel egy átlagos nap, hét átlaghozama látható. A d(0) a witching napot, azaz a felsorolt négy pénteki napon mért hozamok átlagát mutatja. Jól látható, hogy az átlagos naphoz képest alacsonyabb a hozam, negatív abnormális hozam mutatható ki. A d(-1) jelöli a witching előtti csütörtöki, a d(+1) a witching utáni hétfői napot. A w(0) a witching hete, a w(-1) az ezt megelőző, a w(+1) a következő hetet jelöli. A fentiekből az derül ki, hogy az érintett pénteki napon alacsonyabb az átlaghozam, majd a következő napon (d+1) fordulós hatás érvényesül, illetve az eseményt követő héten (w+1) szintén alacsonyabb átlaghozam mutatható ki.

forrás: Caporale, Palstun (2021)
A következő grafikon azt mutatja, hogy az előző adatokat figyelembe véve ügyletet kötünk, akkor milyen találati arányunk lesz, jobb értéktengelyen az ügyletkötés eredménye követhető.

forrás: Caporale, Palstun (2021)
Az egyetlen probléma a fentiekkel, hogy a statisztikai tesztek nem erősítik meg az eredményeket, azaz akár a véletlen hatására is kialakulhatott a fenti különbség. Az ANOVA teszt egyedül a d(0) nap hozamára ad statisztikailag szignifikáns eredményt (p=0,03), de a Mann-Whitney teszt már statisztikailag inszignifikáns a d(0) napon (p=0,05), de a w(+1) héten statisztikailag szignifikáns (p=0,01). A következő grafikon már az S&P500 indexet mutatja. Hasonló eseményeket figyelhetünk, meg azaz d(0) negatív, w(+1) negatív abnormális hozama.

forrás: Caporale, Palstun (2021)
Az S&P500 indexen az ANOVA teszt a d(0) napra ad statisztikailag szignifikáns (p=0,02) eredményt, és ezt a Mann-Whitney is megerősíti (p=0,02), ahogy a w(+1) hét is statisztikailag szignifikáns. A következő grafikon a Nasdaq tőzsdeindexen mutatja az eseményeket, az átlaghozamok alakulását. Az ANOVA d(0) napon statisztikailag szignifikáns eredményt mutat, amit a Mann-Whitney teszt is megerősíti.

forrás: Caporale, Palstun (2021)
A fentiek tehát azt mutatják, hogy a witching napján (d(0)) az átlaghozam alacsonyabb, és ez statisztikailag szignifikánsan (ANOVA és Mann-Whitney) elkülöníthető egy átlagos kereskedési naptól. A negatív átlag nem feltétlenül jelenti azt, hogy minden alkalommal esik a részvénypiac ezeken a napokon. Ez a találati arányt mutató grafikonon is megfigyelhető. Emellett van némi bizonyíték arra, hogy a witching napját követő (w(+1)) héten is alacsonyabbak a hozamok, mint egy átlagos héten, de itt nem minden esetben kaptunk statisztikailag szignifikáns eredményt.