
Saját részvény visszavásárlás: Mire utal? Mit jelezhet?
A tőzsdei társaságok életében gyakran sor kerül saját részvény-visszavásárlási programra, ezért a folyamatot, annak hatásait és lehetséges okait érdemes minden részvénykereskedőnek és befektetőnek megismernie. Megbeszéljük, hogyan működik a részvény-visszavásárlás, miért dönthet mellette egy vállalat, és milyen hatással lehet a részvények számára, az egy részvényre jutó nyereségre és végső soron az árfolyamra. Arra is kitérünk, hogy önmagában egy buyback bejelentése miért nem feltétlenül jó hír. Sok múlik azon, milyen áron vásárol a vállalat, miből finanszírozza a programot, és milyen beruházási lehetőségekről mond le közben. A cikk második felében a témával kapcsolatos kutatások eredményeit tekintjük át. Témáink:
- Mit jelent a saját részvény-visszavásárlás?
- Saját részvény-visszavásárlás okai, következtetések
- Saját részvény-visszavásárlás rövid távú hatásai
- Saját részvény-visszavásárlás szabályai Európában, az USA-ban és az Egyesült Királyságban
- Mit jelent a „net issues” anomália?
- Saját részvény-visszavásárlások vizsgálata 1985-2014 között
- Osztalék kifizetése vagy saját részvény-visszavásárlás?
- Mi az oka annak, hogy visszavásárolja a társaság a részvényeket?
- A saját részvény-visszavásárlással manipulálják a befektetőket? (2023)
- Recesszióban erősebb a rövid távú reakció, de gyengébb lehet a hosszú távú teljesítmény (2024)
- Saját részvény-visszavásárlások hatása az Egyesült Királyságban (2025)
Mit jelent a saját részvény-visszavásárlás?
A saját részvény-visszavásárlás az a folyamat, amelynek során egy tőzsdei társaság visszavásárolja korábban kibocsátott részvényeinek egy részét. A külföldi részvénypiacokon ennek több formája létezik, de befektetőként két megoldással találkozhatunk gyakran:
- Részvény-visszavásárlási ajánlat (Tender Offer). A társaság ajánlatot tesz meghatározott számú részvény visszavásárlására előre meghatározott áron. Az ajánlati ár gyakran meghaladja az aktuális piaci árat. Ez ritkább forma.
- Saját részvény-visszavásárlás a tőzsdén (Open-Market Share Repurchases, OMSRs). Ebben az esetben a társaság a tőzsdei kereskedés során vásárolja vissza saját részvényeit. Ez az egyik leggyakrabban alkalmazott megoldás.
Ha egy társaság saját részvény-visszavásárlásba kezd, érdemes megvizsgálni a döntés mögötti okokat is. Önmagában ugyanis a buyback nem tekinthető automatikusan pozitív vagy negatív eseménynek. Az egyik gyakori magyarázat szerint a vezetőség úgy ítéli meg, hogy a részvény aktuális piaci ára alacsonyabb a vállalat belső értékénél. Ebben az esetben a visszavásárlás jó tőkeallokációs döntés lehet.
Megfigyelhető azonban, hogy a vállalatok nem kizárólag akkor vásárolják saját részvényeiket, amikor azok olcsók. A buybackek volumene több történelmi időszakban magas volt erős részvénypiaci emelkedések és magas értékeltségek mellett is. Emiatt a visszavásárlás puszta ténye kevés ahhoz, hogy arra következtessünk, a vezetőség alulértékeltnek tartja a részvényt.
Gyakori ok az is, hogy a társaság jelentős szabad cash flow-val rendelkezik, miközben kevés megfelelő megtérülést kínáló beruházási lehetőséget talál. Ilyen helyzetben a saját részvények visszavásárlása jobb döntés lehet annál, mintha a vállalat gyenge megtérülésű beruházásokra költené a rendelkezésére álló tőkét.
A finanszírozás módját szintén érdemes megvizsgálni. Ha a társaság jelentős új adósság felvételével finanszírozza a visszavásárlást, növekedhet a pénzügyi kockázat és a későbbi kamatteher. Problémát jelenthet az is, ha a buyback miatt kevesebb forrás marad olyan beruházásokra, amelyek hosszabb távon növelhetnék a vállalat profitját.
Tegyük a fentiekhez hozzá, hogy a visszavásárlás értékteremtő képessége nagyban függ a fizetett ártól. Ha egy vállalat saját részvényeit a becsült belső érték alatt vásárolja vissza, az kedvező lehet a megmaradó részvényesek számára. Ha viszont jelentősen túlértékelt részvényeket vásárol nagy mennyiségben, a vállalat tőkét használ fel drága részvények megszerzésére. Ilyen helyzetben a buyback akár ronthatja is a megmaradó részvényesek helyzetét.
Saját részvény-visszavásárlás rövid távú hatásai
A saját részvény-visszavásárlás egyik legegyszerűbben megfigyelhető következménye a kibocsátott részvények számának csökkenése. Ha a társaság nyeresége változatlan marad, miközben kevesebb részvény van forgalomban, az egy részvényre jutó nyereség, azaz az EPS emelkedik.
Nézzünk erre egy egyszerű példát. Tegyük fel, hogy egy társaságnak 1.000.000 darab részvénye van, és 2.000.000 dollár adózás utáni nyereséget termel. Az EPS ebben az esetben 2 dollár. Ha a társaság részvényeinek 5 százalékát visszavásárolja, akkor 950.000 részvény marad. Változatlan 2.000.000 dolláros profit mellett az EPS körülbelül 2,1 dollárra emelkedik.
Fontos azonban, hogy ebből önmagában nem keletkezik gazdasági érték. A vállalat ugyanis pénzt használ fel a részvények visszavásárlására. Az EPS mechanikusan emelkedhet attól, hogy kevesebb részvény között oszlik meg ugyanaz a nyereség, de ebből még nem következik automatikusan, hogy a vállalat vagy egy részvény belső értéke ugyanilyen mértékben nőtt.
Ugyanez igaz a P/E mutatóra is. Változatlan árfolyam mellett a magasabb EPS matematikailag alacsonyabb P/E értéket eredményezne. A részvény árfolyama azonban közben változhat, és maga a visszavásárlás is befolyásolhatja az árat. Emiatt a buyback értékét nem érdemes pusztán az EPS vagy a P/E változásából megítélni.
Rövid távon ugyanakkor több csatornán keresztül is kialakulhat pozitív árfolyamreakció. A bejelentés információt közvetíthet a vezetőség várakozásairól, a tényleges visszavásárlás pedig további keresletet jelenthet a részvény piacán. A befektetők emellett pozitív jelzésként értelmezhetik, ha a vezetőség szerint a saját részvények megvásárlása vonzó felhasználása a vállalat tőkéjének.
Az Egyesült Államokban fontos szerepet játszik a SEC 1982-ben elfogadott Rule 10b-18 szabálya. Ezt gyakran úgy mutatják be, mintha 1982 előtt a részvény-visszavásárlás tiltott lett volna, majd a szabály legalizálta volna. A helyzet ennél összetettebb. A Rule 10b-18 egy úgynevezett safe harbor keretet hozott létre. Ha a társaság a meghatározott feltételek szerint hajtja végre a piaci visszavásárlásokat, csökkentheti annak kockázatát, hogy a tranzakciókat piaci manipulációként értékeljék.
Jó vagy rossz a saját részvény-visszavásárlás?
Ahogy fentebb beszéltünk róla, erre nincs általánosan érvényes válasz. Sok múlik azon, milyen áron történik a visszavásárlás, milyen pénzügyi helyzetben van a vállalat, miből finanszírozza a programot, és milyen alternatív beruházási lehetőségei vannak.
A befektető számára ezért önmagában a bejelentett összeg sem feltétlenül a legfontosabb adat. Érdemes figyelni arra is, hogy a vállalat ténylegesen mennyi részvényt vásárol vissza, hogyan változik a forgalomban lévő részvények száma, illetve a visszavásárlás mennyiben ellensúlyozza például a részvényalapú vezetői és munkavállalói juttatások miatt kibocsátott új részvényeket.
Az amerikai Rule 10b-18 safe harbor kerete több feltételt határoz meg a nyílt piaci visszavásárlások végrehajtására. Ezek többek között a vásárlások időzítésére, árára, volumenére és végrehajtási módjára vonatkoznak. A gyakran említett feltételek közé tartozik:
- a vásárlások időzítésének korlátozása a kereskedési nap bizonyos szakaszaiban,
- a fizethető ár korlátozása a független piaci árakhoz képest,
- a napi visszavásárlási volumen korlátozása, amelynek egyik fontos referenciaértéke az átlagos napi kereskedési volumen 25 százaléka.
Fontos, hogy ezekre safe harbor feltételekként tekintsünk. Nem arról van szó, hogy minden ezektől eltérő tranzakció automatikusan jogellenes lenne. A szabály célja olyan keret kialakítása, amelynek betartása nagyobb jogi biztonságot ad a vállalatoknak.
Daytrade kereskedőként is lehet jelentősége annak, ha egy társaságnál aktív visszavásárlási program fut, de ebből nem következik, hogy az ajánlati könyvben valós időben azonosítani lehet a vállalat saját megbízásait. A nyilvánosságra hozott adatok alapján utólag követhető a visszavásárlási aktivitás, az egyes piaci megbízások eredete azonban az ajánlati könyvből általában nem állapítható meg.
„Útmutató a bizonyítékon alapuló befektetéshez”
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Saját részvény-visszavásárlás szabályai Európában, az USA-ban és az Egyesült Királyságban
Az Egyesült Államokban a SEC Rule 10b-18 1982 óta biztosít safe harbor keretet a nyílt piaci részvény-visszavásárlásokhoz. A szabály többek között a tranzakciók végrehajtására, időzítésére, árára és volumenére vonatkozó feltételeket határoz meg.
Az amerikai rendszer egyik sajátossága, hogy a befektetők nem valós időben kapnak teljes képet arról, hogy a vállalat pontosan mikor és milyen mennyiségben vásárolta saját részvényeit. Emiatt a menedzsment és a külső befektetők között információs különbség maradhat fenn.
Az Európai Unióban a Market Abuse Regulation és a kapcsolódó szabályok szintén safe harbor feltételeket határoznak meg. Ezek a volumenre, a fizethető árra és a tranzakciók közzétételére is kiterjednek. A gyakoribb közzététel miatt a befektetők több információhoz juthatnak a ténylegesen végrehajtott tranzakciókról.
Az Egyesült Királyságban szintén magas szintű a visszavásárlások nyilvánossága. A végrehajtott tranzakciókról gyorsan jelennek meg részletes közlemények. Ez csökkentheti a külső befektetők és a vállalatvezetés közötti információs különbséget. A gyors közzététel ugyanakkor természetesen nem szünteti meg a vezetőség információs előnyét, hiszen a menedzsment továbbra is többet tudhat a vállalat jövőbeli kilátásairól, beruházási terveiről és várható eredményeiről.
Mit jelent a „net issues” anomália?
A net share issuance, azaz nettó részvénykibocsátás azt mutatja meg, hogyan változik egy vállalat forgalomban lévő részvényeinek száma a részvénykibocsátások és visszavásárlások együttes hatására. Ha a vállalat több részvényt bocsát ki, mint amennyit visszavásárol, nettó kibocsátás történik. Ha a visszavásárlások dominálnak, a részvények száma csökken.
A szakirodalomban dokumentált net issuance anomália lényege, hogy a részvények számának változása kapcsolatot mutatott a későbbi részvényhozamokkal. Számos történelmi vizsgálatban a nagy nettó részvénykibocsátást végrehajtó vállalatok később gyengébben, a részvények számát csökkentő vállalatok pedig jobban teljesítettek.
Az abnormális hozam ebben az összefüggésben azt jelenti, hogy a megfigyelt hozam egy része nem magyarázható az alkalmazott eszközárazási modell által figyelembe vett kockázati tényezőkkel. Az eredmény ezért attól is függhet, milyen modellt használunk a várható hozam meghatározására.
1995-ben Ikenberry, Lakonishok és Vermaelen részletesen vizsgálták a saját részvény-visszavásárlások bejelentését. Eredményeik szerint a bejelentéseket hosszabb időtávon pozitív abnormális hozam követte. Ez felvetette annak lehetőségét, hogy a piac kezdetben nem árazza be teljesen a visszavásárlási bejelentések információtartalmát.
Ikenberry, Lakonishok és Vermaelen az 1980-1990 közötti időszakot vizsgálták. A bejelentés körül átlagosan körülbelül 3,5 százalékos árfolyamreakciót találtak. A következő négy évben ugyanakkor további pozitív abnormális hozamot mutattak ki. A szerzők ezt részben a piaci alulreakcióval és azzal hozták kapcsolatba, hogy a menedzsment bizonyos esetekben alulértékeltnek tarthatta a vállalat részvényeit.
Fontos azonban, hogy ezek történelmi átlagok. Egy konkrét vállalat visszavásárlási programjából nem következik automatikusan későbbi felülteljesítés, és a buyback mögött az alulértékeltségen kívül számos más ok állhat.
Saját részvény-visszavásárlások 1985-2014 között
Az alábbiakban Evgeniou és szerzőtársainak (2016) kutatását tekintjük át. A vizsgálat 1985-2014 között 24.190 esetet tartalmazott. A nagy esetszám mellett azért is érdekes, mert a szerzők megpróbálták elkülöníteni azokat az eseteket, amelyekben az alulértékeltség nagyobb szerepet játszhatott.
Ehhez Peyer és Vermaelen 2009-es munkájához kapcsolódó U-indexet használtak. Az index több információ felhasználásával próbálja azonosítani azokat a visszavásárlásokat, amelyek mögött nagyobb valószínűséggel állhat alulértékeltség. Az értékeltség egyik fontos eleme a könyv szerinti érték és a piaci érték viszonya. Ez a közismert P/B mutatóhoz kapcsolódik, csak az arány értelmezésénél ügyelni kell arra, hogy a book-to-market és a price-to-book egymás reciprokai.
A P/B mutatónál az alacsonyabb érték általában olcsóbb értékeltséget jelez a könyv szerinti értékhez viszonyítva. A book-to-market mutatónál ennek fordítottját látjuk, vagyis a magasabb érték kapcsolódik az alacsonyabb piaci értékeltséghez. Fontos ugyanakkor, hogy egyik mutatóból sem következik biztosan, hogy egy részvény ténylegesen alulértékelt.
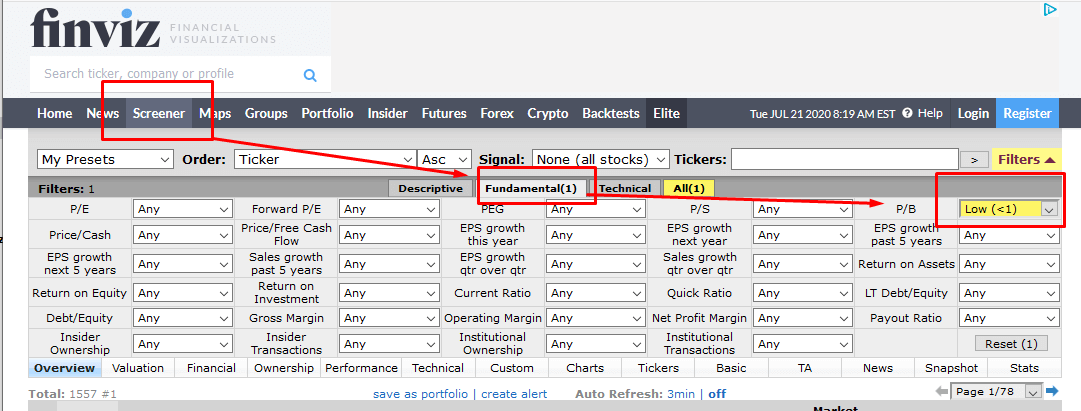
A vizsgálat szerint a visszavásárlási bejelentéseket követő időszakban pozitív abnormális hozam volt kimutatható, és ez erősebb volt azoknál az eseteknél, ahol az alulértékeltség valószínűsége magasabbnak tűnt. A szerzők az eredményeket több eszközárazási modell mellett is megvizsgálták, köztük a Fama-French háromfaktoros és ötfaktoros modellek segítségével.
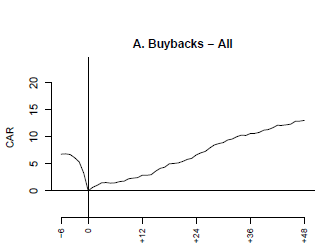
Az alábbi grafikonon az 1985-2014 közötti eseteket láthatjuk. Az X tengelyen a bejelentés időpontja és az azt követő hónapok szerepelnek. Az Y tengelyen a CAR, vagyis a cumulative abnormal return olvasható le. Ez a vizsgált modell alapján becsült normál hozam felett felhalmozódó hozamot mutatja.
forrás: Share Buyback and Equity Issue Anomalies Revisited
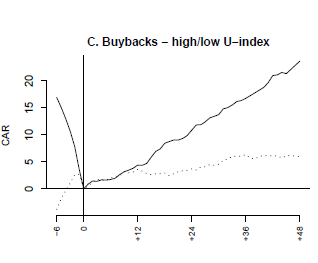
Megfigyelhető azonban, hogy a pozitív abnormális hozam nem egyformán jelentkezett minden vállalatnál. Az alulértékeltség szempontjából magasabb kategóriába sorolt társaságok esetében nagyobb többlethozamot találtak.
forrás: Share Buyback and Equity Issue Anomalies Revisited
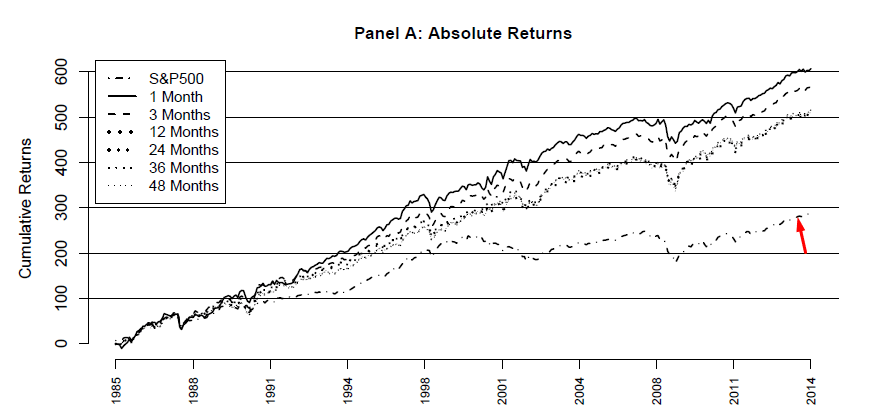
Az alábbi képen különböző tartási idővel számolt stratégiák eredményei láthatók. A vizsgálat alapján a többlethozam jelentős része a bejelentést követő korábbi időszakban jelentkezett. Ezt azonban nem szabad automatikusan megvalósítható kereskedési stratégia hozamaként értelmezni. A tranzakciós költségek, a portfólió kialakítása, az információ tényleges elérhetősége és más gyakorlati tényezők csökkenthetik az elméleti eredményt.
forrás: Share Buyback and Equity Issue Anomalies Revisited
A vizsgálat egyik fontos eredménye tehát az volt, hogy a visszavásárlási bejelentéseket követő többlethozamot a Fama-French faktorok figyelembevétele után is ki lehetett mutatni. A hatás erősebbnek bizonyult azokban az esetekben, amelyekben nagyobb lehetett az alulértékeltség szerepe.
Mi a helyzet a részvényhígítással?
A net issuance irodalom alapján gyakran negatív kapcsolatot találunk a nettó részvénykibocsátás és a későbbi hozam között. Az előbb bemutatott vizsgálat azonban nem talált minden esetben erőteljes negatív hatást. Az alábbi ábrán a CAR hosszabb időszakon is a nulla körüli tartományban mozog.
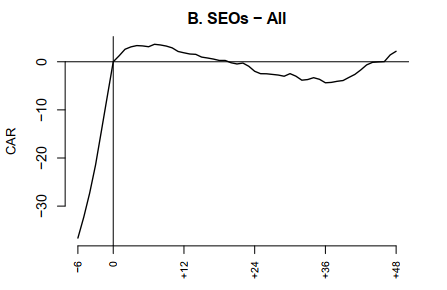
Ahogy fentebb beszéltünk róla, a kibocsátott részvények számának változását ezért érdemes folyamatként vizsgálni. Egy egyszeri buyback bejelentés kevésbé informatív, mint annak megfigyelése, hogy hosszabb időszakon ténylegesen csökken vagy növekszik-e a részvények száma.
Osztalék kifizetése vagy saját részvény-visszavásárlás?
A vállalat többféleképpen használhatja fel a megtermelt szabad pénzáramot. Beruházhat a vállalkozásba, csökkentheti az adósságát, felvásárolhat más vállalatokat, osztalékot fizethet vagy saját részvényeket vásárolhat vissza. Emiatt az osztalék és a buyback összehasonlításakor azt is figyelembe kell venni, milyen alternatív tőkefelhasználási lehetőségei vannak a társaságnak.
Az osztalékot fizető vállalatok a nyereség vagy a rendelkezésre álló pénz egy részét közvetlenül kifizetik a részvényeseknek. Az amerikai piacon gyakori a negyedéves osztalék, de találhatunk havi vagy éves kifizetést alkalmazó társaságokat is. Az osztalék adózása függ a befektető adóügyi helyzetétől, a számla típusától, a részvény kibocsátójának országától és az adott időszakban érvényes szabályoktól. Magyar befektetőként ezért az aktuális adózási szabályokat külön érdemes ellenőrizni. A TBSZ szintén jelentősen módosíthatja az adózási helyzetet.
Saját részvény-visszavásárlásnál a részvényes nem kap automatikusan készpénzt. Ha a forgalomban lévő részvények száma csökken, a megmaradó részvényes tulajdoni hányada ugyanakkor növekedhet. A befektető számára az esetleges nyereség jellemzően az árfolyam alakulásán keresztül jelenik meg. Ennek adózása szintén az adott befektetőre és számlatípusra vonatkozó aktuális szabályoktól függ.
A buyback egyik előnye a rugalmasság. A vállalat könnyebben változtathatja a visszavásárlás ütemét, míg egy tartósan fizetett osztalék csökkentését a piac gyakran negatív jelzésként értékeli. A buyback hátránya viszont az lehet, hogy a vállalat rossz időpontban, magas értékeltség mellett vásárolja vissza saját részvényeit.
Az alábbi táblázatban az Alpha Architect számításai láthatók amerikai adózási feltételezések mellett. A vizsgálat a 2000 legnagyobb amerikai részvény 1974-2015 közötti teljesítményét hasonlította össze különböző portfóliókban. Az eredmények azt is szemléltetik, hogy az adózás jelentősen módosíthatja az osztalékstratégiák nettó eredményét.
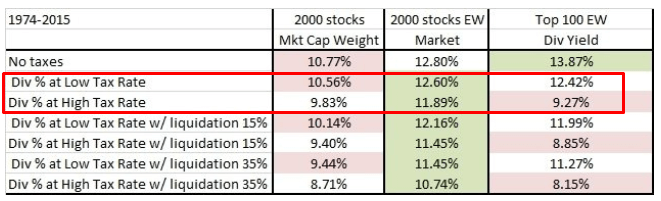
forrás: Alpha Architect
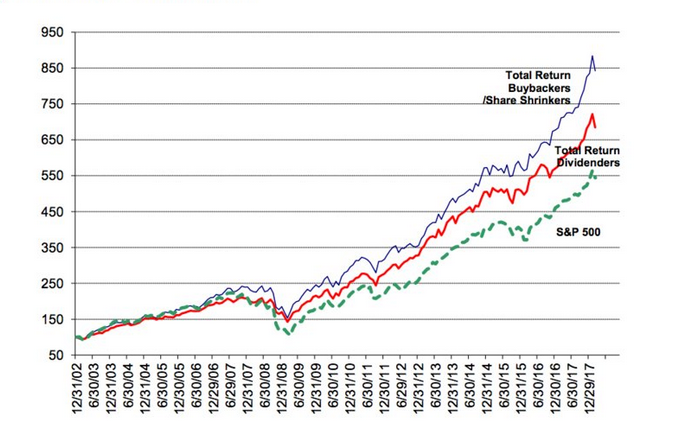
A múltbeli indexadatok alapján bizonyos időszakokban a nagy visszavásárlási rátával rendelkező vállalatokból kialakított index magasabb hozamot ért el, mint az összehasonlításban szereplő osztalékindex. Ehhez azonban magasabb volatilitás is társulhatott. Egyetlen történelmi időszak vagy index eredményéből ezért nem érdemes általános következtetést levonni arra, hogy az osztalék vagy a buyback minden környezetben jobb megoldás.
kép forrása: Business Insider
Indexekhez magyarázat:
- Az S&P 500 Dividend Aristocrats olyan S&P 500 vállalatokra épül, amelyek hosszú időn keresztül, legalább 25 egymást követő évben növelték az osztalékukat. Az index tehát nem egyszerűen a legmagasabb osztalékhozamú részvényeket tartalmazza.
- Az S&P 500 Buyback Index a magas visszavásárlási rátával rendelkező S&P 500 vállalatokra koncentrál.
- Az S&P 500 az amerikai nagyvállalati részvénypiac egyik legfontosabb referenciaindexe.
A fenti ábra teljes hozamokat mutat, tehát az osztalékok hatását is figyelembe veszi. A két stratégia közötti különbséget azonban az eltérő szektorösszetétel, értékeltség, vállalatméret és más faktorok is befolyásolhatják. Az indexeket követő ETF-ek tényleges eredménye pedig a költségek és a követési eltérés miatt is különbözhet az index eredményétől.
Mi az oka annak, hogy visszavásárolja a társaság a részvényeket?
A How Do Managers’ Expectations Affect Share Repurchases? című kutatás a saját részvény-visszavásárlások, a vállalati értékeltség és a jövőbeni nyereség közötti kapcsolatot vizsgálta. Az egyik hagyományos magyarázat szerint a vezetők azért vásárolhatnak vissza részvényeket, mert alulértékeltnek tartják azokat.
A vizsgálat érdekes eredményt mutatott. A magasabb értékeltségű vállalatok sok esetben nagyobb intenzitással vásárolták vissza saját részvényeiket. Ez első látásra nehezen egyeztethető össze azzal az elképzeléssel, hogy a buyback elsődleges oka mindig az alulértékeltség.

A grafikon a 2001-2019 közötti amerikai vállalatokat értékeltség alapján decilisekre bontva mutatja. Az x-tengelyen a P/B mutató alapján kialakított csoportok szerepelnek, az y-tengely pedig a visszavásárlások vállalati eszközökhöz viszonyított nagyságát mutatja. A magasabb P/B mutatóval rendelkező társaságok a vizsgálatban lényegesen nagyobb összeget fordítottak saját részvényeik visszavásárlására.
A szerzők eredményei arra utalnak, hogy a visszavásárlási döntések szoros kapcsolatban állhatnak a vezetőség jövőbeli eredményvárakozásaival. Ha a menedzsment erősebb jövőbeli profitra számít, nagyobb lehet a rendelkezésre álló cash flow és ezzel együtt a visszavásárlási hajlandóság is. Ez azonban nem jelenti azt, hogy a vállalatvezetők általában figyelmen kívül hagynák az értékeltséget.
Az alábbi grafikon azt mutatja, hogyan kapcsolódik az eredmény alakulása és a visszavásárlási aktivitás. Fontos különbséget tenni az eredménymeglepetés és az alulértékeltség között. Ha a tényleges EPS meghaladja az elemzői konszenzust, pozitív eredménymeglepetésről beszélünk. Ebből önmagában még nem következik, hogy a részvény alulértékelt.

A vizsgálatban a vezetőség várakozásait is összevetették az elemzői előrejelzésekkel. Az alábbi grafikonok az előrejelzési hibák eloszlását mutatják. A nulla körüli értékek jelentik a pontosabb becsléseket, a nullától távolodva pedig egyre nagyobb az előrejelzési hiba.


Mindkét csoportban jelentős előrejelzési hibákat találunk. A kutatás eredménye ugyanakkor arra utal, hogy a menedzsment jövőbeli eredményvárakozásai információt hordozhatnak. Ez azért érdekes, mert a visszavásárlási döntés részben ezt a belső információt tükrözheti.

Összegezve a kutatás eredményeit, a nagyobb visszavásárlási aktivitás kapcsolatban állt a vezetőség kedvezőbb jövőbeli eredményvárakozásaival. Ez újabb magyarázatot adhat arra, miért követhet bizonyos buybackeket pozitív részvénypiaci teljesítmény. A visszavásárlás ebben az esetben részben a vezetőség információit közvetítheti a piac felé.
A saját részvény-visszavásárlással manipulálják a befektetőket?
A buybackekkel kapcsolatban régóta felmerül a kérdés, hogy a bejelentett programok minden esetben valódi visszavásárlási szándékot tükröznek-e. Ez azért fontos, mert már maga a bejelentés is pozitív piaci reakciót válthat ki, miközben a meghirdetett keret nem jelenti azt, hogy a vállalat a teljes összeget ténylegesen el is költi részvényvásárlásra.
Az amerikai adatok alapján a bejelentett visszavásárlási programok jelentős részét nem hajtották végre teljes egészében. A témával foglalkozó kutatások ezért azt is vizsgálják, hogy egyes bejelentések mögött mennyire áll tényleges vásárlási szándék, illetve előfordulhat-e, hogy a vezetőség elsősorban a bejelentés pozitív információs hatását szeretné kihasználni.

forrás: Gupta (2023)
Tegyük a fentiekhez hozzá, hogy a bejelentés és a tényleges végrehajtás közötti különbség a későbbi hozam szempontjából is fontos lehet. Chan és szerzőtársai pozitív átlagos árfolyamreakciót találtak a visszavásárlási bejelentések körül. A programot nem teljesítő társaságok későbbi teljesítménye ugyanakkor gyengébb lehetett azokhoz képest, amelyek ténylegesen végrehajtották a visszavásárlást.
Recesszióban erősebb a rövid távú reakció, de gyengébb lehet a hosszú távú teljesítmény
Wang és szerzőtársai (2024) 21 ország mintegy 18 ezer saját részvény-visszavásárlási esetét vizsgálták az 1992-2020 közötti időszakban. A kutatás egyik fontos kérdése az volt, hogy eltérően reagál-e a piac a buybackekre gazdasági bővülés és recesszió idején. Az eredmények szerint pozitív rövid távú abnormális hozam mindkét gazdasági környezetben megfigyelhető volt. Recesszióban azonban a közvetlen bejelentési reakció erősebbnek bizonyult.

forrás: Wang és szerzőtársai (2024)
A bejelentés körüli rövid eseményablakban gazdasági bővülés alatt 1 százalék feletti átlagos abnormális hozamot mértek. Recesszióban a reakció ennél nagyobb volt, a szélesebb eseményablakban 2,22 százalékos átlagos abnormális hozamot találtak 1438 eset alapján.
Hosszabb időtávon azonban megfordult a kép. Recesszióban a többlethozam eltűnt, 12 hónapos időtávon pedig -4,64 százalékos abnormális hozamot mértek. Gazdasági bővülés idején 9280 eset alapján az átlagos 12 hónapos abnormális hozam 1,95 százalék volt.

forrás: Wang és szerzőtársai (2024)
Megfigyelhető tehát, hogy recesszióban a buyback bejelentése erősebb rövid távú reakciót válthat ki, miközben a hosszabb távú teljesítmény gyengébb lehet. A vizsgálat szerint ezekben az időszakokban a programok végrehajtási aránya is alacsonyabb. Ebből azonban önmagában nem következik, hogy a vállalatok elsődleges célja az árfolyam mesterséges megtámasztása lenne. A gazdasági visszaesés közben romló cash flow, finanszírozási feltételek és vállalati kilátások egyaránt szerepet játszhatnak.
Saját részvény-visszavásárlások hatása az Egyesült Királyságban
Andriosopoulos (2025) az Egyesült Királyságban 1999 és 2022 között végrehajtott 80.970 piaci saját részvény-visszavásárlási eseményt vizsgált meg. Az eredmények szerint a visszavásárlásokhoz rövid távú pozitív abnormális hozam kapcsolódott, amelynek nagysága a vizsgált specifikációktól függően körülbelül 5-29 bázispont között mozgott.
A tanulmány ezeket a rövid távú hozamokat évesített formában is bemutatja, amiből rendkívül magas, 25-112 százalék közötti értékek adódhatnak. Ezeket azonban nem szabad egy ténylegesen megvalósítható befektetési stratégia éves hozamaként értelmezni. A számok rövid eseményhozamok mechanikus évesítéséből származnak, és többek között nem tükrözik egy folyamatos stratégia tranzakciós költségeit, kapacitását és tényleges kereskedési lehetőségeit.
Az abnormális hozamokat az esemény előtti időszak adatai alapján, az FTSE All-Share indexre illesztett regressziós modellből származó együtthatók segítségével számították. Az alábbi ábra az események körüli átlagos halmozott abnormális hozamot mutatja.
A vizsgálat szerint a saját részvény-visszavásárlásokhoz kapcsolódó árfolyamreakció erősebb volt, mint az összehasonlításban szereplő osztalékbejelentések reakciója. A vállalatok átlagosan körülbelül 0,8 százalékos diszkont mellett hajtották végre a vizsgált visszavásárlásokat. Ez összhangban lehet azzal, hogy a menedzsment bizonyos mértékig képes kedvező időpontokat választani, de önmagában a diszkontból még nem következik biztosan, hogy minden ilyen tranzakció részvényesi értéket teremtett.
A brit eredmények értelmezésénél a szabályozási környezet is fontos. Az Egyesült Királyságban a végrehajtott visszavásárlásokról gyorsan részletes információ kerül a piacra. Ez csökkenti az információs aszimmetriát és lehetővé teszi, hogy a befektetők gyorsabban reagáljanak a tényleges tranzakciókra.
Az Egyesült Államokban a tényleges buybackekről szóló információk más rendszerben és késleltetettebben jelennek meg. A szakirodalom azt is vizsgálta, hogy a vállalatvezetők használhatják-e a visszavásárlásokat az egy részvényre jutó eredmény alakítására. Bens és szerzőtársai (2003) például kapcsolatot találtak a részvény-visszavásárlások és az EPS-re vonatkozó vállalati ösztönzők között. Ezt azonban célszerű az adott kutatás eredményeként értelmezni, és nem minden buyback mögött álló általános vezetői motivációként.

forrás: Andriosopoulos (2025)
Összegzés
A saját részvény-visszavásárlás első látásra egyszerű vállalati döntésnek tűnik. A társaság pénzt használ fel saját részvényeinek megvásárlására, ezzel pedig csökkentheti a forgalomban lévő részvények számát. A befektető szempontjából azonban ennél jóval több tényezőt érdemes figyelembe venni.
A kevesebb részvény változatlan profit mellett növeli az egy részvényre jutó nyereséget. Ez azonban mechanikai hatás, és önmagában nem jelent automatikus értékteremtést. A döntő kérdések között szerepel, hogy milyen áron vásárolja vissza a vállalat a részvényeit, miből finanszírozza a programot, milyen beruházási lehetőségekről mond le, és valóban csökken-e a részvények száma.
A bemutatott kutatások alapján a visszavásárlási bejelentéseket történelmileg gyakran pozitív rövid távú árfolyamreakció követte. Több vizsgálat hosszabb időtávon is talált pozitív abnormális hozamot, főként azoknál a társaságoknál, amelyeknél az alulértékeltség valószínűsége magasabb volt. Ugyanakkor a hatás időben és gazdasági környezetenként sem állandó. Recessziókban például erősebb lehet a bejelentést követő rövid távú reakció, miközben a hosszabb távú eredmények gyengébbek lehetnek.
Ahogy fentebb beszéltünk róla, a bejelentett program nagysága önmagában szintén kevés információ. A vállalat dönthet úgy, hogy a keretnek csak egy részét használja fel. Befektetőként ezért érdemes a ténylegesen végrehajtott vásárlásokat és a forgalomban lévő részvények számának változását is követni.
A legfontosabb kérdés végül az, hogy a vállalat jó áron és jó okból vásárolja-e saját részvényeit. Egy erős cash flow-val rendelkező, alacsony eladósodottságú társaság számára az alulértékelt részvények visszavásárlása jó tőkeallokáció lehet. Ugyanez a döntés magas értékeltség, növekvő adósság vagy elmaradó, magas megtérülésű beruházások mellett már sokkal kevésbé kedvező. Éppen ezért a buybacket nem érdemes önálló vételi jelzésként kezelni. Több információt adhat a visszavásárlási ár, a finanszírozás módja, a vállalat értékeltsége, a szabad cash flow, a ténylegesen visszavásárolt részvények mennyisége és a nettó részvényszám változása. Ezek együttes vizsgálatával jóval többet tudhatunk meg arról, hogy egy adott saját részvény-visszavásárlási program valóban kedvező-e a hosszú távú részvényesek számára.