P/BV mutató, ráta: részvény értékelése a Price/Book, azaz P/B mutatóval
A cikkünkben a value-tényezővel, vagyis az értékalapú részvénybefektetés egyik fontos összefüggésével foglalkozunk. A value-tényezőkhöz kapcsolódó megfigyeléseknek hosszú múltja van, már Graham és Dodd is foglalkoztak az alacsony értékeltségű részvényekkel. A későbbi akadémiai kutatások szerint ezek a részvények hosszú távon gyakran magasabb átlaghozamot értek el, mint a magas értékeltségű vállalatok részvényei. A value-prémium magyarázata ugyanakkor vitatott. A többlethozam mögött eltérő kockázati kitettségek és a befektetők viselkedése is állhat, ezért a jelenség önmagában nem cáfolja a hatékony piacok elméletét. Fama és French 1993-ban a piaci tényező mellett a vállalatméretet és az értékeltséget is figyelembe vevő háromfaktoros modellt mutatott be. A bejegyzésben a P/B mutató értelmezését, a jövőbeni részvényhozamokkal kimutatott kapcsolatát és a saját historikus vizsgálatom eredményeit tekintjük át. Témáink:
- A P/B mutató számítása és értelmezése
- Milyen esetekben tudjuk még használni a P/B mutatót?
- A P/B mutató vizsgálata 1926-2024 között (2025)
- A P/B mutató szerepe a Fama-French háromfaktoros modellben
- Elérhető-e felülteljesítés a P/B mutató alkalmazásával?
A P/B mutató számítása, értelmezése
Az ún. P/BV vagy P/B (Price-to-Book) mutató a részvény aktuális piaci árfolyamát viszonyítja az egy részvényre jutó könyv szerinti értékéhez. A mutatót úgy számítjuk ki, hogy a részvény aktuális árfolyamát elosztjuk az egy részvényre jutó saját tőkével. Vállalati szinten ugyanezt az értéket a piaci kapitalizáció és a saját tőke könyv szerinti értékének hányadosa adja. Ha például XY társaság részvényeinek aktuális árfolyama 20 dollár, és az egy részvényre jutó könyv szerinti értéke 10 dollár, akkor a P/B mutató 20/10, azaz 2.
Ha a számítás eredményeként 1-nél kisebb pozitív értéket kapunk, akkor a vállalat piaci kapitalizációja alacsonyabb, mint a saját tőke könyv szerinti értéke. Fordított esetben, 1-nél nagyobb értéknél a piaci kapitalizáció meghaladja a könyv szerinti saját tőkét. A P/B mutató tehát arról ad információt, hogy a befektetők mennyit hajlandók fizetni a vállalat számvitelileg kimutatott saját tőkéjéért. Fontos azonban, hogy a könyv szerinti érték nem azonos a vállalat piaci eszközértékével vagy felszámolás esetén realizálható vagyonával.
Az 1 alatti P/B értékkel rendelkező részvényeket hosszú távon gondolkodó befektetőknek érdemes megvizsgálniuk, de az ilyen értékeltség önmagában nem jelent jó vételi lehetőséget. Gyakorisága a piaci környezettől és a vállalat tevékenységétől is függ. Alacsony P/B érték kialakulhat általános negatív befektetői hangulat vagy medvepiac idején, amikor egy kedvező fundamentumokkal rendelkező társaság részvényeit is eladják. Előfordulhat az is, hogy egy alacsony likviditású részvény árfolyamát néhány nagyobb eladási megbízás jelentősen lenyomja. Az alacsony értékeltség hátterében azonban a vállalat jövőjével kapcsolatos valós kockázatok is állhatnak.
Gyakori az az eset is, hogy a piaci szereplők a vállalat eredményességének romlását vagy egy várható veszteséget áraznak be. Ha ezek a kockázatok később a saját tőke könyv szerinti értékét is csökkentik, a P/B mutató akár változatlan részvényárfolyam mellett is emelkedhet. Emiatt célszerű megvizsgálni, milyen okok vezettek oda, hogy a piaci érték a könyv szerinti saját tőke alá csökkent.
Érdemes azt is szem előtt tartani, hogy a részvény árfolyamát a társaság jövőbeni pénztermelő képességével kapcsolatos várakozások is befolyásolják. Ha a befektetők tartósan növekvő nyereségre és magas jövedelmezőségre számítanak, akkor a P/B értéke jelentősen eltávolodhat az 1-es szinttől. Ha viszont a cég pénztermelő képessége várhatóan romlik, akkor az árfolyam a könyv szerinti érték alá eshet.
További hasznos segítséget nyújthat a mutató, ha egy befektetési döntés előtt összevetjük a részvény értékeltségét a vállalat jövedelmezőségével. Előfordul, hogy egy társaság piaci értéke a könyv szerinti saját tőke 10-20-szorosa. Ez önmagában nem jelenti azt, hogy a részvény túlértékelt, mert a magas P/B mögött magas saját tőke arányos nyereségesség (ROE) is állhat. Pozitív eredmény és saját tőke mellett a P/B, a P/E és a ROE között a következő összefüggés áll fenn. P/B = P/E × ROE. A mutatót ezért a vállalat jövedelmezőségével, növekedési kilátásaival és kockázataival együtt érdemes értékelni.
Milyen esetekben tudjuk még használni a P/B mutatót?
A P/B mutatót olyan esetekben is használhatjuk, amikor a vizsgált társaság egy rövidebb időszakban veszteséges. Ekkor az egy részvényre jutó eredmény (EPS) negatív lehet, a P/E mutató pedig a szokásos értékeltségi összehasonlításra nehezen használható. A P/B pozitív saját tőke mellett ilyenkor is számítható, bár az alacsony érték gyakran a vállalat gyenge jövedelmezőségét jelzi. A mutató összehasonlításra elsősorban hasonló üzleti modellel és számviteli sajátosságokkal rendelkező társaságok között alkalmas. Például a bankoknál a P/B gyakran fontos értékeltségi mutató, míg a jelentős immateriális értéket előállító vállalatoknál a könyv szerinti saját tőke kevésbé tükrözheti a gazdasági értéket.
A finviz.com részvényszűrő segítségével könnyedén szűrni tudunk az alacsony és magas P/B rátával rendelkező cégek között. A részvényszűrőt a felső menüsor Screener hivatkozásán keresztül érhetjük el, a P/B szerinti szűrési lehetőséget pedig a Fundamental lapon találjuk. Ezt mutatja az alábbi kép.

A szűrési feltételek segítségével egy konkrét értéknél kisebb (under) vagy nagyobb (over) P/B mutatóval rendelkező társaságokat kereshetünk. A Low (<1) és a High (>5) kategóriák az 1 alatti, illetve az 5 feletti értékeket jelölik. Ezek a határok a részvényszűrőben alkalmazott technikai kategóriák, a vállalatok tényleges alul- vagy túlértékeltségét önmagukban nem mutatják meg.
Amennyiben alacsony P/B mutatóval rendelkező társaságokat keresünk, használhatjuk az under 2 feltételt. Bár ebben az esetben több találatot kapunk, így az 1-es értéknél valamivel magasabb P/B mutatóval rendelkező társaságokat is látni fogjuk. A 0,95-ös és az 1,1-es P/B közötti különbséget a vállalat jövedelmezőségével és kockázataival együtt érdemes értékelni. A témáról bővebben a Hogyan találd meg az olcsó részvényeket? című cikkünkben írtunk.
A P/B mutató vizsgálata 1926-2024 között (2025)
Az alábbiakban a P/B mutatóval összefüggő saját vizsgálatom eredményeit teszem közzé, amely az 1926-2024 közötti időszak amerikai részvénypiacát és a CRSP-adatok alapján vizsgált mintegy 4500 részvényt érinti. A részvények értékeltségi sorrendjének kialakításához a P/B mutató reciprokát, a B/P (book-to-price) mutatót használtam. Ennek előnye, hogy nulla könyv szerinti érték mellett is számítható, mivel a nevezőben a pozitív piaci ár szerepel. Negatív saját tőke esetén ugyanakkor a B/P értelmezése is problémás, ezért az ilyen vállalatok kezelése a hasonló vizsgálatok fontos módszertani kérdése. A továbbiakban az alábbi kategóriákat használom:
- A „high” kategória a magas B/P, vagyis alacsony P/B értékű, értékalapon olcsó társaságokat jelöli.
- A „low” kategória az alacsony B/P, vagyis magas P/B értékű, értékalapon drágább részvényeket jelöli.
Az alábbi ábrán havi gyakorisággal látható az értékalapon olcsó (alacsony P/B) és az értékalapon drágább (magas P/B) részvények hozamkülönbsége. Az átlagos többlethozam az 1926-2024 közötti időszakban havi 0,33 százalékpont volt. A vizsgálatban közölt t-teszt szerint ez statisztikailag szignifikáns eredmény (p<0,01). Ez az átlag azonban jelentős időbeli ingadozásokat takar, és nem jelenti azt, hogy a value-részvények minden hónapban felülteljesítettek.

Forrás - saját szerkesztés
Az alábbi grafikonon az éves hozamkülönbség látható. Az egyes időszakokra számított átlagos éves value-prémium és a negatív prémiumú évek száma:
- 1927-2024: 4,11%, de 98 évből 40 évben negatív volt a hozamkülönbség.
- 2000-2024: 1,55%, de 25 évből 12 évben negatív volt a hozamkülönbség.
- 1990-2024: 1,31%, de 35 évből 17 évben negatív volt a hozamkülönbség.
Az éves átlagok alapján a value-prémium a hosszú történelmi mintában pozitív volt, az 1990 utáni, illetve a 2000 utáni időszakban azonban kisebb értéket mutatott. A negatív évek magas aránya jól jelzi, hogy a prémium időben ingadozik. A rövidebb időszakokban megfigyelt pozitív átlaghozamok statisztikai szignifikanciája külön ellenőrzést igényel, ezért azokból itt nem vonok le szignifikanciára vonatkozó következtetést.

Forrás - saját szerkesztés
A vizsgálat folytatásában minden év elején létrehoztam egy értékalapú (hi10) és egy magasabb értékeltségű részvényekből álló (lo10) portfóliót a B/P-ráta alapján. A két portfólióba a teljes részvénypiac B/P szerinti felső és alsó 10 százalékába tartozó részvények kerültek. Az eredményeket egyenlő súlyozással (eq) és kapitalizáció szerinti súlyozással (cap) is kiszámítottam. A következő táblázatban az éves hozamok átlaga és mediánja látható.
|
|
Átlag (%) |
Medián (%) |
|
lo10eq |
10,2 |
8,6 |
|
hi10eq |
25,9 |
20,2 |
|
hi10eq - lo10eq (B/P 10-1) |
15,6 |
13,6 |
|
lo10cap |
11,9 |
12,9 |
|
hi10cap |
16,4 |
18,6 |
|
hi10cap - lo10cap (B/P 10-1) |
4,4 |
2 |
A fenti eredmények azt mutatják, hogy az értékalapon olcsó (alacsony P/B) részvények egyenlő súlyozással átlagosan évi 15,6 százalékponttal teljesítettek jobban a magasabb P/B mutatójú részvényeknél. Kapitalizáció szerinti súlyozással az éves átlagos hozamkülönbség 4,4 százalékpont volt. A két módszer közötti jelentős eltérés egyik lehetséges magyarázata, hogy az egyenlő súlyozás nagyobb szerepet biztosít a kisebb kapitalizációjú társaságoknak. A különbség önmagában nem bizonyítja, hogy azt teljes egészében a size-prémium okozta. A vizsgálat a kereskedési költségeket nem vette figyelembe, amelyek főleg a kisebb és kevésbé likvid részvények esetében csökkenthetik a realizálható hozamot. A historikus visszatesztek értelmezését az is befolyásolja, hogyan kezelték a negatív saját tőkét, a közzétételi késéseket és a tőzsdéről kivezetett részvényeket.
A folytatásban további tényezőket vontam be, többek között a 10 éves lejáratú amerikai államkötvények hozamát, a részvénypiac kockázati prémiumát (MktRF), valamint a részvénypiac értékeltségét kifejező CAPE-rátát. A 10 éves államkötvényhozam az ábrán RF jelöléssel szerepel, ez azonban nem azonos a Fama-French faktoradatbázisban használt, egy hónapos kincstárjegyhozamon alapuló kockázatmentes hozammal. Az alábbi grafikon a változók közötti korrelációkat szemlélteti. A növekedési és a value-részvényportfóliók hozama között pozitív kapcsolat figyelhető meg, a korrelációs együttható 0,6. Mindkét portfólió hozama pozitívan korrelál a részvénypiaci hozamokkal, de a növekedési részvényeknél erősebb az együttmozgás. A value-portfólió és a value-growth hozamkülönbség közötti korrelációt óvatosan kell értelmezni, mivel a hozamkülönbséget magából a két portfólió hozamából számítjuk. Ezért az összefüggés részben mechanikus, és önmagában nem magyarázza meg a value-prémium kialakulását.

Forrás - saját szerkesztés
Az elvégzett regressziós vizsgálatban a 10 éves amerikai államkötvényhozam, a részvénypiaci kockázati prémium és a CAPE-ráta együtthatói nem bizonyultak statisztikailag szignifikánsnak a value-prémium magyarázatában (lásd az alábbi táblázatot). Az eredmény alapján ezek a változók a vizsgált modellben nem adtak meggyőző magyarázatot a prémium időbeli alakulására. Ez önmagában nem zárja ki, hogy más modellben vagy más időszakban előrejelzési információt hordozhatnak.

Forrás - saját szerkesztés
Összegezve azt látjuk, hogy az alacsony P/B mutatóval rendelkező amerikai részvények a közel százéves vizsgálati időszakban átlagosan magasabb hozamot értek el, mint a magas P/B mutatójú részvények. A value-prémium az utóbbi 25-35 évben kisebb volt, és a történelmi mintában számos olyan év is előfordult, amikor a value-részvények alulteljesítettek. A prémium kihasználásának egyik lehetősége az alacsony értékeltségű részvények tartós előnyben részesítése, ami ugyanakkor hosszú időszakokon keresztül is járhat alulteljesítéssel. A másik lehetőség a value-részvények számára kedvező időszakok azonosítása, de a fenti vizsgálatban szereplő változók ehhez nem szolgáltattak meggyőző statisztikai támpontot.
A P/B mutató szerepe a Fama-French háromfaktoros modellben
Eugene Fama és Kenneth R. French 1993-ban mutatták be háromfaktoros eszközárazási modelljüket, amely a CAPM piaci tényezőjét a vállalatméret (size) és az értékeltség (value) tényezőjével egészíti ki. A value-hatás vizsgálatában a könyv szerinti saját tőke és a piaci kapitalizáció hányadosát, a BE/ME (book equity to market equity) mutatót használták. Ez a P/B mutató reciproka, ha a könyv szerinti saját tőke pozitív. A kutatók a részvényeket méretük és BE/ME értékük alapján portfóliókba rendezték, és azt vizsgálták, hogyan alakulnak ezek átlaghozamai. Az alábbi táblázat az egyes méret- és BE/ME-kategóriákhoz tartozó havi átlaghozamokat mutatja.
|
|
BE/ME |
||||
|
|
Alacsony |
2 |
3 |
4 |
Magas |
|
Kis kapitalizáció |
0,39 |
0,7 |
0,79 |
0,88 |
1,01 |
|
2 |
0,44 |
0,71 |
0,85 |
0,84 |
1,02 |
|
3 |
0,43 |
0,66 |
0,68 |
0,81 |
0,97 |
|
4 |
0,48 |
0,35 |
0,57 |
0,77 |
1,05 |
|
Nagy kapitalizáció |
0,4 |
0,36 |
0,32 |
0,56 |
0,59 |
A részvénypiac legkisebb kapitalizációjú részvényei között az alacsony BE/ME érték 0,39%-os átlagos havi hozammal járt együtt, míg a magas BE/ME értékű csoportban 1,01% volt az átlaghozam. P/B mutatóban kifejezve ez azt jelenti, hogy az alacsonyabb értékeltségű részvények ebben a mintában magasabb átlaghozamot értek el. A legnagyobb kapitalizációjú vállalatoknál a hozamkülönbség kisebb volt, de a táblázat alapján ott is megfigyelhető. A Fama-French-modellben három tényező szerepel, a piaci kockázati prémium, az SMB (small minus big) és a HML (high minus low). A háromfaktoros modell a részvény várható többlethozamát a tényezőkhöz való kitettségekkel írja le. Egyszerűsített alakja a következő.
E(Ri) - Rf = βi,M[E(Rm) - Rf] + siE(SMB) + hiE(HML)
ahol:
E(Ri) = a befektetés vagy részvény várható hozama
Rf = kockázatmentes hozam
βi,M = a részvény piaci kockázati tényezőre való érzékenysége
E(Rm) - Rf = a részvénypiac várható kockázati prémiuma
SMB (small minus big) = a kis és nagy kapitalizációjú részvényekből kialakított portfóliók hozamkülönbségére épülő méretfaktor, lásd itt
HML (high minus low) = a magas és alacsony BE/ME értékű részvényekből kialakított portfóliók hozamkülönbségére épülő value-faktor. Az si és hi együtthatók a részvény SMB-, illetve HML-faktorral szembeni kitettségét mérik.
Elérhető-e felülteljesítés a P/B mutató alkalmazásával?
A value-faktorokról, köztük a P/B mutatóról több visszatesztelés is azt mutatja, hogy az alacsony értékeltségű részvények hosszú távon magasabb átlaghozamot érhettek el. Az eredmények azonban függnek a vizsgált időszaktól, a részvények kiválasztásától, a portfóliók súlyozásától és a kereskedési költségektől. Az átlagos historikus felülteljesítésből ezért nem következik, hogy a P/B mutató alapján kialakított stratégia a jövőben is minden időszakban jobb eredményt ér el a piaci indexnél.
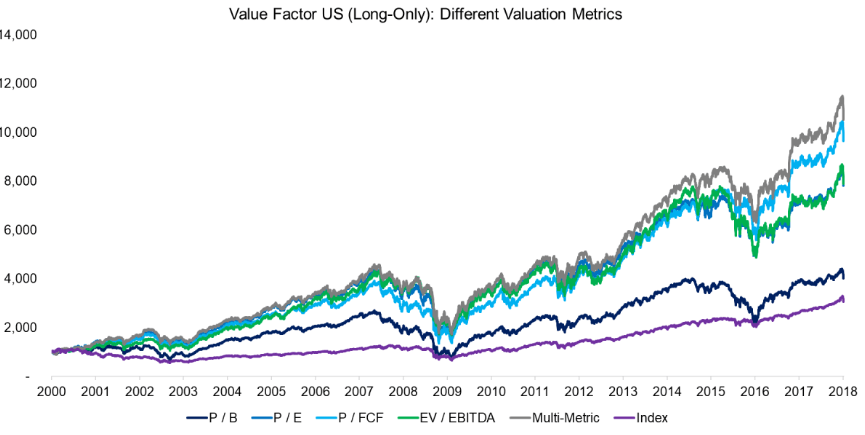
Az alábbi grafikonon az amerikai tőzsdén visszatesztelt long only value stratégiákat láthatod. Mindegyik esetben a vizsgált mutató alapján legolcsóbb részvényeket (a teljes részvénypiac 10%-át) vásárolták meg. További feltétel volt, hogy 1 milliárd dollárt meghaladó kapitalizációval rendelkezzen a társaság (centes és small cap részvények kizárása), és tranzakciós költséget is beleszámították az eredményekbe.
A grafikonon lila színnel az S&P 500 index, vagyis a széles amerikai részvénypiac egyik fontos viszonyítási alapjának teljesítménye látható. A multi-metric stratégia a P/B, P/E, P/FCF és EV/EBITDA mutatókat együttesen vizsgálja, és ezek alapján rangsorolja a társaságokat, majd kiválasztja a legkedvezőbb értékeltségű 10%-ot. A bemutatott visszatesztben a P/B mutatón alapuló módszer az indexnél jobb eredményt ért el, de a felsorolt value-stratégiák közül az utolsó helyre került. A visszatesztelésről bővebben itt beszéltünk.
A rangsor:
- Multi-metric stratégia
- P/FCF alapú stratégia
- EV/EBITDA stratégia
- P/E alapú stratégia
- P/B mutatón alapuló módszer
Forrás - https://alphaarchitect.com