Hatékony piacok elmélete: Jelentése, magyarázata, példák
A hatékony piacok elmélete a modern pénzügyek egyik legismertebb és legtöbbet vitatott gondolata. A cikk első felében az elmélet lényegét, formáit és befektetési következményeit tekintjük át. A második felében azt vizsgáljuk meg, hogy mit mutatnak a tőzsdei anomáliákról, az információtechnológiáról és a kereskedési költségekről szóló újabb kutatások. Témáink:
- Mit jelent a hatékony piacok elmélete?
- A hatékony piacok három formája
- Mi a jó befektetési módszer a hatékony piacok elmélete szerint?
- A hatékony piacok és a CAPM
- A CAPM ellentmond a hatékony piacok elméletének?
- Milyen gyakorlati bizonyítéka van a hatékony piacok elméletének?
- Anomáliák a tőzsdén, azaz mégis vannak jósolható folyamatok?
- Mi a probléma ezekkel a tőzsdei anomáliákkal?
- Hogyan befolyásolja a befektetői figyelem a tőzsdei anomáliákat? (2023)
- Az opciós piac nélküli részvények esetében alacsonyabb a piac hatékonysága? (2016)
- Az információs technológiai változások javítják a piaci hatékonyságot (2024)
- Miért nem jelent biztos nyereséget egy valóban létező anomália? (2025)
Mit jelent a hatékony piacok elmélete?
Kezdő tőzsdei kereskedők széles köre ismeri a „nincs ingyen ebéd” mondást. A tőzsdén ez arra utal, hogy a magasabb várható hozam rendszerint nagyobb kockázattal jár, a nyilvános információk feldolgozásával pedig nehéz tartósan kockázattal korrigált többlethozamot elérni. A hatékony piacok elméletének korai gyökerei több kutató munkájában megtalálhatók, átfogó rendszerezése azonban Eugene Fama 1970-ben megjelent tanulmányához köthető.
Az elmélet legfontosabb állítása, hogy az árak gyorsan beépítik a rendelkezésre álló információkat. Ez nem jelenti azt, hogy egy részvény ára minden pillanatban pontosan megegyezik a fundamentális értékével. A fundamentális érték közvetlenül nem figyelhető meg, becslése pedig a jövőbeli pénzáramokra és kockázatokra vonatkozó feltételezésektől függ. Ha azonban az árban felismerhető eltérés keletkezik, a piaci szereplők ügyletei csökkenthetik azt. Ez az arbitrázs egyik alapgondolata.
A hatékony piacok elmélete azt sem zárja ki, hogy egy befektető egy adott évben felülteljesítse a piacot. A kérdés az, hogy ugyanez tartósan, előre azonosítható módon, a vállalt kockázat és a kereskedési költségek figyelembevétele után is sikerül-e. A piaci indexet meghaladó egyszerű hozam ezért még nem bizonyítja a befektetői tudást vagy a piac hatékonyságának hiányát.
A hatékony piacok három formája
A hatékony piacok elméletének három formáját definiálták közgazdászok:
1) Gyenge forma. A gyenge forma szerint a múltbeli árak és forgalmi adatok felhasználásával nem érhető el tartósan kockázattal és költségekkel korrigált többlethozam. Ez szoros kapcsolatban áll a random walk gondolatával, de a kettő nem teljesen azonos. Időben változó kockázati prémium vagy bizonyos fokú hozam-előrejelezhetőség hatékony piacon is kialakulhat. A döntő kérdés az, hogy az összefüggés előre felismerhető és nyereségesen kereskedhető-e. A gyenge forma alapján a technikai elemzés árfolyam-előrejelző képessége erősen korlátozott. Ettől egy technikai jelzés még használható lehet a kockázat vagy a piaci kitettség kezelésére. Az elmúlt évtizedekben számos kutatás vizsgálta, hogy egyes technikai szabályok bizonyos piacokon és időszakokban termeltek-e többlethozamot:
- Technikai elemzés: Milyen kutatások bizonyítják, hogy működik?
- Technikai elemzés: 29 kutatás összegzése a mozgóátlag tőzsdestratégiákról
- Van bizonyíték a technikai elemzés, árfolyam-alakzatok működésére?
- A japán gyertyák használhatatlan eszközök?
2) Félig erős forma. Ez a változat a múltbeli árfolyamok mellett az összes nyilvánosan elérhető információt magában foglalja. A gyorsjelentések, közzétételek vagy makrogazdasági adatok elemzésével sem lehetne tartósan kockázattal korrigált abnormális hozamot elérni. A gyorsjelentésekhez kapcsolódó hozammintázatok, köztük a PEAD, komoly kihívást jelentenek e forma számára. Ezekről itt olvashatsz bővebben.
3) Erős forma. Az erős forma szerint az árak a nyilvános és a nem nyilvános információkat is tükrözik. Ez azt jelentené, hogy bennfentes információk birtokában sem lehetne tartós többlethozamot elérni. Az empirikus eredmények ezt a szigorú változatot általában nem támasztják alá. A bennfentes kereskedésről és annak hozamkapcsolatáról ebben a cikkben beszéltünk.
Mi a jó befektetési módszer a hatékony piacok elmélete szerint?
A hatékony piacok elmélete önmagában nem írja elő, hogy mindenkinek passzívan kell befektetnie. Az elméletből, az aktív alapok eredményeiből és az alacsony költségek fontosságából együttesen azonban erős érv vezethető le az olcsó, szélesen diverzifikált indexkövető portfóliók mellett. A befektető ETF-ekkel egyszerűen kialakíthatja a részvénypiaci kitettséget, a kockázatot pedig kötvényekkel vagy más eszközökkel szabályozhatja.
Ehhez gyakran a vedd meg és tartsd elv társul. A részvények nagyon hosszú távú hozamáról szóló becslések körül ugyanakkor komoly adatminőségi vita alakult ki, amelyről ebben a cikkben beszéltünk. Sajnos azonban az egyszerű portfólió sem kockázatmentes. Hosszú veszteséges időszakok, értékeltségi kockázat és kedvezőtlen befektetői viselkedés passzív stratégia mellett is jelentkezhet. A lusta portfóliók előnyeiről és korlátairól itt olvashatsz.
A hatékony piacok és a CAPM
A William Sharpe, John Lintner és Jan Mossin nevéhez kötődő CAPM, azaz Capital Asset Pricing Model a befektetési eszközök elvárt hozamát kapcsolja össze a piaci kockázattal. A modell nem számítja ki egy részvény tényleges jövőbeli hozamát. Azt becsüli meg, hogy az adott piaci kockázat mellett elvileg mekkora hozamot várhatnak el a befektetők.
A CAPM eredeti képlete: ERi=Rf+βi(ERm-Rf)
Jelölések:
- ERi: a befektetés/részvény várható hozama
- Rf: kockázatmentes kamat
- βi: a portfólió, részvény bétája
- (ERm-Rf): a részvénypiac kockázati prémiuma, azaz részvénypiac hozama - kockázatmentes hozam.
Nem kell ettől a képlettől megijedni. Az elvárt hozam a kockázatmentes hozamból és a részvénypiaci kockázati prémium megfelelő hányadából áll. A béta azt mutatja meg, hogy a részvény hozama mennyire mozog együtt a piac hozamával. A béta ezért nem azonos a teljes volatilitással. A témával részletesen a CAPM-ről szóló cikkben foglalkoztunk.
A CAPM ellentmond a hatékony piacok elméletének?
A CAPM elegáns és jól értelmezhető modell, az empirikus vizsgálatokban azonban gyakran nem magyarázza meg teljesen a részvényhozamok keresztmetszeti eltéréseit. Az 1980-as évektől egyre több olyan vállalati jellemzőt azonosítottak, amely kapcsolatban állt a későbbi hozamokkal. Ide tartozik az értékalapú befektetés, a mérethatás, a momentum, a jövedelmezőség és a beruházási aktivitás. A CAPM empirikus hiányosságai önmagukban nem cáfolják a hatékony piacok elméletét. Egy sikertelen eszközárazási teszt alapján nem dönthető el egyértelműen, hogy a piac árazza hibásan a részvényeket, vagy az alkalmazott modell nem ragadja meg megfelelően a várható hozamot meghatározó tényezőket.
A közös hipotézis problémája
Megfigyelhető azonban, hogy egy pozitív CAPM-alfa önmagában nem bizonyítja a piac hatékonyságának hiányát. A piaci hatékonyság mindig egy kiválasztott eszközárazási modellel együtt tesztelhető. Ha egy stratégia hozamát a CAPM nem magyarázza meg, akkor lehetséges, hogy valódi félreárazást találtunk. Az is elképzelhető, hogy a CAPM hiányos, és nem ragad meg minden releváns kockázati tényezőt. Ezt nevezzük a hatékonysági tesztek közös hipotézis problémájának.
Eugene Fama és Kenneth French erre a problémára is reagálva alkotta meg a háromfaktoros modellt. A piaci faktor mellé bekerült a vállalatméretet megragadó SMB és az értékeltséghez kapcsolódó HML. A Fama-French-modell a CAPM empirikus kiterjesztése és alternatívája, nem a CAPM újabb változata. A faktorok felvétele azt mutatja, hogy ezek a hozammintázatok fontosak. Azt nem dönti el, hogy kockázati prémiumot vagy félreárazást látunk.
Ri-Rf=αi+βi(Rm-Rf)+siSMB+hiHML+εi
A képletből a fentebb nem tárgyalt faktorok:
SMB, a kis és nagy kapitalizációjú részvények hozamkülönbségére épülő faktor, lásd itt
HML, a magas és alacsony könyv szerinti érték/piaci érték arányú részvények hozamkülönbségére épülő faktor, lásd itt
A teljes képhez hozzátartozik, hogy Fama és French 2015-ben ötfaktorosra bővítette a saját modelljét. Bekerült a profitabilitási faktor és a beruházási faktor, amely az eszköznövekedéssel áll kapcsolatban:
Ri-Rf=αi+βi(Rm-Rf)+siSMB+hiHML+riRMW+ciCMA+εi
A képletből a faktorok:
Piaci kockázati prémium és béta (ez az eredeti CAPM)
SMB, a kis és nagy kapitalizációjú részvények hozamkülönbségére épülő faktor, lásd itt
HML, a magas és alacsony könyv szerinti érték/piaci érték arányú részvények hozamkülönbségére épülő faktor, lásd itt
RMW, a robusztus és gyenge működési jövedelmezőségű vállalatok hozamkülönbségére épülő faktor, lásd itt
CMA, a konzervatív és agresszív beruházási politikájú vállalatok hozamkülönbségére épülő faktor, amely szorosan kapcsolódik az asset growth hatáshoz
A CAPM és a többfaktoros modellek eltéréseivel részletesen foglalkoztunk az alábbi előadás második felében.
Milyen gyakorlati bizonyítéka van a hatékony piacok elméletének?
A hatékony piacok elmélete mellett szóló egyik legismertebb gyakorlati érv az aktív befektetési alapok teljesítménye. Fama és French a Luck versus Skill in the Cross Section of Mutual Fund Returns című munkában 3156 amerikai részvényalap eredményét vizsgálta, és megpróbálta szétválasztani a tudás és a véletlen szerepét. Néhány alapnál találtak a tudással összeegyeztethető teljesítményt, az alapok összességénél azonban a költségek utáni eredmények gyengék voltak.
Az alfa itt nem egyszerűen az alap és a tőzsdeindex hozamának különbsége. Az alfa a kiválasztott eszközárazási modell által meg nem magyarázott, kockázattal korrigált hozam. Emiatt ugyanaz az alap eltérő alfát mutathat a CAPM, a Carhart-modell vagy a Fama-French-modellek alkalmazásakor. Az alfa értelmezéséről itt beszéltünk részletesebben.
A Scale and Skill in Active Management című tanulmány további magyarázatot ad a jelenségre. A szerzők szerint az aktív alapkezelés teljesítménye az iparág méretének növekedésével romolhat. Ahogy egyre több tőke keresi ugyanazokat a lehetőségeket, a félreárazások gyorsabban eltűnnek, az árhatás és a kereskedési költségek pedig emelkednek.
Anomáliák a tőzsdén, azaz mégis vannak jósolható folyamatok?
A számítógépes adatfeldolgozás és a hosszú pénzügyi adatbázisok elterjedése alapvetően megváltoztatta az empirikus eszközárazási kutatást. A Chicagói Egyetemhez kötődő CRSP amerikai részvényadatai 1926-ig nyúlnak vissza. A számviteli adatok egyik legfontosabb forrása a Compustat, amelyet a kutatók gyakran összekapcsolnak a CRSP adataival. Ezekkel már több száz hozamelőrejelző változót vizsgáltak meg. Az alábbi lista a legismertebb összefüggésekből mutat be néhányat:
- Size anomaly, amely szerint a vállalat mérete kapcsolatban állhat a későbbi részvényhozammal.
- Béta anomália, amely szerint az értékpapírpiaci egyenes a gyakorlatban laposabb lehet a CAPM előrejelzésénél. Az alacsony bétájú részvények ezért kockázattal korrigálva felülteljesíthetnek.
- Value-prémium, amely szerint az értékeltségi mutatók alapján olcsóbb részvények hosszabb időtávon magasabb átlagos hozamot érhetnek el a drágább részvényeknél. Ez kapcsolatban áll az értékalapú befektetéssel, de önmagában nem bizonyítja, hogy a magasabb hozam félreárazásból ered.
- Momentum, amelynél a középtávú múltbeli hozam pozitív kapcsolatban áll a későbbi hozammal. A klasszikus változat rendszerint az elmúlt 12 hónapot vizsgálja a legutóbbi hónap kihagyásával.
- Long term reversal effect, amelynél a hosszú távú, rendszerint 3-5 éves múltbeli hozam negatív kapcsolatban áll a későbbi hozammal.
- Naptárhatások: különböző kitüntetett napok, időszakok, amikor a hozamok a szokásosnál nagyobbak, vagy alacsonyabbak:
- Könyvviteli anomáliák, azaz bizonyos mérlegbeli összefüggések előrejelzik a jövőbeni hozamot:
- Bennfentesek információi:
- Bennfentes kereskedés és a jövőbeni hozam, pozitív korreláció
- Saját részvény-visszavásárlás és a jövőbeni hozam, pozitív korreláció
- Továbbiak:
A fentieken túl még számos példát sorolhatunk fel. Robert J. Shiller Nobel-díjas közgazdász kutatásai azt mutatják, hogy az árfolyamok a fundamentális változókhoz képest is jelentős ingadozást mutathatnak. Egy interjúban arról is beszél, hogy a múltban több olyan szabályt is találtak, amely felülteljesítette a piacot. Egy utólag sikeres visszateszt azonban még nem bizonyítja, hogy a stratégia valós időben is felismerhető, kereskedhető és jövedelmező lett volna.
Mi a probléma ezekkel a tőzsdei anomáliákkal?
A felsorolt anomáliák látszólag ellentmondanak a hatékony piacok elméletének, értelmezésük azonban nem egyszerű. Egy részük olyan kockázathoz kapcsolódhat, amelyet a CAPM nem mér megfelelően. Más esetekben befektetői tévedés, lassú információfeldolgozás vagy valamilyen kereskedési korlát tarthatja fenn a hozamkülönbséget. Az értékalapú prémium eredetéről ma is vita folyik. Kockázati és viselkedési magyarázatok egyaránt léteznek.
Számos anomália csak egyes időszakokban, piacokon vagy kisebb részvények körében mutatható ki. A mintaválasztási és túlélési torzítás, a delisting hozamok hiányos kezelése, a visszamenőleg javított számviteli adatok és a mikrokapitalizációjú részvények túlsúlya mind felnagyíthatja a becsült hozamot. Ugyanez igaz a sok száz hipotézis egyidejű tesztelésére. Minél több szabályt próbálunk ki, annál valószínűbb, hogy pusztán a véletlen miatt is találunk látszólag sikeres stratégiát.
Tegyük a fentiekhez hozzá, hogy a statisztikailag kimutatható hozam nem feltétlenül kereskedhető. A bid-ask spread, a jutalék, az árhatás, a portfólió korlátozott kapacitása és a shortolás költsége csökkentheti vagy teljesen eltüntetheti a hozamot. Egyes anomáliák a publikálás után is gyengülnek, mert a befektetők megismerik és kihasználják őket. Erről William Schwert tanulmányában olvashatsz bővebben.
Replikálhatók-e a tőzsdei anomáliák?
A szakirodalomban nincs teljes egyetértés arról, hogy az anomáliák mekkora része tekinthető valósnak. Jensen, Kelly és Pedersen 2023-ban 153 jellemzőt vizsgált 93 országban. Bayes-i modelljük alapján sok faktor eredménye mintán belül és mintán kívül is megismételhető. Ez arra utal, hogy a factor zoo egésze nem magyarázható egyszerű adatbányászattal. Sajnos azonban a replikálhatóság még nem garantálja a költségek utáni nyereséget.
A Grossman-Stiglitz-paradoxon
Ha az árak minden információt tökéletesen tükröznének, senkinek nem érné meg időt és pénzt fordítania az információk megszerzésére. Ha viszont senki nem gyűjtene információt, az árak sem lehetnének teljesen hatékonyak. Grossman és Stiglitz ebből arra következtetett, hogy a tökéletes információs hatékonyság egyensúlyi helyzetben sem reális. Maradhat annyi félreárazás, amely fedezi az információ megszerzésének és feldolgozásának költségét.
Az adaptív piacok elmélete
Andrew Lo adaptív piacok elmélete szerint a hatékonyság mértéke időben változik. Függ a versenytől, a technológiától, a likviditástól, a piaci szereplők összetételétől és attól is, hogy egy stratégiát hányan alkalmaznak. Egy anomália bizonyos időszakban megerősödhet, majd a tőke beáramlása vagy az információfeldolgozás fejlődése miatt visszaszorulhat. Ez jól összekapcsolja a klasszikus hatékonysági elméletet az újabb empirikus eredményekkel.
Burton G. Malkiel 2003-as The Efficient Market Hypothesis and Its Critics című tanulmánya elismeri, hogy léteznek rövidebb ideig fennmaradó és viselkedési okokkal is magyarázható hozammintázatok. Malkiel ugyanakkor továbbra is erős érvnek tartja a hatékony piacok elméletét az átlagos befektető számára. Cikkünk folytatásában olyan vizsgálatokat tekintünk át, amelyek megmutatják, hogy a piaci hatékonyság részvényenként és időszakonként is eltérhet.
Hogyan befolyásolja a befektetői figyelem a tőzsdei anomáliákat?
Korábbi vizsgálatok alapján a népszerű, divatos részvények a későbbiekben gyakran alulteljesítenek. A value-glamour anomália azt szemlélteti, hogy az értékeltségi mutatók alapján drága részvények átlagos hozama alacsonyabb lehet az olcsóbb részvényekénél. Ez azonban nem azonos azzal a kérdéssel, hogy a nagy befektetői figyelem miként változtatja meg más tőzsdei anomáliák erősségét. Az alábbi ábrán a value-glamour összefüggés látható.
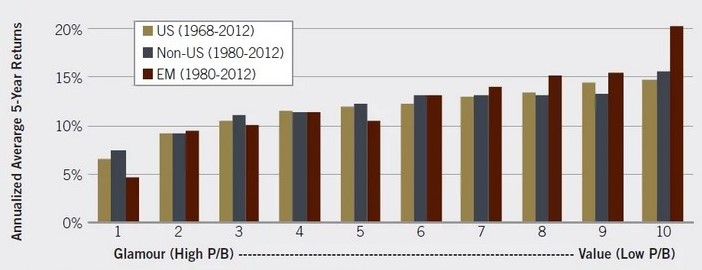
A befektetői figyelem hatását más kutatások is vizsgálták. A közösségi média, a befektetői fórumok és a pénzügyi oldalak látogatottsága alapján ma már mérhető, hogy egy vállalat iránt milyen intenzív az érdeklődés. Egy korábban bemutatott kutatás szerint a figyelem megugrását negatív abnormális hozam követhette. Egy 2023-ban ismertetett vizsgálat viszont arra utal, hogy a magas figyelmet kapó részvények körében egyes long-short anomáliák hozamkülönbsége felerősödhet. Ez nem feltétlenül jelenti a népszerű részvények önmagukban magasabb várható hozamát.
A Conditioning Anomalies Using Retail Attention Metrics cím alatti anyagban 2017-től kezdődően vizsgáltak meg közel 9600 amerikai tőzsdei társaságot, és a társaságokat aszerint kategorizálták, hogy a közelmúltban milyen befektetői figyelem összpontosult a társaságra. A befektetői figyelem megállapításához az InvestingChannel látogatottsági adatait használták fel. A befektetői figyelem megállapításánál kezelték azt a problémát is, hogy egy kisebb kapitalizációjú részvényre egyébként is kisebb befektetői figyelem összpontosul. A fentiek alapján a részvényeket három kategóriába sorolták, ahol az 1-2 kategóriába azok a részvények kerültek, melyek befektetői aktivitása nem magas, míg a 3-as kategóriába a befektetők által aktívan figyelt részvények kerültek. Ezek után megnézték, hogy különböző részvénypiaci összefüggésekkel, milyen hozamot lehet kinyerni.
Az első ábra a value-prémiumra épülő long-short portfóliók eredményét szemlélteti. A stratégia az értékeltségi mutatók alapján olcsó részvényeket vásárolja, a drágákat pedig shortolja. A teljes részvényuniverzumban az évesített bruttó faktorhozam 9,8 százalék volt, míg a nagy befektetői figyelmet kapó csoportban, a 7 napos figyelmi mutatóval 19,2 százalékot mértek. Ezek long-short portfólióhozamok, ezért közvetlenül nem azonosak egy átlagos kisbefektető által, költségek után realizálható hozammal.

Forrás: Conditioning Anomalies
Hasonló eredmények jelentek meg a momentumstratégiáknál is. A bemutatott Sharpe-ráták alapján az egységnyi volatilitásra jutó hozam is emelkedett. Ez azonban nem zár ki minden további kockázatot, például a likviditási, shortolási vagy szélsőséges veszteségi kockázatot. Az alábbi táblázat a momentum-anomália felerősödését mutatja a népszerű részvények körében.

Forrás: Conditioning Anomalies
Az alábbi ábrán a TrueBeats stratégia eredménye látható, amely a sell-side elemzők eredmény-előrejelzéseiből származó jelzésekre épít. A magas befektetői figyelmet kapó részvényeknél itt is erősebb hozamkülönbséget mértek.

Forrás: Conditioning Anomalies
A Transcripts Model a gyorsjelentésekhez kapcsolódó szövegek hangulatát természetesnyelv-feldolgozással értékeli, és ezekből alakít ki portfóliójelzéseket. A következő ábra ennek eredményét mutatja.

Forrás: Conditioning Anomalies
A kutatás arra utal, hogy az anomáliák erőssége a befektetői figyelem függvényében is eltérhet. Az alternatív adatok így segíthetnek annak azonosításában, hogy mely részvények körében erősebbek egyes hozamösszefüggések. A magasabb bruttó long-short hozam ugyanakkor önmagában nem bizonyít költségek után is kihasználható lehetőséget, és azt sem, hogy a népszerű részvények általában jobb befektetések.
Kevésbé hatékonyak azok a részvények, amelyeknek nincs opciós piacuk?
A The Role of Information Uncertainty in the Stock Market című, 2016-os tanulmány a tajvani részvénypiac 2003 és 2013 közötti adatait vizsgálta. A részvényeket az opciós piac megléte alapján csoportosították. Korábbi kutatások szerint az opciós kereskedés elősegítheti az információk árakba épülését, növelheti a forgalmat és mérsékelheti a kereskedési költségeket. A szerzők ezért azt feltételezték, hogy az opciós piac nélküli részvényeknél erősebb lehet a hozamok előrejelezhetősége.
Az időzítésen alapuló stratégiák közül a Brock és szerzőtársai [1992] által elsőként vizsgált mozgóátlagokat tesztelték (itt beszéltünk a Brock-féle tanulmányról). Az időzítés ebben az esetben a 10, 20, 50, 100 vagy 200 napos mozgóátlag egyikének alkalmazásán alapul az alábbiak szerint:
- Vételi jelzés, ha az aktuális ár nagyobb, mint a mozgóátlag, és aktuális ár > előző napi ár.
- Eladási jelzés, ha az aktuális ár alacsonyabb, mint a mozgóátlag, és aktuális ár < előző napi ár.
A következő táblázatban a 2003-2013 közötti időszakon a 10 napos mozgóátlag jelzéseivel elérhető eredményt látjuk. Ebben az esetben tehát, ha az árfolyam a 10 napos mozgóátlag fölé emelkedett, akkor megvették a részvényeket. Abban az esetben pedig, ha az árfolyam a 10 napos mozgóátlag alá esett, akkor eladták a részvényeket. Bár részvényekre hivatkoztam az eddigiekben, valójában portfóliókat alakítottak ki aszerint, hogy van vagy nincs opciós piaca a részvénynek az adott évben. A táblázatban kiemeltem a „NO” sort. Ebben a portfólióban vannak az opciós piac nélküli részvények. Ahogy látható, az időszak alatt a vedd meg és tartsd technika átlagos havi hozama 0,021 százalék volt, szemben a 10 napos mozgóátlag-stratégia 0,149 százalékos hozamával. A „HAVE” sorban az opciós piaccal rendelkező részvényekből összeállított portfólió eredményét látjuk. Itt az időzítés átlagos havi hozama 0,028 százalék volt.

Forrás: The Role of Information Uncertainty in the Stock Market
A vizsgált időszakban az időzítés az opciós piac nélküli részvényeknél mutatott felülteljesítést. Az eredmény az abszolút hozamban és a CAPM-mel becsült abnormális hozamban is megjelent.

A következő táblázatban már figyelembe vették az ügyletkötés költségeit is, összesen 0,585 százalékos tranzakciós költséggel ügyletenként. Ebben az esetben is kimutatható volt az abnormális hozam a „NO” portfólióban.

Forrás: The Role of Information Uncertainty in the Stock Market
Hasonló eredményeket láthatunk, ha a 10 napos mozgóátlag helyett a 20, 50, 100 vagy a 200 napos mozgóátlagot használjuk. A kereskedési költségek nélküli vizsgálatban itt is a „NO” portfóliók abnormális hozama magasabb.

Forrás: The Role of Information Uncertainty in the Stock Market
A tajvani piacon végzett vizsgálat alapján az opciós piac nélküli részvényekből képzett portfóliókon a mozgóátlagokra épülő időzítési szabályok a vizsgált időszakban felülteljesítettek. A tanulmányban alkalmazott költségfeltevések mellett is kimutatható maradt a többlethozam, és a CAPM alkalmazásakor is megjelent abnormális hozam. Az eredmények összhangban állnak azzal a feltételezéssel, hogy a gyengébb információs környezet növelheti az árfolyamok előrejelezhetőségét. Más piacokra és későbbi időszakokra való általánosításukhoz további bizonyíték szükséges.
A következtetéseket óvatosan kell kezelni. A vizsgálat egyetlen országra és a 2003-2013 közötti időszakra vonatkozik, miközben több mozgóátlag-szabályt is teszteltek. A paraméterválasztásból és a többszörös tesztelésből adódó torzítás kockázatát ezért a későbbi, független mintákon elvégzett ellenőrzések csökkenthetnék. A kutatás fontos eredménye, hogy a technikai szabályok teljesítménye összefügghet az adott részvény információs környezetével.
Az információs technológiai változások javítják a piaci hatékonyságot
A fentebb leírtak alapján látható, hogy a piac hatékonyságának javulásával csökkenhet az anomáliákból kinyerhető többlethozam. A befektetői figyelem, a vállalat mérete, a piaci hangulat, a kereskedők felkészültsége, a shortolás korlátai és az információs technológia egyaránt befolyásolhatja az árazást. Ezt vizsgálta David Hirshleifer és Liang Ma 2024-ben közzétett, 2025-ben átdolgozott tanulmánya 4549 amerikai tőzsdei társaság adataival.
A szerzők abból indultak ki, hogy a tőzsdei társaságok pénzügyi adataihoz egyre olcsóbban és gyorsabban lehet hozzáférni. Ez elősegítheti a számviteli információk árakba épülését, és csökkentheti a könyvviteli anomáliák hozamkülönbségét. A nem számviteli információkra épülő jelzéseknél viszont nem feltétlenül várható hasonló változás.
Ahhoz, hogy ezt a hatást kimutassák, az EDGAR rendszerben bekövetkező közzétételi változásokat követték nyomon. Az EDGAR egy bárki számára elérhető adatbázis, melybe az amerikai társaságok feltölti a pénzügyi jelentéseket. Ez az eredeti forrása a gyorsjelentések során közzétett mérlegnek, eredménykimutatásnak és vezetői beszámolónak. Az elmúlt évtizedekben több változás is bekövetkezett az EDGAR rendszerrel összefüggésben. Kezdve azzal, hogy 1993 előtti időszakon a tőzsdei társaságok postai levélben küldték be a SEC (Amerikai Értékpapír-felügyelet) felé a jelentéseiket. Ebben az időszakban a befektetőknek két lehetősége volt arra, hogy hozzáférjenek a pénzügyi adatokhoz. Az egyik, hogy személyesen meglátogatják a SEC egyik irodáját (mindössze három volt), a másik, hogy előfizetnek egy adatszolgáltatásra, melynek olyan nagyságrendű költségei voltak, hogy az 1993 előtti időszakra aligha mondható az, hogy szabadon hozzáférhettek a befektetők az információhoz. Az EDGAR rendszer 1993-as elindulásával, több fázisban, de a teljes amerikai részvénypiacra kiterjesztették az online közzétételi kötelezettséget, majd 2005-ben elindult a SEC ún. XBRL programja, mely egy egységes, interaktív formában közzétett jelentéseket eredményezett, kezdetben önkéntes, később kötelező jelleggel (2009-től).
A fentiek szerint több időszak is elkülöníthető(1993 előtti és utáni, illetve 2009 előtti és utáni), és ezen időszakok alapján különböző könyvviteli és nem könyvviteli összefüggésekkel kinyerhető hozamok megállapíthatók. Az elsőként vizsgált összefüggések az alábbiak voltak:
A kutatás nem egyszerűen az EDGAR és az XBRL bevezetése előtti és utáni hozamokat hasonlította össze. A szerzők kihasználták, hogy a vállalatok fokozatosan kerültek be a rendszerekbe, és stacked difference-in-differences becslést alkalmaztak. Ezzel pontosabban elkülöníthető a technológiai változás hatása az egész piacot érintő időbeli folyamatoktól. Az EDGAR elsősorban az információhoz való hozzáférés költségét csökkentette. Az XBRL géppel olvasható címkézése az adatok feldolgozását tette olcsóbbá és gyorsabbá. Elsőként a következő nyolc hozamösszefüggést vizsgálták:
- Accruals (AC)
- Net Operating Assets (NOA)
- Investment to Assets (IVA)
- Asset Growth (AG)
- Gross Profitability (GP)
- Momentum (MOM)
- Net Stock Issues (NSI)
- Composite Equity Issues (CEI)
Az első öt összefüggés számviteli információkra épül, míg az utolsó három a tanulmány besorolásában a nem számviteli csoportba tartozik. Az ábra a számviteli anomáliák regressziós együtthatóit mutatja. Mind az öt együttható negatív, közülük négy statisztikailag szignifikáns. Ez arra utal, hogy az EDGAR bevezetése után csökkent a számviteli információkra épülő stratégiák kimutatható hozamkülönbsége.

Forrás: Hirshleifer és szerzőtársa (2024)
A nem számviteli összefüggéseknél a becsült regressziós együtthatók nulla közeliek voltak, és statisztikailag nem bizonyultak szignifikánsnak. A vizsgálat így nem talált meggyőző bizonyítékot arra, hogy az EDGAR bevezetése ezeknek az anomáliáknak a hozamát is csökkentette volna.

Forrás: Hirshleifer és szerzőtársa (2024)
A szerzők az XBRL bevezetését is vizsgálták, és hasonló mintázatot találtak. Ezt követően 205 hozamösszefüggésből választottak ki 32 számviteli és 34 nem számviteli anomáliát (a részletes lista a tanulmány 24. oldalán szerepel). Az EDGAR bevezetésével összefüggő becsült együttható a számviteli csoportnál -0,11, a nem számviteli csoportnál 0,02 volt. Az XBRL esetében ugyanezek az értékek -0,13 és 0,04. A számviteli anomáliáknál kimutatott csökkenés így szélesebb változókörben is megjelent, a nem számviteli csoportnál viszont nem mutatkozott hasonlóan meggyőző bizonyíték.

Forrás: Hirshleifer és szerzőtársa (2024)
A kutatás alapján az információk hozzáférhetőségének és feldolgozhatóságának javulása hozzájárulhat a számviteli anomáliák hozamának csökkenéséhez. A nem számviteli jelzéseknél hasonló hatást nem sikerült egyértelműen kimutatni. Az eredmény azt mutatja, hogy a technológiai fejlődés eltérően érintheti a különböző típusú tőzsdei összefüggéseket.
Miért nem jelent biztos nyereséget egy valóban létező anomália?
Ahogy fentebb beszéltünk róla, egy anomália statisztikai kimutatása és nyereséges kihasználása két eltérő kérdés. Dmitriy Muravyev, Neil D. Pearson és Joshua M. Pollet 2025-ben a Anomalies and Their Short-Sale Costs című tanulmányban azt vizsgálta meg, hogy mi történik a dokumentált többlethozammal, ha a short pozíciók valós részvénykölcsönzési díját is figyelembe vesszük.
A szerzők a Chen és Zimmermann által összegyűjtött hozamelőrejelző változókból indultak ki. A szűrések után 162 anomáliát vizsgáltak a 2006 júliusa és 2020 decembere közötti időszakban. Minden jelzés alapján tíz portfóliót alakítottak ki. A kedvező jellemzőjű részvényeket megvásárolták, a kedvezőtlen jellemzőjű részvényeket pedig elméletileg shortolták.
A költségek figyelembevétele előtt az átlagos long-short abnormális hozam havi 0,14 százalék volt, 2,87-es t-statisztikával. Ez első látásra arra utal, hogy az anomáliák mintán kívül is fennmaradtak. Megfigyelhető azonban, hogy a hozam döntő része a short oldalról származott. Ebben a portfólióban nagyobb arányban szerepeltek nehezen és drágán kölcsönözhető részvények.
Amikor a szerzők eltávolították az évi 1 százaléknál magasabb kölcsönzési díjú részvényeket, az átlagos long-short hozam havi 0,04 százalékra csökkent, és statisztikailag már nem volt szignifikáns. A tényleges shortolási díjakkal korrigált hozam havi -0,01 százalék lett. A becslés gyakorlatilag nulla, a t-statisztika -0,24.

Forrás: Muravyev, Pearson és Pollet (2025), III. táblázat
A vizsgálat egyik legfontosabb eredménye, hogy a nehezen shortolható részvények az összes részvény-hónap megfigyelés mintegy 12 százalékát tették ki, mégis ezek adták az anomáliák kimutatott hozamának jelentős részét. Ha ezeket a részvényeket kizárták, a stratégiák már a shortolási díj levonása előtt sem termeltek meggyőző abnormális hozamot.
Sajnos azonban ebből nem következik, hogy a részvények árazása tökéletes. A tanulmány inkább azt mutatja meg, miért maradhat fenn a félreárazás. Ha egy túlárazottnak tűnő részvényt nagyon drága shortolni, az arbitrazsőr nem tudja nyereségesen kikényszeríteni az ár korrekcióját. A korlátozott arbitrázs így egyszerre magyarázhatja a hozam-előrejelezhetőséget és azt, hogy a befektető miért nem tudja azt egyszerűen pénzre váltani.
A befektető számára ez azt jelenti, hogy egy visszateszt értékelésekor a bruttó hozam nem elegendő. Meg kell vizsgálni a portfólió mindkét oldalát, a részvények likviditását, a forgalmat, az árhatást, a shortolhatóságot és a kölcsönzési díjat is. A vizsgálat elsősorban a long-short stratégiákra vonatkozik, amelyek hozamának jelentős része a short oldalból származhat. A csak vételi pozíciókat alkalmazó stratégiáknál a részvénykölcsönzési díj közvetlenül nem jelentkezik, de a többi kereskedési költség és a kockázat továbbra is meghatározó. Egy statisztikailag valós anomália ettől még lehet gazdaságilag kihasználhatatlan.
Hatékonyak a tőzsdék, vagy érdemes anomáliákat keresni?
A bemutatott kutatások alapján a piaci hatékonyság mértéke időben és részvényenként is eltérhet. Az információs technológia fejlődése gyorsíthatja a pénzügyi adatok feldolgozását, és csökkentheti egyes anomáliák hozamát. Más összefüggések a befektetői viselkedés, az információs különbségek vagy az arbitrázs korlátai miatt továbbra is fennmaradhatnak. A hatékony piacok elmélete ezért ma is hasznos kiindulópont, de a gyakorlati vizsgálatok összetettebb képet mutatnak.
A befektető számára végül az a döntő, hogy egy kimutatott hozamösszefüggés előre azonosítható, független mintán is megismételhető és a kockázatok, valamint a kereskedési költségek figyelembevétele után is gazdaságilag jelentős-e. A múltbeli statisztikai kapcsolat önmagában erre nem ad választ.