Eladósodottság mutatók: A bajban levő tőzsdei társaságok..
A bejegyzésben megbeszéljük, hogyan tudjuk megállapítani, ha egy tőzsdei társaság túlságosan eladósodott. A nagy növekedés önmagában nem jelent biztosítékot a részvényesek számára, ha közben a vállalat jelentős adósságot halmoz fel. Mi számít magas eladósodottságnak, hogyan vizsgálhatjuk a fizetőképességet, és mit mutatnak a kutatások az adósság és a részvényhozamok kapcsolatáról? Ezekkel a kérdésekkel foglalkozunk az alábbiakban.
A tőzsdei társaságok gyakran hitelekből vagy kötvénykibocsátásból finanszírozzák a fejlesztéseket, az üzlethálózat bővítését és a vállalatfelvásárlásokat. Ha a beruházások megfelelően megtérülnek, a hitelfelvétel hozzájárulhat az egy részvényre jutó nyereség növekedéséhez. A tőkeáttételnek azonban ára van. Az adósságot akkor is törleszteni kell, ha a tervezett növekedés elmarad, a kamatkiadások pedig csökkenthetik a nyereséget és a további fejlesztésekre fordítható pénzt. Emelkedő kamatkörnyezetben a változó kamatozású, illetve a lejáratkor újrafinanszírozandó hitelek finanszírozása is drágulhat.
Hogyan mérjük a vállalat eladósodottságát?
Az eladósodottság vizsgálatának egyik ismert eszköze a Debt/Equity mutató, amely a vállalat pénzügyi adósságát viszonyítja a saját tőkéjéhez. Egyes adatbázisok eltérő tartalommal számolják a mutatót, ezért mindig ellenőrizzük, milyen tételek kerülnek a számlálóba. A pénzügyi adósság jellemzően a rövid és hosszú lejáratú hiteleket, kötvénytartozásokat, valamint a választott definíció szerint egyéb kamatozó finanszírozási tételeket foglalja magában. Ez különbözik a mérlegben szereplő összes kötelezettségtől, amelyben például szállítói tartozások és egyéb működési kötelezettségek is szerepelnek.
Ha a Debt/Equity mutató értéke 1, akkor a vizsgált pénzügyi adósság nagysága megegyezik a könyv szerinti saját tőkével. Ez önmagában még nem jelenti azt, hogy a vállalat ne tudná visszafizetni a hiteleit. A mutató értékelésénél figyelembe kell venni a vállalat pénztermelő képességét, az adósságlejáratokat, a kamatterheket és az iparági sajátosságokat. Általánosan alkalmazható, minden vállalatnál biztonságosnak vagy veszélyesnek számító határérték nincs.
Külföldi társaságoknál a Debt/Equity mutatót rendszerint a mérleg rövid és hosszú lejáratú pénzügyi adósságának, valamint a shareholders' equity sorának felhasználásával számíthatjuk ki. A legtöbb részvényszűrő és pénzügyi adatbázis készen is megadja. A Long-Term Debt/Equity mutató csak a hosszú lejáratú pénzügyi adósságot viszonyítja a saját tőkéhez. A két mutató eltérése segíthet felmérni, mekkora szerepe van a rövidebb lejáratú finanszírozásnak.
A Finviz részvényszűrő például egymás alatt jeleníti meg a két mutatót. Az alábbi, korábbi időszakból származó képernyőképen az Apple adatait láthatjuk.
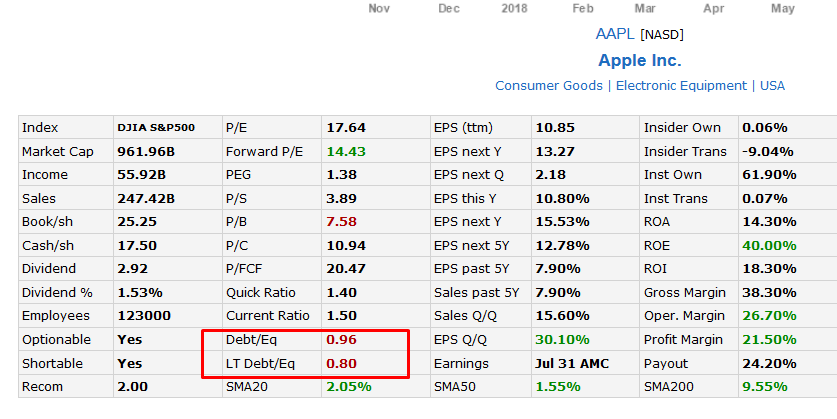
Az Apple Debt/Equity és Long-Term Debt/Equity mutatói egy korábbi Finviz-képernyőképen.
A mutatók előnye, hogy a milliárd dollárban kifejezett adósságot viszonyítási alaphoz kapcsolják. A puszta adósságösszeg önmagában keveset mond arról, hogy mekkora terhet jelent az adott vállalat számára. A Debt/Equity segítségével az eltérő méretű társaságok is összehasonlíthatók, bár az eredményeket a saját tőke számviteli alakulása is befolyásolja.
Az Apple alábbi, szintén történeti mérlegpéldájában a hosszú lejáratú pénzügyi adósság 101 362 millió dollár, a rövid lejáratú pénzügyi adósság 20 478 millió dollár, a saját tőke pedig 126 878 millió dollár. A Long-Term Debt/Equity értéke így megközelítőleg 0,80, míg a teljes Debt/Equity mutató (101 362 + 20 478) / 126 878 = 0,96. A példában szereplő 0,96 tehát a meghatározott pénzügyi adósság és a saját tőke arányát jelenti, nem az összes mérleg szerinti kötelezettség arányát.
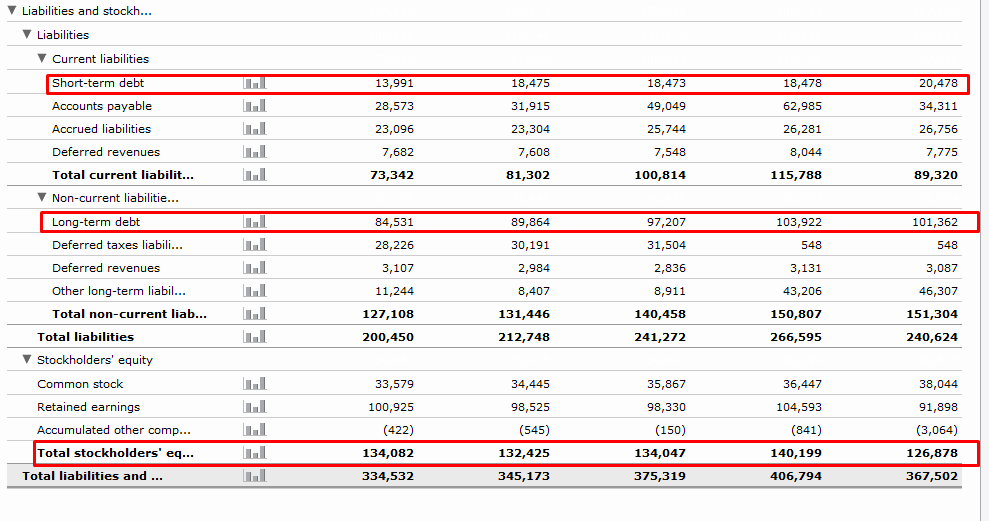
Az Apple mérlegének forrásoldala a példában szereplő, korábbi beszámolási időszakban.
Fontos, hogy az ábrák nem a vállalat legfrissebb pénzügyi helyzetét mutatják. A számítás menetét szemléltetik, ezért befektetési döntés előtt mindig az utolsó közzétett éves és negyedéves jelentést érdemes használni.
Mikor tekinthető magasnak az eladósodottság?
A Debt/Equity mutatót célszerű a vállalat korábbi értékeivel és a versenytársak adataival összevetni. Egyes tőkeigényes iparágakban a magasabb eladósodottság megszokottabb, mint azokban az ágazatokban, amelyek működéséhez kevesebb tárgyi eszköz szükséges. A pénzügyi vállalkozások mérlegszerkezete pedig annyira eltérhet a hagyományos iparvállalatokétól, hogy más tőkemegfelelési mutatók is szükségesek az értékelésükhöz.
Az eladósodottság vizsgálatakor nem elegendő egyetlen pillantást vetni a két mutatóra. Érdemes megnézni azt is, hogy az adósság növekszik vagy csökken, milyen lejáratú hitelekből áll, és mire fordították a bevont forrásokat. Ha a vállalat beruházásokat finanszírozott, azok későbbi megtérülését is vizsgálni kell. Ha veszteséges működés vagy rendszeres osztalékfizetés finanszírozására kellett újabb hiteleket felvenni, az már más kockázatot jelent.
A mérleg eszközoldala segíthet megérteni a források felhasználását. A goodwill növekedése például felvásárlásokra utalhat, míg a property, plant and equipment sor bővülése termelőeszközök, ingatlanok vagy gyárak beszerzését jelezheti. A felvásárlásokat azonban önmagában a goodwill növekedése alapján nem lehet sikeresnek minősíteni. Ehhez a működési eredmény, a cash flow és a befektetett tőke megtérülésének (ROIC) alakulását is érdemes megvizsgálni.
Az adósság időbeli változását egyes pénzügyi adatbázisok grafikonjain is nyomon követhetjük. Az alábbi, korábbi GuruFocus-képernyőképen például az eladósodottsági mutató és a részvényárfolyam alakulását hasonlítottam össze. A két idősor együttmozgása önmagában nem bizonyít ok-okozati kapcsolatot.
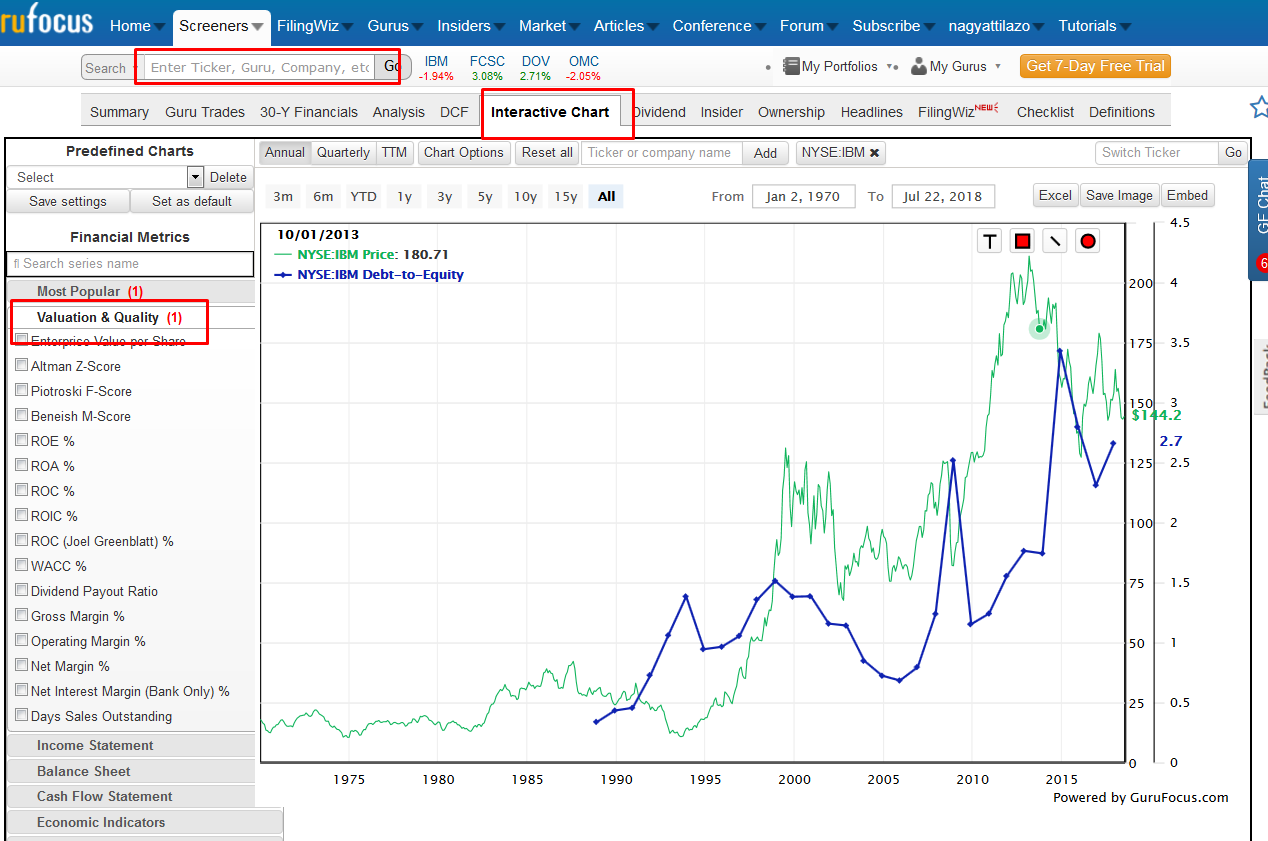
Példa egy vállalat eladósodottsági mutatójának időbeli alakulására.
Hogyan vizsgáljuk a fizetőképességet részvényvásárlás előtt?
A fizetőképesség vizsgálata során azt nézzük meg, hogy a társaság képes-e teljesíteni az esedékes kötelezettségeit. A rövid távú pénzügyi helyzet egyik ismert mutatója a Current Ratio, vagyis a likviditási ráta. Ezt úgy számítjuk ki, hogy a forgóeszközöket elosztjuk a rövid lejáratú kötelezettségekkel. Ha nem ismered a mérleg és az eredménykimutatás fontosabb sorait, akkor a mérleg értelmezéséről szóló bejegyzésben ezekről is olvashatsz.
Az alábbi képeken a Home Depot egy korábbi mérlegének forrás- és eszközoldalát láthatjuk. A kötelezettségeknél külön szerepelnek a rövid lejáratú tételek (current liabilities), az eszközök között pedig megtaláljuk a forgóeszközöket (current assets).

A Home Depot rövid és hosszú lejáratú kötelezettségei egy korábbi mérlegben.
Forrás - https://www.morningstar.com/stocks/xnys/hd/financials. Korábbi adatokat bemutató ábra.

A Home Depot forgóeszközei egy korábbi mérlegben.
Forrás - https://www.morningstar.com/stocks/xnys/hd/financials. Korábbi adatokat bemutató ábra.
Current Ratio = forgóeszközök / rövid lejáratú kötelezettségek
A történeti Home Depot-példában a 19,81 milliárd dolláros forgóeszközállományt 18,38 milliárd dollár rövid lejáratú kötelezettséghez viszonyítjuk. A hányados megközelítőleg 1,08. Ha a mutató 1 alatti, az azt jelenti, hogy a mérleg fordulónapján a rövid lejáratú kötelezettségek meghaladják a forgóeszközöket. Ez indokolhat részletesebb vizsgálatot, de önmagában nem bizonyít fizetésképtelenséget. Egyes vállalatok gyors készletforgással, kedvező szállítói fizetési határidőkkel és stabil működési pénzárammal alacsonyabb Current Ratio mellett is biztonságosan működhetnek.
A magasabb likviditási ráta sem minden esetben pozitív. Ha például a forgóeszközök növekedését nehezen értékesíthető készletek vagy késedelmes vevőkövetelések okozzák, a tényleges pénzügyi mozgástér gyengébb lehet, mint amire a mutató alapján következtetnénk. A Quick Ratio a készletek és egyes kevésbé likvid tételek kiszűrésével ad szűkebb képet a rövid távú helyzetről. A működési cash flow vizsgálata pedig azt mutatja meg, mennyi pénzt termel a vállalat tényleges működése. A likviditási mutatók értelmezéséről ebben a cikkben részletesebben is szó volt.
A hosszabb távú finanszírozási helyzetnél a Debt/Equity mellett más mutatókat is célszerű bevonni. A Net Debt/EBITDA a nettó pénzügyi adósságot, vagyis az adósság és az azt csökkentő pénzeszközök különbségét viszonyítja az EBITDA-hoz. Az Interest Coverage Ratio rendszerint az EBIT és a kamatráfordítás hányadosa, vagyis a kamatfedezeti képességről ad tájékoztatást. A szabad cash flow pedig azt segít megítélni, hogy a működési pénzáramból a beruházások után mennyi pénz marad például adósságcsökkentésre. Ezek sem helyettesítik az adósságlejáratok és a hitelszerződések feltételeinek áttekintését.
Miért gond, ha negatív a saját tőke?
A részvényszűrő alkalmazásokban találkozhatunk olyan esettel, amikor a Debt/Equity és a Long-Term Debt/Equity mutatónál nincs érték. Ennek oka lehet hiányzó adat, eltérő adatbázis-módszertan vagy nulla közeli, illetve negatív saját tőke. A negatív saját tőkével rendelkező vállalatok esetében az adósság/saját tőke hányados elveszítheti szokásos gazdasági értelmezését, ezért más mutatókat kell elővenni.
Az alábbi régi példában a Home Depot esetén nem jelent meg az eladósodottsági mutató, miközben a mérlegben negatív saját tőkét láthatunk.

A Home Depot korábbi Finviz-adatlapja, amelyen az adósságmutatók nem szerepelnek.
Forrás - https://finviz.com/quote.ashx?t=HD. Korábbi adatokat bemutató ábra.

A negatív könyv szerinti saját tőke egy korábbi Home Depot-mérlegben.
Forrás - https://www.morningstar.com/stocks/xnys/hd/financials. Korábbi adatokat bemutató ábra.
A saját tőke a mérlegben szereplő eszközök és kötelezettségek különbsége. Ha az összes eszköz könyv szerinti értéke kisebb, mint az összes kötelezettségé, a saját tőke negatív. Egy hétköznapi példával élve tegyük fel, hogy egy 100 millió forint értékű ingatlan megvásárlásához 70 millió forint hitelt vettünk fel. Kezdetben 30 millió forint a saját tőkénk. Ha az ingatlan értéke 70 millió forintra csökken, a devizahitel forintban számított tartozása pedig 90 millió forintra nő, akkor a vagyon és a tartozás különbsége mínusz 20 millió forint. A vállalati mérlegben hasonló elv működik, bár az eszközök számviteli értékelése több ponton eltérhet a piaci értéktől.
A negatív saját tőke egyik oka lehet a hosszabb időn keresztül felhalmozódó veszteség. Értékvesztések, jelentős osztalékfizetések és saját részvények visszavásárlása szintén csökkenthetik a könyv szerinti saját tőkét. A hitelfelvétel önmagában nem teszi negatívvá azt, mivel a felvett pénz egyszerre növeli a pénzeszközöket és a kötelezettségeket. Ha azonban a hitelből veszteséges működést finanszíroznak, vagy a felvett források felhasználása később veszteséget okoz, az már ronthatja a saját tőke helyzetét.
A felvásárlások nyomán keletkező goodwill és más immateriális javak szerepe is fontos. A goodwill általában a felvásárláskor elszámolt, az azonosítható nettó eszközök valós értékén felüli többlethez kapcsolódik. A US GAAP általános tőzsdei vállalati szabályai és az IFRS szerint a goodwillt rendszerint nem amortizálják terv szerint, viszont értékvesztési vizsgálatnak vetik alá. Egy jelentős goodwill-értékvesztés csökkentheti az eredményt és a saját tőkét. Az egyéb immateriális javak bizonyos csoportjait ugyanakkor rendszeresen amortizálják. A goodwill értelmezéséről itt olvashatsz.
A Home Depot példája azért érdekes, mert a saját részvények visszavásárlása jelentősen befolyásolhatja a könyv szerinti saját tőkét. A visszavásárolt részvények számviteli elszámolása, például a Treasury Stock sor, csökkentheti a saját tőkét, miközben a vállalat működése nyereséges maradhat. Ebből azonban még nem következik automatikusan, hogy a visszavásárlások kizárólag megtermelt nyereségből történtek. Ehhez a finanszírozási és működési cash flow-kimutatást is meg kell nézni.

A saját részvények visszavásárlásának megjelenése egy korábbi Home Depot-mérlegben.
A negatív saját tőke tehát fontos figyelmeztető jelzés, de nem minden esetben jelent fizetésképtelenséget vagy gyenge működést. A döntő kérdés az, hogy mi okozta, hogyan változik a vállalat adósságállománya, és képes-e a jövőben teljesíteni pénzügyi kötelezettségeit.
Érdemes eladósodott társaságok részvényeit megvásárolni?
A hitelfelvétel előnyös lehet egy társaság számára, ha a bevont forrásokból megvalósuló fejlesztések megtérülése meghaladja a finanszírozás költségét. Egy akvizíció növelheti az árbevételt, csökkentheti a költségeket, vagy javíthatja a működési hatékonyságot. A kockázat akkor emelkedik meg, amikor a vállalat a nyereség és a pénztermelés növekedése nélkül vállal egyre nagyobb adósságterhet.
A gazdasági visszaesések időszakában ezek a problémák gyorsan felszínre kerülhetnek. A gyengülő kereslet csökkentheti az árbevételt és a cash flow-t, miközben a hitel- és kötvénypiaci finanszírozás költsége emelkedhet. A vállalati kötvények kockázati felára nőhet, a bankok szigoríthatják a hitelezési feltételeket, és egyes társaságoknak lejáró adósságaikat kedvezőtlen feltételekkel kell megújítaniuk. A fix kamatozású, még le nem járó kötvények kamatköltsége ugyanakkor a piaci kamatemelkedés miatt nem változik automatikusan.
Ha a vállalat nem tudja fenntartani az adósságszolgálatot, kénytelen lehet leépítéseket végrehajtani, eszközöket értékesíteni, új tőkét bevonni vagy megállapodni a hitelezőivel. Szélsőséges helyzetben fizetésképtelenség és felszámolás is bekövetkezhet. Ilyenkor a részvényesek jelentős veszteséget szenvedhetnek el, mivel a hitelezői követelések jellemzően elsőbbséget élveznek a részvényesi igényekkel szemben. A részvényesek helyzetéről ebben a bejegyzésben volt szó.
Az adósság növekedésének megítéléséhez tehát azt is tudnunk kell, mire fordítják a pénzt, hogyan alakul a vállalat pénztermelése, és milyen áron jut a szükséges forrásokhoz. A részvényárfolyamok alakulása azonban ennél összetettebb kérdés. Érdemes megnézni, mit mutatnak az eladósodottság és a későbbi részvényhozamok kapcsolatáról készült vizsgálatok.
A növekvő adósság magasabb vagy alacsonyabb részvényhozamot eredményez?
A tőkeáttétel és a részvényhozam kapcsolatára két lehetséges magyarázattal találkozhatunk. A hitelből finanszírozott beruházások növelhetik a jövőbeni nyereséget, ami kedvező lehet a részvényesek számára. Ugyanakkor a magas adósságterhek korlátozhatják a későbbi beruházásokat, és növelhetik a pénzügyi nehézségek kockázatát. Az adósságállomány nagysága ezért önmagában nem ad egyértelmű jelzést a következő évek tőzsdei hozamairól.
William C. Barbee, Sandip Mukherji és Gary A. Raines 1996-ban megjelent tanulmánya az 1979-1991 közötti amerikai részvénypiaci adatokat vizsgálta. A szerzők arra jutottak, hogy az árbevétel/árfolyam (Sales/Price) és az adósság/saját tőke (Debt/Equity) mutatók a vizsgált időszakban nagyobb magyarázó erővel rendelkeztek a részvényhozamok keresztmetszetében, mint a könyv szerinti érték/piaci érték hányadosa vagy a vállalatméret. A tanulmány további fontos eredménye, hogy a Sales/Price mutató a többváltozós elemzésben a Debt/Equity szerepét is megragadta. Ebből nem következik, hogy az alacsony adósságú részvényeket megvásárolva és a magas adósságúakat shortolva minden időszakban pozitív hozam érhető el.
Az adósság és a kockázat kapcsolatáról érdekes eredményeket mutat be Nicolas Rabener vizsgálata is. Az elemzés az amerikai részvénypiacot a Debt/Equity, a Debt/Assets és a Debt/EBITDA mutatók alapján rendezte csoportokba, majd összehasonlította a kevésbé és a jobban eladósodott részvényeket. A Debt/Assets mutató a pénzügyi adósságot az összes eszközhöz, a Debt/EBITDA pedig az EBITDA-hoz viszonyítja. Utóbbi csak pozitív, gazdaságilag értelmezhető EBITDA mellett használható közvetlen összehasonlításra.

Az amerikai tőzsdei vállalatok eladósodottsági mutatóinak történeti alakulása Rabener elemzésében.
Forrás - https://etfstream.com/features/does-financial-leverage-make-stocks-riskier/. Korábbi adatokat bemutató ábra.
A vizsgálatban a legkevésbé és a leginkább eladósodott részvények csoportját is összehasonlították. Az 1984-2018 közötti eredményeket bemutató ábrákon a kevésbé eladósodott társaságok részvényeinek volatilitása több összevetésben magasabb volt. Ez elsőre ellentmondhat annak a feltételezésnek, hogy a magasabb adósság szükségszerűen nagyobb árfolyam-ingadozással jár.

A legkevésbé és a leginkább eladósodott részvénycsoportok volatilitásának összehasonlítása.
Forrás - https://etfstream.com/features/does-financial-leverage-make-stocks-riskier/. Korábbi adatokat bemutató ábra.
Az eredményt azonban óvatosan kell értelmeznünk. A csoportok iparági összetétele, a vállalatok mérete és egyéb jellemzői is befolyásolhatják a volatilitást. Emellett a kisebb árfolyam-ingadozás nem jelenti azt, hogy a fizetésképtelenség vagy egy nagy árfolyamesés kockázata is alacsonyabb. A vizsgálat a kiválasztott részvénycsoportok historikus átlagát mutatja, amelyből egy adott vállalat jövőbeni kockázatára nem lehet közvetlenül következtetni.
Ha a hozamokat is megvizsgáljuk, akkor azt látjuk, hogy a magasabb eladósodottság a különböző mutatók alapján képzett csoportokban eltérő eredménnyel járt együtt. A Debt/Equity szerinti összehasonlításnál a magasabb adósságú csoport évesített hozama meghaladta az alacsonyabb adósságú csoportét, míg más mutatóknál eltérő sorrend alakult ki.

A részvénycsoportok évesített hozama az 1984-2018 közötti történeti vizsgálatban.
Forrás - https://etfstream.com/features/does-financial-leverage-make-stocks-riskier/. Korábbi adatokat bemutató ábra.
Érdemes egységnyi kockázatra vetítve is megvizsgálni a hozamot. Erre a célra használható a Sharpe-ráta, amely a kockázatmentes hozam feletti többlethozamot viszonyítja a hozamok szórásához. A mutató dimenzió nélküli, ezért például a 0,3-as Sharpe-ráta nem azt jelenti, hogy 1% kockázat mellett 0,3% többlethozam érhető el. A vizsgálatban a kockázattal korrigált hozamok sorrendje is függött attól, milyen adósságmutatóval képezték a részvénycsoportokat.

A részvénycsoportok Sharpe-rátájának összehasonlítása.
Forrás - https://etfstream.com/features/does-financial-leverage-make-stocks-riskier/. Korábbi adatokat bemutató ábra.
A két kutatásból az látható, hogy a vállalati eladósodottság és a részvényhozam kapcsolata nem vezethető vissza egyetlen egyszerű szabályra. A Debt/Equity önmagában nem alkalmas arra, hogy megmondjuk, melyik részvény teljesít majd jobban. A fizetőképességet, a pénzügyi kockázatokat és a részvény értékeltségét együtt kell figyelembe venni.
Mi történhet, ha egy eladósodott vállalatnak új forrásra van szüksége?
Ha a vállalat működése vagy tervezett beruházásai további finanszírozást igényelnek, több lehetőség közül választhat. Új bankhitelt vehet fel, kötvényt bocsáthat ki, tőkeemelést hajthat végre, vagy más finanszírozási konstrukciót alkalmazhat. Ezek a megoldások eltérő módon érintik a meglévő részvényeseket.
A hitelfelvétel jellemzően kamatfizetési és törlesztési kötelezettséggel jár. A hitel drágulása leginkább a változó kamatozású vagy újrafinanszírozandó tartozásoknál jelentkezik. Tőkeemelésnél a vállalat új részvényeket bocsáthat ki, ami a már meglévő részvények tulajdoni és egy részvényre jutó nyereségarányának hígulását okozhatja. A tényleges hatás attól is függ, hogy a bevont tőke mennyi többleteredményt termel, milyen áron bocsátják ki az új részvényeket, és kapnak-e a meglévő tulajdonosok jegyzési lehetőséget. A részvényhígítás veszélyeiről külön bejegyzésben beszéltünk.
Alternatívaként elsőbbségi részvények kibocsátása is szóba kerülhet. Az osztalékelsőbbségi részvények sajátos kifizetési jogosultságokkal rendelkezhetnek, ezért a finanszírozási költségüket és a többi részvényesre gyakorolt hatásukat is vizsgálni kell. Az elsőbbségi részvények működését korábban részletesen bemutattuk.
Önmagában sem a hitelfelvétel, sem a részvénykibocsátás nem tekinthető minden helyzetben jobb finanszírozási formának. A döntést a vállalat adósságszolgálati képessége, a tőkeköltség, a beruházások várható megtérülése és a meglévő részvényesek szempontjai együtt határozzák meg.
Mire figyeljünk részvényvásárlás előtt?
Elsőként érdemes megnézni a Debt/Equity és a Long-Term Debt/Equity mutatókat, majd összehasonlítani azokat a vállalat korábbi értékeivel és az iparági versenytársakkal. Ezután vizsgáljuk meg a nettó adósságot, a kamatfedezetet, a működési és a szabad cash flow-t, valamint azt, hogy a következő években mennyi hitel jár le. Ha a saját tőke negatív, külön meg kell keresni ennek okát, mert az eladósodottsági hányados ilyenkor nem ad megbízható képet.
Végül azt is érdemes tisztázni, miért vett fel hitelt a társaság, és a bevont források hozzájárultak-e a nyereség és a pénztermelés növekedéséhez. Ezekből az adatokból már jóval többet tudhatunk meg a vállalat pénzügyi helyzetéről, mint egyetlen eladósodottsági mutató alapján. A magasabb adósság növelheti a kockázatokat, de a részvény jövőbeni hozamát az üzleti kilátások és a megvásárláskor fizetett ár is jelentősen befolyásolja.