Sharpe-ráta, Sharpe-mutató: Mit jelent? Miért fontos a használata a tőzsdén?
Cikkünkben a befektetések és tőzsdei stratégiák értékelésének egyik fontos mutatójával, a Sharpe-rátával foglalkozunk. A mutató segítségével úgy hasonlíthatunk össze különböző befektetéseket vagy stratégiákat, hogy a hozam mellett a vállalt kockázatot is figyelembe vesszük. Erre azért van szükség, mert önmagában a hozam keveset mond egy befektetés teljesítményéről. Két befektetés ugyanis elérhet hasonló hozamot úgy, hogy közben az egyik árfolyama lényegesen nagyobb kilengéseket mutat. A cikkben megbeszéljük a Sharpe-ráta működését és számítását, példákat mutatok az alkalmazására, majd kitérünk a mutató korlátaira is. A témához kapcsolódó újabb vizsgálatok szintén ebben a cikkben kapnak helyet, ezért az anyagot folyamatosan frissítjük. Tartalom:
- Mi a probléma a hozamalapú vizsgálatokkal?
- Hogyan mérjük a kockázatot a tőzsdén?
- Mit mutat, mire jó a Sharpe-ráta?
- Hogyan számítjuk a Sharpe-rátát?
- Mi a probléma a Sharpe-rátával?
- Különbség van a kedvező és kedvezőtlen volatilitás között
- A mért és az érzékelt kockázat eltérhet
- A piaci kockázat külön vizsgálata
- A Sharpe-ráta mesterségesen magasnak tűnhet
- A Sharpe-ráta illikvid eszközöket tartó alapoknál torzíthat
Mi a probléma a hozamalapú vizsgálatokkal?
Ha megvizsgálunk egy befektetési lehetőséget, például egy befektetési alapot, kezelt portfóliót vagy tőzsdei stratégiát, az első kérdés általában az, hogy milyen hozamot ért el a múltban. Ez érthető, hiszen végső soron a befektetés célja a vagyon növelése. A hozam azonban önmagában nem mutatja meg, hogy ezért mekkora kockázatot kellett vállalni.
Tegyük fel, hogy egy befektetési alap az elmúlt három évben évi 20%-os hozamot ért el, míg egy másik stratégia évi 25%-ot. Ezekből az adatokból még nem tudjuk eldönteni, hogy melyik teljesített kedvezőbben. Előfordulhat ugyanis, hogy a magasabb hozamot csak lényegesen nagyobb árfolyam-ingadozás és sokkal mélyebb visszaesések mellett lehetett elérni.
A tapasztalt befektetők ezért a hozamot rendszerint a vállalt kockázattal együtt értékelik. Erre több mérőszám is használható, ezek közül az egyik legismertebb a Sharpe-ráta. Megfigyelhető azonban, hogy miközben a hozam fogalmát a legtöbb befektető könnyen értelmezi, a kockázat mérése már összetettebb kérdés. Pedig a kockázat számos módon számszerűsíthető.
Hogyan mérjük a kockázatot a tőzsdén?
Ahhoz, hogy hozam-kockázat összevetéseket vagy Sharpe-rátát használjunk, először azt kell megértenünk, hogyan mérhető egy befektetés kockázata. A kockázatnak számos típusa van. Ide tartozhat például a partnerkockázat vagy a nemfizetési kockázat. A tőzsdei befektetők számára ugyanakkor az egyik leggyakrabban vizsgált tényező az árfolyam-ingadozás.
Az árfolyamkockázat egyik elterjedt mérőszáma a hozamok szórása, vagyis a volatilitás. Ilyenkor nem magának az árfolyamnak a szórását vizsgáljuk, hanem azt, hogy a napi, heti vagy havi hozamok milyen mértékben térnek el az átlagos hozamtól. Ha a hozamok nagy kilengéseket mutatnak, akkor magasabb volatilitásról beszélünk. Ha a hozamok kevésbé ingadoznak, a volatilitás is alacsonyabb.
Az alábbi ábra egy olyan befektetési eszközt szemléltet, amelynek árfolyama viszonylag egyenletes pályát követ. Az ábra ebben a formában csak szemléltetésre szolgál. A tényleges volatilitásszámítás során a hozamok szórását mérjük.
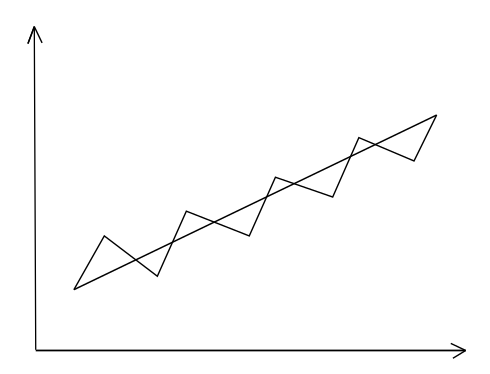
A következő ábrán már nagyobb árfolyam-ingadozást láthatunk. Az árfolyam gyakrabban és nagyobb mértékben tér el a hosszabb távú iránytól.
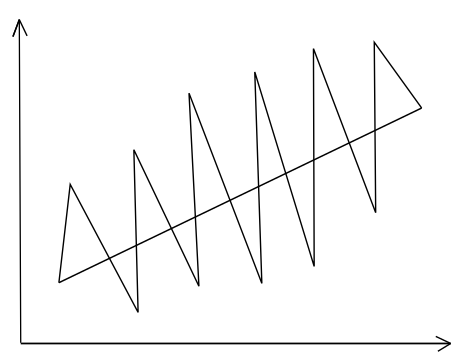
Az ábrákat szándékosan úgy készítettem el, hogy a két befektetés hosszabb távú hozama hasonló legyen. Tegyük fel, hogy mindkét eszköz árfolyama 1 dollárról 2 dollárra emelkedett. A végeredmény tehát ugyanaz, az út azonban jelentősen eltér. Az alsó ábrán látható befektetés nagyobb árfolyam-ingadozással jutott el ugyanoda.
Ez a gyakorlatban azért fontos, mert a nagyobb volatilitás rendszerint nagyobb átmeneti veszteségekkel és erősebb árfolyam-kilengésekkel jár együtt. Azonos hozam mellett ezért kedvezőbb lehet az a befektetés, amely kisebb kockázat mellett érte el ugyanazt az eredményt.
A kockázat természetesen nem kizárólag a szórással mérhető. Vizsgálhatjuk például a maximális visszaesést, a visszaesések időtartamát vagy a piachoz viszonyított érzékenységet is. A Sharpe-ráta azonban a hozamok szórására épül, ezért egyelőre ennél a mérőszámnál maradunk.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik és mi nem a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Mit mutat, mire jó a Sharpe-ráta?
Ahogy fentebb beszéltünk róla, önmagában a hozam nem ad teljes képet egy befektetés teljesítményéről. A Sharpe-ráta azt mutatja meg, hogy a befektetés mekkora, kockázatmentes hozam feletti többlethozamot ért el az egységnyi vállalt kockázathoz képest.
A mutató William F. Sharpe nevéhez kapcsolódik, és mára a portfólióelemzés egyik legismertebb teljesítménymérője lett. A Sharpe-ráta segítségével olyan befektetéseket is össze lehet hasonlítani, amelyek hozama és volatilitása jelentősen eltér egymástól.
Egy egyszerű hozam-kockázat arányt úgy kapnánk meg, hogy a befektetés hozamát elosztjuk a hozamok szórásával.
Hozam-kockázat arány = befektetés hozama / hozamok szórása
Nézzünk egy egyszerű példát:
- Az „A” stratégia évesített hozama 15%, évesített volatilitása 20%. A hozam-kockázat arány 0,75.
- A „B” stratégia évesített hozama 10%, évesített volatilitása 5%. A hozam-kockázat arány 2.
A második stratégia alacsonyabb hozamot ért el, ugyanakkor a vállalt kockázatához képest lényegesen magasabb hozamot produkált. Ez jól mutatja, miért félrevezető kizárólag a hozam alapján rangsorolni a befektetéseket.
Elméleti környezetben egy magasabb kockázattal korrigált teljesítményt mutató stratégia kockázata tőkeáttétellel növelhető. Ilyenkor a várható hozam és a volatilitás közel arányosan emelkedhet. A valóságban azonban finanszírozási költségekkel, margin-követelményekkel, tőkeáttételi korlátokkal és szélsőséges veszteségekkel is számolni kell. Emiatt a hozam nem egyszerűen megsokszorozódik a tőkeáttétel mértékével.
Tegyük a fentiekhez hozzá, hogy a magasabb múltbeli hozam önmagában nem jelenti azt, hogy egy stratégia kedvezőbb kockázattal korrigált teljesítményt nyújtott. A pozícióméret és a vállalt kockázat legalább ilyen fontos tényező.
Hogyan számítjuk a Sharpe-rátát?
A Sharpe-ráta a kockázatmentes hozam felett elért átlagos többlethozamot viszonyítja a hozamok szórásához. A klasszikus számítás során tehát a periódusonkénti hozamokból indulunk ki.
Sharpe-ráta = átlagos többlethozam / többlethozamok szórása
Havi adatok esetén először minden hónapra meghatározhatjuk a befektetés hozama és a kockázatmentes hozam közötti különbséget. Ezek átlagát osztjuk a havi többlethozamok szórásával. Ha évesített Sharpe-rátát szeretnénk kapni, havi adatoknál a kapott értéket rendszerint a 12 négyzetgyökével szorozzuk meg.
Évesített Sharpe-ráta = havi Sharpe-ráta × √12
Fontos, hogy a Sharpe-ráta számításánál ne keverjük össze az évesített átlaghozamot és a CAGR-t. A CAGR geometriai hozam, míg a Sharpe-ráta klasszikus formája az átlagos periódusonkénti többlethozamra épül.
Nézzünk egy korábbi vizsgálatot, amelyben a Shiller P/E mutatón alapuló stratégiát vetettük össze egy 100%-ban részvényeket tartó portfólióval, vedd meg és tartsd stratégiát alkalmazva. A vizsgált időszak 1985 és 2020 közé esett.
|
Shiller P/E |
100% részvény |
|
|
Kezdő egyenleg (USD) |
1 |
1 |
|
Záró egyenleg (USD) |
29,75 |
36,54 |
|
Évesített hozam (CAGR) |
10,05% |
10,69% |
|
Évesített volatilitás |
8,38% |
15,3% |
|
Maximális visszaesés |
-19,36% |
-50,89% |
Első ránézésre a 100%-os részvényportfólió teljesített jobban, hiszen 1 dollárból 36,54 dollár lett, míg a Shiller P/E stratégia esetében 29,75 dollár. A különbség az évesített hozamban viszonylag kicsi volt, miközben a kockázati mutatók már jelentősen eltértek.
Megfigyelhető azonban, hogy a részvényportfólió évesített volatilitása közel kétszer akkora volt, a maximális visszaesés pedig meghaladta az 50%-ot. A Shiller P/E stratégia maximális visszaesése ezzel szemben 19,36% volt.
A pontos Sharpe-rátát az eredeti periódusonkénti hozamokból célszerű kiszámítani. Ha csak a CAGR és az évesített volatilitás áll rendelkezésünkre, abból legfeljebb egy közelítő, Sharpe-jellegű mutatót tudunk képezni. Ezért az ilyen számításokat érdemes elkülöníteni a klasszikus Sharpe-rátától.
Azonos mérési periódus és módszertan mellett a magasabb Sharpe-ráta kedvezőbb múltbeli kockázattal korrigált teljesítményt jelez. Ez azonban továbbra is múltbeli adat, ezért nem jelent garanciát a jövőbeli eredményekre.
Mi a probléma a Sharpe-rátával?
A Sharpe-ráta hasznos mérőszám, de nem ad teljes képet egy befektetés kockázatáról. Több olyan helyzet is van, amikor érdemes más mutatókkal együtt használni.
1) Különbség van a kedvező és kedvezőtlen volatilitás között
A Sharpe-ráta egyik fontos korlátja, hogy a hozamok minden irányú eltérését kockázatként kezeli. Ha egy befektetés nagy pozitív hozamokat produkál, ezek ugyanúgy növelik a szórást, mint a nagy negatív hozamok.
Befektetőként azonban általában nem ugyanúgy érzékeljük a két irányt. Egy erős pozitív hónap önmagában ritkán jelent problémát, egy hasonló nagyságú veszteség viszont annál inkább. Emiatt olyan mérőszámokat is használhatunk, amelyek csak a kedvezőtlen eltéréseket tekintik kockázatnak.
Erre szolgál például a Sortino-ráta. A Sortino-ráta a teljes szórás helyett a befektető által meghatározott célhozam alatti eltéréseket veszi figyelembe. Ezt nevezzük downside deviationnek. A célhozam lehet 0%, a kockázatmentes hozam vagy más előre meghatározott küszöbérték.
Sortino-ráta = többlethozam / lefelé irányuló eltérésekből számított kockázat
Tegyük fel, hogy egy stratégia sok nagy pozitív hozamot produkál, miközben a negatív időszakok viszonylag mérsékeltek. A Sharpe-ráta ilyenkor a nagy pozitív kilengések miatt is magasabb kockázatot mér, a Sortino-ráta viszont elsősorban a kedvezőtlen oldalra koncentrál.
|
Shiller P/E |
100% részvény |
|
| Kezdő egyenleg (USD) |
1 |
1 |
| Záró egyenleg (USD) |
29,75 |
36,54 |
| Évesített hozam (CAGR) |
10,05% |
10,69% |
| Évesített volatilitás |
8,38% |
15,3% |
| Maximális visszaesés |
-19,36% |
-50,89% |
| Lefelé irányuló szórás |
5,7% |
9,81% |
Az eredeti példánál azt láthatjuk, hogy a teljes szórás és a lefelé irányuló szórás aránya a két stratégia között hasonló. Emiatt a Sortino-ráta ebben az esetben várhatóan nem változtatná meg érdemben a két stratégia egymáshoz viszonyított képét.
2) A mért és az érzékelt kockázat eltérhet
Ahogy fentebb beszéltünk róla, a volatilitás a hozamok ingadozását méri. Ez azonban nem mindig egyezik azzal a kockázattal, amelyet a befektető a gyakorlatban érzékel.
Előfordulhat például, hogy egy befektetés viszonylag mérsékelt napi vagy havi volatilitás mellett hosszabb időn keresztül lassan veszít az értékéből. Ilyen esetben a szórás akár mérsékelt is lehet, miközben a befektető jelentős visszaesést szenved el.
Ezért fontos a maximális visszaesés vizsgálata. A maximális visszaesés azt mutatja meg, hogy egy adott csúcsponttól a következő mélypontig mekkora veszteséget kellett volna átmenetileg elviselni.
Ez gyakorlati szempontból azért lényeges, mert egy 40-50%-os visszaesés pszichológiailag és pénzügyileg is komoly terhet jelenthet. Sok befektető ilyen helyzetben feladja az eredeti stratégiát, még akkor is, ha az hosszabb távon működőképes lenne.
A befektetői viselkedésről részletesebben a tőzsdepszichológiával foglalkozó cikkünkben beszéltünk.
Bár a múltbeli maximális visszaesés nem mutatja meg, mekkora lehet a jövőbeli veszteség, jó viszonyítási alapot ad arra, milyen nagyságrendű átmeneti veszteség már előfordult.
Az alábbi grafikonon a Shiller P/E stratégia és a 100%-os részvényportfólió visszaesései láthatók.
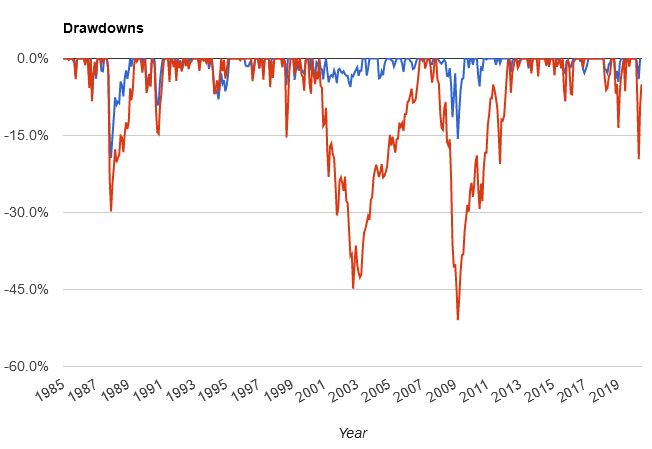
A Sharpe-ráta ezt a fajta kockázatot csak közvetetten érzékeli. Ezért érdemes lehet kiegészíteni például a maximális visszaeséssel és a visszaesések időtartamával.
Használható a Calmar-ráta is, amely az évesített hozamot viszonyítja a maximális visszaesés abszolút értékéhez.
- A Shiller P/E stratégia esetében a 10,05%-os évesített hozamhoz 19,36%-os maximális visszaesés társult.
- A 100%-os részvényportfólió esetében a 10,69%-os évesített hozamhoz 50,89%-os maximális visszaesés társult.
Azonos mérési feltételek mellett a magasabb Calmar-ráta kedvezőbb hozam és maximális visszaesés közötti viszonyt jelez.
3) A piaci kockázat külön vizsgálata
A Sharpe-ráta a teljes volatilitást használja kockázati mérőszámként. Bizonyos esetekben azonban arra vagyunk kíváncsiak, hogy a befektetés mennyire érzékeny a teljes piac mozgására.
Erre használható a béta. A béta azt mutatja meg, hogy egy részvény vagy portfólió hozama történelmileg milyen érzékenyen reagált a piaci hozam változására.
Béta = kovariancia az eszköz és a piac hozama között / a piaci hozam varianciája
A béta és a korreláció kapcsolatban áll egymással, de a kettő nem ugyanaz. A béta a piaci érzékenységet méri, míg a korreláció azt mutatja meg, milyen szoros az együttmozgás a két hozamsor között.
A példánkban a Tesla Inc. bétaértékét kérdeztük le a finviz.com oldalon. Az adat az árfolyamgrafikon alatti táblázatban található.
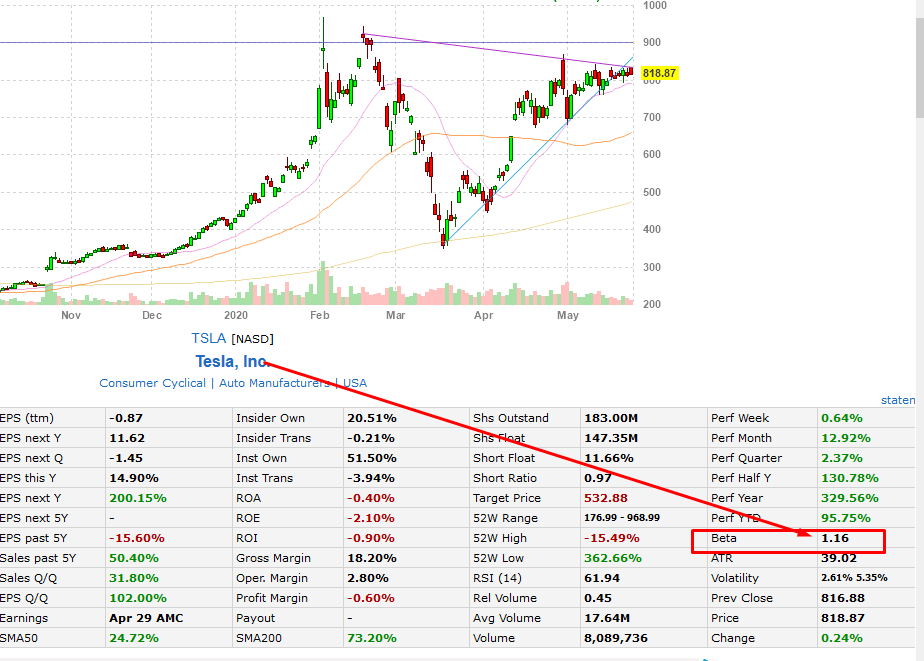
A béta értelmezése röviden:
- Ha a béta 1, akkor az eszköz piaci érzékenysége nagyjából megegyezik a piacéval.
- Ha a béta 1-nél nagyobb, akkor az eszköz a múltban átlagosan erősebben reagált a piaci mozgásokra.
- Ha a béta 1-nél kisebb, akkor az eszköz piaci érzékenysége mérsékeltebb volt.
- Nulla közeli béta esetén az eszköz hozama és a piaci hozam közötti kovariancia alacsony.
Például 1,16-os béta esetén a regressziós kapcsolat alapján a piac 1%-os elmozdulásához átlagosan körülbelül 1,16%-os, azonos irányú részvénymozgás társulhatott a vizsgált időszakban. Ez azonban nem jelenti azt, hogy a részvény teljes volatilitása pontosan 16%-kal magasabb a piacénál.
A béta a CAPM keretében a szisztematikus, diverzifikációval el nem tüntethető piaci kockázat mérőszáma. A vállalatspecifikus kockázat ettől elkülönül, és megfelelő diverzifikációval jelentős részben csökkenthető.
A béta részleteiről a béta anomáliával foglalkozó cikkünkben beszéltünk.
A béta alapján számítható a Treynor-ráta, amely ugyanúgy a kockázatmentes hozam felett elért többlethozamot vizsgálja, de a teljes volatilitás helyett a bétát használja a kockázat mérésére.
Treynor-ráta = (befektetés hozama - kockázatmentes hozam) / béta
A Treynor-ráta főleg jól diverzifikált portfóliók összehasonlításánál lehet hasznos. Egyetlen részvény esetében a mutató figyelmen kívül hagyja a vállalatspecifikus kockázatot, ezért könnyen félrevezető képet adhat.
A példánkban a Shiller P/E stratégia bétaértéke 0,46 volt, míg a teljes részvénypiaci portfólió bétája közel 1. Ez azt jelzi, hogy a Shiller P/E stratégia hozama a vizsgált időszakban kevésbé érzékenyen mozgott együtt a piaccal.
4) A Sharpe-ráta mesterségesen magasnak tűnhet
A Sharpe-ráta értékét jelentősen befolyásolja a kimutatott volatilitás. Ha a hozamok mesterségesen simának látszanak, a szórás alacsonyabb lesz, a Sharpe-ráta pedig magasabbnak tűnhet.
Ez előfordulhat szándékos teljesítménykimutatás miatt, de sok esetben teljesen mechanikus oka van. Illikvid befektetési eszközöknél például nem minden nap alakul ki piaci ár. Ingatlanok, magántőke-befektetések vagy bizonyos hedge fund pozíciók esetében az értékelés ritkább lehet, emiatt a kimutatott hozamsor simábbnak látszik.
Sajnos azonban az alacsonyabb kimutatott volatilitás nem feltétlenül jelent valóban alacsonyabb gazdasági kockázatot. Ha az új információk csak fokozatosan jelennek meg az eszköz értékelésében, a veszteségek és nyereségek több időszak között oszlanak meg.
Hasonló probléma jelentkezhet akkor is, ha egy alap teljesítményét túl ritka időközönként vizsgáljuk. A napi vagy heti mozgások egy része eltűnhet a havi adatokban, ezért a kimutatott volatilitás alacsonyabb lehet.
A Sharpe-ráta tehát csak annyira megbízható, amennyire a mögötte álló hozamidősor és értékelési módszer megbízható.
5) A Sharpe-ráta illikvid eszközöket tartó alapoknál torzíthat
Couts és szerzőtársai azt vizsgálták, hogyan torzíthatja az illikvid eszközök értékelése a hedge fundok és más befektetési alapok kimutatott teljesítményét.
A probléma akkor jelenik meg, amikor az alap eszközei ritkán forognak a piacon, vagy csak időszakosan értékelik őket. Ilyen helyzet például az ingatlanbefektetések vagy egyes hedge fund stratégiák esetében fordulhat elő.
Megfigyelhető azonban, hogy az új piaci információ ilyenkor nem mindig jelenik meg azonnal a kimutatott eszközértékben. Az árak fokozatos alkalmazkodása pozitív autokorrelációt hozhat létre a jelentett hozamokban. A hozamidősor emiatt simábbnak látszik, a kimutatott volatilitás pedig lefelé torzulhat.
Ez azért fontos, mert az alacsonyabb volatilitás automatikusan javítja az olyan kockázattal korrigált mutatókat, mint a Sharpe-ráta. Egy alap ezért kedvezőbbnek tűnhet pusztán azért, mert az eszközeinek értékelése lassabban követi a piaci változásokat.
Az alábbi grafikonon hedge fund stratégiák kockázattal korrigált teljesítménye látható. A simított adatok alapján számított Sharpe-ráta több esetben magasabb, mint a simítás hatását korrigáló becsléseknél.

forrás: Couts és szerzőtársai
Az eseményvezérelt hedge fundok esetében például a jelentett adatok alapján számított Sharpe-ráta 0,52 körül alakult, ami meghaladta az S&P 500 hasonló mutatóját. A hozamsimítás hatásának korrigálása után azonban a mutató körülbelül 0,37-re csökkent.
A szerzők több ezer hedge fund adatait vizsgálták az 1995 és 2017 közötti időszakban. Az eredmények alapján a jelentett hozamok autokorrelációja számos esetben jelentős volt.

forrás: Couts és szerzőtársai
Tegyük a fentiekhez hozzá, hogy ez a probléma nem csak hedge fundokat érinthet. Minden olyan befektetésnél érdemes óvatosnak lenni, ahol az eszközök ritkán cserélnek gazdát, az értékelés becslésen alapul, vagy a hozamokat csak hosszabb időközönként jelentik.
A Sharpe-ráta tehát hasznos kiindulópont befektetési stratégiák és portfóliók összehasonlításához, de önmagában nem elegendő. A volatilitás mellett érdemes megvizsgálni a maximális visszaesést, a visszaesések időtartamát, a hozameloszlás alakját és adott esetben a Sortino-, Treynor- vagy Calmar-rátát is.
A legfontosabb, hogy az összehasonlított mutatók azonos időszakból, azonos gyakoriságú adatokból és azonos számítási módszerrel készüljenek. Így lényegesen kisebb az esélye annak, hogy látszólag hasonló teljesítménymutatókból téves következtetést vonjunk le.