Buffett, Graham és az értékalapú befektetők mégsem tévedtek?
Cikkünkben az értékalapú befektetés módszereivel foglalkozunk. Megbeszéljük azokat a tényezőket, melyekkel az értékalapú befektetők, például Benjamin Graham, Warren Buffett több évtizeden keresztül felülteljesítették a részvénypiacot. Szó lesz arról is, hogy rendkívüli eredményeikre milyen magyarázatokat adtak a közgazdászok, milyen vita bontakozott ki az értékalapú befektetők és a hatékony piacok elméletét képviselő közgazdászok között. Témáink:
- Benjamin Graham és Warren Buffett módszerei
- Elérhető-e tartósan a piaci átlagnál magasabb hozam?
- Buffett és Graham módszere, azaz az értékalapú stratégiák lényege
- Mikor olcsó egy részvény az értékalapú befektető szerint?
- Mikor biztonságos egy részvény az értékalapú befektetők szerint?
- Mikor jó minőségű egy részvény az értékalapú befektetők szerint?
- Tényleg példátlan eredményeket ért el Warren Buffett a befektetésben?
- A Buffett-prémium létezik? (2025)
Benjamin Graham és Warren Buffett módszerei
Itt az oldalon és a tanfolyamunkon is részletesen tárgyaltuk az értékalapú befektetés fontosabb szempontjait, így a fenti hivatkozásokon bővebb információt is találunk az értékalapú részvényvásárlással kapcsolatban. Röviden azonban arra térjünk ki, hogy az értékalapú befektetés alapjait tulajdonképpen Benjamin Graham és David Dodd fektette le (a Security Analysis című könyvet 1934-ben adták ki először). Az értékalapú módszernek tehát lassan egy évszázados múltja van, és időközben számos értékalapú befektető számolhatott be arról, hogy több évtizedes távon felülteljesítette a piacot:
- Walter J. Schloss (1956-1984 között, az 500 legnagyobb amerikai vállalat, azaz S&P500 index hozama évi 8,4% volt, ezalatt Schloss eredménye évi 21%), bővebben.
- Tom Knapp (1968-1973 között, az S&P500 index évi 7%-os hozama helyett, évi 20 százalékos hozam).
- Warren Buffett (1965-2006 között az S&P500 index évi 9%-os hozama helyett évi 21 százalékos eredmény), bővebben.
- Charles T. Munger (1962-1975 között S&P500 index évi 5%-os hozama helyett 19,8 százalékos hozam).
Ezek tehát a sikeres befektetők eredményei. A közgazdasági elmélet ugyanakkor arra hívja fel a figyelmet, hogy a piaci átlag feletti hozam önmagában még nem bizonyítja a befektetési módszer hatékonyságát. A felülteljesítésnek két gyakran felvetett magyarázata van:
- Szerencséjük volt, vagy
- a befektetési portfóliójuk kockázatos eszközökből állt, így a nagyobb kockázatért magasabb hozamot várhattak el.
Elérhető-e tartósan a piaci átlagnál magasabb hozam?
A hatékony piacok elmélete szerint a nyilvánosan elérhető információk gyorsan beépülnek a részvényárakba, ezért tartósan, azonos kockázat mellett nehéz a piaci átlagnál magasabb hozamot elérni. Az elmélet önmagában nem zárja ki az évi 20%-os hozamot, hiszen a hozam mellett a vállalt kockázatot is figyelembe kell venni. A hatékony piacok elméletéről korábban már írtunk itt és itt. A várható hozam és a piaci kockázat kapcsolatának egyik klasszikus eszközárazási modellje a CAPM. Eszerint egy részvény várható hozamát a kockázatmentes hozam, a részvény béta tényezője és a részvénypiaci kockázati prémium határozza meg. A modell képletét az alábbiakban láthatjuk.
ERi=Rf+βi(ERm−Rf)
ahol:
ERi= a befektetés/részvény várható hozama
Rf= kockázatmentes kamat
βi= a befektetés, részvény béta tényezője
(ERm−Rf)= a részvénypiac kockázati prémiuma, azaz részvénypiac várható hozama - kockázatmentes hozam.
A CAPM szerint tehát a részvény várható többlethozamát a piaccal együtt mozgó, szisztematikus kockázat magyarázza, amelyet a béta mutat. Ha egy portfólió a piacnál magasabb hozamot ér el, a modell alapján meg kell vizsgálni, hogy ezt magasabb piaci kockázat vállalásával tette-e. Az értékalapú befektetők eredményei azonban nem mindig illeszkedtek ehhez a magyarázathoz. Egyes sikeres value-stratégiáknál a piaci bétával nem lehetett teljes egészében megmagyarázni a megfigyelt többlethozamot. Ez a CAPM korlátaira utal, de önmagában még nem bizonyítja a piaci hatékonyság hiányát. Az is elképzelhető, hogy egyes befektetőknek egyszerűen szerencséjük volt, hiszen sok millió szereplő között véletlenül is akadnak tartósan kiemelkedő eredmények. Buffett viszont rámutatott egy érdekes körülményre. A sikeres befektetők egy része hasonló elveket követett, és többen Graham és Dodd tanítványai voltak.
Érdekes vita alakult ki egyébként az értékalapú befektetők és a hatékony piacok álláspontját képviselő közgazdászok között. Eugene Fama munkatársa Michael Jensen egy 1984-es eseményen, melyen Benjamin Graham és David Dodd Security Analysis című könyvének 50 éves évfordulóját ünnepelték, a hatékony piacok elméletével és számos más kutatási eredménnyel próbálta bizonyítani, hogy a befektetések területén nincs bizonyíték arra, hogy a hozzáértésnek, szakértelemnek jelentősége van. Jensen (aki korábban maga is alapkezelő volt) az alapkezelési iparág szereplőinek eredményét egy pénzfeldobós játékhoz hasonlította, azaz ha elég sok szereplő van, és elég sokszor próbálkoznak, akkor lesznek szerencsések, akik egy ideig képesek a felülteljesítésre. Ebből következik, hogy ha valaki erre képes, akkor valószínűleg csak szerencséje volt.
Warren Buffett (aki Graham tanítványaként részt vett az eseményen) a fentieket azzal cáfolta, hogy folytatta Jensen pénzfeldobós játékát, azaz képzeljük el, hogy az Egyesült Államok 225 millió lakosa minden nap feldob egy pénzérmét, és ha eltalálja a fogadást, akkor nyer egy-egy dollárt azoktól, akik nem találták el az érmét. Ekkor 10 nap után lesz kb. 220.000 ember az Egyesült Államokban, aki 10 napon keresztül eltalálta az érme oldalát, azaz kb. 1000 dollárt nyertek. Ha pedig folytatjuk ezt a sort, akkor 20 nap múlva lesz 215 ember, aki 1 dollárból közelítőleg 1 millió dollárt nyert, hiszen 225 millió dollárt elveszítettek a szereplők, és a 225 millió dollárt megnyerték (a 215 szereplő). Buffett ehhez még viccesen hozzáteszi, hogy ez a 215 szereplő ezek után könyvet ad ki olyan címmel, hogy „Hogyan kerestem 1 millió dollárt 20 nap alatt napi 30 másodperc munkával”, illetve a sikeresek egy része meglátogatja a közgazdászok szemináriumjait, ahol megkérdezik, hogy ha nem lehetséges, akkor mégis miért vagyunk itt 215-en milliomosan?
Buffett a gondolatot továbbviszi, és hozzáteszi, hogy ezek után valószínűleg a tudósok elvégeznének egy hasonló kísérletet 225 millió orangutánon, és az eredmény ugyanez lenne, azaz végül 215 orangután lenne a milliomos. Azonban a kutatók még egy érdekes dolgot találnának, ugyanis a 215 milliomos orangután közül 40 majom az omahai állatkertben él (Buffett Omahában lakik). A 215 sikeres majomból 40 Omahában él? Ez nem lehet véletlen, gondolnák a kutatók, így nyilván megvizsgálnák az állatkertet, hogy mivel etetik ezeket a majmokat, milyen speciális gyakorlatokat csinálnak, mi mást tudnak. És itt a lényeg Buffett szerint, a koncentráció, azaz a sikeres befektetőknek vannak közös vonásaik, sokuk Graham és Dodd-féle elveket követik (a fenti felsorolásban mindenki). Buffett tehát azzal cáfolja, hogy a szerencsén múlik a sikere, hogy több olyan befektető is van, akik hasonló elveket követve érték el az eredményeiket, amit ő. Ezek az elvek pedig Graham és Dodd-féle elveket jelentik.
Időközben pedig kiderült az is, hogy a történeti adatok alapján kimutatható a value-tényező, hiszen a CRSP adatbázisában rendelkezésre álló, hosszú időszakot lefedő amerikai részvénypiaci adatok lehetővé tették a különböző tőzsdei összefüggések részletes vizsgálatát. A kutatások eredménye pedig az lett, hogy kimutatható a tőzsdéken a value-hatás. A value-hatás értelmezése ugyanakkor vitatott maradt. Eugene Fama és több más kutató szerint a magasabb várható hozam mögött olyan kockázati tényezők is állhatnak, amelyeket a hagyományos piaci béta nem ragad meg. Megjegyezném, hogy Graham egyes stratégiái, például a net-net módszer, valóban jelentős kockázatokkal járhatnak. Az értékalapú stratégiák többlethozamának kockázati és viselkedési magyarázatai között ma is van vita. Mielőtt azonban tovább lépünk, nézzük meg az értékalapú stratégiák főbb szempontjait.
Buffett és Graham módszere, azaz az értékalapú stratégiák lényege
Korábban már beszéltünk arról, hogy Warren Buffett és Benjamin Graham befektetési módszere nagyon jól felbontható különböző objektív tényezőkre. Erről Buffett saját maga is beszámol, és ha megvizsgáljuk az elmúlt 40 évben milyen társaságokba fektette pénzét Warren Buffett, látni fogjuk, hogy alapvetően három paraméter alapján választja ki a részvényeket:
- olcsó,
- biztonságos,
- jó minőségű részvények.
A fentiek összhangban vannak Graham és Dodd ajánlásaival. Buffett is hasonló gondolatot fogalmazott meg a 2008-as befektetői levelében.
„Whether we’re talking about socks or stocks, I like buying quality merchandise when it is marked down”
Magyarul így hangzik. „Mindegy, hogy zoknikról vagy részvényekről beszélünk, én az olyan árucikket szeretem megvásárolni, melyek jó minőségűek, de le vannak árazva.” Biztonságos, olcsó, jó minőségű? Pont az ilyen általános befektetési tanácsokkal van tele az internet, melyeket semmire nem tudunk használni, ezért nézzük meg pontosabban a szempontokat:
- olcsó = a fundamentumokhoz viszonyítva kedvezően árazott, például alacsony P/B vagy P/E mutatóval rendelkező,
- biztonságos = viszonylag alacsony piaci érzékenységű, sok esetben alacsony volatilitású részvény, a vállalati kockázatok figyelembevételével,
- jó minőségű = jövedelmező, nyereséges, növekvő társaság, fenntartható eredménytermeléssel és adott esetben osztalékfizetéssel,
Nézzük még részletesebben az olcsó, biztonságos, jó minőségű szempontokat.
Mikor olcsó egy részvény az értékalapú befektető szerint?
Benjamin Graham egy tőzsdei társaság értékét a társaság ára és a könyv szerinti értékének viszonyában határozta meg, azaz az ún. P/B mutató volt az egyik eleme az olcsó, vagy drága kérdés megválaszolásának. A másik pedig a P/E mutató, mely a részvény ára és az egy részvényre jutó nyereség hányadosát mutatja, és Graham egyik klasszikus értékelési szabálya szerint a P/E és a P/B mutató szorzata legfeljebb 22,5 lehet. Az ebből származtatott Graham-szám egy részvényre jutó becsült érték, amelyet a √(22,5 × EPS × BVPS) képlettel számolhatunk. Az EPS az egy részvényre jutó nyereség, a BVPS pedig az egy részvényre jutó könyv szerinti érték. Az elmúlt évtizedekben kiderült, hogy a value faktorok, mint például a P/B vagy P/E mutatók hosszabb történeti mintákon kapcsolatban állnak a későbbi átlagos hozamokkal, azaz az alacsonyabb értékeltségű részvények egyes időszakokban magasabb átlagos hozamot értek el, bár ez nem minden időszakban teljesült. A value-hatással részletesen a következő bejegyzésben foglalkoztunk.
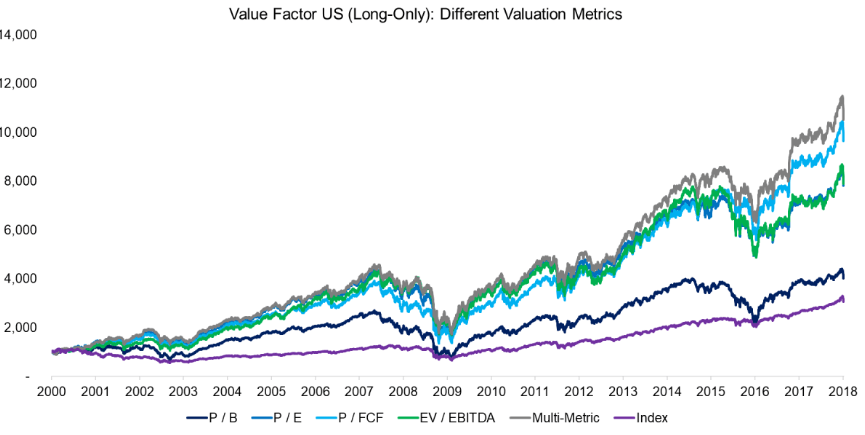
A grafikonon lila színnel az amerikai részvényindex, azaz a piacba történő befektetéssel elérhető eredmény látható. A multi-metric egy speciális stratégia, melyben a P/B, P/E, P/FCF, EV/EBITDA mutatókat együttesen vizsgáljuk, és az összes mutató alapján rakjuk sorba a társaságokat, és így választjuk ki a legjobb 10%-ot. A többi fundamentális mutatót fentebb már hivatkoztam, így ott tudunk utána olvasni.
A rangsor:
- Multi-metric stratégia
- P/FCF alapú stratégia
- EV/EBITDA stratégia
- P/E alapú stratégia
- P/B mutatón alapuló módszer
forrás: https://alphaarchitect.com
Ahogy fentebb már utaltam rá, a value-hatás magyarázatában a kockázat szerepe központi kérdés. A kutatások szerint a value-részvények hozama nem mindig írható le megfelelően a piaci bétával, ugyanakkor más kockázati tényezők is szerepet játszhatnak. A CAPM ezért önmagában nem ad kielégítő magyarázatot minden megfigyelt hozamkülönbségre. Eugene Fama és Kenneth French 1993-ban egy háromtényezős modellt dolgozott ki, amely a piaci tényező mellett a vállalatméret (size) és az értékeltség (value) hatását is figyelembe veszi. A mérethatásról korábban már írtunk. A modell regressziós alakját az alábbi képlet mutatja.
Ri,t - Rf,t = αi + βi(Rm,t - Rf,t) + siSMBt + hiHMLt + εi,t
A képletben az alfa a tényezőkkel meg nem magyarázott átlagos többlethozam, az s és h együtthatók pedig a faktorokra való érzékenységet mutatják. A korábban nem tárgyalt faktorok:
SMB, size prémium, lásd itt
HML, value prémium, lásd itt
Mikor biztonságos egy részvény az értékalapú befektetők szerint?
A részvénypiacon a kockázat egyik gyakran használt mutatója a volatilitás, amelyet a hozamok szórásával mérünk, és amelyről itt olvashatsz. A kockázatot a teljes részvénypiachoz viszonyítva is vizsgálhatjuk. Erre szolgál a béta tényező, amely azt mutatja meg, hogy egy részvény hozama átlagosan mennyire érzékeny a piaci hozam változására. Ha egy társaság bétája 1, akkor a piaci mozgásokra való becsült érzékenysége megegyezik a piacéval, például az amerikai részvénypiacon az S&P 500 indexével. Egynél kisebb béta esetén a részvény piaci érzékenysége kisebb, egynél nagyobb béta esetén nagyobb. Ettől még az alacsony bétájú részvény hordozhat jelentős egyedi vállalati kockázatot, és a béta nem azonos a teljes volatilitással. Ha megvizsgáljuk Warren Buffett portfólióját, azt tapasztaljuk, hogy az alacsony bétájú részvények felülreprezentáltak.
Buffett tehát az alacsony piaci érzékenységű részvényekre épülő stratégia előnyeit is kihasználta. A bétaanomália szerint az alacsony bétájú részvények történetileg kedvezőbb kockázattal korrigált hozamot érhettek el, mint a magas bétájú részvények. Ebből kiindulva az alacsony bétájú portfólió tőkeáttétellel nagyobb várható hozamot is biztosíthat, mint egy hasonló piaci kitettségű, magas bétájú portfólió. Buffett esetében a finanszírozás egyik fontos forrása a biztosítási tevékenységből származó insurance float. A tőkeáttétel azonban a veszteségeket is felnagyítja, és finanszírozási, likviditási, illetve kényszerlikvidálási kockázatot jelenthet. A módszerről részletesen írtunk a következő bejegyzésben, Mit jelent a beta factor? Milyen stratégiák épülnek rá?.
Mikor jó minőségű egy részvény az értékalapú befektetők szerint?
A jó minőségnek számos kritériuma van, például magas jövedelmezőség, növekvő nyereség, növekvő társaság, magas osztalék kifizetési ráta. Az értékalapú befektetők különböző módszerekkel vizsgálták ezt. Ahogy például Graham esetében megkötések vannak a növekvő nyereségre, és arra is, hogy a társaságnak az utóbbi három évben nyereségesnek kell lennie. De például Walter Schloss a ROE mutatón alapuló vizsgálatot is alkalmazott. Viszont általában közös pont az értékalapú befektetési módszerekben, hogy a jövedelmezőség kérdése felmerül. Ez pedig azért fontos, mert egy 2013-ban megjelent tanulmány (Robert Novy-Marx, The Gross Profitability Premium) kimutatta, hogy a jövedelmezőség, hasonlóan a value faktorhoz, előrejelzi a jövőbeni hozamot. Novy-Marx egy nagyon egyszerű jövedelmezőségi mutatót vizsgált, a gross profit és a total asset hányadosát. Azaz tulajdonképpen azt vizsgálta, hogy a bruttó eredmény (árbevétel mínusz az értékesítés közvetlen költségei) milyen arányban áll a társaság teljes eszközállományával, azaz a társaság mekkora nyereséget képes termelni a rendelkezésre álló eszközeivel. A tanulmány szerint a magasabb gross profit / total assets rátával rendelkező cégek részvényei a vizsgált történeti adatokban magasabb átlagos hozamot értek el (pontos részleteket itt találod).
Ezzel pedig eljutottunk oda, hogy az értékalapú befektetők által hangsúlyozott újabb tényezőről, a jövedelmezőségről is kimutatták, hogy kapcsolatban áll a későbbi átlagos részvényhozamokkal. A kutatások eredményeire építve Eugene Fama és Kenneth French 2015-ben öttényezős modellt dolgozott ki. Ebben a piaci, méret- és értékeltségi tényező mellett a jövedelmezőség (RMW) és a beruházási aktivitás (CMA) is szerepet kap. A modell regressziós alakját az alábbi képlet mutatja.
Ri,t - Rf,t = αi + βi(Rm,t - Rf,t) + siSMBt + hiHMLt + riRMWt + ciCMAt + εi,t
A faktorokhoz tartozó együtthatók az adott részvény vagy portfólió érzékenységét mutatják. A faktorok:
SMB, size prémium, lásd itt
HML, value prémium, lásd itt
RMW, jövedelmezőségi prémium, lásd itt
CMA, a vállalatok beruházási aktivitásához kapcsolódó faktor, amelyhez kötődik az asset growth hatás
Tényleg példátlan eredményeket ért el Warren Buffett a befektetésben?
Rövid válaszom a címbeli kérdésre, hogy igen. Ugyanis Buffett extrém hosszú időtávon volt képes felülteljesíteni a piacot, az S&P500 indexet, ami tulajdonképpen azt jelenti, hogy a 40 éves befektetési időszak alatt átlagosan évi 20%-os hozamot ért el, szemben az S&P500 indexszel elérhető 9-10%-os hozammal. Ez önmagában is rendkívüli teljesítmény, és egy határ is az átlagos befektető számára, hogy milyen hozamokban érdemes maximum gondolkodni. Természetesen a tájékozottabb befektetők rögtön tudják, hogy önmagában a hozam nem jelent semmit, hiszen nem látjuk a mögötte levő kockázatot. És ha például Buffett a 20%-os átlagos éves hozamot kétszer akkora kockázat mellett éri el, mint az S&P500 indexbe történő befektetéssel érünk el, akkor nincs is semmi rendkívüli a teljesítményében.
Ez a felvetés persze nem igazolódik. Frazzini és szerzőtársai 1976-2017 közötti vizsgálata szerint a Berkshire Hathaway Sharpe-rátája 0,79 volt, szemben a teljes amerikai részvénypiac 0,49-es értékével. A Sharpe-ráta a kockázatmentes hozam feletti átlagos hozamot viszonyítja a hozamok szórásához, így segít az eltérő kockázatú befektetések összehasonlításában. A mutatóról bővebben itt beszéltünk. A szerzők a Berkshire piaci kitettségét figyelembe véve 0,64-es information ratiót is kimutattak. Ez már más teljesítménymutató, ezért nem szabad összekeverni a Sharpe-rátával. A tartósan magas Sharpe-ráta így is figyelemre méltó, és a hosszú múlttal rendelkező alapokkal való összehasonlításban Buffett teljesítménye kiemelkedő, amint az alábbi ábrán is látható.

forrás: Frazzini, Kabiller és Pedersen, Buffett’s Alpha
De, hogy még nagyobb rálássunk legyen az eredményre, azt is mondhatjuk, hogy a CRSP adatbázisban (amerikai részvények adatait tartalmazó adatbázis) a vizsgált időszakban legalább 40 éves múlttal rendelkező egyedi részvények között is Buffett teljesítménye volt a legkiemelkedőbb. Lásd alábbi táblázatot.

forrás: Frazzini, Kabiller és Pedersen, Buffett’s Alpha
Andrea Frazzini és szerzőtársai Buffett’s Alpha című munkájában részletesen megvizsgálta Buffett részvénykiválasztási módszerét. A mintegy 40 évet felölelő vizsgálat alapján jutott arra, hogy Buffett nagyon jól kihasználta azokat a piaci anomáliákat, melyekkel az utóbbi 100 évben többlethozam volt elérhető. Ezek közül a legismertebbek a size, value, momentum, beta, quality minus junk stb. anomáliák. Buffett módszerében egyértelműen kimutatható, hogy a felülteljesítés részben a value-, beta- és quality-faktorok kihasználásának köszönhető, másrészt pedig a tőkeáttétel alkalmazásának (erről később beszélünk).
Frazzini elkészített a fenti tényezőket figyelembe vevő modellportfóliót, és a visszatesztelések alapján megállapítható, hogy a fenti tényezőket kihasználva más részvényekkel is hasonló felülteljesítést lehetett elérni. Az alábbi képen három portfólió egyenlegváltozását követheted nyomon. 1980-ban 1000 dollárt fektetünk az S&P500 indexbe (zöld görbe), vagy a Berkshire Hathaway társaságba (Buffett által irányított társaság), vagy egy modellportfólióba (piros), mely kihasználja a Buffett által is kihasznált faktorokat a felülteljesítéshez.

forrás: Frazzini, Kabiller és Pedersen, Buffett’s Alpha
Buffett eredményeinek jelentős része tehát ismert részvénypiaci tényezőkkel magyarázható. A stratégiák eredményei ugyanakkor utólag, történeti adatokon könnyebben értelmezhetők, mint előre megvalósíthatók. Buffett teljesítményét az teszi igazán rendkívülivé, hogy évtizedeken keresztül kitartott az elvei mellett. Ezt fejezte ki a befektetőknek írt 1994-es levelében is.
„Ben Graham taught me 45 years ago that in investing it is not necessary to do extraordinary things to get extraordinary results.”
Magyarul így hangzik. „Ben Graham azt tanította nekem 45 évvel ezelőtt, hogy a befektetéshez nem szükséges rendkívüli dolgokat tenni a rendkívüli eredményekért.” A befektetés csak elméletben egyszerű témához tenném hozzá, hogy Buffettnek is voltak nehéz időszakai. Például a 2008-2009-es gazdasági válságban a portfólió értékének 50%-át elveszítette, ezt követte a Berkshire Hathaway árfolyama is. A piaccal együtt bekövetkező veszteségen túl még nehezebb helyzetet jelentett, amikor 1998. június 30. és 2000. február 29. között a Berkshire elveszítette értékének 44%-át, közben a teljes részvénypiacon 32%-os emelkedés volt. Valószínűleg nem sok befektetési alapkezelő él túl egy ilyen visszaesést, de Buffett meg tudta őrizni tekintélyét, és a bizalmat a befektetők körében.
Megbeszéltük tehát a fontosabb tényezőket, és ezek közül talán a legismertebb a value faktor, azaz bizonyos fundamentális mutatók és a jövőbeni hozam között kapcsolat van. A value-hatás például a P/B, P/E, P/S mutatók alapján kialakított stratégiákkal vizsgálható. Beszéltünk arról, hogy az utóbbi 70 évben milyen mértékben lehetett felülteljesíteni, és mikor nem működött a value faktor. Ahogy az alábbi grafikonon látható, a vizsgált hosszú időszakban az értékalapú részvényvásárlás átlagosan felülteljesített. Például ha 1926-2018 között P/B (price-to-book) alapon vásároljuk a részvényeket, akkor 1,06%, ha P/E alapon, akkor 3,15% és ha P/S alapon, akkor 3,63%-kal hoz évente jobb eredményt az értékalapú részvény-kiválasztás a növekedési részvényekhez képest.
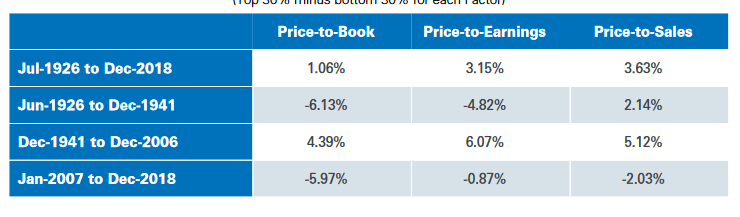
Azt is láthatjuk a táblázatban, hogy az 1926-1941 közötti időszakban hasonlóan alulteljesít az értékalapú részvényvásárlás, ahogy 2007-2018 között is. A fentiek tehát ismert összefüggések, de még nem volt szó a béta tényezőről, azaz a béta anomáliáról, melyről részletesen itt beszéltünk. Ez tulajdonképpen azt jelenti, hogy a történeti adatokban az alacsony bétájú részvények gyakran magasabb kockázattal korrigált hozamot mutattak. A fenti cikkben ezt pontosan levezettük, és arról is szó volt, hogy bizonyos feltételek mellett kedvezőbb eredményt adhat az alacsony bétájú részvények tőkeáttételes megvásárlása, mint a magas bétájú részvények tőkeáttétel nélküli tartása. Buffett portfóliójában sok az alacsony béta tényezőjű részvény, és a Berkshire működése lehetővé teszi a tőkeáttétel alkalmazását. Ráadásul Buffett egy olyan egyedi rendszer alakított ki, melyben a tőkeáttétel költsége sokkal olcsóbb (átlagosan 1,72%), mint a piaci hitelek (az utóbbi 40 évben voltak magasabb kamatok is). Ez azonban az átlagos befektető számára elérhetetlen, hiszen ehhez egy biztosító társaságot kell üzemeltetni, ahogy ezt Buffett is teszi a Berkshire Hathaway társaságban.
A biztosítók az ügyfelektől előre beszedik a biztosítási díjakat, miközben a károkhoz kapcsolódó kifizetésekre gyakran csak később kerül sor. Az így rendelkezésre álló, a biztosítási kötelezettségekhez kapcsolódó, ideiglenesen befektethető forrásokat nevezzük insurance floatnak. A float tehát nem egyszerűen a beszedett díjak és a már teljesített kárkifizetések különbsége. A biztosító a forrásokat a kötelezettségek teljesítéséig befektetheti, és a finanszírozás tényleges költsége a biztosítási eredménytől is függ. Buffett a Berkshire Hathaway biztosítási üzletágán keresztül jelentős és viszonylag olcsó forrásokhoz jutott, amelyeket befektethetett. Ez a megoldás a hozamokat felnagyíthatja, de a befektetések és a biztosítási kötelezettségek kockázata továbbra is fennáll. A float működéséről Buffett a 2002-es befektetőknek írt levelében írt bővebben, amelyből egy részletet is kiemelek.
“To begin with, float is money we hold but don’t own. In an insurance operation, float arises because premiums are received before losses are paid, an interval that sometimes extends over many years. During that time, the insurer invests the money. This pleasant activity typically carries with it a downside: The premiums that an insurer takes in usually do not cover the losses and expenses it eventually must pay. That leaves it running an “underwriting loss,” which is the cost of float. An insurance business has value if its cost of float over time is less than the cost the company would otherwise incur to obtain funds. But the business is a lemon if its cost of float is higher than market rates for money.”
A fentiekre mondhatjuk azt, hogy a teljes befektetett tőkéhez képest elenyésző az insurance float. Ez valóban így volt az 1970-1980-as években, de 2016-ban már 100 milliárd dollárt közelített az értéke. Erről Warren Buffett 2016-os befektetői levelében is olvashatunk. Az alábbi táblázat a float nagyságát mutatja.
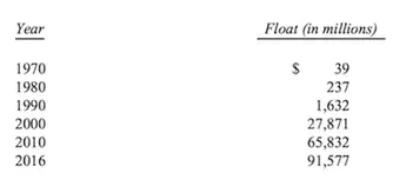
2016-ban Warren Buffett cégének piaci kapitalizációja 300-350 milliárd dollár volt, és ebben az időben az insurance float értéke 91,6 milliárd dollárra tehető, azaz ekkora összeghez fért hozzá Buffett hagyományos hitelkamat nélkül, bár a floatnak lehet biztosítási költsége. Összehasonlításképpen egy hagyományos piaci finanszírozást igénybe vevő befektető forrásköltsége ennél magasabb is lehet, miközben Buffett a vizsgált időszakban átlagosan 1,72%-os költség mellett tudta igénybe venni a tőkeáttételt.
Frazzini és szerzőtársai szerint Buffett átlagosan mintegy 1,7-szeres tőkeáttételt alkalmazott, részben a biztosítási float felhasználásával. A tőkeáttétel nagyobb hozamot tehet lehetővé, de a veszteségeket is felnagyítja. A Berkshire évi 18,6%-os, kockázatmentes hozam feletti többlethozamát azonban a tőkeáttétel önmagában nem magyarázza meg.
Összegezve tehát azt látjuk, hogy Buffett eredményei nehezen magyarázhatók pusztán szerencsével. Az elért magas hozam részben a value-, beta- és quality-faktorokhoz kapcsolódó részvénykiválasztással, részben pedig a kedvező finanszírozási lehetőségekkel és a tőkeáttétellel függ össze. A felülteljesítésből fennmaradó, a választott tényezőmodellel meg nem magyarázott átlagos hozamelemet alfának nevezzük. Ehhez természetesen hozzá kell tenni, hogy Buffett évtizedeken keresztül kitartott a stratégiája mellett, és egyes időszakokban 40-50%-os visszaeséseket is el kellett viselnie.
A Buffett-prémium létezik? (2025)
Warren Buffett mintegy 60 éven keresztül irányította a Berkshire Hathaway társaságot. 2025 májusában bejelentette, hogy átadja a vezérigazgatói posztot, amelyet 2026. január 1-jétől Greg Abel tölt be. Buffett továbbra is az igazgatótanács elnöke maradt. A bejelentést követően számos elemzői vélemény jelent meg arról, hogy Buffett vezetői szerepének csökkenése befolyásolhatja-e a Berkshire részvényeinek értékeltségét, és megszűnhet-e az úgynevezett Buffett-prémium (lásd itt). A Buffett-prémium ebben az értelemben a vezető személyéhez és reputációjához kapcsolódó, feltételezett értékeltségi többletet jelenti. Ettől elkülönül a részvényhozamok tényezőmodellekkel meg nem magyarázott része, az alfa. Buffett hozamát Frazzini és szerzőtársai 2018-ban megjelent, 1976-2017 közötti adatokat feldolgozó tanulmánya is vizsgálta. Ahogy ezt már fentebb részleteztem, Buffett teljesítménye a kockázattal korrigált mutatók alapján is kiemelkedő. Az alábbi, egyszerűsített felbontás a kockázatmentes hozam feletti éves hozam komponenseit mutatja:
- 7,5 százalékpont a részvénypiac átlagos kockázati prémiuma
- 5,2 százalékpont a tőkeáttétel becsült hozzájárulása
- 5,9 százalékpont a tőzsdei faktorok (value és jövedelmezőség) becsült hozzájárulása
A Frazzini és szerzőtársai által vizsgált időszakban a Berkshire Hathaway átlagosan évi 18,6%-os hozamot ért el a rövid lejáratú amerikai állampapírok hozama felett. Ugyanezen időszakban a részvénypiac átlagos kockázati prémiuma 7,5% volt. A fenti, egyszerűsített ábrán a további hozzájárulásból 5,2 százalékpont a tőkeáttételhez, 5,9 százalékpont pedig a részvénypiaci faktorokhoz kapcsolódik. Ha a tőkeáttétel becsült hatását levonjuk, körülbelül 13,4%-os éves, kockázatmentes hozam feletti többlethozamot kapunk. Ez tehát nem a teljes nominális hozam, és a 7,5%-os piaci prémium sem azonos a reálhozammal.

forrás: saját szerkesztés
Ugyanakkor Frazzini és szerzőtársai arra is rámutattak, hogy a Berkshire hozamában jelentős szerepet játszanak a részvénypiaci faktorok, köztük az alacsony béta és a vállalatok minősége. A szerzők a Betting Against Beta (BAB) és a Quality Minus Junk (QMJ) tényezők figyelembevétele után már nem találtak statisztikailag szignifikáns alfát. A value- és jövedelmezőségi tényezőkről itt és itt írtunk. A folytatásban a Berkshire Hathaway B sorozatú részvényeinek 1996-2024 közötti havi hozamait vizsgálom meg, és megnézzük, hogy a CAPM, a Fama-French háromtényezős (FF3) és öttényezős (FF5) modellje mennyit tud megmagyarázni belőlük. A részvény havi hozamából levonom a kockázatmentes hozamot, majd először a piaci többlethozammal, ezután a méret- és value-faktorral, végül a jövedelmezőségi és beruházási faktorral is regressziót becsülök. A konstansként becsült alfa az adott modell által meg nem magyarázott átlagos többlethozamot mutatja. Az első ábrán a Berkshire B sorozatú részvényének árfolyama, alatta a havi többlethozama látható.

forrás: saját szerkesztés
Az alábbi képen azt láthatjuk, hogy a konstans (const), azaz az alfa pozitív, és 10%-os szignifikanciaszint mellett elkülöníthető a nullától, azaz a vizsgált időszakban a Berkshire átlagos többlethozama nem magyarázható meg teljesen a tőzsdeindex hozamával.

forrás: saját szerkesztés
A következő képen már a Fama-French háromtényezős (FF3) modellt látjuk. A részvénypiac kockázati prémiuma (MktRF) mellett a size-prémium negatív (SMB), a value (HML) pozitív. A regressziós együtthatókat vizsgálva azt látjuk, hogy a Berkshire részvényének piaci bétája egynél alacsonyabb, hozama inkább a nagy kapitalizációjú társaságokhoz és az értékalapú részvényekhez kapcsolódik. A modell a havi többlethozam változékonyságának 42 százalékát megmagyarázza, a konstans pedig ebben a modellben nem szignifikáns, vagyis nem tudunk statisztikailag kimutatni nullától eltérő alfát.

forrás: saját szerkesztés
A Fama-French öttényezős (FF5) pedig arra mutat rá, hogy a jövedelmezőség is fontos tényező, azaz a Berkshire hozama a magasabb jövedelmezőséggel jellemezhető társaságok hozamával is együtt mozog.

forrás: saját szerkesztés
A fentiek összhangban vannak Frazzini és szerzőtársai egyik fontos megállapításával. A Berkshire Hathaway részvényhozamának jelentős része ismert részvénypiaci tényezőkkel magyarázható. Az FF3-modellben a becsült alfa statisztikailag nem szignifikáns, ami azt jelenti, hogy az adott mintán és az alkalmazott modellben nem tudunk meggyőző bizonyítékot kimutatni további, tartós átlagos többlethozamra. Ez nem bizonyítja, hogy az alfa minden időszakban vagy minden modellben nulla. A háromtényezős modell a havi többlethozam változékonyságának körülbelül 42%-át magyarázza meg, a fennmaradó mintegy 58% pedig a modell által meg nem magyarázott hozamingadozás. Ez a reziduum tartalmazhat véletlen mozgásokat, vállalatspecifikus híreket és a modellből kihagyott tényezők hatását is. Az FF5-modell magyarázóerejét ettől külön kell értelmezni.
Az alábbi képen a Berkshire Hathaway havi többlethozamának (átlagosan 0,88%) legfontosabb komponensei láthatók. Ebből kiderül, hogy a 0,88%-os átlagos havi többlethozam több mint felét (0,53 százalékpontot) a részvénypiac kockázati prémiuma adja, tehát az időszak alatt emelkedett a részvénypiac.

A vizsgált időszak regressziós eredményei szerint a Berkshire Hathaway részvényeinek piaci bétája egynél kisebb (MktRF-együttható < 1), a value-faktorhoz pozitív (HML > 0), a jövedelmezőségi faktorhoz szintén pozitív (RMW > 0), míg a méretfaktorhoz negatív (SMB < 0) kitettség kapcsolódik. Ez összhangban áll azzal, hogy Buffett hosszú évtizedeken keresztül szívesen fektetett viszonylag alacsony piaci érzékenységű, kedvezően értékelt és jövedelmező társaságokba. A teljesítményt a Berkshire biztosítási üzletágából származó, kedvező finanszírozás és a tőkeáttétel is erősítette. Buffett eredményei ettől még rendkívüliek. A regressziók ugyanakkor csak azt vizsgálják, hogy a részvényhozam mekkora része írható le az ismert faktorokkal, és nem adnak közvetlen választ arra, hogy a piac Buffett személyéhez kötődően magasabb árat volt-e hajlandó fizetni a Berkshire részvényeiért. A 2025-ös bejelentés esetleges értékeltségi hatását ezért az 1996-2024-es hozamregressziókból nem lehet megállapítani. A Buffett-prémiumról megjelent vélemények itt és itt olvashatók.