Cash flow jelentése, Cash Flow vizsgálata részvényvásárlás előtt
Egy tőzsdei társaság működéséről fontos információkat árul el a cash flow vizsgálata, mivel ebből a kimutatásból derül ki, hogyan gazdálkodik a pénzzel a vállalat. Részvényvásárlás előtt ezért célszerű rápillantanunk a társaság cash flow kimutatására. Viszonylag gyorsan észrevehetők belőle olyan problémák, amelyek az eredménykimutatás alapján kevésbé feltűnők.
Ehhez természetesen tudnunk kell, hogy mit keressünk. A következőkben megismerkedünk a cash flow kimutatás értékelésének fontosabb szempontjaival. Megnézzük azt is, hogyan férhetünk hozzá a tőzsdei társaságok cash flow adataihoz, mire érdemes figyelni részvényvásárlás előtt, és bemutatjuk a P/FCF mutatót, amellyel a társaságok szabad cash flow termelő képessége az árfolyam figyelembevételével is összehasonlítható.
Az alábbi témákat beszéljük meg:
- Cash flow jelentése, fogalma
- Hogyan vizsgáld meg a cash flow-t részvényvásárlás előtt?
- Működési cash flow (operating cash flow)
- Befektetésekből származó cash flow (investing cash flow)
- Pénzügyi tevékenység cash flow-ja (financing cash flow)
- Mire figyelj a részvényvásárlás előtt?
- Hogyan férhetünk hozzá a cash flow kimutatásokhoz?
- Részvény ára és a szabad cash flow összevetése, P/FCF mutató
- Hogyan hasonlíthatunk össze részvényeket szabad cash flow alapján?
- Hogyan kereshetünk alacsony P/FCF mutatóval rendelkező társaságokat?
Cash flow jelentése, fogalma
A cash flow angol kifejezés, jelentése pénzáramlás. A cash flow kimutatás azt mutatja meg, hogyan változott egy vállalkozás pénzállománya egy adott időszakban, és milyen tevékenységekhez kapcsolódtak a beérkező és kimenő pénzáramlások.
Egy társaság működése során számos forrásból származhat bevétel, és ezek pénzügyi teljesítésének időpontja eltérhet attól az időponttól, amikor a bevételt a számvitelben elszámolják. Ugyanez igaz a költségekre is. Egy költség elszámolása és tényleges kifizetése között szintén lehet időbeli eltérés.
A cash flow tervezés a vállalati működés fontos része, részvénybefektetőként azonban elsősorban a cash flow kimutatás érdekel minket. Ebből azt vizsgálhatjuk meg, hogyan áramlott be és ki a pénz a vállalatból az elmúlt időszakban.
A cash flow vizsgálata azért hasznos részvényvásárlás előtt, mert képet kaphatunk a vállalat pénztermelő képességéről. A megtermelt pénzből finanszírozhatók többek között a beruházások, az adósság visszafizetése, az osztalék, a saját részvények visszavásárlása vagy egy másik vállalat felvásárlása.
A hétköznapi életben is könnyen értelmezhető a pénzáramlás fogalma. Gondoljunk arra, hogy a hónap elején megérkezik a fizetésünk, majd a hónap során további bevételeink is lehetnek. Ilyen lehet például az osztalék vagy az ingatlan bérbeadásából származó jövedelem. Eközben folyamatosan jelentkeznek kiadásaink is.
Ha a bevételek és a kiadások időpontja jelentősen eltér, már önmagában az időzítés is fontossá válik. Egy cash flow tervből láthatjuk, hogy a hónap egyes időpontjaiban várhatóan mekkora pénzösszeg áll majd rendelkezésünkre. A vállalatok esetében ugyanez jóval összetettebb formában jelenik meg.
Hogyan vizsgáld meg a cash flow-t részvényvásárlás előtt?
Részvényvásárlás előtt először érdemes megismerni a cash flow kimutatás felépítését és fontosabb tételeit. Ezután már azt is meg tudjuk vizsgálni, hogyan változtak ezek a tételek az elmúlt években, illetve összhangban vannak-e a vállalat eredményével és üzleti teljesítményével.
A tőzsdei társaságok cash flow kimutatása jellemzően három nagy területre bontható.
1) Működési cash flow (operating cash flow)
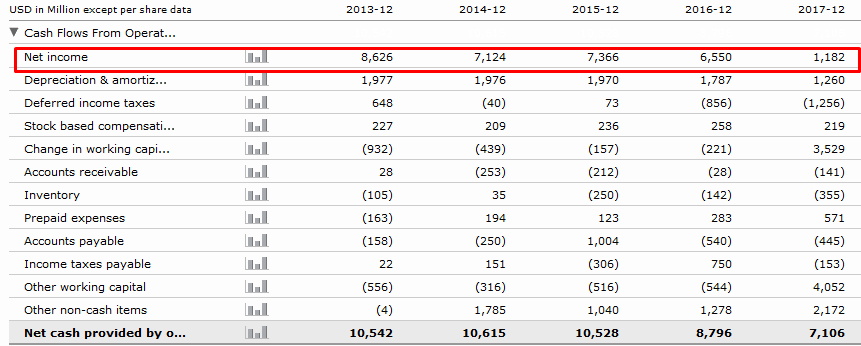
A működési cash flow azt mutatja meg, hogy a vállalat alaptevékenysége mennyi pénzt termel. Az indirekt módszerrel összeállított cash flow kimutatás jellemzően a nettó eredményből, azaz a net income értékéből indul ki. Ezt korrigálják többek között az olyan tételekkel, amelyek hatással voltak az eredményre, de nem jártak tényleges pénzmozgással.
Ilyen tétel például az értékcsökkenés. Emellett figyelembe kell venni a forgótőke változását is. A követelések, készletek és szállítói kötelezettségek változása jelentősen eltérítheti a működési cash flow-t a kimutatott nettó eredménytől.
Ez az eltérés befektetőként fontos információt hordozhat. Egy vállalat kimutathat magas nyereséget úgy is, hogy közben lényegesen kevesebb pénz folyik be hozzá. Ha például gyorsan növekednek a vevőkövetelések, az árbevétel és a nyereség már megjelenhet az eredménykimutatásban, miközben a pénz egy része még nem érkezett meg.
Az alábbi képen a Coca-Cola működési cash flow kimutatását látjuk.
2) Befektetésekből származó cash flow (investing cash flow)
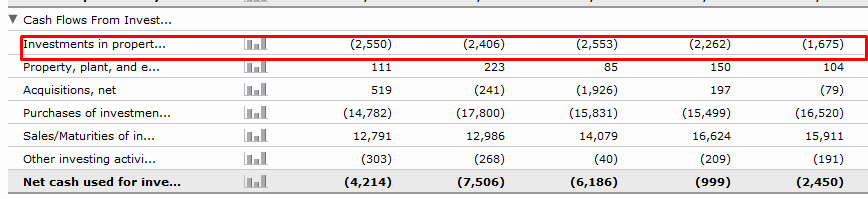
A befektetésekből származó cash flow azt mutatja meg, hogy a társaságnak mekkora pénzáramlása származott a befektetési tevékenységéből. Itt jelenhet meg például tárgyi eszközök vásárlása és értékesítése, vállalatfelvásárlások, illetve egyes pénzügyi befektetések vásárlása és értékesítése.
A befektetők számára az egyik fontos tétel a CAPEX, azaz a capital expenditure. Ez a vállalat tárgyi eszközökre és egyéb hosszú távú beruházásokra fordított kiadásait jelenti. Ide tartozhat például egy új gyár, gépsor, üzlet vagy más termelőeszköz megvásárlása.
Fontos, hogy a CAPEX és a teljes befektetési cash flow nem ugyanaz. A CAPEX a befektetési cash flow egyik fontos eleme, miközben a teljes befektetési cash flow más tételeket is tartalmazhat.
A beruházások nagysága önmagában nem minősíti a vállalatot. A magas CAPEX jelentheti azt, hogy a társaság jelentős összegeket fordít növekedésre és fejlesztésre, de azt is, hogy az üzleti modell fenntartása eleve nagy beruházási igénnyel jár. Befektetőként ezért azt is érdemes megvizsgálni, hogy a beruházások később milyen eredményt és pénzáramlást termelnek.
Az alábbi képen az investing cash flow részletei láthatók, piros jelöléssel a CAPEX.
3) Pénzügyi tevékenység cash flow-ja (financing cash flow)
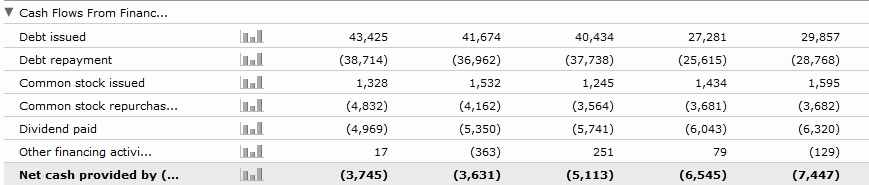
A társaság finanszírozási tevékenységét követhetjük nyomon a financing cash flow segítségével. Többek között itt jelenhet meg a hitelfelvétel, az adósság visszafizetése, az osztalékfizetés, a részvénykibocsátás és a saját részvények visszavásárlása.
Ez a kimutatás abban is segíthet, hogy megértsük, miből finanszírozza magát a vállalat. Ha például a működés tartósan kevés pénzt termel, miközben a társaság rendszeresen új adósságot vesz fel vagy új részvényeket bocsát ki, az további vizsgálatot indokolhat.
Mire figyelj a részvényvásárlás előtt?
Részvényvásárlás előtt érdemes megvizsgálni azt is, hogy a vállalat mekkora szabad cash flow-t termel. Ez az úgynevezett free cash flow, rövidítve FCF.
A szabad cash flow egyik gyakran alkalmazott meghatározása szerint a működési cash flow-ból levonjuk a beruházási kiadásokat, vagyis a CAPEX-et.
Free cash flow = működési cash flow - CAPEX
A cash flow kimutatásokban a CAPEX gyakran negatív előjellel jelenik meg. Emiatt egyes adatbázisok számítási módja eltérhet, de gazdasági értelemben azt vizsgáljuk, hogy a működésből származó pénzáramlásból mennyi marad a szükséges beruházások után.
Az alábbi képen a Coca-Cola szabad cash flow értékét látjuk.

A tartósan magas és növekvő szabad cash flow általában kedvező jel, de az abszolút nagyságát önmagában nem érdemes értékelni. Egy nagyvállalat természetesen sokkal több szabad cash flow-t termelhet, mint egy kisebb társaság. A vállalat mérete, üzleti modellje, növekedési lehetőségei és beruházási igénye egyaránt számít.
Érdemes több évre visszamenőleg megvizsgálni a szabad cash flow alakulását. Egyetlen gyengébb év még nem feltétlenül jelent problémát. Előfordulhat például, hogy a társaság jelentős beruházási programot indított, ami átmenetileg csökkenti vagy negatívvá teszi a szabad cash flow-t.
Az alábbi példában is azt láthatjuk, hogy a jelentős negatív cash flow hátterében nagy beruházási kiadások állnak.

Aggasztóbb lehet a helyzet, ha a szabad cash flow azért válik negatívvá, mert maga a működés termel kevés pénzt. Ilyenkor érdemes megnézni a működési cash flow összetevőit, a követelések és készletek változását, valamint azt, hogy a vállalat milyen forrásból finanszírozza a hiányt.
További figyelmeztető jel lehet, ha a nettó eredmény hosszabb időn keresztül növekszik, miközben a működési cash flow ezt nem követi. Ugyancsak érdemes megvizsgálni a gyorsan növekvő követeléseket és készleteket, illetve azt, ha a vállalat működését rendszeresen új adósságból vagy részvénykibocsátásból finanszírozza.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik és mi nem a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Hogyan férhetünk hozzá a cash flow kimutatásokhoz?
A gyakorlatban könnyen hozzáférhetünk a tőzsdei társaságok cash flow kimutatásaihoz. Magyar tőzsdei társaságok esetében az éves és időközi jelentésekben találhatjuk meg ezeket az információkat.
Külföldi társaságok esetében szintén számos adatforrás áll rendelkezésünkre. Amerikai vállalatok beszámolóit például az Amerikai Értékpapír- és Tőzsdefelügyelet, az SEC EDGAR rendszerében is megtalálhatjuk.
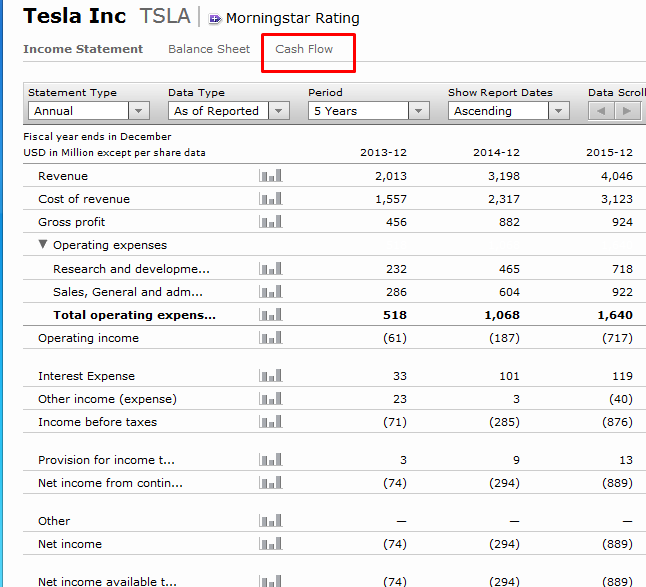
A fenti példákban a Morningstar adatait használtam, és a képek forrása is a Morningstar. A társaság megkeresése után a pénzügyi kimutatások között találhatjuk meg a cash flow adatokat.
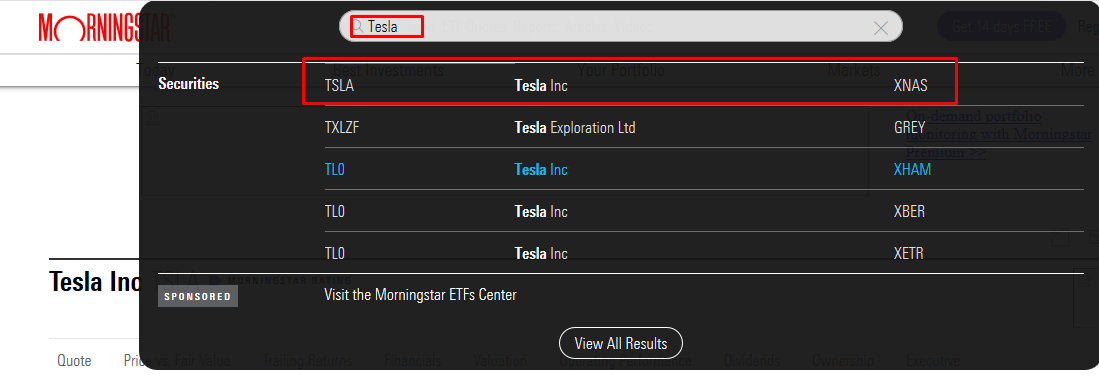
Mivel egy vállalat értékpapírjai több piacon is megjelenhetnek, célszerű ellenőrizni, hogy a megfelelő részvényt és tőzsdei jegyzést választottuk-e ki. A Tesla esetében például az amerikai Nasdaq jegyzése lehet releváns.

A pénzügyi adatok között a társaság mérlege, eredménykimutatása és cash flow kimutatása egyaránt elérhető.
A P/FCF mutató használata
A szabad cash flow abszolút értéke önmagában kevéssé alkalmas különböző méretű vállalatok összehasonlítására. Egy több százmilliárd dolláros vállalat természetesen sokkal nagyobb szabad cash flow-t termelhet, mint egy néhány milliárd dolláros társaság.
Ezért a pénztermelő képességet érdemes a vállalat piaci értékéhez is viszonyítani. Erre használható többek között a P/FCF mutató.
Szabad cash flow (free cash flow)
A szabad cash flow azt mutatja meg, hogy a működésből származó pénzáramlásból mennyi marad a beruházási kiadások után. Ez a pénz többféleképpen felhasználható. A társaság csökkentheti belőle az adósságát, fizethet osztalékot, visszavásárolhat saját részvényeket, felvásárolhat más vállalatokat vagy további beruházásokat hajthat végre.
A szabad cash flow értékelésekor a működési cash flow és a CAPEX alakulását külön is érdemes megvizsgálni. Ugyanaz a negatív FCF egészen más helyzetet jelenthet egy gyorsan növekvő, sokat beruházó társaságnál, mint egy olyan vállalatnál, amelynek az alaptevékenysége sem termel elegendő pénzt.
Ha a működési cash flow nem fedezi a beruházásokat és egyéb kifizetéseket, a finanszírozási cash flow segíthet megérteni, honnan szerzi meg a vállalat a szükséges pénzt. Ilyen forrás lehet például a hitelfelvétel vagy az új részvények kibocsátása.
Hogyan hasonlíthatunk össze részvényeket szabad cash flow alapján?
Ahhoz, hogy a szabad cash flow más vállalatokkal is összehasonlítható legyen, a vállalat piaci értékét is figyelembe kell vennünk. Ebben lehet segítségünkre a P/FCF mutató.
A P/FCF kiszámításakor a társaság piaci kapitalizációját osztjuk a szabad cash flow összegével.
P/FCF = piaci kapitalizáció / szabad cash flow
Az alacsonyabb P/FCF azt jelzi, hogy a vállalat piaci értékéhez képest nagyobb szabad cash flow-t termel. Ez értékeltségi szempontból kedvezőbbnek tűnhet, de önmagában még nem bizonyítja, hogy a részvény alulértékelt.
Az alacsony P/FCF mögött állhat romló üzleti kilátás, ciklikusan kiugró cash flow vagy más vállalatspecifikus kockázat. A magas P/FCF mögött pedig lehet gyors növekedés és magas várható jövőbeni pénztermelő képesség. Emiatt a mutatót célszerű az azonos vagy hasonló iparágban működő társaságokkal összevetni, és több év adatait is megvizsgálni.
Arra is figyeljünk, hogy egyetlen év kiugró szabad cash flow értéke jelentősen módosíthatja a P/FCF mutatót. Érdemes ezért megvizsgálni, hogy a vállalat szabad cash flow-ja mennyire stabil, és mi okozta annak változását.
Hogyan kereshetünk alacsony P/FCF mutatóval rendelkező társaságokat?
Részvényszűrők segítségével P/FCF alapján is kereshetünk vállalatokat. A Finviz részvényszűrőjében például a Fundamental fül alatt található Price/Free Cash Flow paraméter használható erre a célra.
A P/FCF mutató önállóan nem alkalmas befektetési döntés meghozatalára. Szűrési szempontként azonban hasznos lehet, mivel segítségével olyan társaságokat kereshetünk, amelyek piaci értékükhöz képest jelentős szabad cash flow-t termelnek. Az így kapott vállalatokat ezt követően már részletesebb fundamentális vizsgálatnak vethetjük alá.
Miért hasznos a cash flow vizsgálata?
Részvényvásárlás során gyakori, hogy a befektetők elsősorban a tőzsdei társaság profitját és annak növekedését követik. Akár saját elemzésre, akár szakértők elemzéseire hagyatkozunk, a társasági nyereség rendszerint az egyik meghatározó szempont.
A cash flow vizsgálata ehhez képest sokszor háttérbe szorul. Pedig a nyereség és a tényleges pénzáramlás között jelentős eltérés alakulhat ki. Ennek oka, hogy az eredménykimutatás számviteli szabályok alapján készül, így olyan bevételeket és költségeket is tartalmazhat, amelyekhez az adott időszakban nem kapcsolódott tényleges pénzmozgás.
Erre utal az ismert tőzsdei mondás is.
„Income is an opinion, cash flow is a fact!”
Ezt azonban nem érdemes szó szerint értelmezni. A cash flow kimutatás szintén számviteli kimutatás, és egyes elemei időzítéssel vagy a forgótőke kezelésével befolyásolhatók. A cash flow vizsgálatának előnye inkább abban rejlik, hogy egy másik oldalról mutatja meg a vállalat teljesítményét, így az eredménykimutatással együtt használva teljesebb képet kaphatunk.
Ha például a nyereség évek óta gyorsan növekszik, miközben a működési cash flow alig változik, érdemes megvizsgálni az eltérés okát. A követelések gyors növekedése, a készletek felhalmozódása vagy más forgótőke-változások magyarázhatják a különbséget.
1) „Cookie jar reserves” technikák alkalmazása
Az angol pénzügyi szakirodalomban cookie jar reserves néven találjuk az eredménysimítás egyik ismert módszerét. Ennek során egy vállalat kedvezőbb időszakokban a szükségesnél nagyobb tartalékokat vagy céltartalékokat képezhet, amelyeket később, gyengébb időszakokban részben felszabadíthat.
Ezzel az eredmény időbeli lefutása egyenletesebbnek tűnhet. A jó időszakban alacsonyabb, egy későbbi gyengébb időszakban pedig magasabb eredmény jelenhet meg annál, mint amit az alaptevékenység változása önmagában indokolna.
A befektető szempontjából azért fontos ez a kérdés, mert a kimutatott profit változása nem minden esetben tükrözi pontosan az üzleti teljesítmény változását. Emiatt érdemes az eredmény mellett a cash flow és az elhatárolások alakulását is figyelni.
Chan, Jegadeesh és Lakonishok az Earnings Quality and Stock Returns című tanulmányban az eredmény minősége és a későbbi részvénypiaci hozam közötti kapcsolatot is vizsgálták.
“Earnings increases that are accompanied by high accruals, suggesting low-quality earnings, are associated with poor future [stock] returns”
A vizsgálat szerint problémát jelezhet, ha a növekvő eredmény magas elhatárolásokkal jár együtt. Ilyenkor a kimutatott eredmény növekedése mögött kisebb lehet a tényleges cash flow javulása. Ez az egyik oka annak, hogy a profit és a pénzáramlás együttes vizsgálata többet mondhat a vállalat helyzetéről, mint a nyereség önmagában.
2) Az egy részvényre jutó nyereség torzításai
Ha olvastál már tőzsdei társaság által közzétett gyorsjelentést vagy vállalati elemzést, valószínűleg találkoztál az EPS, azaz az egy részvényre jutó nyereség fogalmával. Ez egy hasznos mutató, mivel megmutatja, hogy a vállalat eredményéből mennyi jut egy részvényre.
Az EPS a P/E mutató számításában is fontos szerepet kap. A P/E azt mutatja meg, hogy a befektetők az egy részvényre jutó nyereség hányszorosát fizetik meg a részvényért.
Az EPS változásának értelmezésekor azonban figyelembe kell venni a kibocsátott részvények számának változását is. Ha egy vállalat saját részvényeket vásárol vissza és csökken a forgalomban levő részvények száma, az EPS akkor is növekedhet, ha a társaság teljes nyeresége változatlan marad.
Ez önmagában nem jelent problémát. A saját részvények visszavásárlása a tőkeallokáció egyik szokásos eszköze. Befektetőként azonban célszerű elkülöníteni, hogy az EPS növekedése a vállalat eredményének javulásából, a részvények számának csökkenéséből vagy a kettő együttes hatásából származik.
Nézzünk egy egyszerű példát. Tegyük fel, hogy a társaság nyeresége 2000 Ft, és 1000 darab részvény van forgalomban. Ebben az esetben az EPS 2 Ft. Ha a részvény ára 20 Ft, akkor a P/E értéke 10.
Ha a részvények száma 1000 darabról 800 darabra csökken, miközben a teljes nyereség változatlan marad, az EPS 2,5 Ft-ra emelkedik. Változatlan 20 Ft-os részvényár mellett a P/E így 8-ra csökken.
|
Visszavásárlás előtt |
Visszavásárlás után |
|
| Részvényszám |
1000 db |
800 db |
| EPS |
2 Ft |
2,5 Ft |
| Részvény ára |
20 Ft |
20 Ft |
| P/E |
10 |
8 |
A példában az EPS 25%-kal növekedett annak ellenére, hogy a társaság teljes nyeresége egyáltalán nem változott. Ha csak az EPS növekedését néznénk, könnyen arra következtethetnénk, hogy a vállalat eredménytermelő képessége javult.
A folyamat fordított irányban is működik. Ha a társaság új részvényeket bocsát ki, növekszik a részvények száma. Változatlan eredmény mellett ilyenkor csökken az egy részvényre jutó nyereség. Ezt a hatást nevezzük hígításnak.
3) Mi az EBITDA és mi a gond vele?
Az EBITDA az angol Earnings Before Interest, Taxes, Depreciation and Amortization kifejezés rövidítése. Magyarul a kamatok, adózás, értékcsökkenés és amortizáció előtti eredményt jelenti.
Az EBITDA egyik előnye, hogy bizonyos finanszírozási, adózási és számviteli különbségek hatását kiszűrve könnyebbé teheti a vállalatok működési teljesítményének összehasonlítását. Emiatt az elemzők körében széles körben használt mutató. Az EBITDA alapján további értékeltségi mutatók is számíthatók, ilyen például az EV/EBITDA.
Fontos azonban, hogy az EBITDA nem veszi figyelembe a vállalat tényleges beruházási kiadásait. Az értékcsökkenés és amortizáció kihagyása miatt egy nagy beruházási igényű vállalat EBITDA alapján erős pénzügyi teljesítményt mutathat, miközben jelentős összegeket kell rendszeresen gépekre, ingatlanokra vagy más eszközökre költenie.
Ezért az EBITDA önmagában nem tekinthető cash flow mutatónak. Egy tőkeintenzív társaságnál az EBITDA és a ténylegesen rendelkezésre álló szabad cash flow között jelentős különbség lehet.
Az alábbi táblázat egy kitalált társaság eredménykimutatását tartalmazza 2018 és 2019 között, millió dollárban.
|
2019 |
2018 |
|
| Árbevétel |
1800 |
450 |
| Árbevételhez kapcsolódó költségek |
-630 |
-180 |
| Bruttó eredmény |
1170 |
270 |
| Működési költségek |
-270 |
-90 |
| Értékcsökkenés |
-100 |
-100 |
| EBIT |
800 |
80 |
| Kamatjövedelem |
700 |
500 |
| Adózás előtti eredmény |
1500 |
580 |
| Fizetendő adó |
-600 |
-232 |
| Adózás utáni eredmény |
900 |
348 |
Az EBIT eredményt az árbevételből a következő fő tételek levonásával kapjuk meg:
- árbevételhez kapcsolódó költségek
- működési költségek
- értékcsökkenés és amortizáció
A példában az EBIT 2018-ban 80 millió dollár, 2019-ben pedig 800 millió dollár. Ha az egyszerűsített példában az értékcsökkenést visszaadjuk az EBIT értékéhez, akkor az EBITDA 2018-ban 180 millió dollár, 2019-ben pedig 900 millió dollár. Ez ötszörös növekedést jelent.
Első ránézésre rendkívül erős javulásnak tűnik. A vállalat pénzügyi helyzetének megítéléséhez azonban érdemes a cash flow kimutatást is megvizsgálni.
|
2019 |
|
| Net income |
900 |
| Add depreciation |
100 |
| Increase in receivables |
-1800 |
| Increase in inventory |
-250 |
| Decrease in accounts payable |
-300 |
| Net cash flow from operating activities |
-1350 |
| Issue of capital stock |
200 |
| Investment in marketable securities |
-500 |
| Cash balance January 1 |
1950 |
| Cash balance December 31 |
300 |
| Change in cash balance |
-1650 |
A példában jól látható, hogy a magas kimutatott eredmény ellenére a működési cash flow negatív. Ebben jelentős szerepet játszik a követelések 1800 millió dolláros növekedése. A társaság pénzállománya közben 1950 millió dollárról 300 millió dollárra csökkent.
Ez jól szemlélteti, miért érdemes az EBITDA és a nettó eredmény mellett a cash flow kimutatást is megvizsgálni. Két hasonló EBITDA-növekedést mutató vállalat pénzügyi helyzete egészen eltérő lehet, ha az egyik társaságnál az eredmény tényleges pénzbeáramlással is együtt jár, a másiknál pedig jelentősen növekednek a követelések és romlik a működési cash flow.
A cash flow tehát fontos kiegészítő információt ad az eredménykimutatás mellé. Az EBITDA, az EPS, a nettó eredmény és a cash flow együttes vizsgálata jóval többet mondhat a vállalat működéséről, mint bármelyik mutató önmagában.
4) GAAP és non-GAAP eredménymutatók
Az amerikai vállalatok beszámolóinak értékelésekor gyakran találkozhatunk GAAP és non-GAAP eredménymutatókkal. A GAAP az Egyesült Államokban alkalmazott számviteli szabályrendszer. A tőzsdei társaságok hivatalos pénzügyi kimutatásai ezeknek a szabályoknak megfelelően készülnek.
Emellett sok vállalat kiegészítő non-GAAP mutatókat is közöl. Ezekből a vállalat vezetése bizonyos tételeket kiszűrhet annak érdekében, hogy saját megítélése szerint jobban bemutassa az alaptevékenység teljesítményét. Ilyen korrekció lehet például egy egyszerinek tekintett költség vagy más rendkívüli tétel kihagyása.
A non-GAAP mutatók hasznos információt adhatnak, ugyanakkor összehasonlíthatóságuk gyengébb lehet, mivel a vállalatok eltérően határozhatják meg, hogy milyen tételeket hagynak ki a számításból. Emiatt befektetőként érdemes megnézni a GAAP és non-GAAP eredmény közötti eltérést és annak okait is.
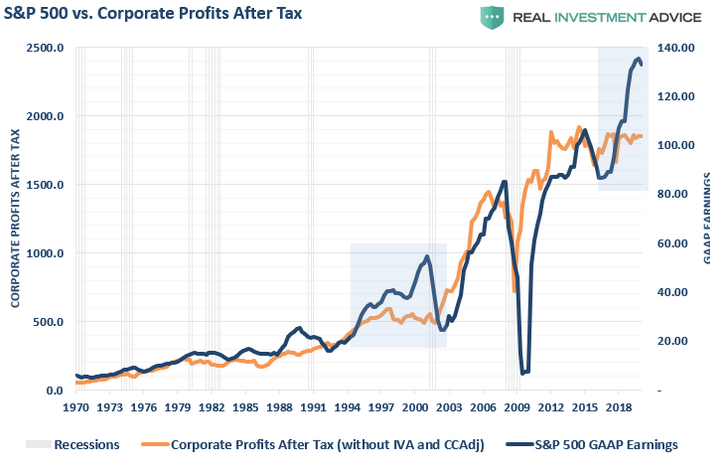
Az alábbi képen az S&P 500 vállalatainak GAAP és non-GAAP szabályok alapján számított eredménye közötti eltérés látható. Az ilyen összehasonlítások jól szemléltetik, hogy ugyanannak a vállalati teljesítménynek az értékelése jelentősen függhet attól, milyen eredménymutatót vizsgálunk.
A cash flow vizsgálata tehát nem helyettesíti az eredménykimutatás, a mérleg vagy az értékeltségi mutatók elemzését. Ezek együtt adnak használható képet a vállalat pénzügyi helyzetéről. Ha a profit, a működési cash flow és a szabad cash flow hosszabb időszakon keresztül hasonló irányba változik, az általában könnyebben értelmezhető helyzetet jelent. Ha viszont tartós és jelentős eltérések jelennek meg közöttük, érdemes megkeresni ezek okát.
Részvényvásárlás előtt ezért célszerű több év cash flow kimutatását áttekinteni, és megvizsgálni a működési cash flow, a CAPEX, a szabad cash flow, a követelések, a készletek és a finanszírozási tételek változását. Egyetlen mutató alapján ritkán lehet megbízható következtetést levonni, a pénzáramlások vizsgálata azonban több olyan problémára is felhívhatja a figyelmet, amely a kimutatott profit alapján még nem feltétlenül látható.
Az alábbi előadásban részletesebben is foglalkozunk azzal, hogyan befolyásolhatják a különböző számviteli megoldások a kimutatott eredményt.