Lusta portfólió: Mit jelent? Melyek a buktatói? 5 népszerű lusta portfólió
Első ránézésre a lusta portfólió szinte túl egyszerűnek tűnik. Néhány szélesen diverzifikált befektetési eszközt választunk, meghatározzuk az arányukat, majd hosszú éveken keresztül kitartunk mellettük. A gyakorlatban azonban az eszközallokáció, a kockázat, a költségek, a rebalanszírozás és a földrajzi diverzifikáció is sokat számít. A cikkben ezeket a kérdéseket járjuk körül, bemutatunk több ismert lusta portfóliót, és azt is megnézzük, milyen hibákat érdemes elkerülni. Témáink:
- Mit jelent a lusta portfólió?
- Milyen buktatói vannak a lusta portfóliónak?
- Dr. Bernstein’s No Brainer lusta portfólió
- Rick Ferri kételemes lusta portfóliója
- David Swensen Yale lusta portfóliója
- Harry Browne Permanent Portfolio
- Malkiel professzor lusta portfóliói
- Golden Butterfly lusta portfólió
- Larry Swedroe lusta portfóliói
- Mivel töltsük meg a lusta portfóliót?
- Milyen problémák merülhetnek fel a lusta portfóliókkal kapcsolatban?
Mit jelent a lusta portfólió?
A lusta portfólió egy egyszerű, kevés időráfordítást igénylő befektetési rendszer. A befektető előre meghatározza, hogy milyen eszközosztályokat és milyen arányban tart, majd hosszú távon követi ezt az eszközallokációt. Jellemzően szélesen diverzifikált, alacsony költségű indexkövető ETF-ek kerülnek a portfólióba. A részvények mellett kötvények, egyes változatokban pedig arany vagy más eszközök is szerepelhetnek.
A lényeg az egyszerűség és a következetesség. A befektető nem próbálja folyamatosan kiválasztani a következő nyertes részvényt, és nem akar minden piaci fordulatot eltalálni. A megtakarításokat rendszeresen befekteti, az előre meghatározott arányokat pedig időnként rebalanszírozással állítja helyre. Válság idején sem az aktuális hírek alapján alakítja át teljesen a portfóliót.
Ma ezt viszonylag alacsony költségek mellett meg lehet valósítani az indexkövető ETF-ek segítségével. Egy egyszerű lusta portfólióhoz akár néhány ETF is elegendő lehet. Ettől azonban még nem lesz automatikusan alacsony kockázatú a befektetés. Egy magas részvényarányú portfólió értéke válságok idején jelentősen visszaeshet.
A befektetési időtáv ezért kulcskérdés. Nem érdemes egyetlen merev szabályból kiindulni, például abból, hogy minden lusta portfólióhoz legalább 10 vagy 20 év szükséges. Minél magasabb a részvényarány, annál hosszabb időtávval célszerű számolni. A megfelelő időtávot az eszközallokáció, a befektető kockázattűrése, a pénz várható felhasználása és az is befolyásolja, hogy felhalmozási vagy már pénzkivonási szakaszban járunk.
A passzív befektetés egyik legerősebb érve a költség. Az aktív befektető értékpapír-kiválasztással vagy piaci időzítéssel próbál többlethozamot elérni. A lusta portfólió követője ezzel szemben jellemzően elfogadja a választott piacok és eszközosztályok hozamát, miközben igyekszik alacsonyan tartani a költségeket. Ez nem jelenti azt, hogy a portfólió ne teljesíthetne jobban egy aktív alapnál vagy egy másik benchmarknál. A különbség inkább abban van, hogy a befektető nem folyamatos aktív döntésekkel próbálja elérni a felülteljesítést.
Megfigyelhető azonban, hogy az aktív és passzív befektetés közötti vita gyakran túlságosan leegyszerűsödik. Az aktív alapok teljesítményét a választott benchmarkhoz, a költségekhez és megfelelően hosszú időszakhoz kell viszonyítani. A passzív befektetés mellett szóló egyik fontos érv, hogy a magasabb alapkezelési költséget minden évben ki kell termelni ahhoz, hogy az aktív stratégia nettó eredménye versenyképes maradjon. Erről részletesebben az aktív és passzív befektetési stratégiákat összehasonlító cikkünkben beszéltünk.
A költségek hosszú időtávon a kamatos kamathoz hasonlóan halmozódnak. Egy évente néhány tized százalékponttal olcsóbb megoldás rövid távon alig látható különbséget okozhat, több évtized alatt azonban már számottevő eltérés alakulhat ki a befektetés végső értékében. A TER mellett érdemes figyelni a tracking difference-re, a vételi és eladási árfolyam különbségére, az alap méretére és likviditására is. A befektetési költségekről itt beszéltünk részletesebben.
Milyen buktatói vannak a lusta portfóliónak?
Az egyszerű felépítés könnyen azt az érzést keltheti, hogy a lusta portfólióval alig lehet hibázni. A kockázatok azonban ugyanúgy jelen vannak, mint más tőkepiaci befektetéseknél. Gondolok itt arra, hogy a részvénypiaci befektetések kockázatosak. A kockázatok mérséklésére a különféle lusta portfóliók is tartalmaznak kötvényeket, esetleg arany befektetést. A kockázatokat tehát pontosan fel kell mérni aszerint, hogy a befektetőnek mekkora a kockázattűrő képessége. Erre több példát néztünk a témába vágó cikkünkben, ahol 30%, 50% és 80%-os részvénypiaci visszaesésekre is végeztünk szimulációkat. A felmerülő árfolyamkockázattal tehát teljes mértékig tisztában kell lennünk.
Az árfolyamkockázat mellett pedig a befektetési termékek működése is idegen terep lehet a befektetők számára. Gondolok itt a ma népszerű ETF termékekre, melyekkel valóban olcsóbban lehet befektetni a pénzünket, de pont az ETF-ek népszerűsége okozza a kockázatokat, azaz megjelentek az összetett, bonyolult termékek, melyek működését nem árt, ha megértjük. Egy korábbi cikkünkben 12 ilyen kockázati tényezőről beszéltünk.
A harmadik fontos probléma a múltbeli hozamokból levont túlzottan magabiztos következtetés. Véleményem szerint a lusta portfóliót követő befektetők többsége nemcsak a kockázatokat, és a kockázathoz való viszonyát (évekig tartó válságokra gondolok) becsüli alul, hanem a múltbeli hozamokat helytelenül vetíti ki a jövőbe. Tájékozottabb befektetők tisztában vannak azzal, hogy az amerikai részvénypiacon 9-10%-os hozamot lehetett elérni átlagosan évente, az elmúlt 100 év adatai alapján. Sokan még azzal is tisztában vannak, hogy ehhez kb. 15%-os szórás, árfolyamkilengés társul, azaz a hosszú távú átlaghoz képest átlagosan ennyivel mozdul ki az árfolyam. Azonban itt átlagos hozamokról beszélünk, és ahogy már korábban is beszéltünk róla, az átlagszámítás torzíthat. Azaz, bár 100 éves időszaknak 9-10% hozam az átlaga, de számos olyan időpontot találunk, amikor 20 éves távon ennél kevesebb volt a hozam. Ezt a problémát „start date bias”-nak nevezzük, ami tulajdonképpen arra utal, hogy a visszatesztelésekben a kezdő dátum változtatásával az eredmények, és az abból származó következtetések befolyásolhatók.
Az alábbi táblázatban 20 éves időszakokat tesztelünk vissza. Az amerikai tőzsdeindexbe történő befektetés esetén vizsgáljuk meg a hatását annak, hogy mikor kezdünk befektetni. Látható, hogy az egyes 20 éves periódusokban elérhető (évesített) hozam 5,51%-13,02% között szóródik. Az egyenleg-növekedés azt mutatja, hogy 1 dollár befektetéssel az időszak végén mekkora lesz az egyenlegünk. Az eredmények 4,42-11,56 dollár között szóródnak.
|
Kezdő év |
Befejezés |
CAGR |
max. visszaesés (%) |
egyenleg- növekedés (USD) |
|
1985 |
2004 |
13,02% |
-44,82 |
11,56 |
|
1986 |
2005 |
11,75% |
-44,82 |
9,23 |
|
1987 |
2006 |
11,64% |
-44,82 |
9,04 |
|
1988 |
2007 |
11,67% |
-44,82 |
9,1 |
|
1989 |
2008 |
8,31% |
-44,82 |
4,93 |
|
1990 |
2009 |
8,1% |
-50,97 |
4,75 |
|
1991 |
2010 |
9,04% |
-50,97 |
5,64 |
|
1992 |
2011 |
7,71% |
-50,97 |
4,42 |
|
1993 |
2012 |
8,12% |
-50,97 |
4,77 |
|
1994 |
2013 |
9,12% |
-50,97 |
5,73 |
|
1995 |
2014 |
9,75% |
-50,97 |
6,43 |
|
1996 |
2015 |
8,09% |
-50,97 |
4,74 |
|
1997 |
2016 |
7,58% |
-50,97 |
4,31 |
|
1998 |
2017 |
7,09% |
-50,97 |
3,94 |
|
1999 |
2018 |
5,51% |
-50,97 |
2,92 |
|
2000 |
2019 |
5,94% |
-50,97 |
3,17 |
10 éves távon pedig még jobban szóródnak az eredmények, azaz a 9-10 százalékos hosszú távú átlagtól lényegesen jobban eltérnek az egyes 10 éves befektetési időszakok eredményei. Ezért is utaltam arra a bejegyzés elején, hogy a lusta portfólió inkább 20 éves befektetési időtávot jelent, tekintettel arra, hogy minél hosszabb az időszak, annál nagyobb a valószínűsége, hogy a hosszú távú átlagos hozamot megközelítjük.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Ezenfelül pedig arról se feledkezzünk meg, hogy a részvénypiaci hozamok nem biztos, hogy a jövőben felülmúlják a kötvénypiaci hozamokat. Csak azért gondoljuk most ezt, mert az utóbbi 100 évben a részvénypiacok jól teljesítettek, de korábban láthattunk akár évtizedekig tartó oldalazásokat is, illetve a részvénypiacon belül is a legsikeresebb gazdaság részvénypiacát vizsgáltuk. Az alábbi képen további 19 ország részvénypiaci eredményei (100 éves átlag) láthatók.
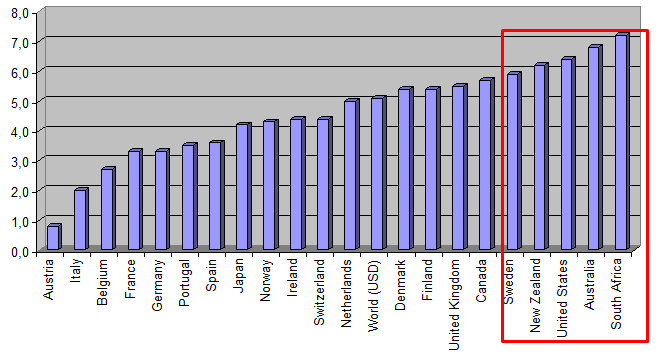
A fentiek természetesen nem azt jelentik, hogy a lusta portfólió nem működik, csak arra szerettem volna rávilágítani, hogy a hosszú távú, megveszem és tartom típusú stratégiák a múltban sem működtek mindig, minden körülmény között, csak a hosszú távú átlagok ezt elrejtik szemünk elől. Ettől függetlenül egy globális portfólióval a jövőben is számíthatunk a befektetésünk növekedésére, mivel a tőzsdei társaságok értéket teremtenek, a profit egyre nagyobb lesz (feltéve, ha lesz az országban, régióban, globálisan fejlődés), melyhez pedig hosszú távon az árfolyam is igazodni fog.
Miután az alapokat megbeszéltünk, nézzünk meg néhány népszerű lusta portfóliót.
Dr. Bernstein’s No Brainer lusta portfólió
Dr. Bernstein neurológus nevéhez köthető a bemutatásra kerülő lusta portfólió, melyről teljes részletességgel az The Intelligent Asset Allocator című könyvében olvashatunk. A neurológusból pénzügyi guruvá váló Dr. Bernstein No Brainer lusta portfóliója a következő arányokban tartalmazza a befektetési eszközöket:
- 25% amerikai részvények
- 25% small-cap (kis vállalatok) amerikai részvények
- 25% nemzetközi részvények
- 25% kötvények
Ahogy látható, tulajdonképpen 4 ETFpal megoldható a befektetés, azonban a kötvények alacsony aránya, a small-cap részvények magas aránya miatt jelentős árfolyamkilengést, és maximális visszaesést kell elviselnünk. Gyorsan vissza is teszteltem a fenti lusta portfoliót 1997-2019 közötti időszakon 4 népszerű ETFpal.
Az adatokat a Portfolio 1 sorban látjuk. Az S&P500 indexbe történő befektetéssel összevetve hasonló eredményeket látunk. Hozamban (CAGR 7,43%) kissé alulmarad, de a kockázat (stdev. 11,81%) alacsonyabb, ez pedig ugyanakkora sharpe-rátát eredményez. Sajnos a maximális visszaesés is jelentős marad (-41%). Ami pedig nem látszik az ábrán, de az amerikai részvénypiaccal kapcsolatos korrelációja 0,97, azaz a portfólió eredménye erős korrelációt mutat az amerikai részvénypiaccal.

Az alábbi grafikonon a lusta portfólió (kék) és az amerikai tőzsdeindexbe (piros) történő befektetés követhető. A tesztidőszak kezdetén 1 dollárt fektetünk be.

Rick Ferri kételemes lusta portfóliója
Rick Ferri a Portfolio Solution alapítója kihasználva a klasszikus 60-40 részvényarányt kitalálta a kételemes lusta portfóliót, mely a következő elemeket tartalmazza:
- 60% teljes amerikai részvénypiac
- 40% teljes amerikai kötvénypiac
Ezzel a lusta portfólióval ugyanaz a probléma, mint Dr. Bernstein’s portfóliójával, azaz 100%-ban USA kitettség, az amerikai részvénypiaccal erős korrelációt mutató eredmények. Ennek a módszernek létezik egy módosított változata, amelyben globálisan alakítjuk ki a 60-40%-os arányokat. Előnye, hogy már nem csak az amerikai részvénypiacon, hanem globálisan (nagyrészt fejlett országok) fektetünk be. Megfelelő befektetési alapok hiányában 10 évet tudunk visszamenni az időben, a vizsgálat 2009-2019 között történt.

Az alábbi grafikonon a lusta portfólió (kék) és az S&P500 indexbe (piros) történő befektetés követhető. A tesztidőszak kezdetén 1 dollárt fektetünk be.

Az utóbbi 10 évben semmilyen jelentősebb válság nem volt, így jelentős maximális visszaesést sem láthatunk. Ez azonban nem a lusta portfólió eredménye, hanem a korlátozott vizsgálat következménye. A következő képen a fenti portfólióhoz hasonló portfólió eredményei láthatók. Itt azonban nem befektetési terméken, hanem indexeken tesztelünk (alapkezelési költségeket nem vettük figyelembe).

Az eredmények az alábbi grafikonon követhetők nyomon.

Rick Ferri másik lusta portfólióját „core four” néven találjuk meg. Ebben a portfólióban a következő eszközök vannak:
- Teljes amerikai részvénypiac
- Teljes nemzetközi részvénypiac (USA kizárva)
- Ingatlanpiac, REIT
- Teljes kötvénypiac (USA)
A fenti négy elemet pedig igazítani kell a részvény-, kötvény arányhoz, azaz ha a befektető a klasszikus 60-40 arányokat tartja, akkor a core four lusta portfólió így nézne ki:
- 36% Teljes amerikai részvénypiac
- 18% Teljes nemzetközi részvénypiac (USA kizárva)
- 6% Ingatlanpiac, REIT
- 40% Teljes kötvénypiac (USA)
David Swensen Yale lusta portfóliója
David Swensen az Unconventional Success című könyv szerzője, és a Yale Egyetem befektetéseinek kezelője. Swensen lusta portfóliója az alábbi elemekből áll:
- 30% Teljes részvénypiac
- 15% Nemzetközi részvénypiac, fejlett országok
- 10% Fejlődő országok (emerging markets) részvénypiacai
- 15% Ingatlanpiac
- 15% amerikai államkötvények
- 15% TIPS, azaz speciális infláció védett kötvények (amerikai), bővebben:
Amerikai részvénypiaccal korreláció 0,84

Az eredmények az alábbi grafikonon követhetők nyomon.

Harry Browne Permanent Portfolio
A lusta portfóliók közé sorolható Harry Browne által kidolgozott portfólió is, melyről részletesen a Fail-Safe Investing című könyvében olvashatunk. Bár Brown elsődleges célja egy alacsony kockázatú, biztonságos portfólió kialakítása volt, de tulajdonképpen egy lusta portfólióról beszélhetünk ebben az esetben is. A kockázat mérséklését pedig az arany, mint biztonsági menedék portfólióba történő beemelése jelenti. Browne Permanent Portfolio portfóliója eredetileg a következő befektetési termékeket tartalmazta:
- 25% amerikai részvénypiac
- 25% arany befektetés (fizikai formában)
- 25% készpénz vagy rövid lejáratú amerikai állampapír
- 25% hosszú lejáratú amerikai államkötvény
Browne eredeti portfóliója ma már nem ezeket az arányokat tartalmazza.

Az eredmények az alábbi grafikonon követhetők nyomon.

Malkiel professzor lusta portfóliói
Burton Malkiel professzor a random walk gondolatának egyik legismertebb népszerűsítőjeként vált ismertté a befektetők körében. A nevéhez több lusta portfólió is köthető, melyek az alábbiak:
- Burton Malkiel Late Sixties and Beyond (részvény 71%, kötvény 29%)
- Burton Malkiel Late Thirties to Early Forties (részvény 85%, kötvény 15%)
- Burton Malkiel Mid-Fifties (részvény 80%, kötvény 20%)
- Burton Malkiel Mid-Twenties (részvény 87%, kötvény 13%)
A portfóliók közötti különbség abban rejlik, hogy fiatalabb életkorban a részvények mennyisége felülsúlyozható, így a Mid-Twenties portfolió 87%-ban tartalmaz részvényeket, a late-sixties már csak 71%-ban. Az alapelv hasonlít a 100-életkor szabály logikájához, vagyis fiatalabb korban magasabb részvényarányt, később pedig fokozatosan nagyobb kötvényarányt feltételez. A konkrét súlyok azonban nem követik szó szerint ezt a formulát.
A Mid-Twenties lusta portfólió az alábbi elemekből állítható össze:
- 35%, amerikai large cap részvények
- 17,5% fejlődő országok, large cap részvények
- 17,5% MSCI EAFE index szerinti részvények (fejlett Ázsia, és Ausztrália)
- 10% amerikai REIT
- 7% osztalékra fókuszáló, amerikai részvények
- 5% kötvények, rövid időtáv, amerikai
- 4% kötvények, fejlődő országok
- 4% kötvények, amerikai
Golden Butterfly lusta portfólió
Ez a portfólió 40%-ban részvényeket, 40%-ban kötvényeket és 20%-ban árupiaci termékeket tartalmaz, részletesebb elosztás:
- 20% amerikai részvények, small cap, value
- 20% amerikai részvények, large cap
- 20% Kötvények hosszú táv
- 20% kötvények, rövid táv
- 20% árupiaci termékek, arany
Larry Swedroe lusta portfóliói
Larry Swedroenak, az alpha architect munkatársának két portfólió elképzelése vált népszerűvé. A Big Rocks név alatti portfólióban 60%-ban részvényeket, 40%-ban kötvényeket találunk, azaz egy klasszikus 60-40 portfólióról van szó. A részvény rész különböző arányban tartalmaz small cap és small cap value részvényeket, emellett large cap value, és large cap részvények is megtalálhatók a portfólióban. A másik portfólió, melyet larry néven találhatsz meg, már az előzőnél lényegesen egyszerűbb:
- 15% amerikai small cap value részvények
- 7,5% fejlett országok, small cap value részvények
- 7,5% fejlődő országok, large cap részvények
- 70% amerikai részvények, közép táv
Hogyan rebalanszírozzuk a lusta portfóliót?
A lusta portfólió nem azt jelenti, hogy a befektető soha többé nem nyúl a portfólióhoz. Az árfolyamok eltérő mozgása miatt az eredetileg meghatározott súlyok idővel eltolódnak. Ha például a részvények hosszabb ideig erősen emelkednek, egy eredetileg 60%-os részvényarány könnyen jóval magasabbra kerülhet. Ezzel együtt a portfólió kockázata is megváltozik.
A rebalanszírozás során az eredeti vagy előre meghatározott célarányokat állítjuk helyre. Ezt megtehetjük meghatározott időközönként, például évente, vagy akkor, amikor valamelyik eszköz súlya egy előre rögzített sávon kívülre kerül. Rendszeres megtakarítás esetén sokszor az új befizetések is felhasználhatók az alulsúlyossá vált eszközök vásárlására, így kevesebb eladásra lehet szükség.
Tegyük a fentiekhez hozzá, hogy a túl gyakori rebalanszírozás növelheti a tranzakciós költségeket, adóköteles számlán pedig adózási következménye is lehet. A cél ezért nem az, hogy minden apró eltérést azonnal korrigáljunk, hanem az, hogy a portfólió kockázati szerkezete hosszú távon a kiválasztott keretek között maradjon.
Mivel töltsük meg a lusta portfóliót?
A fenti lusta portfóliókban különböző kockázatkezelési és hozammaximalizálási elveket láthattunk érvényesülni. Ezeket célszerű kiemelni egyesével, és eldönteni, hogy mennyire szeretnénk erre alapozni a portfóliót. Nézzük ezeket a szempontokat.
1. Földrajzi diverzifikáció
Több portfólióban is látható volt, hogy jelentősen mérsékelték az amerikai részvénypiac kitettséget. Ez az átlagos amerikai befektető elképzelésével erősen szembemegy, azaz a home country bias általában érvényesül az amerikai befektetők körében. Tehát amerikai eszközökből túlsúlyos portfóliót alakítanak ki. Diverzifikációs szempontból előnyösebb, ha más földrajzi régiókra is fókuszálunk, a kockázat csökkentése érhető el vele.
2. Befektetési eszközök közötti diverzifikáció
Jellemzően három eszközosztályt láttunk a portfóliókban: kötvény, részvény, árupiac. Ez egy nagyon jó felosztás, csak az arányokat is jól el kell találni. Kiindulási alap lehet az ún. 100 - életkor szabály, de ahogy erről már korábban beszéltünk, akár szimulációkkal is beállíthatjuk a megfelelő kötvény részvény arányt. Mindenesetre ez a tényező alapvetően meghatározza a kockázat mértékét.
3. Többlethozamot eredményező tényezők beépítése
A lusta portfólió nem feltétlenül jelent kizárólag piaci kapitalizáció alapján súlyozott részvényportfóliót. Egyes ismert portfóliók tudatosan nagyobb súlyt adnak bizonyos részvénypiaci faktoroknak. Ilyen lehet például a value, a size, a profitability vagy a momentum. Ezek mögött hosszú historikus adatsorokon megfigyelt hozammintázatok állnak, de egyik faktor sem garantál folyamatos többlethozamot.
Sajnos azonban a faktorok hosszú éveken keresztül is alulteljesíthetik a széles piacot. Emiatt a faktor-tilt alkalmazása fegyelmet és hosszú időtávot igényel. A small cap vagy small cap value részvények magasabb súlya például jelentősen eltérő eredményt hozhat egy piaci kapitalizáció alapján súlyozott indextől. A befektetőnek ezért azt is el kell viselnie, hogy választott stratégiája akár hosszabb időszakon keresztül gyengébben teljesít.
Devizakockázat és az ETF-ek kiválasztása
Magyar befektetőként a devizakockázatot sem érdemes figyelmen kívül hagyni. Egy globális részvényportfólió természetes módon több devizának is ki van téve, és hosszú távon ez a diverzifikáció része lehet. A kötvényoldalon azonban a devizaárfolyam mozgása könnyen nagyobb kilengést okozhat, mint maga a kötvénybefektetés. Emiatt a kötvény-ETF-eknél érdemes külön megvizsgálni, hogy indokolt-e a devizafedezett változat használata.
Az ETF kiválasztásánál sem elegendő kizárólag a TER-t nézni. Fontos lehet a tracking difference, az alap mérete, likviditása, a mögöttes index, a replikáció módja, a székhely és az is, hogy felhalmozó vagy kifizető ETF-ről van szó. Magyar befektetőként az adózási környezet és a TBSZ használata szintén hatással lehet a gyakorlati megvalósításra.
Milyen problémák merülhetnek fel a lusta portfóliókkal kapcsolatban?
Vegyük sorban a felmerül buktatókat is a lusta portfóliókkal kapcsolatban.
1. Tőzsdék értékeltsége
Akárhogy is nézzük, számos tőzsde jelenleg túlértékelt állapotban van. Ez egy 10-20 éves befektetési ciklus esetében is hatással lesz a jövőbeni hozamra. Azaz túlárazott helyzetekben a jövőbeni hozamunk várhatóan alacsony lesz. Ha tehát a lusta portfóliónkban túlértékelt részvények kerülnek, akkor várhatóan a jövőbeni hozamunk alacsonyabb lesz. Erről az összefüggésről a következő bejegyzés második felében beszéltünk.
2. A részvényvásárlás hosszú távon is kockázatos
Elterjed vélekedés, hogy hosszabb időtávon csökkenteni tudjuk a részvényvásárlással járó kockázatot. Ez azonban csak egy bizonyos szintig tehető meg, azaz a részvényekbe, tőzsdeindexekbe történő befektetés még extrém hosszú időtávon is kockázatos. A legtöbb befektető az amerikai részvénypiacból indul ki, ahol 20 éves tartási időtáv felett valóban eredményesnek bizonyulnak a passzív befektetési technikák és a lusta portfóliók, de ez más országok tőzsdéin nem feltétlenül figyelhető meg. Dimson, Marsh és Staunton a befektetési eszközök hozamaival kapcsolatos átfogó kutatásaikról ismertek a befektetők körében. Az ő munkájukból kiderül, hogy vitatják azt a széles körben elterjedt nézetet, miszerint 20 éves időhorizonton a részvénybefektetés biztosan pozitív reálhozamot hoz. Véleményük szerint a részvények hosszú távon sem biztonságosak. Ez a vélemény általában szembe megy a ma divatos indexkövető, passzív befektetés, lusta portfóliókat preferáló befektetők véleményével, de tekintsünk úgy a fenti véleményre, hogy olyan személyeké, akik hosszú éveken keresztül kutatták, és vizsgálták a világ különböző részvénypiacait.
„We challenge the widely held view that over an interval of up to 20 years, equityinvestment is sure to provide a positive real return. Equities are not “safe” in the long run."
A kockázatok helyes felmérésében a következő bejegyzésünk segíthet: Miért a tőzsde a legjobb befektetés?
3. Diverzifikációs problémák
A fentiekből látható, hogy a lusta portfóliók egyik legfontosabb kockázatkezelési eszköze a diverzifikáció. Éppen ezért problémát jelent, ha csak amerikai fókuszú portfóliót alakítunk ki, mert az Egyesült Államokban tapasztalat múlt századi figyelemreméltó gazdasági növekedés egyáltalán nem a tipikus esete egy gazdaság növekedésének, és ez jelentheti akár a jövőre nézve azt is, hogy a tipikus forgatókönyv megvalósulásának nagyobb az esélye.
A másik véglet, amikor teljesen kihagyjuk a portfólióból a fejlett országokat, mert úgy gondoljuk, a nagy tőzsdei hozamok ott keletkeznek a jövőben, ahol a legnagyobb lesz a gazdasági növekedés. Ez azonban ebben a formában nem igaz. Sőt inkább az derül ki a múltbeli vizsgálatokból, hogy a gazdasági növekedés mértékének nincs akkora jelentősége a tőzsdei hozamok szempontjából. Azt lehet tehát mondani, hogy annak valóban van jelentősége, hogy van, vagy nincs gazdasági növekedés egy adott országban, de a növekedés mértéke már lényegtelen a tőzsdén elérhető hozamok szempontjából. Jay R. Ritter professzor munkájában 100 évet tekintett át 16 ország vonatkozásában (az 1900-as években ez a 16 ország adat a globális kapitalizáció 90%-át), és kimutatta, hogy az egy főre jutó GDP (real GDP per capita) bővülés és a jövőbeni részvénypiaci hozam között nincs pozitív kapcsolat (enyhe negatív kapcsolatot mutatott ki). A fentiek nem jelentik azt, hogy ha egy ország gazdasága zsugorodik, akkor annak sincs jelentősége. Ugyanis a negatív GDP növekedés, negatívan hat a jövőbeni hozamra. Ritter professzor szerint annak nincs jelentősége, hogy a GDP bővülés 3% vagy 7%. Egész egyszerűen a GDP növekedés nincs összefüggésben a jövőbeni hozammal. Bővebben Ritter professzor vizsgálatáról: Lényegtelen a gazdasági növekedés?
4. Működni fog a kockázatkezelés?
Látható volt a fentiekből, hogy a lusta portfóliókban a kockázatkezelés részben a diverzifikációval, részben a kötvényekkel van megvalósítva. A kötvények a múltban nagyon jól ellensúlyozták a részvényeken felmerülő kockázatot. Ez a valóságban azt jelentette, hogy a válságok során a kötvények hozama leesett, az árfolyamunk emelkedett, így a befektetők nemcsak kamatot, hanem árfolyam-nyereséget is realizáltak a kötvényeken. Az alábbi táblázatban megnézhetjük, hogy a kötvények milyen mértékben tudták a kockázatot csökkenteni.
|
100% részvény |
60-40 portfólió |
Különbség |
|
| 2007-2009 |
-45% |
-24% |
21% |
| 2000-2002 |
-42% |
-20 |
22% |
Látható a fentiekből, hogy 2007 szeptembere és 2009 márciusa között a 60-40 portfólió 24%-os visszaesést mutatott, 2000. január és 2002. szeptember között pedig 20% volt a visszaesés. Jelentősen csökkentek a kockázatok amiatt, hogy a válság alatt a kötvényen a befektetőknek árfolyamnyeresége lett. Ezeknek a válságoknak sajátossága volt, hogy a válságokat megelőzően a hozamok magas szinten voltak (4-5%), így volt tere a hozamesésnek, és a múltbeli válságok alatt 2-2,5%-os hozamesést láthattunk. Ez eredményezett kb. 20-25%-os hozamot. A kötvények védelmi szerepe ugyanakkor nem állandó. A 2022-es év jól megmutatta, hogy magas infláció és gyors kamatemelés mellett a részvények és a kötvények egyszerre is jelentős veszteséget szenvedhetnek el. A kötvények várható viselkedését ezért az aktuális hozamszint, a duration, az inflációs környezet és a monetáris politika is befolyásolja. Természetesen azok a befektetők is kimaradnak a fenti, kötvények nyújtotta védelemből, akik nem piaci, hanem különböző kamat-támogatott kötvényekbe (például prémium állampapír, bankbetétek) fektetik a kötvény részt. Bővebben a fenti témáról itt beszéltünk.
Összességében a lusta portfólió egyik legnagyobb előnye az egyszerűség, az alacsony költség és az, hogy kevés folyamatos döntést követel a befektetőtől. Ettől még a kockázat nem tűnik el. Egy magas részvényarányú portfólióban 30-50%-os visszaesés is előfordulhat, szélsőséges történelmi időszakokban pedig ennél nagyobb zuhanásokra is volt példa.
Ahogy fentebb beszéltünk róla, a legtöbb klasszikus lusta portfólió erősen támaszkodik az amerikai részvény- és kötvénypiac történelmi tapasztalataira. Érdemes ezért globális diverzifikációban gondolkodni, figyelni a költségekre, a devizakockázatra és a rebalanszírozásra, valamint reális elvárásokat kialakítani a jövőbeni hozamokkal kapcsolatban. A lusta portfólió ereje végső soron nem egy titkos eszközallokációban rejlik, hanem abban, hogy egyszerű, átlátható és hosszú távon követhető befektetési szabályrendszert ad.