Mozgóátlag stratégiák a tőzsdén: Milyen eredménye van? Érdemes használni?
Cikkünkben a mozgóátlagokon alapuló tőzsdestratégiák működését és eredményességét vizsgáljuk. A mozgóátlagokat a kereskedők régóta használják a trendek követésére, de vajon képesek-e a segítségükkel felülteljesíteni a vedd meg és tartsd stratégiát? Több kutatás szerint egyes változatok a múltban csökkenthették a portfólió visszaeséseit, más tesztekben viszont a korábban ígéretes jelzések elveszítették az előnyüket. Saját, BUX indexen végzett vizsgálatom mellett nemzetközi kutatásokat és az MACD egyik sokat idézett történelmi jelzését is bemutatom. Arra is kitérünk, hogyan befolyásolják az eredményeket a költségek, a túloptimalizálás és a tesztidőszak kiválasztása.
- Mozgóátlag-alapú stratégiák a technikai elemzés segítségével
- Milyen előnye, hátránya van az időzítésnek a vedd meg és tartsd technikához képest?
- Mozgóátlag-stratégiák a Budapesti Értéktőzsde részvényindexén
- Aszimmetrikus stratégiák tesztje 1966-2016 között
- Mozgóátlag stratégiák és a nagy tőzsdei összeomlások
- Miért nem tévedett eddig az MACD indikátor?
- 29 kutatás összegzése a mozgóátlag tőzsdestratégiákról
Mozgóátlag-alapú stratégiák a technikai elemzés segítségével
A mozgóátlag alapú stratégiák tekinthetők a legnépszerűbb eszköznek, melyet a technikai elemzés eszköztárából használnak a kereskedők. A mozgóátlagon alapuló stratégiák széles körére léteznek átfogó kutatások, visszatesztelések. Ezek közül külön kiemelnék egy 1991-es munkát, melyben Neftci Salih (Naive Trading Rules in Financial Markets címmel) szerint a két mozgóátlagon alapuló tőzsdestratégia az egyike azon kevés technikai elemzés eszköznek, mely széles körű mintán is jól teljesít.
Ezeknek a stratégiáknak a lényege, hogy két különböző periódus idejű mozgóátlagot használunk, és ha a rövidebb periódusidejű mozgóátlag a hosszabb periódus idejű mozgóátlag fölé kerül, akkor vételi jelet kapunk, fordított esetben pedig eladási jelzés érkezik. A szabályok:
- Vételi pozíció nyitása, ha a rövid időtávú mozgóátlag > hosszabb időtávú mozgóátlag
- Eladási (short) pozíció nyitása, a rövid időtávú mozgóátlag < hosszabb időtávú mozgóátlag
Az alábbi ábrán egy vételi és egy eladási jelet jelöltem.
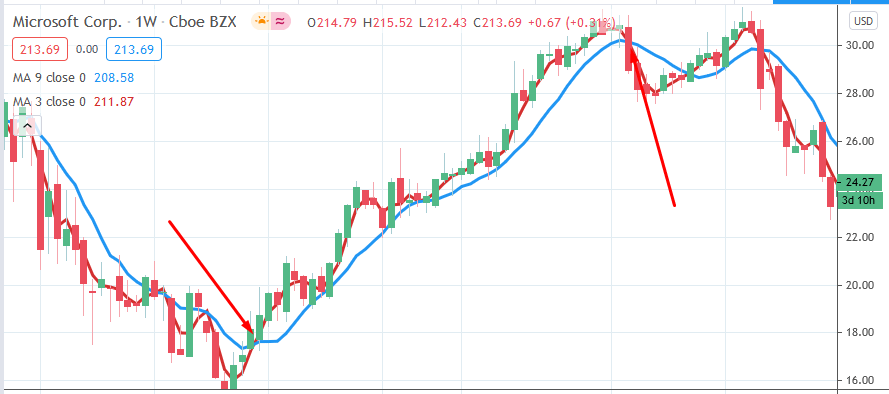
Általánosságban ennyit érdemes tudni a két mozgóátlagon alapuló stratégiákról, és ahogy az alábbi kutatásokban látni fogd a paraméterek széles tartományban változnak. Konkrét paraméterekről a kutatásokban számolok be. Emellett léteznek olyan stratégiák, melyek egy mozgóátlagot és az ár viszonyát vizsgálják. Ebben az esetben a belépési szabályok az alábbiak szerint alakulnak:
- Vételi pozíció nyitása, ha az árfolyam > a mozgóátlag értéke
- Eladási (short) pozíció nyitása, az árfolyam < a mozgóátlag értéke
Példaként az alábbi grafikonon jelöltem néhány mozgóátlag jelzést a fenti szabály alapján.
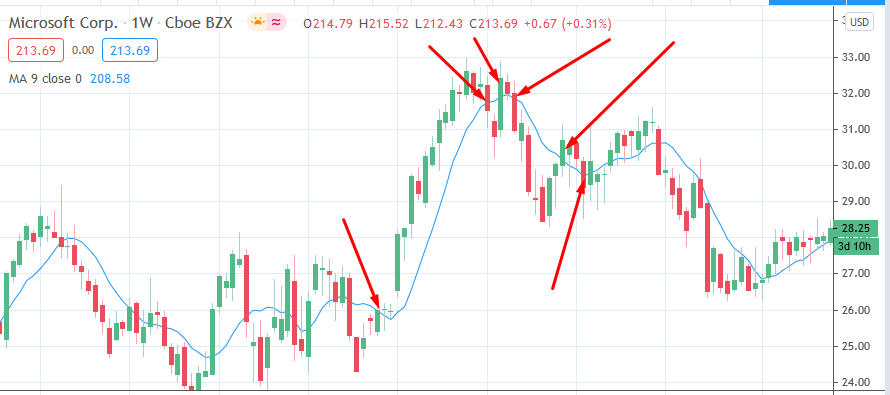
A kép egyúttal rá is világít a problémára, azaz sok a téves jelzés. Erre a célra használják a mozgóátlagok eltolt változatát.
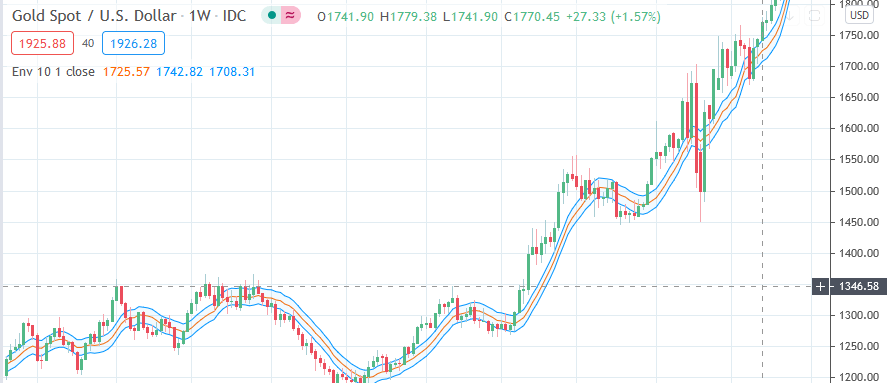
A harmadik változata pedig amikor egy mozgóátlagot és annak meghatározott százalékkal eltolt változatait használjuk. Az így képzett eltolás egyfajta csatornát rajzol ki, mely hasonló mint a bollinger szalag, csak ott az árfolyam szórásával toljuk el a csatornát. A mozgóátlag %-os eltolása az ún Moving Average Envelope stratégiák közé tartozik, és azért használjuk, hogy a mozgóátlag adta téves, fals jelek számát csökkentsük. Azokra az esetekre gondolok, amikor az ár a mozgóátlag körül mozog (oldalaz), és folyamatosan eladási vételi jeleket ad. Belépési szabályok:
- Vételi pozíció nyitása, ha az árfolyam > a mozgóátlag X%-al eltolt értéke.
- Eladási (short) pozíció nyitása, az árfolyam < a mozgóátlag X%-al eltolt értéke.
Az alábbi képen az arany hetes grafikonján a 10 hetes mozgóátlag (sárga) és az 1%-kal eltolt alsó felső sáv látható. Ebben az esetben a sávból történő kilépés adja a vételi, eladási jelet.
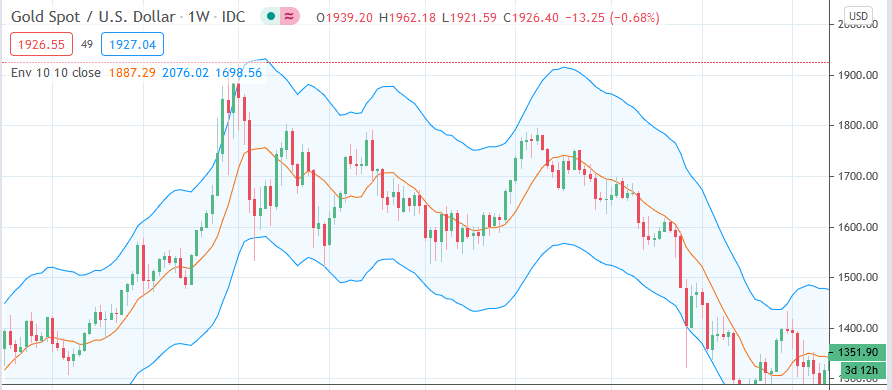
De használják az envelope indikátort arra is, hogy a sávon belüli kereskedést, fordulatokat kereskedjünk. Ebben az esetben a kereskedés szabályai a bollinger szalag témában tárgyaltakhoz hasonlóak. Alábbi képen már egy 10%-os eltolással használt sávot látunk.
A mozgóátlagok típusai - SMA, EMA és WMA
Ahhoz, hogy a mozgóátlagokra épülő stratégiák eredményeit értelmezni tudjuk, érdemes először megnézni, milyen eltérések vannak a leggyakrabban használt számítási módok között. A mozgóátlag egy kiválasztott időszak árfolyamadatait foglalja össze. Egy 20 napos mozgóátlag a napi grafikonon a korábbi 20 kereskedési nap, egy 200 napos pedig 200 kereskedési nap áradataira épül. A periódus növelésével a görbe általában egyenletesebbé válik, viszont később reagálhat egy hirtelen árfolyamváltozásra.
Az egyszerű mozgóátlag (SMA) a választott időszak valamennyi megfigyelését azonos súllyal veszi figyelembe. Ha például egy 200 napos SMA-t számítunk, a legfrissebb és a 200. megfigyelés is azonos súlyt kap. Az exponenciális mozgóátlag (EMA) ennél nagyobb jelentőséget tulajdonít a frissebb áraknak, a korábbi megfigyelések hatása pedig fokozatosan csökken. Emiatt az EMA egy gyors árfolyamfordulatnál gyakran hamarabb változtat irányt, mint egy ugyanolyan periódusú SMA. A súlyozott mozgóátlag (WMA) ugyancsak eltérő súlyokkal számol. A lineárisan súlyozott változatnál például a legfrissebb ár a legnagyobb, a legrégebbi a legkisebb súlyt kapja.
Megfigyelhető azonban, hogy a gyorsabb reakciónak ára van. Az árfolyamot szorosabban követő átlag oldalazó piacon gyakrabban válthat irányt, így több rövid életű, később tévesnek bizonyuló jelzés keletkezhet. Önmagában tehát abból, hogy az EMA vagy a WMA hamarabb fordul, nem következik, hogy a rá épülő kereskedési stratégia magasabb nettó hozamot ér el. Ezt azonos időszakon, azonos kereskedési és költségfeltételekkel lehet megvizsgálni.

Az ábra az egyszerű, az exponenciális és a súlyozott mozgóátlag eltérő reakcióját szemlélteti. A mozgóátlagokat rendszerint záróárakból számítják. Érdemes arra is figyelni, hogy a még le nem zárt gyertya aktuális ára változik, ezért az erre számított utolsó indikátorérték is módosulhat. A múltbeli jelzések visszatesztelése során lényeges, hogy kizárólag a kereskedési döntés időpontjában már rendelkezésre álló adatokból induljunk ki.
Mozgóátlag-szalag és több idősík vizsgálata
Ahogy fentebb beszéltünk róla, a mozgóátlagokkal különböző hosszúságú időszakok árfolyammozgását hasonlíthatjuk össze. Erre épül a mozgóátlag-szalag, angolul Moving Average Ribbon is. Ebben az esetben kettő helyett több, gyakran hat-kilenc vagy akár még több eltérő periódusú átlagot rajzolunk ugyanarra a grafikonra. Például a 10, 20, 30, 40, 50 és 60 periódusú görbék együtt már szemléletesen mutatják, hogyan viszonyulnak egymáshoz a rövidebb és a hosszabb időszakok átlagárai.
Emelkedő trend idején a rövidebb átlagok gyakran a hosszabbak fölött helyezkednek el, csökkenő trendben pedig ennek fordítottját láthatjuk. Ha a szalag szétnyílik, növekszik az eltérő periódusokhoz tartozó átlagárak távolsága. Összeszűküléskor a görbék közelednek egymáshoz. Ez az állapot összefügghet a trend lassulásával vagy az oldalazással, de egy fordulat időpontját ebből sem lehet megbízhatóan meghatározni. A szalag látványos mozgása önmagában nem bizonyít sem növekvő volatilitást, sem kereskedési előnyt.

A rövid távon kereskedők gyakran több idősíkot is figyelnek. Például az órás grafikonon vizsgálhatják a belépési feltételeket, miközben a napi grafikon mozgóátlagait a hosszabb távú trend állapotának követésére használják. A Multi Time Frame (MTF) indikátorok lehetővé teszik, hogy a napi adatokból számított mozgóátlagot az órás grafikonon jelenítsük meg. Fontos különbség, hogy az órás grafikonon hagyományos módon beállított 200 periódusú átlag 200 órás gyertyából számol, míg a valódi 200 napos átlaghoz napi adatokat kell felhasználni. A két idősík kombinálása segítheti a grafikon értelmezését, az eredményességet azonban itt is visszateszteléssel kell ellenőrizni.
Milyen előnye, hátránya van az időzítésnek?
A befektetők körében az egyik legismertebb stratégia a vedd meg és tartsd módszer, amely hosszú távú részvénytartásra épül. Az amerikai részvénypiac történetében több hosszabb befektetési időszakon kedvező hozamokat lehetett elérni, a részvények ugyanakkor jelentős és tartós visszaeséseken is keresztülmentek. A történelmi eredmények függnek a kezdő időponttól, a választott referenciahozamtól, az inflációtól és a vizsgált piactól. Az alábbi ábra egy amerikai történelmi összehasonlítást szemléltet, ezért nem tekinthető olyan általános szabálynak, amely 15 év után minden piacon nyereséget garantál.
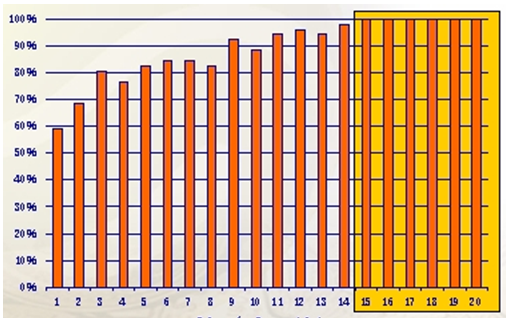
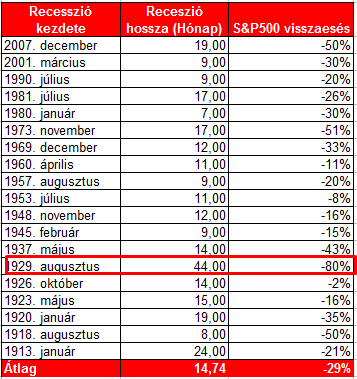
A hosszú távon gondolkodó befektető megvásárolhatja a kiszemelt részvényeket vagy indexkövető eszközöket, és évekig tarthatja őket. A portfólió részvény- és kötvényarányának kialakításánál ugyanakkor figyelembe kell venni a befektetési időtávot, a kockázatvállalási képességet és a lehetséges veszteségek nagyságát. A hosszú tartási idő önmagában nem szünteti meg a részvénypiaci kockázatokat. Egy-egy nagyobb válság során akár 50%-ot meghaladó árfolyamesés is előfordulhat, amit az alábbi történelmi ábra is szemléltet.
A teljes képhez még az is hozzátartozik, hogy a fenti eredmények kizárólag az Egyesült Államok részvénypiacára vonatkoznak. A Stocks for the long run? Evidence from a broad sample of developed markets cím alatt elérhető kutatásban 39 ország részvénypiacát vizsgálták meg bootstrap szimulációval 1841-2019 közötti időszakon. A vizsgálatról részletesen beszéltünk egy korábbi cikkünkben, illetve az alábbi előadáson. Röviden kiemelném a vizsgálat fő megállapításait. A múltbeli adatokon végzett kutatás szerint, annak a valószínűsége, hogy negatív reálhozamunk lett a vedd meg és tartsd technikával (tőzsdeindex befektetés):
- 1 éves befektetési időtáv esetén 36,8%,
- 5 éves befektetési időtáv esetén 28,3%
- 10 éves időtávon 21,5%
- 20 éves befektetési időszakon 15,5%
- 30 éves időszakon 12,1% volt.
Mindenesetre a hosszú távú befektetők különböző módszereket alkalmaznak arra, hogy csökkentsék a részvénypiaci kockázatokat. A legismertebb módszerek az alábbiak:
- Kötvény-részvény arány, részletek itt
- Rebalancing, részletek itt
- Diverzifikáció, részletek itt
A fentieket túl pedig népszerűek a különböző időzítésen alapuló stratégiák, melyek lényege, hogy a részvénypiac állapotához igazítva csökkentik a részvényarányt, ami esetenként azt is jelenti, hogy nem tartunk részvényeket bizonyos időszakokban. A legismertebb módszerek a momentum-anomálián, Shiller professzor CAPE-rátáján alapulnak, és rendkívül népszerűek a mozgóátlag alapú, trendkövető módszerek is.
A részvénypiacokon nagyon sok kereskedő, befektető követi a különböző mozgóátlagokat. A legismertebbek a 20, 50, 100 és 200 napos mozgóátlagok, és ezek közül a 200 napos mozgóátlag kapja általában a legnagyobb figyelmet. A mozgóátlagokat rövidtávú stratégiákban is használják. Mi is használunk ilyen trendkövető rendszert, melyben a mozgóátlagoknak is szerepe van (erről bővebben a tanfolyamunkon beszélünk), azonban nem szabad elfeledkezni arról, hogy a mozgóátlag egy árindikátor, azaz egyetlen bemenő paramétere a részvény, deviza stb. ára. Ez jellemzi gyakorlatilag az összes technikai elemzés indikátorát, és mivel ez az egyetlen paraméter, ezért általában nem elegendő ahhoz, hogy eredményesen kereskedjünk. Éppen ezért használnak a rövidtávú kereskedők más szabályokat is, például trendkövetés, kockázatkezelés stb.. Illetve a tőzsdei kereskedők sem csak az ár indikátorokra, technikai elemzés indikátorai hagyatkoznak, hanem különböző hangulat indikátorokat vizsgálnak (okos pénz, buta pénz indikátorok), piaci szélesség indikátorokat, és egyéb gazdasági összefüggéseket. A fentiekből látható, hogy a mozgóátlag sem egy jövőt jósló csodaindikátor, mindössze a trend követésére alkalmasak. Ennek pedig fontos következménye lesz, amiről majd később beszélünk.
Mozgóátlag-stratégiák a Budapesti Értéktőzsde részvényindexén
Számos nemzetközi vizsgálat foglalkozott a mozgóátlag-alapú stratégiákkal, a magyar részvénypiac azonban kevésbé szerepelt ezekben a kutatásokban. A BUX index rövidebb történelmi adatsora a hosszú távú visszatesztelés lehetőségeit is korlátozza. Ezért végeztem el a Budapesti Értéktőzsde részvényindexén a mozgóátlagok keresztezésére épülő stratégiák tesztjét 1998-2022 között. Ha a rövid mozgóátlag (szaggatott vonal) felfelé keresztezi a hosszabb periódusú átlagot (folytonos vonal), a vizsgált rendszer vételi pozícióra vált, ellenkező keresztezésnél pedig short pozíciót vesz fel. Az alábbi ábra +1 és -1 állapotai ezeket a pozíciókat jelölik.

Forrás: Nagy (2024)
A vizsgálat során az egyszerű mozgóátlagok keresztezésére épülő 4 619 szabályváltozat eredményét számítottam ki, összesen 554 935 ügylet alapján. A rövid mozgóátlag periódusa 1-20 nap, a hosszú mozgóátlagé 20-250 nap között változott. A modelleket először az 1998-2017 közötti mintán belüli időszakon vizsgáltam, majd a kiválasztott változatokat a 2018-2022 közötti mintán kívüli adatokon is ellenőriztem. Az alábbi ábra a 4 619 változat mintán belüli évesített hozamát (CAGR) mutatja. A sárga szín a magasabb, a kék az alacsonyabb, illetve negatív hozamokat jelzi. Az ábra feletti színskála segíti az értékek értelmezését.

Forrás: Nagy (2024)
A fenti grafikonon jól látható, hogy az eredményes változatok két jól elkülöníthető terület körül csoportosulnak. Az első terület a 25-35 napos hosszú és 5-11 rövid mozgóátlagok keresztezési jelzéseinek tartományában található. A második, jól elkülöníthető terület a 90-110 hosszú és 7-20 rövid mozgóátlagok keresztezési jelzéséhez köthető. Ezeken a területeken egyébként számos olyan modellváltozat található, melyekkel felülteljesíthettük a BUX index időszaki teljesítményét (1998-2017 között a BUX index CAGR hozama 8,2% volt, 68,6 százalékos maximális visszaesés és 0,12 MAR ráta mellett).
A fenti két területből kiválasztva a két legjobb modellváltozatot (egységnyi kockázatra vetített hozam, azaz MAR alapján) tovább vizsgáljuk. A grafikonon látható, hogy a 31-5 (31 napos és 5 napos mozgóátlag) a mintán belül felülteljesít (200 kötésig tart a mintán belüli időszak), majd a mintán kívüli időszakon 200-267 között eltűnik a felülteljesítés, ráadásul a kereskedési költségeket figyelembe véve (nyitáskor és záráskor +0,3%) jelentős az eredménycsökkenés.

Forrás: Nagy (2024)
A másik modellváltozat (110-7) esetében a felülteljesítés kitart mintán kívül is, és mivel itt kisebb az ügyletkötés gyakoriság, így a költségek hatása nem érezhető annyira. Bár mindkét változattal felülteljesíthető kismértékben a BUX index teljes időszakon mért hozama, de az első változat rendkívül módon érzékeny a költségekre, a második esetében pedig alacsony az ügyletkötésszám.

Forrás: Nagy (2024)
A viszonylag alacsony ügyletszám miatt a 110-7-es változat eredményét módosított Monte Carlo-szimulációval is ellenőriztem Aronson (2006) nyomán. A nullhipotézis szerint a szabály nem rendelkezik előrejelző képességgel. A 10 000 ismétlés során a jelzések és a piaci változások párosítását véletlenszerűvé tettem, így olyan referenciaeloszlás keletkezett, amelyhez a tényleges stratégia eredményét viszonyítani lehetett. Az ábra piros vonala a megfigyelt eredményt mutatja a szimulált eloszláshoz képest. A kapott p-érték 0,013 volt. Ez az eredmény 5%-os szignifikanciaszinten elutasítaná a nullhipotézist, az alkalmazott szigorúbb 1%-os szinten viszont nem. Az eredményt továbbá óvatosan kell értelmezni, mert a stratégia kiválasztása nagyszámú paraméterváltozat előzetes vizsgálatát követte. Az egyetlen kiválasztott modellre vonatkozó teszt önmagában nem kezeli automatikusan a többszörös modellkeresésből eredő torzítást.

Forrás: Nagy (2024)
Az eredmények alapján bizonyos mozgóátlag-kombinációk kedvező teljesítményt mutattak a BUX indexen, és egy kiválasztott változat mintán kívül is felülteljesített. A teszt ugyanakkor az alkalmazott 1%-os szignifikanciaszinten nem adott elegendő bizonyítékot az előrejelző képességre. A 25-35 napos hosszú és 5-11 napos rövid, valamint a 90-110 napos hosszú és 7-20 napos rövid mozgóátlagok tartományában több sikeres múltbeli változatot találtam. A jövőre nézve azonban nem ismert, mely paraméterpárok őrizhetik meg a kedvező teljesítményt. Emiatt a mozgóátlagok a piaci állapot leírásában és előre meghatározott kockázatkezelési szabályok részeként lehetnek hasznosak, eredményességüket külön kell igazolni.
Mit jelent a sok paraméter tesztelése az eredmények értékelésénél?
Tegyük a fentiekhez hozzá, hogy a mozgóátlag-stratégiák visszatesztelésének egyik legnagyobb nehézsége a paraméterválasztás. Ha néhány beállítás helyett több ezer változatot vizsgálunk meg, szinte biztosan találunk olyanokat, amelyek egy adott múltbeli időszakon kiemelkedően teljesítettek. Ennek egy része a véletlenből is adódhat. Az így kiválasztott perióduspárok későbbi eredménye könnyen elmaradhat a korábbitól, amit túlillesztésnek nevezünk.
Éppen ezért volt fontos a BUX indexen végzett vizsgálatban a mintán belüli és a mintán kívüli időszak szétválasztása. A korábbi adatokon kedvezőnek talált változatokat olyan éveken is ellenőriztem, amelyeket nem használtam fel a kiválasztásukhoz. A fentebb bemutatott eredményekből is látható, hogy a mintán belüli felülteljesítés nem feltétlenül marad fenn a következő időszakban, és a kereskedési költségek tovább ronthatják az eredményt. A gördülő tanulási és tesztelési ablakok, valamint a több piaci környezetre kiterjedő ellenőrzések további információval szolgálhatnak a szabályok stabilitásáról. Fontos ugyanakkor, hogy a sok változat közötti utólagos válogatás statisztikai problémáját egyetlen kedvező mintán kívüli eredmény sem oldja meg automatikusan.
Aszimmetrikus stratégiák tesztje 1966-2016 között
Érdemes szem előtt tartani, hogy nincsenek pontosan definiált szabályszerűségek, melyekkel egyértelműen megállapítható egy részvénypiacon az emelkedő vagy csökkenő trend. A tőzsdei kereskedők eltérő módszereket, szabályokat követve állapítják meg az uralkodó trend irányát. Például
- csúcsok-völgyek alapján,
- trendvonalak segítségével,
- speciális indikátorokat felhasználva állapítják meg a trendet.
A fentiek közül az egyik legnépszerűbb módszer a mozgóátlagok használata, és ezzel együtt a mozgóátlag stratégiák is népszerűek. Számos probléma közül azonban az egyik legfontosabb, hogy az emelkedő és csökkenő trendeknek eltérő a karakterisztikája. Egyes történelmi példákban az emelkedő trendek hirtelen árfolyameséssel érnek véget, míg csökkenő trend után hosszabb oldalazás is kialakulhat. Ez nem általános szabály, mert mindkét irányban előfordulnak gyors és elhúzódó fordulatok. Az alábbi képen egy emelkedő trend végét követheted nyomon.

Itt pedig egy csökkenő trend végét látjuk, a jelölt helyen hosszú ideig tartó oldalazással. Értelemszerűen számos ellenpélda áll a fenti megfigyeléssel szembe, azonban az általános megfigyelés közel áll ahhoz a kijelentéshez, hogy az emelkedő trendek hirtelen, a csökkenő trendek lassan érnek véget.

Léteznek magyarázatok is a fenti megfigyelésre. A gépi tanulással foglalkozó Dr. Carlin Chun Fai, a Hongkongi Egyetem munkatársa szerint a fenti különbség alapvetően arra vezethető vissza, hogy az emberek kockázatkerülő magatartást tanúsítanak, azaz a tőzsdei kereskedők mindig arra törekednek, hogy elkerüljék a veszteséget. Éppen ezért hajlamosak vagyunk azonnal zárni a megnyitott long pozíciókat, amint úgy érzékeljük, hogy megkezdődött a piacon az esés. Chun Fai szerint az is jól megfigyelhető, hogy a piac szereplők eltérően reagálnak a jó és a rossz hírek érkezésekor. És megfigyelhető az is, hogy a negatív hozamok (esik a piac) nagyobb hatást gyakorolnak a részvénypiac volatilitására a következő napokban. A fentiek pedig azt eredményezik, hogy a negatív hozamoknak egyfajta tőkeáttétel hatása van, azaz felnagyítják a részvénypiac volatilitását. Annak ellenére, hogy a tőzsdei kereskedők eltérő stratégiákat használnak, ezekben hasonló elvek szerint zajlik a veszteségvédelem, az ügyletek lezárása, ami azt eredményezi, hogy kereskedők széles köre zárja a pozícióját az első egyértelmű jelre az emelkedő trend kimerülésével kapcsolatban. Ennek pedig az lesz a következménye, hogy az emelkedő trend jelentős volatilitással, nagy beszakadással ér véget. Csökkenő trendben azért nem tapasztalunk ilyen gyors változást, mert a befektetők ekkor kezdenek el vásárolni, és a vételek lényegesen jobban eloszlanak időben, tekintettel arra, hogy a különböző stratégiák máskor adnak vételi jelet.
A fenti eltérés azt eredményezi, hogy ha egy stratégiát kifejlesztünk emelkedő és csökkenő trendre, akkor gyakran előfordulhatnak olyan esetek, hogy az emelkedő trendből későn lépünk ki, késve ad jelzést a rendszer, mert a piaci reakciók gyorsak. A fenti problémára jó megoldás, hogy külön kezeljük a csökkenő és emelkedő trendet, és erre példát az Asymmetry between uptrend and downtrend identification: a tale of moving average trading strategy cím alatt elérhető visszatesztelésben találunk.
A hivatkozott kutatás azt vizsgálta, javulhatnak-e a mozgóátlag-stratégiák eredményei, ha a belépéshez és a kilépéshez eltérő periódusokat használunk. A továbbiakban az árfolyam és a mozgóátlag keresztezésére épülő szabályokat tekintjük át.
- Két mozgóátlag keresztezése ad jelzést
- A mozgóátlag és az árfolyam keresztezése ad jelzést
- Mozgóátlag alapú csatorna ad jelzést
Mindhárom típust részletesen tárgyaltuk a fenti hivatkozáson, és a továbbiakban csak a mozgóátlag és az árfolyam közötti kapcsolaton alapuló jelzés visszatesztelését beszéljük meg. Ennek szabályai az alábbiak szerint foglalhatók össze:
- Vételi pozíció nyitása, ha az árfolyam > a mozgóátlag értéke
- Eladási (short) pozíció nyitása, az árfolyam < a mozgóátlag értéke
Példaként az alábbi grafikonon jelöltem néhány mozgóátlag jelzést a fenti szabály alapján.

Egy tipikus mozgóátlag stratégia például úgy néz ki, hogy ha a tőzsdeindex árfolyama a 60 napos mozgóátlag fölé emelkedik, akkor vételi pozícióba lépünk, majd ha az árfolyam visszaesik a 60 napos mozgóátlag alá, akkor zárjuk az ügyletet. Ezt nevezzük szimmetrikus stratégiának. Ezzel szemben az aszimmetrikus stratégia esetében a nyitás és a zárás nem ugyanazon mozgóátlag jelzésén alapul. Például vételi pozíciót nyitunk, ha az árfolyam a 60 napos mozgóátlag fölé emelkedik, majd zárjuk az ügyletet, ha az árfolyam visszaesik a 20 napos mozgóátlag alá, azaz a záráshoz egy gyorsabb mozgóátlagot használunk. A vizsgálatban az alábbi tőzsdeindexeken teszteltek vissza szimmetrikus és aszimmetrikus mozgóátlag stratégiákat.

forrás: Asymmetry between uptrend and downtrend identification
Nemcsak egyszerű mozgóátlagon (Simple Moving Average), hanem exponenciális (Exponential Moving Average) és súlyozott mozgóátlagon is tesztelték a stratégiákat, de az eredmények és a végső következtetések szempontjából nincs lényeges különbség az egyes változatok között. A továbbiakban az amerikai tőzsdeindexen, exponenciális mozgóátlagokkal alkalmazott szimmetrikus és aszimmetrikus stratégiákat tárgyaljuk.
Az alábbi grafikonon az átlaghozama látható annak az aszimmetrikus stratégiának, mely a 60 napos exponenciális mozgóátlag jelzésére lép vételi pozícióba (árfolyam a mozgóátlag fölé kerül két egymást követő napon át). Az x tengelyen pedig a kilépéshez használt mozgóátlag periódusideje látható, melyet 5-200 között teszteltek vissza. A nyíllal jelölt helyen tehát annak a stratégiának az átlaghozama (y tengelyen) olvasható el, mely belépéshez 60 napos, kilépéshez 20 napos exponenciális mozgóátlagot használ.

forrás: Asymmetry between uptrend and downtrend identification
Az alábbi képen szemléltetem a két módszer közötti különbséget. A szimmetrikus és az aszimmetrikus stratégiában is akkor kapunk belépési jelet, ha az árfolyam a 60 napos mozgóátlag (képen kék színnel) fölé emelkedik két egymást követő napon, azaz a belépési jelzése egyezik a két módszernek. Ezt követően az aszimmetrikus változat a 20 napos mozgóátlagot követi (piros színnel). A téves jeleket sikerült kiszűrnünk, mert két egymást követő napon nem marad a 20 napos mozgóátlag alatt az árfolyam, majd végül ez is bekövetkezik, így a jelölt helyen (kilépés felirat) zárjuk a pozíciót. Ezzel szemben a szimmetrikus stratégia csak a 60 napos mozgóátlagot használja, mely lényegesen később ad eladási jelzést.

A következő ábrákon már a 90, 120, 150 napos mozgóátlagokon alapuló belépési jelekkel elért eredmények láthatók. Az x tengelyen a kilépéshez használt mozgóátlag paramétere olvasható le.

forrás: Asymmetry between uptrend and downtrend identification
A következő grafikonokon ugyanazon elvek szerint látjuk a short pozíciókat. Ebben az esetben short pozíciót nyitunk, ha a 60,90,120,150 napos mozgóátlag alá esik az árfolyam, majd a kilépést az 5-200 napos mozgóátlag egyikéhez igazítjuk.

forrás: Asymmetry between uptrend and downtrend identification
A fentieken túl az is kimutatható, hogy az aszimmetrikus stratégiák legeredményesebb változatai:
- 60-180 százalékkal magasabb eredményt hoznak a szimmetrikus változathoz képest, ha egyszerű mozgóátlagot használunk.
- 37-270 százalékkal magasabb eredményt hoznak, ha exponenciális mozgóátlagot használunk.
A vizsgálatban az aszimmetrikus stratégiák egyes legjobban teljesítő változatai a vedd meg és tartsd módszert is felülmúlták. A rövid, például 5-7 napos kilépési átlag több esetben kedvező eredményt hozott emelkedő trendek végén, míg a csökkenő trendekben kisebb volt az előny. Fontos azonban, hogy ezek a legjobb múltbeli paraméterekre vonatkozó eredmények, így a kiválasztásból eredő túlillesztés lehetőségét is mérlegelni kell. Az aszimmetrikus belépési és kilépési szabályok hasznossága csak független időszakon, kereskedési költségekkel együtt értékelhető.
Mozgóátlag stratégiák és a nagy tőzsdei összeomlások
Meb Faber a Learning to love investment bubbles cím alatt elérhető vizsgálatában a fentiektől eltérő megközelítést használt, és arra volt kíváncsi, hogy nagy áremelkedések, lufik kialakulása során történő befektetésben előnyt jelenthet-e a trendkövető magatartás, melyet mozgóátlagokkal valósítunk meg. Visszatesztelésében Faber 12 múltbeli buborékot vizsgált meg. Az alábbi képek segítségével behatárolhatjuk, hogy milyen befektetési termékeken, milyen időszakban történtek ezek az összeomlások.


A fenti 12 buborék alatt elérhető átlagos hozamról, kockázatról az alábbi táblázat számol be.
|
Nominális |
Inflációval korrigált |
|
|
CAGR |
3,49% |
0,07% |
|
Kockázat |
22,64% |
21,71% |
|
MAX DD |
-61,64% |
-66,34% |
Az adatokból látható, hogy az évesített reálhozam átlagosan 0,07% a fenti 12 esetben, és ehhez átlagosan 66,34%-os visszaesést kellett kiülnünk, 21,71%-os szórás, azaz árfolyamkockázat mellett. Bár átlagot látunk, így óvatosan érdemes fogalmazni, de általánosságban elmondható, hogy a kiválasztott tizenkét történelmi buborék átlagos eredménye önmagában nem általánosítható minden hosszú távú részvénybefektetésre. Ami viszont szembetűnő, hogy a kockázat jelentős volt, azaz átlagosan 66%-os maximális visszaesést tapasztalhattunk. Ez egy fontos információ lehet, amikor a kockázattűrő képességünket felmérjük, és ez alapján határozzuk meg, hogy a portfóliónk milyen arányban tartalmazzon kockázatos részvényeket. A témához kapcsolódóan itt találsz egy szimulációt, melyben 30,50,80%-os visszaesésekre néztük meg, hogyan változik a befektetésünk eredménye különböző részvény-, kötvényarány esetén. Érdemes tehát nagyobb visszaesésekre tervezni a portfóliót a fenti kutatás adatai alapján.
Ahogy fentebb már utaltam rá, Faber egy rendkívül egyszerű trendkövető módszert a mozgóátlagokat használta fel a visszatesztelés során. A szabályok az alábbiak szerint alakultak:
- „A” változat: Ha a befektetési termék árfolyama a 10 hónapos mozgóátlaga felett van, akkor tartjuk a terméket. Ha az árfolyam a 10 hónapos mozgóátlag alá esik, eladjuk, és készpénzben várakozunk.
- „B” változat: Ha a befektetési termék árfolyama a 10 hónapos mozgóátlaga felett van, akkor tartjuk a terméket. Ha az árfolyama a 10 hónapos mozgóátlag alá esik, eladjuk, és rövid lejáratú kötvényeket tartunk.
Látható a fentiekben, hogy A és B között jelentős különbség nincs. A lényege mindkét stratégiának, hogy egy meghatározott jelzés esetén eladjuk a kockázatos eszközeinket. Az amerikai tőzsdeindexen az alábbi kép szerint alakulna a két stratégia eredménye (zöld és piros görbék) összevetve a hosszú távú, folyamatos (vedd meg és tartsd stratégia) befektetéssel (kék görbe).

forrás: Learning to love investment bubbles
Az időzítésen alapuló stratégia előnye szembetűnő, azaz a válságok idején vízszintesen halad a befektetés egyenlege, mivel kiléptünk a kockázatos eszközből, és készpénzt, vagy kötvényt tartunk. A cikkünk elején már beszéltünk erről az esetről. Ez az amerikai részvénypiac, az elmúlt 100 év egyik legsikeresebb részvénypiaca. Nézzük meg most más tőzsdéken, más termékeken is a stratégiát.
Részvénypiaci esetek (amerikai részvénypiac és Japán)

Devizapiaci buborékok (USD, GBP, JPY)


Árupiaci termékek (Arany, Olaj, Nikkel, Kakaó)


(képek forrása: Meb Faber: Learning to love investment bubbles)
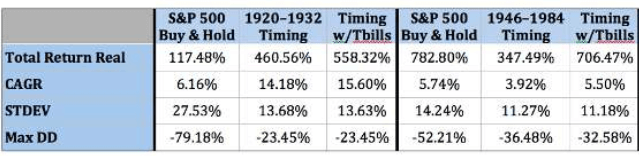
A táblázatokhoz annyi magyarázatot fűznék, hogy az első oszlopban a vedd meg és tartsd technika eredményeit látjuk, azaz folyamatosan tartjuk a terméket. A második, harmadik oszlopban pedig a mozgóátlag alapú időzítést. A két stratégia eredményei között alapvetően nincs nagy különbség, így véleményem szerint elég, ha csak az első és második oszlopokat vizsgáljuk.
Például az első adatok az S&P500 indexre vonatkoznak 1920-1932 között, azaz a nagy gazdasági válság előtti bikapiacot, és az ezt követő összeomlást öleli fel. Az alábbi képen nagyjából követhető a folyamat, azaz az 1920-as évektől kezdődően az amerikai tőzsdeindex a 6-7 pontos értékéről 30 pont közelébe emelkedett (kb. 500%-os emelkedés, az utóbbi 100 év legnagyobb bikapiaca volt), majd az eseményeket egy 80%-os árfolyam visszaesés követte.

(kép forrása: https://www.multpl.com/)
Ha ezt az időszakot a vedd meg és tartsd technikával követjük végig, akkor a tőzsdei összeomlás végére 117%-os hozamunk lesz, ami 6,16%-os (CAGR sor) évesített hozamnak felel meg. Az STDEV sorban az árfolyam kilengését látjuk a hosszútávú átlaghoz képest (itt 27,53%, ami rendkívül magas, tehát nagy a kockázat), és a maximális visszaesés mutatja, hogy az időszak alatt mekkora volt a legnagyobb visszaesés, ami az egyenlegünkben bekövetkezett. Ebben az eseten 79,18%-ot látunk. Ha pedig a Timing oszlopokat megnézzük, akkor látható, hogy az időszak alatti teljes hozam lényegesen nagyobb, aminek az az oka, hogy a mozgóátlag jelzés még a válság első időszakában (kb. 23%-os visszaesés után) kiléptetett a részvényekből. A két időzítési technika közül értelemszerűen az hozott többet, amelynél a rövid lejáratú kötvényeket (T-bills) tartottunk. A fentiek eredménye tehát a nagyobb évesített hozam (CAGR sor) és a lényegesen kisebb kockázat (maximális visszaesés 23%). Érdemes átnézni, mind a 12 esetet, amit már az olvasóra bízok. Látható, hogy vannak helyzetek, amikor a vedd meg és tartsd technikával jobb hozamot lehet elérni, viszont a kockázatot minden esetben csökkenti az időzítés, bár kétségtelen, hogy az árupiacon kevésbé hatékonyan.
Összegezve tehát a fentieket, látható, hogy a múltbeli buborékok idején hasznosnak bizonyult a mozgóátlag alapú időzítés, de alkalmazásához tisztában kell lenni a mozgóátlagok sajátosságaival. Ahogy fentebb már utaltam rá, bizonyos körülmények között késve adnak jelet. Arra is legyünk tekintettel, hogy a fenti vizsgálat korlátozott volt, azaz csakis kizárólag tőzsdei összeomlásokat, lufikat vizsgáltunk (kereskedési költségek nélkül). Egy átlagos befektető 20-30 éves befektetési időtávja azonban nem csak összeomlásokból áll, hanem kialakulnak oldalazások, vagy a válságokból meredek visszapattanások. Ezek pedig a mozgóátlag rendszer további korlátait mutatják meg, azaz oldalazásokban téves jeleket kapunk, kilépünk, belépünk, míg a meredek visszapattanásokban már csak jelentős árfolyam-emelkedés után kapunk vételi jelzést, így pedig a vedd meg és tartsd technika felülteljesíthet. Arról sem szabad megfeledkezni, hogy Faber a vizsgálataiban utólagosan mutatott rá néhány buborékra, és a visszatesztelési adatok nem tartalmazzák azokat az éveket, amikor nem történt jelentős áremelkedés és visszaesés. Természetesen a jövőre nézve nem tudhatjuk előre, hogy buborék alakul ki. Ezt mindig csak utólag látjuk, de ha nem alakul ki buborék, akkor a mozgóátlag rendszerek sok téves jelzése jelentősen csökkentheti az eredményünket.
Tényleg nem tévedett az MACD indikátor?
A gazdasági hírekben rendszeresen megjelenik az MACD indikátor havi grafikonon vizsgált jelzése, mellyel szakértők, elemzők a jövőbeni emelkedő trendet jelzik előre. Az amerikai részvénypiacon gyakori téma az MACD havi grafikonon követett jelzése, melyről rendre úgy fogalmaznak, hogy még nem tévedett az emelkedő trendek előrejelzésével kapcsolatban. Nézzük meg ezt a helyzetet részletesen. Az MACD indikátor két exponenciális mozgóátlag keresztezése alapján ad jelzést a befektető számára. Nagyrészt rövidtávú kereskedésre használják, és ugyanazokkal a hátrányokkal rendelkezik, azaz egyetlen bemenő adata a részvény ára. Ugyanakkor az amerikai piacon találkozhatsz azzal a megfigyeléssel (technikai elemzők, brókercégek elemzéseiben), hogy a havi grafikonon használt MACD indikátor még nem tévedett az elmúlt 70 évben. Hasonlókat szoktak írni az inverz hozamgörbéről, bár az MACD esetében tényleg megfigyelhető a magas megbízhatóság. Az alábbi képen az amerikai tőzsdeindexet látod, és az MACD hisztogramot. A vételi jelzést akkor kapjuk, ha a hisztogram negatívból pozitívba vált. Hat ilyen esetet azonosíthatunk az elmúlt évtizedekben, lásd nyilakkal jelölve.

A fenti képen jelöltem neked néhány múltbeli esetet. Ez persze még semmit nem jelent, hiszen nem vizsgáltuk meg hosszútávon az adatokat, és nem néztük meg a téves jeleket sem. A körültekintő vizsgálat így nézne ki (1954-2016 között):
|
Év |
1 év után |
2 év után |
|
1954 |
30% |
80% |
|
1958 |
28% |
17% |
|
1961 |
10% |
1% |
|
1963 |
15% |
29% |
|
1965 |
-13% |
3% |
|
1967 |
3% |
10% |
|
1970 |
10% |
25% |
|
1975 |
15% |
10% |
|
1978 |
3% |
20% |
|
1982 |
20% |
22% |
|
1985 |
15% |
50% |
|
1989 |
15% |
25% |
|
1991 |
5% |
20% |
|
1993 |
9% |
5% |
|
1995 |
25% |
50% |
|
2003 |
15% |
20% |
|
2009 |
2% |
20% |
|
2012 |
10% |
35% |
|
2016 |
15% |
35% |
A fenti táblázatban azt láthatod, hogy az elmúlt 70 évben (a legutolsó jelzéseket szándékosan hagytuk ki) 19 alkalommal adott jelet az MACD az amerikai részvénypiacon. A jelzés után egy évvel az esetek 95 százalékában nyereséget könyveltünk el (az 1965-ös eset az egyetlen veszteséges ügylet). A jelzés után 2 évvel pedig minden esetben nyereséget könyveltünk el. A fenti adatok nem pontosak, hozzávetőlegesek, de arra mindenképpen jók, hogy a nyereséget, veszteséget elkülönítsük. A fentiekhez az is hozzátartozik, hogy ha a fenti időszak alatt nem az MACD jelzésére hallgatva vásárolunk, hanem teljesen véletlenszerűen, akkor 1 éves távon az esetek 73 százalékában nyereséggel szállunk ki, két éves távon az esetek 80 százalékában szállunk ki nyereséggel.
Bár ezek az eredmények szépek, de több probléma is van a vizsgálattal. Egyrészt nem látjuk, hogy mekkora volt a visszaesés a befektetési időszakok alatt, hiszen lehet hogy elértünk két év alatt 10% hozamot, de közben ki kellett ülnünk egy 50%-os visszaesést. Másik probléma pedig az alacsony jelszám, ami a vizsgálat megbízhatóságát erősen megkérdőjelezi, annak ellenére, hogy hosszú az időtáv. Az alábbi grafikonon lefuttattam egy tesztet az utóbbi 20 évre vonatkozóan az MACD jelzéseivel (annyi eltéréssel, hogy az eredeti 12-26 periódusú exponenciális mozgóátlag helyett, 12-27 periódust használtam). A képen a piros göbe a klasszikus vedd meg és tartsd technika eredménye, míg a kék görbe mutatja a fenti befektetési stratégia eredményét.

A stratégia fontosabb paraméterei:
|
Stratégia |
Induláskori tőke |
Végső tőke |
CAGR |
Max visszaesés |
Sharpe-ráta |
|
MACD |
10.000 |
72.477 |
8,76% |
-33% |
0,58 |
|
Vedd meg és tartsd |
10.000 |
73.922 |
8,85% |
-50% |
0,5 |
Első nekifutásra rögtön azt lehetne mondani, hogy a vedd meg és tartsd technika eredménye jobb, hiszen több lesz a végső tőke, és a CAGR, azaz az összetett éves növekedése is nagyobb (8,85%). Ez a logika jó példa arra az esetre, amikor a befektetési stratégiánk kialakítása során nem vesszük figyelembe a kockázatot, ugyanis a visszaesést az MACD stratégia 50%-ról 33%-ra csökkentette, ezért a sharpe-rátája is jobb a befektetési stratégiának, azaz egységnyi kockázat vállalásával nagyobb hozamot értünk el. Fontos látni, a fentiekből, hogy hiába adott a múltban tévedhetetlenül vételi jeleket az MACD befektetési stratégia, visszaesés azért volt, mégpedig a legsúlyosabb esetben 33%-os.
Az alábbi grafikonon egy másik, szintén népszerű mozgóátlagon alapuló befektetési stratégia egyik változatának eredményét látod. Ezekben a stratégiákban a 8-12 havi egyszerű mozgóátlag (közelítőleg a 200 napos mozgóátlag) jelzésére fektetünk be, azaz ha az árfolyam a 8-12 havi mozgóátlag fölé emelkedik, akkor részvényekben tartjuk a pénzünket, ha visszaesik az árfolyam a 8-12 havi mozgóátlag alá, akkor készpénzben várakozunk. A vizsgált időszakban felülteljesít az időzítésen alapuló befektetési stratégia. Bár az összetett éves növekedésben (CAGR) alig van különbség, a maximális visszaesés jelentősen csökkent (16,63%), és emiatt a kockázat alacsonyabb, azaz a sharpe-ráta is jobb lett (0,74). Stratégiánként eltérő, hogy a 8-12 hónap között, mely mozgóátlagot használjuk (optimalizáció és hit kérdése), azaz vannak befektetők, akik szerint a 8 havi mozgóátlagot, mások szerint a 9,10,11, esetleg a 12 havi mozgóátlagot célszerű figyelni. Ezt a befektetőnek kell eldöntenie.
|
Stratégia |
CAGR |
Max visszaesés |
Sharpe-ráta |
|
MA-időzítés |
9,95% |
-16,63% |
0,74 |
|
Vedd meg és tartsd |
9,52 |
-50% |
0,5 |

Nem kötelező azonban készpénzben ülnünk azokban az időszakokban, amikor nem kapunk jelet. Vásárolhatunk kötvényeket is. Ebben az esetben még jobb lesz az eredménye az időzítésen alapuló befektetési stratégiának.
|
Stratégia |
CAGR |
Max visszaesés |
Sharpe-ráta |
|
MA-stratégia |
11,11% |
-15,86% |
0,84 |
|
Vedd meg és tartsd |
9,52 |
-50% |
0,5 |
A fenti táblázatból látható, hogy minden fontosabb paraméter javult. Hozam növekedett, a maximális visszaesés csökkent, és így a sharpe-ráta is növekedett.

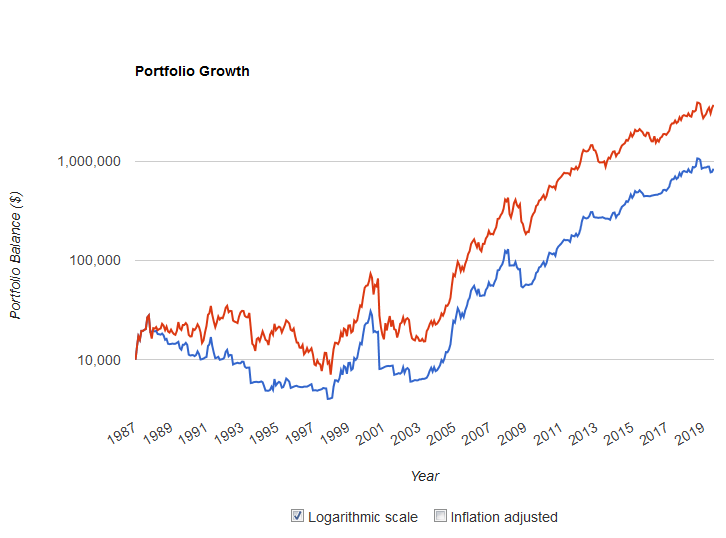
Az MACD-stratégiánál is megfigyelhető és az egyszerű mozgóátlag stratégiánál is láthatjuk, hogy a mozgóátlag paraméterek változásával az eredmények is változnak, de széles tartományt találunk, ahol felülmúlják az eredmények a vedd meg és tartsd technikát. Az egyszerű mozgóátlagon alapuló rendszer az 5-15 havi mozgóátlagokkal is felül képes múlni a vedd meg és tartsd technikát a múltbeli adatokon az amerikai tőzsdeindexen. Erről pedig lehet tudni, hogy az egyik legsikeresebb részvénypiac volt az elmúlt 100 évben, azaz stabil, hosszú ideig tartó emelkedő trendeket követhettünk. Ez a tény a klasszikus vedd meg és tartsd technika eredményét is javítja, pedig ha körülnézel az európai tőzsdéken, számos ellenpéldát találunk. Amint azonban a fentiektől eltekintünk és volatilisabb termékekben fektetjük a pénzünket, vagy olyan tőzsdeindexekbe, melyekre a fentiek nem igazak (például európai tőzsdeindexek) a mozgóátlagon alapuló időzítés csődöt mond. Nem képes felülteljesíteni a vedd meg és tartsd technikát, és gyakran a visszaesést sem tudja csökkenteni. Például az alábbi képen az egyik amerikai, bluechip részvény hosszútávú tartásának eredményét látjuk (piros). A kék görbe pedig a 10 hónapos mozgóátlaghoz kötött időzítést. A visszaesést sem tudja csökkenteni, és a hozam is alacsonyabb.
Itt egy másik részvényt láthatsz. A helyzet ugyanaz, a hozam csökken, a maximális visszaesés sem javul lényegesen a vedd meg és tartsd technikához képest.
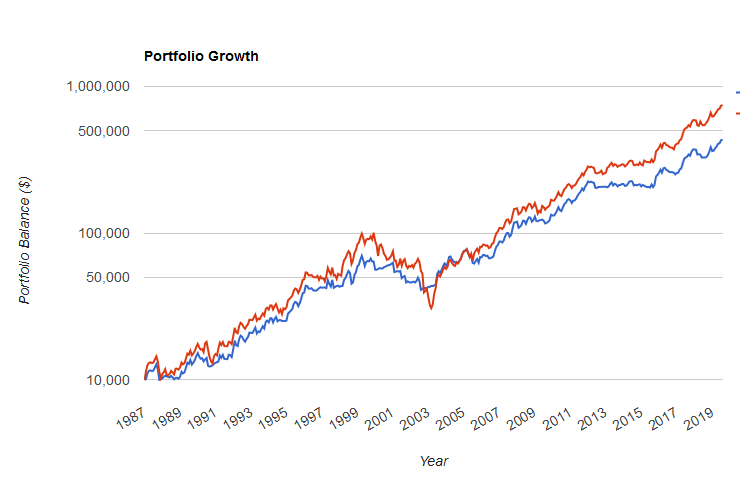
Az alábbi képen egy újabb largecap társaság részvényeibe történő befektetés esetét látod. A vedd meg és tartsd technika itt is felülteljesít, de a visszaesés csökken a mozgóátlag stratégiában (69% helyett 41% lesz.)

A fentiek tehát jól mutatják a mozgóátlag stratégiák hátrányait, még akkor is, ha történetesen az amerikai tőzsdeindexen jó eredményt hoznak. Tekintettel arra, hogy trendkövető indikátorokról van szó, így amíg hosszú távon, éveken keresztül jól követhető trendek alakulnak ki, addig jó eredményeket hoznak a mozgóátlagon alapuló stratégiák. Ezt tapasztalhattunk az amerikai részvénypiacon az elmúlt 30 évben.
29 kutatás összegzése a mozgóátlag tőzsdestratégiákról
Az alábbiakban beszámolok az eredménytelen, és az eredményes visszatesztelésekről, és összesen 29 kutatás tekintünk át, melyek gyakorlatilag tartalmazzák a mozgóátlagok technikai elemzésben történő alkalmazásának jelentős részét. A bejegyzés végére vélhetően az olvasó is fel tudja mérni, hogy elegendőek-e ezek a bizonyítékok arra, hogy a mozgóátlagokat használjuk, vagy figyelmen kívül hagyjuk a tőzsdei kereskedésben
1) Van Horne és Parker kutatása a technikai elemzés eszközeiről
Van Horne és Parker 1967-ben a NYSE 30 részvényén végzett visszatesztelést 1960-1966 közötti időszakon, napos grafikonon. A vizsgálatban a 100, 150 és 200 napos mozgóátlag szerepelt, és ezek 0,2,5,10,15 százalékos eltolásával kialakított csatornák. Nem sikerült olyan stratégiát kialakítani ebben a kutatásban, mellyel a klasszikus vedd meg és tartsd technika (buy and hold) hozamát felülteljesítették volna.
2) James 1968-as kutatása technikai elemzés területén
Egy átfogó 1926-1960 közötti kutatásban széles részvénykörön (időszaktól függően 232-1376 részvényen a CRSP adatbázisából) tesztelték a 200 napos mozgóátlagot, és annak 2-5%-os eltolásával kialakult csatornát, illetve ezen alapuló stratégiát. Ezekkel a módszerekkel sem sikerült a buy and hold technikát felülteljesíteni.
3) Van Horne és Parker újabb kutatásai
A szerzőpáros 1968-ban egy másik stratégiát is kipróbált az 1960-1966 közötti időszakon. Ebben az egyszerű és az exponenciálisan súlyozott mozgóátlagokat vizsgálták. A fő kutatás a 200 napos mozgóátlagra és a 0,5,10,15 százalékosan eltolt csatornára irányult. A visszatesztelésben 1%-os tranzakciós költséggel is kalkuláltak. A vizsgálatban a fenti stratégia 16 paraméterét próbálták ki 30 részvényen 1960-1966 között, és az így megvizsgált 480 esetből mindössze csak 55 esetben (csak vételi jeleket kötjük) bizonyult a mozgóátlagon alapuló stratégia jobbnak, mint a vedd meg és tartsd technika. Ha a long és short ügyleteket is kötjük, akkor pedig összesen 36 esetben történt felülteljesítés a 480 esetből.
4) Neftci és Polican 1984-es tanulmánya technikai elemzés témában
Átfogó regressziós vizsgálatot készített a szerzőpáros 1975-1980 között négy határidős termék piacán (réz, arany, szója és t-bill). A vizsgálatban a 25,50,100 napos mozgóátlagokat használták és a kutatás végkövetkeztetése, hogy a mozgóátlagok használatának van némi előrejelző képessége a t-bill, arany, szója piacán.
A fenti, korai vizsgálatok nem túl meggyőzők a technikai elemzés népszerű eszközével kapcsolatban. Azonban a korai vizsgálatokról azt érdemes tudni, hogy korszerű számítógépek, számítási kapacitás hiányában csak rövid időszakra korlátozódtak a vizsgálatok, és ezek a visszatesztelések nem voltak standardizálva, és csak a mozgóátlag stratégiák egy szűk körével foglalkoztak. Azonban az 1988-as éveket követően további széles részvénykörön elvégzett vizsgálatok is zajlottak a mozgóátlag stratégiákkal kapcsolatban. Ezeket is nézzük meg.
5) Lukac, Brorsen, és Irwin 1988-as kutatása
Ebben a munkában 12 határidős termék (árupiaci termékek, fémek, devizák, kamatok) piacán végeztek visszatesztelést, napos grafikonon futtatható stratégiákat teszteltek. A vizsgálatban 12 stratégiát teszteltek, ebből 3 árcsatorna, 3 oszcillátor alapú, 2 követő stopos, és 3 mozgóátlagon alapuló stratégia szerepelt. A vizsgálatok azt mutatták, hogy a 12 stratégiából 4 jelentős hozamot tudott biztosítani és a 12-ből 8 termék piacán statisztikailag szignifikánsan (95%-os megbízhatósággal) kimutatható volt, hogy legalább egy stratégia jövedelmező. A vizsgált időszakban a cukor és kukorica piacán volta a leginkább profitábilisek a stratégiák.
6) Sweeney és Surajaras (1989)
Napos grafikonon részvénypiacon kialakított egyenlő súlyozású, és kapitalizáció szerinti súlyozással kialakított portfóliókat teszteltek vissza. A portfólióba a részvények egyszerű mozgóátlag és kettős mozgóátlag (mozgóátlag keresztezés) alapján válogatták a részvényeket. A visszatesztelési időszak széles részvénykörön, napos grafikonon történt 1980-1986 között. A vizsgálatban szereplő stratégiák legtöbbje profitot, többletprofitot hozott még úgy is, hogy tranzakciós költségeket vettek figyelembe. Az egyszerű mozgóátlag hozta egyébként a legjobb eredményt.
7) Lukac & Brorsen (1990) vizsgálata technikai elemzés témában
30 határidős termék (árupiac, fémek, olaj, devizák, kamatráta, S&P500 index) napos grafikonján végzett visszatesztelés 1975-1985 között zajlott. A vizsgálatban 23 stratégiát teszteltek vissza (árcsatorna, mozgóátlagok, oscillátorok, point and figure módszer, counter trend kereskedés, volatiltitás kereskedés). A 23-ból csak 3 stratégiáknak lett negatív az átlagos havi hozama, ha tranzakciós költségeket is figyelembe vettük. A 23 kereskedési rendszerből 7 esetében az átlagos hozam 10% feletti volt, de a nyereség jelentős része 1979-1980 közötti évben keletkezett.
8) Taylor 1992-es munkája
Taylor 1992-ben 4 devizát (angol font, japán jen, svájci frank, német márka) tesztelt vissza 1977-1987 között. Három kereskedési rendszert vizsgált, klasszikus szűrőszabályokon alapulót, árcsatornát és mozgóátlagokat. Mindegyik kereskedési stratégiával felülteljesítették a vedd meg és tartsd technika módszereit.
9) Silber 1994-es tesztelései technikai elemzés témában
Silber 12 árupiaci terméken (devizák, fémek, olaj, S&P500 index) végzett visszatesztelés 1980-1991 között. Kifejezetten mozgóátlagokon alapuló kutatásról van szó, melyben 1-15 nap közötti periódusidejű rövid és 16-200 nap periódusidő közötti hosszú mozgóátlagok kereskedési jelzéseit vizsgálta. A tranzakciós költségeket is figyelembe vége az átlagos hozam pozitív volt mindegyik árupiaci terméken kivéve az arany, ezüst és S&P500 index piacán. A mozgóátlagokon alapuló szabályrendszerek felülteljesítették a vedd meg és tartsd technikával elérhető hozamot, mely alól az euró-dollár piaca jelentett kivételt.
10) Lee és Mathur tesztjei
1988-1992 közötti vizsgálata Lee és Mathur a devizapiaci spot ügyleteken (euró devizakereszteken). A stratégiákban mozgóátlag kereszteződést teszteltek vissza. A rövid mozgóátlagokat 1-9 nap közötti paraméterekkel, a hosszú mozgóátlagokat 10,15,20, 25, 30 napos paraméterekkel vizsgálták. A tesztelések azt mutatták, hogy kiemelkedő, szignifikáns pozitív hozamot nem hoztak a mozgóátlag stratégiák, kivéve a a japán jen / német márka és a japán jen svájci frank párokon (11,5 és 8,8%-os éves hozamok). Az out of sample (mintán kívül, melyen a stratégiákat fejlesztették) tesztek azonban ennél is rosszabbak voltak. Gyakorlatilag a legtöbb devizapáron negatív eredmények születtek, kivéve a yen és német márka párokat.
11) Szakmary és Mathur 1997-es kutatásai technikai elemzés témában
Ebben a munkában 5 devizapárt ( német márka, angol font, svájci frank, kanadai dollár, napos grafikon) vizsgáltak 1970-1990 között. A rövid mozgóátlagok 1-9 nap közötti, a hosszú 10,15,20,25,30 napos periódusidejűek voltak, figyelembe vett tranzakciós költség 0,1%. A fenti időszakon (in sample tesztelés) mindegyik devizapáron szignifikáns eredményt hozott, kivéve a kanadai dollár. Az időszakon kívüli tesztelés (out of sample) hasonló eredményeket hozott (az éves hozamok 5,5-9,6% között változtak. Az pozitív eredményeket a szerzők a jegybankok intervenciós műveleteikkel magyarázzák.
12) Goodacre, Bosher, és Dove 1999-es munkája
Ebben 254 társaságot vizsgáltak az FTSE 350 indexéből és 62 kereskedhető opción is végeztek tesztelést 1988-1996 között. A CRISMA stratégia került visszatesztelésre, mely egy kombinált módszer, amely a forgalom, relative strenght és mozgóátlag kombinációból áll. A CRISMA stratégia évente 6,9%-19,3% közötti hozamot hozott a tranzakciós költségek függvényében (legkisebb 0% legnagyobb 2%). Az időszak alatt az FTSE index hozama 14% volt.
13) Maillet és Michel kutatásai 2000-es évek
12 devizapár visszatesztelése 1974-1979 között. 1-14 nap közötti rövid és 15-200 nap közötti hosszú mozgóátlagok kombinációja. Az optimalizált változat statisztikailag szignifikáns (95%-os megbízhatóság) pozitív átlaghozamot hozott, és összemérhető volt a buy and hold stratégiák eredményével.
14) Taylor kutatásai a technikai elemzés eszközeivel (2000)
1972-1992 közötti időszakban az FT A, FTSE, a DJIA és az S&P500 indexen történő visszatesztelés. Mozgóátlag keresztezés visszatesztelése, ahol 1,2 és 5 napos rövid és 50,100,150,200 napos hosszú mozgóátlagokat vizsgált a szerző.
Az eredmények azt mutatták, hogy a vedd meg és tartsd és a mozgóátlag stratégia hozama között pozitív a különbség, azaz prémium van, mely statisztikailag is szignifikáns (lásd p-value, és t-stat értékek, magyarázat itt) az FT A index esetében. Az eredmények nem statisztikailag szignifikánsak az FTSE 100 és S&P500 index esetében (nem 95%-os a megbízhatósága annak, hogy valóban létezik a prémium és nem csak a véletlen műve).
15) Goodacre és Kohn-Spreyer tesztjei (2001)
A kutatók az S&P500 indexből véletlenszerűen kiválasztott 322 társaságot vizsgáltak 1988-1996 között a CRISMA stratégia alapján. A stratégia 6,2%-17,6% közötti profitot eredményezett (attól függően, hogy milyen tranzakciós költséggel számolunk, 0-2%), az évesített hozama az S&P500 indexnek ezen időszak alatt egyébként 14,2% volt.
16) Lee, Gleason, és Mathur devizapiaci tesztek (2001)
A kutatók 13 latin amerikai devizapár visszatesztelését végezték el 1992-1999 között mozgóátlag stratégiákra. A rövid mozgó 1-9 napos, a hosszú mozgóátlag 10-30 nap közötti.. Az időszakon kívüli (out of sample) tesztek azt mutatták, hogy a mozgóátlag stratégia szignifikáns pozitív eredményt hozott négy ország devizáján: Brazilia, Mexikó, Peru, Venezuela.
17) Martin kutatásai technikai elemzés terültén (2001)
12 devizapár (fejlett országok) visszatesztelése, napos grafikon. Rövid mozgóátlag 1-9 napos, hosszú mozgó 10-30 napos, és 0,5%-os tranzakciós költség. Az out of sample tesztek alapján a mozgóátlag stratégiák pozitív átlaghozamot hoztam 10 devizapár piacán. A hozam nagyobb volt, mint 0,14% naponta 5 devizapár esetében, ami évi 35%-os hozamnak felel meg. Sharpe-ráta alapján azonban nem kiemelkedők a hozamok, azaz a többlethozam a nagyobb kockázat eredménye nagyrészt.
18) Martin tőzsdei vizsgálatai (2001)
Dow Jones Industrial Average index visszatesztelése 1962-1986 között. Mozgóátlagok 2-200 nap periódus idő között és 1,5, 2 százalékkal eltolt csatornával kombinált módszer.. Az optimalizált stratégia out of sample átlaghozama nagyobb lett, mint a vedd meg és tartsd technika eredménye (de csak akkor, ha a tranzakciós költség kevesebb, mint 0,06%).
19) Brock, Lakonishok és LeBaron meghatározó munkája a technikai elemzés területén (1992)
Brock, Lakonishok és LeBaron munkája azért tekinthető meghatározónak, mert az első átfogó, részletes vizsgálat korszerű módszerekkel a technikai elemzés eszközeiről. A módszert, a stratégiákat számos más kutató is vizsgálja ezt követően, melyekről lentebb beszámolok. Brock a Dow Jones Industrial Average (DJIA) indexet tesztelte vissza 100 éves távon, 1897-1986 között. A kettős mozgóátlagok közül az 1/50, 1/150, 5/150, 1/200 és 2/200 napos mozgóátlagok keresztezési jelének visszatesztelését végezték el. Tranzakciós költségek nélkül a vételi stratégiák konzisztensen nagyobb átlaghozamot hoztak, a short ügyletek alacsonyabbakat, mint az indexre jellemző átlaghozam. Például az átlagos vételi hozam 12% volt évente, míg az eladási ügyleteken -7%.
20) Bessembinder és Chan kutatásai (1995)
Ugyanazokat a szabályokat vizsgálták, mint Brock, Lakonishok és LeBaron, de már a hong kongi, japán, koreai, malajziai, thaiföldi, tajvani tőzsdéken, napos grafikonon. A kutatók figyelembe vettek 0,5%,1% és 2% tranzakciós költségeket. A visszatesztelés 1975-1991 között zajott. A mozgóátlagokon alapuló kereskedési rendszer a maláj, a thaiföldi és a tajvani tőzsdén hozta a legjobb eredményt (12,2-21,2% közötti éves hozam). A vizsgálatok alapján tehát úgy tűnik, nem csak az amerikai piacon (lásd Brock vizsgálata), hanem az ázsiai piacokon is van előrejelző ereje a mozgóátlagoknak.
21) Hudson, Dempsey, és Keasey vizsgálatai 1996-ban
Ugyanazokat a szabályokat vizsgálták a kutatók, mint Brock, de az FT30 indexen (UK). A tranzakciós költségek nélkül gyakorlatilag mindegyik kereskedési rendszer nagyobb átlaghozamot hozott, mint a tőzsdén tapasztalat átlaghozam.
22) Kho devizapiaci vizsgálatai technikai elemzés eszközeiről (1996)
Négy devizapár (angol font, német márka, japán jen, svájci frank) tesztelése 1980-1991 között heti grafikonon. Mozgóátlagok 1/20, 1/30, 1/50, 2/20, 2/30, 2/50 hetes rövid/hosszú jelzéseinek tesztelése. A mozgóátlag stratégiák átlagos hozama 9,9-11,1% éves hozam között változtak a vételi ügyeletek esetében.
23) Raj és Thurston (1996)
Brock szabályait követte Raj és Thurston, de 1/150, 2/200 periódusidejű mozgóátlagokat nem tesztelték. Vizsgálatikat a Hang Seng határidős indexen végezték 1989-1993 között. Az általuk vizsgált kereskedési technikák lényegesen nagyobb napi átlaghozamot biztosítottak, mint az átlagos napi hozam a tőzsdeindexen (tranzakciós költségek nélkül).
24) Mills 1997-es vizsgálatai
Mills az FT30 indexen végzett visszateszteléseket Brock, Lakonishok és LeBaron módszerével. Az eredményei szerint 1935-1954 közötti időszakon lényegesen nagyobb átlaghozam mutatható ki a mozgóátlag stratégiákkal, mint az index átlagos hozama. 1955-1974 között hasonlóan kimutatható az eltérés, de 1975-1994 között már alig lehetett kimutatni többlethozamot (költségeket nem vizsgáltak).
25) Bessembinder és Chan technikai elemzés témájú vizsgálatai (1998)
Brock, Lakonishok és LeBaron módszerét tesztelték vissza a kutatók ebben a munkában a Dow Jones Industrial Average (DJIA) indexen, 1926-1991 közötti időszakon. Az átlagos hozamkülönbség itt is kimutatható, azaz a vételi, eladási jelzés között átlagosan 4,7%-os különbség mutatható ki.
26) Ito vizsgálatai tőzsdeindexekkel (1999)
Ito hat nemzetközi tőzsdeindexet (Kanada, Egyesült Államok, Japán, stb..) tesztelt vissza 1980-1996 közötti időszakban Brock, Lakonishok és LeBaron stratégiájával. A tranzakciós költség után a mozgóátlag alapú stratégiák felülteljesítették a buy and hold stratégiát, kivéve az Egyesült Államok tőzsdeindexén, és a legnagyobb profitot a fejlődő országok tőzsdéin lehetett (Indonézia, Mexikó, Tajvan) kimutatni.
27) Ratner és Leal (1999) tőzsdeindex tesztek technikai elemzés témában
Ratner és Leal 10 tőzsdeindexet vizsgált meg, főleg ázsiai és latin amerikai országok tőzsdéire fókuszáltak. Mozgóátlag keresztezési jelzéseket 1/50, 1/150, 5/150, 1/200, és 2/200 periódusidővel vizsgálták, és ezt kombinálták egy bollinger szallaggal 0-1 közötti deviation alkalmazásával.
Tranzakciós költségek (0,15%-2%) után a vizsgált 100 stratégiából 21 esetben mértek statisztikailag szignifikáns hozamot 10 tőzsdeindexen (éves hozamok 18,2-32,1% között mozogtak). Ha a statisztikai szignifikáns eredményt (95%-os megbízhatóság a visszatesztelésben) nem követeljük meg, akkor a 100 stratégia kombinációból 82-nek kimutatható az előrejelző ereje.
28) Day és Wang technikai elemzés kutatásai (2002)
Dow Jones Industrial Average (DJIA) index visszatesztelése 1962-1996 között különböző technikai elemzés eszközökre, nagyrészt mozgóátlagokra. Az alkalmazott mozogóátlagok 1/50, 1/150 nap 0-1% közötti eltolással (envelope). Tranzakciós költség 0,05% volt a vizsgálatban.
A napi többlethozam a különböző mozgóátlag stratégiák kombinációjával több, mint 0,027%, azaz naponta ekkora százalékkal teljesít felül a stratégia 1962-1986 között, és az eredmények statisztikailag szignifikánsak (95% a valószínűsége, hogy a prémium létezik, és nem csak a véletlen műve). Ugyanakkor 1987-1996 között a stratégáik többsége alulteljesítette a vedd meg és tartsd technikát.
29) Fang és Xu kutatásai az amerikai tőzsdén (2003)
Fang és Xu a három Dow Jones Indexet (Industrail, Transportatin és Utilities Averages) vizsgálta napos adatokon, 1896-1996 között, azaz 100 éves visszatesztelést láthatunk különböző mozgóátlag kombinációkkal. A vizsgálat fő megállapítása, hogy ha bikapiac van a tőzsdén, akkor az időzítésen alapuló kereskedési stratégiák jobban teljesítenek, mint a time series stratégiák. Medvepiacon a helyzet megfordul.
A fentiekben nagyrészt csak azokat a kutatásokat tekintettük át, melyek a technikai elemzés legnépszerűbb módszeréhez a mozgóátlagokhoz kapcsolódnak. Ha egyébként a vizsgálatból kizárjuk az 1988 előttieket, akkor összesen 92 részletes kutatást találunk a technikai elemzés témaköréből, melynek harmada a mozgóátlagokra fókuszál. Az alábbiakban összegeztem ezeknek a kutatásoknak a végkövetkeztetéseit pozitív, vegyes és negatív kategóriák szerint. Értelemszerűen a pozitív eredmény azt jelzi, hogy a kutatás végkövetkeztetése az, hogy a technikai elemzés többlethozamhoz, valamilyen piaci anomáliára utaló jelenségre utal, a negatív eredmények alá pedig azok a kutatások tartoznak, melyek eredménye, végkövetkeztetése, hogy a technikai elemzés (legalábbis a tesztekben vizsgált módszerek) nem hoznak többlethozamot, nem verik meg a vedd meg és tartsd technikát, vagy épp negatív hozam az eredménye.
| Vizsgálatok eredménye | Tanulmányok száma |
|---|---|
| Pozitív | 58 |
| Vegyes | 10 |
| Negatív | 24 |
| Összesen | 92 |
A Park és Irwin (2004) által áttekintett 92 korszerű empirikus vizsgálatból 58 pozitív, 10 vegyes, 24 pedig negatív eredményről számolt be. A pozitív arány önmagában nem igazolja valamennyi technikai kereskedési szabály tartós jövedelmezőségét. A szerzők többek között az utólagos szabályválasztást, az adatbányászatot, a kockázat és a tranzakciós költségek mérésének nehézségeit emelték ki. A korábban szereplő részpiaci bontás számai nem egyeztek az összesítéssel, ezért itt csak az eredeti szakirodalmi áttekintésben ellenőrzött 92 tanulmányos összesítést tüntetem fel. A szakirodalmi összefoglaló itt olvasható.
- Technikai elemzés: Milyen kutatások bizonyítják, hogy működik?
- Van bizonyíték a technikai elemzés, árfolyam-alakzatok működésére?
- A japán gyertyák használhatatlan eszközök?
- Van bizonyíték az indikátorok hatásosságára a tőzsdén?
- Van bizonyíték a támasz, ellenállások, árcsatornák hatékonyságára?
Felhívnám az olvasó figyelmét, hogy a cikkben szereplő mozgóátlag paraméterek szemléltetési célt szolgáltak, azaz nem ültethetők át a gyakorlatba optimalizáció, tesztelés és kockázatkezelés nélkül. A vizsgálatok célja az volt, hogy különböző módszerek (például aszimmetrikus vagy szimmetrikus) előnyeit, hátrányait megismerjük, egyes esetekben a kereskedés költségeivel sem számoltak, azaz a példákban szereplő paraméterek alkalmatlanok arra, hogy befektetési döntést alapozz rájuk.
Működnek-e tehát a mozgóátlag-stratégiák?
A bemutatott kutatások alapján a mozgóátlagokra épülő szabályok eredményessége piaconként, időszakonként és paraméterenként változik. Bizonyos történelmi adatsorokon kedvező hozamot vagy kisebb visszaesést értek el, más esetekben a korábbi előny a mintán kívüli teszt során eltűnt. A különbségek miatt óvatosan kell kezelni az olyan állításokat, amelyek egyetlen optimális periódust vagy minden piacon működő jelzést ígérnek.
Ahogy a BUX indexen végzett vizsgálatban is láttuk, a sok ezer paraméterkombináció közül könnyen találhatunk látványosan teljesítő változatokat. Ennek egy része véletlen lehet. A modellek használhatóságáról a független tesztidőszak, a teljes ügyletlista, a költségekkel korrigált eredmény és a kockázati mutatók együttesen adnak képet. A találati arány önmagában kevés, mert a veszteséges és nyereséges ügyletek nagysága is számít.
Tegyük a fentiekhez hozzá, hogy egy trendkövető szabály értékét nem kizárólag az dönti el, felülmúlja-e a részvénypiac hosszú távú hozamát. Egy olyan módszer is érdekes lehet, amely a kockázatos eszközökből való kilépéssel történelmileg mérsékelte a maximális visszaesést, miközben a teljes hozama elmaradt a vedd meg és tartsd stratégia eredményétől. Ennek az előnynek is megvan az ára, mert a késői visszalépés miatt az emelkedések egy részéből kimaradhatunk.
A mozgóátlagokat ezért elsősorban a trendek követését és a kereskedési szabályok rendszerezését segítő eszközként érdemes kezelni. A konkrét belépési és kilépési feltételeket, a pozícióméretet és a kockázatkezelést együtt kell tesztelni, mielőtt egy stratégia működéséről következtetést vonnánk le.