Népszerűtlen, unalmas részvények: Magasabb hozamot hoznak a tőzsdén?
Bejegyzésünkben az úgynevezett elhanyagoltcég-hatással foglalkozunk. A korai kutatások szerint a kevésbé ismert, alacsony elemzői lefedettségű társaságok részvényei magasabb hozamot érhetnek el, mint a befektetők és az elemzők körében népszerű vállalatok papírjai. Megnézzük, mit jelent az elhanyagoltság, hogyan mérhető, és mennyire különíthető el a vállalatméret hatásától. Bemutatjuk a későbbi vizsgálatok eredményeit, valamint egy 2023-ban megjelent tanulmányt is, amely szerint a kapcsolat időben és piaconként jelentősen változhat.
Témáink:
- Mit jelent az elhanyagolt tőzsdei társaság?
- Hogyan találhatunk kevésbé követett vállalatokat?
- Mit mutattak az elhanyagoltcég-hatás korai vizsgálatai?
- Megmagyarázhatja-e a többlethozamot a vállalatméret?
- Mit találtak a későbbi kutatások?
- Miért változhat az elhanyagoltcég-hatás az időben?
Mit jelent az elhanyagolt tőzsdei társaság?
Elhanyagolt cégeknek általában azokat a tőzsdei társaságokat nevezzük, amelyek kevés figyelmet kapnak a befektetőktől, az elemzőktől és a gazdasági médiától. Gyakran kevésbé látványos iparágban működnek, ritkán kerülnek a hírekbe, és nem kapcsolódik hozzájuk olyan könnyen érthető befektetési történet, amely széles közönséget vonzana.
A befektetők figyelme korlátozott. A több ezer elérhető részvény közül rendszerint csak egy szűkebb körrel találkoznak a hírekben, az elemzői ajánlásokban, a közösségi médiában vagy a kereskedési alkalmazások felületein. Emiatt a közismert vállalatok részvényei könnyebben kerülnek a vásárlók látókörébe. Egy ismert vállalatvezető, gyors növekedés vagy népszerű technológiai történet tartós érdeklődést teremthet a részvény iránt.
Az elhanyagoltság egyik hagyományos ismertetőjele az alacsony elemzői lefedettség. Egyes kisebb társaságokat egyetlen részvényelemző sem követ rendszeresen, így róluk nem készülnek széles körben hozzáférhető eredmény-előrejelzések és célárak. Ez növelheti az információs bizonytalanságot, és lassíthatja a vállalattal kapcsolatos hírek beépülését az árfolyamba. Ebből azonban még nem következik automatikusan, hogy az ilyen részvények alulárazottak.
Megfigyelhető azonban, hogy a kevés elemzői figyelem gyakran együtt jár az alacsony piaci kapitalizációval, a kisebb forgalommal, a szélesebb vételi és eladási árkülönbséggel, valamint a nagyobb vállalatspecifikus kockázattal. Az elhanyagolt részvény magasabb múltbeli hozama ezért kockázati prémiumot, hibás árazást vagy több egymással összefüggő vállalati jellemző hatását is tükrözheti.
Tegyük a fentiekhez hozzá, hogy az alul- vagy túlértékeltséget általában a részvény ára és valamely vállalati fundamentum hányadosával vizsgáljuk. A legismertebb értékeltségi mutatók:
- P/E mutató, amely a részvényárat az egy részvényre jutó nyereséghez viszonyítja
- P/B mutató, amely az árat a könyv szerinti értékhez viszonyítja
- P/S mutató, amely a vállalat piaci értékét az árbevételével veti össze
- EV/EBIT mutató, amely a vállalatértéket az üzemi eredményhez viszonyítja
A value-prémiumról szóló cikkünkben bemutattuk, hogy az értékeltségi mutatók alapján olcsó részvények hosszú távon gyakran felülteljesítették a drága részvényeket. Ugyanakkor az elhanyagoltcég-hatás ettől eltérő összefüggés. Itt a kiválasztás alapja az alacsony befektetői vagy elemzői figyelem. A két tulajdonság gyakran együtt jelenik meg, ezért a hatásuk elkülönítése statisztikailag sem egyszerű.
Hogyan találhatunk elhanyagolt cégeket?
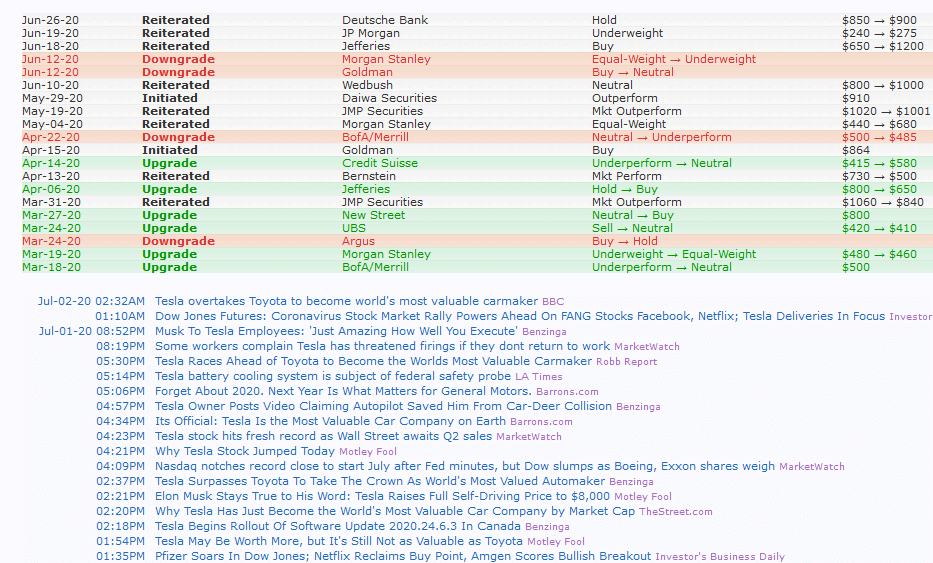
A legegyszerűbb módszer az elemzői lefedettség vizsgálata. A Finviz és más részvényadatbázisok megmutatják, hány elemző készít előrejelzést egy vállalatról, milyen gyakran változnak az ajánlások, és mennyi vállalati hír jelenik meg. Egy olyan részvény, amelyről naponta több tucat hír készül és rendszeresen érkeznek hozzá célármódosítások, aligha tekinthető elhanyagoltnak.
A Tesla jó példája a kiemelkedő figyelmet kapó részvényeknek. A vállalatról nagy mennyiségű hír jelenik meg, számos elemző követi, és a társaság a közösségi médiában is rendszeresen szerepel.
Forrás: finviz.com
A Corporación América Airports esetében jóval kevesebb elemzői értékelés és vállalati hír jelenik meg. Ez közelebb áll ahhoz, amit alacsony figyelemmel kísért társaságnak nevezhetünk. Egyetlen példa alapján azonban nem dönthető el, hogy a részvény valóban elhanyagolt-e, és az sem, hogy alulértékelt-e.

A képernyőn látható hírek és ajánlások áttekintése hasznos kiindulópont, de szubjektív módszer. A visszatesztelhető stratégia kialakításához számszerű szabályokra van szükség. Mérhető például a vállalatot követő elemzők száma, az intézményi tulajdonosok száma, az elmúlt 30 vagy 90 napban megjelent hírek mennyisége, a keresési gyakoriság, illetve a kereskedési forgalom.
Az elemzők puszta számát is érdemes a vállalat méretéhez és iparágához viszonyítani. Egy nagyvállalattól természetes módon nagyobb lefedettség várható, mint egy kisebb társaságtól. Objektívebb jelzést adhat, ha azt vizsgáljuk, hogy az adott vállalatot a hasonló méretű és azonos iparágban működő cégekhez képest szokatlanul kevés elemző követi-e.
Az intézményi tulajdon szintén használható, de nem azonos az elemzői lefedettséggel. Egy céget kevés elemző is követhet magas intézményi tulajdon mellett. A médiafigyelem, a lakossági érdeklődés és a közösségimédia-említések ugyancsak eltérő jelenségeket mérnek. Egy korszerű szűrésben ezért több figyelmi mutatót célszerű egymás mellett értékelni.
Mit jelent az elhanyagoltcég-hatás?
Az elhanyagoltcég-hatás azt a részvénypiaci anomáliát jelöli, amely szerint a kevés elemző és befektető által követett részvények később magasabb hozamot érnek el, mint a széles körben ismert társaságok papírjai. Az összefüggés mögött több magyarázat állhat. A korlátozott információ miatt a befektetők magasabb várható hozamot követelhetnek, a ritkábban követett cégeknél lassabb lehet az információk beárazódása, a népszerű részvények iránti erős kereslet pedig átmenetileg magas értékeltséget okozhat.
Az egyik legismertebb korai vizsgálatot Avner Arbel, Steven A. Carvell és Paul Strebel publikálta már 1983-ban. A kutatók 510, a New York-i Értéktőzsdén jegyzett társaság adatait követték az 1971-1980 közötti időszakban. A részvényeket az intézményi befektetők tulajdoni jelenléte alapján három csoportba sorolták.
Az ICR 1 csoportba az intézményi befektetők körében népszerű részvények kerültek. Az ICR 2 mérsékelt intézményi jelenlétet jelölt, az ICR 3 pedig az intézmények által kevésbé tartott, elhanyagolt részvényeket foglalta magában.
A kutatásban az ICR 1 részvények évesített átlaghozama 10,36 százalék volt, míg az ICR 3 csoport évesített hozama 20,84 százalékot ért el. Az elhanyagolt részvények kockázategységre jutó hozama is kedvezőbb volt a vizsgált időszakban. Ez arra utalt, hogy a hozamkülönbséget az egyszerű árfolyam-ingadozás önmagában nem magyarázta.

Forrás: Arbel, Carvell és Strebel, 1983
A látványos eredmény ugyanakkor egy adott történelmi időszakra és egy meghatározott mérési módszerre vonatkozott. Az intézményi tulajdon nem pontosan ugyanazt méri, mint az elemzői lefedettség vagy a médiafigyelem. Az eredményből ezért nem következik, hogy minden kevésbé ismert részvény magasabb jövőbeli hozamot kínál.
Megmagyarázhatja a hatást a vállalatméret?
Az elhanyagolt vállalatok jelentős része a kisebb kapitalizációjú részvények közül kerül ki. Emiatt felmerül, hogy a magasabb hozam valójában a mérethatást tükrözi. A korai részvénypiaci vizsgálatokban a kisebb vállalatok részvényei magasabb átlagos hozamot értek el, mint a nagyvállalatok papírjai.
Az 1927-2010 közötti amerikai adatok alapján a legnagyobb piaci kapitalizációjú részvények átlagos éves hozama körülbelül 10 százalék volt, míg a legkisebb kapitalizációjú csoporté 21,26 százalékot ért el. A részvényeket piaci kapitalizáció alapján tíz csoportba sorolták. Az alsó decilisbe kerültek a legkisebb, a felső decilisbe pedig a legnagyobb társaságok.
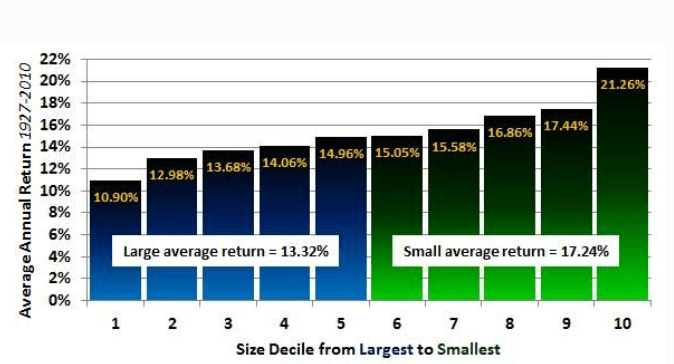
Arbel, Carvell és Strebel a vállalatméret szerinti csoportokon belül is összehasonlították az intézményi befektetők körében népszerű és elhanyagolt részvényeket.

Forrás: Arbel, Carvell és Strebel, 1983
A közepes méretű társaságok között az ICR 1 csoport 8,6 százalékos, az ICR 2 csoport 17,3 százalékos, az elhanyagolt ICR 3 csoport pedig 26 százalékos évesített hozamot mutatott. A kisvállalati ICR 1 és a nagyvállalati ICR 3 csoportban túl kevés részvény szerepelt ahhoz, hogy a szerzők megbízható átlagot közöljenek.
A kockázategységre jutó hozamok alapján is az alacsonyabb intézményi jelenlétű csoportok teljesítettek jobban. Ez a korai kutatás ezért arra jutott, hogy a vállalatméret önmagában nem magyarázta meg a teljes különbséget.

Forrás: Arbel, Carvell és Strebel, 1983
Mégsincs elhanyagoltsági prémium?
Craig G. Beard és Richard W. Sias 1997-ben publikálta az Is There a Neglected-Firm Effect? című tanulmányt. A kutatók közel 7000 társaság adatait vizsgálták az 1982-1995 közötti időszakban. Az elhanyagoltságot a Zacks adatbázisában elérhető elemzői lefedettséggel mérték. A részvényeket négy csoportba sorolták:
- erősen elhanyagolt részvény, amelyet egyetlen elemző sem követett
- mérsékelten elhanyagolt részvény, amelyet egy elemző követett
- közepesen követett részvény, amelyet 2-4 elemző követett
- erősen követett részvény, amelyet legalább 5 elemző követett
Az egyszerű összehasonlításban az elhanyagolt vállalatok részvényei felülteljesítették a több elemző által követett részvényeket. A kevésbé követett vállalatok azonban rendszerint kisebbek voltak. Amikor a kutatók figyelembe vették a piaci kapitalizációt, a többlethozam jelentős része eltűnt. Az azonos méretű vállalatok között már nem találtak megbízható elhanyagoltsági prémiumot.
A vizsgálat megmutatta, hogy az elhanyagoltság alapján kialakított stratégia eredménye érzékeny a mintára és az alkalmazott korrekciókra. A kis kapitalizáció, az alacsony elemzői lefedettség és a gyenge likviditás rendszerint együtt jelenik meg. Ha ezeket nem választjuk szét, könnyen ugyanazt a vállalati jellemzőt több különböző anomáliaként értelmezhetjük.
Vegyük figyelembe, hogy a részvénypiaci anomáliák hozama a publikálásuk után gyakran csökken. Ebben szerepet játszhat, hogy a befektetők megismerik és kihasználják az összefüggést. Az is előfordulhat, hogy az eredeti eredmény egy adott mintához, időszakhoz vagy statisztikai eljáráshoz kötődött. Erről William Schwert tanulmányában olvashatsz részletesebben.
A hatás időben és piaconként változik
Athanasios Andrikopoulos és Min Zheng 2023-ban megjelent tanulmánya új szemponttal egészítette ki a korábbi eredményeket. A szerzők arra voltak kíváncsiak, hogy az elemzői lefedettség és a részvényhozam kapcsolata állandó-e, illetve eltér-e egy fejlett és egy feltörekvő részvénypiacon.
A kutatók a Londoni Értéktőzsdéről és a Bursa Malaysia piacáról egyaránt 313 nem pénzügyi vállalatot választottak ki. A havi adatok 2006 januárjától 2018 decemberéig terjedtek. A londoni társaságokat átlagosan 5,86 elemző követte, a medián azonban csak 2 volt. A legmagasabb megfigyelt érték 52 elemzőt tett ki. A vizsgált időszakban 170 londoni vállalatnak volt legalább egy olyan hónapja, amikor egyetlen elemző sem követte. Ez azt mutatja, hogy az elemzői figyelem erősen koncentrálódott. Néhány társaság kiemelkedően nagy lefedettséget kapott, miközben sok vállalat csak kevés vagy időnként semmilyen elemzői figyelemben nem részesült.
A szerzők a havi részvényhozamot a vállalatmérettel és az elemzők számával magyarázták. A vállalatméretet a teljes eszközállomány természetes logaritmusával mérték. Vállalati fix hatásokat tartalmazó panelmodellt alkalmaztak, majd 60 hónapos gördülő időablakokban hónapról hónapra újrabecsülték az elemzői lefedettség együtthatóját. Ez az eljárás láthatóvá tette, hogy a kapcsolat iránya és erőssége miként módosult az időben.
A negatív együttható felel meg a klasszikus elhanyagoltcég-hatásnak. Ilyenkor a több elemző által követett társaságokhoz alacsonyabb átlagos részvényhozam kapcsolódik, így a kevésbé követett vállalatok teljesítenek jobban. A pozitív együttható fordított hatást jelez. Ebben az esetben a szélesebb elemzői lefedettségű részvények hozama magasabb.

Forrás: Andrikopoulos, A. és Zheng, M. (2023)
A fenti ábrán a kék vonal az elemzői lefedettség becsült együtthatóját mutatja a Londoni Értéktőzsdén. A zöld és a piros vonal az alsó és felső bizonytalansági sáv. Ha mindkét sáv a nulla alatt helyezkedik el, a klasszikus elhanyagoltcég-hatás statisztikailag kimutatható. Ha a teljes sáv a nulla fölött van, fordított elhanyagoltcég-hatásról beszélhetünk. Ha a sáv átfogja a nullát, a kapcsolat az adott időpontban nem különíthető el megbízhatóan a nullától.
A londoni eredmények jelentősen változtak az időben. Az időszak elején az együttható pozitív volt. Ez arra utal, hogy ekkor a több elemző által követett vállalatok részvényei teljesítettek jobban. A becslés 2013 folyamán gyorsan csökkent, majd negatív tartományba került. A legerősebb negatív kapcsolat 2014 körül jelent meg. Ezt követően az együttható fokozatosan közeledett a nullához, de a vizsgált időszak végéig többnyire negatív maradt.
A szerzők beszámolója szerint a londoni együttható 0,3287 százalék és -0,3715 százalék között mozgott. Pozitív érték mellett a kevesebb elemző által követett részvények alacsonyabb hozamot értek el, negatív érték mellett pedig megjelent a klasszikus elhanyagoltsági összefüggés. Egyes hónapokban a kapcsolat statisztikailag nem volt szignifikáns. Ez a változó lefutás azt jelzi, hogy Londonban nem létezett a teljes időszakra érvényes, állandó elhanyagoltsági prémium.
A malajziai piacon ettől eltérő eredmény született. Az elemzői lefedettség együtthatója a teljes vizsgált időszakban negatív és statisztikailag szignifikáns volt, azaz a kevesebb elemző által követett malajziai részvények tehát átlagosan magasabb hozamot értek el. A szerzők szerint az elhanyagolt részvényekre épülő stratégia inkább a feltörekvő malajziai piacon működött, míg a fejlett londoni piacon az eredmény időszakonként eltűnt vagy megfordult.
A kutatók azt is megvizsgálták, hogy a vállalatméret módosítja-e az elemzői lefedettség és a hozam kapcsolatát. A méret moderáló szerepe egyik piacon sem bizonyult tartósan szignifikánsnak. Malajziában rövidebb időszakokra megjelent ilyen kapcsolat, de a teljes mintára nem volt általánosítható. A szerzők endogenitási vizsgálatokat is végeztek, figyelembe vették a Brexit-népszavazás lehetséges töréspontját, és külön ellenőrizték azokat a megfigyeléseket, amelyekben legalább egy elemző követte a vállalatot. A fő következtetések ezekben a vizsgálatokban is fennmaradtak.
Összegzés
Az elhanyagoltcég-hatás mögött könnyen érthető gazdasági logika áll. Ha kevés elemző és befektető foglalkozik egy vállalattal, lassabb lehet az információk beárazódása, és nagyobb bizonytalanság kapcsolódhat a részvényhez. A befektetők ezért magasabb várható hozamot igényelhetnek. A korai amerikai kutatások jelentős hozamtöbbletet mutattak ki az intézményi befektetők által kevésbé tartott részvényeknél.
A későbbi eredmények alapján az elhanyagoltság önmagában nem tekinthető megbízható, minden időszakban működő vételi jelzésnek. A kevésbé követett vállalatok gyakran kisebbek, kevésbé likvidek és kockázatosabbak. A vállalatméret figyelembevétele után egyes vizsgálatokban eltűnt a többlethozam.
A 2023-as kutatás további fontos szemponttal egészíti ki ezt a képet. Az elemzői lefedettség és a részvényhozam kapcsolata nem állandó. A malajziai piacon tartósan megjelent a klasszikus elhanyagoltcég-hatás, Londonban viszont az összefüggés iránya az időben változott. A kevés elemző által követett részvények vásárlása ezért egy adott piacon és időszakban eredményes lehet, más környezetben viszont nem feltétlenül jár többlethozammal.
Az elemzői lefedettséget célszerű kiegészítő szűrőként használni. Érdemes mellette megvizsgálni a részvény értékeltségét, a vállalat jövedelmezőségét, pénzügyi stabilitását, növekedési kilátásait, piaci kapitalizációját és likviditását. Az alacsony figyelem akkor lehet igazán érdekes, ha kedvező fundamentumokkal és észszerű értékeltséggel párosul.