
Shiller P/E, CAPE: Mit jelent? Hogyan használd?
A Shiller P/E, vagyis a CAPE-ráta az egyik legismertebb hosszú távú részvénypiaci értékeltségi mutató. Gyakran találkozunk vele akkor, amikor arról folyik a vita, hogy drága vagy olcsó-e egy részvénypiac, és milyen hosszú távú hozamokra lehet számítani az aktuális értékeltségi szint mellett. A cikkben a mutató működését, korlátait és a mögötte álló empirikus eredményeket is áttekintjük. Saját számításokat, nemzetközi vizsgálatokat és több visszatesztet is bemutatunk. A főbb témák:
- Shiller P/E, azaz CAPE-ráta jelentése, számítása
- CAPE-ráta és a jövőbeni hozam
- CAPE-ráta 12 fejlett ország elmúlt 20 év
- Melyik CAPE-ráta a pontosabb?
- Hogyan ültethető stratégiába a Shiller P/E ráta?
- A CAPE használata 32 ország tőzsdéin
- A CAPE-ráta önmagában nem használható?
Mit jelent a Shiller P/E, azaz CAPE-ráta?
A CAPE-mutató teljes neve Cyclically Adjusted Price to Earnings Ratio. Lényege, hogy a részvénypiac aktuális árszintjét az előző 10 év inflációval korrigált átlagos vállalati eredményéhez viszonyítja. A mutató mai formája Robert Shiller és John Campbell kutatásaihoz kötődik, Shiller pedig a mai napig rendszeresen publikálja az amerikai piacra vonatkozó adatokat. Emiatt a CAPE-et gyakran Shiller P/E mutatónak is nevezik. A mutató ugyanarra az alapgondolatra épül, mint a hagyományos P/E mutató, viszont a rövid távú eredményingadozás helyett egy hosszabb időszak átlagos nyereségével számol. Ez azért lehet hasznos, mert a vállalati eredmények erősen ciklikusak, és egyetlen év vagy néhány negyedév profitja könnyen félrevezető képet adhat a részvénypiac értékeltségéről. A CAPE ezért a piaci árszintet a 10 éves, inflációval korrigált átlagos eredményhez viszonyítja. Az alábbi ábrán a mutató hosszú távú alakulása követhető nyomon. Jól látható, hogy a CAPE a dotkomlufi időszakában rendkívül magas szintre emelkedett, míg több nagyobb piaci visszaesés idején lényegesen alacsonyabb értékeket vett fel.

forrás: saját szerkesztés
CAPE-ráta és a jövőbeni hozam
Ismert összefüggés, hogy a részvénypiaci árak és a társaságok által termelt nyereség hányadosa alapján megállapíthatunk túlárazott és alulárazott időszakokat, melyek ciklikusan változnak a tőzsdéken. Ez a bizonyos P/E mutató, mely a részvény árát (mennyibe kerül a befektetés) és a társaság által megtermelt, egy részvényre jutó nyereség (mekkora lesz a megtérülés) alapján számítható ki. A P/E mutató egyike a népszerű értékalapú, value-mutatóknak, és számos vizsgálat megerősíti, hogy összefüggésbe hozható a jövőbeni hozammal. A jövőbeni hozam és a P/E mutató között azonban negatív a kapcsolat, azaz magas mutatóérték, magas árazási szintet jelöl, mely alacsony jövőbeni hozamot jósol. Shiller professzornak köszönhetően azt is tudjuk, hogy ez az összefüggés tőzsdék szintjén is kimutatható, így például az 500 legnagyobb amerikai vállalat esetében is kiszámíthatjuk a P/E rátát, melyet 10 éves átlagnyereséggel számolunk, így kapjuk meg a Shiller P/E-t, azaz a CAPE mutatót. Shiller professzor nagyon jól bemutatja a mutatóértéke és a jövőbeni hozam közötti összefüggést munkájában, ahogy ez az alábbi képen látható. Az alábbiakban egy-egy pont a grafikonon a CAPE-ráta egy értékéhez (x tengelyen) tartozó 10 éves évesített jövőbeni hozamot mutatja (y tengelyen). Első vizsgálatában Shiller professzor még csak a 1999-ig vizsgálta meg az összefüggést. Jól látható azonban az eredeti vizsgálati anyag ábráján is, hogy a CAPE értéke és a jövőbeni hozam között negatív a kapcsolat.
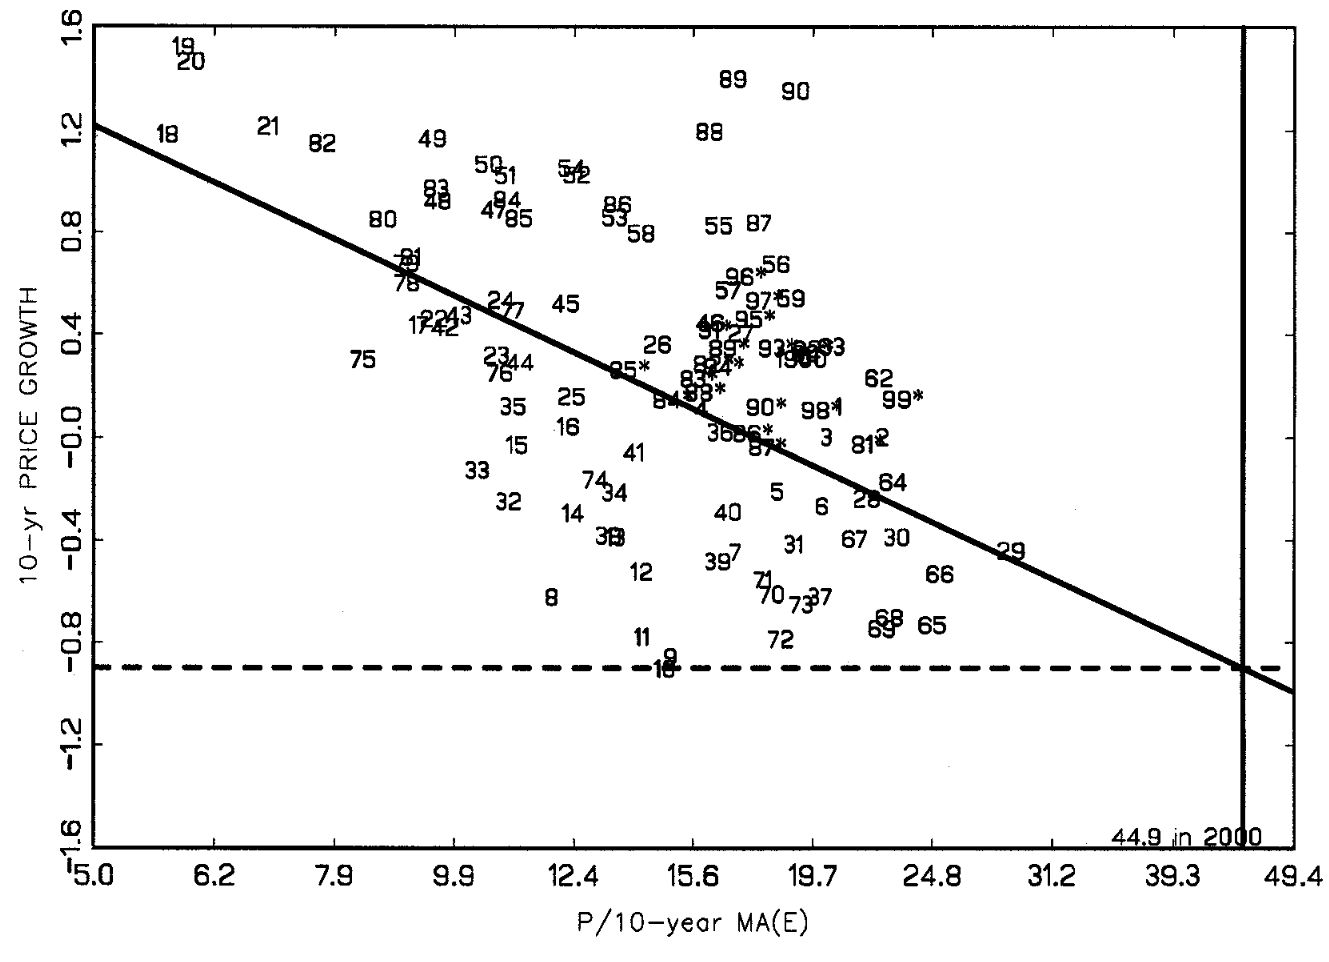
forrás: Robert J. Shiller
Az alábbi grafikon a CAPE-ráta (x tengelyen) és a 10 éves évesített hozam (y-tengelyen) közötti kapcsolatot szemlélteti az 1928-2024 közötti időszakban. A statisztikailag szignifikáns negatív összefüggés arra utal, hogy az értékalapon drága időszakokat (magas CAPE) jellemzően alacsonyabb hozamú 10 éves periódusok követik. Ugyanakkor fontos megjegyezni, hogy a regresszió magyarázóereje mindössze 34 százalék, tehát a 10 éves évesített hozamok változásának jelentős részét ez az összefüggés nem magyarázza meg.

Forrás: saját szerkesztés
A következő grafikonon már a CAPE és a 20 éves évesített jövőbeli hozam közötti negatív kapcsolat figyelhető meg.

Forrás: saját szerkesztés
A 40 százalék körüli R2 azt jelzi, hogy a CAPE és a hosszú távú hozam között számottevő kapcsolat figyelhető meg, ugyanakkor a jövőbeni hozamok változásának több mint fele továbbra is megmagyarázatlan marad. Ezért az R2-et nem érdemes egy előrejelzés pontosságával vagy megbízhatóságával azonosítani. A hozamok előrejelzésének korlátairól itt beszéltünk részletesebben. A következő grafikon különböző értékeltségi mutatók és a jövőbeni hozam közötti kapcsolat erősségét hasonlítja össze. A kék oszlopok a 10 éves, a sárga oszlopok az 1 éves előretekintő hozamokra vonatkozó R2-értékeket mutatják. Megfigyelhető, hogy egyéves időtávon ezeknek a változóknak a magyarázóereje nagyon alacsony. Hosszabb, 10 éves időhorizonton a CAPE és a hagyományos P/E már lényegesen erősebb kapcsolatot mutat a későbbi hozamokkal.

CAPE-ráta 12 fejlett ország elmúlt 20 év
A CAPE-rátával kapcsolatban számos korlátot ismerünk kezdve azzal, hogy az összefüggés az elmúlt 20 évben alacsonyabb magyarázóerő mellett figyelhető meg, ráadásul rövidebb időtávon az értékeltség és a jövőbeli hozam között nehezebb a kapcsolatot kimutatni. A következő ábrákon 12 fejlett országban, az elmúlt 20 év adatai alapján vizsgáltuk meg az adott ország tőzsdeindexének CAPE-rátája és a jövőbeli 3 és 5 éves hozamokat.
Az alábbi ábrán látható, hogy a CAPE és a jövőbeli teljesítmény kapcsolata országonként jelentősen eltér. Németországban, Japánban és az Egyesült Királyságban az általunk vizsgált mintában erős negatív kapcsolat rajzolódik ki, vagyis a magasabb értékeltségi szinteket jellemzően alacsonyabb, évesített ötéves hozamok követték. Franciaország és Kanada esetében ez a kapcsolat gyengébb, de továbbra is negatív irányú. Az Egyesült Államokban ugyanakkor az elmúlt 20 év mintáján a CAPE csak kis részét magyarázta a következő öt év hozamainak. Ezeket az eredményeket érdemes az adott vizsgálati időszak sajátosságaival együtt értelmezni.

forrás: saját szerkesztés
A következő országcsoportban még nagyobb eltérések láthatók. Spanyolországban és Svédországban az adott mintán erős negatív kapcsolat figyelhető meg, Svájcban pedig közepes erősségű összefüggés rajzolódik ki. Hollandia és Hongkong esetében ezzel szemben a kapcsolat jóval gyengébb. Ez is arra utal, hogy a CAPE múltbeli magyarázóereje nem tekinthető állandónak, és országonként is jelentősen különbözhet.

forrás: saját szerkesztés
A következő ábrán a 3 éves előretekintő hozamokat látjuk. Egyes esetekben magas, máskor rendkívül alacsony magyarázóerővel.

forrás: saját szerkesztés
Az eredmények alapján a hosszabb előretekintési horizontokon több piacon erősebb negatív kapcsolat figyelhető meg a CAPE és a későbbi hozamok között. Rövidebb, hároméves időtávon a kapcsolat jóval bizonytalanabb. Tegyük a fentiekhez hozzá, hogy a három- és ötéves előretekintő hozamok egymást átfedő időszakokat tartalmaznak, ezért a megfigyelések statisztikailag nem tekinthetők teljesen függetlennek. Emiatt a regressziók R2-értékeit elsősorban a mintán belüli kapcsolat leírására érdemes használni.

forrás: saját szerkesztés
Melyik CAPE-változat illeszkedik jobban a múltbeli adatokra?
A CAPE-rátának több változatát is használják a hosszú távú részvénypiaci hozamok vizsgálatára. Érdemes ezért ugyanazon adatsoron összevetni, hogy ezek a változatok mennyire illeszkednek a később ténylegesen megfigyelt hozamokhoz. Fontos azonban már előre jelezni, hogy az itt bemutatott összehasonlítás mintán belüli, vagyis in-sample vizsgálat. A kisebb múltbeli becslési hiba önmagában még nem bizonyítja, hogy egy modell új adatokon is pontosabb lesz. A vizsgált változatok a következők:
- CAPE: Az eredeti, Shiller-féle P/E ráta
- CAPE1: Az ún. earnings yield mutató, mely a CAPE-ráta reciproka. Számítása 1/CAPE.
- lnCAPE: A CAPE-ráta természetes alapú logaritmusa, melyet gyakran használnak azért, hogy kiküszöböljék a CAPE-rátával kapcsolatos problémákat (a regressziós paraméterek javítására, autokorreláció csökkentése stb.)
- CAPE1R: Ez a változat figyelembe veszi a kamatszintet is, a következő képlet szerint (1/CAPE - R), ahol R a 10 éves lejáratú amerikai államkötvény hozama.
Az alábbi grafikonon a CAPE eredeti, és a fentiekben definiált három további változatának idősora követhető nyomon.

Forrás: saját szerkesztés
A problémát az okozza, hogy a fenti CAPE változatok különböző 10 éves évesített hozam előrejelzéséhez vezetnek ugyanazon CAPE érték mellett. Ha a fenti változókkal és a 10 éves évesített hozammal összefüggésben elvégezzük a paraméterbecslést (OLS, ahol a 10 éves hozam a függő változó, a CAPE egyik változata a magyarázóváltozó), akkor az alábbi egyenleteket írhatjuk fel.
- year_10 = 0,135094 − 0,00389845⋅CAPE
- year_10 = − 0,000148805 + 1,00446⋅1/CAPE
- year_10 = 0,263712 − 0,0706926⋅ln(CAPE)
- year_10 = 0,0748750 + 0,710944⋅(1/CAPE - R)
Hogy megértsük, mi a probléma a fenti egyenletekkel, számoljuk ki az aktuális CAPE-ráta (38) és kötvénypiaci hozam (4,5%) alapján a várható 10 éves hozamot:
- year_10=0,135094−0,00389845⋅38 = −0,0130471= -1,3%
- year_10=−0,000148805+1,00446⋅1/38 = 0,0262844 = 2,6%
- year_10=0,263712−0,0706926⋅ln(38) = 0,0065616 = 0,6%
- year_10=0,0748750+0,710944⋅(1/38 - 0,045)= 0,0615916 = 6,2%
Az eredmények -1,3 és 6,2% között szóródnak, és nem tudhatjuk, hogy melyik a pontosabb a jövőbeni hozamokra nézve. Ugyanakkor kiszámolható a fenti modelllek abszolút becslési hibája, melyet az alábbi táblázat foglal össze.
|
|
1928-2024 |
1993-2024 |
|
CAPE |
3,48% |
7,2% |
|
1/CAPE |
3,99% |
4,3% |
|
lnCAPE |
3,46% |
5% |
|
(1/CAPE-R) |
3,53% |
3,4% |
Az elmúlt nagyjából 30 év adatain az (1/CAPE-R) változat adta a legalacsonyabb abszolút becslési hibát. Ez azt jelenti, hogy ezen a konkrét mintán jobban illeszkedett a később megfigyelt 10 éves évesített hozamokhoz, mint a másik három változat. Ebből azonban még nem következik, hogy a modell a jövőben vagy egy másik időszakban is pontosabb lesz. A különbség egyik lehetséges oka, hogy a kamatszint bevonása jobban kezeli azokat az időszakokat, amikor a CAPE tartósan magasabb szinten mozog.

Forrás: saját szerkesztés
Az alábbi grafikonon sárga színnel az (1/CAPE-R) modell hozamelőrejelzése (10 éves évesített) és zöld színnel a tényleges 10 éves évesített hozam követhető nyomon. A grafikon 2015-ben véget ér, mivel a befektetés kezdő időpontjához igazítottam az adatokat, és a 10 éves évesített hozam kiszámításának utolsó dátuma 2024 decembere. Tehát az utolsó érték egy olyan befektetési időszakot mutat, mely 2024 decemberben ért véget, és 2014 decemberében indult.

Forrás: saját szerkesztés
A fenti ábra jól mutatja, hogy a CAPE alapján legfeljebb a hosszú távú hozamok várható tartományáról kaphatunk információt, pontos 10 éves hozamot nem tudunk vele meghatározni. A kapcsolat ráadásul nem feltétlenül lineáris, és eltérően viselkedhet alacsonyabb vagy magasabb kamatkörnyezetben. Ahogy fentebb beszéltünk róla, a statisztikai értelmezésnél egy további problémára is figyelni kell. Ha havi adatokból számítunk 10 éves előretekintő hozamokat, akkor az egymást követő megfigyelések időszakai nagymértékben átfedik egymást. Emiatt a megfigyelések között erős sorozatos függőség alakulhat ki, ami torzíthatja a hagyományos OLS standard hibákat és szignifikanciateszteket. Az R2 ezért jól használható a mintán belüli kapcsolat leírására, de a regressziós eredményeket nem szabad egy pontos hozamelőrejelző modell bizonyítékaként kezelni.
Hogyan használható a Shiller P/E ráta?
Ahogy a fentiekből is látható, a CAPE elsősorban a részvénypiac hosszú távú értékeltségéről ad információt. Elsőre logikusnak tűnhet, hogy magas CAPE mellett kisebb, alacsony CAPE mellett pedig nagyobb részvénykitettséget alkalmazzunk. A történelmi kapcsolat azonban önmagában még nem bizonyítja, hogy egy ilyen időzítési szabály a gyakorlatban is javítja a portfólió eredményeit. Éppen ezért érdemes külön visszateszteléssel megvizsgálni, hogyan alakult volna egy CAPE-alapú részvény-kötvény allokáció hozama és kockázata.
Ennek vizsgálatára az alábbi visszatesztben az 1985 és 2018 közötti időszakot nézzük meg. A stratégia a CAPE szintjétől függően változtatja a részvények és kötvények arányát. Magasabb értékeltségi szint mellett kisebb részvénykitettséget, alacsonyabb CAPE mellett nagyobb részvénykitettséget alkalmazunk. Ezzel azt vizsgáljuk, hogy a CAPE alapján változó allokáció miként teljesített egy tisztán részvényportfólióhoz és egy állandó 60-40 részvény-kötvény portfólióhoz képest. A visszateszt szabályai a következők:
- Ha a Shiller P/E ráta nagyobb vagy egyenlő, mint X, akkor a befektetési portfólióban 40% részvényt (szélesen diverzifikálva, tőzsdeindex) és 60% kötvényt tartunk.
- Ha a Shiller P/E ráta X és Y közötti értéket vesz fel, akkor 60% részvényt és 40% kötvényt tartunk.
- Ha a Shiller P/E ráta Y alatti, akkor 80% részvényt és 20% kötvényt tartunk.
A fenti feltételeket vizsgálva azt is mondhatnánk, hogy a Shiller P/E ráta emelkedésével csökken a részvénykitettsége a portfóliónak. A fenti paraméterek (X, Y) tetszőlegesen megváltoztathatók. Az alábbiakban az egyik, általunk használt paraméterekkel kerül visszatesztelésre a stratégia. Az alábbi grafikonon négy különböző befektetési portfólió egyenlegváltozását követhetjük nyomon. Az induláskor, 1985-ben 1 dollárt fektettünk be mind a négy portfólióba. A kék görbe mutatja a Shiller P/E rátán alapuló időzítést. A piros görbe mutatja a tisztán részvényportfóliót (100% tőzsdeindex, vedd meg és tartsd). A sárga görbe egy olyan portfólió, melyben folyamatosan 60% részvény, 40% kötvény arány mellett fektettünk be (Ezt tekinthetjük benchmarknak, hiszen ez hasonlít leginkább a Shiller P/E stratégiára). A zöld görbe a tisztán kötvény portfólió egyenlegét mutatja.
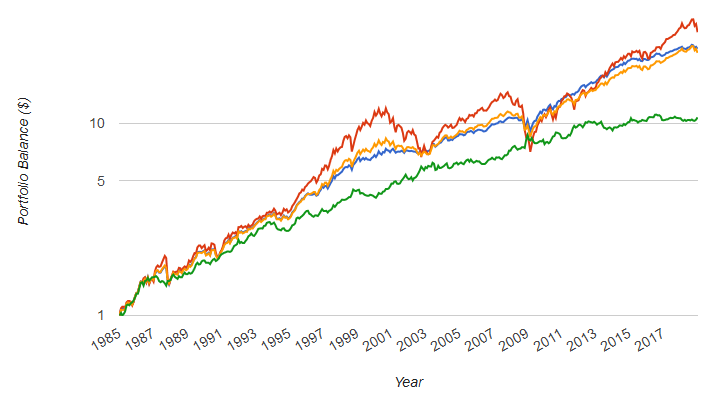
(kép forrása: portfoliovisualizer.com)
A kötvény portfólió (zöld görbe) látványosan gyenge teljesítményt nyújt, de ez annyira nem meglepő, ha ismerjük az Egyesült Államok tőzsdéinek teljesítményét (részletek itt). Az sem lehet meglepetés számunkra, hogy a tisztán részvényportfólió nyerné a versenyt. Ebben az esetben a kezdeti 1 dollárból 29 dollár lesz. A fontosabb adatokat a következő táblázatban össze is foglalom.
|
Stratégia típus |
Kezdeti egyenleg |
Záró egyenleg |
CAGR |
Max. visszaesés |
|
Shiller P/E (kék) |
1 |
24 |
9,84% |
-19% |
|
Részvény 100% (piros |
1 |
29 |
10,48% |
-50% |
|
60-40 portfólió (sárga) |
1 |
23 |
9,68% |
-26% |
|
Kötvény portfólió (zöld) |
1 |
10 |
7,22% |
-10% |
Azt gondolom a fenti táblázat kezdeti, záró egyenleg adatai egyértelműen követhetők, azaz 1 dollárt fektettünk be 1985-ben, majd 2018-ra ebből 24, 29, 23, 10 dollár lett, attól függően, hogy melyik stratégiát alkalmaztuk. A CAGR mutatót pedig akkor használjuk, ha egy többéves időszakot szeretnénk összehasonlítani (CAGR mutató részletek). Itt tulajdonképpen azt látjuk, hogy az egyes befektetési stratégiáknak mekkora volt az átlagos éves növekedési üteme. A győztes a részvényportfólió lenne, a Shiller P/E kissé lemaradt. Ugyanakkor van még egy nagyon fontos mutató, ez pedig a kockázat.
A hozamok vizsgálata, a hozam alapján történő összehasonlítás a befektetési lehetőségek kiválasztásának könnyebbik oldala. Azonban a hozam mögött mindig kockázat is meghúzódik. Ezt több különböző mutatóval is mérhetjük (az elméleti hátterét itt találjuk). Az egyik ilyen mutató a maximális visszaesés, azaz a befektetési időszak alatt mekkora egyenleg visszaesést kellett elviselnünk. A részvényportfólió esetében ez bizony 50 százalék volt, még a Shiller P/E alapú esetében 19%.
Elméletileg, és utólag visszatekintve persze a befektető könnyen vállalja az 50 százalékos visszaesést, mivel látja a jövőbeni nagyobb hozamot. A valóságban azonban egy tőzsdei válság közepén minden hír negatív, folyamatosan rossz hírekkel találkozik a befektető. A rossz hírek nem maradnak csak a tőzsdén egy gazdasági válság alatt. A reálgazdaságban is érezhető hatása lesz, például növekszik a munkanélküliség, létszámleépítésekről olvasunk. Ismerősünket, családtagunkat, vagy minket is elbocsátanak a munkahelyünkről, vállalkozóként kevesebb megrendelést kapunk stb.. Ráadásul az 50%-os visszaesés hónapokig, akár évekig tartó folyamat. Ezekkel a gondolatokkal csak arra szeretnék utalni, hogy itt a visszatesztelésben egy kisebb kilengés csak az 50%-os visszaesés, de a valóságban a befektetőt sokkal jobban megterhelő, nem alábecsülendő tényezőről van szó. A visszaesések alakulása az alábbi képen látható.
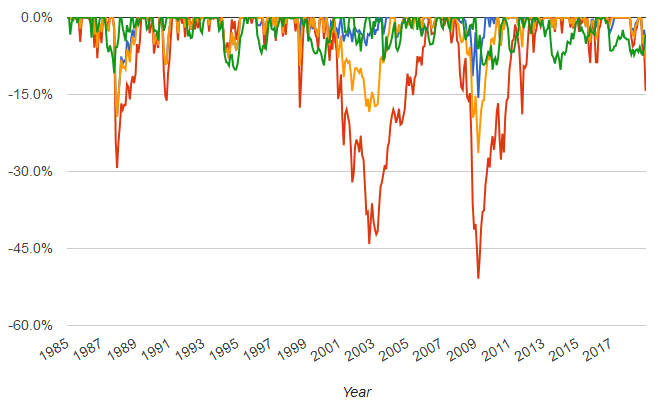
Önmagában a visszaesés sem elegendő a kockázatok felmérésére, azaz célszerű a hozamot és a kockázat is összevetni, azaz egységnyi kockázatra levetítve, melyik befektetési lehetőség hozott nagyobb hozamot. Erre a célra az alábbi három mutatót használhatjuk. A mutatók jelzéseit itt beszéltük meg. Mindenesetre minél nagyobb a mutató értéke, annál nagyobb az egységnyi kockázatra jutó kockázat mentes hozam feletti többlet hozam. Azaz a magasabb érték jelöli ki a legjobb befektetést.
|
Stratégia típus |
Sharpe Ráta |
Sortino Ráta |
Treynor Ráta |
| Shiller P/E (kék) |
0,77 |
1,2 |
13,86 |
| Részvény 100% (piros |
0,53 |
0,75 |
7,88 |
| 60-40 portfólió (sárga) |
0,69 |
1,04 |
11 |
| Kötvény portfólió (zöld) |
0,53 |
0,87 |
-129 |
Ebben a visszatesztben a Shiller P/E alapján változó allokáció adta a legmagasabb kockázattal korrigált mutatókat. Ezt azonban óvatosan kell értelmezni. Bár a vizsgálat 33 évet ölelt fel, a portfólió részvény-kötvény aránya mindössze 10 alkalommal változott meg. Ez nagyon kevés független döntési helyzet, ezért könnyű túl nagy jelentőséget tulajdonítani a kapott eredménynek. A kis számok problémájáról itt beszéltünk részletesebben. Megfigyelhető azonban, hogy a CAPE-alapú portfólió maximális visszaesése ebben a tesztben lényegesen kisebb volt a tisztán részvényportfólióénál, miközben az évesített hozam is valamivel alacsonyabb lett. Ennek nincs meglepő oka. Magas értékeltségi szinteknél a stratégia eleve kisebb részvénykitettséget tart, ezért egy később bekövetkező nagyobb piaci visszaesés idején kevesebb részvény van a portfólióban. Ettől még nem tudjuk előre, mikor következik be a korrekció, hiszen a magas CAPE akár hosszú éveken keresztül is fennmaradhat.
A CAPE-ráta használata 32 ország tőzsdéin
A CAPE és más hasonló mutatókkal az a legfőbb probléma, hogy nagyrészt az amerikai tőzsdén, részvénypiacon kerülnek visszatesztelésre, és nem tudhatjuk más tőzsdék vonatkozásában is, hogy hasonlóan hasznos mutatóról van szó. A fentiek miatt külön kiemelném Meb Faber Global Value: Building Trading Models with the 10 Year CAPE című kutatását, melyben a CAPE mutató előrejelző szerepét vizsgálja meg 32 ország tőzsdéjén. Kezdjük először az amerikai részvénypiaccal, és vessünk egy pillantást az alábbi táblázatra. A táblázat soraiban a CAPE mutató intervallumai láthatók, az oszlopokban pedig a jövőbeni hozam:
- 1 year fwd real CAGR: 1 éves, évesített jövőbeni hozam (CAGR magyarázat itt)
- 3 year fwd real CAGR: 3 éves, évesített jövőbeni hozam
- 5 year fwd real CAGR: 5 éves, évesített jövőbeni hozam
- 7 year fwd real CAGR: 7 éves, évesített jövőbeni hozam
- 10 year fwd real CAGR: 10 éves, évesített jövőbeni hozam

forrás: Global Value: Building Trading Models with the 10 Year CAPE
A második oszlopban pedig látjuk, hogy 1881-2011 közötti időszakon milyen gyakorisággal fordul elő az első oszlopban megadott CAPE intervallum. Például 1881-2011 közötti, 130 éves időszak 0,8 százalékában (1,04 év) fordult elő, hogy a CAPE mutató értéke 5 alatti volt. Ekkor volt a legolcsóbb az amerikai részvénypiac (egyébként ez az 1929-1930-as válság idején történt). Ha ebben az időszakban fektettünk be a részvénypiacba, akkor az 1 éves évesített hozamunk 25,4 százalék, a 3 éves, évesített 18,9 százalék, az 5 éves évesített 21,6 százalék, és a 10 éves évesített 15,8 százalék lett. A fentiek után valószínűleg már bárki értelmezni tudja a táblázatot, melyből egyértelműen kiderül, hogy a magasabb CAPE érték együtt járt az alacsonyabb jövőbeni hozammal. Az is látható, hogy az extrém olcsó (5 alatti CAPE) és az extrém drága (40-50 közötti CAPE) meglehetősen ritka esemény, és az időszak nagy részében az 5-25 közötti tartományban találjuk a CAPE mutatót.
A következő táblázatban már a 32 ország CAPE mutatója látható. Ebből az Egyesült Államok és az Egyesült Királyság részvénypiacai esetében 100 éves visszatekintő adatokat látunk, a többi ország esetében az adatok 1970-1980 óta kerültek kiszámításra. A táblázatban a Min, Max jelenti az adott ország történelmi mélypontját és csúcsértékét a CAPE mutató vonatkozásában. A medián pedig a középértéke az adatoknak, azaz az esetek felében ezen érték alatti volt a CAPE értéke. A latest oszlopnak ma már nincs jelentősége (2012-es adat, de a legújabb adatokat itt találod).

forrás: Global Value: Building Trading Models with the 10 Year CAPE
A fentiek után nézzük meg, hogyan lehet kereskedési stratégiát építeni a CAPE mutatóra. Az alábbiakban bemutatom annak a stratégiának a visszatesztelését, mely minden évben sorba rendezi a 32 ország tőzsdéit a CAPE mutató szerint, és befektet az X legolcsóbb részvénypiacba, majd pedig évente újrarendezi a portfóliót a CAPE szerint. Az alábbi táblázatokban 1980-2011 közötti időszak eredményeit látjuk.

forrás: Global Value: Building Trading Models with the 10 Year CAPE
A yearly top 33% esetében minden évben a legalacsonyabb CAPE rátájú országok harmadába, a yearly top 25% esetén a negyedébe, a yearly top 10% esetén a tizedébe fektetünk be. A yearly top 3 esetén pedig a három legolcsóbb ország részvénypiacán fektetünk be.
Magyarázat az oszlopokhoz:
- Az Eq Wt Cheapest oszlop alatt találjuk annak a stratégiának az eredményét, amikor a legolcsóbb országokba fektetjük a pénzünket egyenlő arányban súlyozva.
- Az Eq Wt Expensive oszlop alatt találjuk annak a stratégiának az eredményét, amikor a legdrágább országokba fektetjük a pénzünket egyenlő arányban súlyozva.
- Eq Wt spread eset mutatja az olcsó és drága országok közötti éves hozamkülönbséget, az ebben az esetben megvásároljuk az olcsó országokat, és ugyanakkora értékbe shortoljuk a drága országokat.
- Az Eq Wt all esetében pedig egyenlő arányban súlyozva fektetünk be az összes ország tőzsdéjén. Ez tulajdonképpen a vedd meg és tartsd technika eredménye..
A CAGR oszlopban az évesített hozamok jól mutatják, hogy a legmagasabb hozamot az eredményezi, ha az olcsó tőzsdékbe fektetünk függetlenül attól, hogy a 33%, 25%, 10%, vagy a 3 legolcsóbb országba fektetjük a pénzünket. Jól látható az is, hogy a legrosszabb megoldás a legdrágább tőzsdéken történő befektetés. Ez utóbbi alulteljesíti a vedd meg és tartsd technikát. Vegyük azonban azt is észre, hogy az olcsó országokba történő befektetés a kockázat növekedésével jár, amit az stdev, azaz szórás sorban (szórás, kockázat értelmezése itt) és a max dd azaz maximális visszaesés (kockázat méréséről bővebben itt) sorokban látunk. Lényegesen nagyobb lesz a kockázat, mint a vedd meg és tartsd technika esetében. Egyedül a long-short stratégia esetén mérséklődött a kockázat (lásd Eq Wt spread oszlop)
Az alábbi táblázatban kiszámoltam az egységnyi kockázatra eső hozamot. Ha minden évben a legolcsóbb harmadba és negyedbe fektetjük a pénzünket, akkor az egységnyi kockázatra eső hozam 0,45, illetve 0,43 lesz, ami felülmúlja a vedd meg és tartsd technikai hozamát, ahol 1% kockázat mellett 0,41% hozamunk keletkezik. A hozam/kockázat alapú felülteljesítés tehát nem jelentős.
|
Eq Wt Cheapest |
Eq Wt all |
|
|
Top 33% |
0,45 |
0,41 |
|
Top 25% |
0,43 |
0,41 |
|
Top 10% |
0,39 |
0,41 |
|
Top 3 |
0,36 |
0,41 |
A fentiek után a stratégiát úgy módosítjuk, hogy csak akkor fektetünk be egy ország tőzsdéjén ha a CAPE-ráta 15 alatti, short esetén pedig ha a CAPE 30 fölötti. Ugyanis az a probléma az abszolút rangsorral, hogy vannak olyan évek, amikor minden részvénypiac drága, így a drágák között a legolcsóbbak is drágák lesznek, azaz a jövőbeni hozamunk alacsony lesz. Ezt kiszűrhetjük a fenti szabállyal.

forrás: Global Value: Building Trading Models with the 10 Year CAPE
Látható a fentiekből, hogy a hozam nőtt, a kockázat csökkent, a maximális visszaesés lényegesen csökkent. A fentiek miatt pedig az egységnyi kockázatra eső hozam nagyobb lett, lásd alábbi táblázatban.
|
Eq Wt Cheapest |
Eq Wt all |
|
| Top 33% |
0,56 |
0,41 |
| Top 25% |
0,55 |
0,41 |
| Top 10% |
0,47 |
0,41 |
| Top 3 |
0,45 |
0,41 |
Grafikonon is megnézhetjük az egyes stratégiák egyenlegváltozását, ha 1979-ben 100 dollárt fektetünk be.

forrás: Global Value: Building Trading Models with the 10 Year CAPE
Zöld színnel követhetjük a CAPE 15 alatti szabállyal alkalmazott stratégiát. Kék szín mutatja a legolcsóbb 33 százalékba történő befektetést (CAPE < 15 szabály nélkül), lila színnel a "vedd meg és tartsd" módszert követhetjük. Piros színnel azt az eset látjuk, amikor a legdrágább részvénypiacba fektetünk.
A fenti leírtak csak általános tájékoztató jellegűek, a pontos információkért javasolt a hivatkozott tanulmányt elolvasni. Vegyük figyelembe, hogy az indexeken végzett tesztelések nem veszik figyelembe az indexek hosszú távú tartásával, a kereskedéssel kapcsolatos költségeket, ahogy az adó hatását sem. Emellett pedig arra is legyünk tekintettel, hogy a múltban működő összefüggések nem feltétlenül működnek a jövőben. Számos piaci anomália esetében megfigyelhető, hogy akár hosszú évekre eltűnnek, vagy a publikálást, a felfedezést követően veszítenek jelentőségükből.
A CAPE-ráta önmagában nem használható?
Az elmúlt két évtized adatai alapján több piacon gyengébbnek látszik a CAPE és a későbbi hozam közötti kapcsolat, mint a hosszabb történelmi mintákban. Többször előfordult, hogy a mutató hosszú időn keresztül magas értékeltséget jelzett, miközben a részvénypiac tovább emelkedett. A Radha (2020) által bemutatott modell ezért a CAPE mellé további változókat is bevon. A tanulmány egyik kiindulópontja a CAPE reciproka, vagyis az 1/CAPE mutató. Ha például a CAPE értéke 40, akkor az 1/CAPE 2,5 százalékos earnings yieldnek felel meg. Ez azonban önmagában nem tekinthető 2,5 százalékos jövőbeni hozam-előrejelzésnek. Inkább olyan értékeltségi változóról van szó, amely a tanulmányban kapcsolatot mutatott a hosszabb távú későbbi hozamokkal. Az alábbi grafikonon a magyar részvénypiac inverz CAPE mutatója látható a countryselection.com adatai alapján.

forrás: Radha (2020)
A vizsgálat további megállapításai, hogy a CAPE mutató pontosítható az ún. RER 10 és az öt éves gördülő momentum figyelésével. A RER 10 mutató a tőzsdeindex adott havi reál (inflációval korrigált) záróértékének és a 120 havi átlagnak a hányadosa, egyfajta mean reversion mutatóként használható. A countryselection.com oldalon ez is lekérdezhető, lásd alábbi képen.

forrás: Radha (2020)
Az ötéves gördülő momentum az adott tőzsdeindexszel elérhető 6 havi hozam vizsgálatán alapul. Emelkedő érték jelzi a növekvő momentumot, melyre a momentum stratégiák is építenek. Azonban hosszabb időtávon a momentumban fordulat következik be (long-term reversal hatás). A momentum negatív korrelációt mutat (8 éves időszakon -0,48) a jövőbeni hozammal.

forrás: Radha (2020)
Ha a fenti három tényezőt kombináljuk, akkor megkapjuk az ún. medium-term country yield forecast nevű mutató, rövidítve CY-M. A vizsgálatok azt mutatják, hogy ha a CY-M mutató alapján sorba rendeztük a tőzsdéket az elmúlt 38 évben (1980-2017 között), és a világ tőzsdéit öt kategóriára osztottuk a mutató alapján növekvő sorrendben, akkor a legalacsonyabb várható hozamú (CY-M mutató alapján országok tőzsdéinek és a legmagasabb várható hozamú országok tőzsdéinek hozama között átlagosan évi 14,3% különbség mutatható ki. Az alábbi táblázat mutatja a múltbeli adatokon végzett vizsgálat eredményeit. A Top Quintile a vizsgált tőzsdék vonatkozásában a felső 20%, azaz az összes tőzsde 20% kerül ebbe a portfólióba, melyeknek a CY-M mutató alapján a legmagasabb a jövőbeni hozama. A Bottom Quintile az alsó 20%, azaz a CY-M mutató alapján a legalacsonyabb várható jövőbeni hozamú tőzsdék. A Return oszlopban láthatjuk, hogy a Top kategóriában az átlagos éves hozam 20,45% volt, a Bottom kategóriában 4,85%. Az Std Dev oszlopok mutatják a szórást, azaz a kockázatot, melyben lényeges eltérés nincs, és erről a sharpe-ráta is tanúskodik, azaz a Top kategóriában szereplő tőzsdék egységnyi kockázatra jutó többlethozama 0,84, mely egyébként jobb, mint az 500 legnagyobb amerikai társaságba történő hosszú távú befektetés sharpe-rátája (kb. 0,4-0,5).

forrás: Radha (2020)
Vegyük figyelembe, hogy itt in sample tesztelést látunk, az ezzel kapcsolatos problémákról itt beszéltünk. Mindenesetre a countryselection.com adatbázisában a Medium-term Country Yield Forecast mutató is lekérdezhető. Az alábbi grafikonon a piros szaggatott vonal a valós, 8 éves, évesített hozamot mutatja. Eszerint ha valaki a magyar tőzsdeindexbe fektetett be 2012 decemberében (alábbi kép x tengelyén alul), akkor 8 év múlva, 2020 decemberével bezárólag (x tengelyen a grafikon felett) az évesített hozama (CAGR) 6,2% volt. A kék görbe pedig azt mutatja, hogy a Medium-term Country Yield Forecast mutató alapján milyen hozamra számíthattunk az időszak alatt. A piros és kék görbe közötti eltérés mutatja, hogy mennyit tévedett a CY-M mutató a múltban. A kék görbén a jövőre nézve láthatjuk a CY-M mutató hozamelőrejelzését (alul olvasható le a befektetés kezdő időpontja, felül pedig a 8 éves időszak vége).

A mutató szerint azok a befektetők, akik 2015-ben indított befektetésre a modell 2023-ig közel 0%-os évesített hozamot jelzett.

A mutató szerint, ha 2020. októberében fektettünk be a magyar részvénypiacon, akkor a modell 8 éves időtávra -7%-os évesített hozamot jelzett, lásd alábbi képen.

forrás: Radha (2020)
Megfigyelhető azonban, hogy a CY-M a modell kialakításához használt, 2017 előtti adatokon jóval pontosabb képet mutat, mint a későbbi időszakban. Ez összhangban lehet azzal, hogy a mutatót az 1959-2016 közötti mintán fejlesztették ki. Az ilyen in-sample eredmények rendszerint kedvezőbbek lehetnek annál, amit később, új adatokon látunk. A 2019-2020 körüli eltérések ezért jól szemléltetik az out-of-sample vizsgálat jelentőségét. Tegyük a fentiekhez hozzá, hogy az indexeken végzett tesztek a tényleges befektetői eredményektől is eltérhetnek a kereskedési költségek, az adózás és a megvalósítás egyéb költségei miatt. A múltban kimutatott összefüggések idővel gyengülhetnek, hosszabb időszakokra eltűnhetnek, vagy a piaci környezet változásával másként viselkedhetnek.
Összegezve a fentieket, a CAPE-ráta a részvénypiac hosszú távú értékeltségét méri az inflációval korrigált, 10 éves átlagos nyereség alapján. Számos történelmi vizsgálatban negatív kapcsolat figyelhető meg a CAPE aktuális értéke és a későbbi hosszú távú részvénypiaci hozam között. Magasabb CAPE mellett a későbbi átlagos hozam sok mintában alacsonyabb volt, alacsonyabb értékeltség mellett pedig magasabb. A kapcsolat erőssége ugyanakkor időszakonként és országonként jelentősen változik. A cikkben bemutatott 20 éves vizsgálatban több európai piacon és Japánban erősebb kapcsolat látható, míg az Egyesült Államokban jóval gyengébb. Hároméves időtávon az eredmények még kevésbé stabilak.
A CAPE ezért elsősorban hosszú távú értékeltségi mutatóként használható. Egyetlen aktuális CAPE-értékből nem lehet pontosan meghatározni a következő évek hozamát, és rövid távú piaci időzítésre sem ad megbízható jelzést. Történeti visszatesztekben egyes CAPE-alapú allokációs szabályok kisebb visszaesést mutattak, de ezek eredménye erősen függött a vizsgált időszaktól, a választott szabályoktól és a mintától. Egyes kutatások szerint a kamatkörnyezet, a momentum vagy a reálárfolyam bevonásával javítható a mintán belüli illeszkedés, ezt azonban minden esetben érdemes új adatokon is ellenőrizni.
Szeretnéd mélyebben megérteni a befektetési döntések mögötti összefüggéseket?
A CAPE-hez hasonló mutatók akkor igazán hasznosak, ha nem önmagukban nézzük őket, hanem értjük a hozam, a kockázat, az értékeltség és a portfólióépítés kapcsolatát is. A Befektetés tanfolyamon ezeket a kérdéseket gyakorlati példákon keresztül vesszük végig. Szó esik többek között a részvények értékeléséről, a piaci anomáliákról, a kockázat méréséről és arról is, hogyan érdemes egy befektetési eredményt vagy visszatesztet kritikusan értelmezni.
Ha szeretnéd rendszerezni a befektetésekkel kapcsolatos ismereteidet, és a piaci állításokat adatok, kutatások és ellenőrizhető összefüggések alapján vizsgálni, itt találod a Befektetés tanfolyam részleteit.