Diverzifikáció jelentése, módszerei, szerepe a befektetési portfólióban
Cikkünkben a diverzifikáció alapjaival és legfontosabb szempontjaival foglalkozunk. Megbeszéljük, miért van szükség a diverzifikációra, milyen hibákat követhetünk el a portfólió kialakítása során, illetve milyen kockázatokkal járhat a túlzott koncentráció. A diverzifikáció a befektetők kockázatkezelésének egyik legfontosabb eszköze. Az útmutatóban a következő témákat beszéljük meg:
- Mit jelent a diverzifikáció?
- Milyen szempontok alapján célszerű diverzifikálni?
- Állampapírok és kötvények diverzifikálása
- A diverzifikáció szempontjai ingatlanok esetében
- Részvények és részvényportfóliók diverzifikációja
- Hogyan alakítsunk ki diverzifikált befektetési portfóliót a gyakorlatban?
- A "home country bias" elkerülése
- A diworsification, azaz amikor túlzásba visszük a diverzifikációt
- Milyen bizonyítékok szólnak a diverzifikáció mellett?
Először nézzük meg a diverzifikációval kapcsolatos alapokat.
Mit jelent a diverzifikáció?
A diverzifikáció a befektetési portfólió egyik hatékony kockázatkezelési eszköze. Lényege, hogy a vagyont különböző kockázat- és hozamprofilú eszközök között osztjuk szét, így mérsékelhető egy-egy befektetés teljes portfólióra gyakorolt hatása. A kockázatcsökkentés lehetősége abból ered, hogy a különböző eszközök árfolyama nem mozog teljesen együtt.
A klasszikus portfólióelmélet szerint a diverzifikáció szempontjából ezért fontos a befektetések közötti korreláció. Minél kevésbé mozognak együtt az egyes eszközök, annál nagyobb lehet a portfólióba történő bevonásukból származó diverzifikációs előny. A modern portfólióelmélet alapjait Markowitz munkássága teremtette meg, erről itt olvashatsz részletesebben.
A két legismertebb befektetési eszközosztály a részvény és a kötvény, ezek mellett azonban számos más eszköz is elérhető. Ide sorolható például az arany, az ingatlan, a termőföld, számos nyersanyag, a műtárgyak vagy a kriptoeszközök. Egy befektetési portfólió így több eltérő tulajdonságú eszközből épülhet fel, amelyek különböző gazdasági környezetben eltérően viselkedhetnek.
A diverzifikáció során olyan befektetések bevonása lehet előnyös, amelyek árfolyammozgása nem követi szorosan a portfólió többi elemének mozgását. Ehhez nem szükséges, hogy két befektetés árfolyama egymástól teljesen független legyen. Már az is diverzifikációs előnyt jelenthet, ha a közöttük fennálló korreláció kellően alacsony.
A korrelációs együttható -1 és +1 közötti értéket vehet fel. A +1 tökéletes pozitív együttmozgást jelent, míg a 0 arra utal, hogy nincs lineáris kapcsolat a két vizsgált változó között. A -1 tökéletes negatív korrelációt jelent. Minél közelebb kerül a korreláció -1-hez, annál erősebb az ellentétes irányú együttmozgás.
A részvények és a magas hitelminőségű államkötvények között több történelmi időszakban alacsony vagy negatív korrelációt figyelhettünk meg. Ez azonban nem állandó törvényszerűség. A részvény-kötvény korreláció időben változhat, és függhet többek között az inflációtól, a gazdasági növekedéstől és a monetáris politikától. Inflációs sokkok idején például előfordulhat, hogy a részvények és a kötvények egyszerre veszítenek értékükből.
Milyen szempontok alapján diverzifikáljunk?
A befektetési eszközök diverzifikációjánál többféle kockázati tényezőt célszerű figyelembe venni. Önmagában az eszköz megnevezése nem mondja meg pontosan, hogy mekkora kockázatot vállalunk. Egy rövid lejáratú, magas hitelminőségű állampapír kockázati tulajdonságai jelentősen eltérhetnek egy hosszú lejáratú vagy alacsony hitelminőségű kötvényétől. Ugyanez igaz a részvényekre, az ingatlanokra és más befektetésekre is.
A különböző befektetési formák között általánosságban jelentős eltérések vannak a várható árfolyam-ingadozás, a likviditás, a hitelkockázat és a lehetséges veszteség szempontjából. A befektetők többek között az alábbi eszköztípusok között oszthatják meg vagyonukat:
- Bankbetétek
- Állampapírok
- Vállalati kötvények
- Ingatlanok
- Részvények
- Árupiaci termékek és devizák
- Származtatott termékek
- Kriptoeszközök
A felsorolást nem célszerű merev kockázati sorrendként értelmezni. Egyes kategóriákon belül nagyon jelentős különbségek lehetnek. Egy derivatív ügylet például használható spekulációra, de fedezeti célból éppen a portfólió kockázatának csökkentésére is. Hasonlóképpen egy vállalati kötvény kockázata függ a kibocsátó pénzügyi helyzetétől, a futamidőtől és számos további tényezőtől.
A megfelelő eszközallokáció ezért nem egyszerűen azt jelenti, hogy a kevésbé kockázatosnak tekintett eszközökből vásárolunk többet. Figyelembe kell venni a befektetési időtávot, a veszteségviselő képességet, a likviditási igényt, a befektetés célját és a teljes vagyon szerkezetét is. Miután meghatároztuk a fő eszközosztályok arányát, az egyes eszközosztályokon belül további diverzifikációra lehet szükség.
Állampapírok és kötvények diverzifikálása
Az állampapírok és kötvények esetében több kockázati tényezőt érdemes átgondolni. Ezek közé tartozik a kibocsátó nemfizetési kockázata, a kamatkockázat, a futamidő, a likviditás, illetve devizában kibocsátott kötvény esetében az árfolyamkockázat is.
A nemfizetési kockázat azt jelenti, hogy a kibocsátó nem képes teljesíteni a vállalt kamat- vagy tőkefizetést. A vállalati kötvényeknél ennek jelentősége jóval nagyobb lehet, mint a magas hitelminőségű állampapíroknál. Emiatt egy kötvényportfólió kialakításakor a kibocsátók közötti megosztás is fontos szempont lehet.
A kötvények árfolyamát a piaci hozamok változása is befolyásolja. A piaci hozamok emelkedése általában csökkenti a már kibocsátott fix kamatozású kötvények árfolyamát, míg a hozamok csökkenése általában növeli azt. A hatás nagysága függ a kötvény futamidejétől és durationjétől. A hosszabb durationnel rendelkező kötvények árfolyama érzékenyebben reagál a piaci hozamok változására.
Ezért önmagában a jegybanki alapkamat szintjéből nem lehet megállapítani, hogy egy kötvény árfolyama merre fog elmozdulni. A kötvénypiac a jövőre vonatkozó kamat- és inflációs várakozásokat is árazza, emellett a hitelkockázati prémiumok változása is befolyásolhatja az árfolyamokat. A kötvény teljes hozamánál az árfolyamváltozás mellett a kapott kamatjövedelmet is figyelembe kell venni.
A diverzifikáció során ezért célszerű több szempontot egyszerre mérlegelni. Ilyen lehet a kibocsátók száma, a hitelminőség, a futamidő, a duration és adott esetben a devizanem. Az alábbi videóban arról beszélünk, milyen szerepet tölthetnek be a kötvények egy befektetési portfólióban.
A diverzifikáció szempontjai ingatlanok esetében
A diverzifikáció az ingatlanbefektetéseknél is fontos szerepet tölthet be. Az ingatlan jellemzően hosszú távú és viszonylag illikvid befektetés. Egy lakás vagy ház értékesítése akár hónapokat is igénybe vehet, ezért a teljes megtakarítást általában nem célszerű ilyen típusú eszközben tartani.
A likvid és illikvid befektetések arányának kialakításakor érdemes arra is gondolni, hogy váratlan kiadások merülhetnek fel. Egy ingatlan esetében felújításra, javításra vagy hosszabb üresen állásra is szükség lehet. Ha a befektetőnek közben gyorsan pénzre van szüksége, az ingatlan egy részét nem tudja egyszerűen értékesíteni.
Az ingatlanárak sem emelkednek folyamatosan. A magyar ingatlanpiacon is voltak olyan többéves időszakok, amikor az árak csökkentek. Ha valakinek éppen ilyen időszakban kell eladnia az ingatlanát, veszteséget is realizálhat. Emiatt a likviditási kockázat mellett az ingatlanpiaci árkockázattal is számolni kell.
Ha több ingatlan megvásárlására van lehetőségünk, a kockázatot az ingatlanok között is megoszthatjuk. Egyetlen nagy értékű ingatlan helyett például két kisebb ingatlan bizonyos esetekben rugalmasabb lehet. Ha pénzre van szükségünk, elegendő lehet az egyik lakás értékesítése. Két bérlő esetén pedig az egyik ingatlan átmeneti üresen állása mellett a másik továbbra is bevételt termelhet.
A nagyobb elemszám természetesen több adminisztrációval és fenntartási feladattal is járhat. A döntésnél ezért a diverzifikáció előnyeit és a magasabb működtetési költségeket egyaránt figyelembe kell venni.
Több ingatlan esetében területi alapon is érdemes megosztani a kockázatot. Két lakás ugyanabban az épületben vagy ugyanazon az utcában több közös kockázatnak lehet kitéve. Előfordulhat például közműhiba, tűzeset, szerkezeti probléma vagy olyan környékbeli változás, amely egyszerre érinti mindkét ingatlan értékét és kiadhatóságát.
Hosszabb idő alatt egy városrész megítélése is jelentősen megváltozhat. Romolhat vagy javulhat a közbiztonság, megváltozhat a közlekedés, új infrastruktúra épülhet, illetve a környék gazdasági és társadalmi szerkezete is átalakulhat. Ha több ingatlanból álló portfóliót építünk, ezeknek a helyspecifikus kockázatoknak egy része mérsékelhető azzal, ha eltérő városrészekben vagy akár különböző településeken vásárolunk.
Részvények és részvényportfóliók diverzifikációja
A részvényportfólió diverzifikációjának egyik alapvető célja a vállalatspecifikus kockázat csökkentése. Ha a befektető egyetlen vagy néhány vállalat részvényét tartja, egy vállalatspecifikus probléma jelentős veszteséget okozhat a teljes portfólióban. A részvények számának növelésével ennek a kockázatnak egy része mérsékelhető.
A részvények száma azonban önmagában nem mondja meg, hogy egy portfólió mennyire diverzifikált. Ha például húsz, egymáshoz nagyon hasonló technológiai vállalat részvényeit vásároljuk meg, a portfólió továbbra is erősen kitett lehet ugyanazoknak az iparági és gazdasági kockázatoknak. Emiatt a vállalatok száma mellett az iparági, földrajzi és faktorjellegű kitettségeket is érdemes figyelembe venni.
Öt-tíz részvényből álló portfólió esetében általában még jelentős vállalatspecifikus kockázat maradhat. A szakirodalomban gyakran találkozhatunk a körülbelül 30 részvényből álló portfólióval mint olyan példával, amely már a vállalatspecifikus kockázat jelentős részét mérsékelheti. Ennek egyik korai forrása Lawrence Fisher és James H. Lorie kutatása volt.
Az eredményeket azonban nem úgy kell értelmezni, hogy körülbelül 30 részvény megvásárlásával automatikusan lefedjük a piac 95 százalékát. A vizsgálatok azt mutatták meg, hogy véletlenszerűen kiválasztott részvények hozzáadásával a portfólió szórása fokozatosan közelít a szélesebb piac kockázatához. Az első néhány új részvény jelentős kockázatcsökkenést eredményezhet, később azonban minden újabb részvény egyre kisebb további diverzifikációs előnyt biztosít.
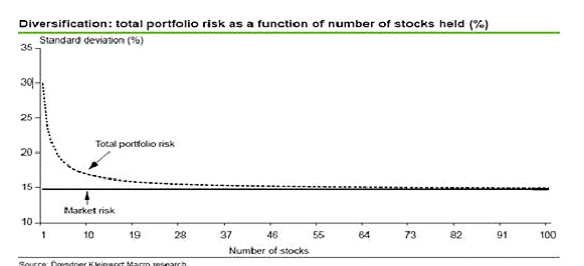
Ebből nem következik, hogy 30 részvény minden befektető számára optimális portfóliót jelent. Az eredmény inkább azt szemlélteti, hogy a koncentrált részvényportfólió jelentős vállalatspecifikus kockázatot hordozhat, miközben a részvények számának növekedésével a további kockázatcsökkentés fokozatosan kisebb lesz.
A modern ETF-ek megjelenése ezt a kérdést jelentősen átalakította. Ma már egyetlen alacsony költségű, széles piacot követő ETF segítségével akár több ezer vállalat részvényébe is befektethetünk. Emiatt a nagy elemszámú részvényportfólió kialakítása már nem feltétlenül jár magas tranzakciós költséggel.
A széles körű diverzifikáció mellett egy másik érv is szól. A hosszú távú részvénypiaci hozamok jelentős része viszonylag kevés, kiemelkedően jól teljesítő részvényhez kapcsolódhat. Egy koncentrált portfólió kialakításakor fennáll annak a veszélye, hogy ezek a kiemelkedően teljesítő vállalatok kimaradnak a portfóliónkból.
Eric Crittenden és Cole Wilcox a Russell 3000 index vállalatainak 1983 és 2006 közötti teljesítményét vizsgálta. Eredményeik több érdekes sajátosságot mutattak:
- A részvények 39%-a veszteséget termelt a vizsgált időszakban.
- A részvények 18,5%-a elvesztette értékének legalább 75%-át.
- A részvények 64%-a alulteljesítette a Russell 3000 indexet, míg 36%-uk felülteljesítette azt.
- A teljes piaci hozam jelentős része a részvények viszonylag kis részéhez kapcsolódott.
Ezek az adatok azt mutatják, hogy az egyedi részvények hosszú távú teljesítménye között nagyon nagy különbségek lehetnek. Egy néhány részvényből álló portfólió ezért jelentősen eltérhet a teljes piac eredményétől. Ez az eltérés lehet pozitív is, de komoly alulteljesítéshez is vezethet.
Hogyan alakítsunk ki diverzifikált befektetési portfóliót a gyakorlatban?
A diverzifikáció segítségével a befektető úgy mérsékelheti a portfólió bizonyos kockázatait, hogy ehhez nem feltétlenül kell azonos mértékű várhatóhozam-csökkenést elfogadnia. Ez a modern portfólióelmélet egyik alapvető felismerése.
A gyakorlatban az eszközallokáció egyik legfontosabb kérdése a részvények és kötvények aránya. Emellett ingatlanok, készpénzjellegű eszközök és más befektetések is bekerülhetnek a portfólióba. A megfelelő arányokat elsősorban a befektetési cél, az időtáv, a veszteségviselő képesség, a likviditási igény és az egyéni pénzügyi helyzet alapján célszerű kialakítani.
Régebbi befektetési útmutatókban gyakran szerepelt a 100 mínusz életkor szabály. Eszerint egy 30 éves befektető portfóliójának 70%-a kerülhetett részvényekbe, a fennmaradó 30% pedig kötvényekbe. Később megjelent a 110 vagy 120 mínusz életkor változat is, amely magasabb részvényarányt eredményez.
Ezeket azonban célszerű egyszerű ökölszabályként kezelni. Két azonos életkorú befektető pénzügyi helyzete és kockázatviselő képessége teljesen eltérhet. Egy stabil jövedelemmel, jelentős likvid tartalékkal és több évtizedes időtávval rendelkező befektető más részvényarányt engedhet meg magának, mint az, akinek néhány éven belül szüksége lesz a befektetett pénzre.
A befektetési szakirodalomban gyakran találkozhatunk a 60% részvényből és 40% kötvényből álló portfólióval is. Ez szintén inkább referencia-portfóliónak tekinthető, mint minden befektető számára megfelelő általános szabálynak.
A magas részvényarány növeli a portfólió érzékenységét a részvénypiaci visszaesésekre. Hosszú, 10-20 éves befektetési időtávon nagy valószínűséggel számítani kell olyan időszakokra, amikor a részvénypiac jelentősen visszaesik. A megfelelő részvényarány kialakításakor ezért azt is mérlegelni kell, hogy mekkora átmeneti veszteséget tudunk pénzügyileg és pszichológiailag elviselni.
A túlzottan alacsony részvényarány ugyanakkor más jellegű kockázatot jelenthet. Hosszú időtávon fontos kérdés a megtakarítás vásárlóerejének megőrzése. A nominális hozam önmagában keveset mond arról, hogy ténylegesen mennyivel lettünk gazdagabbak. Ha például egy bankbetét 6%-os nominális kamatot fizet, miközben az infláció szintén 6%, a befektetés reálhozama megközelítőleg nulla, pontos számítás mellett pedig kissé negatív.
Ha sikerült kialakítani a számunkra megfelelő részvény-kötvény arányt, a diverzifikáció még nem feltétlenül fejeződött be. Mindkét eszközosztályon belül számos eltérő befektetés található. A kötvények között például választhatunk magyar állampapírokat, fejlett országok állampapírjait, feltörekvő országok kötvényeit vagy vállalati kötvényeket. Ezek jelentős része ETF-ek segítségével is elérhető.
A kötvények egyik lehetséges szerepe a portfólió árfolyam-ingadozásának mérséklése. Több történelmi részvénypiaci válság idején a magas hitelminőségű fejlett piaci államkötvények jól teljesítettek, így részben ellensúlyozták a részvények veszteségét. Ez azonban nem működik minden gazdasági környezetben. Inflációs sokkok idején a részvények és kötvények egyaránt veszíthetnek értékükből.
A kötvényportfólió kialakításához ezért célszerű tisztában lenni a kötvénypiac működésével. A legfontosabb összefüggéseket ebben a cikkben beszéltük meg. A portfólió kialakításának további szempontjairól pedig itt olvashatsz részletesebben.
A "home country bias" diverzifikációs hiba elkerülése
A "home country bias" azt a jelenséget írja le, amikor a befektetők a saját országuk eszközeit a globális piaci súlyukhoz képest nagy arányban tartják a portfóliójukban. A hazai vállalatokat, ingatlanokat és állampapírokat jobban ismerjük, ezért könnyen biztonságosabbnak érezhetjük őket a külföldi befektetéseknél.
Ez az ismerősség azonban nem feltétlenül jelent kisebb kockázatot. Ha ugyanabban az országban élünk, dolgozunk, rendelkezünk ingatlannal és befektetéseink jelentős része is ugyanahhoz az országhoz kötődik, több vagyonelemünk egyszerre lehet érzékeny ugyanarra a gazdasági vagy politikai sokkra.
A home country bias példája lehet, ha kizárólag a lakóhelyünk környékén vásárolunk ingatlant, vagy részvényportfóliónkat szinte teljes egészében magyar vállalatokból alakítjuk ki. A jelenség indexkövető és passzív befektetési stratégiák mellett is megjelenhet, ha a befektető tudatosan jelentősen felülsúlyozza saját országának piacát.
A hazai befektetések tartása önmagában nem jelent problémát. A kérdés inkább az, hogy mekkora súlyt képviselnek a teljes portfólióban, és ezzel milyen koncentrációs kockázatot vállalunk. Tájékozódási pontként összevethetjük portfóliónk országonkénti súlyait például egy globális részvényindex összetételével. Az eltérés önmagában még nem jelenti azt, hogy hibás a portfóliónk, de segíthet felismerni a nagyobb földrajzi koncentrációt.
A témát részletesebben a Home country bias jelentése, elkerülése a tőzsdén, befektetés során című cikkünkben tárgyaltuk.
A diworsification, azaz amikor túlzásba visszük a diverzifikációt
A "diworsification" kifejezés a diversification és a worse szavakból alkotott szójáték, amely Peter Lynch nevéhez kapcsolódik. Arra utal, hogy a diverzifikáció önmagában nem tesz automatikusan jobbá egy portfóliót. Ha olyan befektetéseket vásárolunk, amelyeket nem értünk, magas költséggel járnak vagy lényegében ugyanazt a kitettséget ismétlik meg, a további eszközök hozzáadása kevés valódi diverzifikációs előnyt biztosíthat.
A diverzifikáció kritikájával kapcsolatban gyakran idézik Mark Cubant és Warren Buffettet. Cuban egy Wall Street Journal műsorban fogalmazott meg erős kritikát a diverzifikációval kapcsolatban. Warren Buffett egyik legismertebb mondata pedig a következő:
"Diversification is protection against ignorance. It makes little sense if you know what you are doing."
Buffett kijelentését érdemes a saját befektetési filozófiájának összefüggésében értelmezni. Egy olyan befektető, aki kevés vállalatot rendkívül mélyen elemez, tudatosan vállalhat koncentráltabb pozíciókat. Ez azonban magasabb vállalatspecifikus kockázattal jár, és komoly elemzési képességet feltételez.
Az átlagos befektető helyzete ettől jelentősen eltérhet. A pénzügyi szakirodalom egyik jól megalapozott eredménye, hogy a megfelelően kialakított diverzifikáció képes csökkenteni a vállalatspecifikus kockázatot. Az optimális diverzifikáció mértéke ugyanakkor függ a befektetési stratégiától, a költségektől, az eszközök közötti kapcsolat erősségétől és a befektető céljaitól.
Milyen bizonyítékok szólnak a diverzifikáció mellett?
A diverzifikáció szerepét számos empirikus kutatás vizsgálta. A How Diversification Impacts the Reliability of Outcomes című kutatás például azt vizsgálta, hogyan befolyásolja a diverzifikáció a különböző részvénypiaci faktorprémiumok realizálásának megbízhatóságát.
A vizsgálat olyan összefüggésekkel foglalkozott, amelyeket ezen az oldalon és a Tőzsdei Anomáliák című könyvben is részletesen bemutattunk:
- Value-tényező, amely az értékeltségi mutatók alapján olcsó részvények és a drágább növekedési részvények hosszú távú hozamkülönbségéhez kapcsolódik.
- Size-tényező, amely a kisebb és nagyobb kapitalizációjú vállalatok hosszú távú hozamkülönbségét vizsgálja.
- Jövedelmezőségi prémium, amely a vállalatok jövedelmezősége és későbbi részvénypiaci teljesítménye közötti kapcsolatot vizsgálja.
A faktorprémiumok esetében fontos különbséget tenni egy stratégia átlagos hosszú távú teljesítménye és az egyedi részvények eredménye között. Attól, hogy egy részvény megfelel például a value stratégia feltételeinek, még egyáltalán nem biztos, hogy felülteljesíti a piacot. A faktorprémium statisztikai jellegű összefüggés, amely sok részvény és hosszú időszak vizsgálatából rajzolódik ki.
A hivatkozott kutatás az 1000 legnagyobb amerikai részvény alapján vizsgálta, hogyan változik a faktorprémium realizálásának valószínűsége eltérő elemszámú portfóliók mellett. A kérdés azért fontos, mert egy működő részvénypiaci faktor felismerése még nem jelenti azt, hogy könnyen kiválaszthatjuk azokat az egyedi részvényeket, amelyek a későbbiekben a prémium jelentős részét előállítják.
Warren Buffett hosszú távú teljesítményét sem célszerű egyszerűen egyetlen faktorral magyarázni. A teljesítményével foglalkozó kutatások több tényező szerepét is vizsgálták, többek között az értékeltséget, a minőséget, az alacsony kockázatú részvényeket, a koncentrációt és a finanszírozási lehetőségeket. Buffett sikere ezért nem vezethető vissza egyszerűen arra, hogy néhány value részvényt választott ki.
A részvénykiválasztás problémáját jól szemlélteti az értékalapon olcsó részvények teljesítményének eloszlása. Ha az 1963 és 2014 közötti időszakban az értékeltség alapján legolcsóbb részvényeket vizsgáljuk, az egyedi részvények későbbi teljesítménye között rendkívül nagy eltéréseket találunk. Az alábbi táblázat az évesített havi átlaghozam alapján kialakított tíz kategóriát mutatja.
|
Kategória |
Évesített havi átlaghozam |
|
1. |
78% |
|
2. |
36% |
|
3. |
22% |
|
4. |
13% |
|
5. |
6% |
|
6. |
-1% |
|
7. |
-7% |
|
8. |
-14% |
|
9. |
-24% |
|
10. |
-43% |
A táblázat jól mutatja, hogy még az előzetesen azonos tulajdonság alapján kiválasztott value részvények későbbi teljesítménye között is hatalmas különbségek lehetnek. A legjobb csoport kiemelkedően teljesített, miközben a gyengébb csoportok jelentős veszteséget okoztak volna. Egyetlen value részvény kiválasztása ezért egészen más kockázatot jelent, mint sok hasonló tulajdonságú részvényből álló portfólió kialakítása.
A múlt sikeres részvényeinek utólagos azonosítása könnyűnek tűnhet, de ebben jelentős szerepe lehet a visszatekintési torzításnak. A befektetési döntés pillanatában még nem tudjuk, hogy a következő években mely vállalatok kerülnek majd a legjobban teljesítő csoportba.
Eugene Fama a luck versus skill kérdésével foglalkozó kutatásokban arra is rámutatott, hogy a befektetési teljesítmény értékelésekor nehéz elkülöníteni a szerencse és a valódi képesség szerepét. Erről itt beszéltünk részletesebben.
Egy leegyszerűsített valószínűségi példával is szemléltethető a probléma. Tegyük fel, hogy tíz azonos valószínűségű kategória közül próbáljuk minden alkalommal kiválasztani a legjobbat, és az egyes próbálkozások egymástól függetlenek. Ebben az egyszerűsített esetben a következő valószínűségeket kapjuk:
- Annak a valószínűsége, hogy kétszer egymás után eltaláljuk az 1. kategóriát 1% (0,12).
- Annak a valószínűsége, hogy háromszor egymás után eltaláljuk az 1. kategóriát 0,1% (0,13).
- Annak a valószínűsége, hogy négyszer egymás után eltaláljuk az 1. kategóriát 0,01% (0,14).
- Annak a valószínűsége, hogy tízszer egymás után eltaláljuk az 1. kategóriát 0,00000001% (0,110).
A számítás természetesen egy erősen leegyszerűsített példán alapul. Feltételezi az egyes próbálkozások függetlenségét és azonos valószínűségét, ami a valós részvénypiacon nem feltétlenül teljesül. Arra azonban alkalmas, hogy megmutassa, milyen gyorsan csökken az ismétlődő kiemelkedő találatok valószínűsége.
A piacon ugyanakkor rendkívül sok befektető próbálkozik részvénykiválasztással. Ha nagyon sok független vagy részben független próbálkozás történik, pusztán véletlenül is lesznek olyan szereplők, akik hosszabb ideig kiemelkedően teljesítenek. Emiatt egy sikeres befektető múltbeli teljesítményéből önmagában még nehéz eldönteni, hogy az eredmény mekkora része származott képességből és mekkora része szerencséből. Ehhez kapcsolódik a túlélési torzítás problémája is.
Az alábbi grafikonokon a How Diversification Impacts the Reliability of Outcomes kutatás bootstrap szimulációjának eredményei láthatók. Egyéves időtávon egy 50 részvényből álló portfólió esetében 56% volt annak valószínűsége, hogy a vizsgált faktorprémiumok realizálódnak. A nagyobb elemszámú portfólióknál ez a valószínűség magasabb volt.

forrás: How Diversification Impacts the Reliability of Outcomes
Ötéves időtávon az 50 részvényből álló portfólió esetében 64%-ra emelkedett a vizsgált prémiumok realizálásának valószínűsége.

forrás: How Diversification Impacts the Reliability of Outcomes
Tízéves időtávon a valószínűség 69%-ra emelkedett, miközben a nagyobb elemszámú portfóliók továbbra is megbízhatóbban biztosították a faktorok szélesebb körű lefedését.

forrás: How Diversification Impacts the Reliability of Outcomes
A kutatás eredményei alapján a széles körű diverzifikáció és a hosszabb befektetési időtáv növelheti annak valószínűségét, hogy egy faktorstratégia eredménye közelebb kerüljön a faktor hosszú távú átlagos teljesítményéhez. Ez nem jelenti azt, hogy egy koncentrált portfólió szükségszerűen rosszabb eredményt ér el. A koncentráció növeli az egyedi részvények kiválasztásának jelentőségét, ezért a lehetséges kimenetek szórása is nagyobb lehet.
A value, a jövedelmezőségi és más faktorprémiumok esetében a diverzifikáció egyik előnye éppen az, hogy csökkenti annak kockázatát, hogy néhány rosszul teljesítő egyedi részvény döntően meghatározza a teljes portfólió eredményét. A szélesebb portfólió ugyanakkor nagyobb eséllyel tartalmazza azokat a részvényeket is, amelyek a faktor hosszú távú prémiumának jelentős részét előállítják.
Speciális részvénycsoportok mint diverzifikációs lehetőségek
Végül érdemes kitérni arra is, hogy egyes részvénycsoportok eltérő kockázati és hozamjellemzőkkel rendelkezhetnek. Ezek bevonása bizonyos portfóliókban hozzájárulhat a kitettségek megosztásához. Fontos azonban, hogy önmagában egy speciális részvénycsoport megvásárlása még nem garantál diverzifikációs előnyt. Mindig azt kell vizsgálni, hogyan viselkedik az adott befektetés a portfólió többi eleméhez képest. Ebben a körben több részvénycsoporttal is érdemes megismerkedni: