Portfóliókialakítás, összeállítás, tervezés egyszerűen
Cikkünkben a befektetési portfólió kialakításával és tervezésével kapcsolatos legfontosabb szempontokat tekintjük át. A portfólió összeállítása jóval többet jelent annál, mint hogy eldöntjük, mekkora legyen a részvények és a kötvények aránya. A befektető célja, időtávja, várható pénzkivonásai, likviditási igénye, kockázatviselő képessége, devizakitettsége és a későbbi újrasúlyozás szabályai egyaránt befolyásolják a végeredményt. Megbeszéljük azt is, hogyan érdemes értelmezni a történelmi visszaeséseket, mit jelent az egyenlő súlyozás, és miért válik fontossá a hozamok sorrendje, amikor a befektető már rendszeresen pénzt vesz ki a portfólióból. A tárgyalt témáinkról röviden:
- Miről kell döntenie egy befektetőnek?
- Hogyan alakítsd ki a portfóliót?
- Hogyan csökkenthető a befektetési portfólió kockázata?
- Mire jó a 100 - életkor szabály?
- Mi a különbség az egyenlő és a piaci kapitalizáció szerinti súlyozás között?
- Milyen befektetési eszközökből épüljön fel a portfólió?
- Milyen buktatói vannak a lusta portfóliónak?
- Milyen tényezők határozzák meg az egyenlő súlyozású index felülteljesítését? (2025)
- Befektetési portfólió kialakítása MSCI indexek segítségével
- Milyen célra és milyen időtávra készül a portfólió?
- Miért fontos a portfólió újrasúlyozása?
- Mit jelent a devizakockázat egy magyar befektető számára?
- Miért számít a hozamok sorrendje pénzkivétel mellett?
Miről kell döntenie egy befektetőnek?
A befektetés során a legelső döntések egyike, hogy milyen befektetési eszközöket, milyen arányban válogatunk a portfólióba. A legtöbb befektető részvény, kötvény és alternatív eszközök kombinációjában gondolkodik, ahol az elsődleges szempont, hogy a részvénytartás kockázatát kötvényekkel és az alternatív befektetésekkel csökkentjük. A részvények tekintetében további eldöntendő kérdés, hogy fókuszált portfólióban vagy szélesen diverzifikált portfólióban gondolkodunk. Az átlagos befektető számára egy szélesen diverzifikált portfólió kialakítása előnyösebb lehet. Ezek pedig az ún. indexkövető portfóliók, a lusta portfóliók, melyeket a legolcsóbb alapkezelési díjjal (0,1-0,5% évente) elérhető ETF-ekkel alakíthatunk ki. A fenti lépések segíthetnek egy optimális portfólió kialakításában, látni kell azonban azt is, hogy a részvénypiac kockázati prémiumának kinyerése arról szól, hogy magasabb kockázatot kell vállalni, azaz előfordulnak nagy piaci visszaesések, amikor a befektetett vagyon átmenetileg visszaesik, és bár a befektetési tanácsadók nem szeretnek erről beszélni, de mondjuk ki, megvan annak is a valószínűsége, hogy 20-30 éves időtávon is negatív lesz a reálhozamunk a részvénypiacon. A múltbeli adatokon, 39 ország tőzsdéit vizsgálva azt tapasztalhattuk (részletek itt), hogy a negatív reálhozam valószínűsége a következő volt:
- 1 éves befektetési időtáv esetén 36,8%,
- 5 éves befektetési időtáv esetén 28,3%,
- 10 éves időtávon 21,5%,
- 20 éves befektetési időszakon 15,5%,
- 30 éves időszakon 12,1% volt.
Milyen célra és milyen időtávra készül a portfólió?
A portfólió tervezése előtt érdemes meghatározni, hogy pontosan milyen célra gyűjtünk, mikor lesz szükségünk a pénzre, és mekkora részét kell majd egy adott időpontban vagy rendszeresen felhasználni. Ugyanaz a részvény-kötvény arány nem lehet automatikusan megfelelő egy harmincéves nyugdíjcél, egy öt éven belüli lakásvásárlás és egy már megkezdett nyugdíjas pénzkivét esetén. Minél közelebb kerülünk ahhoz az időponthoz, amikor a befektetett vagyon egy részét fel kell használni, annál fontosabbá válik a likviditás és annak mérlegelése, hogy egy kedvezőtlen piaci időszakban mennyi időnk van kivárni az árfolyamok helyreállását.
A kockázattűrés mellett ezért a kockázatviselő képességet is érdemes külön kezelni. Előfordulhat, hogy valaki pszichológiailag jól viseli a nagy árfolyammozgásokat, miközben pénzügyi helyzete nem teszi lehetővé, hogy több évig várjon egy veszteséges pozíció helyreállására. Ennek ellenkezője is lehetséges. Egy stabil jövedelemmel, megfelelő vésztartalékkal és hosszú befektetési időtávval rendelkező személy pénzügyi értelemben nagyobb kockázatot tud vállalni, még akkor is, ha a rövid távú veszteségek kellemetlenek számára.
A tervezés során érdemes számba venni a várható bevételeket, a rendszeres kiadásokat, a vésztartalékot, a hitelállományt és a nagyobb jövőbeni pénzigényeket is. A befektethető vagyon ugyanis csak az a rész, amelyre a tervezett időtávon belül várhatóan nincs szükségünk. A portfólió kockázata ezért nem választható el a befektető teljes pénzügyi helyzetétől.
Hogyan alakítsd ki a portfóliót?
A népszerű, széles körben ismert közgazdaságtani elméletek (gondolok itt a hatékony piacokra, a CAPM és Markowitz Modern Portfolio Theory munkájára) alapján a befektetők a piaci portfólió egyszerűsített változatában gondolkodnak, mely jellemzően részvényekből és kötvényekből áll. A hagyományos befektetési eszköznek tehát a részvény és a kötvény tekinthető, és ebben a viszonyban a részvény jelenti a kockázatos eszközt, melynek kockázatait kötvényekkel ellensúlyozzuk. Érdemes már a befektetési portfólió tervezése során tisztában lenni azzal, hogy a jövőben lesznek időszakok, amikor csökken a befektetési egyenlegünk, tekintettel arra, hogy a tőzsdéken rendszeresen következnek be korrekciók, nagyobb visszaesések. Számokban kifejezve az alábbi gyakoriságokat kapjuk:
- Az elmúlt harminc évben 10 százalékos korrekciók átlagosan évi 2,25 alkalommal fordulnak elő. Tehát évi 2-3 alkalommal tapasztalhatunk 10%-os visszaesést (amerikai részvénypiac).
- Az elmúlt harminc évet vizsgálva, 20 százalékos korrekciók átlagosan 0,7 alkalommal fordulnak elő évente.
- Az 50 százalékot elérő visszaesések pedig gyakorlatilag tízévente egyszer bekövetkező események.
Az alábbi grafikonon az Egyesült Államok részvénypiacának legnagyobb visszaesései láthatók.

Érdemes felkészülni a negatív esetekre, és már a befektetési portfólió összeállítása előtt kiszámolni, hogy mi történik a portfóliónkkal különböző tőzsdei visszaesések időszakában. Célszerű kiszámolnod egy 50-80 százalékos részvénypiaci visszaesés esetét is. Az alábbi kalkulációban 1 millió forintot fektettünk be, szimulálni fogunk egy 30%, 50% és 80%-os részvénypiaci visszaesést. Itt láthatod, mi történik a portfólióval 30 százalékos visszaesés esetén.

Itt láthatod, mi történik a portfólióval 50 százalékos visszaesés során.
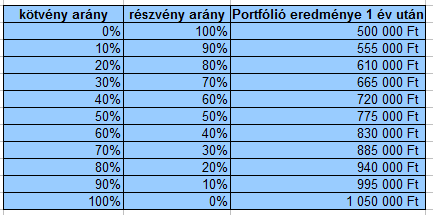
Itt figyelheted meg, mi történik a befektetéseddel 80 százalékos visszaesés esetén.
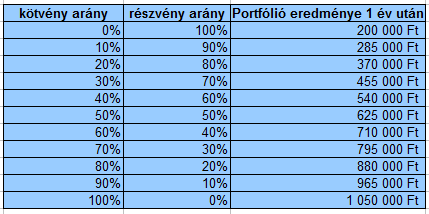
Jól látszik a fentiekből, hogy még a legnagyobb részvénypiaci visszaesés hatását is mérsékelni tudja a magas kötvény arány. Kötvényekre 5 százalékos hozam lett beállítva a szimulációban.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Hogyan csökkenthető a befektetési portfólió kockázata?
A befektetési portfólió kockázata kötvényekkel, alternatív befektetésekkel és más, a részvénypiactól eltérően viselkedő eszközökkel mérsékelhető. A diverzifikáció szempontjából nem az a követelmény, hogy az egyes eszközök árfolyammozgása teljesen független legyen egymástól. Már az is érdemi kockázatcsökkentést eredményezhet, ha a hozamok közötti korreláció alacsony, vagyis az eszközök nem mozognak tartósan azonos irányban és azonos mértékben. Az alacsony korreláció ugyanakkor nem jelent statisztikai függetlenséget, ezért a két fogalmat érdemes elkülöníteni.
A részvény-kötvény kombináció jó példa arra, hogy a diverzifikáció hatása időben változhat. Az 1970-1999 közötti időszakban a részvények és kötvények átlagos korrelációja a hivatkozott vizsgálat szerint 0,35 volt, míg 2000-2022 között -0,31. A negatívabb korreláció a második időszakban erősítette a kötvények diverzifikációs szerepét. Ez nem jelenti azt, hogy a részvény-kötvény portfólió minden környezetben optimális, és azt sem, hogy részvénypiaci eséskor a kötvényárak szükségszerűen emelkednek. A kapcsolat történelmileg többször megváltozott. A hatékonysági határgörbe azt mutatja, hogy azonos várható hozam a kedvezőbb korrelációjú időszakban alacsonyabb portfóliókockázat mellett volt elérhető. A kiemelt 60 százalék részvényből és 40 százalék kötvényből álló példában ugyanaz a hozamszint 10,4 százalék helyett 8,5 százalékos kockázat mellett adódott. Ez az egységnyi kockázatra jutó hozam javulását jelenti.

forrás: Empirical evidence on the stock-bond correlation
Ugyanakkor a mai piaci szereplők többségének alig van tapasztalata, emléke arról az időszakról, amikor a korreláció pozitív volt. Pedig ahogy az alábbi grafikonon is látható, az 1870-es évek óta többször is változott a korreláció. Jól látható, hogy a korreláció jellemzően pozitív volt vagy nulla, és negatív korrelációt az 1930-as, 1950-es és a 2000-es évek után láthatunk.

forrás: Empirical evidence on the stock-bond correlation
Látható a fentiekből, hogy a befektetők számára egyáltalán nem mindegy, hogy negatív vagy pozitív korreláció lesz a jövőben, hiszen a befektetők többsége azzal járna jól, ha a kötvény-részvény korreláció negatív lenne a jövőben. A témával kapcsolatos vizsgálatról itt beszéltünk bővebben.
Mire jó a 100 - életkor szabály?
A 100 - életkor szabály egy régi, egyszerű ökölszabály a részvényarány becslésére. A képlet szerint a befektető életkorát levonjuk 100-ból, és az így kapott érték adja a részvények százalékos arányát. Egy 30 éves befektetőnél ez 70 százalékos részvényarányt jelentene. Később elterjedt a 110 - életkor és a 120 - életkor változat is, ami magasabb részvénykitettséget enged meg. A klasszikus 60 százalék részvényből és 40 százalék kötvényből álló portfólió szintén gyakran jelenik meg mintaként.
Ezek a képletek azonban legfeljebb kiindulópontként használhatók. Az életkor önmagában kevés információt ad arról, hogy mekkora részvényarány indokolt. A befektetési időtáv, a jövedelem stabilitása, a várható pénzkivonások, a likviditási tartalék, a vagyon nagysága és a befektető veszteségviselő képessége legalább ilyen fontos. Egy 65 éves, stabil nyugdíjjal és a megélhetési költségeit jelentősen meghaladó vagyonnal rendelkező befektető akár nagyobb részvénykitettséget is elbírhat, mint egy 35 éves személy, aki néhány éven belül lakást vásárolna és a befektetett pénz jelentős részére szüksége lesz.
A pszichológiai kockázattűrés ettől külön kérdés. Hiába indokolna a hosszú időtáv magas részvényarányt, ha egy 30-40 százalékos visszaesés hatására a befektető feladja a stratégiát és eladja a részvényeit. Célszerű ezért a portfóliót úgy kialakítani, hogy a várható nagyobb visszaesések pénzügyileg és pszichológiailag is kezelhetők legyenek. A passzív és vedd meg és tartsd stratégiák esetében ez többnyire azt jelenti, hogy a befektető a visszaesés alatt is tartja a pozícióit. Az időzítésen alapuló módszerek más szabályrendszert követnek, és a részvény-kötvény arányt a piaci feltételekhez igazíthatják.
A maximális visszaesés (maximal drawdown) az egyik leghasznosabb mutató véleményem szerint a befektetési lehetőségek, stratégiák értékelése során. Ez ugyanis megmutatja, hogy mekkora maximális visszaesés fordult elő a múltban a stratégia használata során. Ezzel jól érzékelhető az, hogy milyen mértékű visszaeséseket kell "kibírnunk" a jövőben. A maximális visszaesés nagyon egyszerűen számítható. Megvizsgáljuk a múltbeli adatokon a legnagyobb visszaesést okozó árfolyammozgást, és ezt százalékosan fejezzük ki. Például ha az S&P500 index értéke a vizsgálat során 1000 pontos szintről 500 pontra esett vissza, akkor ez egy 50%-os maximális visszaesés. A lenti ábrán több különböző befektetési stratégia maximális visszaesése látható.
A maximális visszaesés tehát azt fejezi ki számunkra, hogy a múltban mekkora visszaeséseket voltunk kénytelenek elviselni. Egy 50 százalékos maximális visszaesés azt jelentené, hogy a befektetésünk maximális értékéhez képest mekkora visszaesést szenvedtünk el. Tehát a maximális visszaesés nem a kezdeti befektetett tőkére vonatkozó visszaesést mutatja. Ezek a szimulációk azért hasznosak, mert általában a befektetők nem gondolják át, mi történik akkor, ha a legrosszabb forgatókönyv bekövetkezik. Nem is mérik fel ennek pszichológiai oldalát, hatásait, hiszen a grafikonon az 50 százalékos visszaesés csak egy leszúrás, a valóságban pedig akár 2-3 évig tartó időszak is lehet. A portfólió-szimulátorokban, visszatesztelő programokban általában nem csak a maximális visszaesésről kapunk információt, hanem, ahogy a fenti ábrán láthattuk, az összes visszaesés is látható az időszak alatt.
Ez azért hasznos, mert a maximális visszaesés önmagában nem írja le teljesen a befektető által megtapasztalt kockázatot. A maximális drawdown a csúcstól a következő mélypontig bekövetkező legnagyobb százalékos veszteséget méri, a volatilitás pedig a hozamok ingadozásáról ad információt. A kettő nem ugyanaz. Érdemes azt is megvizsgálni, mennyi ideig tartanak a visszaesések, és mennyi idő szükséges ahhoz, hogy a portfólió ismét elérje a korábbi csúcsát. Ezt gyakran helyreállási időként vagy time underwater mutatóként vizsgálják. Látható a fenti grafikonon, hogy 0-15% közötti visszaesések meglehetősen gyakoriak, így például semmi különösön nincs abban, ha befektetünk, és 10-15%-os visszaesést tapasztalunk a fenti befektetési stratégia esetében. Vizsgáljuk meg tehát a múltban a visszaeséseket. Nagyon jól felmérhető a befektetési lehetőség kockázata, de természetesen arról se feledkezzünk meg, hogy a múltbeli eredmények nem jelentenek garanciát a jövőre. Azaz, ha a maximális visszaesés 50% volt a múltban, akkor ebből nem következik az, hogy a jövőben sem lesz ennél nagyobb a visszaesés. Az alábbi előadáson részletesen megbeszéljük, hogy mekkora a negatív reálhozam valószínűsége a tőzsdéken 1, 5, 10, 20, 30 éves időtávon.
Mekkora visszaesést tervezzünk be?
A visszaesések mértékének becsléséhez az amerikai részvénypiac adatait használjuk, részben azért, mert itt állnak rendelkezésünkre adatok évtizedekre visszamenőleg. Először is vessünk egy pillantást az alábbi táblázatra, melyből láthatók, az amerikai gazdaság utóbbi 100 évének legnagyobb recessziói és az S&P500 indexben bekövetkezett változások (közelítőleg).
|
Recesszió kezdete |
Recesszió hossza (hónap) |
S&P500 visszaesés |
| 2007. december |
18,00 |
-50% |
| 2001. március |
8,00 |
-30% |
| 1990. július |
8,00 |
-20% |
| 1981. július |
16,00 |
-26% |
| 1980. január |
6,00 |
-30% |
| 1973. november |
16,00 |
-51% |
| 1969. december |
11,00 |
-33% |
| 1960. április |
10,00 |
-11% |
| 1957. augusztus |
8,00 |
-20% |
| 1953. július |
10,00 |
-8% |
| 1948. november |
11,00 |
-16% |
| 1945. február |
8,00 |
-15% |
| 1937. május |
13,00 |
-43% |
| 1929. augusztus |
43,00 |
-80% |
| 1926. október |
13,00 |
-2% |
| 1923. május |
14,00 |
-16% |
| 1920. január |
18,00 |
-35% |
| 1918. augusztus |
7,00 |
-50% |
| 1913. január |
23,00 |
-21% |
|
Átlag: |
13,7 |
-29% |
Az adatokból kiemelhető az 1929-es nagy gazdasági válság, amely gyakorlatilag a legnagyobb válság, mind a hosszában (43 hónap), mind pedig a visszaesés mértékét tekintve (80%-os visszaesés) az elmúlt 100 évben (korábban volt hosszabb is). A recesszió hossza átlagosan 14 (13,7) hónap. Ha átnézzük a fenti táblázatot, nagyrészt 10-20 hónap közötti időszakokat látunk, azaz 1-2 éves recessziók a jellemzők. Befektetői szempontból ennek azért van jelentősége, mert 1-2 évig nap mint nap azzal találkozunk, hogy zsugorodik a megtakarításunk értéke. Ezalatt folyamatosan érkeznek az érzelmeinkre ható negatív, sokszor túlzó hírek, elemzések, melyek miatt nehéz objektíven megítélni a helyzetet. Ezenfelül pedig a válságoknak a reálgazdaságban is érezhető hatásai vannak, például ismerőseink elveszítik a munkahelyüket, családtagjaink válnak munkanélkülivé, vállalkozók mennek csődbe, lényegesen kevesebb bevételük lesz stb. Erre az időszakra tehát egy befektetőnek fel kell készülnie. A recessziók hossza mellett az árfolyam-visszaesés vizsgálata is érdekes lehet, mert megmutatja, hogy mi várhat ránk. A recessziók alatt nem ritka a 30-50%-os visszaesés. A vizsgált 19 esetből 9 alkalommal tapasztalhattunk ilyen mértékű visszaesést. De az is látható, hogy az esetek felében kisebbek a visszaesések.
Miért számít a hozamok sorrendje pénzkivétel mellett?
A befektetési eredményt felhalmozási szakaszban nagyrészt a megtakarítások nagysága, a befektetési idő és az elért hozam határozza meg. Amikor azonban a befektető már rendszeresen pénzt vesz ki a portfólióból, egy további kockázat is megjelenik. Ez a hozamsorrend-kockázat, angolul sequence of returns risk. Két portfólió hosszú távú átlaghozama lehet azonos, miközben a befektető számára egészen eltérő eredményt adhatnak, ha a kedvező és kedvezőtlen évek más sorrendben követik egymást.
A felhalmozási időszak elején bekövetkező tőzsdei visszaesés általában kevésbé veszélyes. A portfólió ekkor még kisebb, a befektető továbbra is rendszeresen megtakarít, az alacsonyabb árfolyamokon pedig ugyanakkora új befizetésből több befektetési eszközt tud vásárolni. A nyugdíjhoz vagy más nagy pénzkivonási időszakhoz közeledve megváltozik a helyzet. A vagyon ekkor jellemzően már nagyobb, ezért ugyanaz a százalékos visszaesés nagyobb összegű veszteséget jelent.
A kockázat a pénzkivétel megkezdése után válik igazán fontossá. Ha a piac az első években jelentősen esik, miközben a befektető a megélhetéshez továbbra is pénzt vesz ki a portfólióból, akkor eső árfolyamok mellett kell eszközöket értékesítenie. Az eladott részvények már nem vesznek részt egy későbbi piaci emelkedésben, ezért a korai veszteségek tartósan csökkenthetik a portfólió helyreállási képességét. Ugyanaz az átlagos hozam ezért lényegesen eltérő végeredményhez vezethet attól függően, hogy a gyengébb évek a pénzkivételi időszak elején vagy később következnek be.
A probléma kezelése többféleképpen lehetséges. Segíthet az alacsonyabb induló pénzkivételi ráta, a rugalmas költés, a több évnyi kiadást fedező alacsony kockázatú tartalék, illetve az, ha a befektető egy gyengébb piaci időszakban átmenetileg csökkenteni tudja a portfólióból kivett összeget. A részmunkaidős jövedelem is mérsékelheti a kockázatot, mert kevesebb eszközt kell kedvezőtlen piaci környezetben eladni. A problémát részletesebben a FIRE mozgalomról és a fenntartható pénzkivételről szóló cikkünkben tárgyaljuk.
Mi a különbség az egyenlő és a piaci kapitalizáció szerinti súlyozás között?
Az egyenlő súlyozás során a tőzsdei társaságok részvényei egyenlő arányban kerülnek a portfólióba, azaz ha egy fókuszált portfólióba 10 részvényt válogatunk be, akkor egy részvény a teljes vagyon 10%-át teszi ki. 100 részvény esetén egyetlen részvény a portfólió 1%-át teszi ki. A kapitalizáció szerinti súlyozás esetén azonban figyelembe vesszük a társaság piaci méretét, és a nagyobb piaci kapitalizációjú társaság nagyobb arányban kerül a portfólióba. A piaci kapitalizáció a kibocsátott részvények darabszáma és a részvényár szorzataként számítható ki, így minél jobban emelkedik egy részvény árfolyama, annál nagyobb lesz a piaci kapitalizáció. Az alábbi példán jól összevethető a két portfóliókialakítási módszer. Tegyük fel az egyszerűség kedvéért, hogy 5 társaság kerül a portfólióba. Ha piaci kapitalizáció szerint súlyozunk, akkor a nagyobb piaci kapitalizációjú társaság nagyobb súllyal szerepel a portfólióban (lásd az alábbi táblázat E társaságát).
|
Társaság neve |
Mérete |
Súly |
|
A |
2 milliárd dollár |
2/18, azaz 11,1% |
|
B |
2 milliárd dollár |
2/18, azaz 11,1% |
|
C |
4 milliárd dollár |
4/18, azaz 22,2% |
|
D |
4 milliárd dollár |
4/18, azaz 22,2% |
|
E |
6 milliárd dollár |
6/18, azaz 33,2% |
|
Összesen: |
18 milliárd dollár |
18/18, azaz 100% |
Jól látható tehát a fenti példa alapján, hogy ha egy társaság kapitalizációja nagyobb, akkor a portfólióban is nagyobb arányban kerül. A példában az E társaság piaci mérete 6 milliárd dollár, ami azt jelenti, hogy 33%-ban kerül a portfólióba ez a részvény. A saját, egyszerűsített példámon össze is vethetjük, hogy milyen különbség lesz a portfólióban egyenlő súlyozás esetén.
|
Társaság neve |
Egyenlő arányú súlyozás |
Kapitalizáció szerinti súly |
|
A |
20% |
11,1% |
|
B |
20% |
11,1% |
|
C |
20% |
22,2% |
|
D |
20% |
22,2% |
|
E |
20% |
33,2% |
|
Összesen: |
100% |
100% |
Azt láthatjuk, hogy kapitalizáció szerinti súlyozás esetén a kisebb méretű társaságok alulsúlyozásra, míg a nagyobb méretű társaságok felülsúlyozásra kerülnek. Vélhetően a fenti egyszerű példa jól szemlélteti a két portfólió-kialakítás közötti különbséget, de nézzük meg milyen hozamkülönbség tapasztalható.
Melyik a magasabb hozamú? Egyenlő vagy súlyozott portfólió?
A részvénypiaci hozamok egyik sokat vizsgált összefüggése az ún. size-tényező. A hosszú történeti mintákban több kutatás azt találta, hogy a kisebb piaci kapitalizációjú részvények átlagos hozama magasabb volt a nagyobb vállalatok részvényeinek hozamánál. Ezt azonban nem érdemes olyan mechanikus szabályként értelmezni, amely szerint minden kisebb vállalat részvényétől magasabb jövőbeni hozam várható. A prémium nagysága érzékeny a vizsgált időszakra, a mikro-kapitalizációjú részvények jelenlétére, a likviditásra és a portfólió kialakításának módjára. A size anomaly jelenségre 1981-ben figyelt fel Banz, aki megvizsgálta az amerikai részvénypiacot, és arra a megállapításra jutott, hogy az alacsony piaci kapitalizáció konzekvensen együtt jár a magasabb jövőbeni hozammal. Ezt a feltételezést erősíti Eugene Fama és Kenneth French kutatása is.
1927-2010 között a legnagyobb piaci kapitalizációval rendelkező részvények átlagos éves hozama 10% volt, míg a legkisebb piaci kapitalizációval rendelkező részvények átlagos éves hozama 21,26% volt. A legnagyobb és a legkisebb részvény kategóriák úgy lettek megállapítva, hogy 10 részre osztották kapitalizáció szerint az amerikai részvénypiacot. A legkisebb részvény kategória az alsó decilis, míg a legnagyobb piaci kapitalizáció a felső decilis lett, azaz a részvények azon 10%-a került ebbe a csoportba, melyeknek legnagyobb lett a piaci kapitalizációja. De nem csak a legnagyobb és legkisebb piaci kapitalizációval rendelkező részvények esetében figyelhető meg ez az anomália, hanem folyamatosan, azaz minél kisebb a részvények kapitalizációja, annál nagyobb lesz az elérhető hozam, lásd alábbi képen,
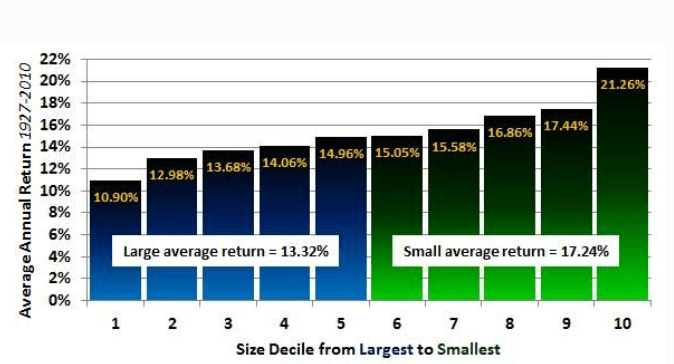
Például ha az összes amerikai részvényt elfelezzük, akkor a részvények azon 50 százaléka, melyek a legkisebb kapitalizációval rendelkeznek 17,24%-os éves átlagos hozamot mutatnak. Ezzel szemben a részvények azon 50 százaléka, melyben a legnagyobb kapitalizációjú részvények közé tartoznak már csak 13,32%-os hozamot mutatnak. Fontos látni azt is, hogy a size-prémium nem magyarázható meg a megnövekedett kockázattal, azaz egységnyi kockázatra vetítve (például sharpe-ráta) is kimutatható.
A fentiekben tehát azt láthattuk, hogy a kis kapitalizációjú részvények jövőbeni hozama magasabb, és a kapitalizáció szerinti súlyozás esetén eltolódik a portfólió a nagy piaci kapitalizációjú részvények irányába, azaz arra számíthatunk, hogy a piaci kapitalizáció alapján kialakított portfóliók hozama alacsonyabb lesz. Befektetői tanácsadók gyakran ismételt kijelentése, hogy az amerikai részvénypiacon az elmúlt 100 évben kb. 10%-os évesített hozamot lehetett elérni piaci kapitalizáció szerinti súlyozással (például az S&P500 indexbe történő befektetéssel), de az egyenlő arányban súlyozott portfólió kétszer ekkora, azaz 20%-os hozamot hozott. A fentiek valóban igazak, de érdemes a részleteket is megnézni.
Az alábbi képen egy 1926-2021 közötti vizsgálat eredményét látjuk az amerikai részvénypiacon. Itt a részvénypiacot piaci kapitalizáció szerint 10 részre osztottuk, és mindegyik kategóriában egyenlő súlyozással (sötétkék) és kapitalizáció szerinti súlyozással (világoskék) is kialakítottuk a portfóliót. Az egyes kategóriákban néhány száz részvény található, és világosan kivehető az adatokból, hogy az egyenlő súlyozású részvényekkel magasabb hozam érhető el, de a felülteljesítés csökken a kapitalizáció növekedésével.

A legkisebb piaci kapitalizációjú részvények (az összes részvény 10 százaléka) esetében óriási a különbség. Itt az évesített hozam egyenlő súlyozás esetén kb. 55%, míg piaci kapitalizáció szerinti súlyozással alig haladja meg a hozam a 10 százalékot. Ugyanakkor látni kell azt is, hogy ez a kategória kifejezetten a centes részvények piaca, melyek tartása rendkívül nagy kockázattal jár. Ha pedig kivesszük a részvénypiac legkisebb piaci kapitalizációval rendelkező részvényeinek 20 százalékot, akkor az egyenlő arányú portfólió-kialakítás évesített hozamából azonnal eltűnik 5 százalékpont, azaz 1926-2021 közötti időszakon a következő értékeket kapjuk:
- Egyenlő súlyozással 19,6 százalékos évesített hozamot lehetett elérni.
- Piaci kapitalizáció szerinti súlyozással 10,3 százalék volt az évesített hozam.
- Ha kizárjuk a legkisebb részvényeket (összes részvény 20 százalékát), akkor az évesített hozam 14,8 százalék volt.
Mindenképpen nagyobb hozam köthető tehát az egyenlő arányú portfólióhoz a size-prémium miatt, azonban ahogy növekszik a részvények piaci kapitalizációja a portfólióban, úgy tűnik el a többlethozam is. Vizsgáljuk meg a kockázatokat is.
Az alábbi grafikonon a nagyobb piaci összeomlásokat követhetjük nyomon, illetve azt is megnézhetjük, hogy az egyenlő súlyozású vagy a piaci kapitalizáció szerinti súlyozású portfólió visszaesése mekkora volt. Az egyenlő súlyozásnál kizártuk a legkisebb részvényeket (összes részvény 20 százalékát).

A 18 esetből mindössze 4 olyan esetet találunk, amikor a piaci kapitalizációjú portfólión nagyobb a visszaesés, de az esetek többségében nincs jelentős különbség a piaci összeomlás alatti maximális visszaesésben. A fenti képen látható adatokat pontosítja, hogy közel 100 évet látunk, és ilyen hosszú távon kisebb hozamkülönbség is felnagyítódik. Másrészt indexeket hasonlítottunk össze, indexekbe pedig nem lehet befektetni, azaz az indexkövető befektetési termékeknek, befektetési alapoknak költsége is van. Továbbá a fenti tőzsdeindexben a részvénypiac teljes köre benne van, így az egyenlő arányú portfólióval valóban felülsúlyozásra kerülnek a kis kapitalizációjú részvények, és a felülteljesítéssel nagyrészt a size-prémiumot nyertük ki (lásd itt). Ugyanakkor, ha befektetési termékeket hasonlítunk össze (az egyenlő súlyozású termékek drágábbak), és például az S&P500 index esetében végezzük az összehasonlítást, akkor a felülteljesítés nem mutatható ki az elmúlt 20 évben. Az alábbi képen a piros görbe egy olyan ETF, mely kapitalizáció szerint súlyozva fektet az 500 legnagyobb amerikai vállalatba, a kék görbe ennek az indexnek az egyenlő súlyozással elérhető változata. Bár egyes időszakokban felülteljesít az egyenlő súlyozású ETF, de a teljes időszakon (2003-2025) nem állapítható meg felülteljesítés.

Összegezve a hosszú történeti mintákat, az egyenlő súlyozás több vizsgálatban magasabb hozammal járt, de ez az előny nem stabil minden időszakban és minden részvényuniverzumban. A teljes amerikai részvénypiacot vizsgáló eredményekre erősen hatnak a kisebb kapitalizációjú társaságok, ezért az egyenlő súlyozás többlethozamának egy része size- és value-kitettségként értelmezhető. Az S&P 500 tényleges ETF-jeinek 2003-2025 közötti összehasonlítása már jóval kisebb különbséget mutat, és a teljes időszak alapján nem állapítható meg egyértelmű felülteljesítés. Az egyenlő súlyozás magasabb forgalommal, rendszeres újrasúlyozással és gyakran magasabb költséggel jár. A választásnál ezért a hozam mellett a kockázatot, a faktorkitettséget, a költségeket és az újrasúlyozásból eredő kereskedést is figyelembe kell venni.
Milyen tényezők határozzák meg az egyenlő súlyozású index felülteljesítését?
Ahogy a fenti képen látható volt, az elmúlt 20 évben, konkrét befektetési terméken (indexek nem tartalmazzák a költségeket) vizsgálva, az 500 legnagyobb amerikai társaság esetében a size-prémium nem tudott jelentősen érvényesülni, így az egyenlő súlyozású ETF nem teljesítette felül a kapitalizáció szerinti súlyozásút. Bár az időszak jelentős részében felülteljesítés figyelhető meg, és ezt erősítik meg a hosszabb távú vizsgálatok is, így a befektetőnek két lehetősége van. Az egyik, hogy hosszú évtizedeken keresztül tartja az egyenlő súlyozású ETF-et, vagy megpróbálja megtalálni azokat a tényezőket, melyek összefüggésbe hozhatók az egyenlő súlyozású alap felülteljesítésével. Az alábbi vizsgálatom ez utóbbi problémában segítheti a befektetőt ugyanis különböző makrogazdasági változók vizsgálatával keressük meg az egyenlő súlyozású ETF felülteljesítésének fontos tényezőit 2003. április és 2024. december közötti időszakon. Az alábbi változókat vizsgálom:
- MktRF - a részvénypiac kockázati prémiuma
- SMB - a méretprémium, azaz a kis és nagy kapitalizációjú részvények közötti hozamkülönbség
- HML - a value-prémium, azaz az értékalapú és növekedési részvények hozamkülönbsége
- US10Y - a 10 éves lejáratú amerikai államkötvény hozama
- marany - az arany havi árfolyamváltozása
- d_cpi - az infláció havi változása az előző hónaphoz képest
- d_realrate - a reálkamat havi változása az előző hónaphoz képest
- mfedeszkoz - a Fed mérlegfőösszegének relatív havi változása
- mspxeps - az S&P 500 társaságok egy részvényre jutó nyereségének havi változása
- d_indprod - az ipari termelés havi változása az előző hónaphoz képest
- d_EPU - a Baker, Bloom és Davis-féle Economic Policy Uncertainty index havi változása az előző hónaphoz képest
- d_CAPE - Shiller P/E (CAPE) index havi változása
- VIX - a piaci volatilitási index (CBOE Volatility Index, „félelemindex”)
- d_UMCSENT - a Michigan Egyetem fogyasztói hangulatindex
- d_BWSENT - a BW-féle befektetői hangulatindikátor
- unrate - az amerikai munkanélküliségi ráta
Mivel mindkét ETF árszintje trendet tartalmaz, az összehasonlításban havi hozamokkal dolgozunk. Az idősoros regresszió alkalmazása előtt az egyes változók stacionaritását külön ellenőrizni kell, mert a hozamképzés önmagában nem garantálja valamennyi magyarázó változó stacionaritását, és a stacionaritásból önmagában az OLS-becslések torzítatlansága sem következik. A becslések értelmezéséhez az exogenitási feltételek, a reziduumok tulajdonságai és az alkalmazott standard hibák is fontosak. A következő lépésben kiszámoljuk az "eqpremium" változót, amely az egyenlő súlyozású ETF és a kapitalizáció szerint súlyozott ETF havi hozamának különbsége. Pozitív érték esetén az egyenlő súlyozású alap teljesített jobban az adott hónapban.

forrás: saját szerkesztés
A fentiek után keresztkorrelációs elemzéssel keressük meg a kapcsolatot az egyes változók jelenbeli és késleltetett, múltbeli értékei között. Az egyidejű kapcsolatot az alábbi ábra szemlélteti.

forrás: saját szerkesztés
Ebből alapvetően az derül ki, hogy az egyenlő súlyozású ETF felülteljesítése (eqpremium) pozitív kapcsolatban van a részvénypiac kockázati prémiumával (MktRF), a size-prémiummal (SMB) és a value-prémiummal (HML). Alacsonyabb korrelációs együttható mellett pozitív a kapcsolat a CAPE változásával (d_CAPE) és a fogyasztói bizalommal (d_UMCSENT). A fentieket úgy értelmezhetjük, hogy az egyenlő súlyozású alap felülteljesítése növekszik, ha a részvénypiaci hozamok emelkednek, ha a kis kapitalizációjú részvények, vagy az értékalapú részvények hozama emelkedik, és a részvénypiaci értékeltségének és a fogyasztói bizalom mértékének növekedése is együtt jár a magasabb eqpremiummal. Az egyetlen statisztikailag szignifikáns negatív kapcsolat a Fed mérlegállomány változásával összefüggésben mutatható ki, azaz a Fed mérlegfőösszegének növekedése alacsonyabb egyenlő súlyozási prémiummal járt együtt. A makrogazdasági változók (infláció, reálkamatok, ipari termelés), és egyéb piaci indikátorok (arany, piaci volatilitás, gazdasági bizonytalanság) nem mutatnak kapcsolatot az eqprémium értékével.
A fenti változókkal készített regressziós elemzésben a CAPE és az UMCSENT nem adott érdemi többletmagyarázó erőt, míg a részvénypiaci kockázati prémium, a size-prémium, a value-prémium és a Fed mérlegfőösszegének változása együttesen az eqpremium varianciájának mintegy 60 százalékát magyarázta a mintában. Ezt az R-négyzetet mintán belüli magyarázó erőként kell értelmezni, és önmagában nem jelent előrejelző képességet vagy oksági kapcsolatot. A diagnosztikai vizsgálatok heteroszkedaszticitás jelenlétére utaltak, ezért a következtetéseknél heteroszkedaszticitásra robusztus standard hibákat célszerű használni. A heteroszkedaszticitás azt jelenti, hogy a klasszikus homoszkedaszticitási feltétel nem teljesül. Megfelelő exogenitási feltételek mellett az OLS együtthatók ettől még konzisztensen becsülhetők, de a hagyományos standard hibák félrevezetők lehetnek.

forrás: saját szerkesztés
Összegezve a fentieket négy fontos tényezőt találtunk, melyek szoros kapcsolatot mutatnak az egyenlő arányban súlyozott portfólió felülteljesítésével. A magasabb részvénypiaci kockázati prémium, a magasabb size-prémium és magasabb value-prémium együtt járt a nagyobb eqpremiummal, míg a Fed mérlegfőösszegének növekedése alacsonyabb eqpremiummal járt együtt. A változók 1 hónappal késleltetett értékei nem mutatnak statisztikailag szignifikáns kapcsolatot, azaz előrejelző értékük nincs.
Miért fontos a portfólió újrasúlyozása?
A portfólió összeállításakor meghatározott célsúlyok idővel maguktól megváltoznak. Ha például egy 60 százalék részvényből és 40 százalék kötvényből álló portfólióban a részvények jelentősen emelkednek, a részvényarány 60 százalék fölé kerülhet. Ezzel a portfólió kockázata is eltér attól, amit a befektető eredetileg vállalni akart. Az újrasúlyozás célja, hogy időről időre visszaállítsuk az előre meghatározott eszközarányokat.
Az újrasúlyozás történhet naptári szabály alapján, például évente vagy félévente, de használhatunk eltérési küszöböt is. Utóbbi esetben csak akkor avatkozunk be, ha valamelyik eszköz súlya egy előre meghatározott sávon kívülre kerül. A két módszer kombinálható is. A túl gyakori újrasúlyozás növelheti a kereskedési és adózási költségeket, a túl ritka beavatkozás mellett viszont a portfólió hosszabb időre eltérhet a kívánt kockázati szinttől.
Rendszeres megtakarítás mellett az új befizetések is felhasználhatók a súlyok közelítésére. Ilyenkor a befektető elsősorban abból az eszközből vásárol, amelynek aránya a célsúly alá került. Ez sok esetben csökkenti az eladások szükségességét. Az egyenlő súlyozású részvényportfólióknál az újrasúlyozás még fontosabb, mert az árfolyammozgások folyamatosan eltérítik az egyes részvények súlyát az eredeti egyenlő aránytól. Az equal-weight stratégia eredménye ezért részben magához az újrasúlyozási szabályhoz is kötődik.
Milyen befektetési eszközökből épüljön fel a portfólió?
A szélesen diverzifikált portfóliók sok egyedi vállalati és piaci kockázatot mérsékelhetnek. Ehhez a befektetőnek nem feltétlenül kell több száz egyedi értékpapírt közvetlenül megvásárolnia, mert befektetési alapokkal és ETF-ekkel széles piaci kitettség is kialakítható. Az ETF-ek között sok alacsony költségű termék található, de a választásnál az alapkezelési díjon túl a követett indexet, a kereskedési költséget, a likviditást, az adózást, a devizát, az osztalékkezelést és az alap jogi struktúráját is érdemes megvizsgálni. A megfelelő termék kiválasztása ezért több döntést igényel annál, mint hogy egyszerűen a legalacsonyabb éves díjat keressük. A témáról bővebben az alábbi előadásokból tájékozódhatsz.
Befektetési portfólió kialakítása MSCI indexek segítségével
Az egyik legnagyobb múltú indexcsalád az MSCI index, így számos ETF az MSCI indexét követi, azaz azokat a részvényeket vásárolja meg, melyek az MSCI index kosarában vannak. Ráadásul a hagyományos befektetési alapok esetében is gyakori, hogy az MSCI egyik indexe a referencia, benchmark. A fentiek miatt érdemes megismerkedni az MSCI indexekkel, melyet a következő hivatkozáson tehetünk meg. Ahogy az alábbi képen is látjuk, a Select Market ablakban a developed (fejlett) emerging (fejlődő), frontier (feltörekvő) kategóriák mögötti országokat tekinthetjük át. Ebből már láthatjuk, hogy az emerging kategóriában milyen országok tartoznak.

Mit jelent a devizakockázat egy magyar befektető számára?
Egy magyar befektető globális portfóliója szinte biztosan több devizához kapcsolódik. Egy amerikai, európai vagy globális részvény-ETF forintban mért hozamát ezért nemcsak a mögöttes részvények teljesítménye, hanem a forint és a külföldi devizák árfolyamváltozása is befolyásolja. Ha például a külföldi részvénypiac emelkedik, miközben a forint jelentősen erősödik, a forintban számított hozam alacsonyabb lehet. Gyengülő forint esetén ennek ellenkezője történhet.
A devizakitettséget az alap kereskedési devizájától is el kell választani. Attól, hogy egy ETF-et euróban vásárolunk meg, a mögöttes vállalatok bevételei és részvényei még számos más devizához kapcsolódhatnak. Egy globális részvényindex devizakitettsége ezért nem azonos azzal a devizával, amelyben az ETF árfolyamát a tőzsdén jegyzik.
A devizafedezés szerepe eszközosztályonként eltérhet. A részvényeknél a hosszú befektetési időtáv és a vállalatok nemzetközi működése miatt sok befektető elfogadja a devizaárfolyamok ingadozását. A portfólió stabilizáló részét képező kötvényeknél viszont a devizakockázat könnyen nagyobb ingadozást okozhat, mint amit a kötvényektől eredetileg várunk. Emiatt a kötvényoldalon gyakrabban merül fel a befektető saját fogyasztási devizájához igazodó vagy devizafedezett megoldás.
A döntésnél azt is érdemes figyelembe venni, hogy milyen devizában merülnek fel a jövőbeni kiadások. Aki várhatóan forintban költ, annak más a természetes devizakitettsége, mint annak, aki euróövezetbe költözik vagy euróban tervezi a nagyobb kiadásait. A devizakockázat ezért a portfólió teljes tervezésének része, és nem pusztán egy ETF technikai tulajdonsága.