Kamatemelés/Kamatvágás: Hogyan hat a részvénypiacra, tőzsdékre?
A Fed 2026 szeptemberében több mint három év után ismét kamatot emelt. A 25 bázispontos lépéssel az irányadó kamatsáv 3,75-4,00 százalékra emelkedett. A döntés után ismét előkerült a befektetők egyik régi kérdése. Mit jelent a kamatemelés a részvénypiac számára?
Elsőre egyszerűnek tűnhet a válasz. A magasabb kamatok növelhetik a vállalatok finanszírozási költségeit, emelik a részvények értékelésénél alkalmazott diszkontrátát, és a kötvényeket is vonzóbbá tehetik a részvényekhez képest. Ebből azonban még nem következik, hogy egy Fed-kamatemelés után esnie kell a tőzsdének.
A múltbeli tapasztalatok ennél jóval összetettebb képet mutatnak. Cikkünkben azt vizsgáljuk meg, hogyan alakultak a részvénypiaci hozamok emelkedő és csökkenő kamatok mellett, illetve mi történt a korábbi Fed-kamatemelési és kamatcsökkentési ciklusok során. Az elemzés célja a múltbeli összefüggések bemutatása, nem pedig befektetési döntések megfogalmazása.
- Milyen hatása van a kamatoknak a részvénypiacra?
- Milyen kapcsolat figyelhető meg a kamatváltozás és a tőzsdei hozamok között?
- Mi történt a múltban, amikor a Fed kamatot emelt?
- Van-e empirikus alapja a Fed put elképzelésének?
- Mi történt a kamatemelési ciklusok lezárása után?
- Mi történt a részvénypiacon a Fed kamatvágásai idején?
Milyen hatása van a kamatoknak a részvénypiacra?
A kamatok több csatornán keresztül is kapcsolatba kerülnek a részvények árazásával. Az egyik legközvetlenebb hatás a diszkontrátán keresztül jelentkezik. Egy részvény értéke leegyszerűsítve a jövőben várható pénzáramlások jelenértékétől függ. Ha emelkedik a kockázatmentes hozam, ugyanazoknak a jövőbeni pénzáramlásoknak a jelenértéke alacsonyabb lehet. Ez főként azoknál a növekedési vállalatoknál lehet fontos, amelyek értékének nagyobb része a távolabbi jövőben várható eredményektől függ.
A második csatorna a gazdasági aktivitás. A magasabb kamatok drágíthatják a vállalatok és a háztartások finanszírozását, mérsékelhetik a hitelkeresletet, a beruházásokat és a fogyasztást. Ha ezek a folyamatok a gazdasági növekedés lassulásához vezetnek, az a vállalati eredményeken keresztül is hatással lehet a részvényárfolyamokra.
Van azonban egy harmadik szempont is, amely miatt a kamatemelés és a részvénypiaci teljesítmény közötti kapcsolat korántsem mechanikus. A Fed gyakran éppen akkor szigorítja a monetáris politikát, amikor a gazdasági aktivitás erős és az infláció magas. Ilyenkor a kamatemelés egy olyan gazdasági környezetben történik, amely közben a vállalati profitokat is támogathatja.
A 2026. szeptemberi helyzet erre jó példa. A Fed közleménye szerint a gazdasági aktivitás stabil ütemben bővül, a belföldi kereslet ellenálló, a termelékenység növekedése erős, miközben az infláció továbbra is magas. A kamatemelést ezért önmagában nem érdemes tőzsdei jelzésként értelmezni.
A kamatváltozás és a tőzsdei hozamok közötti kapcsolat
A fenti általános összefüggések empirikus vizsgálatához az effective federal funds rate és az S&P 500 index havi változását hasonlítottuk össze az 1954 júliusa és 2024 szeptembere közötti időszakban. A kamatváltozás elkülönítésére két módszert alkalmaztunk.
Az első esetben emelkedő kamatkörnyezetről beszélünk, ha az adott havi effective federal funds rate magasabb az előző havinál. Negatív változás esetén csökkenő kamatkörnyezetet, változatlan érték esetén pedig semleges időszakot állapítottunk meg.
A második vizsgálatban csak a nagyobb kamatmozgásokat vettük figyelembe. A havi kamatváltozás alsó és felső kvartilisét különítettük el. A kamatemelési csoportba így a 0,12 százalékpontot meghaladó havi emelkedések, a kamatcsökkentési csoportba pedig a -0,07 százalékpont alatti változások kerültek.
A teljes vizsgált időszakban az S&P 500 havi átlaghozama 0,72 százalék volt. Az emelkedő kamatokkal jellemezhető hónapokban 0,66 százalékos, a csökkenő kamatok mellett 0,75 százalékos átlaghozamot kaptunk. A különbség mindössze 0,09 százalékpont volt, ugyanakkor a két minta eloszlása között a Wilcoxon-féle rangteszt és a Mann-Whitney U-teszt is statisztikailag szignifikáns különbséget jelzett.
Nagyobb eltérést kapunk, ha csak az erőteljesebb kamatváltozásokat vizsgáljuk. Azokban a hónapokban, amikor a kamatemelés meghaladta a 0,12 százalékpontot, az S&P 500 átlagos havi hozama -0,13 százalék volt. A 0,07 százalékpontnál nagyobb kamatcsökkentések idején ezzel szemben 1,04 százalékos átlaghozamot kaptunk. A két csoport közötti különbség 5 százalékos szignifikanciaszint mellett statisztikailag szignifikáns volt.
|
Módszer |
Emelkedő időszak |
Csökkenő időszak |
Különbség |
P-érték |
|
Alapeset |
0,66% |
0,75% |
0,09 |
<0,001 |
|
Kvartilis |
-0,13% |
1,04% |
1,17 |
0,024 |
Az átlagok értelmezésével azonban óvatosnak kell lennünk. A kamatcsökkentéssel jellemezhető időszakok 1,04 százalékos átlagos havi hozama mögött is számos negatív részvénypiaci hónap található. Ezt mutatja az alábbi eloszlásgörbe is.

A kapcsolatot regressziós modellekkel is megvizsgáltuk. Az eredmények alapján az előző havi kamatváltozás és a magasabb részvénypiaci hozamok bekövetkezése között statisztikailag kimutatható negatív kapcsolat figyelhető meg. A regressziók magyarázóereje ugyanakkor alacsony volt. Ez arra utal, hogy a kamatváltozás csak egy a részvénypiaci hozamokat befolyásoló számos tényező közül.
A historikus adatok alapján tehát kimutatható különbség az emelkedő és csökkenő kamatokkal jellemezhető időszakok között, de ebből nem következik egyszerű kereskedési szabály. A kamatváltozás oka, a gazdasági ciklus állapota, az infláció, a vállalati profitok és az, hogy a monetáris döntést mennyire árazta már be a piac, egyaránt befolyásolhatják a részvényárfolyamokat.
A havi összehasonlítás ugyanakkor még nem mutatja meg, mi történik közvetlenül egy Fed-kamatdöntés után. Egy adott hónapon belül számos más gazdasági és piaci esemény is befolyásolhatja a részvényárfolyamokat. Ezért a következő vizsgálatban már a konkrét Fed-kamatemelések és kamatvágások időpontjából indulunk ki, és azt követjük végig, hogyan alakult az amerikai részvénypiac a döntéseket követő 252 kereskedési napon.
Mi történt az amerikai részvénypiaccal a Fed kamatdöntései után?
A hosszabb kamatciklusok vizsgálata mellett érdemes közvetlenül azt is megnézni, hogyan alakult az amerikai részvénypiac a Fed egyes kamatdöntései után. Ehhez az 1994 és 2025 közötti kamatemeléseket és kamatvágásokat vizsgáltuk meg. Minden eseménynél a döntést megelőző kereskedési nap záróértékét 100-ra állítottuk, majd 252 kereskedési napon, vagyis megközelítőleg egy éven keresztül követtük a részvénypiac alakulását. A vizsgálatba csak olyan esetek kerültek be, amelyek után rendelkezésre állt a teljes 252 kereskedési napos árfolyam-előzmény. Így 34 kamatvágást és 51 kamatemelést tudtunk összehasonlítani. Az alábbi ábrákon a halvány vonalak az egyes historikus eseteket, a vastag vonal pedig ezek átlagos árfolyampályáját mutatja.
Mi történt a kamatvágások után?
Elsőként valamennyi kamatvágást külön eseményként kezeltük. Az eredmények alapján a kamatcsökkentések után az amerikai részvénypiac átlagos teljesítménye meglehetősen gyenge volt. Az első hetekben az átlagos árfolyampálya lényegében a kiindulási szint körül mozgott, majd a vizsgált időszak második felében fokozatosan 100 alá került. Fél év elteltével már -0,9 százalékos, egy év után pedig -3,2 százalékos átlagos hozamot mértünk, és a medián egyéves hozam még ennél is gyengébb, -5,5 százalék volt.
Ez elsőre meglepőnek tűnhet, hiszen az alacsonyabb kamatok elméletileg kedvezőbb finanszírozási feltételeket és alacsonyabb diszkontrátát jelentenek. A probléma azonban az, hogy a Fed gyakran éppen romló gazdasági környezetben kezd kamatot csökkenteni. A 2001-es technológiai válság vagy a 2007-2008-as pénzügyi válság idején például több egymást követő kamatvágás történt, miközben a részvénypiac tovább esett.

forrás: saját szerkesztés
Mi történt a kamatemelések után?
Egészen más képet kapunk a kamatemelések vizsgálatakor. Az első hetekben itt sem figyelhető meg jelentős pozitív elmozdulás, az átlagos árfolyampálya azonban néhány hónap elteltével fokozatosan emelkedni kezd. Fél év után az átlagos emelkedés már 4,5 százalék volt, 252 kereskedési nap elteltével pedig 11,0 százalékos átlagos hozamot kaptunk. A medián egyéves hozam 12,0 százalék volt.
Ugyanakkor ebből sem következik az, hogy a kamatemelés önmagában kedvező lenne a részvények számára. A Fed jellemzően akkor emel kamatot, amikor a gazdasági növekedés erős, a munkaerőpiac feszes, és az infláció magas. A kamatemelés tehát sok esetben éppen egy kedvező gazdasági környezetben történik. A vállalati eredmények növekedése ilyenkor részben vagy teljes egészében ellensúlyozhatja a magasabb kamatok negatív értékeltségi hatását.

forrás: saját szerkesztés
A fenti eredmények értelmezésénél van azonban egy fontos módszertani probléma. Egy kamatcikluson belül több egymást követő kamatvágás vagy kamatemelés történhet. A 2001-es vagy a 2007-2008-as lazítás során például ugyanaz a gyenge részvénypiaci időszak több külön kamatvágás után is bekerül a mintába.
Ezért egy második vizsgálatot is készítettünk, amelyben minden kamatciklusból csak az első döntést vettük figyelembe. Új ciklusnak tekintettük azt az esetet, amikor megváltozott a kamatlépések iránya, vagy legalább egy év telt el az előző kamatváltozás óta.
A teljes vizsgált időszakban így öt kamatvágási és hat kamatemelési ciklus maradt a mintában. A kisebb elemszám miatt ezekből az eredményekből természetesen jóval óvatosabban lehet általános következtetést levonni, ugyanakkor jól látható, mennyire megváltozik a kép, ha nem számoljuk többször ugyanannak a monetáris ciklusnak az eseményeit.
Mi történt a kamatvágási ciklusok kezdetén?
Ha csak a kamatvágási ciklus első lépését vizsgáljuk, a korábbi negatív kép nagyrészt eltűnik. Hatvan kereskedési nappal az első kamatvágás után az amerikai részvénypiac átlagosan közel 3 százalékkal állt magasabban. Fél év elteltével az átlagos emelkedés 5,5 százalék volt. Egy év után az átlagos hozam 4,1 százalékot, a medián pedig 7,7 százalékot tett ki. A grafikonon ugyanakkor jelentős szóródás figyelhető meg. Egyes esetekben a részvénypiac erőteljesen emelkedett, más ciklusokban jelentős visszaesés következett. Ez jól mutatja, hogy önmagában az első kamatvágás sem tekinthető egyértelmű részvénypiaci jelzésnek. Sok múlik azon, hogy a Fed egy enyhébb gazdasági lassulásra, egy recesszióra vagy egy pénzügyi válságra reagál.

forrás: saját szerkesztés
Mi történt a kamatemelési ciklusok kezdetén?
A kamatemelési ciklusok első döntése után szintén inkább pozitív hosszabb távú részvénypiaci teljesítményt figyelhetünk meg. Az első néhány hónap ugyanakkor jóval kevésbé volt kedvező, de fél év elteltével már 4,3 százalékos átlagos emelkedést kaptunk, egy év után pedig az amerikai részvénypiac átlagosan 9,0 százalékkal állt magasabban. Az egyéves medián hozam 6,6 százalék volt. Ahogy a grafikonon is látható, itt is jelentős eltérések voltak az egyes történelmi ciklusok között. A kamatemelési ciklus kezdete tehát önmagában nem jelentett sem azonnali részvénypiaci esést, sem biztos emelkedést. A hosszabb távú átlag ugyanakkor pozitív volt.

forrás: saját szerkesztés
A Fed kamatdöntései utáni részvénypiaci teljesítmény
Az alábbi táblázat összefoglalja a négy vizsgálat legfontosabb eredményeit. Az értékek az amerikai részvénypiac átlagos hozamát mutatják az adott Fed-döntést követően.
| Vizsgált esemény | Esetek száma | 126 nap | 252 nap | 252 napos medián |
| Minden kamatvágás | 34 | -0,9% | -3,2% | -5,5% |
| Minden kamatemelés | 51 | +4,5% | +11,0% | +12,0% |
| Kamatvágási ciklus első döntése | 5 | +5,5% | +4,1% | +7,7% |
| Kamatemelési ciklus első döntése | 6 | +4,3% | +9,0% | +6,6% |
A különbség jól mutatja, miért kell óvatosan bánni a kamatdöntések körüli egyszerű historikus átlagokkal. Ha minden kamatvágást külön eseményként kezelünk, akkor az amerikai részvénypiac egy évvel később átlagosan 3,2 százalékkal alacsonyabban állt. Ha viszont csak a kamatvágási ciklus első döntését vizsgáljuk, az egyéves átlagos teljesítmény már +4,1 százalék volt. A kamatemeléseknél kisebb ez az eltérés. Minden emelést külön kezelve 11,0 százalékos, csak a ciklus első lépését vizsgálva 9,0 százalékos egyéves átlagos hozamot kaptunk.
A historikus adatok alapján ezért a kamatdöntés iránya önmagában kevés információt ad a részvénypiac várható teljesítményéről. A kamatvágások sokszor gyenge vagy romló gazdasági környezetben történnek, míg a kamatemelések gyakran erős gazdasági növekedés mellett kezdődnek. A részvénypiaci reakció értelmezéséhez ezért a monetáris politika iránya mellett azt is figyelembe kell venni, milyen gazdasági helyzetben született a döntés.
A Fed put-nak van valóság alapja?
A monetáris politika és a részvénypiac kapcsolatának egy másik érdekes kérdése az úgynevezett Fed put. A kifejezés mögött az az elképzelés áll, hogy jelentős gazdasági vagy pénzügyi stressz esetén a Fed lazább monetáris politikával reagálhat, ami közvetve a részvénypiacot is támogathatja.
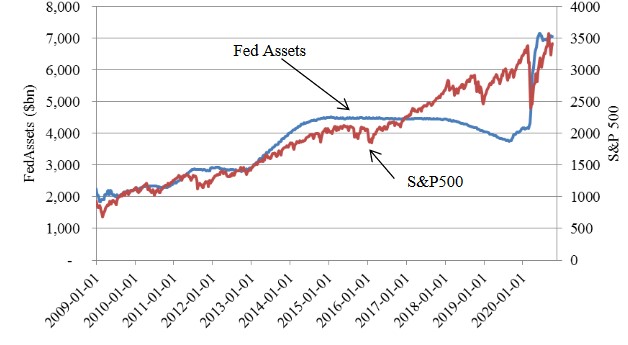
A Free Markets to Fed Markets: How Modern Monetary Policy Impacts Equity Markets című tanulmány a 2009 és 2020 közötti időszakban vizsgálta a Fed monetáris politikája és az amerikai részvénypiac kapcsolatát. A kutatás több érdekes összefüggést talált.
- A vizsgált időszakban erős kapcsolat mutatkozott a Fed mérlegének változása és a részvénypiaci teljesítmény között. A Fed monetáris politikája ugyanakkor maga is reagálhat a gazdasági és pénzügyi környezet romlására, ezért az együttmozgásból önmagában nem következik egyszerű oksági kapcsolat.
- A kutatás szerint a Fed erősebben reagált a negatív részvénypiaci hozamokra, mint a pozitív részvénypiaci teljesítményre. Ez az aszimmetria összhangban áll a Fed put mögötti elképzeléssel.
- A részvénypiac a vizsgálat szerint érzékenyebben reagált a Fed eszközállományának leépítésére, mint annak bővítésére.
- A jelentősebb részvénypiaci visszaesések környezetében a tanulmány szerint nagyobb volt annak valószínűsége, hogy a Fed a vártnál erőteljesebb monetáris beavatkozást hajt végre.
- A szerzők becslése szerint a részvénypiac jellemzően pozitívan reagált a Fed eszközállományának bővítésére. A becsült hatás legerősebben az intézkedést követő hetekben jelentkezett.

forrás: Free Markets to Fed Markets
A tanulmány becslése alapján a Fed eszközállományának 10 százalékos bővüléséhez hozzávetőlegesen 9,1 százalékos kumulált részvénypiaci hatás társult a vizsgált időszakban. A mérleg leépítésénél ezzel ellentétes kapcsolatot becsültek. A Fed eszközállományának 10 százalékos csökkenéséhez hozzávetőlegesen -9,1 százalékos részvénypiaci hatás társult.
A szerzők számításai szerint a 2018 és 2019 közötti mérlegleépítés becsült részvénypiaci hatása -11,3 százalék volt, míg a 2015 és 2019 közötti időszakban -16,7 százalékos kumulált hatást becsültek.
forrás: Free Markets to Fed Markets
A hatás ráadásul nem volt azonos a részvénypiac minden szegmensében. A vizsgálat szerint a ciklikus részvények és a tartós fogyasztási javakat előállító vállalatok érzékenyebben reagáltak a Fed monetáris politikájára, mint a kevésbé ciklikus szektorok.

forrás: Free Markets to Fed Markets
A vállalatméret alapján is különbséget találtak. A small cap, azaz kisebb piaci kapitalizációjú vállalatok részvényei érzékenyebben reagáltak a Fed döntéseire, mint a nagyobb piaci kapitalizációjú társaságok.
A koronavírus okozta 2020-as részvénypiaci visszaesés időszakára a szerzők azt becsülték, hogy a Fed beavatkozásához 12-15 százalék közötti részvénypiaci hatás kapcsolódott egy körülbelül kilenchetes időszakban.
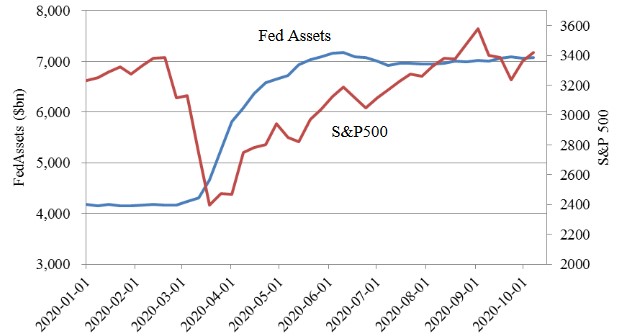
A vizsgálat tehát empirikus eredményeket szolgáltat a Fed put mögött meghúzódó egyik fontos mechanizmusra. A Fed reakciója a vizsgált időszakban aszimmetrikus volt, és a monetáris beavatkozásokhoz mérhető részvénypiaci reakciók társultak. Ebből azonban nem következik, hogy a Fed közvetlen célja a részvényárfolyamok fenntartása lenne. A jegybank a gazdasági és pénzügyi környezetre reagál, miközben ugyanezek a folyamatok a részvénypiacot is befolyásolják. Az oksági kapcsolat értelmezése ezért körültekintést igényel.
Kamatemelések és a tőzsdék hosszú távú trendje
A hosszabb távú történelmi példákból is az látszik, hogy a kamatemelés önmagában nem jelent automatikusan csökkenő részvénypiacot. A 2015 végén kezdődő kamatemelési ciklus során például a Fed több éven keresztül szigorította a monetáris politikát, miközben az amerikai részvénypiac jelentősen emelkedett.
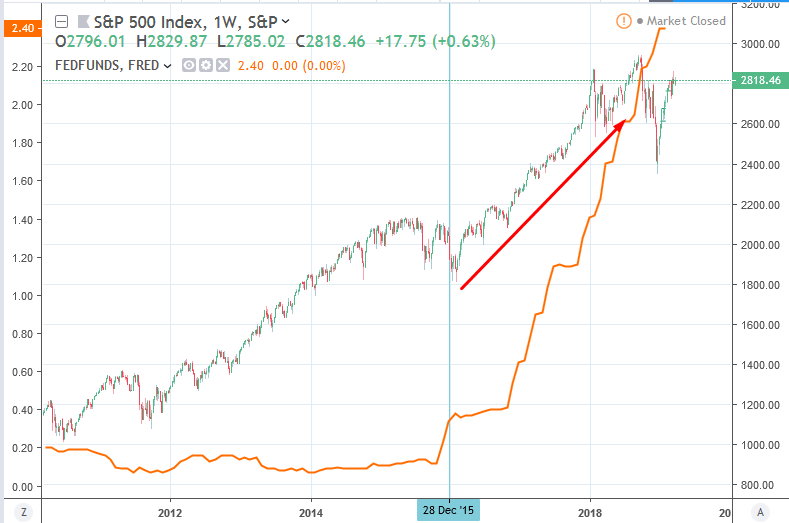
képek forrása: TradingView
Hasonló folyamatot láthattunk a 2008-2009-es pénzügyi válságot megelőző időszakban. A Fed 2004 és 2006 között jelentősen emelte a kamatot, miközben a részvénypiac tovább emelkedett.
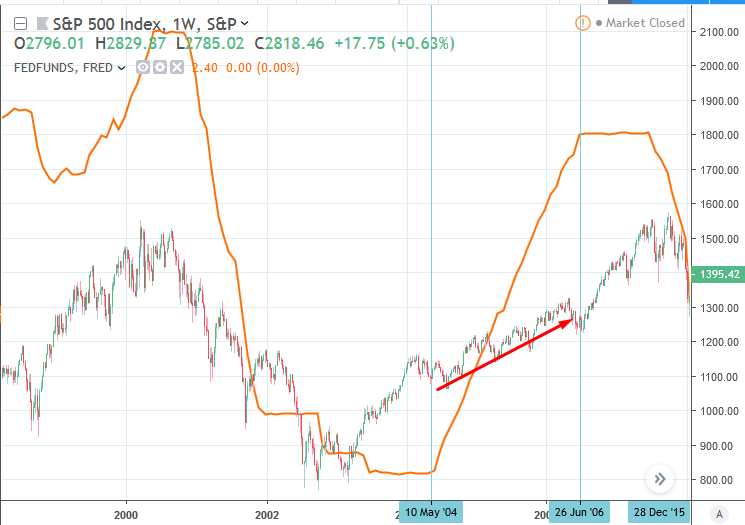
A dotkomlufi kialakulása előtti években szintén együtt járt a kamatok és a részvénypiac emelkedése. Az 1993 és 1995 közötti kamatemelési időszakban viszont inkább oldalazó részvénypiacot figyelhettünk meg.
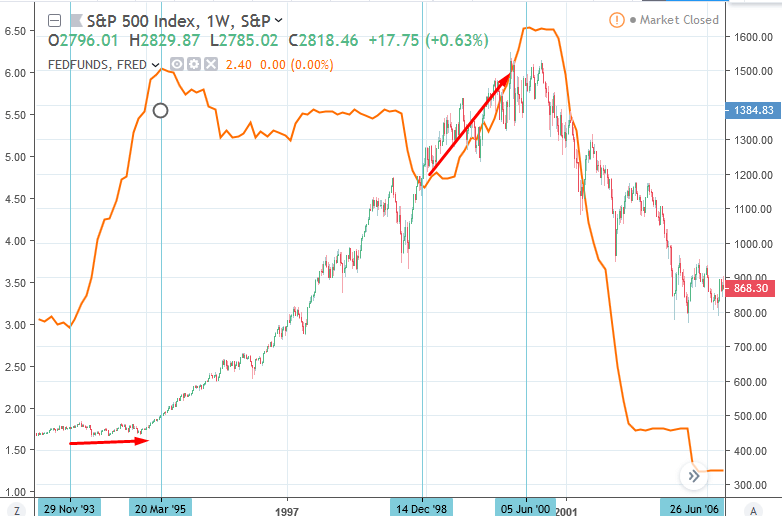
További történelmi példák is vegyes képet mutatnak. 1986 és 1989 között emelkedő kamatok mellett a részvénypiac is emelkedett. Az 1983-1984-es rövidebb kamatemelési ciklusban viszont csökkent a részvénypiac. 1980-ban, illetve az 1977 és 1980 közötti szigorítás során szintén találunk olyan időszakokat, amikor a kamatok emelkedése mellett a részvénypiac is emelkedett.
A példákból nem érdemes oksági következtetést levonni, de jól szemléltetik, hogy a kamatemelés és a részvénypiaci esés között nincs mechanikus kapcsolat.
Mi történik akkor, ha a Fed abbahagyja a kamatemelést?
Gyakori feltételezés, hogy a kamatemelési ciklus vége kedvezőtlen jel a részvénypiac számára. Ennek egyik lehetséges magyarázata, hogy a Fed azért állhat le a szigorítással, mert a gazdasági növekedés lassulását érzékeli. A történelmi példák azonban itt sem mutatnak egységes mintázatot.
A 2004-2006-os kamatemelési ciklus lezárását követően például a részvénypiac még hosszabb ideig emelkedett, mielőtt kialakult a pénzügyi válság. A monetáris politika, a reálgazdaság és a részvénypiac között jelentős időbeli eltérés lehet.

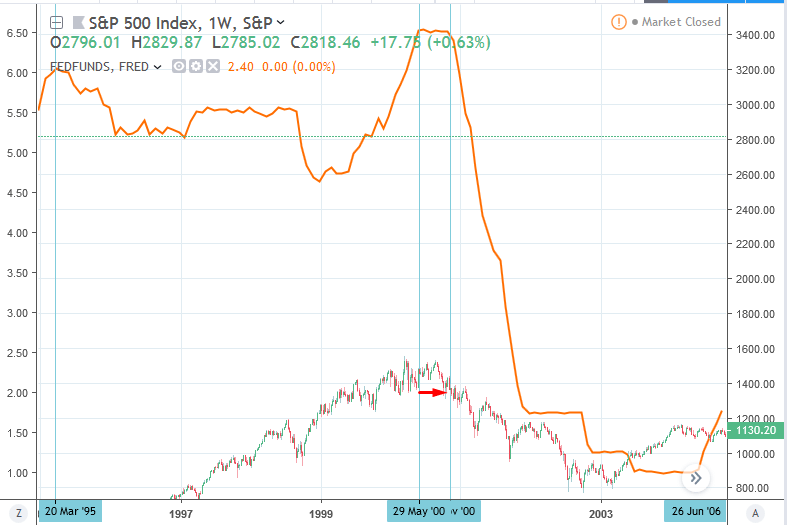
A dotkomlufi körüli időszakban más folyamatot láthattunk. A kamatemelés leállását követően a részvénypiac először oldalazott, majd később jelentős csökkenés kezdődött.
Találunk ugyanakkor olyan időszakot is, amikor a kamatemelések befejezése után tovább emelkedett a részvénypiac.
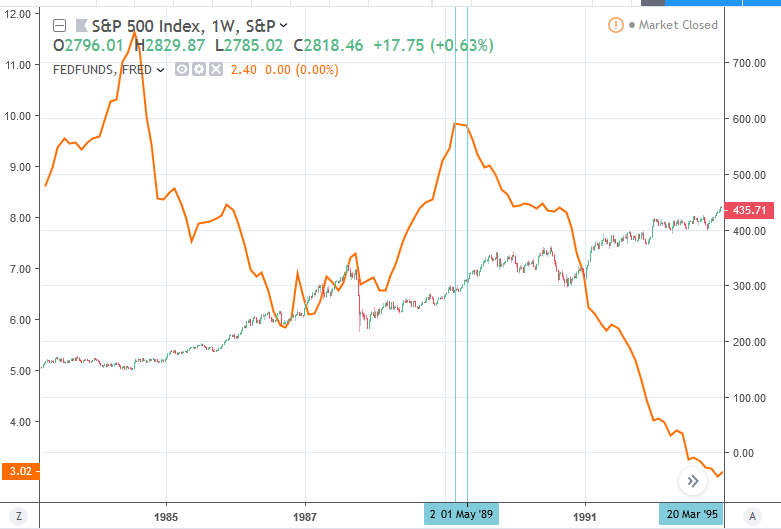
A három vizsgált történelmi esetben az S&P 500 teljesítménye a kamatemelési ciklus lezárását követően a következőképpen alakult:
|
Időpont |
1 hónap múlva |
1 év múlva |
|
1989 |
2% |
15% |
|
2000 |
3% |
-13% |
|
2006 |
0% |
20% |
Három eset természetesen túl kevés ahhoz, hogy általános következtetést vonjunk le. Arra azonban jól rámutatnak, hogy a kamatemelési ciklus lezárása önmagában nem tekinthető megbízható medvepiaci jelzésnek.
Kamatvágások és a hosszú távú trendek
A kamatcsökkentés első ránézésre kedvező lehet a részvények számára. Csökkenhetnek a finanszírozási költségek és a diszkontráták, miközben a monetáris lazítás támogathatja a fogyasztást és a beruházásokat.
Van azonban egy fontos probléma. A Fed gyakran éppen azért csökkenti a kamatot, mert a gazdasági kilátások romlanak vagy valamilyen pénzügyi stressz alakult ki. Emiatt a kamatcsökkentés egyszerre jelenthet kedvezőbb monetáris kondíciókat és jelezhet gyengülő gazdasági környezetet.
Jól látható ez a 2008-as pénzügyi válság során. A Fed agresszívan csökkentette a kamatokat, miközben a részvénypiac tovább esett. A monetáris lazítás ebben az esetben reakció volt a gyorsan romló gazdasági és pénzügyi környezetre.
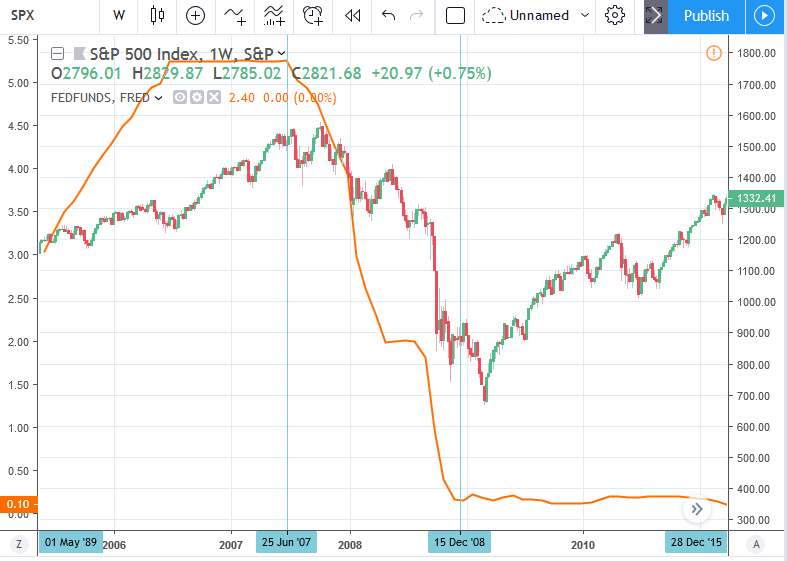
Hasonló jelenséget figyelhettünk meg a dotkomlufi kipukkanását követően is. A Fed kamatot csökkentett, miközben a részvénypiac tovább esett.

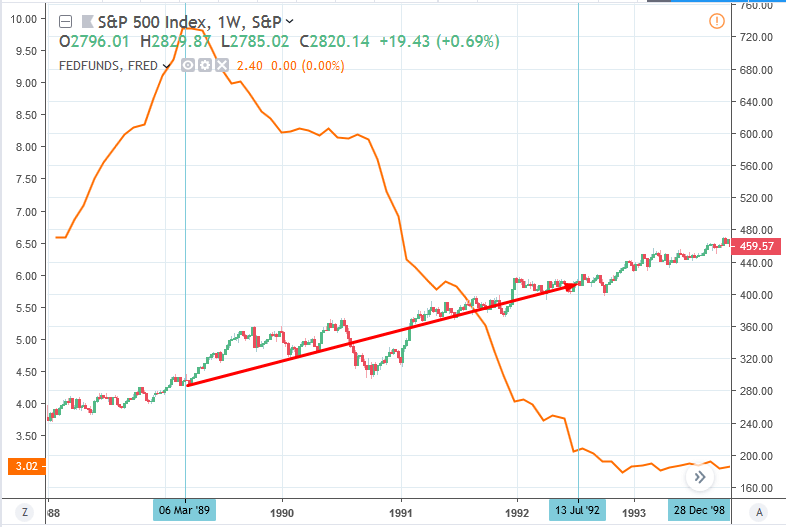
Más időszakokban viszont a kamatcsökkentések mellett emelkedő részvénypiacot láthattunk.

A kilencvenes évek elején szintén találunk olyan kamatcsökkentési időszakot, amely mellett emelkedett a részvénypiac.
Hasonló példát találunk az 1980-as években is.
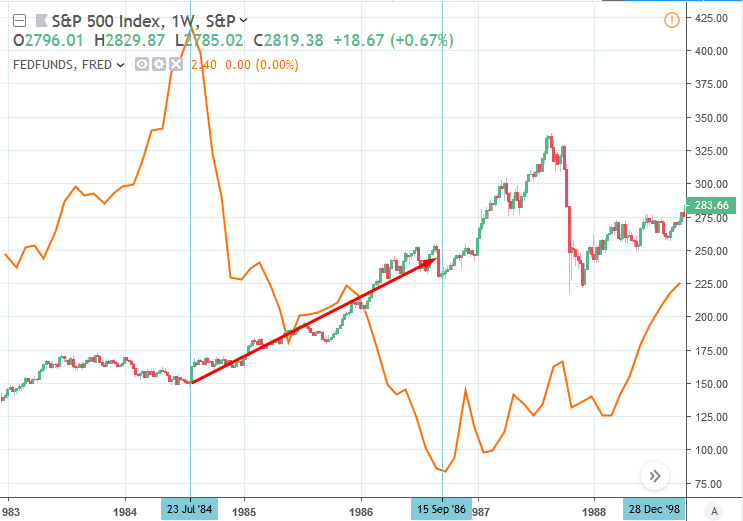
A történelmi példák tehát ebben az esetben is arra figyelmeztetnek, hogy a monetáris politika irányát önmagában nem célszerű részvénypiaci jelzésként használni. Nem mindegy, hogy a Fed egy recesszió, pénzügyi válság vagy egy mérsékeltebb gazdasági lassulás miatt csökkenti a kamatot.
Mit jelent a 2026-os Fed-kamatemelés a részvénypiac számára?
A mostani helyzet azért érdekes, mert 2026 szeptemberében több mint három év után ismét kamatot emelt a Fed. A 25 bázispontos lépéssel 3,75-4,00 százalékra emelkedett az irányadó kamatsáv.
A Fed közleménye szerint a gazdasági aktivitás továbbra is stabil ütemben bővül, a belföldi kereslet ellenálló, a termelékenység növekedése erős, miközben az infláció továbbra is magas. Ez lényeges különbség ahhoz képest, amikor a jegybank egy gazdasági vagy pénzügyi válságra reagál.
A részvénypiac szempontjából ráadásul nemcsak maga a kamatemelés számít. Fontos az is, hogy a döntés mennyiben tért el a befektetők korábbi várakozásaitól, hogyan változik a következő hónapokra várt kamatpálya, illetve milyen új információt közöl a Fed az infláció, a gazdasági növekedés és a munkaerőpiac állapotáról.
A mostani helyzet megítéléséhez ezért érdemes külön megvizsgálni, hogyan teljesített korábban a részvénypiac közvetlenül a Fed kamatemelései után. Egy ilyen eseményalapú vizsgálat jobban elkülönítheti a konkrét kamatdöntések körüli részvénypiaci mozgásokat a hosszabb kamatciklusok általános együttmozgásától.
Összegzés
A kamatemelések és a részvénypiac kapcsolatára nincs egyszerű szabály. A magasabb kamatok több csatornán keresztül is kedvezőtlenül hathatnak a részvények értékeltségére és a gazdasági aktivitásra, a Fed azonban gyakran éppen olyan időszakokban emel kamatot, amikor a gazdaság erős és az infláció magas.
A historikus adatokban különbség mutatkozik az emelkedő és csökkenő kamatokkal jellemezhető időszakok részvénypiaci hozamai között, de a kapcsolat magyarázóereje korlátozott. A korábbi kamatemelési ciklusok alatt ráadásul több alkalommal tovább emelkedett a részvénypiac.
Hasonló probléma jelentkezik a kamatcsökkentések értelmezésénél. Az alacsonyabb kamat kedvezőbb pénzügyi kondíciókat teremthet, de a Fed gyakran éppen egy romló gazdasági környezetre reagál kamatvágással. A Fed put-ról szóló empirikus eredmények pedig arra utalnak, hogy a jegybanki reakció és a részvénypiac között létezhet aszimmetrikus kapcsolat, de ezt nem szabad automatikusan úgy értelmezni, hogy a Fed közvetlenül a részvényárfolyamokat célozza.