Részvény-célárak, elemzők ajánlásai: Miért NEM érdemes követni az elemzőket?
Ha megnézünk egy részvényt valamelyik pénzügyi portálon, rendszerint megtaláljuk az elemzői célárakat is. Ezekből megtudhatjuk, hogy a brókercégek, elemzőházak mekkora árfolyam-emelkedést vagy -csökkenést várnak a következő 12 hónapban. A célárak gyakran pontos dollárértékként jelennek meg, ami könnyen azt a benyomást keltheti, hogy megbízható előrejelzésekről van szó. A valóságban azonban ezek becslések, amelyek jelentős bizonytalansággal járnak.
Felmerül tehát a kérdés, hogy mennyire pontosak az elemzői célárak, és érdemes-e egy részvényt csak azért megvásárolni, mert az elemzők jelentős árfolyam-emelkedést várnak. A tudományos kutatások alapján az elemzői előrejelzések gyakran pontatlanok, ugyanakkor bizonyos körülmények között hasznos információkat is hordozhatnak a részvények jövőbeni teljesítményéről.
Cikkünkben először bemutatjuk, hol találhatók meg az elemzői célárak és ajánlások, majd több tudományos kutatás eredményein keresztül megvizsgáljuk, mennyire megbízhatók ezek az előrejelzések. Arra is kitérünk, hogy az elemzők képesek-e a részvények várható hozamát, illetve egymáshoz viszonyított teljesítményét előre jelezni, és mit mutatnak a technikai, fundamentális és makrogazdasági előrejelzések összehasonlításai.
- Hol találhatók meg az elemzői célárak és ajánlások?
- Hogyan változnak az elemzői nyereség-előrejelzések?
- Miért tévednek az elemzők?
- Érdemes követni az elemzői ajánlásokat?
- Miért teljesíthetnek gyengén az elemzők kedvenc részvényei?
- Az elemzői célárak hány százaléka teljesül?
- Mennyire pontosan rangsorolják az elemzők a részvényeket?
- Technikai vagy fundamentális elemzők adnak pontosabb előrejelzéseket?
- Az egyszerű makrogazdasági modellek pontosabban jelezhetik előre az aggregált vállalati nyereséget?
Hol találhatók meg az elemzői célárak és ajánlások?
Az elemzői célárak és ajánlások viszonylag könnyen hozzáférhetők, mivel számos pénzügyi portál összegzi a nagyobb brókercégek és elemzőházak előrejelzéseit. Például a finviz.com weboldalon, ha lekérjük egy részvény adatait, akkor a grafikon, illetve a fundamentális adatok alatt megtaláljuk az elemzői javaslatokat a részvényre. A General Electric (GE) esetében a következő, korábbi időpontban készült képernyőmentést láthatjuk, az aktuális adatok pedig elérhetők ezen a hivatkozáson.

Külföldi részvények esetében az elemzői ajánlások egy pontrendszer szerint is összegezve vannak. Ez brókercég ajánlásának az összegzését jelenti, és az 1-5-ig terjedő skálán a számok a következőket jelentik:
- 1 erős vétel
- 2 vétel
- 3 tartás
- 4 alulsúlyozás
- 5 eladás
Az alábbi, korábbi időpontban készült képernyőmentést a finance.yahoo.com oldalról mentettem ki, a következő hivatkozásról. Az ablak jobb oldalán találjuk meg ezeket az adatokat, itt éppen a General Electric akkori adataival.

A fenti, korabeli képhez magyarázatul néhány gondolat. A Recommendation Trends alatt azt láthatjuk, hogyan változott az elemzők ajánlása az adott hónapokban. A példában májusban 5 brókercég ajánlotta erős vételre a társaságot, februárban pedig 4. A Recommendation Rating az ajánlások átlagát mutatja. A képen szereplő 2,8-as érték a tartás kategóriájához áll közel. Az Analyst Price Targets az elemzői célárakat összegzi. Az „average 17,5” az akkori átlagos célár, a „current 15,04” a képernyőmentés idején érvényes árfolyam. A „low 11” a legalacsonyabb, a „high 36” pedig a legmagasabb célárat jelöli. Látható, hogy az elemzői vélemények között is jelentős volt az eltérés. A történelmi árfolyamok és célárak nem hasonlíthatók közvetlenül a mai GE Aerospace részvényadataihoz, mivel a vállalat időközben átalakult.
Hogyan változnak az elemzői nyereség-előrejelzések?
Az elemzői nyereségbecslések időbeli változását Ed Yardeni történelmi grafikonjain követhetjük nyomon. Ezen a grafikonon azt látjuk, hogy az egyes években az elemzők milyen EPS növekedést vártak az 500 legnagyobb amerikai vállalatra vonatkozóan a tárgyévben és a következő évben, azaz 1-2 éves előrejelzést láthatunk. Példaként nézzük meg az általam jelölt pontot, ahol 2000-es évben megjelenő előrejelzések szerint az S&P500 index egy részvényre jutó nyeresége kb. 67 dollár lesz 2001 év végére. Ezt követően azonban folyamatosan csökkennek az előrejelzések, amíg 2001 év végére már csak 45 dollárt jeleznek elő az elemzésekben. A magenta színű vonal pedig az aktuális nyereség- változást mutatja. Jól látható, hogy szinte az összes esetben (18 évben a 24 évből) magasról indulnak az előrejelzések, majd szépen két év leforgása alatt visszacsökkennek. A bemutatott időszakban gyakran jelentős volt a kezdeti előrejelzések lefelé történő módosítása. Ez az ábra ugyanakkor önmagában nem alkalmas arra, hogy minden elemzői előrejelzés általános hibáját számszerűsítsük.

forrás: Yardeni Research, Inc
A fentiek nem csak az utóbbi évtizedre jellemzőek, hanem a 2000-es évek előtt is hasonlót tapasztalhattunk, lásd alábbi képen.

forrás: Yardeni Research, Inc
A következő történelmi ábrán a 2020-ra (piros), 2021-re (kék) és 2022-re (zöld) vonatkozó nyereség-előrejelzések változása látható. A becslések kezdetben magasabbak voltak, majd a koronavírus-járvány gazdasági hatásainak megjelenésekor az elemzők jelentősen lefelé módosították az EPS-előrejelzéseket. Az akkori várakozások szerint az S&P 500 vállalatainak 2021-es nyeresége nagyjából a 2019-es szint közelében alakulhatott.

forrás: Yardeni Research, Inc
Miért tévednek az elemzők?
Az elemzői nyereség-előrejelzések pontatlanságának számos oka lehet. A gazdasági ciklusok, a vállalati eredmények változékonysága, az alkalmazott számviteli módszerek és az elemzőket érintő érdekkonfliktusok egyaránt befolyásolhatják a becsléseket. A főbb tényezők a következők:
- Az átlagtól való eltérések miatt
- Az egységnyi mutatók, és a nyereségadatok torzítása miatt
- Érdekkonfliktusok miatt
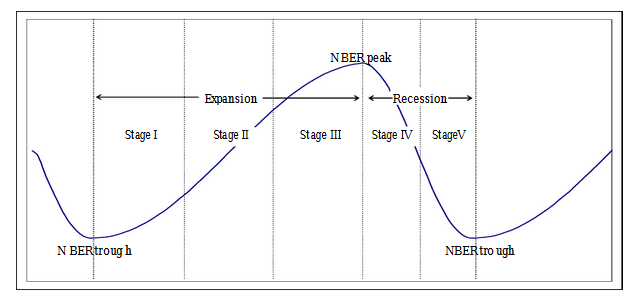
Az átlagtól való eltérés talán a legegyszerűbben megérthető probléma, azaz a hosszú távú átlagtól a növekedés jelentősen eltérhet rövidebb időszakokban, és itt a rövidebb időszak, akár 5-10 évet is jelent. Azaz a gazdasági ciklusok alakulása (lásd alábbi képen) miatt teljesen természetes, hogy a tőzsdei társaságok nyeresége nem minden évben azonos, például 6 százalékos ütemben növekszik, hanem egyes időszakokban lényegesen nagyobb a profit bővülés, míg más időszakokban lényegesen kisebb. Ráadásul a pozitív átlagérték nem zárja ki azt sem, hogy negatív értékünk legyen, azaz zsugorodást tapasztaljunk egy-egy évben. Röviden tehát ezért lenne szükség a rövid távú elemzői becslésekre.
A „cooking the books” angol megnevezés azokra a technikákra utal, melyekkel a tőzsdei társaságok akár legálisan, vagy ritkábban illegálisan, de elrejtik a problémákat, és szebb, jobb eredményt mutatnak ki. Sokat foglalkoztunk ezekkel itt az oldalunkon. Gondoljunk csak a különböző elhatárolásokra (accruals), sütiüveg tartalék (cookie jar reserves) technikákra, és a kibocsátott részvények számának változásával járó problémákra. Ezekkel a műveletekkel akár legálisan is „felfújható” egy mérleg, eredménykimutatás, és „szépíthető” az eredmény. Sajnos azonban az is kiderült múltbeli visszatesztelésekből, hogy az ilyen technikák alkalmazása együtt jár az alacsonyabb jövőbeni hozammal, hiszen tulajdonképpen a jövő eredményeinek a terhére mutatunk ki a jelenben jobb eredményt, részleteket lásd az alábbi cikkekben
- Profit helyett inkább a cash-flowra figyelj
- Alacsonyabb jövőbeni hozamot jelez ez az összefüggés (NOA mutató)
- Milyen részvényt vegyek? Fordulatot jelezhet ez az összefüggés (Accruals)..
Márpedig ha megnézzük a Wall Street-i elemzéseket, akkor azt tapasztalhatjuk, hogy nagyrészt az egy részvényre jutó nyereséggel foglalkoznak, és az abból levezethető mutatókkal, például P/E mutatóval. Az egy részvényre eső mutatókkal pedig egyrészt az a gond, hogy a kimutatott társasági nyereség a fenti technikákkal „szépíthető”, egy ideig a jövő rovására. Ráadásul az egy részvényre jutó mutatókat befolyásolja a kibocsátott részvények száma is. Nem véletlen, hogy azt tapasztalhattuk az utóbbi 10 évben, hogy az amerikai tőzsdei társaságok egyre több részvényt vásároltak vissza, közben az egy részvényre jutó nyereség óriásit bővült, de az árbevétel nem növekedett ezzel arányosan. Mi történhetett? Ennyire költséghatékony lett a termelésük, vagy inkább a csökkenő részvényszám javítja az egy részvényre jutó nyereséget? Itt láthatod grafikonon szemléltetve, hogyan működik a varázslat. Sárga színnel az S&P500 társaságok egy részvényre jutó nyeresége (baloldali értéktengely), kék színnel a kibocsátott részvények számának változása (jobboldali értéktengely). A vizsgált 10 évben folyamatosan csökkent a kibocsátott részvények száma, az egy részvényre jutó nyereség (EPS) 270 százalékkal növekedett, de az árbevétel csak 62 százalékot növekedett.
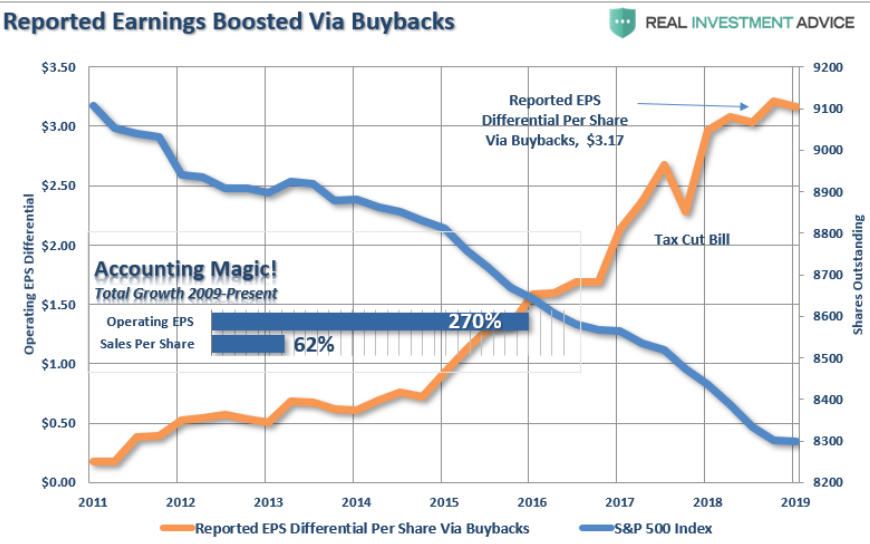
forrás: realinvestmentadvice.com
Fontos, hogy lásd, az elemzőházak és befektetési szolgáltatók üzleti érdekei bizonyos helyzetekben eltérhetnek a befektetők érdekeitől. Ezek a cégek kiszolgálják a befektetési iparágat, és az aktuális trendeket. Gondolok itt a különböző tanácsadó cégekre, alapkezelőkre, számlakezelőkre, hedge fundokra, azaz az a cél, hogy befektetőként minél tovább befektetve legyen a vagyonod, hiszen ezek után díjakat fizetsz, és így termelődik a nyereség az iparági cégek számára. Elég, ha csak arra gondolsz, hogy a hagyományos befektetési alapok esetében akár 1-4% közötti éves költséged is lehet, de UL biztosítás esetén ez akár 2-7% közötti lehet, és az olcsóbb ETF alapok esetében 0,15-1%. Elég, ha csak hazai viszonyok között kiszámolod, hogy mit jelent egy kisebb nettó eszközértékű (például 10-20 milliárd) alap esetében az a néhány százalékos alapkezelési díj. Ez alaponként évi több százmillió forint bevételt hoz az alapkezelő számára, és közben az is elmondható, hogy ezen alapok kb. 80%-a tőzsdeindex hozamát sem tudja megverni, tehát a költségek mellett, még a hozam egy részétől is elesik a befektető. A külföldi brókerek legnagyobb ügyfelei tehát nem a retail kereskedők, hanem a milliárdokat befektető alapkezelők, így az ő érdekeit kiszolgálva a vedd meg és tartsd technika szemléletében készülnek az elemzések. (Csak zárójelben térnék ki a forex brókerek körére, ahol a cél, hogy az ügyfél minél többet kössön, mert a jutalékból lesz a brókercég nyeresége. Ezen cégek körében a technikai elemzések készítése a divatos, hiszen erre alapozva lehet napokra, néhány hétre, tehát rövid távon ügyletet kötni.)
Visszatérve a hagyományos tőzsdei brókercégekre, óriási üzleti hasznot hoz számukra a különböző IPO-események (részvénykibocsátások) leszervezése. Emellett a tőzsdei társaságok érdekeltek abban, hogy emelkedjen a részvényeik árfolyama. Számos ok közül az egyik, hogy a legtöbb CEO javadalmazása kapitalizációhoz van kötve. Emiatt a nagyobb cégekkel érdemes, és megéri jóban lenni, hiszen egyik amerikai cégvezető sem örülne annak, ha a cégét leminősítené egy brókercég, esetleg eladási ajánlást fogalmazna meg rá. Emiatt ne lepődjünk meg azon, hogy elvétve találunk csak eladásra ajánlott céget az Egyesült Államok tőzsdéin. A vételi és eladási ajánlások aránya időszakonként és adatforrásonként eltér, ezért a régebbi adatbázisokból származó pillanatképeket nem érdemes általános szabálynak tekinteni. Ezzel szemben a bejegyzésünk előzményében megbeszéltük azt, hogy a tőzsdei társaságok 11,83 százalékának gyakorlatilag nullázódik az árfolyama (-100%), és az összes részvény 30,8% volt képes felülmúlni a tőzsdeindexet 1927-2016 között. A historikus részvényhozamok megoszlása és az elemzői ajánlások aránya ugyanakkor eltérő fogalmak, így ezekből közvetlenül nem vezethető le az ajánlások torzítása. Ugyanígy ha a finviz-en indítasz egy keresést, akkor sok száz olyan társaságot találsz, melynek árfolyama masszívan csökkenő trendben van. Egy korábbi adatbázis-lekérdezésben például 7500 társaság közül
- 2440 olyan cég van, mely a vizsgált évben 20%-ot elérő visszaesésben van
- 1700 olyan cég van, mely a vizsgált évben 30% mínuszban van
- 569 olyan cég van, mely a vizsgált évben 50% mínuszban van
Egyes cégek azért kaphatnak kedvező vételi ajánlást ezekben az elemzésekben, mert a jövőbeni profit túlbecsült, így a különböző értékelési mutatók alapján nem lesz annyira drága a társaság. A fentiek alapján a vételi ajánlások értékelésekor érdemes figyelni az üzleti ösztönzőkre, a vállalati beszámolók minőségére és a nyereség-előrejelzések esetleges túlzott optimizmusára is.
Érdemes követni az elemzői ajánlásokat?
Az elemzői célárak és ajánlások előrejelző képességéről a tudományos kutatások eltérő eredményekre jutottak. Brav és Lehavy (2003) például szignifikáns rövid távú árfolyamreakciót mutattak ki a célárak módosítását követően. Jegadeesh és szerzőtársai (2004) arra jutottak, hogy az ajánlások változása több előrejelző információt hordozhat, mint az ajánlások puszta szintje. Egy későbbi, Da és Schaumburg (2011) nevéhez kötődő vizsgálat szintén az elemzői célárak információtartalmát elemezte. Az elemzői optimizmus ugyanakkor félrevezető is lehet. Guo, Li és Wei (2020), valamint Engelberg, McLean és Pontiff (2020) kutatásai arra hívják fel a figyelmet, hogy a kedvező elemzői ajánlások összefügghetnek a túlértékelt részvények későbbi alulteljesítésével. A részvények túlértékeltségét a kutatók olyan, korábban dokumentált tőzsdei összefüggések segítségével vizsgálták, amelyek kapcsolatban állnak a jövőbeni hozamokkal. Ez természetesen nem jelenti azt, hogy minden elemzői ajánlás félrevezető lenne.
Engelberg kutatásainak végkövetkeztetése, hogy a befektetők számára az elemzői ajánlások hasznos kontraindikátorok (kontraindikátor a jelzéssel ellentétes irányt jelez) lehetnek, főleg akkor, ha az elemzői célárakat, jelzéseket összevetjük az ismert tőzsdei összefüggések (Engelbergék 125 ilyen összefüggést vizsgáltak, de a jövőbeni hozam nagy részét ennél jóval kevesebb leírja, lásd itt) által jósolt jövőbeni hozammal.
A bemutatott kutatások alapján az amerikai részvénypiacon az elemzői ajánlások mechanikus követésével nem minden esetben lehetett megbízható többlethozamot kimutatni. Ez azonban nem jelenti azt, hogy az ajánlások minden piacon haszontalanok lennének. Az eredmények függhetnek az alkalmazott stratégiától, az ajánlások változásától, a részvények jellemzőitől és attól is, melyik ország piacát vizsgáljuk. Ezt támasztja alá Azevedo és Müller nemzetközi kutatása.
Vitor Azevedo és Sebastian Müller az Analyst recommendations and mispricing across the globe című, 2024-ben a Journal of Banking & Finance folyóiratban megjelent tanulmányukban 45 ország részvénypiacát és az elemzői ajánlások hasznosságát vizsgálták az 1994-2019 közötti időszakban. A kutatás 3,8 millió vállalat-hónap megfigyelést és 222, a későbbi részvényhozamokkal összefüggésbe hozott anomáliát tartalmazott. A szerzők azt elemezték, hogyan függnek össze az ajánlások a részvények anomáliák alapján becsült alul- vagy túlértékeltségével és későbbi hozamával.
Az amerikai részvénypiacon ugyanazt az eredményt tudták kimutatni, mint az előző kutatások. Két fő megállapításuk:
- Az alkalmazott ajánlásalapú stratégiák az amerikai piacon nem mutattak ki érdemi többlethozamot, és
- az elemzők azokat a részvényeket preferálják, melyeknek a legmagasabb a félreárazási értéke (a vizsgált 222 összefüggés alapján), azaz a túlárazott részvényeket kedvelik.
Az Egyesült Államokon kívül eltérő eredményt kaptak. A vizsgált nemzetközi piacokon az ajánlásokhoz pozitív, statisztikailag szignifikáns későbbi többlethozam kapcsolódott, és az elemzők inkább az anomáliák alapján alulértékelt részvényeket részesítették előnyben.
Az elemzői ajánlások alapján a kutatók készítettek egy long-short pozíciót, melyben az elemzők által legjobbra értékelt társaságokat megvásárolták (lásd fentebb 1-5 közötti értékelést), és a legrosszabb minősítéssel rendelkező társaságokat shortolták ugyanakkora értékben (long-short pozíciók lényege, működése itt). Ezzel a módszerrel 0,58%-os havi átlaghozamot tudtak statisztikailag szignifikánsan kimutatni, azaz nagy átlagban havonta 0,58%-kal jobb hozama lett az elemzők által jónak tartott részvényeknek. Ezzel szemben az amerikai piacon ugyanezen módszerrel -0,02% havi átlaghozam mutatható ki, azaz az elemzői ajánlások és a jövőbeni hozam között itt negatív a kapcsolat.
További eredménye a vizsgálatnak, hogy akkor járt nagyobb hozammal az elemzői ajánlások követése, amikor a befektetői hangulat rossz volt a piacon (Baker-Wurgler sentiment indexet használták ehhez). Az is kivehető az adatokból, hogy minél inkább fejlett egy ország tőkepiaca, annál kisebb a hatékonysága az elemzői javaslatok követésének. Ez egyébként egybevág a befektetési alapok piacán megfigyeltekkel. Ott is kimutatható, hogy minél fejlettebb egy ország tőzsdéje, tőkepiaca (vélhetően közelebb van a hatékony piachoz), annál nehezebben tudják felülteljesíteni a tőzsdeindexet az alapkezelők. Így például az amerikai részvénypiacon a large cap cégekbe befektető befektetési alapok 90%-a nem képes felülteljesíteni az S&P500 indexet. Sokkal nagyobb arányban tudnak felülteljesíteni az intézményi befektetők a fejlődő országok (emerging) tőzsdéin, vagy a részvénypiac kisvállalati szektorában (small cap részvények). A fentieken túl a befektetői hangulattal is összefüggésbe hozható az elemzői ajánlások jövedelmezősége, azaz a pozitív, erősen pozitív befektetői hangulat időszakában kevésbé jövedelmező az elemzői ajánlások követése. Az alábbi táblázatban látható a havi átlaghozam különbsége az elemzők által vételre és eladásra ajánlott részvények között (long-short portfólió havi átlaghozama). A negatív érték azt jelzi, hogy az elemzők által vételre ajánlott részvények átlaghozama kisebb lett, mint az eladásra ajánlott részvények hozama. Pozitív érték esete jelzi, hogy az elemzők követésével többlethozamot lehetett elérni. Minél nagyobb a pozitív érték, annál nagyobb a többlethozam. EW jelölés az egyenlő arányban súlyozott portfólió, a VW pedig a kapitalizáció szerinti súlyozással kialakított portfólió átlaghozama.

forrás: Analyst recommendations and mispricing across the globe
Miért teljesíthetnek gyengén az elemzők kedvenc részvényei?
1996 óta ismert az az összefüggés, hogy azok a részvények, melyekkel kapcsolatban az elemzők leginkább optimisták, gyengén teljesítenek a jövőben. Ezt az összefüggést 1996-ban Rafael La Porta vizsgálta meg, és tette közzé egy, az NBER honlapján megjelenő kutatásban. A kutatás érdekessége, hogy a vizsgálatot 2017-ben újra elvégezték, illetve 2021-ben is felülvizsgálta az összefüggést Rafael La Porta, Nicola Gennaioli, Pedro Bordalo és Andrei Shleifer, így nem csak arra kaphatunk választ, hogy létezik az összefüggés, hanem azt is láthatjuk, hogy a felfedezése óta eltelt 25 évben is kimutatható volt, hiszen nagyon sok olyan összefüggésről tudunk, melyek a felfedezésüket követően megszűntek, vagy hatásuk csökkent. A vizsgálatban 1978-2016 közötti időszakon tekintették át az amerikai részvénypiac (NYSE, AMEX, Nasdaq) társaságait, azaz több ezer részvény vizsgálatán alapuló összefüggésről beszélhetünk.
A részvényeket a várható nyereségnövekedés alapján rendezték sorba. Ez az ún. egy részvényre jutó nyereség (EPS) adata, melyet a legtöbb elemző közzé tesz a tőzsdei társaságok vonatkozásában. Nagy EPS növekedés, azt jelzi, hogy az elemző nagy nyereségnövekedésre számít az adott tőzsdei társaságnál. Ha az EPS növekedési várakozás alapján sorba rendezzük a tőzsdei társaságokat, akkor az alábbi táblázat első sora szerinti átlagos növekedési várakozásokat tapasztaljuk. Eszerint ha a részvénypiacot 10 részre osztjuk a várható EPS növekedés alapján, akkor az 1-es kategóriában szereplő részvények esetében az elemzők átlagosan 4 százalékos jövőbeni EPS növekedést várnak, míg a 10-es kategóriában az átlagos EPS növekedés 38%. Azt is mondhatjuk, hogy az 1-es kategóriában szereplő részvényekkel kapcsolatban pesszimisták, a 10-es kategóriában szereplő részvényekkel kapcsolatban optimisták az elemzők.

forrás: Diagnostic Expectations and Stock Returns
Az alábbi, korábbi időpontból származó képen egy példát láthatsz a finviz.com adatbázisából. Az elemzői konszenzus szerint, a Microsoft részvények egy részvényre jutó nyeresége (EPS) a képernyőmentést követő évre 7,5 százalékos növekedést várt.
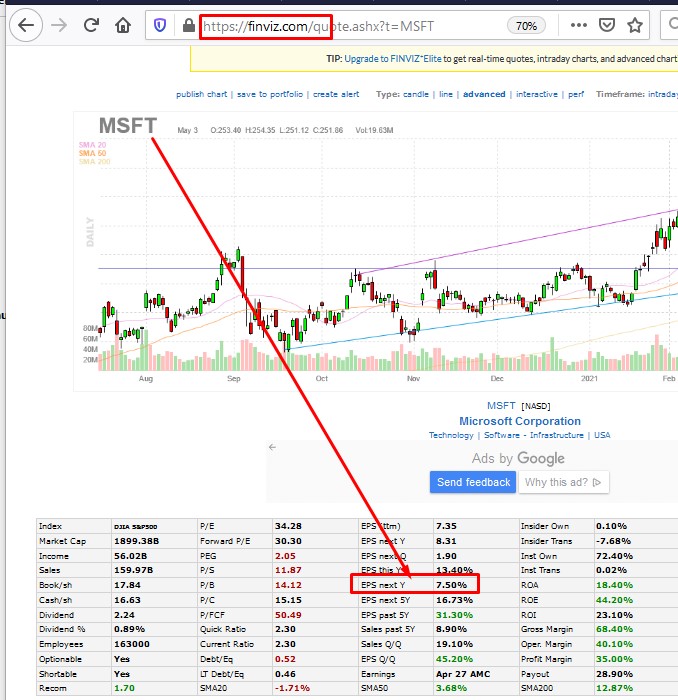
Az alábbi képen már a Tesla 39,77 százalékos EPS várakozása látható.

A fenti táblázat alapján az EPS várakozások szerint a részvények két csoportját különíthetjük el:
- Részvények, melyekkel kapcsolatban pesszimisták az elemzők, LLTG néven (Low Long-term EPS Growth) vizsgáljuk tovább.
- Részvények, melyekkel kapcsolatban túlzottan optimisták az elemzők, HLTG néven (High Long-term EPS Growth) vizsgáljuk ezeket.
A fenti definíciók után nézzük meg az LLTG és HLTG részvények közötti eltéréseket. Jól megfigyelhető a múltbeli adatokon, hogy a HLTG részvények 31 százaléka mögött veszteséges társaságok állnak (negatív EPS), amíg az LLTG részvények esetében csak a társaságok 12 százaléka veszteséges. További érdekessége a vizsgálatoknak, hogy a HLTG részvények már a minősítés előtti három évben magas EPS-növekedéssel rendelkeztek (átlagosan 1 dollárról 1,56 dollárra emelkedett az EPS három év alatt). Miután azonban az elemzők túlzottan optimista várakozásai megjelennek, a jövőbeni EPS-növekedés megtorpan. Nagyon úgy néz ki a dolog, hogy az elemzők követik az EPS növekedést és a múltbeli nagy növekedés alapján várják a jövőbeni nagy növekedést. Az alábbi grafikonon a piros görbe 0 pontja jelöli a vizsgálati időpontot. Ha ebben az időpontban a részvény a HLTG kategóriában van, akkor ezt egy nagy EPS-növekedés előzte meg az előző 3 évben (-3 és a nulla közötti terület), majd a következő három évben stagnál, mérsékelten növekszik az EPS, de a lényeg, hogy elmarad a várakozások szerinti nagy növekedés.

forrás: Diagnostic Expectations and Stock Returns
A kék görbe alatt az LLTG részvényeket látjuk, tehát azokat, melyek növekedési lehetőségeivel kapcsolatban pesszimisták az elemzők. Ezeknek a cégeknek az egy részvényre jutó nyeresége csökkent (1 dollárról 0,87 dollárra) a minősítés előtt, ezért pesszimisták az elemzők, ugyanakkor azt is látni kell, hogy ezt követően lényegesen nagyobb növekedést látunk a grafikonon.
Sajnos az elmaradó EPS-növekedésből már sejthető, hogy mi várható. A jövőbeni hozam alacsonyabb lesz. Ahogy az alábbi grafikonon látható, az optimista elemzői várakozások után meredeken esik a hozama a HLTG részvényeknek (piros). Ezzel ellentétes folyamatot láthatunk azoknál a részvényeknél, ahol túlzottan pesszimisták az elemzők. Itt fentebb már láttuk, hogy EPS-növekedés következik be, és ezzel együtt a részvények hozama is növekedni fog (kék szaggatott).

forrás: Diagnostic Expectations and Stock Returns
Az alábbi grafikonon az LLTG és a HLTG portfóliók évesített hozama látható 1981-2015 közötti időszakon. Eszerint azokból a részvényekből összeállított portfólió esetében, melyekkel kapcsolatban pesszimisták az elemzők, 15 százalékos évesített hozam mutatható ki. Ezzel szemben az elemzők által kedvelt részvényekből alkotott portfólió évesített hozama csak 3 százalék volt.

forrás: Diagnostic Expectations and Stock Returns
A vizsgálat alapvető megállapításai közé tartozik, hogy az elemzők az ismert herding, anchoring hibája mellett az reprezentativitási torzítás hatása alatt állnak. Ezek a kognitív torzítások jól felismerhetők az átlagos befektető döntései mögött is, de az általános vélekedés szerint a professzionális befektetők kevésbé követik el ezeket a hibákat. Ugyanakkor a reprezentativitási torzítás úgy jelenik meg az elemzők körében, hogy a múltbeli néhány sikersztorit veszik alapul, mint például a Google, melyre jellemző volt, hogy rövid idő alatt meredeken emelkedett a nyereség (EPS). Ezen múltbeli egyedi tapasztalat alapján pedig eltúlozzák az elemzők a siker valószínűségét más cégek esetében is. Azt gondolják, hogy hasonló sikersztorik lesznek a vizsgált cégek, holott statisztikailag ennek nagyon alacsony a valószínűsége (lásd itt). Az elmúlt 35 év adatai alapján tehát azt láthattuk, hogy nagy átlagban az elemzők elleni fogadással jobb eredményt értünk el, mint az elemzők követésével. Hangsúlyoznám, hogy a fentiek egyetlen részvényre vonatkozóan nem érvényesek, részvények széles körén, az átlagon megfigyelhető összefüggésről beszélünk.
Az elemzői célárak hány százaléka teljesül?
A „Do Sell-Side Analysts Exhibit Differential Target Price Forecasting Ability?” cím alatt elérhető kutatásban a 2000-2009 közötti 10 éves időszakban 2278 sell-side elemzőtől (206 brókercég elemzői) származó 492.647 darab 12 hónapos célárat, 3619 részvényre vizsgáltak meg. Mielőtt az adatokat tovább elemezzük, beszéljük meg, hogy mit jelent a sell-side, buy-side elemző.
A sell-side elemzők jellemzően különböző brókercégek alkalmazottai, akik az ügyfeleiknek készítenek vételi, eladási ajánlásokat. Ezeknek az elemzéseknek alapvetően három fontos eleme van (itt beszéltünk róla) az egyik egy ajánlás, például felülsúlyozás, tartás, alulsúlyozás (nagyon ritkán eladás), a másik egy várható EPS-növekedés, és a befektetők számára a legfontosabb a célár, azaz várhatóan hol lesz a részvény ára 12 hónap múlva. Mondhatnánk tehát azt, hogy a sell-side elemzők elemzéseit, előrejelzéseit olvassa, követi az átlagos befektetők többsége. Ezzel szemben a buy-side elemző nem az ügyfelek részére készít elemzéseket, ők jellemzően befektetési alapkezelők, nyugdíjalapok munkatársai, akik azért készítenek elemzéseket, hogy az alap hatékonyan ki tudja használni a befektetési lehetőségeket.
Ahhoz, hogy pontos képet kapjunk az elemzői célárak megbízhatóságáról, néhány mutatót érdemes megbeszélnünk. A TPRANK a célárakból számított várható hozam és a később ténylegesen megfigyelt hozam közötti rangkorrelációt méri több részvényre vonatkozó előrejelzés alapján. Például ha egy részvény árfolyama az elemzés idején 100 dollár, az elemző pedig 300 dolláros célárat ad meg, akkor a várt hozam 200%. Ha a részvény árfolyama 12 hónap múlva 150 dollár, a tényleges hozam 50%. Ez a példa az előrejelzési hiba nagyságát szemlélteti, de egyetlen megfigyelésből korreláció nem számítható. A TPRANK alacsony értéke arra utal, hogy az előrejelzett és tényleges hozamok alapján felállított részvényrangsorok között gyenge az egyezés. A vizsgálatban a legrosszabb elemzők TPRANK értéke -0,47, a legjobbaké 0,65 volt.
A célár és a tényleges ár közötti eltérést a TPERROR mutatóval is mérhetjük. A fenti példában a célár 300 dollár, a 12 hónappal későbbi árfolyam pedig 150 dollár. Az induló 100 dolláros árfolyamhoz viszonyított eltérés (150-300)/100, azaz -150%. Ez a célár és a tényleges árfolyam közötti hiba nagyságát mutatja a kiinduló árfolyamhoz mérve. A kutatók azt is megvizsgálták, hogy a 12 hónapos időszak végén az árfolyam elérte vagy meghaladta-e a célárat. Ezt méri a TPMETEND. A TPMETANY pedig azt jelzi, hogy a 12 hónap során bármikor teljesült-e a célár, függetlenül az időszak végi árfolyamtól.
Az alábbi táblázatban összegezve látjuk az összes (492.647) célár eredményét. A táblázatból kiderül, hogy a 10 éves időszakon alacsony a korreláció az elemzők által előrejelzett és a tényleges hozam között. A 0,12 érték nullához közeli, azaz nincs szoros összefüggés az elemzők által előrejelzett és a tényleges hozam között. Eszerint átlagosan -15%-os eltérés van a célár és a tényleges ár között, azaz átlagosan 15 százalékkal túlbecsülik az elemzők a célárakat. A mutatóra jellemző, hogy válságok, csökkenő trendek, recessziók időszakában lényegesen nagyobb a tévedés (-20 és -48% közötti), míg konjunktúra időszakában kisebbek a tévedések.

forrás: Do Sell-Side Analysts Exhibit..
A TPMETEND mutató átlagosan 38% volt a vizsgált időszakban. Ez azt jelenti, hogy a célárak 38%-ánál a részvényárfolyam a 12 hónapos előrejelzési időszak végén elérte vagy meghaladta a kitűzött célárat. Ez azonban önmagában nem tekinthető az elemzők általános előrejelzési pontosságát mérő találati aránynak.
A TPMETANY 64 százalékos értéke pedig azt jelzi, hogy a 12 hónapos időszak alatt a részvények 64 százalékánál megfigyelhető volt, hogy az árfolyam elérte a célárat. Ezek között találjuk azokat a részvényeket, melyek az időszak végén a célár fölötti árfolyammal rendelkeztek. Egy másik kutatásban 54% lett a fenti mutató értéke. A fenti táblázatból is kiolvasható, de az alábbi grafikon egyértelműen rámutat arra, hogy a csökkenő trendek időszakában pontatlanok a leginkább a célár előrejelzések. A fekete görbe mutatja a részvényekkel elérhető 12 havi hozamot, a többi görbe pedig a fent tárgyalt mutatókat szemlélteti.

forrás: Do Sell-Side Analysts Exhibit ..
A célárak közzétételére rövid távon reagálhat a részvénypiac, vagyis az elemzői információk befolyásolhatják a befektetői döntéseket. A Do Sell-Side Analysts Exhibit Differential Target Price Forecasting Ability? című tanulmány ugyanakkor csak statisztikailag kimutatható, gazdasági szempontból gyenge bizonyítékot talált arra, hogy egyes elemzők tartósan pontosabb célár-előrejelzéseket készítenének. A korábbi célárbecslések pontossága alapján nem mutatkozott érdemi különbség abban sem, hogyan reagált a piac az egyes elemzők későbbi célármódosításaira.
Mennyire pontosan rangsorolják az elemzők a részvényeket?
Az Analysts Are Good at Ranking Stocks című tanulmányban az amerikai részvénypiac (AMEX, NYSE, NASDAQ) részvényeit vizsgálták az 1999-2021 közötti időszakban. A kutatás fontos különbséget tett az elemzői konszenzusból számított várható hozamok és az egyes elemzők saját részvényrangsorai között. A szerzők szerint a konszenzusos előrejelzések gyengén jelezték előre a részvények későbbi egymáshoz viszonyított teljesítményét, az egyes elemzők által követett részvények saját rangsora viszont hasznos információkat hordozott.
A kutatók azt vizsgálták, hogy az egyes elemzők melyik általuk követett részvényektől vártak nagyobb, illetve kisebb hozamot. A várható hozamokból elemzőnként rangsort készítettek, így csökkenthető volt az egyes elemzőkre jellemző általános optimizmus vagy pesszimizmus hatása. A rangsorok alapján a kedvezőbben értékelt részvényekből long, a kedvezőtlenebbül értékeltekből short pozíciókat alakítottak ki. A long-short ügyletekről itt olvashatsz bővebben. A tanulmányban bemutatott stratégiák egyikénél a két részvénycsoport hozamkülönbsége átlagosan havi 0,96% volt, 1,2 körüli Sharpe-ráta mellett. Az alábbi grafikonon a CDTR és CRTR görbék az elemzőnként kialakított rangsorokra építő portfóliók értékváltozását szemléltetik. A bemutatott rangsorolási jelzés teljesítményét a szerzők több ismert részvénypiaci hozamösszefüggéssel is összevetették.

forrás: Analysts Are Good at Ranking Stocks
A vizsgálatban szereplő eredmények értékelésénél figyelembe kell venni, hogy a tényleges kereskedési költségek és a short pozíciók megvalósításának költségei csökkenthetik az elérhető hozamot. A kutatás legfontosabb megállapítása, hogy az elemzői konszenzusnál több információt hordozhatnak az egyes elemzők részvények közötti relatív rangsorai. Ez összefügghet azzal, hogy sok elemző néhány vállalatra vagy iparágra szakosodik, és ezek egymáshoz viszonyított értékelésében nagyobb jártasságot szerez. A történelmi eredmények nem igazolják, hogy a teljes részvénypiac várható hozamát is pontosan meg tudnák becsülni, és az egyedi elemzők rangsorának követése sem garantálja a jövőbeni többlethozamot.
Technikai vagy fundamentális elemzők adnak pontosabb előrejelzéseket?
A fentiekben látható volt, hogy az átlagos elemző nem rendelkezik rendkívüli előrejelző képességgel, találati aránnyal. Ugyanakkor az átlag mögött mégis találunk eredményes elemzőket. Ezt a különbséget vizsgálva a Talking Numbers: Technical versus Fundamental Investment Recommendations cím alatt elérhető tanulmányban szétválasztották a fundamentális és a technikai elemzőket, és az eredményeiket az alkalmazott módszerek elkülönítése útján mutatták ki.
A tanulmány részleteinek ismertetése előtt térjünk ki a technikai és a fundamentális előrejelzésre. A részvénypiacon alapvetően négy előrejelzési irányt, a statisztikai, a kvantitatív, a technikai és a fundamentális elemzést különíthetjük el. A technikai elemzés olyan előrejelzési módszereket tartalmaz, melyek nagyrészt a részvény múltbeli árára, forgalmi adatainak elemzésére helyezik a hangsúlyt. Eszerint tehát az árból képzett trendcsatornák, támaszok, ellenállások, különböző ár- és forgalomindikátorok adják a módszer alapját. Bár a technikai elemzés eszközei rendre a „voodoo finance” területére vannak besorolva, számos vizsgálatot találunk, melyek fontos megállapítása, hogy az eszközök többletinformációt hordoznak. Ezekről bővebben itt beszéltünk:
- 29 kutatás összegzése a mozgóátlag tőzsdestratégiákról
- Van bizonyíték a technikai elemzés, árfolyam-alakzatok működésére?
- A japán gyertyák használhatatlan eszközök?
- Van bizonyíték az indikátorok hatásosságára a tőzsdén?
Az elemzések másik nagy csoportjába a fundamentális mutatók alkalmazása tartozik. Ebben az esetben a vállalat pénzügyi teljesítményén, a jövőbeni nyereségen, a cashflow előrejelzésén van a hangsúly, azaz nagyrészt pénzügyi mutatókra hagyatkozik az elemzési módszer. A részvény árának itt is van jelentősége, de nem idősoros, hanem sokkal inkább keresztmetszeti értelembe vizsgáljuk az árat, azaz a részvények ára és egy pénzügyi mutatók alapján (például P/E, P/B, P/FCF stb.) keressük az adott pillanatban legolcsóbb (értékalapú módszer) részvényt. A fundamentális elemzés különböző módszerei szintén összefüggésbe hozhatók a részvények jövőbeni hozamával (lásd itt), azaz számos tanulmány arra a következtetésre jutott, hogy a jövőbeni hozam előrejelzésének hasznos eszköze lehet.
A folytatásban beszámolok egy tanulmányról, mely a CNBC és a Yahoo Finance „Talking Numbers” című műsorának 1599 elemzői előrejelzését összesítette, és azok találati arányát, megbízhatóságát vizsgálta meg. Az előrejelzések célpontjai változatosak voltak. Az amerikai részvények, különböző iparágak (például gyógyszeripar, ingatlanhasznosító REIT társaságok) és árupiaci termékek (arany, olaj) mellett a kötvényekre és a részvénypiaci indexekre is készítettek előrejelzéseket. A műsorban ugyanarra a termékre párhuzamosan készültek előrejelzések technikai és fundamentális elemzőktől, azaz a két módszert szimultán össze lehetett hasonlítani. Az alábbi kép összefoglalja a lényeget. Itt láthatjuk a technikai elemzők vételi (Buy technical) és eladási (Sell technical) jelzéseinek átlagos halmozott többlethozamát. Ezt összevethetjük a fundamentális elemzők jelzéseinek többlethozamával (Buy és Sell Fundamental). A halmozott átlagos többlethozam az amerikai tőzsdeindexszel az időszak alatt elérhető hozam feletti átlaghozamot (összes jelzés átlaga) jelzi. A vizsgálat statisztikailag szignifikáns lett.

forrás: Talking Numbers: Technical versus Fundamental..
A fentiekből az a kép körvonalazódhat számunkra, hogy az elemzők vételi ajánlásai (mind a technikai és fundamentális) többlethozamot eredményezett. Az átlagos többlethozam magasabb a technikai elemzések jelzései esetében, de ott sem haladja meg az 5,4%-ot 252 kereskedési nappal (1 naptári év) a jelzés után. Az eladási jelzésekhez is pozitív átlagos többlethozam társul, amely nem meglepő, ha figyelembe vesszük, hogy az amerikai részvénypiacon az időszak kb. 80 százalékában emelkedő trendet követünk. Számos más vizsgálat is megerősíti (például árfolyamalakzatok), hogy az árfolyam-esésre történő spekulálásnak alacsonyabb a találati aránya, alacsonyabb a módszer átlaghozama, mint az árfolyam-emelkedésre történő ügyletkötés esetén. Az alábbi grafikonon már az átlag mögötti mintáról is kaphatunk információt. A vizsgált jelzések nyers hozamai kvintilisekre bontva vannak ábrázolva.

forrás: Talking Numbers: Technical versus Fundamental..
Ugyanezen metodika szerint a fundamentális előrejelzések nyers hozamait láthatjuk a következő képen.

forrás: Talking Numbers: Technical versus Fundamental..
A legelső grafikonunk a tőzsdeindex felett elérhető átlaghozamot mutatta. Az alábbi kép már egy más szemléltetésben szemlélteti az adatokat. Itt azt vizsgáljuk, hogy van-e bármiféle magyarázat a fent megfigyelt többlethozamra. A sötét színű görbe a technikai elemzők által adott előrejelzésekből összeállított long-short portfóliók abnormális hozamát, a szürke görbe a fundamentális elemzők jelzéseire hagyatkozva mutatja az abnormális hozamot.

forrás: Talking Numbers: Technical versus Fundamental..
A fentiek azt jelzi, hogy a technikai jelekre alapuló portfólió többlethozamára nincs teljes egészében magyarázatunk, az ismert árfolyampiaci modellek nem magyarázzák meg teljes mértékben. Például nem jelenthetjük ki azt, hogy a felülteljesítés oka, hogy a kiválasztott részvények kockázatosabbak (beta), alacsonyabb a piaci kapitalizációja a részvényeknek (size) vagy értékalapon olcsók (value). Ugyanakkor a fundamentális jelekből összerakott portfólión nem mutatható ki abnormális hozam, azaz az ismert árfolyampiaci összefüggésekkel megmagyarázható. Ezen az eredményen azonban nem érdemes meglepődni, mert az árfolyampiaci modellek többsége a fundamentális összefüggésekhez köthető (van kivétel pl: momentum).
A fentieket összegezhetjük úgy, hogy összhangban a hatékony piacok elméletének félig erős formájával, azt látjuk, hogy a fundamentális elemzéssel nem lehetett abnormális hozamot kimutatni. Ezzel szemben a technikai elemzés esetében többlethozamot és abnormális hozamot is megállapíthatunk. Ugyanakkor az is kiderült a vizsgálatból, hogy a technikai elemzés előrejelző képessége csak az egyedi részvényeken érvényesült, és a piaci indexek, kötvények, árupiaci termékeken nem lehetett kimutatni a hatékonyságát. További érdekessége a vizsgálatnak, hogy nem mutatható ki korreláció (spearman korrelációs együttható -0,07 és 0,25 közötti) a technikai és fundamentális előrejelzések között. A fentiek természetesen nem azt jelentik, hogy a technikai elemzés jobb, mint a fundamentális elemzés. A bemutatott vizsgálatban az egyedi részvényekre vonatkozó technikai ajánlások az egy éven belüli, 252 kereskedési napos időtávon kedvezőbb eredményt mutattak, mint a fundamentális ajánlások. Ez a megállapítás a vizsgált mintára és az alkalmazott módszertanra vonatkozik.
Az egyszerű makrogazdasági modellek pontosabban jelezhetik előre az aggregált vállalati nyereséget?
Sharpe és Gil de Rubio Cruz (2024) a Federal Reserve kutatásában az S&P 500 vállalataihoz kapcsolódó, aggregált nyereség-előrejelzéseket vizsgálták. A kutatás az egyes cégek EPS-becsléseiből összeállított összpiaci előrejelzések pontosságáról szól, ezért eredményeit nem szabad közvetlenül az egyedi részvénycélárak pontosságával azonosítani. A szerzők 1994-től kezdődően vetették össze az aggregált nyereségadatokat és az elemzői előrejelzéseket (I/B/E/S, LSEG Weekly Aggregates Report) a makrogazdasági modellek eredményeivel. Az alábbi táblázatban az elemzői előrejelzéssel kapcsolatos regresszió eredménye látható, ahol a függő változó az S&P 500 index 3 és 6 havi nyereségnövekedése, a magyarázóváltozó az aktuális negyedévi előrejelzések változása (Revision to Current Quarter) és a következő negyedévi előrejelzési többlet (Excess Revision to Quarter-Ahead). A táblázat alapján az aktuális negyedévi előrejelzések változása statisztikailag szignifikáns, a két tényező együtt pedig 11%-os magyarázóerőt mutat 3 hónapos távon. Hat hónapos távon mindkét tényező szignifikáns, a magyarázóerő 12%. Ha a modellbe az osztalékhozam is bekerül, a magyarázóerő tovább nő.

A Fed makrogazdasági modelljének két típusát különítették el. Az elsőben az S&P500 társaságok nyereségnövekedését a reál GDP, a GDP deflátor, PCE deflátor, az Employment Compensation Index, a dollár index, az előző negyedév nyereségadata (S&P500 társasságok, MA1 jelölés) segítségével jelezték előre. Az alábbi táblázatból kiderül, hogy a felsorolt tényezők többsége statisztikailag szignifikánsan magyarázza a jövőbeni nyereségnövekedést, a magyarázóerő 24-74% között változik attól függően, hogy a felsorolt változókból mit veszünk figyelembe.

Sharpe és Gil de Rubio Cruz (2024)
A szerzők azonban készítettek egy egyszerű makromodellt is, melyben a reál GDP változása, a dollárindex (egy negyedévvel késleltetve), a bankok negyedéves vesztesége (FDIC adatforrás) és az egy negyedévvel korábbi S&P500 index nyereségadata (MA1 a táblázatban) szerepel magyarázóváltozóként.A magyarázóerő itt is jelentős, 21-73 százalék közötti. Reál GDP növekedés pozitív kapcsolatban van a nyereségnövekedéssel minden specifikációban. A dollár index negatív kapcsolatban van a nyereségnövekedéssel, ami azt sugallja, hogy egy erősebb dollár csökkenti az S&P 500 nyereségnövekedését. A legjobb változat esetében a nyereségváltozást a reál GDP (pozitív), a dollárindex (negatív), a banki veszteségek alapján (negatív) jelezzük előre.

Sharpe és Gil de Rubio Cruz (2024)
A következő tábla összegzi a fentieket. A jelölt sorban a tényleges nyereségnövekedés és a három módszer közötti korreláció olvasható le, azaz a makrogazdasági modellek pontosabban jelzik előre a következő negyedévi nyereséget, mint az elemzői előrejelzések.

A következő táblából az derül ki, hogy az elemzői előrejelzések és a makrogazdasági modellek előrejelzése közötti eltérés statisztikailag magyarázza az S&P500 index következő 3 havi hozamát. A magyarázóerő akkor a legerősebb, ha az osztalékhozam is bekerül a változók közé (ekkor 17%). Azaz minél nagyobb az elemzői eltérés, annál nagyobb a következő időszaki hozam a tőzsdén.

Sharpe és Gil de Rubio Cruz (2024)
A táblázatból az derül ki, hogy mind az alacsony és magas osztalékhozamú időszakokban akkor magasabb a következő negyedéves részvénypiaci hozam, ha nagy az eltérés az elemzői előrejelzés és a makrogazdasági modell között.

Sharpe és Gil de Rubio Cruz (2024)
Összegezve a vizsgálat fontosabb megállapításait:
- Különböző makrogazdasági modellek, akár ezek egyszerűsített változatai is, pontosabban jelezhetik előre az S&P500 indexben levő társaságok következő negyedévi nyereségét, mint az elemzői előrejelzések.
- Az elemzői tévedés (a makrogazdasági modellekhez mérve) és az S&P500 index 3 hónapos hozama között statisztikailag szignifikáns pozitív kapcsolat van, azaz minél nagyobb a tévedés, annál nagyobb a jövőbeni hozam.
- Mind az alacsony és magas osztalékhozamú időszakokban akkor magasabb a következő negyedéves részvénypiaci hozam, ha nagy az eltérés az elemzői előrejelzés és a makrogazdasági modell között.
- A fentiek alapján, a vállalati elemzésen alapuló modelleket érdemes kiegészíteni makrogazdasági változókkal.
Érdemes tehát követni az elemzői célárakat?
A bemutatott tudományos kutatások alapján az elemzői célárak és ajánlások önmagukban nem tekinthetők megbízható befektetési jelzésnek. Az elemzők gyakran túlbecsülik a vállalatok jövőbeni nyereségnövekedését, és az előrejelzett célárak jelentős része nem teljesül az eredetileg meghatározott időtávon.
Ugyanakkor az is kiderült, hogy az elemzői előrejelzések bizonyos esetekben hasznos információkat hordozhatnak. Ilyen lehet az egyes elemzők részvényrangsorainak vizsgálata, illetve az elemzői ajánlások alkalmazása egyes nemzetközi piacokon. Az előrejelzések pontossága ráadásul javítható lehet, ha a vállalati szintű becsléseket makrogazdasági információkkal is kiegészítjük.
Befektetőként ezért célszerű az elemzői célárakat egy lehetséges forgatókönyvként kezelni, és a döntéseket további vállalati, értékeltségi és kockázati szempontok alapján meghozni.