Siker a tőzsdén? Befektetők, kereskedők eredményei..
Bejegyzésünkben olyan nagyobb, átfogó kutatásokat gyűjtöttünk össze, amelyek az egyéni részvénypiaci befektetők és tőzsdei kereskedők eredményeit vizsgálták. Arra keressük a választ, hogy az egyéni befektetők képesek-e részvénykiválasztással vagy aktív kereskedéssel tartósan felülteljesíteni a piacot. Azt is megnézzük, hogy létezik-e a befektetőknek egy szűkebb csoportja, amely hosszabb időszakon keresztül is átlag feletti eredményt ér el. A cikk második felében a témával kapcsolatos további kutatások eredményeit is bemutatjuk. Főbb témáink:
- Tőzsdei befektetők eredményei
- Rövid távú kereskedési eredmények
- Befektetők, kereskedők eredményei az Egyesült Államokon kívül
- Kik a sikeres és sikertelen befektetők?
- Vannak tartósan sikeres kereskedők?
- Az alacsony kereskedési költség szerepe
A tőzsdével és a részvénypiaccal kapcsolatban sok téves elképzelés él a befektetőkben. Ezek részben filmekből, ismerősök sikertörténeteiből vagy mások nagy veszteségeiről szóló történetekből származnak. Egyetlen sikeres vagy sikertelen befektető példájából azonban nem lehet megbízható következtetést levonni arra, hogy általában milyen eredményt lehet elérni a részvénypiacon.
Befektetők eredményeinek vizsgálata
T. Odean az All that Glitters: The Effect of Attention on the Buying Behavior című kutatásában 10 000 egyéni befektető számláját vizsgálta meg egy nagy amerikai diszkont brókercégnél. Ötéves időszakot tekintett át, és azt találta, hogy a befektetők által megvásárolt részvények a következő 12 hónapban átlagosan havi 23 bázisponttal, azaz 0,23 százalékponttal teljesítettek gyengébben azoknál a részvényeknél, amelyeket ugyanazon befektetők eladtak.
Az eredmény p-értéke 0,07 volt, így a hagyományosan alkalmazott 5 százalékos szignifikanciaszint mellett nem tekinthető statisztikailag szignifikánsnak. Az eredmény ugyanakkor arra utal, hogy az átlagos befektetők részvénykiválasztása nem feltétlenül javítja a későbbi teljesítményt. A havi 0,23 százalékpontos különbség éves nagyságrendben közel 3 százalékpontos eltérésnek felel meg.
T. Odean és Brad M. Barber a Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors című kutatásban már mintegy 78 000 befektetői számlát vizsgált. Szintén ötéves időszakot tekintettek át. Eredményeik szerint az egyéni befektetők portfóliói átlagosan alulteljesítették a piacot, és ebben jelentős szerepet játszottak a kereskedési költségek.
Barber és Odean a Boys Will Be Boys: Gender, Overconfidence, and Common Stock Investment című kutatásban több mint 65 000 befektető számláját vizsgálta. A befektetőket többek között a turnover ráta alapján csoportosították. A turnover ráta a befektetett vagyon forgási sebességét mutatja. Magas turnover esetén a befektető gyakran vásárol és ad el értékpapírokat.
A legaktívabb befektetők évesített nettó hozama 11,4 százalék volt, míg a legkevésbé aktív befektetőké 18,5 százalék. A két csoport között tehát 7,1 százalékpontos évesített hozamkülönbséget figyeltek meg.
Az összefüggést érdemes óvatosan értelmezni. Az aktív és kevésbé aktív befektetők több tulajdonságukban is eltérhetnek egymástól, ezért a teljes hozamkülönbséget nem lehet kizárólag a kereskedés gyakoriságának tulajdonítani. A kutatás ugyanakkor erős bizonyítékot szolgáltat arra, hogy a magas kereskedési aktivitás és az ezzel járó költségek jelentősen ronthatják a befektetők nettó eredményét.
A fenti vizsgálatok összességében arra utalnak, hogy az átlagos egyéni befektető hosszabb időtávon jellemzően nem ér el jobb eredményt a piacnál, és a magas kereskedési aktivitás tovább ronthatja a teljesítményt.
Rövid távú kereskedési eredmények
A korábbi kutatások elsősorban hosszabb befektetési időszakokat vizsgáltak. Kaniel, Saar és Titman 2008-as kutatása ezzel szemben a rövid távú kereskedési aktivitásra koncentrált.
Eredményeik szerint az egyéni befektetők aggregált vételi és eladási aktivitása rövid távon előrejelző információt tartalmazott a későbbi részvényhozamokra. Az erős lakossági vételi aktivitással jellemezhető részvények átlagosan 16 bázispont, azaz 0,16 százalék abnormális hozamot értek el a következő 20 kereskedési napban. Az erős eladói aktivitással jellemezhető részvények abnormális hozama ezzel szemben -33 bázispont, azaz -0,33 százalék volt.
Az eredményből nem következik, hogy az egyes befektetők rendszeresen képesek megjósolni a részvényárfolyamok irányát. A kutatás azt mutatta ki, hogy az egyéni befektetők összesített kereskedési aktivitása statisztikai kapcsolatban állt a következő időszak hozamaival.
Kaniel, Saar és Titman egy későbbi vizsgálatban azt is megfigyelte, hogy az egyéni befektetők kereskedési aktivitásához a gyorsjelentések környezetében pozitív abnormális hozam kapcsolódott. A gyorsjelentések körüli árfolyamhatásokról itt beszéltünk részletesebben.
Kelley és Tetlock a 2003-2007 közötti időszakban vizsgálta az egyéni befektetők kereskedési adatait. Eredményeik szintén arra utaltak, hogy a lakossági kereskedési aktivitás rövid időtávon információt tartalmazhatott a későbbi hozamokról.
Ezek a kutatások tehát arra utalnak, hogy az amerikai részvénypiacon bizonyos időszakokban rövid távú prediktív kapcsolat figyelhető meg a lakossági kereskedési aktivitás és a későbbi hozamok között. Ez azonban nem jelenti azt, hogy egy átlagos kereskedő ezt az összefüggést stabilan és kereskedési költségek után is nyereséges stratégiává tudja alakítani.
Más piacokon eltérő eredmények születtek. Barber, Lee, Liu és Odean 2009-es kutatása szerint a tajvani tőzsdén az egyéni befektetők rövid és hosszabb időtávon is gyenge eredményt értek el. Chang és Seasholes 2008-as vizsgálata szintén hasonló következtetésre jutott.
Andrade, Chang és Seasholes kutatásában a részvényeket az egyéni befektetők vételi aktivitása alapján rendezték sorba. A legerősebben vásárolt részvények következő heti átlagos hozama -23 bázispont volt, míg a legerősebben eladott részvényeké 29 bázispont.
Az amerikai és tajvani eredmények közötti eltérés jól mutatja, hogy a lakossági befektetők teljesítménye piac-, időszak- és kereskedési formafüggő lehet. Egy adott piacon kimutatott rövid távú összefüggést ezért nem célszerű automatikusan más piacokra vagy időszakokra kiterjeszteni.
Kik a sikeres és sikertelen befektetők?
Mitől lesz valaki sikeres vagy sikertelen befektető? Számos tényező befolyásolhatja az eredményeket. Ilyen lehet a tudás, a tapasztalat, a kereskedési aktivitás, a diverzifikáció és a befektetői döntéseket befolyásoló kognitív torzítások.
Anderson (2008) szerint az alacsonyabb jövedelmű, fiatalabb és kevésbé képzett befektetők nagyobb arányban tartották vagyonukat egyedi részvényekben, koncentráltabb portfólióval rendelkeztek, többet kereskedtek, és átlagosan alacsonyabb hozamot értek el.
Barber és Odean (2001) eredményei szerint az átlagos egyéni befektető évente körülbelül 1,5 százalékponttal teljesítette alul a részvénypiacot. A legaktívabb kereskedők alulteljesítése ennél lényegesen nagyobb volt. A férfiak átlagosan gyakrabban kereskedtek, és a nagyobb kereskedési aktivitással együtt alacsonyabb nettó hozamot értek el.
Barber, Lee, Liu és Odean (2010) a daytraderek körében teljesítmény-perzisztenciát is talált. Azok között, akik korábban jó eredményt értek el, nagyobb valószínűséggel fordult elő később is jó teljesítmény. A tartósan nyereséges kereskedők aránya ugyanakkor nagyon alacsony volt.
Cohn, Lewellen, Lease és Schlarbaum eredményei arra utaltak, hogy a befektetők kereskedési költségek előtt képesek lehettek a passzív befektetőknél magasabb hozam elérésére. A tranzakciós költségek figyelembevétele után ez az előny nagyrészt eltűnt.
A kutatások számos olyan tényezőt azonosítottak, amelyek kapcsolatban állhatnak az egyéni befektetők gyenge teljesítményével. Ezek között gyakran megjelenik a magas kereskedési aktivitás, a koncentrált portfólió, a túlzott önbizalom és több kognitív torzítás.
A túlzott önbizalom például arra ösztönözheti a befektetőt, hogy a saját információit és képességeit túlértékelje. Ez gyakrabban végrehajtott ügyletekhez vezethet, amelyek növelik a költségeket és ronthatják a nettó teljesítményt.
A befektetői döntéseket további kognitív torzítások is befolyásolhatják. A kutatásokban gyakran vizsgált jelenségek közé tartoznak:
- Túlzott önbizalom, amely a saját tudás és előrejelzési képesség túlértékeléséhez vezethet.
- A kereskedési tevékenység önmagában is élményt jelenthet, ezért egyes befektetők a szükségesnél több ügyletet kötnek. A magas aktivitás tranzakciós költségekkel és gyengébb nettó eredménnyel járhat együtt.
- Home country bias, amikor a befektetők túl nagy súlyt adnak a számukra ismerős vállalatoknak vagy saját országuk részvényeinek. Ez csökkentheti a diverzifikációt.
- A disposition effect azt a jelenséget írja le, amikor a befektetők hajlamosak túl hamar realizálni a nyereséges pozíciókat, miközben a vesztes pozíciókat hosszabb ideig tartják. Ez több kutatás szerint is kedvezőtlen hatással lehet a befektetési eredményekre.
Vannak sikeres tőzsdei kereskedők? Mi lehet a titkuk?
Sokan keresik sikeres kereskedők és befektetési szakértők tanácsait, módszereit vagy konkrét részvényajánlásait. A szakirodalom ugyanakkor azt mutatja, hogy az átlagos szakértői vagy aktív befektetési teljesítmény megítélése korántsem egyszerű.
David Bailey, Jonathan Borwein, Amir Salehipour és Marcos López az Evaluation and Ranking of Market Forecasters című kutatásban 6627 piaci előrejelzést vizsgált meg az 1998-2012 közötti időszakban. Az előrejelzéseket ismert traderek, befektetési szakértők, médiaszereplők, szignálszolgáltatók és befektetési hírlevelek készítői adták.
A vizsgálat főbb eredményei:
- Az előrejelzések átlagos találati aránya 48 százalék volt.
- Az elemzők körülbelül kétharmadának találati aránya 50 százalék alatt maradt.
- Az elemzők mintegy 40 százalékának találati aránya 40-50 százalék között alakult.
- Az elemzők 3 százalékának találati aránya 20 százalék alatt volt.
- Az elemzők 6 százalékának találati aránya 70-78 százalék között alakult.
- A legmagasabb megfigyelt találati arány 78 százalék volt.
Az előrejelzések pontosságának eloszlása alapján a legtöbb előrejelző eredménye a középső tartományban helyezkedett el, míg nagyon magas vagy nagyon alacsony találati arány csak kevés szereplőnél fordult elő.

Forrás: Evaluation and Ranking of Market Forecasters
A találati arányt azonban önmagában nem érdemes egy kereskedő vagy előrejelző teljesítményének teljes értékű mérőszámaként kezelni. Nem mutatja meg a nyereséges és veszteséges ügyletek nagyságát, a vállalt kockázatot, a kereskedési költségeket vagy azt, hogy az előrejelzés milyen piaci környezetben készült.
Az S&P 500 esetében további problémát jelent, hogy a részvénypiac hosszú távú pozitív hozamtrendje miatt a hosszabb tartási időszakok egyre nagyobb része pozitív hozamú. Emiatt egy folyamatosan vételi irányú előrejelzés találati aránya önmagában is meghaladhatja az 50 százalékot. A korábbi adatok alapján a pozitív hozamú időszakok aránya a tartási idő növekedésével emelkedett:
- 1 hetes tartási idő esetén körülbelül 56 százalék
- 2 hetes tartási idő esetén körülbelül 58 százalék
- 1 hónapos tartási idő esetén körülbelül 61 százalék
- 2 hónapos tartási idő esetén körülbelül 64 százalék
- 3 hónapos tartási idő esetén körülbelül 66 százalék
- 6 hónapos tartási idő esetén körülbelül 70 százalék
- 9 hónapos tartási idő esetén körülbelül 72 százalék
Ezek az adatok elsősorban a részvénypiac hosszú távú pozitív hozamtrendjét mutatják. Egy előrejelző rendszer teljesítményének értékelésekor ezért a találati arány mellett a benchmarkhoz viszonyított hozamot, a kockázatot és a kereskedési költségeket is figyelembe kell venni.
A fenti kutatáshoz hasonló vizsgálatot végzett a cxoadvisory.com is, ahol körülbelül 60 ismert tőzsdei szakértő előrejelzéseit gyűjtötték össze.

Forrás: Guru Grades
Az eredmények alapján csak kevés előrejelző rendelkezett kiemelkedően magas találati aránnyal. Ebből azonban továbbra sem ismerjük a teljes befektetési eredményt, mivel a nyertes és vesztes pozíciók hozama, valamint a vállalt kockázat is meghatározza a stratégia eredményességét.
Az aktívan kezelt befektetési alapok esetében is hasonló kérdés merül fel. Az alapok jelentős része hosszabb időtávon nem képes felülteljesíteni a megfelelő referenciaindexet. Ez a magyar befektetési alapok esetében is vizsgálható.
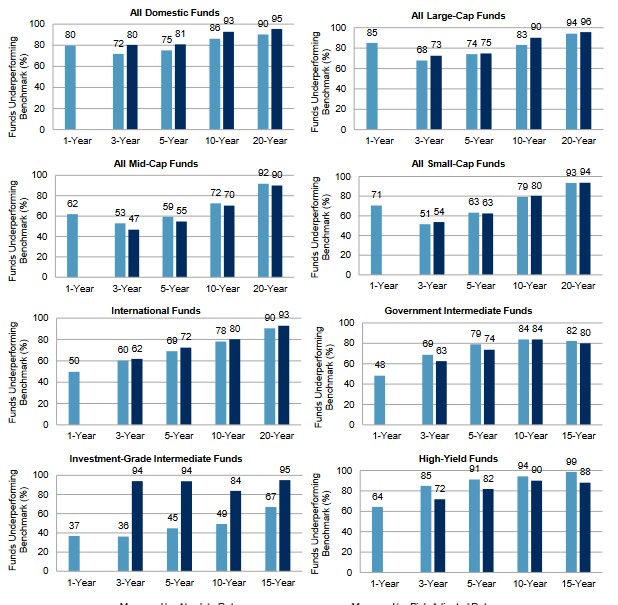
Forrás: SPIVA US Scorecard
A szakirodalomban a luck versus skill probléma azt a kérdést vizsgálja, hogy egy befektető vagy alapkezelő jó múltbeli teljesítménye mögött valódi szakértelem vagy véletlen áll-e.
Eugene Fama, a hatékony piacok hipotézisének egyik meghatározó kidolgozója és Kenneth French a Luck versus Skill in the Cross Section of Mutual Fund Returns című kutatásban több mint 3000 befektetési alap hosszú távú teljesítményét vizsgálta.
Az eredmények szerint a kiemelkedően jó vagy rossz teljesítmények jelentős része összeegyeztethető a véletlen hatásával. Ugyanakkor a teljes eloszlás bizonyos részein olyan eredmények is megjelentek, amelyek mögött valódi menedzseri képesség lehetett. A befektető számára azonban komoly probléma, hogy egy múltbeli felülteljesítő esetében előre nehéz eldönteni, hogy a jó eredményt tartós szakértelem vagy kedvező véletlenek okozták.
Az elemzői részvényajánlásokkal kapcsolatban szintén számos kutatás készült. Ezek többek között a következő jelenségeket mutatták ki:
- Az elemzők hajlamosak lehetnek kedvezőbb értékelést adni népszerű vagy erős múltbeli teljesítményű részvényeknek.
- Az elemzői ajánlások hasznossága piacról piacra eltérhet.
- Korábbi kutatások szerint a nagyon optimista elemzői várakozásokkal rendelkező részvények későbbi teljesítménye nem feltétlenül igazolja a magas várakozásokat. A témáról itt beszéltünk részletesebben.
Vannak tartósan sikeres kereskedők?
Az ismeretségi körünkben könnyen találhatunk olyan befektetőt, aki egy-egy részvénnyel kiemelkedően jó eredményt ért el. Egyetlen sikeres ügylet azonban keveset mond arról, hogy az adott befektető hosszabb időszakon keresztül is képes-e felülteljesíteni.
Ennek vizsgálatához olyan adatbázisokra van szükség, amelyek több ezer befektető számláját hosszabb időszakon keresztül követik. A Performance Persistence of Individual Investors című kutatásban 65 848 befektető számláját vizsgálták egy tízéves időszak során. A kutatók különböző hosszúságú időablakokban, többek között 1, 3, 6, 12, 18, 24 és 36 hónapos periódusokon mérték a befektetők teljesítményét. Ezután azt vizsgálták, hogy a korábban legjobban teljesítő befektetők a következő időszakban is jobb eredményt értek-e el. Az eredmények szerint a legjobb 10 százalék múltbeli és jövőbeli teljesítménye között statisztikailag szignifikáns pozitív kapcsolat volt. A korábban jól teljesítő befektetők csoportja tehát átlagosan a következő időszakban is jobb eredményt ért el.

A kutatás tehát teljesítmény-perzisztenciát mutatott ki a befektetők legjobb csoportjában. Ez arra utal, hogy a kiemelkedő múltbeli eredmények egy része nem magyarázható egyszerűen azzal, hogy minden befektető teljesítménye teljesen véletlenszerűen alakul.
Ebből ugyanakkor még nem következik, hogy minden korábban sikeres befektető rendelkezik tartós és kihasználható információs előnnyel. A teljesítmény mögött több tényező, valamint részben a véletlen is szerepet játszhat.
Az eredmények értelmezéséhez fontos az abnormális hozam fogalma. Az abnormális hozam az alkalmazott benchmark- vagy faktormodell által nem magyarázott hozamkomponenst jelenti.
A vizsgálatban több ismert tényezőt is figyelembe vettek. Ilyen volt például a size-hatás és a momentum-hatás. Ha ezek figyelembevétele után is pozitív marad a hozam egy része, azt az alkalmazott modell nem tudja ezekkel a tényezőkkel megmagyarázni.
Ez nem jelenti azt, hogy az eredményre semmilyen más tényező nem adhat magyarázatot. Az abnormális hozam mindig az alkalmazott modellhez viszonyított fogalom.
A kutatás további megállapításai:
- Azok a befektetők, akik az előző 2-5 évben jó teljesítményt értek el, átlagosan a következő években is jobb eredményt mutattak.
- A gyenge múltbeli teljesítmény esetében is megfigyelhető volt bizonyos fokú perzisztencia.
- A legjobb befektetők csoportjában pozitív abnormális hozamot mértek a size- és momentumhatások figyelembevétele után.
- A legrosszabb befektetők csoportjában az abnormális hozam negatív volt.
Mi lehet a sikeres befektetők előnye?
A kutatások alapján a befektetők egy szűk csoportjánál kimutatható teljesítmény-perzisztencia. A statisztikai vizsgálatok ugyanakkor általában nem teszik lehetővé annak pontos meghatározását, hogy ezek a befektetők milyen konkrét kereskedési stratégiával érték el eredményeiket.
A teljesítmény-perzisztencia arra utalhat, hogy bizonyos befektetők jobb részvénykiválasztási képességgel, információfeldolgozással, kockázatkezeléssel vagy fegyelmezettebb döntési folyamattal rendelkeznek. Az adatokból azonban ezek pontos szerepét nem lehet minden esetben elkülöníteni.
A befektetési eredmény értékelésekor ezért a hozam mellett érdemes figyelni a vállalt kockázatra, a kereskedési költségekre, a portfólió diverzifikációjára és arra is, hogy a teljesítmény több egymást követő időszakban fennmarad-e.
Az alacsony kereskedési költség fontos eleme a sikernek
A Fee the People: Retail Investor Behavior című kutatás 160 ezer befektető számláját vizsgálta a 2015-2019 közötti időszakban. A szerzők olyan időszakokra koncentráltak, amikor a brókercégek díjmentes kereskedési lehetőséget biztosítottak ügyfeleiknek.
Azt vizsgálták, hogyan változik a befektetők aktivitása és portfóliója akkor, amikor a közvetlen tranzakciós költségek csökkennek. A díjmentes kereskedési időszakokban a következő változásokat figyelték meg:
- A befektetők aktívabban kereskedtek. A nem tőkeáttételes termékek esetében például körülbelül 32 százalékkal nőtt a turnover ráta.
- Az ügyletek száma körülbelül 36 százalékkal emelkedett.
- Az átlagos pozícióméret körülbelül 7 százalékkal csökkent.
- A portfóliók elemszáma kismértékben nőtt.
- A befektetők nagyobb súlyt helyeztek kis kapitalizációjú és spekulatív részvényekre, köztük az úgynevezett lottó-részvényekre.
- A díjmentes kereskedési ajánlatok jelentős új számlanyitási aktivitással jártak együtt.
- Az új számlák között nagyobb arányban jelentek meg fiatalabb és kevésbé tapasztalt befektetők.
Az eredmények jól mutatják, hogy a kereskedési költségek csökkentése nemcsak a befektetők közvetlen kiadásait változtatja meg. A kereskedési aktivitásukra és a portfólió összetételére is hatással lehet.
Barber és Odean korábbi kutatásai szerint a magas kereskedési aktivitás az egyik fontos tényező az egyéni befektetők gyenge nettó teljesítménye mögött. A tranzakciós költségek növekedésével a gyakran kereskedők bruttó és nettó eredménye közötti különbség is nagyobb lehet.

A vizsgálatban az ingyenes kereskedési időszak előtti és alatti teljesítményt is elemezték. Az eredmények alapján nem mutattak ki statisztikailag szignifikáns felülteljesítést azoknál a befektetőknél, akik díjmentesen kereskedhettek, a kontrollcsoporthoz képest.
A kutatók azt is megvizsgálták, hogyan függ össze a kereskedési gyakoriság a bruttó és nettó eredménnyel. A ritkán kereskedők esetében viszonylag kis különbség volt a költségek előtti és utáni eredmény között. A kereskedési aktivitás növekedésével ez a különbség egyre nagyobb lett.
A legaktívabb kereskedők esetében a bruttó kereskedési eredmény kedvezőbb képet mutatott, de a költségek figyelembevétele jelentősen rontotta a nettó teljesítményt.

A kereskedési költségek ezért hosszú távú befektetésnél és aktív kereskedésnél egyaránt fontosak. A költségek hatása annál nagyobb lehet, minél gyakrabban cserélődnek a pozíciók.
A megfelelő piac, termék és brókercég kiválasztása csökkentheti a közvetlen tranzakciós költségeket. Ettől azonban önmagában még nem válik nyereségessé egy kereskedési stratégia. A hosszú távú eredményhez pozitív várható értékű döntési folyamatra, megfelelő kockázatkezelésre és a költségek következetes figyelembevételére is szükség van.
Összegzés
A bemutatott kutatások alapján az egyéni befektetők átlagos teljesítményéről meglehetősen következetes kép rajzolódik ki. Hosszabb időtávon az átlagos befektető jellemzően nem képes tartósan felülteljesíteni a piacot, és a magas kereskedési aktivitás sok esetben tovább rontja a nettó eredményt. Ebben fontos szerepet játszanak a tranzakciós költségek, a túlzott önbizalom, a koncentrált portfóliók és különböző kognitív torzítások.
A kutatások arra is találtak bizonyítékot, hogy létezik a befektetőknek egy szűkebb csoportja, amelynél a jó teljesítmény bizonyos mértékben fennmarad a következő időszakokban is. Ez teljesítmény-perzisztenciára utal, ugyanakkor továbbra is nehéz elkülöníteni, hogy a jó eredmények mekkora része származik valódi szakértelemből és mekkora része a véletlenből.
Azt láthatjuk tehát, hogy önmagában a magas aktivitás, a sok ügylet vagy a magas találati arány nem jelent jó befektetési teljesítményt. Az eredményeket mindig a vállalt kockázattal, a kereskedési költségekkel és egy megfelelő benchmark teljesítményével együtt érdemes értékelni.
Az átlagos befektető számára ezért a költségek alacsonyan tartása, a túlzott kereskedés kerülése, a megfelelő diverzifikáció és a következetes döntési folyamat valószínűleg fontosabb, mint az, hogy minél több rövid távú piaci mozgást próbáljon előre jelezni.