Egy sikeres társaság NEM jó befektetés?
Sok befektető számára teljesen logikusnak tűnik, hogy egy jól működő, nyereséges és pénzügyileg stabil vállalat részvénye egyúttal jó befektetés is. Gondoljunk arra, hogyha egy társaság gyorsan növekszik, magas a jövedelmezősége és stabil a pénzügyi helyzete, miért ne várhatnánk a részvényétől is magas hozamot?
A probléma ott kezdődik, hogy a vállalat működési teljesítménye és a részvény jövőbeni hozama két különböző kérdés. Egy kiváló vállalat részvénye lehet túlárazott, miközben egy problémákkal küzdő társaság részvényének árába már nagyon alacsony várakozásokat építettek be. Emiatt régebbi kutatásokban még arra is találunk példát, hogy a pénzügyileg gyengébb vállalatok részvényei teljesítettek jobban. Az elmúlt évtizedek kutatásai azonban jelentősen pontosították ezt a képet. Ma már jóval nehezebb lenne azt állítani, hogy a rossz vállalatok részvényei általában magasabb hozamot biztosítanak. A profitability és quality faktorokkal kapcsolatos vizsgálatok több esetben éppen azt mutatják, hogy a jobb fundamentumokhoz magasabb későbbi hozam társult. Cikkünkben ezért annak járunk utána, hogyan férnek össze egymással ezek a látszólag ellentmondó eredmények. Témáink:
- Jól működő, sikeres társaság = jó befektetés?
- Mit talált az eredeti Clayman-vizsgálat?
- Megismétlődött-e később a gyenge vállalatok felülteljesítése?
- Jobb hitelminősítés mellett valóban alacsonyabb a hozam?
- Mit mutatnak az újabb profitability és quality kutatások?
- Miért kell együtt vizsgálni a vállalat minőségét és értékeltségét?
Jól működő, sikeres társaság = jó befektetés?
Befektetők széles köre keresi a jól működő, pénzügyileg stabil és sikeres társaságokat. Első ránézésre ez teljesen észszerű. Egy stabilan nyereséges, gyorsan növekvő vállalat esetében kisebbnek tűnhet annak a veszélye, hogy a vállalkozás komoly pénzügyi problémába kerül. A részvény hozama azonban attól is függ, hogy a vásárlás pillanatában mennyit fizetünk ezért a minőségért. Ha a befektetők már eleve kiemelkedő növekedést és magas jövedelmezőséget várnak, akkor ezeknek a várakozásoknak jelentős része beépülhet az árfolyamba. Ilyenkor egy jó vállalati eredmény sem feltétlenül okoz magas részvényhozamot.
Aswath Damodaran ezt a problémát egyszerűen foglalja össze tanulmányának In Search of Excellence című fejezetében. A jól vezetett és jól működő vállalatok valóban többet érhetnek a gyengébb vállalatoknál, ettől azonban még nem válnak automatikusan jó befektetéssé. Ehhez megfelelő áron kell megvásárolni őket.
A Clayman-vizsgálat meglepő eredménye
Az egyik legismertebb vizsgálat Michelle Clayman nevéhez kapcsolódik. Clayman az In Search of Excellence gondolatából kiindulva hasonlította össze a pénzügyileg kiváló és gyenge vállalatokat. A társaságok értékelésénél több fundamentális jellemzőt is figyelembe vett:
- Growth in assets - a mérleg eszközoldalának növekedési üteme, részletek itt.
- Growth in equity - a saját tőke növekedésének üteme.
- Return on Capital - a befektetett tőkére jutó megtérülés.
- Return on Equity - a részvényesi saját tőkére jutó megtérülés, részletek itt.
- Net margin - az árbevétel mekkora hányadából lesz nyereség, részletek itt.
A mutatók alapján jól elkülönült egymástól a két vállalatcsoport. Az excellent vállalatok gyorsabban növekedtek, magasabb megtérülést értek el a befektetett tőkén és lényegesen magasabb volt a jövedelmezőségük.

A következő lépésben Clayman azt vizsgálta meg, hogyan teljesítettek ezeknek a vállalatoknak a részvényei. Itt már meglepő eredmény született. Az 1981-1985 közötti időszakban 100 dollár excellent vállalatokba történő befektetése körülbelül 182 dollárra növekedett. Ugyanez a 100 dollár az unexcellent vállalatok esetében közel 300 dollárra emelkedett.

Az eredeti vizsgálatban tehát a pénzügyileg gyengébb vállalatok részvényei lényegesen jobban teljesítettek. Az évesített hozamuk 24,4 százalék volt, szemben az excellent vállalatok 12,7 százalékos értékével. Érdekes az is, hogy a két csoport volatilitása és bétája között alig volt különbség.
|
Excellent |
Unexcellent |
|
| Évesített hozam |
12,7% |
24,4% |
| Szórás |
17,7% |
18,1% |
| Éves felülteljesítés |
+1,1% |
+12,4% |
| Indexet felülteljesítő részvények |
38% |
64% |
| Béta |
1,18 |
1,17 |
Megismétlődött később Clayman eredménye?
Itt érkezünk el egy fontos részlethez, Clayman ugyanis később megismételte a vizsgálatot. Az 1994-ben publikált Excellence Revisited tanulmányban azt ellenőrizte, hogy az unexcellent vállalatok korábban tapasztalt kiemelkedő teljesítménye egy későbbi időszakban is kimutatható-e. Az eredmény már nem erősítette meg az 1981-1985 közötti tapasztalatokat, azaz az unexcellent vállalatok korábbi jelentős felülteljesítése a következő vizsgált időszakban nem ismétlődött meg.
Ez alapvetően megváltoztatja az eredeti eredmény értelmezését. Az első vizsgálatból könnyű lenne arra következtetni, hogy érdemes gyenge vállalatokat vásárolni. A későbbi eredmény alapján azonban sokkal óvatosabban kell fogalmaznunk. Clayman vizsgálata arra jó példa, hogy egy kiváló vállalat nem feltétlenül kiváló befektetés, de arra már jóval gyengébb bizonyíték, hogy a rossz vállalatok általában jobb befektetések lennének.
Jobb minősítés, alacsonyabb hozam?
Damodaran Value Investing: Investing for Grown Ups? című tanulmányában egy másik érdekes eredményt is bemutat. A vizsgálatban a vállalatokat a Standard & Poor's részvényminősítése alapján csoportosították. A besorolás pénzügyi mutatókat, többek között profitabilitást és pénzügyi tőkeáttételt is figyelembe vett. Az eredmény itt is meglepő volt. A legrosszabb minősítésű részvények érték el a legmagasabb hozamot, miközben a legjobb minősítésű részvények hozama volt a legalacsonyabb. A C/D kategóriában az ábrán körülbelül 18 százalékos hozam látható, miközben a jobb besorolású kategóriákban jellemzően alacsonyabb értékeket találunk.
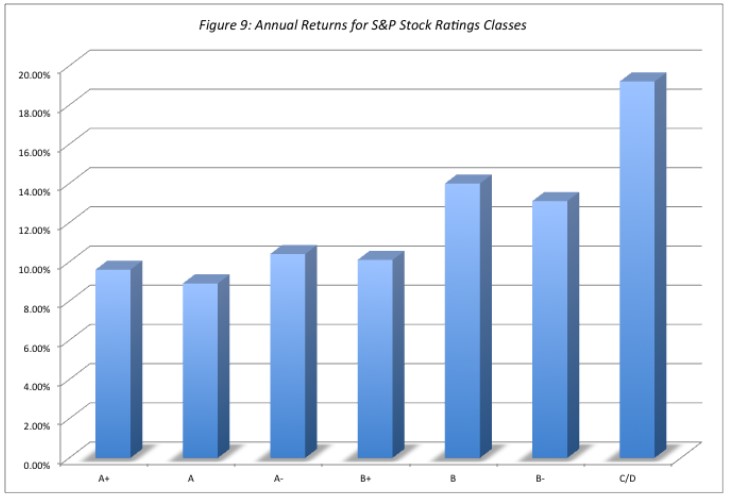
Damodaran azonban rögtön figyelmeztet az eredmény korlátjára. A hozamkülönbség részben a vállalatok eltérő kockázatát tükrözheti. A rossz minősítésű cégeknél nagyobb a pénzügyi nehézségek és a csőd veszélye, miközben az árfolyamuk is nagyobb kilengéseket mutathat. Tegyük a fentiekhez hozzá, hogy egy rossz pénzügyi helyzetben lévő vállalat sem feltétlenül fordul vissza. Egy hanyatló iparágban működő cég éveken keresztül maradhat gyenge, és egy rosszul vezetett vállalat helyzete tovább romolhat. A problémás vállalatok vásárlása ezért önmagában még nem tekinthető működő befektetési stratégiának.
Az újabb kutatások szerint sem mindegy, milyen vállalatot vásárolunk
A fenti eredmények alapján könnyen kialakulhat az a benyomás, hogy a gyenge fundamentumok valamilyen módon előnyt jelentenek a részvénypiacon. Az újabb kutatások ezt a következtetést már nem támasztják alá ilyen egyszerű formában.
Robert Novy-Marx The Other Side of Value című kutatása fontos fordulatot jelentett ezen a területen. A szerző az amerikai részvénypiac 1963 és 2009 közötti adatait vizsgálta, és a vállalatok profitabilitását a gross profits-to-assets mutatóval mérte. A kutatás egyik fő eredménye szerint a magasabb profitabilitású vállalatok átlagosan magasabb későbbi részvényhozamot értek el az alacsony profitabilitású vállalatoknál.
Az alábbi ábrán öt profitabilitási csoport átlagos havi többlethozamát láthatjuk. A legalacsonyabb profitabilitású csoport havi 0,28 százalékos, a legmagasabb profitabilitású csoport 0,61 százalékos átlagos többlethozamot ért el. A két szélső csoport közötti különbség havi 0,33 százalékpont volt, és statisztikailag is szignifikánsnak bizonyult.

Az eredmény azért érdekes, mert a magas profitabilitású vállalatok jellemzően drágább, alacsonyabb book-to-market mutatóval rendelkező részvények voltak. Ennek ellenére magasabb átlagos hozamot értek el. A profitability hatás tehát nem vezethető vissza egyszerűen arra, hogy ezek a vállalatok olcsó value részvények lettek volna.
Novy-Marx azt is megmutatta, hogy a profitabilitás és az értékeltség jól kiegészítheti egymást. A value stratégiák teljesítményét javította, ha kiszűrték azokat a vállalatokat, amelyek ugyan olcsók voltak, de nagyon gyenge profitabilitással rendelkeztek. Hasonló probléma jelentkezett a másik irányban is. Egy kiválóan profitáló vállalat részvénye kevésbé vonzó, ha az árfolyam már túl magas a fundamentumokhoz képest.
Mi a helyzet a quality részvényekkel?
A profitability faktor csak egy része annak, amit ma a szakirodalom vállalati minőségnek, azaz quality-nek nevez. A quality stratégiák több vállalati jellemzőt vizsgálhatnak egyszerre. Ide tartozhat a profitabilitás, a nyereség minősége, a pénzügyi stabilitás, a növekedés és más fundamentális mutatók. Az elmúlt évtizedek quality kutatásai alapján már nem állíthatjuk általánosan, hogy a gyengébb fundamentumokkal rendelkező vállalatok magasabb részvényhozamot biztosítanak. A Quality Minus Junk kutatások például arra találtak bizonyítékot, hogy a magasabb minőségű vállalatok részvényei hosszú időszakokat vizsgálva kedvezőbb kockázattal korrigált teljesítményt érhetnek el a gyenge minőségű részvényekhez képest.
A quality faktorral, a Quality Minus Junk stratégiával, a profitabilitás szerepével és az újabb kutatások eredményeivel részletesen egy külön cikkben foglalkozunk. A téma iránt érdeklődőknek érdemes elolvasni a Minőségi részvények: mit jelent, érdemes vásárolni? Quality, Junk című összefoglalónkat.
Miért lehet egy kiváló vállalat gyenge befektetés?
Ahogy fentebb beszéltünk róla, a legfontosabb tényezők egyike az értékeltség. A részvény árfolyama nem egyszerűen a vállalat jelenlegi pénzügyi teljesítményét tükrözi. A befektetők jövőre vonatkozó várakozásai is beépülnek az árba. Képzeljünk el egy vállalatot, amelytől a piac évi 30 százalékos profitnövekedést vár. Ha a társaság végül 20 százalékkal növeli a nyereségét, vállalati szinten továbbra is kiváló teljesítményről beszélhetünk. A részvény árfolyama mégis eshet, mert a tényleges eredmény elmaradt a korábban beárazott várakozástól.
Ugyanez fordítva is működhet. Egy problémákkal küzdő vállalattól a piac nagyon gyenge eredményt várhat. Ha a tényleges teljesítmény csak kevésbé rossz a vártnál, az árfolyam jelentősen emelkedhet. Ehhez nincs szükség arra, hogy a vállalat hirtelen kiválóvá váljon. Megfigyelhető azonban, hogy ebből még nem következik a rossz vállalatok általános hozamelőnye. A részvényhozamot a fundamentumok mellett az induló értékeltség és a várakozások változása is befolyásolja.
A népszerű vállalatok esetében gyakran éppen az jelent problémát, hogy sok befektető ugyanazokat a kedvező tulajdonságokat ismeri fel. A magas kereslet növelheti az értékeltséget. A P/E, P/B és más value mutatók ilyenkor azt jelezhetik, hogy a befektetők jelentős prémiumot fizetnek a vállalat jó tulajdonságaiért.
Érdemes tehát rossz vállalatokba fektetni?
A bemutatott eredmények alapján nem lehet ilyen egyszerű következtetést levonni. Clayman eredeti vizsgálatában valóban jelentősen felülteljesítettek az unexcellent vállalatok, a későbbi vizsgálat azonban már nem reprodukálta ezt az eredményt. Damodaran hitelminősítés alapján bemutatott adatai szintén a gyengébb vállalatok magasabb hozamát mutatták, de maga Damodaran is felhívta a figyelmet a magasabb kockázatra. Az újabb szakirodalom tovább gyengíti azt az elképzelést, hogy a rossz vállalatok vásárlása önmagában jó stratégia lenne. Novy-Marx eredménye szerint a magas profitabilitású vállalatok magasabb átlagos részvényhozamot értek el, a quality kutatások pedig többféle vállalati minőségi mutató esetében is hasonló összefüggéseket tártak fel.
Sajnos azonban a másik véglet sem működik automatikusan. Egy kiváló vállalat részvényét bármilyen áron megvásárolni ugyanúgy problémás lehet. Ha a magas profitabilitásért, stabilitásért és növekedésért túl nagy prémiumot fizetünk, a későbbi hozam alacsony maradhat.
Összegzés
A jó vállalat és a jó befektetés fogalma között fontos különbség van. A vállalat minőségét olyan tényezők alapján értékelhetjük, mint a profitabilitás, a növekedés, a pénzügyi stabilitás vagy a tőke hatékony felhasználása. A befektetés várható eredményéhez azonban azt is tudnunk kell, milyen árat fizetünk ezekért a tulajdonságokért.
A régebbi vizsgálatok között találunk látványos példákat arra, hogy gyenge fundamentumokkal rendelkező vállalatok részvényei felülteljesítették a kiváló cégek részvényeit. Ezekből az eredményekből azonban nem érdemes általános szabályt alkotni. Clayman későbbi vizsgálata már nem ismételte meg az eredeti eredményt, az újabb profitability és quality kutatások pedig számos esetben a jobb fundamentumokhoz kapcsolódó hozamelőnyt mutattak ki.
A két gondolat így egyszerre lehet igaz. A kiváló vállalat részvénye lehet rossz befektetés, ha túl magas árat fizetünk érte. Egy gyenge vállalat részvénye pedig lehet jó befektetés, ha az árfolyam túlzottan pesszimista várakozásokat tükröz és később javulnak a kilátások. Egyik esetből sem következik azonban, hogy a jó vagy a rossz vállalatok automatikusan magasabb hozamot biztosítanak.
Éppen ezért célszerű a fundamentális minőséget és az értékeltséget együtt vizsgálni. Novy-Marx eredménye is ebbe az irányba mutat, azaz a profitabilitás értékes információt tartalmazhat a jövőbeni hozamról,de az induló értékeltség továbbra is számít.