Indexkövető befektetési alapok, ETF-ek: Mi a probléma velük? Mire figyelj?
Az elmúlt években egyre népszerűbbé váltak a befektetők körében a passzív indexkövető alapok. Cikkünkben bemutatjuk ezek működését, előnyeit és lehetséges hátrányait. Megnézzük, miben különböznek a hagyományos indexkövető befektetési alapok és az ETF-ek, majd kitérünk arra is, hogy milyen hatása lehet az eltérő súlyozási módszereknek. A cikk második felében az indexkövetéssel kapcsolatos kutatási eredményeket tekintjük át.
Témáink:
- Mire jó, mit jelent az indexkövető alap?
- Az aktív vagy a passzív alap lehet jobb választás?
- Hagyományos indexkövető befektetési alapok
- Indexkövető ETF-ek
- Milyen fontos különbség van az indexkövető befektetési alapok között?
- Kapitalizáció szerinti súlyozással működő indexkövető alapok
- Egyenlő súlyozással működő indexkövető alapok
- Milyen különbséget okozhat a súlyozás?
- Milyen tényezők kapcsolódnak az egyenlő súlyozás felülteljesítéséhez? (2025)
- Megvásárolható a tőzsdeindex-tagság? (2024)
- Mi történik a részvény árával, ha bekerül egy tőzsdeindexbe? (2024)
Mire jó, mit jelent az indexkövető alap?
A tőzsdeindexek egy részvénypiac, ország, régió, iparág vagy meghatározott részvénycsoport teljesítményét foglalják össze egyetlen mutatóban. Segítségükkel egyszerre sok társaság árfolyamának alakulását követhetjük nyomon. Egyes indexek néhány tucat, más indexek több száz vagy akár több ezer értékpapírt tartalmazhatnak.
Az S&P 500 például 500 vezető amerikai vállalatot tartalmaz, és az amerikai large-cap részvénypiac egyik legfontosabb referenciaindexe. A német DAX 40 társaság részvényeinek teljesítményét követi. A Nasdaq 100 a Nasdaq tőzsdén jegyzett legnagyobb nem pénzügyi vállalatok közül tartalmaz százat.
A tőzsdeindexek között fontos különbséget jelent a súlyozási módszer. Számos széles piaci index kapitalizáció alapján súlyozza a részvényeket. Ebben az esetben a nagyobb piaci értékű társaságok nagyobb súlyt kapnak. Léteznek egyenlő súlyozású és ársúlyozott indexek is.
Az ársúlyozás legismertebb példája a Dow Jones Industrial Average, azaz a DJIA. Ez 30 amerikai blue-chip társaság részvényét tartalmazza. Az indexben a magasabb részvényárfolyamú vállalatok nagyobb súlyt kapnak. Ez eltér a kapitalizáció szerinti és az egyenlő súlyozástól is.

Forrás WSJ
A Nikkei 225 szintén ársúlyozott index. Ilyen konstrukciónál tehát nem a vállalat teljes piaci értéke határozza meg a súlyt. A súly szempontjából maga a részvényárfolyam játszik fontos szerepet.
Az aktív vagy a passzív alap lehet jobb választás?
Az aktívan kezelt alap célja jellemzően az, hogy az alapkezelő befektetési döntéseivel felülteljesítse a referenciaindexet. Az indexkövető alap ezzel szemben arra törekszik, hogy a kiválasztott index teljesítményét minél pontosabban leképezze.
Az aktív alapkezelés egyik hátránya, hogy jellemzően magasabb költségekkel jár. Az alapkezelő természetesen képes lehet felülteljesíteni a piacot, a hosszabb időtávú empirikus eredmények alapján azonban ez sok alapnak nem sikerül.
Az S&P Dow Jones Indices SPIVA vizsgálatai rendszeresen összevetik az aktívan kezelt befektetési alapok teljesítményét a megfelelő referenciaindexekkel. A 2025 végéig rendelkezésre álló amerikai adatok alapján 15 éves időtávon az aktívan kezelt large-cap részvényalapok közel 90%-a elmaradt az S&P 500 teljesítményétől. A pontos arány időtávtól, alapkategóriától és piactól függ.
Hagyományos indexkövető befektetési alapok
A hagyományos indexkövető befektetési alapok egyik előnye az egyszerű hozzáférés. Számos bank és befektetési szolgáltató kínál ilyen termékeket, ezért a befektetőnek nem feltétlenül kell külföldi tőzsdén kereskednie.
Ezeknek az alapoknak a költsége általában alacsonyabb lehet az aktívan kezelt alapokénál. Ettől még jelentős különbségeket találhatunk az egyes termékek között, ezért vásárlás előtt érdemes ellenőrizni a teljes költségmutatót, az alap dokumentációját és a szolgáltató által felszámított egyéb díjakat.
A korábbi évek konkrét költségadatait nem érdemes mai döntéshez felhasználni, mivel az alapok díjai és a szolgáltatók kínálata idővel változhat. Emiatt az aktuális KID dokumentumok és szolgáltatói kondíciós listák jelentik a megfelelő kiindulópontot.
Az adózás szintén függhet a befektetési termék típusától, a számla jellegétől és a hatályos adószabályoktól. Emiatt az adózási kérdést mindig az aktuális szabályok alapján érdemes megvizsgálni. A témáról részletesebben a befektetési alapok adózásáról szóló cikkünkben beszélünk.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik és mi nem működik a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Indexkövető ETF-ek
Az ETF tőzsdén kereskedett befektetési alap. A befektető a kereskedési idő alatt a részvényekhez hasonlóan adhat és vehet ETF-részesedéseket. Az ETF-ekről részletesebben itt beszélünk.
Az indexkövető ETF célja jellemzően egy referenciaindex teljesítményének leképezése. A fizikai replikációt használó ETF közvetlenül megvásárolhatja az indexben szereplő részvényeket, vagy azok reprezentatív részét. Léteznek szintetikus ETF-ek is, amelyek származtatott ügyletek segítségével követik az index teljesítményét.
Az ETF által kapott osztalék kezelésétől függően megkülönböztethetünk kifizető és újrabefektető konstrukciókat. Erről részletesebben ebben a cikkünkben olvashatsz.
A széles piacot követő ETF-ek között sok alacsony költségű terméket találhatunk. A konkrét TER azonban a követett piactól, a konstrukciótól, a szolgáltatótól és az ETF méretétől is függhet. Emiatt célszerű mindig az aktuális adatlapot ellenőrizni.
Az ETF-ek használata a hagyományos befektetési alapoknál valamivel több gyakorlati ismeretet igényelhet. Figyelni kell többek között a kereskedési helyre, a devizára, a bid-ask spreadre, a likviditásra, a követési hibára és a termék jogi struktúrájára.
Az európai piacon elérhető ETF-ek összehasonlításában különböző ETF-keresők segíthetnek. Ezek használatáról itt beszélünk részletesebben.
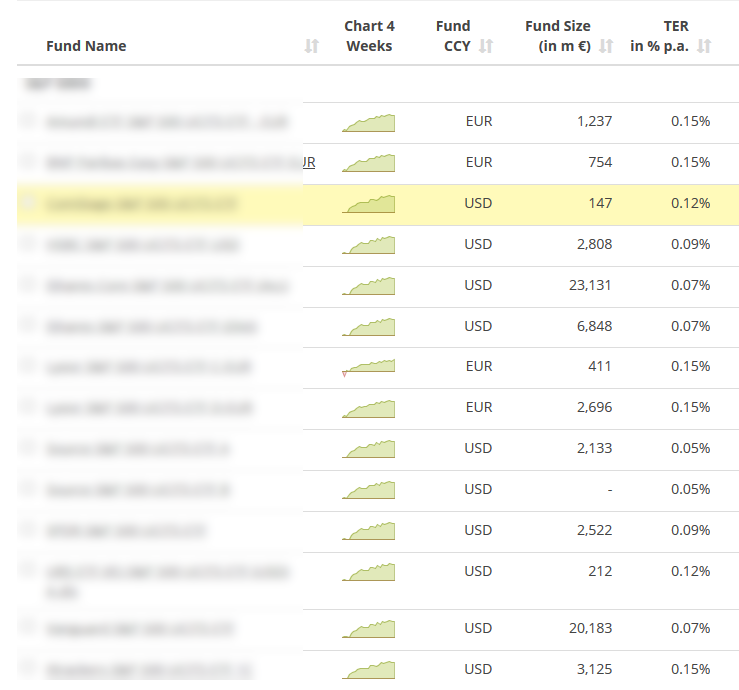
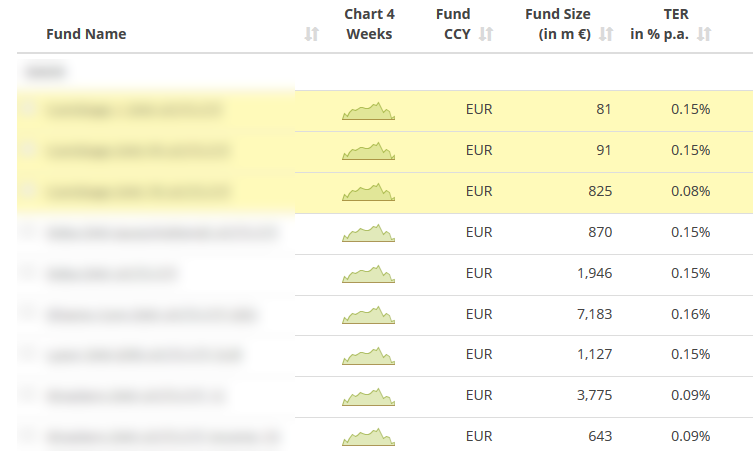
A fenti kép egy korábbi állapotot mutat, ezért a rajta szereplő költségadatokat mai befektetési döntéshez már nem célszerű használni. Az ETF-ek aktuális TER értékét mindig az alapkezelő dokumentációjában érdemes ellenőrizni.
Milyen fontos különbség van az indexkövető befektetési alapok között?
Egy indexkövető alap célja a referenciaindex teljesítményének minél pontosabb követése. Ennek során az alapnak az index összetételét és súlyozását is figyelembe kell vennie.
Ha például egy DAX indexet követő konstrukcióról van szó, akkor a DAX 40 vállalatából kialakított portfólió teljesítményét kell leképezni. Egy S&P 500 alap az S&P 500, egy Nasdaq 100 alap pedig a Nasdaq 100 teljesítményét igyekszik követni.
A súlyozás alapján többféle indexkonstrukció létezik. A továbbiakban két gyakori megoldást hasonlítunk össze:
- kapitalizáció szerinti súlyozás, azaz cap-weighted konstrukció
- egyenlő súlyozás, azaz equal-weighted konstrukció
A két módszer ugyanazokat a részvényeket is tartalmazhatja, a részvények portfólión belüli súlya azonban jelentősen eltérhet. Ez a hozamra, a kockázatra és a faktor-kitettségekre is hatással lehet.
Kapitalizáció szerint súlyozott indexkövető alapok
Számos fontos részvényindex kapitalizáció alapján súlyozza a komponenseket. A gyakorlatban gyakran a közkézhányaddal korrigált piaci kapitalizációt használják. Ennek következtében a nagyobb piaci értékű társaságok nagyobb hatást gyakorolnak az index teljesítményére.
Egy egyszerűsített példán keresztül könnyen megérthető a módszer. Tegyük fel, hogy egy fiktív index öt társaság részvényeit tartalmazza. A vállalatok együttes piaci kapitalizációja 18 milliárd dollár.
|
Társaság neve |
Piaci érték |
Súly |
|
A |
2 milliárd dollár |
11,1% |
|
B |
2 milliárd dollár |
11,1% |
|
C |
4 milliárd dollár |
22,2% |
|
D |
4 milliárd dollár |
22,2% |
|
E |
6 milliárd dollár |
33,3% |
|
Összesen |
18 milliárd dollár |
100% |
A példában az E társaság rendelkezik a legnagyobb kapitalizációval, ezért ennek a részvénynek a súlya a legmagasabb. A kapitalizációs súlyozás egyik következménye, hogy az index teljesítményére a legnagyobb vállalatok árfolyammozgása gyakorolja a legerősebb hatást.
Ebből önmagában még nem következik, hogy a nagyobb vállalatok várható hozama alacsonyabb lenne. A vállalatméret és a várható részvényhozam közötti kapcsolat összetettebb. Az equal-weight és a kapitalizációs súlyozás teljesítménykülönbségében többek között a size- és value-kitettség, valamint az időszakos újrasúlyozás is szerepet játszhat.
Egyenlő súlyozással működő indexkövető alapok
Egyenlő súlyozás esetén minden indexkomponens azonos súlyt kap. Egy 40 részvényből álló indexnél ez kiinduláskor részvényenként 2,5%-os súlyt jelent. Egy 500 részvényből álló indexnél az elméleti kiinduló súly 0,2%.
Az árfolyamok változása miatt ezek a súlyok idővel eltérnek egymástól, ezért az equal-weight indexeket meghatározott időközönként újrasúlyozzák.
Nézzük meg az előző példát egyenlő súlyozással.
|
Társaság neve |
Egyenlő súlyozás |
Kapitalizáció szerinti súly |
|
A |
20% |
11,1% |
|
B |
20% |
11,1% |
|
C |
20% |
22,2% |
|
D |
20% |
22,2% |
|
E |
20% |
33,3% |
|
Összesen |
100% |
100% |
Egyenlő súlyozás mellett a kisebb kapitalizációjú társaságok nagyobb súlyt kapnak, mint egy kapitalizáció szerint súlyozott indexben. A legnagyobb vállalatok súlya ezzel párhuzamosan csökken.
Emiatt az equal-weight stratégia rendszerint erősebb kitettséget ad a kisebb vállalatok felé. A teljesítménykülönbség egy része ezért a size-faktorral hozható kapcsolatba. Emellett a rendszeres újrasúlyozás is befolyásolhatja az eredményt.
Az equal-weight súlyozásból tehát önmagában nem következik magasabb várható hozam. A két konstrukció egymáshoz viszonyított eredménye időszakonként jelentősen változhat.
Milyen különbséget okozhat a súlyozás?
Az alábbi példán a Wilshire 5000 index kapitalizáció szerint és egyenlő arányban súlyozott változata közötti hosszú távú eltérést láthatjuk. A Wilshire 5000 az amerikai részvénypiac széles körét lefedő index.

Az ábrát több szempontból is óvatosan kell értelmezni. Nagyon hosszú időtávon már kis éves hozamkülönbség is nagy eltérést eredményezhet a felhalmozott vagyonban. Az indexek teljesítményének összehasonlítása ráadásul nem feltétlenül azonos a ténylegesen megvásárolható befektetési termékek eredményével, mivel egy ETF vagy befektetési alap költségekkel működik.
A széles részvénypiacon alkalmazott egyenlő súlyozás jelentősen megnövelheti a kisebb kapitalizációjú társaságok súlyát. Emiatt a teljesítménykülönbség egy része a size-prémiumhoz köthető.
Ha konkrét, megvásárolható S&P 500 ETF-eket hasonlítunk össze, már kevésbé egyértelmű a kép. A 2003 és 2025 közötti időszak egészében az egyenlő súlyozású változat nem mutatott egyértelmű felülteljesítést a kapitalizáció szerint súlyozott konstrukcióhoz képest.

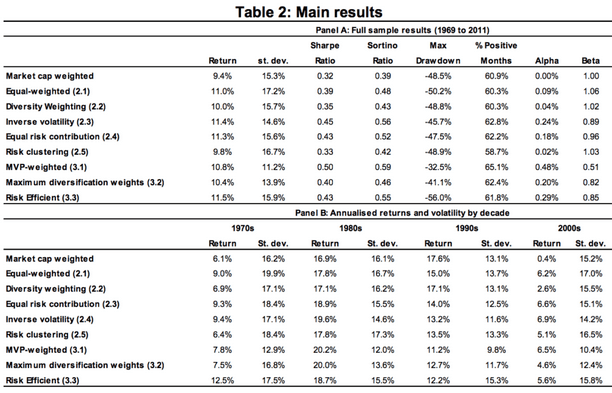
Hosszabb történeti időszakokat vizsgáló kutatások ugyanakkor találtak olyan periódusokat, amikor az egyenlő súlyozás magasabb hozamot eredményezett. Egy 1969 és 2011 közötti vizsgálat eredményeit látjuk az alábbi ábrán.
Forrás etfstream.com
A vizsgált időszakban az equal-weight portfólió évesített hozama magasabb volt, de a volatilitása és maximális visszaesése is nagyobb lett. A magasabb múltbeli hozam ezért magasabb kockázattal párosult.
Az egyenlő súlyozás eredményét több mechanizmus befolyásolhatja. Az egyik a kisebb kapitalizációjú részvények nagyobb súlya. Emellett az időszakos újrasúlyozás is számít, mivel az index ilyenkor csökkenti a korábban jobban teljesítő részvények súlyát, és növeli a gyengébben teljesítőkét.
Ennek ára is lehet. Az equal-weight index gyakrabban igényel portfólió-átrendezést, ami magasabb forgalmat és magasabb működési költséget eredményezhet. Emiatt az equal-weight ETF-ek költsége sok esetben magasabb a hagyományos kapitalizáció szerint súlyozott széles piaci ETF-ekénél. A különbség mértéke termékenként változik.
Milyen tényezők kapcsolódnak az egyenlő súlyozás felülteljesítéséhez?
Az előző összehasonlításból látható, hogy az equal-weight stratégia relatív teljesítménye időben jelentősen változhat. Ez felveti a kérdést, hogy milyen piaci vagy makrogazdasági változók járhatnak együtt az egyenlő súlyozású ETF relatív teljesítményével.
Saját vizsgálatomban a 2003. április és 2024. december közötti időszakot elemeztem. A cél annak feltárása volt, hogy mely változók mutatnak statisztikai kapcsolatot az egyenlő súlyozású és a kapitalizáció szerint súlyozott S&P 500 ETF havi hozamkülönbségével.
Az elemzésben az alábbi változókat vizsgáltam:
- MktRF - a részvénypiac kockázati prémiuma
- SMB - a méretprémium, vagyis a kis és nagy kapitalizációjú részvények közötti hozamkülönbség
- HML - a value-prémium, vagyis az értékalapú és növekedési részvények közötti hozamkülönbség
- RF - a vizsgálatban alkalmazott kamatváltozó
- marany - az arany havi árfolyamváltozása
- d_cpi - az infláció havi változása
- d_realrate - a reálkamat havi változása
- mfedeszkoz - a Fed mérlegállományának relatív havi változása
- mspxeps - az S&P 500 vállalatok egy részvényre jutó eredményének havi változása
- d_indprod - az ipari termelés havi változása
- d_EPU - a gazdaságpolitikai bizonytalansági index havi változása
- d_CAPE - a Shiller P/E, azaz CAPE mutató havi változása
- VIX - a CBOE volatilitási index
- d_UMCSENT - a Michigan Egyetem fogyasztói hangulatindexének változása
- d_BWSENT - a Baker-Wurgler befektetői hangulatindikátor változása
- unrate - az amerikai munkanélküliségi ráta
A két ETF árszintje trendet tartalmaz, ezért az elemzésben havi hozamokat használunk. A változók idősoros tulajdonságainak ellenőrzése azért fontos, mert a nem stacionárius adatok regressziója félrevezető összefüggéseket eredményezhet. A stacionaritás önmagában nem garantálja a regressziós becslések torzítatlanságát, ezért az eredmények értelmezésénél a modell további feltételeit is figyelembe kell venni.
Az „eqpremium” változó az egyenlő súlyozású ETF és a kapitalizáció szerint súlyozott ETF havi hozamának különbsége. Pozitív érték esetén az egyenlő súlyozású ETF teljesített jobban az adott hónapban.

Forrás saját szerkesztés
A következő lépésben az egyes változók és az eqpremium közötti egyidejű, illetve késleltetett kapcsolatokat vizsgáltam. Az egyidejű korrelációkat az alábbi ábra mutatja.

Forrás saját szerkesztés
Az equal-weight prémium pozitív kapcsolatot mutatott a részvénypiaci kockázati prémiummal, a size-prémiummal és a value-prémiummal. Gyengébb pozitív kapcsolat figyelhető meg a CAPE változásával és a fogyasztói bizalom változásával.
Ezek az összefüggések arra utalnak, hogy az equal-weight stratégia relatív teljesítménye magasabb volt azokban a hónapokban, amikor a részvénypiac, a kisebb kapitalizációjú részvények vagy az értékalapú részvények relatív teljesítménye kedvezőbb volt.
A Fed mérlegállományának változása negatív kapcsolatot mutatott az eqpremiummal. Ezt az eredményt statisztikai együttmozgásként érdemes értelmezni. A vizsgálat önmagában nem bizonyítja, hogy a Fed mérlegének változása okozta az equal-weight stratégia relatív teljesítményének változását.
Az infláció, a reálkamat, az ipari termelés, az arany, a VIX és a gazdaságpolitikai bizonytalanság esetében ebben a vizsgálatban nem találtam erős statisztikai kapcsolatot az eqpremiummal.
A többváltozós regresszióban a részvénypiaci kockázati prémium, a size-prémium, a value-prémium és a Fed mérlegállományának változása együttesen az eqpremium varianciájának mintegy 60%-át magyarázta a vizsgált mintában. A CAPE és a fogyasztói hangulat változója ebben a specifikációban nem adott érdemi további magyarázóerőt.
A diagnosztikai vizsgálatok heteroszkedaszticitást jeleztek. Emiatt heteroszkedaszticitás-robosztus standard hibákat is alkalmaztam. A robusztus standard hibák használata az OLS együtthatóbecsléseket nem változtatja meg, az együtthatók bizonytalanságának és statisztikai szignifikanciájának becslését teszi megbízhatóbbá heteroszkedaszticitás jelenlétében.

Forrás saját szerkesztés
Összességében négy változó mutatott erősebb kapcsolatot az egyenlő súlyozású portfólió relatív teljesítményével. A magasabb részvénypiaci kockázati prémium, a magasabb size-prémium és a magasabb value-prémium nagyobb eqpremiummal járt együtt. A Fed mérlegállományának növekedése negatív kapcsolatot mutatott az eqpremiummal.
Az egy hónappal késleltetett változók ebben a specifikációban nem mutattak statisztikailag szignifikáns kapcsolatot az equal-weight prémiummal. Ebből nem következik általánosan, hogy ezek a változók semmilyen körülmények között nem tartalmazhatnak előrejelző információt.
Megvásárolható a tőzsdeindex-tagság?
A tőzsdeindexek összeállítása nem minden esetben teljesen mechanikus folyamat. Léteznek olyan indexek, amelyek összetételét előre meghatározott szabályok alapján állapítják meg, és vannak olyan konstrukciók, ahol egy indexbizottság is részt vesz a végső döntésben. A két megközelítést leegyszerűsítve az alábbi módon különíthetjük el:
- szabályalapú, azaz rule-based indexképzés
- bizottsági mérlegelést is alkalmazó, azaz discretionary indexképzés
Az S&P 500 esetében a vállalatoknak több kvantitatív alkalmassági követelménynek kell megfelelniük. Ilyen szempont többek között a vállalat mérete, likviditása, közkézhányada, pénzügyi életképessége és az értékpapír típusa. Az alkalmassági feltételek teljesítése után a végső kiválasztásban az indexbizottságnak is szerepe van.
Az index jelentőségét jól mutatja, hogy befektetési alapok és ETF-ek hatalmas vagyona követi vagy használja referenciaindexként az S&P 500-at.

Forrás Is Stock Index Membership For Sale?
Az ábra történeti adatokat mutat. A konkrét összegek ezért nem a jelenlegi piac méretét írják le. Arra viszont jól rámutatnak, hogy az S&P 500 hosszú ideje meghatározó szerepet tölt be az amerikai alapkezelési piacon.

Forrás Is Stock Index Membership For Sale?
Az S&P 500-at az S&P Dow Jones Indices működteti. Az indexbe kerüléshez a vállalatnak meg kell felelnie az aktuális módszertanban szereplő feltételeknek, a végső bekerülés azonban nem automatikus.
Jó történeti példa erre a Tesla. A vállalat 2020-ban már megfelelt több fontos alkalmassági követelménynek, az indexbe mégis csak 2020 decemberében került be. Ez jól mutatja, hogy a szabályok teljesítése és az index tényleges összetételének meghatározása két külön lépés lehet.
Az NBER oldalán megjelent Is Stock Index Membership For Sale? című tanulmány azt vizsgálta, milyen következményei lehetnek az S&P 500 diszkrecionális kiválasztási folyamatának.
A szerzők többek között összehasonlították a ténylegesen bekerülő vállalatokat egy olyan hipotetikus csoporttal, amelyet kizárólag előre meghatározott szabályok alapján választottak volna ki. A vizsgálatban a szabályalapú kiválasztással létrehozott portfólió kedvezőbb történeti teljesítményt mutatott.

Forrás Is Stock Index Membership For Sale?
A kutatásban a diszkrecionális módon kiválasztott társaságok későbbi hozama és jövedelmezősége átlagosan alacsonyabb volt a szabályalapú összehasonlító csoporténál. Ez érdekes kérdéseket vet fel azzal kapcsolatban, hogy egy indexbizottság mérlegelése hogyan befolyásolhatja az index összetételét.
A szerzők azt is megvizsgálták, hogy kapcsolatba hozható-e az S&P által nyújtott hitelminősítési szolgáltatások vásárlása az indexbe kerülés valószínűségével.
A vizsgálat több statisztikai összefüggést talált:
- Az S&P-től vásárolt hitelminősítések pozitív kapcsolatot mutattak az indexbe kerülés valószínűségével.
- A Moody's által nyújtott hasonló szolgáltatások esetében nem találtak ugyanehhez hasonló kapcsolatot.
- A vállalatok több S&P minősítést vásároltak azokban az időszakokban, amikor hely szabadult fel az S&P 500-ban.
Ezek az eredmények statisztikai kapcsolatot mutatnak. Önmagukban nem bizonyítják, hogy egy vállalat hitelminősítések vásárlásával meg tudná vásárolni az S&P 500-tagságot, és azt sem, hogy a szolgáltatás megvásárlása okozza a bekerülést.
A kutatás inkább arra hívja fel a figyelmet, hogy a diszkrecionális indexképzés esetében érdemes vizsgálni a döntési mechanizmust és a lehetséges érdekütközéseket is.
Mi történik a részvény árával, ha bekerül egy tőzsdeindexbe?
Első megközelítésben azt gondolhatnánk, hogy egy részvény indexbe kerülése nem változtatja meg a vállalat üzleti működését, bevételét vagy profitját. Emiatt önmagában az indextagság nem jelent közvetlen fundamentális értéknövekedést.
Az indexbe kerülés ugyanakkor megváltoztathatja a részvény iránti keresletet, likviditást és a befektetők figyelmét. Az indexkövető alapoknak például alkalmazkodniuk kell az index összetételének változásához. Emiatt az indexbe kerülés és az indexből történő kikerülés körül átmeneti árfolyamhatások jelenhetnek meg.
Az index inclusion effect alatt általában az indexbe kerülés bejelentése vagy tényleges megtörténte körüli abnormális árfolyamreakciót értjük. Az exclusion effect ennek megfelelően az indexből történő kikerülés körül megfigyelhető reakciót jelenti.
Ezek elsősorban esemény körüli árfolyamhatások. Nem azt jelentik, hogy az indexbe bekerülő részvények hosszú távú jövőbeni hozama általánosan magasabb lenne.
A hatást az S&P 500 esetében már évtizedekkel ezelőtt dokumentálták. Andrei Shleifer 1986-os tanulmánya az 1976 és 1983 közötti indexbővítéseknél jelentős pozitív árfolyamreakciót talált.
Beneish és Whaley az An Anatomy of the S&P Game című kutatásban az 1989 és 1994 közötti időszakot vizsgálta, és szintén jelentős esemény körüli árfolyamreakciókról számolt be.
Petajisto 2010-es vizsgálata az S&P 500 mellett a Russell 2000 változásait is elemezte. Eredményei szintén arra utaltak, hogy az indexátsúlyozások körül számottevő árfolyammozgások alakulhatnak ki.
Hasonló jelenségeket más piacokon is dokumentáltak. A hatás nagysága azonban piactól, időszaktól és az index szabályaitól is függ.
Az alábbi grafikonon az indexbe történő bekerülések és kikerülések körüli átlagos abnormális hozamokat láthatjuk. Az abnormális hozam azt mutatja meg, hogy az adott esemény körüli hozam mennyiben tért el a választott referencia alapján várható hozamtól.

Forrás The S&P 500 inclusion and exclusion effect
Az index inclusion effect ma már nem létezik?
A korábbi vizsgálatok jelentős árfolyamreakciókat mutattak ki az indexváltozások körül. Újabb kutatások szerint azonban a hatás nagysága időben változhat.
Oliver Spalt és szerzőtársainak The S&P 500 inclusion and exclusion effect című vizsgálata az 1995 és 2018 közötti időszakot több részre bontotta:
- 1995-1999
- 2000-2004
- 2005-2009
- 2010-2014
- 2015-2018
A kutatás összesen 517 eseményt vizsgált. Az elemzés abnormális hozamokkal mérte az indexbe kerülés és az indexből történő kikerülés körüli árfolyamreakciókat.
Az abnormális hozam meghatározásánál az esemény időszakának hozamát egy becslési időszak alapján meghatározott várható hozamhoz viszonyítjuk. Erről részletesebben ebben a cikkünkben beszélünk.
Az alábbi ábrán jól látható, hogy az inclusion hatás az 1995 és 1999 közötti időszakban erősebb volt, míg a későbbi periódusokban gyengült.

Forrás The S&P 500 inclusion and exclusion effect
A teljes 1995 és 2018 közötti időszakban az indexbe kerülés előtt pozitív, a kikerülés körül pedig negatív átlagos abnormális hozamot találtak. A hatás ugyanakkor az újabb almintákban jóval gyengébb lett.
Ez nem azt jelenti, hogy az indexbe kerülő részvények árfolyama szükségszerűen esett volna a későbbi időszakokban. Az eredmény arra utal, hogy az esemény körüli hozam egyre kevésbé tért el attól a hozamtól, amelyet a választott referencia alapján egyébként is várhattunk volna.
Más piacokon azonban eltérő eredmények is születtek. Howard 2024-es tanulmánya ausztrál részvényindexeket vizsgált, és azt találta, hogy az ETF-ek nagyobb piaci jelenlétével párhuzamosan az inclusion hatás bizonyos indexek esetében erősebbé vált.
A kutatás a 2000 és 2022 közötti időszakot vizsgálta. A szerző összevetette azt a periódust, amikor az ETF-ek még kis szerepet játszottak az ausztrál részvénypiacon azzal az időszakkal, amikor az ETF-ek által kezelt vagyon és kereskedési aktivitás már jelentősen megnőtt.

Forrás Howard (2024)
A vizsgálatok alapján tehát nem érdemes általánosan kijelenteni, hogy az index inclusion effect megszűnt vagy minden piacon azonos erősségű. A hatás időben és piacok között is változhat. Az indexkövető befektetések növekvő szerepe, az indexek átsúlyozási szabályai, a piaci likviditás és a befektetők alkalmazkodása egyaránt befolyásolhatja az esemény körüli árfolyamreakciókat.
Összegzés
Az indexkövető befektetés egyszerűnek tűnhet, de több fontos döntést is magában foglal. Nem elég kiválasztani egy piacot vagy tőzsdeindexet. Számít az alap költsége, a követési módszer, a súlyozás, az újrasúlyozás gyakorisága és az is, hogy milyen faktor-kitettségeket vállalunk a választott konstrukcióval.
A kapitalizáció szerint súlyozott indexek nagyobb súlyt adnak a legnagyobb vállalatoknak. Az egyenlő súlyozás ezzel szemben nagyobb szerepet biztosít a kisebb komponenseknek, ezért erősebb size-kitettséggel járhat. Ez egyes időszakokban előnyt, más időszakokban hátrányt jelenthet. Az equal-weight konstrukció magasabb költséggel és nagyobb portfólióforgalommal is járhat.
Az indexek összetételét sem minden esetben tisztán mechanikus szabályok határozzák meg. Az S&P 500 példája jól mutatja, hogy kvantitatív feltételek mellett bizottsági mérlegelés is szerepet kaphat. Az ezzel foglalkozó kutatások érdekes összefüggéseket találtak, ezekből azonban nem érdemes a bizonyítékoknál erősebb oksági következtetéseket levonni.
Az indexbe kerülés vagy az indexből történő kikerülés rövid távon szintén hatással lehet az árfolyamra. Ennek nagysága azonban időben változik, és a különböző piacokon sem azonos. Az indexkövetés ezért jóval több annál, mint egy részvénykosár egyszerű lemásolása.
A befektető számára ezért célszerű a múltbeli hozam mellett a költségeket, a kockázatot, a súlyozási módszert és az adott konstrukció mögötti gazdasági kitettséget is megvizsgálni.