Befektetési alapok költségei: Miért vizsgáld? Hogyan?
Cikkünk első részében áttekintjük, miért fontos odafigyelni a befektetési alapok költségeire, hosszútávon milyen hatása lehet a portfóliónk egyenlegére egy drágább befektetési alap kiválasztására, illetve megnézzük a legfontosabb költségeket, amelyek felmerülhetnek egy befektetési alapba történő befektetés során. Azt is megbeszéljük, hogy a Magyarországon elérhető befektetési alapok költségeit hogyan tudjuk a legegyszerűbben összehasonlítani. A befektetési alapok esetében az alábbi költségelemek merülhetnek fel, az egyes költségtípusokat részletesen megbeszéljük a felsorolás alatt:
- Vételi, visszaváltási jutalékok
- Alapkezelési díj, TER
- Sikerdíj
- Incentive Fee típusú sikerdíj
- High-water mark típusú sikerdíj
- Sikerdíj változások 2022-től
- A vagyonkezelés sikerdíjainak hatásai (2024)
- A hazai befektetési alapok hozama és költségek kapcsolata (2025)
Miért fizetsz alapkezelési díjat?
A befektetési alapkezelő a befektetők vagyonát egy szigorúan szabályozott befektetési politika szerint kezeli. Ezért a tevékenységért a befektetési alap alapkezelési díjat számít fel, melynek éves mértékével folyamatosan csökkentik a befektetési alap vagyonát. Az alapkezelési díj részben a portfóliókialakítás és az alap működtetésének költségeit fedezi, illetve ezen az úton fizetjük meg az alapkezelő szakértelmét. Az aktív alapkezelés egyik fő ígérete, hogy a professzionális befektetők képesek megverni a piacot. Elméletileg tehát jól jár a befektető, ha az alapkezelő által elért többlethozam meghaladja az alapkezelési díjat. Sajnos azonban az empirikus bizonyítékok azt mutatják, hogy az aktívan kezelt alapok többsége hosszabb időtávon nem képes a felülteljesítésre. Az SPIVA 2025-ös vizsgálatában az amerikai nagyvállalati részvényalapok 79%-a maradt el az S&P 500 index hozamától, és 10-20 éves összevetésben is az alapok nagy része alulteljesítette a megfelelő referenciaindexet. Az alábbi képen a korábbi, 2021-es vizsgálat eredménye látható.
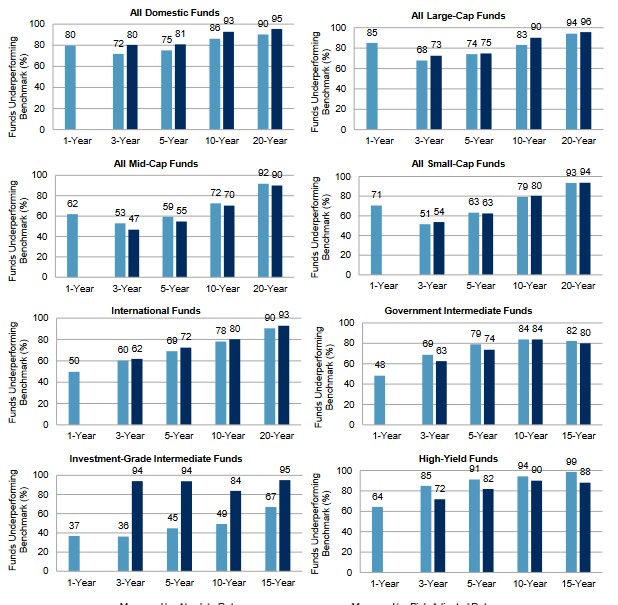
Forrás: SPIVA US Scorecard (2021).
1) Vételi, visszaváltási jutalékok
A vételi, visszaváltási jutalékok jellemzője, hogy a befektetési jegyek megvásárlásához, vagy eladásához kapcsolódnak, tehát eseti jellegű díjak. Legtöbbször a forgalmazó számítja fel, például az értékpapírszámlánkat vezető szolgáltató, de léteznek olyan befektetési alapok is, melyeknél az alapkezelő is felszámít vételi, vagy visszavásárlási jutalékot. Ekkor kétszer kell megfizetnünk a vételi vagy épp a visszaváltási jutalékot. Például találhatunk ma olyan befektetési alapot Magyarországon, ahol 1,5% + 5% a vételkor fizetendő jutalék. Külföldi befektetési alapok esetében a vásárláskor fizetendő jutalékot "front end sales load"-nak nevezik, a visszaváltáskor fizetendő jutalékot pedig "back end sales load", vagy "deferred sales load"-nak nevezzük. Ennek akkor lesz jelentősége, ha külföldi befektetési szolgáltatónál vásárolunk befektetési alapokat.
2) Alapkezelési díj és a TER mutató
Bár a fenti példában bemutatott vételi jutalék meglehetősen kisarkított, nem ez a jellemző díj elem, illetve meghatározó költség a hagyományos befektetési alapok esetében. Jellemzően a példában bemutatottnál alacsonyabbak a vételi és visszaváltási jutalékok a legtöbb befektetési alap esetében. Emiatt az esetek többségében az alapkezelési díj jelenti a legnagyobb díjtételt. Ez az az összeg, melyet éves szinten állapítanak meg, majd folyamatosan napról napra csökken az alap vagyona az éves alapkezelési díjjal (naponta az éves díj 365-öd részével). Például ha az alapkezelés díj 0,9 százalék éves szinten, akkor a napi alapkezelési díj 0,9%/365, így naponta ekkora mértékkel csökkentik az alap vagyonát. Az alapkezelési díjban jelentős eltérés mutatkozik, attól függően, hogy milyen befektetési alapról van szó, így a pénzpiaci alapoknál alacsonyabb az alapkezelési díj, míg a részvénypiaci alapoknál magasabb. Az alapkezelő az alapkezelési díjból fedezi saját működési költségeit. A portfólió értékpapírügyleteihez kapcsolódó tranzakciós költségek ugyanakkor jellemzően külön terhelik az alap vagyonát.
A TER (Total Expense Ratio) mutató az alap működéséhez kapcsolódó éves költségek arányát fejezi ki, így az alapkezelési díj mellett más működési költségeket is tartalmaz. Segítségével összehasonlíthatjuk a különböző befektetési alapok költségszintjét. Ugyanakkor a TER nem tartalmaz minden befektetőt terhelő költséget, így például a vételi és visszaváltási jutalékokat, a sikerdíjakat és a portfólió tranzakciós költségeit is külön érdemes megvizsgálni. A befektetési alapok kiemelt információkat tartalmazó dokumentumában (KID) szereplő költségadatok számítási módszertana is eltérhet a TER módszertanától.
3) Sikerdíj
Sikerdíj csak bizonyos befektetési alaptípusok esetén kerül felszámításra (például abszolút hozamú befektetési alapok esetén). Erről az alapkezelési szabályzatban találunk információkat. Jellemzően az abszolút hozamú vagy származtatott alapok esetében találkozhatunk ezzel a díjtétellel. A sikerdíj általában egy meghatározott hozam elérése esetén a hozam meghatározott százaléka. Tehát fontos tulajdonsága, hogy akkor fizeti a befektető, ha van eredmény. Ezzel szemben az alapkezelési díjat akkor is fizetjük, ha veszteséget ér el az alapkezelő.
Sikerdíjak feltételei között találkozhatunk olyan megoldásokkal, amikor sikerdíjat csak a kockázatmentesen elért hozam fölött kell fizetnünk. Tegyük fel például, hogy a befektetési alap eredménye 18%, és a sikerdíj a kockázatmentes hozamot meghaladó hozam 20%-a. Ha például a kockázatmentes hozam (állampapír hozam) 6%, akkor az elért többlet profit 12% lesz (18%-6%), és a 12 százaléknak a 20 százaléka, lesz a sikerdíj. Tehát a befektetési alap hozama 15,6% (levontuk a 18%-ból a 2,4% sikerdíjat) lesz a fenti példa szerint. A sikerdíjnak létezik olyan típusa is, ahol a teljes elért hozamra vonatkozóan kell sikerdíjat fizetni, illetve találkozhatunk referencia indexhez kötött sikerdíjjal is. Például ha egy befektetési alap referencia indexe az SP500 index, akkor a sikerdíjat számolhatják az SP500 index hozama felett elért többlet profitra is. Több típussal találkozhatunk tehát a számlakezelés, vagyonkezelés során. Érdemes pontosan utána járni, miért jár a kezelőnek a sikerdíj. A sikerdíj mértéke abszolút hozamú befektetési alapok, befektetési alap esetében gyakori, hogy 20-30 százalék közötti. A fentiek mellett annak is jelentősége van, hogy milyen eredmények esetén számítják fel a sikerdíjat. A nemzetközi piacokon az ún. incentive fee és a high water mark típusú sikerdíjakkal találkozunk.
3.1) Incentive Fee típusú sikerdíj
Az Incentive Fee gyakorlatilag egy ösztönző, motiváló díj az alapkezelő számára, egyfajta bónusz a jó teljesítmény után. A fent részletezett sikerdíjak is ebbe a kategóriába esnek. A külföldi piacokon a befektetési alap, regisztrált befektetési tanácsadók, számlakezelők által gyakran alkalmazott díjtétel. A lényeg tehát itt, hogy egy meghatározott eredmény elérése után díjazásban részesül a számlakezelő. Például tegyük fel, hogy egy befektetési alap referencia indexe az 1 évnél rövidebb lejáratú állampapírok (RMAX index). Tegyük fel, az alap eredménye 18%, és a sikerdíj az RMAX feletti hozam 20%-a. Ekkor, ha a kockázatmentes hozam (RMAX index) 6%, akkor az elért többlet profit 12% lesz (18%-6%), és a 12 százaléknak a 20 százaléka, lesz a sikerdíj. Tehát az alap hozama 15,6% (levontuk a 18 százalékból a 2,4% sikerdíjat) lesz a fenti példa szerint.
A probléma csak az a fentiekkel, hogy a kockázatos befektetési eszközök piacán a hozam nem egyenletesen keletkezik, azaz lesznek gyenge és nagyon jó időszakok. Gondoljunk arra az esetre, hogy a fenti példában a sikeres 12%-os többlethozam után befizettünk 2,4%-os sikerdíjat, majd a következő évben 20%-os veszteséget realizál az alap, és a veszteséges év után egy újabb 20%-os hozammal járó év következik. Ekkor ismét befizetünk 2,4% sikerdíjat, annak ellenére, hogy egyébként a számlánk egyenlege csökkent az időszak alatt (a -20% visszaesés miatt).
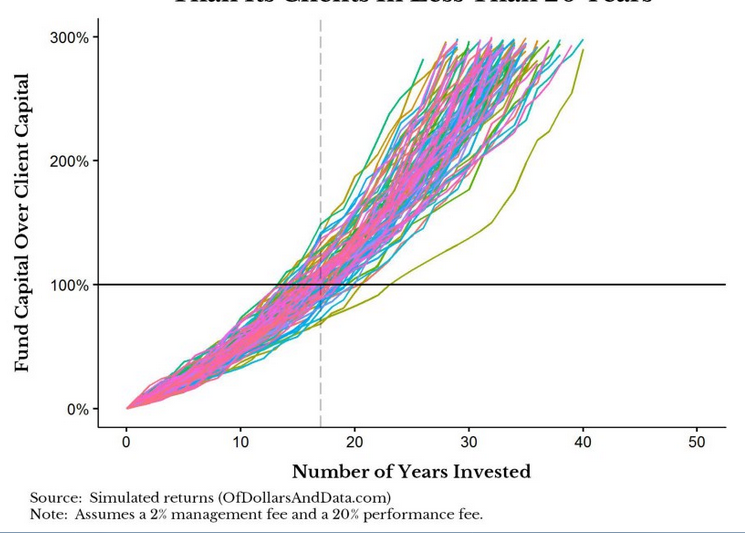
Nick Maggiulli a Ritholtz Wealth Management LLC elemzője kiszámolta, hogy kevesebb, mint 20 év alatt több pénzt keres egy átlagos abszolút hozamra törekvő alap, mint amennyit a befektető keresne a befektetésen. Az alábbi képen láthatod a szimuláció eredményét. A kiindulási eset az volt, hogy 2%-os alapkezelési és 20%-os sikerdíj kerül felszámolásra minden pozitív hozam után. Azaz, ha 1 millió forintot fektetünk be, és 10% lesz az elért hozam, akkor az alapkezelési és sikerdíj együttes összege így számítható ki. (1.000.000 x 0,02) + (1.000.000*0,1*0,2) = 40.000 Ft. Mellette pedig 60 ezer forint nyeresége keletkezik a befektetőnek. A szimulációban feltételeztük, hogy átlagos piaci hozamot ér el a befektetési alap (10%-ot), átlagos kockázat, azaz szórás mellett, azaz kb. 20%-os szórással számolunk. A képen látható vízszintes vonal (100%) jelöli azt a pontot, ahol a befektetési alap többet keresett a kezelési költségeken, mint az ügyfél az árfolyamnyereségen. A képen 100 különböző szimuláció eredményét láthatod, átlagosan 17 év után érjük el ezt a pontot.
Az alábbi képen az egyik abszolút hozamú alap árfolyama követhető nyomon. Ahogy látható a 2019-es évben kiemelkedő teljesítmény nyújtott az alap a befektetők számára. Ez az alapkezelő számára 14 milliárd forintnyi elszámolt sikerdíjat jelent. Érdemes megnézni, hogy ezt követően hogyan jártak a befektetők az alappal.
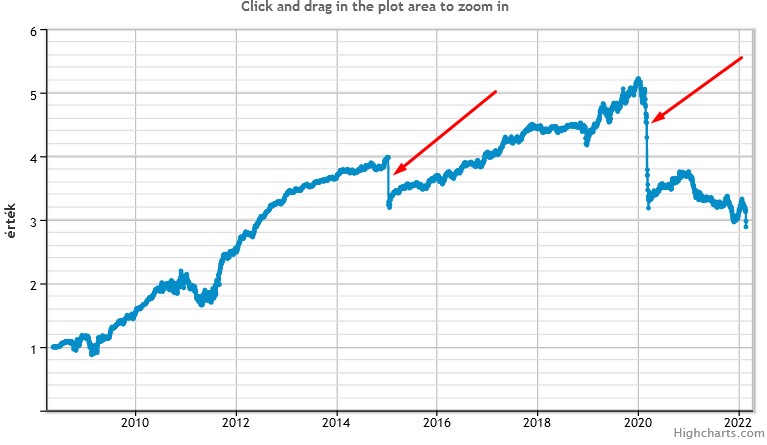
forrás: bamosz.hu
További problémát jelentett az abszolút hozamú alapok esetében, hogy a befektetési politika alapján nehézkes a teljesítményméréshez használt referencia index megállapítása. Amíg egy hagyományos befektetési alap esetében egyszerű a dolog, hiszen egy német részvényalap referencia indexe a német tőzsdeindex (DAX), egy magyar részvényalap referencia indexe a magyar tőzsdeindex (BUX) lesz. De hogyan határozzuk meg, egy tőkeáttétes ügyleteket nyitó, részvényeket shortoló, swap-ügyletekkel, határidős ügyletekkel foglalkozó abszolút hozamú alap referencia indexét? Nos, amíg azt láthatjuk, hogy az alapkezelők a marketingben borzasztóan kreatívok tudnak lenni, addig a referencia index meghatározásánál eltűnik a kreativitásuk, és a legnagyobb abszolút hozamú alapok többsége egész egyszerűen az RMAX indexet tekinti referencia indexnek. Az RMAX a három hónapnál hosszabb, de 1 évnél rövidebb hátralevő lejáratú állampapírok hozamát reprezentálja, azaz ha ennél jobb eredményt érnek el ezek az alapok, máris fizethettük a sikerdíjat. A sikerdíjak számítására vonatkozó elvárások 2022. januárjától szigorodtak. Az MNB ugyanis, összhangban az Európai Értékpapír-piaci Felügyeleti Hatósággal (ESMA) ajánlást adott ki a sikerdíjak számításával és bemutatásával kapcsolatban, amely 2022. január 1-jétől a korábban indult, az ajánlás hatálya alá tartozó alapokra is alkalmazandó.
Az alábbiakban a teljesség igénye nélkül kiemelnék néhány fontosabb pontot az MNB ajánlásából:
„a kiválasztott sikerdíj-modell megfelelő-e az alap számára, figyelembe véve annak befektetési politikáját, stratégiáját és célját. Például az abszolút hozamot célul kitűző alapok esetében a HWM-modell vagy a minimum hozamkorlát megfelelőbb, mint az index alapján kiszámított sikerdíj, mivel az alapot nem a referencia index alapján kezelik; emellett az abszolút hozamot célul kitűző alapoknál a HWM-modellhez minimum hozamkorlát is meghatározható annak érdekében, hogy a modell az alap kockázat-hozam profiljával összhangban legyen.”
A fentiekből kiderül, hogy az abszolút hozamot célul kitűző alapoknál az MNB ajánlása szerint a minimum hozamkorlát vagy az ún. high-water mark (HWM) modell megfelelőbb lehet a referenciaindexhez kötött sikerdíjnál. Ezek a konstrukciók a korábbi veszteségek, illetve az elért hozam figyelembevételével korlátozhatják a sikerdíj felszámítását. A pontos feltételeket mindig az alkalmazott sikerdíj-modell határozza meg.
„a referencia index megfelel-e az alap befektetési politikájának és stratégiájának, és megfelelő módon képviseli-e az alap kockázat-hozam profilját azon alapok esetében, amelyek a sikerdíjat referencia index alapján számítják ki. Ennek az értékelésnek figyelembe kell vennie az alap befektetési célja és a választott referencia index közötti lényeges kockázati különbségeket (például volatilitást), valamint a 13. pontban felsorolt konzisztenciamutatókat. Például nem tekinthető megfelelőnek egy főként long pozíciójú, részvényfókuszú stratégiát követő alap esetében, ha a sikerdíjat pénzpiaci index alapján számítják”. A fentiekről beszéltünk néhány bekezdéssel fentebb az RMAX index kapcsán, azaz egy főként részvényekbe fektető alap sikerdíjának kiszámításához önmagában nem megfelelő egy rövid állampapír-piaci index, például az RMAX.
„Az MNB elvárja, hogy a sikerdíj csak akkor kerüljön kifizetésre, ha a teljesítményre vonatkozó referencia-időszakban az alap pozitív teljesítményt ért el. Elvárt, hogy a teljesítményre vonatkozó referencia-időszak alatt korábban felmerült alulteljesítést az alapkezelő dolgozza le, illetve a veszteséget állítsa helyre, mielőtt a sikerdíj kifizethetővé válik. Az alapkezelő és a befektetők között fellépő érdekkülönbségek elkerülése érdekében sikerdíjat abban az esetben is fel lehet számítani, ha az alap felülteljesíti a referencia indexet, de negatív volt a teljesítménye, feltéve, hogy erről a befektető egyértelmű figyelmeztetést kap”
A fentiek lényege, hogy a sikerdíj megállapításakor figyelembe kell venni a referencia-időszakban korábban felmerült alulteljesítést vagy veszteséget. Az MNB ajánlása alapján a referenciaindexhez kötött és a high-water mark típusú sikerdíjaknál legalább ötéves teljesítményértékelési időszakot kell alkalmazni, ha ez rövidebb az alap teljes élettartamánál. Bizonyos referenciaindexhez kötött modellekben negatív abszolút hozam mellett is felszámítható sikerdíj, ha az alap felülteljesíti a referenciaindexet, és a befektető erről egyértelmű tájékoztatást kap.
3.2) High-water mark típusú sikerdíj
Biztató jel, ha a befektető high-water mark típusú sikerdíjjal találkozik az abszolút hozamú befektetési alapok, hedge fundok körében. Ez ugyanis sokkal kedvezőbb a befektetőre nézve. A high-water mark típusú sikerdíj lényege, hogy az alapkezelő, vagyonkezelő csak akkor kap sikerdíjat, ha elérte a megbeszélt hozam szintet, majd ezt követően ismételten már csak akkor részesül sikerdíjban, ha a meghatározott referencia-időszakban az előző csúcsértéket meg tudta haladni.
A high-water mark típusú sikerdíj megértéséhez álljon itt egy példa. 20.000 dollárt fektetünk be 20%-os high-water mark sikerdíj mellett. Az alapkezelő 10%-os eredményt ért el, azaz a számlánk 21.600 dollárra emelkedik. Ezt az esetet néztük meg a korábbi, fenti példában is, különbség egyelőre nincs a sikerdíj számítása között. Ugyanakkor ezt követően az alapkezelő, számlakezelő már csak akkor részesülhet sikerdíjban, ha az egyenlegünket a 21.600 dollár fölé tudja emelni.
Például 20%-ot esik az abszolút hozamú alap árfolyama, így portfóliónk 17.280 dollárra zsugorodik. Innen tehát 4320 dolláros, azaz 25%-os hozamot kell az alapkezelőnek elérnie, hogy ismét 21.600 dolláros legyen az egyenlegünk. Ez után a teljesítmény után még nem fizetünk sikerdíjat. Arra csak akkor kerül sor, ha az egyenlegünk ismét 21.600 dollár fölé emelkedik.
A vagyonkezelés sikerdíjainak hatásai (2024)
Galas és szerzőtársai (2024) 10 éves időtávon Monte Carlo-szimulációkkal vizsgálták a sikerdíjak befektetési egyenlegre gyakorolt hatását különböző piaci helyzetekben. A vizsgálatukban minden esetben 1 millió angol font került befektetésre 10 éves távon 2 százalékos alapkezelési és 0-30% közötti sikerdíj mellett. A sikerdíjat az 5 százalékos minimumhozamot (hurdle rate) meghaladó hozam után számították fel.
Az első képen azokat a piaci helyzeteket látjuk, amikor 10 éves távon nincs határozott emelkedés a befektetett eszközök piacán, azaz inkább oldalazás van. Ebben az esetben az eredetileg befektetett 1 millió angol font értéke a 10. év végére hozzávetőleg 700-800 ezer fontra csökken a szimulációban, a sikerdíj mértékétől függően. Az ábra függőleges tengelyén az értékeket százezres egységekben jelölik.

A következő képen már azokat az eseteket látjuk, amikor a befektetési eszköz piacán határozott emelkedő trend van, mely átlagosan éves 25 százalékos hozamot jelent. A befektetett 1 millió angol fontot az y-tengely 1-es értékénél találjuk, és az évek függvényében a vagyon növekszik, de minél magasabb a sikerdíj, annál kisebb a vagyonnövekedés mértéke. Amíg sikerdíj nélkül a vagyon 1 millió fontról 8 millió fontra növekszik, addig 30 százalékos sikerdíj mellett csak 3 millióra növekszik a vagyon.

Az alábbi képen azok az esetek láthatók, amikor a befektetési eszköz piacán csökkenő trend van (-22,75% éves hozam).

Összegezve a fentieket, azt láthatjuk, hogy az oldalazó és csökkenő piacokat leíró szimulációkban a sikerdíj hatása kisebb, mivel ezekben az esetekben ritkábban teljesülnek a díjfizetés feltételei. Emelkedő piaci környezetben viszont a 10-30 százalék közötti sikerdíj a hozam jelentős részét elvonhatja. A vizsgálat arra is rámutat, hogy a sikerdíjjal működő konstrukciókban a befektető viseli a befektetés piaci kockázatát, miközben az elért nyereség egy részét megosztja az alapkezelővel. Ezek az eredmények a tanulmányban vizsgált díjstruktúrákra és szimulációs feltételekre vonatkoznak.
A fenti grafikonok az 1 millió monte carlo szimuláció átlagait mutatják, melyből a legrosszabb forgatókönyvet is kiszámolhatjuk 1 dollár befektetett vagyonra vetítve. A táblázat egyes soraiban az éves hozamok volatilitásának függvényében láthatók a legrosszabb forgatókönyvek. A részvénypiac hozamok volatilitása a 20 százalékos, a kötvénypiaci az 5-10 százalékos szintekhez köthető. A 20% Hurdle típusú sikerdíj a hagyományos 2% +20%, míg a 20% HW ugyanezen változat, de nem egy hurdle-rátához kötve, hanem a high-watermarkt szerint. Ezek alapján a 20 százalékos sikerdíj, egy 20 százalékos volatilitású befektetési eszköz esetében a legrosszabb esetben a befektetett 1 dollár közel felének (47% veszteség) elveszítését eredményezte.
|
Volatilitás (%) |
20% Hurdle |
20% HW |
|
5 |
0,7574 |
0,6912 |
|
10 |
0,5761 |
0,6603 |
|
20 |
0,5297 |
0,3753 |
|
40 |
0,3676 |
0,0115 |
A fenti vizsgálatból az derül ki, hogy mindkét sikerdíj-típus csökkentheti a befektetői vagyont. A hatást a befektetési eszköz volatilitása és a díjfizetés gyakorisága is felerősítheti, azaz a negyedévente vont díjak a vizsgált szimulációkban nagyobb vagyonvesztést eredményeztek az évente levont díjaknál. Oldalazó és csökkenő piacokon kisebb volt a sikerdíj hatása, míg emelkedő piacon jelentős különbség alakult ki a sikerdíjas és a sikerdíj nélküli konstrukciók között.
Hogyan tudjuk a hazai befektetési alapok költségeit összehasonlítani?
Az MNB minden évben közzéteszi a nyilvános befektetési alapok TER-mutatóját, így a befektetők könnyebben összehasonlíthatják az egyes alapok éves működési költségeit. Az adatközlés a vizsgált évben működő, meghatározott feltételeknek megfelelő alapokra terjed ki. A TER mellett a vételi és visszaváltási jutalékokat, a sikerdíjakat és az egyéb felmerülő költségeket is érdemes figyelembe venni. Az elmúlt évek adatai az alábbi hivatkozásokon érhetők el.
- 2016-os év befektetési alapok költségei.
- 2017-es év befektetési alapok költségei.
- 2018-as év befektetési alapok költségei.
- 2019-es év befektetési alapok költségei.
- 2020-as év befektetési alapok költségei.
- 2023-as év befektetési alapok költségei
- 2024-es év befektetési alapok költségei
- 2025-ös év befektetési alapok költségei
Az MNB 2025-ös összesítése szerint a nyilvános befektetési alapok átlagos TER-mutatója 1,60% volt, megegyezve a 2024-ben mért értékkel. Az átlag mögött ugyanakkor jelentős eltérések lehetnek az egyes alapok között.
Érdemes a fenti adattáblát a befektetési politika szerint rendezni, így pedig már láthatóvá válik a költségkülönbség az azonos befektetési stílussal rendelkező alapok között. Az alábbi, korábbi adatokból készült grafikonok mutatják, hogy az egyes alapok TER mutatójában mekkora eltérést látunk. Ezek a példák is mutatják, hogy érdemes a költségeket áttekinteni. Az első képen 85 darab abszolút hozamú alap TER mutatója látható.
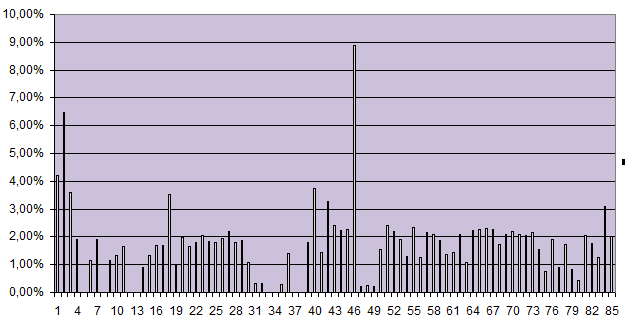
Talán az abszolút hozamú alapok esetében a legnehezebb a költség összehasonlítás, mivel ezeknek az alapoknak lényegesen eltérhetnek a paraméterei, befektetési politika, kockázat, várható hozam stb. Az alábbi képen 9 db hazai részvényekbe befektető befektetési alap TER mutatója látható.

Itt pedig 91 db külföldi részvénypiacokba befektető befektetési alap TER mutatója tekinthető meg.

A fenti példákból is látható, hogy jelentős a szórás a költségek között. Nem ritka, hogy 1-2% eltérés van egyes alapok TER mutatója között. Azt gondolhatnánk, hogy évi 0,5-1% eltéréseknek nincs jelentősége, azonban hosszú távon az egyenlegünkben is érezhető különbség alakul ki.
Melyik az a 3 befektetési forma, amiből választhatsz?
Jelenleg három befektetési forma áll a befektetők rendelkezésére ha pénzüket befektetni szeretnék. Ezekkel kapcsolatban néhány gondolatot beszéljünk meg, nagy hangsúlyt fektetve a költségek alakulására. Illetve egy példán keresztül szemléltetem, hogy akár néhány tized százalékos költségnek is nagy jelentősége van hosszútávon. Nézzük a részleteket.
1. befektetési forma: Közvetlen befektetés
Az első formába a közvetlen befektetéseket soroljuk, amikor közvetítő (közvetítők közé sorolhatjuk az alapkezelő, biztosító társaságokat) nélkül megvásároljuk a kötvényeket, vagy a részvényeket. Ez a gyakorlatban azt jelenti, hogy például közvetlenül az Államkincstártól vásároljuk meg az államkötvényeket, vagy a magyar tőzsdén elérhető részvényeket a Budapesti Értéktőzsdén megvásároljuk, majd nincs más dolgunk csak egy értékpapír számlán hosszútávon tartani a megvásárolt terméket. Milyen költségek merülnek fel ebben az esetben? Kötvények esetében valószínűleg nem lesz vételi és eladási jutalék, és a számlavezetés is ingyenes lehet (Államkincstárnál történő számlavezetés), részvények esetében egyszeri vételi, majd évek múlva egyszeri eladási költség, és az értékpapír számlavezetési díja merül fel költségként. Hosszú éveken keresztül azonban semmiféle költség nem fog felmerülni tehát a hosszútávú befektetés legalacsonyabb költségek mellett a közvetlen befektetésekkel valósítható meg. A fentiek ellenére mi a gond akkor a közvetlen befektetésekkel?
A probléma ott kezdődik, hogy hosszútávon csökkenthető a kockázat a diverzifikációval, azaz nem elegendő egyetlen részvény megvásárlása. Korábbi vizsgálatok kimutatták, hogy minimum 30-50 részvényre van szükségünk, hogy a portfólió kockázata elérje a piaci kockázatot. Ennek részleteit megbeszéltük a következő bejegyzésben. Diverzifikáció módszerei, gyakori hibák. Ha pedig a fentiekhez ragaszkodunk, akkor például egy 5 millió forintos befektetési tőke esetén, ha 50 részre osztjuk a portfóliót, akkor részvényenként 100.000 forintot fogunk befektetni. A problémát az jelenti, hogy a részvény vásárlásnak, eladásnak általában minimum díja is van. Ha például a brókercégnél 1000 Ft-os minimum díj van megállapítva 0,1%-os vételi jutalék mellett, akkor egy 100.000 forintos részvény befektetés megbízási díja 100 Ft (0,1% helyett) helyett 1000 Ft (1% lesz) lesz. Kisebb befektetési összeg esetén a százalékos díj még nagyobb lesz, tehát könnyen előállhat az a helyzet, hogy nem tudjuk költség hatékonyan befektetni a pénzünket a magas minimum díjak miatt. Ugyanakkor ha megfelelően tájékozódunk, könnyen találhatunk olyan brókercégeket, ahol amerikai részvénypiacokon 1-3 dolláros minimum díjak vannak, míg az európai tőzsdéken például 3-5 eurós minimum díjak. Ilyen brókercégek segítségével már kialakítható hosszútávra egy olyan portfólió, ahol nem merülnek fel költségek a portfólió tartásával kapcsolatban (kivéve az értékpapír számlavezetés díja).
2-3. befektetési forma: Befektetési alapok, ETF alapok
A fentiekkel szemben a befektetési alapok, és ETF alapok a portfólió kialakítás egyszerűségét, széles diverzifikációt kínálnak ügyfelüknek. Egyetlen ETF megvásárlásával akár több száz, vagy több ezer részvényből álló portfóliót alakíthatunk ki, tehát a minimum díjakkal nem kell foglalkoznunk. Ezeknek a befektetési megoldásoknak azonban az a hátránya, hogy az alapkezelő alapkezelési díjat számít fel, melyet folyamatosan, a teljes befektetési időtáv alatt fizetünk. Az alapkezelési költségek portfóliónkra gyakorolt hatását könnyű alábecsülni. Ne feledjünk azonban, hogy akkor is fizetünk alapkezelési díjat ha veszteséges az alap. Az alábbi példában három befektetési alapot fogunk összehasonlítani, a következő paraméterekkel:
- "A" befektetési alap: éves alapkezelési díj 0,25%
- "B" befektetési alap: éves alapkezelési díj 1,25%
- "C" befektetési alap: 5%-os vételi jutalék, és 1%-os éves alapkezelési díj
A vizsgálat során 15 ezer dollárt fektettünk be, és feltételezzük, hogy minden évben 10% hozamot érnek el az alapok (tehát a teljesítményük ugyanaz).
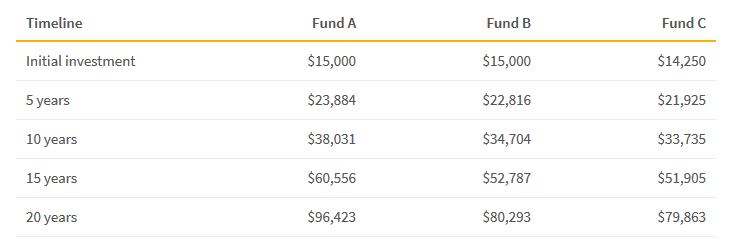
A fenti képen láthatjuk, hogy az egyes alaptípusoknál (Fund A, Fund B, Fund C oszlopok), hogyan változott az eredmény az eltelt évek függvényében. A fund C oszlopban láthatjuk, hogy a "C" befektetési alap 14.250 dollárral indul, mivel itt 5%-os vételi jutalékkal csökkent a befektetett összeg.A táblázat utolsó sora a 20-dik évet mutatja. ekkor az "A" befektetési alap egyenlege 96,423 dollár, a "B" befektetési alap egyenlege 80,293 dollár, a "C" befektetési alap egyenlege 79,863 dollár. Az adatokból látható, hogy az alapkezelési díj jelentős hatást gyakorol a jövőbeni egyenlegünkre, ugyanakkor az egyszeri kezdeti elvonás (vételi jutalék) is meghatározó lehet, mivel kisebb összeggel indul a befektetésünk ezáltal. Ez utóbbi eset azok számára érdekes, akik a magas minimum díjak miatt (például közvetlen részvénybefektetés esetén) százalékosan magas jutalék mellett vásárolnak.
Az alábbi grafikon egy másik példa arra, hogy apró eltéréseknek is nagy jelentősége van hosszú távon. A piros oszlopok egy olyan befektetési alap éves költségeit mutatják, melynél az éves alapkezelési díj 0,11%, míg a szürke oszlopok mutatják egy 0,62%-os befektetési alap éves alapkezelési költségeit összesítve 10, 20, 30 éves időtávon 10.000 dollár befektetése esetén. A feltételezett hozam évi 6%.
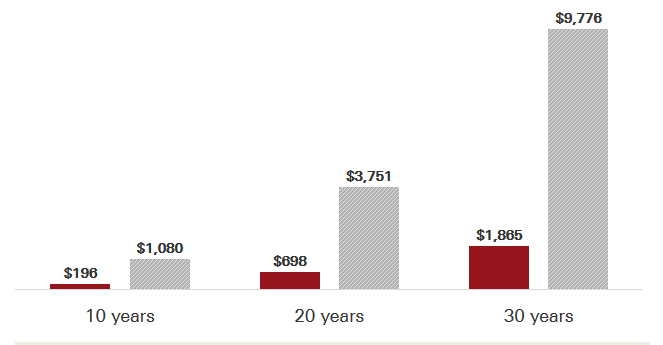
A fenti képen azt láthatjuk, hogy az alapkezelési költségekben egy minimálisnak mondható (0,62%-0,11% = 0,51%) fél százalékos eltérés milyen költség növekedést jelent. Ha 10.000 dollárt fektetünk be 10 éves távra, feltételezett 6%-os hozam mellett, akkor 10 év múlva 885 dolláros különbség lesz az egyenlegében a két befektetőnek. Értelemszerűen a 0,11%-os befektetés előnyére. 30 éves időtávnál már 7911 dollár lesz a különbség, ami már jelentős összegnek mondható, annak ellenére, hogy mindössze 0,51% a költségekben a különbség. Látható tehát, hogy a befektetés költségeinek minimalizálása egy nagyon fontos tényező.
Bár az ETF alapok általában olcsóbbak a hagyományos befektetési alapoknál, ezek között is találunk különbséget a költségek alapján. Az ETF alapokról bővebb információ itt érhető el. A Justetf.com használatát részletesen bemutatjuk ebben a cikkben. ETF vásárlás: ETF kereső alkalmazások. Ezzel az ETF keresővel megtekinthetjük a tőzsdéken elérhető ETF alapokat. Ha például indexkövető ETF-eket keresünk, akkor a fenti weboldal keresőjében a Matching indices alatt állítsuk be, hogy melyik indexkövető ETF-ekre vagyunk kíváncsiak. Kiválaszthatjuk a DAX indexet, az S&P500 indexet, vagy más európai tőzsdeindexet, majd a kereső kidobja azokat az ETF alapokat, melyek a kiválasztott indexet követik. Az alábbi képen az európai tőzsdéken megvásárolható ETF alapok listája látható.
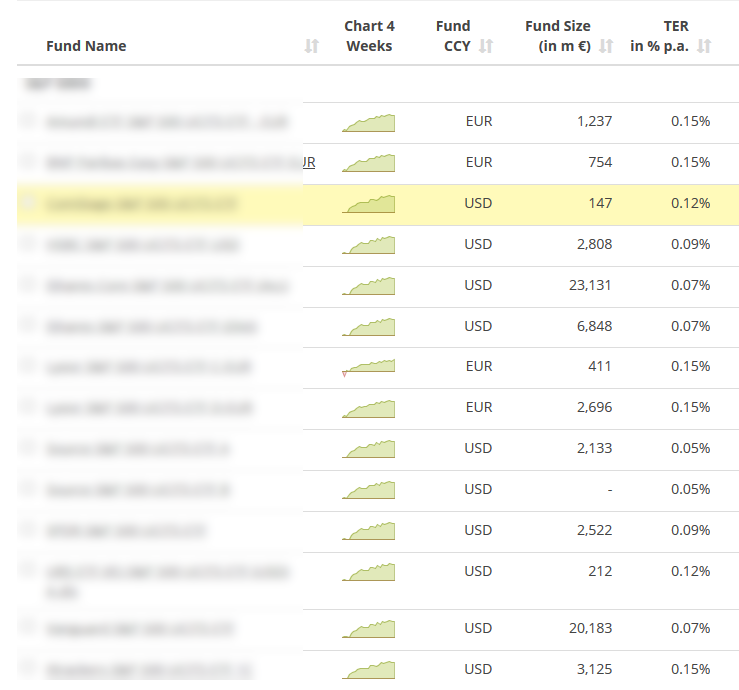
A fenti képen a TER oszlopban találjuk az alapok éves működési költségeinek arányát. A bemutatott, korábbi példában szereplő 0,05%-0,15% közötti TER-mutatók lényegesen alacsonyabbak számos hagyományos befektetési alap költségszintjénél. Az ETF-eknél is figyelni kell azonban a vételi és eladási jutalékokra, a kereskedési árkülönbözetre és az esetleges egyéb költségekre.
A befektetési alapok vásárlásakor a vételi és visszaváltási jutalékok, az alapkezelési díj, a letétkezelési díjak és a sikerdíj is befolyásolhatják a befektetés eredményét. A TER az éves működési költségek összevetésére alkalmas, a teljes költségterhelés megítéléséhez azonban a többi díjtételt is meg kell vizsgálnunk. Az alábbi, korábbi MNB-adatokból készült képen 85 darab abszolút hozamú alap TER mutatója látható. A bemutatott alapok költségei 0,5%-9% között mozognak.

Itt pedig 91 db külföldi részvénypiacokba fektető befektetési alap költségei láthatók. A befektetési költségek 0,5-4,5% között mozognak.

A befektetési egységhez kötött, más néven unit linked életbiztosítások költségeit is össze tudjuk mérni, ugyanis 2015 óta ezeknél a termékeknél kötelező a biztosítóknak a TKM, azaz Teljes Költség Mutatót kiszámolnia. Bár a TKM nem a mi befektetésünk költségeit fogja mutatni, hanem egy átlagos, a TKM rendeletben rögzített paraméterek szerinti befektető költségeit mutatja. Ugyanakkor alapvetően jól használható ez a mutató arra, hogy a biztosításhoz kapcsolódó befektetések költségeit felmérjük. Az életbiztosítási befektetések típusait, a TKM mutató pontos értelmezését, illetve a TKM torzításait a következő bejegyzésekben tárgyaltuk:
Az életbiztosítás befektetések költségeinek optimalizálásához az MNB TKM adatbázisát használhatjuk, ahol lekérdezhetjük az összes biztosítási termék költségeit, illetve a biztosítási termékkel elérhető befektetési alapok költségeit is. A költségek összehasonlítására az MNB adatbázisát használhatjuk. http://tkm.mnb.hu. Az alábbi képen egy mintát láthatunk az életbiztosítások összehasonlítására.
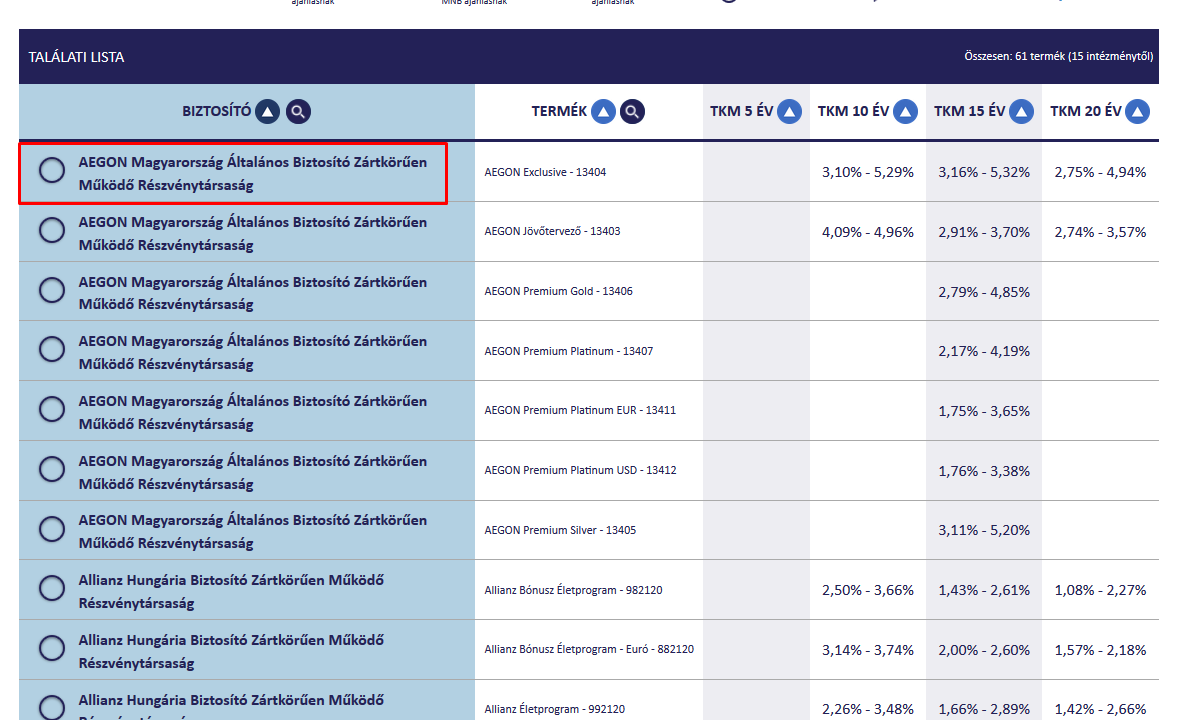
A biztosító társaság nevére kattintva megjelenik az elérhető befektetési alapok köre és a TKM, annak függvényében, hogy melyik alapba fektetjük a pénzünket, lásd alábbi képen.

A TKM mutató pontos értelmezésébe nem mennék bele, javaslom a fenti két bejegyzés tanulmányozását, amennyiben életbiztosítási befektetésben gondolkodunk, és a költségeket optimalizálni szeretnénk.
A hazai befektetési alapok hozama és költségek kapcsolata (2025)
A befektetési alapok jövőbeli sikerét befolyásoló tényezők régóta a kutatók figyelmének középpontjában állnak. Ezek alapján magabiztosan kijelenthető, hogy a múltbeli hozam, a múltbeli felülteljesítés, bekerülés a legjobb alapok kategóriájában, az alap népszerűsége nem jelzi előre a jövőbeni eredményeket. Mindössze néhány tényezőre lehet azt mondani, hogy van mögötte bizonyíték, például a háztartások körében népszerű alapok alulteljesítenek, a kiáramló tőkével (csalódtak a befektetők) rendelkező alapok a jövőben felülteljesítenek, az olcsóbb alapok felülteljesítenek. A fenti témákkal kapcsolatos vizsgálatokat egy korábbi bejegyzésünkben már összefoglaltuk, és a folytatásban kizárólag a költségek és a hozam kapcsolatát tekintjük át.
A témával összefüggő első vizsgálatot maga John C. Bogle, az olcsó indexkövető befektetési alapok mozgalmának úttörője végezte el 1997-ben. Eredményeit az alábbi táblázat foglalja össze, melyben az amerikai befektetési alapokat költségek alapján sorolta kvartilisekbe, és azt láthatjuk, hogy a legolcsóbb alapok 5 éves hozama 14,2%, míg a legdrágább alapok 5 éves hozama 12,3% volt.

forrás: Bogle (1997)
A fenti eredmények azonban erősen limitáltak, kezdve azzal, hogy csak egyetlen időszak 5 éves aggregált hozamára korlátozódik, másrészt statisztikai vizsgálatok nem erősítik meg, hogy a hozamkülönbség valóban elkülönül szignifikánsan a nullától. Egy újabb, módszertanilag már pontosabb vizsgálat 1742 aktívan kezelt alapon azonban ki tudta mutatni, hogy a kockázattal korrigált hozam (Sharpe Ratio) és az alapkezelési díj (Management Fee) között statisztikailag szignifikáns negatív kapcsolat van.

forrás: Wong, Wei (2024)
A fenti felvezetés után nézzük meg, hogy a magyar befektetési alapok körében találunk-e kapcsolatot a hozam és a költségek között. A vizsgálathoz a Bamosz adatbázisát használom fel, és kizárólag a részvényalapokat (abszolút hozamú kimaradt, ez egy jövőbeni vizsgálat lehet) elemzek 2019-2024 közötti időszakon. Az alapkezelési költségeket a Bamosz adatbázisa nem tartalmazza, ehhez az MNB adatbázisát használom fel, mely éves bontásban tartalmazza az összes hazai befektetési alapok TER mutatóját. A vizsgálatból kizártam azokat az alapokat, melyek ISIN kód alapján nem találhatók meg az MNB adatbázisában, így évente kb. 130-190 db befektetési alapra terjed ki a vizsgálat. Az éves hozam mellett az egységnyi kockázatra vetített hozamot (IR-ráta) is kiszámítottam. Az alábbi táblázat foglalja össze a TER mutatóval kiszámított korrelációs együtthatókat. A csillaggal jelölt korrelációs együtthatók statisztikailag szignifikánsan elkülönülnek a nullától, így például a 2024-es év hozama (-0,262) és az egységnyi kockázatra vetített hozam (-0,1710) között negatív kapcsolat van, azaz az olcsóbb alapok hozama magasabb volt nominálisan és kockázattal korrigáltan is.
|
Év |
IR |
Hozam |
Kockázat |
Esetszám (n) |
|
TER2024 |
-0,1710 * |
-0,2620 * |
-0,0136 |
190 |
|
TER2023 |
-0,1093 |
-0,0764 |
-0,0701 |
190 |
|
TER2022 |
0,1777 * |
0,0222 |
0,1438 |
180 |
|
TER2021 |
-0,0416 |
-0,1108 |
0,0413 |
160 |
|
TER2020 |
0,0432 |
0,0564 |
0,0619 |
130 |
|
TER2019 |
-0,0555 |
0,0428 |
0,0638 |
116 |
A korrelációs vizsgálatban 2024-ben negatív, statisztikailag szignifikáns kapcsolatot találtam a TER és a nominális hozam, valamint a TER és a kockázattal korrigált hozam között. A 2022-es évben ezzel szemben pozitív, szignifikáns összefüggés mutatkozott a TER és a kockázattal korrigált hozam között. A többi évben nem találtam szignifikáns kapcsolatot, ezért a Bogle-féle vizsgálattal folytattam az elemzést. Ennek lényege, hogy a TER-mutató alapján elkülönítjük az alapokat, kiszámoljuk az átlagos hozamot, és megnézzük, hogy az alsó és felső kvartilis között van-e hozamkülönbség. Az eredmények szerint a legdrágább alapok (felső 25 százalék) a vizsgált évek többségében alulteljesítettek nominális hozam alapján, de a különbség 5%-os szignifikanciaszinten csak 2024-ben, 10%-os szinten 2023-ban is volt szignifikáns.
|
Mutató |
Hozam- különbség |
p-érték |
IR- különbség |
p-érték |
|
TER2024 |
-0,064 |
0,00104 |
-0,526 |
0,0025 |
|
TER2023 |
-0,055 |
0,05540 |
-0,433 |
0,1144 |
|
TER2022 |
-0,003 |
0,93319 |
10,253 |
0,1646 |
|
TER2021 |
-0,002 |
0,90204 |
0,1886 |
0,9426 |
|
TER2020 |
-0,013 |
0,66939 |
0,1416 |
0,6604 |
|
TER2019 |
0,0074 |
0,77517 |
-3,409 |
0,3362 |
A fentiek arra utalnak, hogy a magasabb alapkezelési költség a hazai részvényalapok körében sem jár együtt következetesen jobb teljesítménnyel. A 2024-es adatokban statisztikailag szignifikáns negatív összefüggést találtam a TER és a hozam, illetve a kockázattal korrigált hozam között, amit a kvartilisek összehasonlítása is megerősített. Az összefüggés ugyanakkor a vizsgált évek többségében nem volt szignifikáns, így az eredményekből nem következik minden évben érvényesülő kapcsolat a költségek és a teljesítmény között.

Összegzés
A befektetési alapok kiválasztásakor a múltbeli hozamok mellett a költségeket is érdemes alaposan megvizsgálni. A vételi és visszaváltási jutalékok egyszeri terhet jelenthetnek, az alapkezelési és egyéb működési költségek viszont évről évre csökkentik a befektetés értékét. Hosszabb időtávon már néhány tized százalékpontos éves költségkülönbség is jelentős eltérést okozhat a felhalmozott vagyonban.
A TER mutató jó kiindulópont a befektetési alapok költségeinek összehasonlításához, de önmagában nem mutat meg minden költséget. Érdemes külön ellenőrizni a vételi és visszaváltási jutalékokat, a sikerdíjakat és azok elszámolási szabályait is. A sikerdíjak esetében annak is jelentősége van, hogy az alapkezelőnek a korábbi veszteségeket le kell-e dolgoznia, mielőtt újabb sikerdíjra válik jogosulttá.
Felmerülhet a kérdés, hogy a magasabb költségekért cserébe jobb teljesítményt kapunk-e. A bemutatott nemzetközi vizsgálatok alapján az aktívan kezelt befektetési alapok jelentős része hosszú távon alulteljesíti a referenciaindexét. A hazai alapokra elvégzett vizsgálatunk sem mutatott ki minden évben következetes kapcsolatot a költségek és a hozamok között. A magasabb alapkezelési díj tehát önmagában nem jelent jobb teljesítményt.
Mindezek alapján az azonos befektetési stratégiát követő, hasonló kockázatú alapok közül érdemes az alacsonyabb költségűeket előnyben részesíteni. A jövőbeni hozamokat nem ismerjük előre, a költségek jelentős részéről viszont már a befektetés előtt tájékozódhatunk. A költségek csökkentése így azon kevés tényezők egyike, amelyre a befektetőnek közvetlen ráhatása van.