CFD kereskedés: Hogyan működik? Melyek a problémák?
A CFD-kereskedés lehetővé teszi, hogy részvények, részvényindexek, nyersanyagok és más pénzügyi termékek árfolyamának emelkedésére vagy csökkenésére spekuláljunk anélkül, hogy ténylegesen megvásárolnánk a mögöttes eszközt. A konstrukció egyszerűnek tűnhet, a tőkeáttétel, az eltérő kontraktusméretek, a finanszírozási díjak és a szolgáltatónként változó kereskedési feltételek azonban jelentős kockázatot teremtenek.
Ebben az útmutatóban részletesen bemutatjuk:
- mit jelent a CFD, és hogyan működik a CFD-kereskedés;
- milyen CFD-típusok érhetők el;
- hogyan működik a tőkeáttétel és a margin;
- milyen költségekkel kell számolni;
- miért fontos a kontraktusméret és a pozíció pontos méretezése;
- mire kell figyelni index-, részvény- és nyersanyag-CFD-k esetén;
- hogyan kezelik az osztalékot;
- milyen hibák vezethetnek a vártnál lényegesen nagyobb veszteséghez.
Kockázati figyelmeztetés: A CFD összetett, tőkeáttételes pénzügyi termék. A tőkeáttétel miatt rövid idő alatt jelentős veszteség keletkezhet. A CFD nem minden befektető számára megfelelő. Ügyletkötés előtt mindig ismerjük meg az adott termék kontraktusméretét, költségeit, kereskedési idejét, fedezeti követelményét és stop-out szabályait.
Mi az a CFD?
A CFD az angol Contract for Difference, azaz különbözetre vonatkozó szerződés rövidítése. Olyan származtatott pénzügyi termékről van szó, amelynél a nyitási és a zárási ár közötti különbséget számolják el a felek.
CFD vásárlásakor nem szerezzük meg a mögöttes részvényt, indexet, nyersanyagot vagy más eszközt. Ehelyett a szolgáltatóval kötött szerződés alapján az eszköz árfolyamváltozásából származó nyereséget vagy veszteséget számolják el.
Két alapvető pozíciót nyithatunk:
- Long, azaz vételi pozíció: akkor keletkezik nyereségünk, ha a CFD árfolyama emelkedik.
- Short, azaz eladási pozíció: akkor keletkezik nyereségünk, ha a CFD árfolyama csökken.
A CFD-k jellemzően tőzsdén kívüli, úgynevezett OTC-termékek. Ez azt jelenti, hogy nem szabványosított tőzsdei kontraktust vásárolunk, hanem a szolgáltató által kialakított feltételek mellett kereskedünk. Emiatt ugyanannak a mögöttes terméknek a kontraktusmérete, spreadje, kereskedési ideje, finanszírozási díja és lejárata brókercégenként eltérhet.
A CFD működésének megértéséhez ezért nem elegendő a mögöttes piac ismerete. Az adott szolgáltató termékleírását és szerződési feltételeit is ellenőrizni kell.
Milyen CFD-k léteznek?
A leggyakoribb CFD-típusok:
- részvény-CFD-k;
- részvényindex-CFD-k;
- nyersanyag-CFD-k, például olajra vagy földgázra;
- nemesfém-CFD-k, például aranyra vagy ezüstre;
- devizaárfolyamhoz kapcsolódó CFD-k;
- egyes szolgáltatóknál kötvényekhez, kamatlábakhoz vagy más termékekhez kapcsolódó CFD-k.
A részvény-CFD-k működésével, adózásával és kockázataival külön cikkben is foglalkoztunk: részvény-CFD kereskedés, alapok, kockázatok és gyakori kérdések .
CFD-kereskedés és tőkeáttétel
A CFD-k egyik legfontosabb jellemzője a tőkeáttétel. A pozíció teljes értékét nem kell kifizetnünk: a szolgáltató csak egy meghatározott összeget, úgynevezett fedezetet vagy margint zárol.
Például 10%-os fedezeti követelmény mellett egy 10 000 euró értékű pozíció megnyitásához elméletileg 1 000 euró margin szükséges. A nyereséget és a veszteséget azonban nem az 1 000 eurós letétre, hanem a teljes, 10 000 eurós pozícióra számítják.
Ezért a tőkeáttétel nemcsak a lehetséges nyereséget, hanem a veszteséget is felnagyítja. Ha a teljes pozíció értéke 10 000 euró, akkor 1%-os kedvezőtlen árfolyamváltozás 100 euró veszteséget okoz, függetlenül attól, hogy mekkora összeget zároltak fedezetként.
Fontos különbséget tenni a következő fogalmak között:
- Számlaegyenleg: a lezárt ügyletek eredményét tartalmazó összeg.
- Számlaérték vagy equity: az egyenleg és a nyitott pozíciók aktuális eredményének összege.
- Felhasznált margin: a nyitott pozíciókhoz zárolt fedezet.
- Szabad margin: a számlaértéknek az a része, amelyet új pozíciók nyitására vagy a veszteségek fedezésére még fel lehet használni.
- Marginszint: a számlaérték és a felhasznált margin aránya, rendszerint százalékban kifejezve.
Ha a nyitott pozíciók vesztesége miatt a marginszint egy meghatározott határérték alá csökken, a szolgáltató figyelmeztetést küldhet, illetve korlátozhatja az új pozíciók nyitását. Ha a marginszint tovább csökken és eléri a stop-out szintet, a szolgáltató automatikusan megkezdheti a pozíciók lezárását.
A köznyelvben ezt gyakran margin callnak nevezik, technikailag azonban érdemes megkülönböztetni a fedezetpótlásra vagy kockázatra vonatkozó figyelmeztetést a tényleges, automatikus stop-out folyamattól.
Lakossági CFD-k és befektetővédelmi korlátozások
Az Európai Unióban és Magyarországon a lakossági ügyfeleknek kínált CFD-kre befektetővédelmi korlátozások vonatkoznak. Ezek közé tartozhat:
- a maximálisan alkalmazható tőkeáttétel korlátozása;
- kötelező kockázati figyelmeztetés;
- számlaszintű negatív egyenleg elleni védelem;
- előírt margin close-out, azaz pozíciózárási szabály;
- a kereskedést ösztönző pénzbeli és egyes nem pénzbeli kedvezmények korlátozása.
A konkrétan elérhető tőkeáttétel a mögöttes terméktől és az ügyfél minősítésétől is függhet. A lakossági és szakmai ügyfelekre nem feltétlenül ugyanazok a feltételek vonatkoznak. A szakmai ügyfélként elérhető nagyobb tőkeáttételhez rendszerint kevesebb lakossági befektetővédelmi garancia kapcsolódik.
A negatív egyenleg elleni védelem sem jelenti azt, hogy az ügylet kockázata alacsony. Elsősorban azt korlátozza, hogy az arra jogosult lakossági ügyfél CFD-számlájához kapcsolódó vesztesége meghaladja a szabályok szerint figyelembe vehető számlaösszeget. Ettől még a számlán elhelyezett tőke jelentős része vagy egésze elveszíthető.
Különösen körültekintően kell eljárni olyan külföldi vagy offshore szolgáltatónál, amelyre nem az uniós és magyar befektetővédelmi szabályok vonatkoznak.
Szabályozott CFD-szolgáltató kiválasztása
A CFD OTC-termék, ezért az ügylet feltételeit és végrehajtását nagymértékben meghatározza a szolgáltató. Számlanyitás előtt célszerű ellenőrizni:
- melyik felügyeleti hatóság engedélyezte a szolgáltató működését;
- melyik jogi személlyel kötünk szerződést;
- melyik ország joga alkalmazandó jogvita esetén;
- elkülönítve kezelik-e az ügyfélpénzeket;
- milyen befektető-kártalanítási vagy betétvédelmi rendszer alkalmazható;
- hogyan képzik az árakat;
- milyen végrehajtási és árfolyamcsúszási szabályokat alkalmaznak;
- mekkora a margin call és a stop-out szint;
- milyen esetekben módosíthatják a fedezeti követelményt;
- milyen panaszkezelési és jogorvoslati lehetőségek érhetők el.
Nem helyes pusztán abból kiindulni, hogy egy nagynevű vagy széles körben hirdetett szolgáltató minden terméke kedvező feltételeket kínál. Az egyes instrumentumok kondícióit külön-külön kell összehasonlítani.
Folyamatos és lejáratos CFD-k
Egyes index- és nyersanyag-CFD-k folyamatosan jegyzett konstrukciók, mások meghatározott határidős kontraktushoz kapcsolódnak és lejárnak.
Lejáratos CFD esetén ellenőrizni kell:
- a kereskedés utolsó napját;
- a lejárat pontos időpontját;
- automatikusan lezárják-e a nyitott pozíciót;
- átgörgetik-e a következő kontraktusra;
- felszámítanak-e görgetési korrekciót vagy díjat;
- a következő kontraktus milyen szimbólumon érhető el.
Ha a szolgáltató nem görgeti át automatikusan a pozíciót, a lejáratkor lezárhatja azt az utolsó rendelkezésre álló áron. A kereskedőnek ilyen esetben manuálisan kell új pozíciót nyitnia a következő kontraktuson.
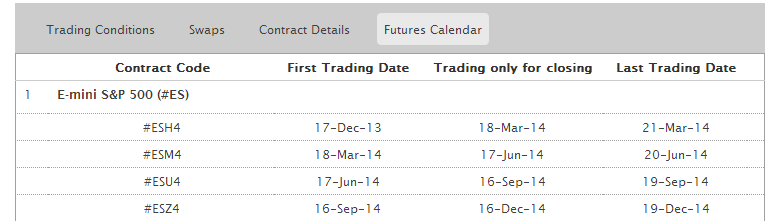
A képen negyedéves ciklusokban lejáró kontraktusok láthatók. A szolgáltató rendszerint előzetesen értesítést küld a közeledő lejáratról, de az értesítés elmaradása vagy figyelmen kívül hagyása nem feltétlenül mentesíti az ügyfelet a szerződési feltételek következményei alól.
“Please note that today is the last trading day for Futures contract #LCOQ4. Upon contract’s expiration, all open positions will be closed at the last trading price as quoted on the Company’s MT4 Platform. Clients wishing to continue trading on the same instrument should manually open a new position on the new contract (#LCOU4).”
A régi értesítés lényege, hogy a lejáró kontraktuson minden nyitott pozíciót lezárnak, és a kereskedőnek külön pozíciót kell nyitnia az új kontraktuson. A pontos eljárás szolgáltatónként eltérhet.
Folyamatos jegyzés, kereskedési idő és árfolyamrések
Devizapároknál a kereskedők jellemzően a hétvégi nyitáskor vagy rendkívüli hírek hatására találkoznak jelentősebb árfolyamréssel, azaz gappel. Részvény-, index- és nyersanyag-CFD-knél azonban a napi kereskedési szünetek miatt is rendszeresen kialakulhatnak rések.
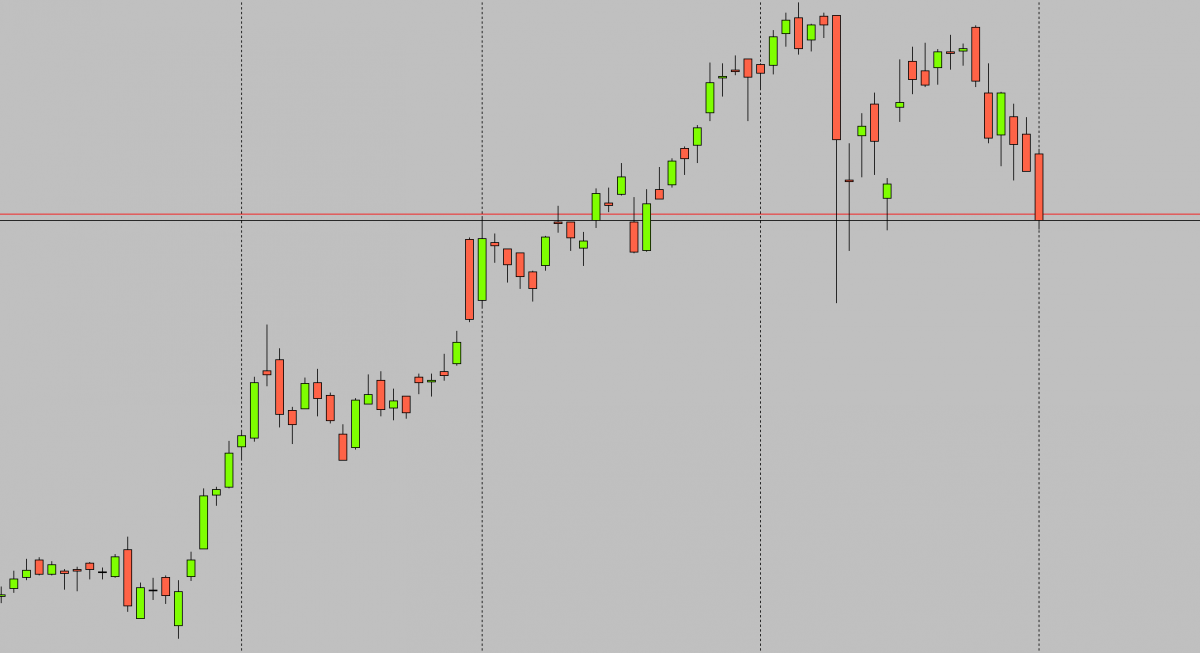
A képen egy részvény-CFD látható. A részvényeknél az árfolyamrések természetesek, mert a vállalatról vagy a piacról a zárás után is érkezhetnek információk. Ezeket a befektetők a következő kereskedési időszak nyitóárába építik be.
Egyazon indexhez kapcsolódó CFD az egyik szolgáltatónál közel folyamatosan, a másiknál csak a mögöttes piac vagy a kapcsolódó határidős piac meghatározott időszakában lehet kereskedhető. Emiatt két, látszólag azonos CFD grafikonja és réskockázata eltérhet.
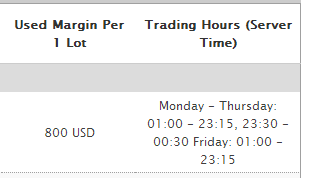
A szolgáltató minden instrumentumhoz közzéteszi a normál kereskedési időt. Ünnepnapokon, rendkívüli piaci események idején vagy technikai karbantartás miatt ettől eltérő nyitvatartás is alkalmazható.
Nem célszerű kizárólag abból kiindulni, hogy a kereskedési platformon látható árfolyam vagy technikailag elküldhető megbízás. A szolgáltató hivatalos kereskedési ideje és végrehajtási szabályzata az irányadó.
Mi történik, ha a piac átugorja a stopárat?
A hagyományos stop megbízás nem garantálja, hogy a pozíció pontosan a megadott árszinten zárul. Ha a piac a stopárat átugorva nyit, vagy gyors árfolyammozgás közben nincs elérhető likviditás a megadott szinten, a megbízás a következő elérhető áron teljesülhet.
Ezt nevezzük negatív árfolyamcsúszásnak. A tényleges veszteség ilyen esetben nagyobb lehet, mint amit a stop szintjéből előzetesen kiszámítottunk.
Egyes szolgáltatók külön díjért garantált stopot kínálhatnak, amelyre speciális feltételek vonatkoznak. A garantált és a hagyományos stopot nem szabad összekeverni.
CFD-kontraktusméret: mit jelent az 1 lot?
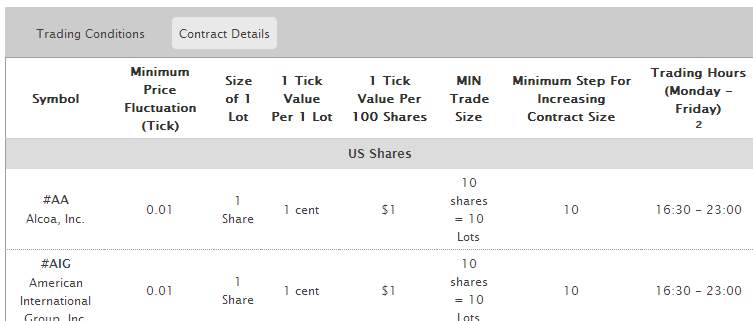
A CFD-k méretezésének egyik legnagyobb nehézsége, hogy az „1 lot” nem minden szolgáltatónál és nem minden terméknél ugyanazt jelenti.
Részvény-CFD esetén például:
- az egyik szolgáltatónál 1 lot 1 darab részvénynek felelhet meg;
- más szolgáltatónál 1 lot 10, 50 vagy 100 részvényt jelenthet;
- bizonyos platformokon a mennyiséget nem lotban, hanem közvetlenül darabszámban adjuk meg.
Ugyanez igaz az indexekre, olajra, aranyra és más termékekre. Ezért a pozíció méretét nem szabad pusztán a lot értékéből meghatározni.
A következő adatokat kell ellenőrizni:
- Contract size: egy lot mekkora mögöttes mennyiséget képvisel;
- Tick size: a legkisebb jegyzési lépés;
- Tick value: a legkisebb árfolyamlépés pénzbeli értéke;
- Minimum volume: a legkisebb megnyitható pozíció;
- Volume step: milyen lépésközzel változtatható a mennyiség;
- Profit currency: milyen devizában keletkezik az eredmény;
- Margin currency: milyen devizában számolják a fedezetet.
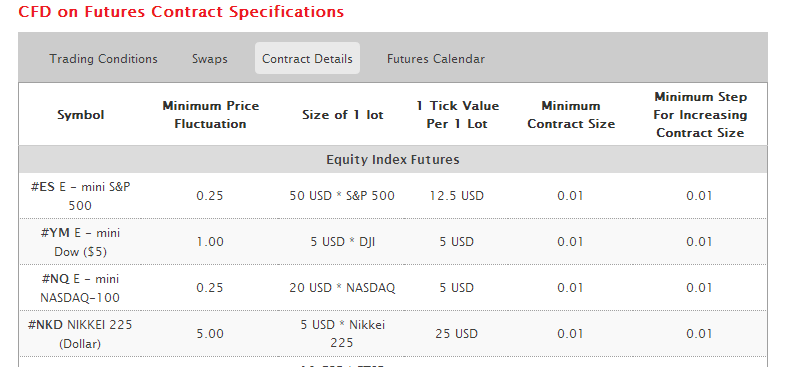
A fenti képen egy index-CFD termékadatai láthatók. Az egyes sorok értelmezése:
- Jegyzési pontosság vagy tick size: a legkisebb árfolyam-elmozdulás, amelyet a termék jegyzése megjelenít.
- Kontraktusméret: megmutatja, hogy 1 lot mekkora mögöttes kitettséget jelent.
- Tick value: megmutatja, mekkora nyereséget vagy veszteséget okoz egy ticknyi elmozdulás 1 lot mellett.
- Minimális kötésegység: a legkisebb megnyitható pozíció.
- Mennyiségi lépésköz: megadja, milyen egységekben növelhető vagy csökkenthető a pozíció mérete.
Ha például 1 lot 50 indexegységet képvisel, akkor az index 1 pontos elmozdulása 50 pénzegység nyereséget vagy veszteséget okozhat 1 lot mellett. Ha 0,1 lotot nyitunk, ugyanez az elmozdulás 5 pénzegység eredményt jelent.
Nemesfém-CFD adatai:
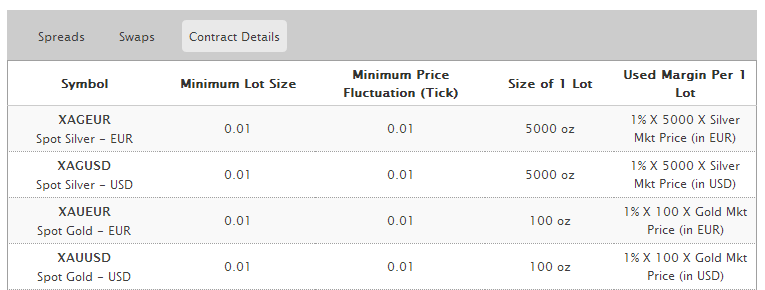
Részvényeknél, indexeknél, nemesfémeknél és nyersanyagoknál egyaránt ellenőrizni kell, hogy az 1 lot mögött mekkora tényleges piaci kitettség áll. A devizakereskedésben megszokott lotértelmezést nem szabad automatikusan átvinni a CFD-kre.
CFD-pozíció méretezése
A pozíció méretét nem a rendelkezésre álló maximális tőkeáttételből, hanem az előre vállalt veszteségből célszerű meghatározni.
A számítás alapja:
Vállalt veszteség = stop távolsága × egységnyi árfolyamváltozás pénzbeli értéke × pozícióméret
Például, ha:
- a számla értéke 10 000 euró;
- ügyletenként legfeljebb 1%-ot, azaz 100 eurót kockáztatunk;
- a stop 4 euróra van a belépési ártól;
- 1 CFD esetén 1 eurós elmozdulás 1 euró eredményt jelent;
akkor a pozíció elméleti mérete:
100 euró ÷ 4 euró = 25 CFD.
A valós méretet lefelé kell kerekíteni a szolgáltató által engedélyezett mennyiségi lépésközre. A számításnál a spreadet, a jutalékot és a lehetséges árfolyamcsúszást is figyelembe kell venni.
Napon túl tartott, gyorsan mozgó vagy rendszeresen gappelő termékeknél célszerű további biztonsági tartalékot alkalmazni.
Miért hibázhatnak a pozícióméretező programok?
A pozícióméretező alkalmazások akkor számolnak helyesen, ha pontosan ismerik:
- a kontraktusméretet;
- a tick méretét és értékét;
- a számla devizanemét;
- a nyereség elszámolási devizáját;
- az aktuális átváltási árfolyamot;
- a minimális kötésegységet és lépésközt.
Ha a platform vagy a külső alkalmazás hibás vagy hiányos termékadatot használ, a számított pozícióméret is hibás lehet. Emiatt új instrumentum első kereskedése előtt célszerű demószámlán vagy alacsony kockázatú teszttel ellenőrizni a tényleges pénzbeli kitettséget.
Arra is figyelni kell, hogy egyes kereskedési platformok megjegyzik az előző ügylet mennyiségét. Ha például egy részvény-CFD-n 10 egységgel kereskedtünk, a következő instrumentum megbízási ablaka is 10-es mennyiséggel nyílhat meg. Devizapár vagy nagyobb kontraktusméretű termék esetén ez súlyos túlkötéshez vezethet.
CFD-méretezés ellenőrzése a MetaTrader platformon
A következő példák régebbi MetaTrader-felületet mutatnak, de a módszer lényege MT4-en, MT5-ön és más platformokon is hasonló: meg kell keresni az instrumentum specifikációját, majd ellenőrizni kell a tényleges pénzbeli eredményt.
„A” brókercég olaj-CFD-je
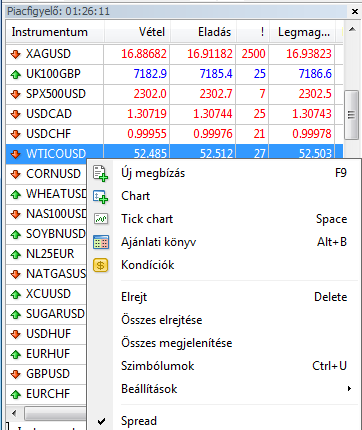
A Piacfigyelő ablak a MetaTraderben a Nézet / Piacfigyelő menüpontból vagy a CTRL+M billentyűkombinációval kapcsolható be. Az instrumentumon jobb egérgombbal kattintva a specifikációs vagy kondíciós ablak nyitható meg.
A következő képen a kontraktusméret 100. Ez azt jelenti, hogy 1 lot pozíció 100 mögöttes egység kitettségének felel meg.
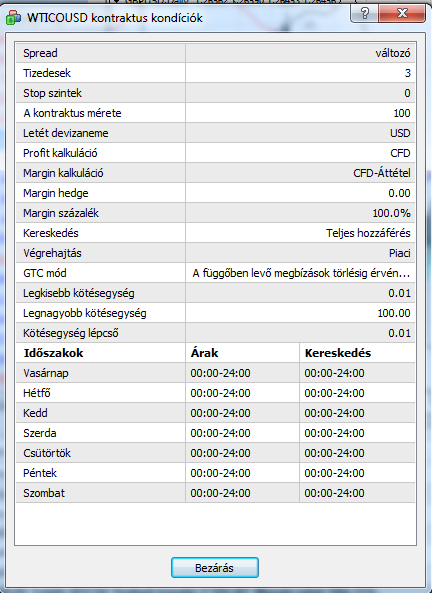
Ha az olaj ára 50 dollár, akkor:
- 1 lot névleges pozícióértéke 50 × 100 = 5 000 dollár;
- 1 dolláros árfolyamváltozás 100 dollár nyereséget vagy veszteséget okoz;
- 0,1 lot mellett ugyanez 10 dollár;
- 0,01 lot mellett 1 dollár.
„B” brókercég olaj-CFD-je
Egy másik szolgáltatónál az olaj-CFD kontraktusmérete és tickértéke eltérhet. A specifikációban szereplő adatok alapján kell meghatározni, hogy az adott mennyiség mekkora pénzbeli kitettséget jelent.
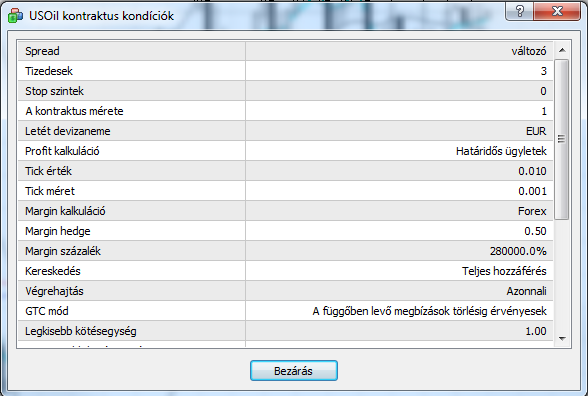
Ha a tickméret 0,001, akkor 1 dollár elmozdulás 1 000 ticknek felel meg. Ha a tickérték 0,010 dollár, akkor:
1 000 × 0,010 dollár = 10 dollár.
Vagyis az adott pozícióméret mellett 1 dolláros olajármozgás 10 dollár nyereséget vagy veszteséget eredményez.
A két szolgáltató azonosnak tűnő olaj-CFD-je tehát eltérő mennyiséggel adhat azonos kitettséget. Az egyiknél 0,1 lot, a másiknál 1 lot jelentheti ugyanazt a pénzbeli kockázatot.
CFD-méretezés tesztelése függő megbízással
A platform által közölt kontraktusadatok mellett a várható veszteség gyakorlati ellenőrzése is hasznos lehet. Erre elsősorban demószámla vagy megfelelő tesztfunkció használata ajánlott.
A módszer:
- válasszuk ki a legkisebb kötésegységet;
- helyezzünk el egy függő megbízást a piaci ártól kellően távol;
- állítsunk be egy pontosan meghatározott távolságú stopot;
- olvassuk le a platform által jelzett várható pénzbeli veszteséget;
- ellenőrizzük, hogy az eredmény megfelel-e a saját számításunknak;
- a teszt után töröljük a függő megbízást.
Ügyelni kell arra, hogy egy szélsőséges árfolyammozgás a távolinak tekintett függő megbízást is aktiválhatja. Emiatt ezt a módszert lehetőleg demókörnyezetben használjuk.
A régi példában 50 dolláros olajár mellett 40 dollárra került egy vételi limit megbízás, 39 dolláros stoppal.
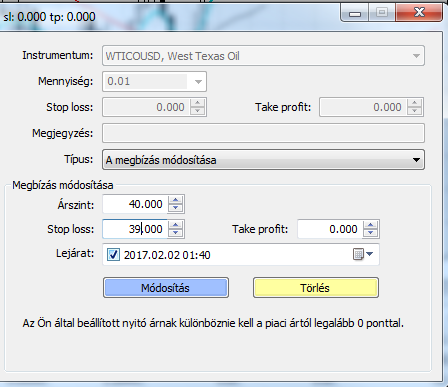
A stopvonal fölé vitt egérkurzor segítségével leolvasható volt, mekkora veszteséget jelentene az 1 dolláros elmozdulás a számla devizanemében.
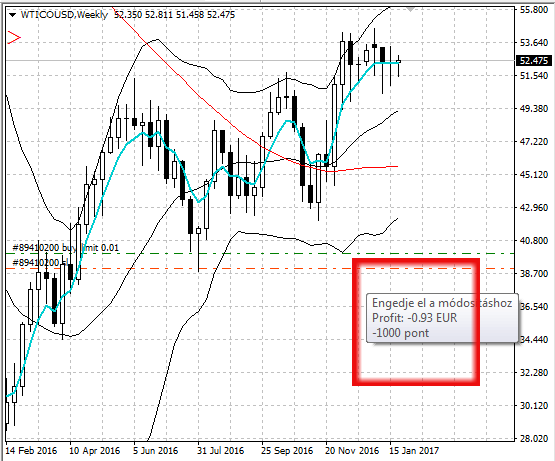
A példában a platform 0,93 eurós veszteséget jelzett. Az akkori EUR/USD árfolyammal átszámítva ez megközelítőleg 1 dollárnak felelt meg.
A másik szolgáltatónál az eltérő minimális kötésegység miatt ugyanaz az árfolyammozgás 9,35 euró körüli veszteséget eredményezett.
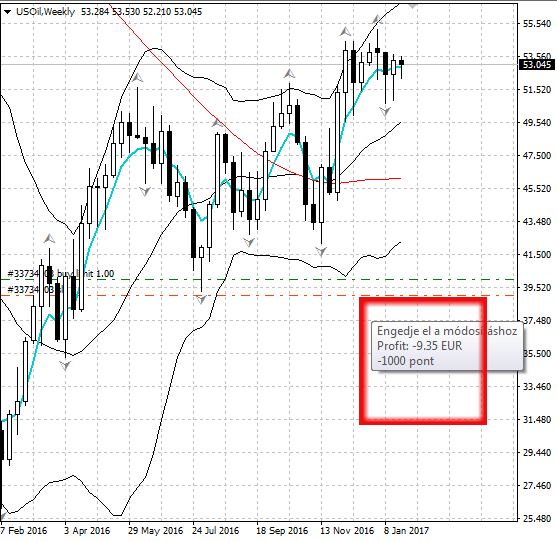
A példa jól szemlélteti, hogy azonos lotérték nem jelent automatikusan azonos piaci kitettséget.
Index-CFD-k sajátosságai
Az index-CFD valamely részvényindex vagy más piaci index árfolyammozgását követi. A kereskedő nem vásárolja meg az indexet alkotó részvényeket, hanem az indexhez kapcsolódó CFD-n nyit long vagy short pozíciót.
Index-CFD esetén különösen a következőket kell ellenőrizni:
- a CFD az azonnali indexhez vagy egy határidős kontraktushoz igazodik-e;
- folyamatos vagy lejáratos termékről van-e szó;
- mekkora egy indexpont pénzbeli értéke;
- milyen kereskedési időben jegyzik;
- mekkora a spread normál és rendkívüli piaci környezetben;
- felszámítanak-e napon túli finanszírozási díjat;
- hogyan kezelik az indexet alkotó részvények osztalékát.
Nem pontos az az általános kijelentés, hogy az index-CFD ára minden pillanatban megegyezik a híroldalakon látható készpénzindex értékével. A szolgáltató árképzése igazodhat a mögöttes indexhez, a kapcsolódó határidős kontraktushoz, a finanszírozási komponenshez és a saját likviditási forrásaihoz.
Hogyan jelenik meg a spread egy index-CFD árában?
Tegyük fel, hogy az S&P 500 referenciaértéke 1 200 pont. A szolgáltató az index-CFD-re a következő árakat jegyzi:
- eladási, azaz bid ár: 1 199;
- vételi, azaz ask ár: 1 201.
Long pozíciót az ask áron, 1 201 ponton nyitunk. Ha azonnal lezárnánk, a bid áron, 1 199 ponton tudnánk eladni. A két ár különbsége 2 pont: ez a spread.
Ha a referenciaindex 1 220 pontra emelkedik, és a szolgáltató 1 219/1 221-es árat jegyez, a long pozíciót 1 219 ponton zárhatjuk.
A pozíció eredménye:
1 219 − 1 201 = 18 pont.
Miközben a referenciaérték 20 ponttal emelkedett, a kereskedő 18 pontot realizált, mert a nyitási és zárási árban is megjelent a spread hatása.
A tényleges pénzbeli nyereséghez az eredményt meg kell szorozni az egy indexpontra jutó pénzbeli értékkel és a pozíció mennyiségével.
A CFD-kereskedés költségei
A CFD teljes költsége több elemből állhat. A legfontosabbak:
- spread;
- nyitási és zárási jutalék;
- napon túli finanszírozás vagy swap;
- devizaátváltási költség;
- garantált stop díja;
- lejárati vagy görgetési korrekció;
- piaci adat vagy platform használatának díja;
- egyes szolgáltatóknál inaktivitási vagy egyéb számladíj.
Nem elegendő egyetlen költségelemet összehasonlítani. Alacsony spread mellett magas lehet a finanszírozási díj, alacsony jutalék mellett pedig kedvezőtlen devizaátváltás vagy jelentős minimumdíj terhelheti az ügyletet.
Spread
A spread a vételi és az eladási ár különbsége. Long pozíciót jellemzően a magasabb ask áron nyitunk és az alacsonyabb bid áron zárunk. Short pozíció esetén a bid áron nyitunk és az ask áron zárunk.
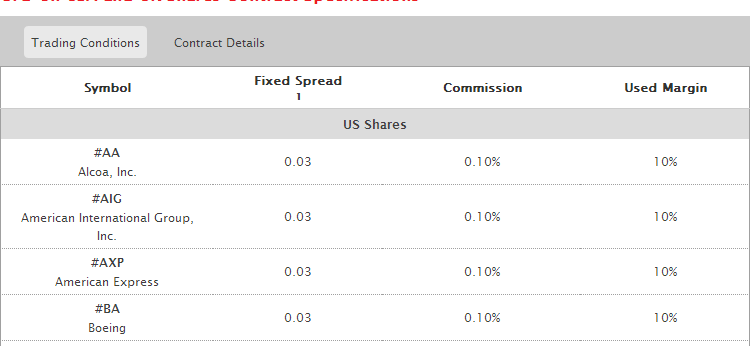
A képen 0,03 dolláros spread látható. Ez azt jelenti, hogy az árnak legalább 0,03 dollárral kell kedvező irányba mozdulnia ahhoz, hogy a pozíció a spreadet figyelmen kívül hagyó nullszintet elérje. Ha külön jutalék is van, ennél nagyobb elmozdulás szükséges a teljes fedezeti ponthoz.
A spreadet nem önmagában, hanem az instrumentum szokásos mozgásához viszonyítva érdemes vizsgálni. Például kis abszolút árfolyamú vagy alacsony volatilitású részvénynél a 0,03 dolláros spread jelentős költséget képviselhet.
Hasznos mutató lehet:
spread / átlagos napi árfolyammozgás.
Minél nagyobb ez az arány, annál nagyobb mozgás szükséges ahhoz, hogy a kereskedés költsége megtérüljön.
A „fix spread” megjelölés feltételeit is ellenőrizni kell. Egyes szolgáltatók rendkívüli piaci helyzetben, hírek idején, napi zárás körül vagy alacsony likviditás mellett módosíthatják az árazást.
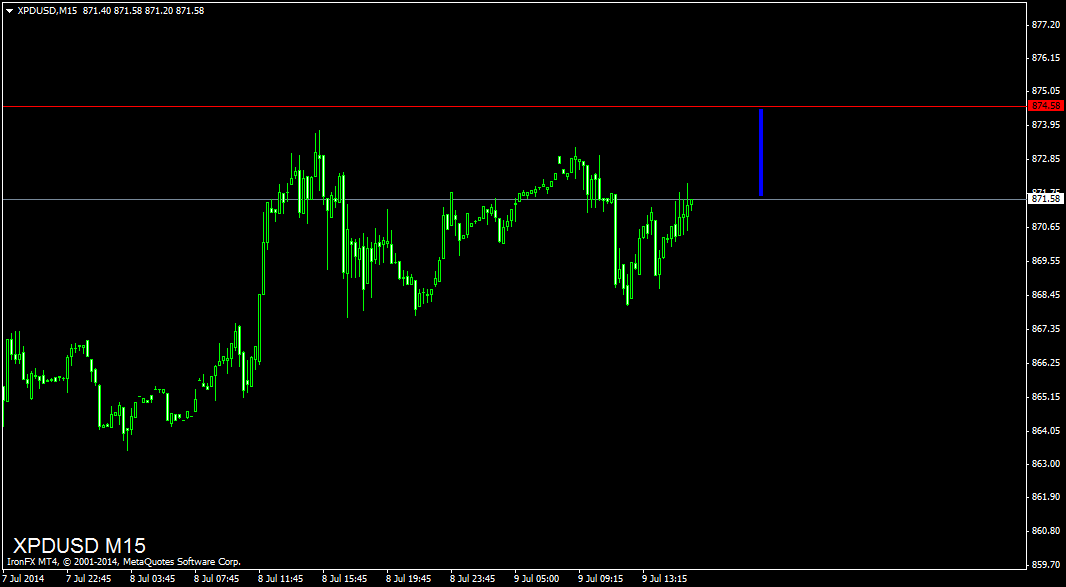
A bid és ask vonal távolsága egy 15 perces grafikonon.

A két kép jól szemlélteti, hogy azonos idősíkon is jelentős különbség lehet a spread és az átlagos gyertyaméret arányában.
Jutalék és minimumdíj
Részvény-CFD-knél gyakori a pozíció névértékének százalékában meghatározott jutalék. Ehhez minimumdíj is kapcsolódhat.
Például 0,1%-os jutalék és 3 eurós minimumdíj mellett:
- 1 000 eurós pozíciónál a számított jutalék 1 euró lenne, ezért 3 eurót fizetünk;
- 5 200 eurós pozíciónál a jutalék 5,2 euró;
- 20 000 eurós pozíciónál a jutalék 20 euró.
A jutalékot rendszerint a nyitáskor és a záráskor is felszámíthatják. A teljes költség számításakor mindkét oldalt figyelembe kell venni.
Napon túli finanszírozás, swap
A napon túl tartott CFD-pozíciókhoz finanszírozási terhelés vagy jóváírás kapcsolódhat. Ennek elnevezése lehet swap, overnight financing, holding cost vagy finanszírozási korrekció.
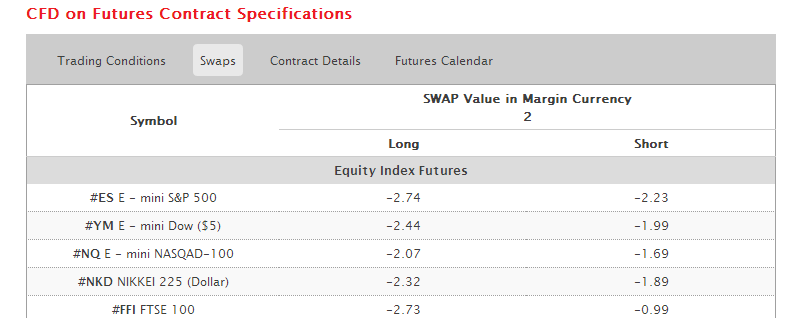
A finanszírozási díj függhet:
- a referencia-kamatlábtól;
- a szolgáltató felárától;
- a pozíció irányától;
- a pozíció névértékétől;
- a tartási időtől;
- a termék típusától;
- attól, hogy készpénzes vagy határidős CFD-ről van-e szó.
Long pozíciónál gyakran finanszírozási terhelés keletkezik. Short pozíciónál jóváírás vagy terhelés egyaránt előfordulhat. Nem helyes általános szabályként kijelenteni, hogy short pozíció után minden esetben kamatot kapunk.
Egyes napokon többszörös finanszírozási tételt számolhatnak el a hétvége vagy ünnepnapok fedezésére. A pontos elszámolási naptárt minden terméknél ellenőrizni kell.
Margin és fedezeti követelmény
A margin önmagában nem kereskedési költség, hanem a nyitott pozícióhoz zárolt fedezet. A fedezetet fix összegben vagy a pozíció névértékének százalékában adhatják meg.
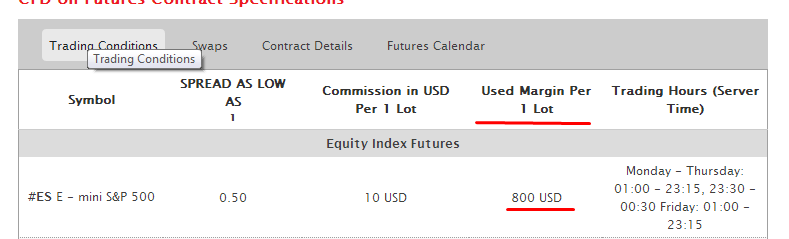
Fix összegű margin esetén a szolgáltató megadja, hogy 1 lot pozícióhoz mekkora fedezet szükséges.
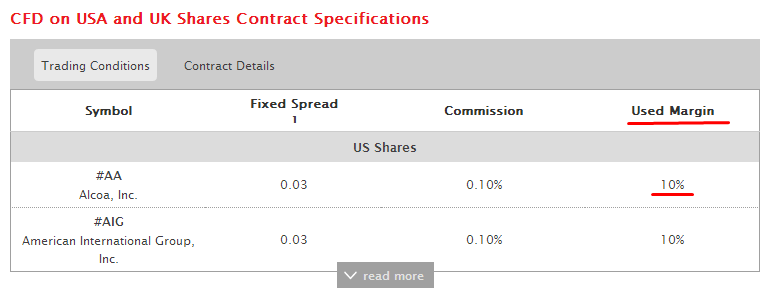
Százalékos fedezeti követelmény esetén:
szükséges margin = pozíció névértéke × fedezeti követelmény.
A szolgáltató rendkívüli piaci helyzetben, vállalati esemény előtt vagy megnövekedett volatilitás esetén megemelheti a fedezeti követelményt. Ez a már nyitott pozíciók szabad marginját is csökkentheti.
CFD és osztalék
Részvény-CFD vásárlásakor nem válunk a vállalat részvényesévé. Nem rendelkezünk szavazati joggal, és jogi értelemben nem kapunk osztalékot úgy, mint a részvény tulajdonosa.
A részvény árfolyama azonban az osztalékszelvény levágásakor jellemzően az osztalék összegével korrigálódik. Annak érdekében, hogy a CFD-pozíció gazdasági hatása kövesse ezt a változást, a szolgáltató osztalékkorrekciót alkalmazhat.
A legfontosabb osztalékdátumok:
- Declaration date: az osztalék bejelentésének időpontja.
- Ex-dividend date: ettől a naptól az új részvényvásárló már nem jogosult az adott osztalékra.
- Record date: az a nyilvántartási nap, amely alapján a társaság meghatározza a jogosult részvényeseket.
- Payment date: az osztalék tényleges kifizetésének időpontja.
Az angolszász piacokon nem célszerű külön, általánosan alkalmazható „in-dividend date” nevű hivatalos dátumra építeni a magyarázatot. A kereskedő számára jellemzően az ex-dividend date a legfontosabb.
A gyakorlatban:
- long részvény-CFD esetén a szolgáltató jóváírást alkalmazhat;
- short részvény-CFD esetén terhelést alkalmazhat;
- a jóváírás nettó összege eltérhet a részvény bruttó osztalékától;
- adó-, forrásadó- vagy adminisztratív korrekció is megjelenhet;
- az elszámolás időpontja szolgáltatónként eltérhet.
Emiatt az ex-dividend napon bekövetkező árfolyamesést nem lehet kockázatmentesen kihasználni egy előző nap megnyitott short CFD-pozícióval. A short pozíció árfolyamnyereségét részben vagy egészben ellensúlyozhatja az osztalékkorrekció.
Index-CFD-knél szintén alkalmazhatnak osztalékkorrekciót, mert az indexet alkotó részvények osztalékfizetése befolyásolhatja az index számítását. Ennek módszere függ attól is, hogy árindexhez, teljes hozamú indexhez vagy határidős termékhez kapcsolódik-e a CFD.
Részvény-CFD kereskedési példa
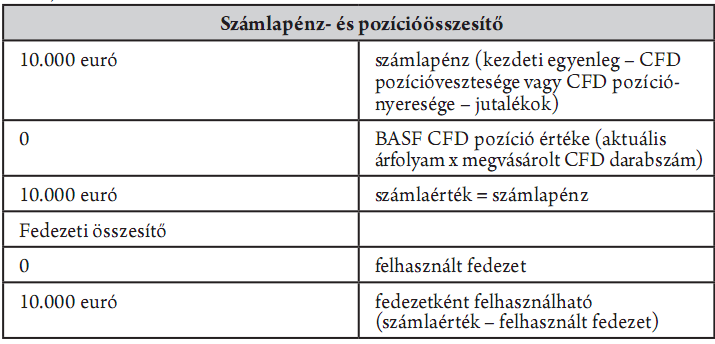
Tegyük fel, hogy egy kereskedő 10 000 eurót helyezett el a számláján, és BASF-részvényhez kapcsolódó CFD-t szeretne vásárolni.
A feltételek:
- CFD árfolyama: 52 euró;
- vásárolt mennyiség: 100 CFD;
- fedezeti követelmény: 10%;
- jutalék: 0,1%;
- minimumdíj: 3 euró;
- feltételezésünk szerint 1 CFD 1 részvény gazdasági kitettségének felel meg.
Pozícióérték
52 euró × 100 = 5 200 euró.
Nyitási jutalék
5 200 euró × 0,1% = 5,20 euró.
Ez meghaladja a 3 eurós minimumdíjat, ezért 5,20 euró jutalékot számítanak fel.
Fedezeti igény
5 200 euró × 10% = 520 euró.
A szolgáltató tehát 520 eurót zárol fedezetként. Ez nem jelenti azt, hogy a pozíció kockázata 520 euróra korlátozódik: a nyereség és a veszteség az 5 200 eurós névérték alapján változik.
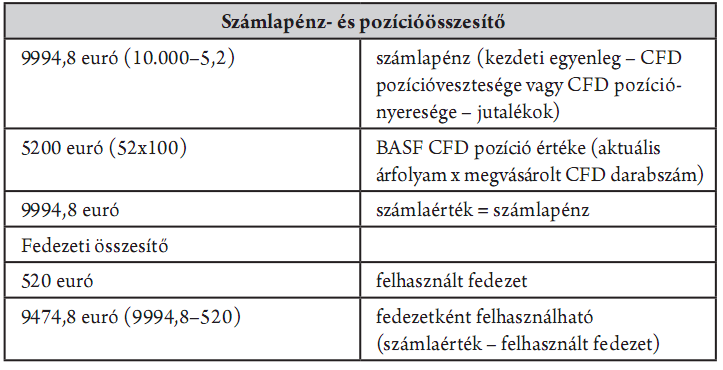
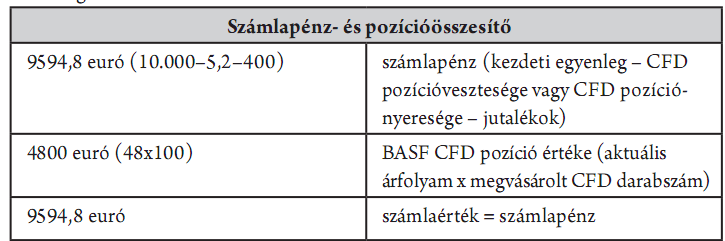
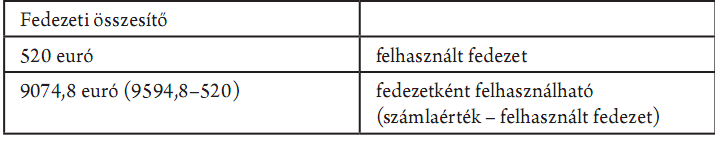
Mi történik, ha az ár 48 euróra csökken?
A nem realizált veszteség:
(48 − 52) × 100 = −400 euró.
A számlaérték 400 euróval csökken. A felhasznált margin a példában változatlanul 520 euró maradhat, a szabad margin azonban csökken.
Mi történik, ha az ár 60 euróra emelkedik?
A nem realizált nyereség:
(60 − 52) × 100 = 800 euró.
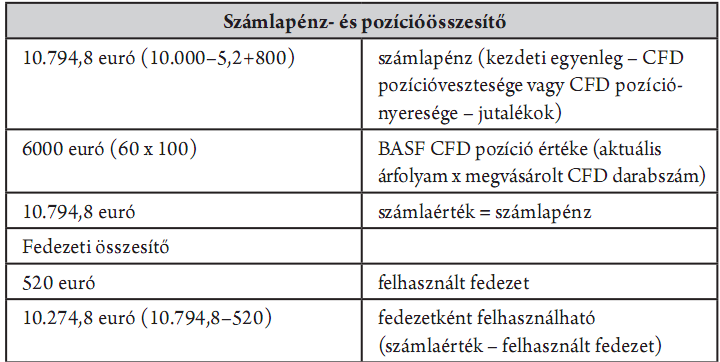
Ha a pozíciót 60 eurón zárjuk, a zárási jutalék:
6 000 euró × 0,1% = 6 euró.
A teljes, finanszírozási költség előtti eredmény:
800 − 5,20 − 6 = 788,80 euró.
Ha a pozíciót napon túl tartottuk, az overnight finanszírozás, az esetleges devizaátváltás és más költségek tovább módosíthatják az eredményt.
A maximális tőkeáttétel veszélye
A kereskedési platform által engedélyezett maximális pozíció nem azonos az észszerű pozíciómérettel.
A fenti, leegyszerűsített példában 10%-os margin mellett a 10 000 eurós számla elméletileg közel 100 000 euró névértékű pozíció fedezetét biztosíthatná. Ez körülbelül tízszeres tőkeáttételt jelentene.
Ha 52 eurós árfolyamon megközelítőleg 1 900 CFD-t vásárolnánk, akkor:
- 1 eurós árfolyamesés körülbelül 1 900 euró veszteséget okozna;
- 2 eurós esés körülbelül 3 800 euró veszteséget okozna;
- 5 eurós esés körülbelül 9 500 euró veszteséget okozna.
A szolgáltató a pozíciót várhatóan már azelőtt automatikusan zárni kezdené, hogy a számlaérték pontosan nullára csökkenne, mert a stop-out szabály a marginszinthez kötődik. A tényleges lezárási pont függ:
- a stop-out százalékától;
- a többi nyitott pozíciótól;
- a spread változásától;
- a piaci likviditástól;
- az árfolyamcsúszástól;
- az esetleges marginemeléstől.
A maximális tőkeáttétel teljes kihasználása ezért rendkívül kockázatos. A pozícióméretet a vállalt veszteség, és nem a még rendelkezésre álló margin alapján kell meghatározni.
CFD-k árképzése: követi-e pontosan a mögöttes eszközt?
A CFD célja a mögöttes eszköz árfolyammozgásának követése. Egy részvény-CFD és a hozzá kapcsolódó részvény árfolyama ezért normál piaci körülmények között közel együtt mozog.
Például:
- ha a Microsoft részvénye 30 dollárról 31 dollárra emelkedik, a Microsoft-CFD ára is hasonló mértékben emelkedhet;
- ha a részvény 30 dollárról 25 dollárra csökken, a CFD is megközelítőleg ezt a változást követheti.
A jegyzett ár azonban nem feltétlenül azonos egyetlen referenciaárral. Eltérést okozhat:
- a bid–ask spread;
- a szolgáltató likviditási forrása;
- a mögöttes piac nyitvatartása;
- az árfolyam-adat késleltetése;
- a határidős és az azonnali ár közötti különbség;
- a finanszírozási komponens;
- rendkívüli volatilitás vagy alacsony likviditás.
A CFD grafikonját ezért nem célszerű automatikusan azonosítani a mögöttes termék hivatalos tőzsdei grafikonjával.
Long és short CFD-pozíciók sajátosságai
A CFD egyik gyakran említett előnye, hogy a short pozíció technikailag egyszerűen megnyitható. Ettől azonban a short ügylet nem válik kockázatmentessé.
Long pozíciónál az árfolyam elméleti alsó határa nulla, bár tőkeáttétel mellett a számla már jóval korábban jelentős veszteséget szenvedhet.
Short pozíciónál az árfolyam emelkedésének nincs előre rögzített felső határa, ezért az elméleti veszteség korlátlan. A gyakorlatban a margin- és stop-out szabályok korábban lezárhatják a pozíciót, de gyors piaci mozgás és gap esetén a tervezettnél nagyobb veszteség keletkezhet.
Short részvény-CFD esetén további tényező lehet:
- osztalékkorrekció;
- magasabb finanszírozási vagy részvénykölcsönzési költség;
- az instrumentum shortolhatóságának korlátozása;
- a pozíció szolgáltató általi visszahívása vagy kényszerzárása;
- vállalati eseményekből származó rendkívüli árfolyamrés.
Gyakori CFD-kereskedési hibák
1. A lotméret automatikus átvétele másik szolgáltatótól
Ugyanaz az 1 lot az egyik szolgáltatónál akár tízszer vagy százszor akkora kitettséget jelenthet, mint a másiknál. Új számlán vagy új instrumentumon mindig újra ellenőrizzük a kontraktusméretet.
2. A maximális tőkeáttétel kihasználása
Az, hogy a platform engedélyez egy pozíciót, nem jelenti azt, hogy a pozíció kockázata elfogadható. A maximális méret közelében már kis árfolyamváltozás is jelentős számlaveszteséget okozhat.
3. Csak a spread vizsgálata
Rövid távon a spread fontos, napon túl tartott pozíciónál azonban a finanszírozási díj akár nagyobb költséget is jelenthet.
4. A kereskedési idő figyelmen kívül hagyása
Kereskedési szünetben nem biztos, hogy zárható a pozíció. A következő nyitáskor jelentős gap alakulhat ki.
5. A lejárat figyelmen kívül hagyása
Lejáratos CFD-n a pozíciót automatikusan lezárhatják, vagy az átgörgetés pénzügyi korrekcióval járhat.
6. A stop garantált teljesülésének feltételezése
Normál stop esetén a teljesülési ár eltérhet a stopártól. Gyors piacon vagy gap esetén jelentős csúszás alakulhat ki.
7. A margin és a maximális veszteség összekeverése
A zárolt margin nem az ügylet maximális vesztesége. A veszteséget a teljes névleges pozíció árfolyamváltozása határozza meg.
8. Az osztalékkorrekció kihagyása
Short részvény- vagy index-CFD esetén az osztalékkorrekció jelentős terhelést okozhat.
9. Az ügyfélminősítés félreértése
A szakmai ügyfélként elérhető nagyobb tőkeáttétel nem feltétlenül előny. Bizonyos lakossági befektetővédelmi szabályok nem vagy eltérően alkalmazhatók.
10. Szabályozatlan vagy nem megfelelően ellenőrzött szolgáltató választása
Kedvezőnek tűnő tőkeáttétel, bónusz vagy alacsony spread miatt nem célszerű figyelmen kívül hagyni a jogi, végrehajtási és partnerkockázatot.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik – és mi nem – a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Mit ellenőrizz CFD-kereskedés előtt?
- Ki a szerződő szolgáltató, és melyik felügyelet engedélyezte?
- Lakossági vagy szakmai ügyfélként kereskedünk?
- Mekkora az elérhető tőkeáttétel?
- Mit jelent 1 lot vagy 1 kontraktus?
- Mekkora egy tick vagy egy pont pénzbeli értéke?
- Mekkora a minimális kötésegység és a mennyiségi lépésköz?
- Mekkora a spread normál és volatilis piacon?
- Van-e külön jutalék és minimumdíj?
- Mekkora a napon túli finanszírozási díj?
- Mikor számítanak fel többszörös swapot?
- Van-e devizaátváltási költség?
- Mikor kereskedhető az instrumentum?
- Van-e napi kereskedési szünet?
- Folyamatos vagy lejáratos CFD-ről van szó?
- Hogyan kezelik az átgörgetést?
- Mekkora a margin call és a stop-out szint?
- Milyen feltételekkel módosíthatják a margin követelményt?
- Hogyan kezelik az osztalékkorrekciót?
- A stop garantált vagy piaci megbízássá alakul?
- Mekkora veszteséget vállalunk az ügyletben euróban vagy forintban?
CFD-kereskedés a MetaTrader platformon
Az alábbi előadás bemutatja, milyen termékek érhetők el a MetaTrader platformokon és a forex-, illetve CFD-szolgáltatóknál. Az előadás többek között a következő témákat tárgyalja:
- milyen termékeket kínálnak a forex- és CFD-szolgáltatók;
- mit jelent a devizapár és a CFD;
- hogyan kereskedhetők az egyes instrumentumok;
- milyen termékadatokat kell ellenőrizni;
- miben térnek el a nemesfém-, olaj-, index- és részvény-CFD-k;
- hogyan értelmezhető a kontraktusméret és a kereskedési idő.
Gyakori kérdések a CFD-kereskedésről
Mi a CFD egyszerűen megfogalmazva?
A CFD olyan szerződés, amelynek segítségével egy mögöttes termék árfolyamváltozására lehet spekulálni anélkül, hogy a terméket ténylegesen megvásárolnánk.
A CFD vásárlója tulajdonosa lesz a részvénynek?
Nem. A részvény-CFD tulajdonosa nem válik a társaság részvényesévé, ezért szavazati joga sincs. Az osztalék gazdasági hatását a szolgáltató osztalékkorrekcióval kezelheti.
Lehet CFD-vel az árfolyam csökkenésére kereskedni?
Igen. Short pozícióval a kereskedő akkor ér el nyereséget, ha a CFD árfolyama csökken. Emelkedés esetén veszteség keletkezik.
Mit jelent a tőkeáttétel?
A tőkeáttétel azt jelenti, hogy a kereskedő a teljes pozícióérték egy részének fedezetként történő elhelyezésével nagyobb névleges pozíciót nyit. A nyereség és a veszteség a teljes pozíció árfolyamváltozásához igazodik.
Elveszíthető a teljes CFD-számla?
Igen. A tőkeáttétel miatt kedvezőtlen piaci mozgás esetén a számlán elhelyezett tőke jelentős része vagy egésze elveszíthető. A negatív egyenleg elleni védelem nem akadályozza meg a befizetett CFD-tőke elvesztését.
Mi a különbség a margin call és a stop-out között?
A margin call hagyományosan a fedezeti helyzet romlására vonatkozó figyelmeztetés vagy fedezetpótlási igény. A stop-out az a szint, amelynél a szolgáltató automatikusan megkezdheti a nyitott pozíciók lezárását.
Garantálja-e a stop-loss a maximális veszteséget?
A hagyományos stop-loss nem garantálja a teljesülési árat. Gap vagy gyors árfolyamváltozás esetén a pozíció a megadottnál kedvezőtlenebb áron zárulhat. Kivételt jelenthet a külön feltételekkel kínált garantált stop.
Miért térhet el a CFD ára a mögöttes termék árától?
Az eltérést a spread, a szolgáltató árképzése, a kereskedési idő, a likviditás, a finanszírozási komponens, illetve az okozhatja, hogy a CFD az azonnali piac helyett egy határidős kontraktushoz igazodik.
Alkalmas-e a CFD hosszú távú befektetésre?
A napon túli finanszírozási költségek miatt a CFD hosszabb tartási idő esetén jelentős költséggel járhat. Hosszú távú részvénytulajdonlásra rendszerint más konstrukciók is rendelkezésre állnak. Az összehasonlításnál azonban az adott termék, az adózás, a költségek és a befektető céljai együttesen vizsgálandók.
Melyik a legfontosabb adat CFD-méretezéskor?
Nem egyetlen adat, hanem a kontraktusméret, a tickérték, a stop távolsága és a pozíció mennyisége együtt határozza meg a pénzbeli kockázatot.
Összegzés
A CFD-kereskedés rugalmas hozzáférést biztosíthat részvények, indexek, nyersanyagok és más piacok árfolyammozgásához. Long és short pozíciók egyaránt nyithatók, a tőkeáttétel pedig lehetővé teszi, hogy a kereskedő a pozíció teljes értékénél kisebb fedezetet helyezzen el.
Ugyanez a tőkeáttétel jelenti a CFD legfontosabb kockázatát is. A nyereség és a veszteség nem a zárolt marginhoz, hanem a teljes névleges pozícióhoz igazodik. Emiatt viszonylag kis árfolyammozgás is jelentős számlaváltozást okozhat.
A CFD-k nem teljesen egységes, szabványosított termékek. Ugyanaz a részvény, index vagy nyersanyag szolgáltatónként eltérő kontraktusmérettel, spreaddel, finanszírozási díjjal, kereskedési idővel és lejárati szabállyal érhető el.
Kereskedés előtt ezért minden esetben ellenőrizzük:
- a szolgáltató szabályozását;
- a kontraktusméretet;
- az egy pont vagy tick pénzbeli értékét;
- a spreadet és a jutalékot;
- a napon túli finanszírozást;
- a kereskedési időt és a réskockázatot;
- a lejáratot és az átgörgetési szabályokat;
- a margin call és stop-out feltételeit;
- az osztalékkorrekciót;
- a stop teljesülésére vonatkozó szabályokat.
A pozícióméretet ne a rendelkezésre álló maximális tőkeáttétel, hanem az előre meghatározott és pénzben is kiszámított maximális veszteség alapján válasszuk meg. Csak olyan CFD-ügyletet érdemes megnyitni, amelynek működését, teljes költségét és lehetséges veszteségét pontosan értjük.
A cikk oktatási és tájékoztatási célt szolgál, nem minősül személyre szabott befektetési tanácsadásnak vagy konkrét ügylet megkötésére vonatkozó ajánlásnak.