Érdemes ESG alapján befektetni? Mit jelent az ESG?
Az ESG-befektetések az elmúlt években jelentős figyelmet kaptak, de vajon a fenntarthatósági szempontok figyelembevételével magasabb hozam érhető el a részvénypiacon? A kérdésre az empirikus kutatások eltérő válaszokat adnak. Miközben számos vizsgálat pozitív kapcsolatot talált az ESG-minősítés és a vállalatok pénzügyi teljesítménye között, a részvények jövőbeli hozamával kapcsolatos eredmények jóval ellentmondásosabbak. Cikkünkben bemutatjuk az ESG, SRI és impact investing fogalmát, az ESG-minősítések és befektetési alapok sajátosságait, majd áttekintjük a témával kapcsolatos kutatásokat, köztük a 2025-ben bemutatott eredményeket is. A cikk második felében folyamatosan bővített kutatási összefoglalók olvashatók. Témáink:
- Mit jelent az ESG, ESG részvény, ESG befektetés?
- ESG minősítések, szűrőprogramok használata
- Mit jelent az SRI, miben tér el az ESG befektetéstől?
- ESG indexek
- ESG-minősítések bizonytalansága
- Az ESG és a vállalatok pénzügyi teljesítménye
- Mi a probléma az ESG indexekkel?
- Az ESG-minősítések torzításai és utólagos módosítása
- Drágábbak az ESG-alapok a hagyományos befektetési alapoknál?
- Vizsgálatok az ESG, zöld részvények hozamával kapcsolatban
- Hogyan hat a klímaváltozás a zöld részvények hozamára?
- Az anti-ESG portfólió felépítése
- A befektetés hozamára pozitívan vagy negatívan hat az ESG? (2024)
- Több ESG, kevesebb csalás és manipuláció? (2024)
- A befektetők preferenciái befolyásolják az ESG-befektetések hozamát (2024)
- A nem-ESG alapok alulteljesítnek, ha új ESG alapot vezetnek be (2025)
- Az ESG-prémium vizsgálata 2018-2025 között (2025)
- Az ESG-alapok olcsóbbak és felülteljesítenek? (2025)
Mit jelent az ESG, ESG részvény, ESG befektetés?
Az ESG az angol Environmental (környezeti), Social (társadalmi) és Governance (vállalatirányítási) kifejezések rövidítése. A három terület olyan tényezőket foglal magában, amelyek a vállalatok működésére, kockázataira és hosszabb távú kilátásaira is hatással lehetnek. Az ESG-minősítések azt vizsgálják, hogy a cégek milyen környezeti, társadalmi és vállalatirányítási kockázatoknak vannak kitéve, illetve miként kezelik ezeket. Egy magas ESG-minősítés önmagában nem jelenti azt, hogy a vállalat minden tevékenysége környezetbarát. Az alábbi felsorolás a három terület legfontosabb szempontjait mutatja be.
Environmental (környezeti) tényezők:
A természeti értékek védelme megőrzése általánosságban.
Például:
- klímaváltozás, karbonkibocsátás
- légszennyezés, vízszennyezés
- környezet biodiverzitásának megőrzése
- energiagazdálkodás
- hulladékkezelés
Social (Társadalmi) tényezők:
Társadalmi hatások, szociális értékek szem előtt tartása.
Például:
- Személyes adatok védelme
- Ügyfél-megelégedettség
- Emberi jogok szem előtt tartása
- Munkavállalói jogok
Governance (irányítás) tényezői:
Szabályok, melyek biztosítják a társaság transzparens, áttekinthető működését.
Például:
- Vezetők, CEO döntéseinek áttekinthetősége.
- CEO javadalmazási szabályai
- Üzleti etikusság
- Pénzügyi áttekinthetőség
- Számviteli szabványok alkalmazása
- Versenyellenes lépések visszaszorítása
Az ESG-tényezők a vállalatok elemzésénél és a befektetési portfóliók kialakításánál is felhasználhatók. Az egyes befektetési termékek azonban eltérő módon alkalmazhatják ezeket a szempontokat, így érdemes megvizsgálni, pontosan milyen szabályokat követnek. Az alábbi előadás az ESG-, SRI-, zöld és fenntartható befektetések témakörét mutatja be.
ESG minősítések, szűrőprogramok használata
Az interneten számos olyan szolgáltatás található, amely ESG-szempontok alapján értékeli a tőzsdei társaságokat. Az egyik legismertebb adatbázist az MSCI működteti, amelynek ESG-minősítései itt érhetők el. Az értékelések az adott vállalat pénzügyileg lényeges ESG-kockázatainak kezelését az iparági szereplőkhöz viszonyítva vizsgálják.
Az MSCI hét minősítési kategóriát használ. A CCC és B minősítésű vállalatok a lemaradók, a BB, BBB és A besorolásúak az átlagos csoportba, az AA és AAA minősítésűek a vezetők közé tartoznak. Az alábbi felsorolás a leggyengébb kategóriától a legerősebb felé halad.
- CCC - lemaradók, legrosszabb
- B - lemaradók
- BB - átlagos
- BBB -átlagos
- A - átlagos
- AA -vezető
- AAA - vezető, legjobb
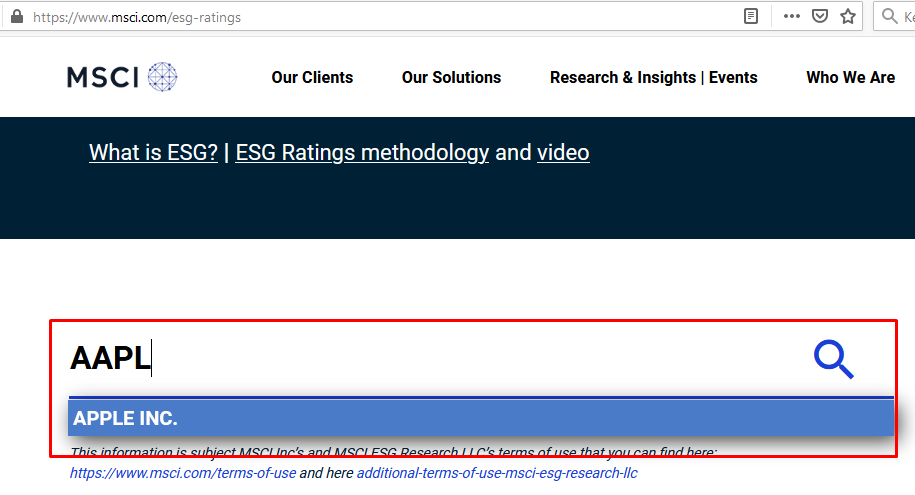
Az MSCI ESG Ratings oldalán a vállalatok minősítése kereshető. Az alábbi korábbi képernyőképen az Apple lekérdezése látható. Az értékelések idővel változhatnak, így az ábrákon szereplő besorolás nem feltétlenül egyezik a jelenlegi értékkel.
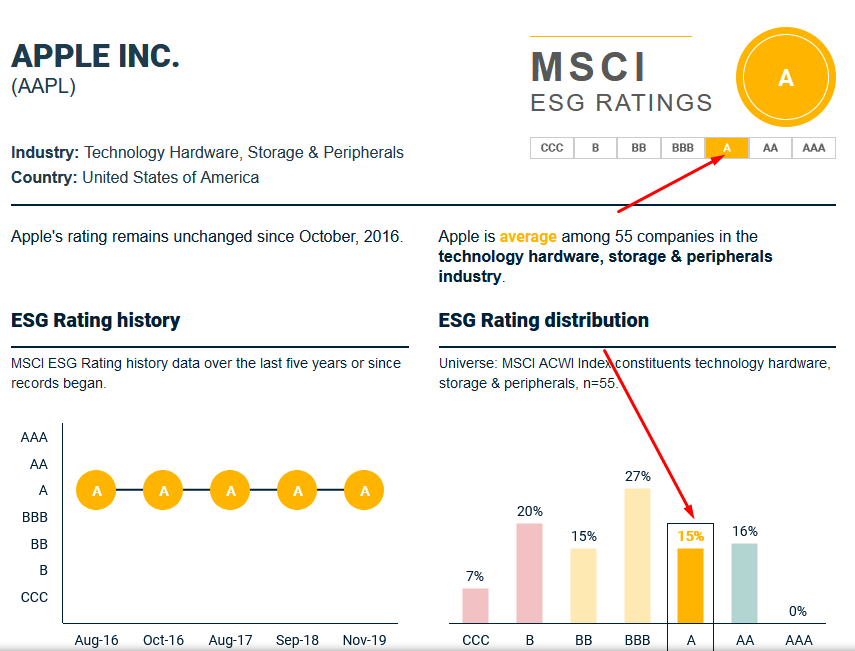
A példában az Apple ESG-besorolása „A” volt. A jobb alsó grafikon szerint az ábra készítésekor az iparági vállalatok 15 százaléka az „A”, 16 százaléka pedig az „AA” kategóriába tartozott. A bal alsó grafikon a besorolás korábbi változását mutatja.
Az MSCI mellett a Morningstar is kínál ESG-adatokat és befektetési alapok fenntarthatósági szempontú összehasonlítását. Az alapok minősítése a portfólióban szereplő vállalatok és az alkalmazott módszertan alapján eltérhet az egyedi részvények ESG-besorolásától.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Mit jelent az SRI, miben tér el az ESG befektetéstől?
Az ESG-befektetésekkel kapcsolatban gyakran felmerül egy másik rövidítés, az SRI, amely a Socially Responsible Investing, vagyis a társadalmilag felelős befektetés rövidítése. Az SRI során a befektetők társadalmi, környezetvédelmi vagy etikai szempontok alapján választanak befektetéseket. Ennek egyik formája bizonyos iparágak, például a dohányipar, a szerencsejáték vagy a fegyvergyártás kizárása. Az ESG-integráció elsősorban a környezeti, társadalmi és vállalatirányítási tényezők befektetési elemzésbe történő beépítését jelenti, az SRI pedig gyakran a befektető értékrendjéhez kapcsolódó szűrést alkalmaz. Az impact investing, vagyis a hatásbefektetés ennél is konkrétabb célt fogalmaz meg, mert mérhető pozitív társadalmi vagy környezeti hatás elérésére törekszik a pénzügyi hozam mellett.
Egyre több befektető szeretné, hogy a portfóliója összhangban legyen a társadalmi és környezetvédelmi értékrendjével. Előfordulhat például, hogy nem kíván olyan vállalatokba fektetni, amelyek jelentős környezeti károkat okoznak, egészségkárosító termékeket állítanak elő vagy fegyvereket gyártanak. Mások inkább azokat a társaságokat keresik, amelyek a saját iparágukban kedvezőbb ESG-minősítéssel rendelkeznek. A két befektetői döntés eltérő vállalatokat és portfóliókat eredményezhet.
A három befektetési forma között a célokban és a vállalatok kiválasztásának szabályaiban találjuk a legfontosabb különbségeket.
- Az ESG-integráció során a befektető a pénzügyi elemzés és a kockázatértékelés részeként veszi figyelembe a környezeti, társadalmi és vállalatirányítási tényezőket.
- Az SRI esetében a befektetésnek a pénzügyi szempontok mellett a befektető etikai, társadalmi vagy környezetvédelmi elvárásainak is meg kell felelnie. Ennek gyakori eszköze bizonyos tevékenységek kizárása.
- Az impact investing célja a pénzügyi hozam mellett szándékosan előidézett, mérhető pozitív társadalmi vagy környezeti hatás elérése. A befektető piaci szintű hozamot is elvárhat, így a hatásbefektetés önmagában nem jelenti a pénzügyi hozamról való lemondást.
A három befektetési forma tehát eltérő célokat és kiválasztási szabályokat használhat. Az ESG-minősítések elsősorban az elemzéshez nyújtanak információt, az SRI az értékalapú kiválasztást is hangsúlyozza, az impact investing pedig a mérhető társadalmi vagy környezeti eredményre is figyel.
ESG indexek
Az ESG-szempontokat követő ETF-ek jelentős része valamely ESG-index összetétele alapján alakítja ki a portfólióját. Az indexszolgáltatók különböző módszertanokat használnak a vállalatok kiválasztására és súlyozására, ezért két ESG-index összetétele is jelentősen eltérhet. Az MSCI indexcsaládjában például a következő megoldásokkal találkozhatunk.
- MSCI ESG leaders: olyan társaságokból álló tőzsdeindex, mely a legmagasabb ESG besorolású társaságokat tartalmazza.
- MSCI ESG universal: az ESG szempontok mellett a széles diverzifikáció is szempont ennél az indexnél.
- MSCI ESG select: ESG szempontokat figyelembe vevő index, melynek kockázat és hozam profilja, azaz diverzifikáltsága hasonlít az MSCI USA indexhez.
Az alábbi, korábbi időszakot bemutató grafikonon egy széles amerikai tőzsdeindex (piros) és az MSCI ESG Select USA indexet követő ETF (zöld) árfolyama látható. A bemutatott időszakban nem rajzolódik ki nagy hozamkülönbség. Ez azonban önmagában nem bizonyítja, hogy az ESG-portfóliók más időszakokban is hasonló teljesítményt érnek el.

Alapvetően néhány fontosabb problématerület van, melyekről érdemes tudni az ESG befektetésekkel kapcsolatban. Ezek sorban a következők:
- ESG-minősítések bizonytalansága
- Mi a probléma az ESG indexekkel?
- Az ESG minősítések manipulációja..
- Az ESG befektetés drága
- Az ESG befektetések alacsony hozama
ESG-minősítések bizonytalansága
Először is érdemes tisztázni, hogy az ESG-minősítések eltérő adatokra és értékelési szabályokra épülnek. A vállalatok ESG-jellemzőit a pénzügyi kimutatások mellett fenntarthatósági jelentések, külső adatforrások és minősítői becslések alapján vizsgálják. A minősítések közötti eltérésre Berg, Kölbel és Rigobon (2022) is rámutattak. Vizsgálatukban a hat ESG-minősítő páronkénti korrelációja 0,38 és 0,71 között alakult, átlagosan 0,54 volt, miközben a hitelminősítők értékelései között jellemzően sokkal erősebb az egyezés. Az ESG-minősítések eltérő szempontjai, mérési módjai és súlyozása jelentős nézetkülönbségekhez vezetnek. Alves és szerzőtársai (2023) hét ismert szolgáltató (FTSE, ISS, MSCI IVA, Refinitiv, RepRisk, S&P Global és Sustainalytics) adatai alapján szintén jelentős eltéréseket találtak. Az alábbi táblázat a hét minősítő ESG-, illetve E-, S- és G-besorolásai közötti átlagos korrelációkat mutatja régiónként, 16 368 részvény és 48 ország 2001-2020 közötti adatai alapján.
|
|
ESG (%) |
E (%) |
S (%) |
G (%) |
|
Ázsia-pacifikus |
35 |
31 |
31 |
27 |
|
Fejlődő országok |
36 |
34 |
29 |
23 |
|
Európa |
29 |
33 |
27 |
16 |
|
Japán |
32 |
35 |
29 |
20 |
|
Észak-Amerika |
30 |
36 |
28 |
13 |
|
Globális |
35 |
38 |
31 |
23 |
Az ESG és a vállalatok pénzügyi teljesítménye
A témával kapcsolatos első, jelentősebb elemzést (vote-count módszerrel) Margolis és Walsh végezte el 2003-ban. Az 1980-as évekig visszanyúló vizsgálatukban 126 kutatást elemeztek, melyek 42,9 százaléka talált pozitív kapcsolatot az ESG és a vállalatok pénzügyi teljesítménye között. Bár a 2000-es éveket megelőző időszakban alacsony számban találunk a témában végzett empirikus vizsgálatokat, a 2010-es éveket követően a kutatások középpontjába került az ESG és a vállalatok pénzügyi teljesítménye közötti kapcsolat, a vizsgálatok száma a sokszorosára növekszik.
Friede és szerzőtársai 2015-ben már 35 korábbi elemzés eredményeit foglalták össze, mely összesen 1816 kutatás feldolgozását jelentette. Ezekből az adatokból az derül ki, hogy a vizsgálatok 48,2 százaléka pozitív, 10,7 százaléka negatív kapcsolatot talált az ESG és a vállalatok pénzügyi teljesítménye között. A fentieket megerősíti Whelan és szerzőtársainak (2021) tanulmánya, melyben több, mint 1000 kutatási anyagot vizsgáltak meg az ESG és a pénzügyi teljesítmény összefüggésében 2015-2020 közötti időszakon. Elemzésük alapján azt láthatjuk, hogy a vizsgálatok 58 százaléka pozitív, 8 százaléka negatív kapcsolatot tárt fel az ESG és a pénzügyi teljesítmény között. Az alábbi táblázat összesítő adatai jól mutatják, hogy a vizsgálatok számának növekedésével nőtt azon publikációk aránya, melyek pozitív kapcsolatot találtak az ESG és a pénzügyi teljesítmény között.
|
Forrás |
Vizsgálatok száma |
Pozitív |
Negatív |
Semleges |
Vegyes |
|
Margolis és Walsh (2003) |
126 |
42,9% |
5,6% |
22,2% |
29,4% |
|
Friede (2015) |
1816 |
48,2% |
10,7% |
23% |
18% |
|
Whelan (2021) |
1000 |
58% |
8% |
13% |
21% |
A fenti összesítések alapján az ESG és a vállalatok pénzügyi teljesítménye között számos kutatás talált pozitív kapcsolatot. Velte (2017) például német társaságok esetében az ESG-minősítés és a vállalati értékeltség (Tobin-féle Q), illetve a jövedelmezőség között vizsgált összefüggéseket. Bhaskaran és szerzőtársai (2020) 4887 társaság 2014-2018 közötti adatai alapján találtak pozitív kapcsolatot az ESG-minősítés és a ROE, ROA, valamint a Tobin-féle Q között. De Lucia és szerzőtársai (2020) 1038 európai társaság vizsgálatakor a ROE és ROA mutatók esetében számoltak be pozitív kapcsolatról a 2018-2019-es időszakban.
A pénzügyi mutatók mellett a kutatások számos vállalati működési jellemző és az ESG közötti kapcsolatot is vizsgálták. Fu és Li (2023) szerint az ESG elősegíti a munkavállalók hatékonyabb megtartását, pozitív szerepet játszik a költségmenedzsmentben, és hozzájárul a fenntarthatóbb növekedési kilátásokhoz. Henisz és szerzőtársai (2019) a csökkenő költségekkel, a motivált alkalmazottak miatti növekvő termelékenységgel, a hatékonyabb beruházásokkal hozza összefüggésbe az ESG szempontrendszerét. Koh és Lee (2023) 3360 amerikai társaság 2014-2020 közötti időszakon mutatta ki, hogy az ESG-teljesítmény és a total, idiosyncratic, and systematic risks között statisztikailag szignifikáns negatív kapcsolat van. Hur és szerzőtársai (2018) a dolgozói kreativitás, elégedettség és motiváció illetve a társadalmi felelősségvállalás közötti kapcsolatra mutattak rá. Albuquerque (2018) és munkatársai arra mutattak rá, hogy a társadalmi felelősségvállalás növeli a társaság által gyártott termékek egyediségét, mely lehetővé teszi a magasabb profit margin elérését. Li, Jiang, Hu (2024) vizsgálata 2009-2015 közötti időszakon 1396 kínai társaságon vizsgálva állapította meg, hogy az ESG hatékonyan csökkenti a külső finanszírozási korlátokat, fokozza a termelékenységet, mely jobb minőségű termékekben nyilvánul meg. Su és munkatársai (2023) 2014-2021 közötti időszakon mutatta ki, hogy a magas ESG-minősítés csökkenti a társaság által elkövetett visszaélések számát.
Fontos azonban különbséget tenni a vállalat pénzügyi teljesítménye és a részvénybefektetés hozama között. A magasabb jövedelmezőség vagy az alacsonyabb üzleti kockázat önmagában nem jelenti azt, hogy a részvény a jövőben nagyobb hozamot biztosít. A kedvező vállalati jellemzők már beépülhetnek az aktuális részvényárfolyamba, így a magas ESG-minősítés és a vállalati pénzügyi teljesítmény közötti pozitív kapcsolat akkor is fennállhat, ha az ESG-minősítés és a későbbi részvényhozam között nincs kimutatható pozitív összefüggés.
Mi a probléma az ESG indexekkel?
Az ESG-indexek további problémáját mutatja be a Green Dilution: How ESG Scores Conflict with Climate Investing című kutatás. Az ESG-minősítés három eltérő területet (E - környezet, S - társadalom, G - vállalatirányítás) egyesít, így egy magas összesített pontszám nem feltétlenül jelent alacsony karbonkibocsátást. A különböző célok egyidejű alkalmazása gyengítheti a kizárólag kibocsátáscsökkentésre összpontosító portfóliószűrés eredményét.
A kutatás szerint az általános ESG-pontszám alapján összeállított portfólió kevésbé hatékonyan csökkentheti a befektetésekhez kapcsolódó karbonkibocsátást, mint egy kifejezetten erre a célra kialakított részvénykiválasztás. Befektetőként azzal is számolni kell, hogy a magas ESG-minősítés nem garantál kiemelkedő hozamot. A témában pozitív, negatív és nulla közeli hozamprémiumot is találtak, ezekről korábbi cikkemben számoltam be. A hivatkozott vizsgálatban 2013-2020 között az MSCI, a Refinitiv és a Moody’s minősítéseit felhasználva 78 portfóliót alakítottak ki az ESG három összetevőjének eltérő kombinációiból.
Az alábbi táblázat jól összegzi a probléma lényegét, azaz ha csak kizárólag zöld társaságokba (karbonkibocsátás alapján definiálva) fektetjük a pénzünket (green benchmark oszlop), akkor a portfólió karbonkibocsátása 77,8 százalékkal alacsonyabb, mint a hagyományos tőzsdeindexben levő vállalatokból álló portfólió karbonkibocsátása. Azonban, ha a karbonkibocsátást kombináljuk az ESG tényezők egyikével, akkor már olyan portfóliónk lesz, ahol a karbonkibocsátás csak 17,5-30,2 százalékkal alacsonyabb a hagyományos tőzsdeindexekhez képest (a táblázatban Portfolio group 1 alatti oszlop). Ha pedig már az ESG tényezők közül 2 tényezőt hozzáadunk a kiválasztási folyamathoz, akkor a karbonkibocsátás 0,5-4,4 százalékkal csökken, de ha a Refinitiv ESG-minősítését vesszük alapul, akkor 13,3 százalékkal növekszik (Portfolio group 2). Végül pedig, ha a karbonkibocsátás mellett mind a három ESG tényezőt figyelembe vesszük, akkor az MSCI esetében 0,4 százalék, a másik két ESG-minősítő esetében 15,7-19,3 százalékot növekszik a karbonkibocsátása a portfóliónak.

forrás: Green Dilution: How ESG Scores..
A vizsgálat alapján az ESG-portfóliók környezeti tulajdonságai jelentősen eltérhetnek egymástól. A minősítési rendszerek közötti különbségek, a greenwashing és az ESG három összetevőjének közös alkalmazása miatt egy ESG-tematikájú ETF kiválasztása önmagában nem biztosítja, hogy a portfólió karbonkibocsátása jelentősen csökken. Egy környezeti célokat előnyben részesítő befektetőnek ezért az alap összetételét, kiválasztási szabályait és tényleges kibocsátási mutatóit is célszerű megvizsgálnia.
Azt is érdemes különválasztani, hogy egy befektető milyen értékpapírokat tart a portfóliójában, és ezzel milyen változást idéz elő a vállalatok működésében. A másodpiacon vásárolt részvények ára általában a korábbi tulajdonoshoz kerül, így a vásárlás közvetlenül nem jelent új forrást a kibocsátó vállalat számára. A befektetői kereslet ugyanakkor közvetve befolyásolhatja a vállalatok tőkeköltségét, a részvényesi szavazatok és a tulajdonosi szerepvállalás pedig hatással lehet a vállalati döntésekre.
Az ESG-minősítések torzításai és utólagos módosítása
Az ESG Ratings of ESG Index Providers szerzői 2009-2020 közötti időszakon vizsgálták meg az MSCI ESG-minősítési gyakorlatát, és két jellegzetes folyamatot figyeltek meg. Az egyik, hogy az MSCI hajlamos magasabb ESG minősítést adni azoknak a cégeknek, melyek szerepelnek az ESG indexeikben, és alacsonyabb ESG minősítést kapnak azok a társaságok, melyek nem szerepelnek az ESG minősítésében. Az összevetés az FTSE és a Refinitiv EGS tanúsítványaival történt. Az alábbi képen láthatod azt az esetet, miután egy társaság bekerült az MSCI ESG indexbe. Ekkor a másik két ESG indexhez képest magasabb ESG-besorolásba kerül a részvény.

Másrészt azt mutatják az adatok, hogy az MSCI ESG indexekbe történő bekerülés sokkal inkább a rövid távú árfolyamon múlik, mint az ESG teljesítményen. Eszerint a csökkenő részvényárfolyamú társaságok sokkal nagyobb valószínűséggel kikerülnek az indexből, akkor is, ha az ESG minősítését leíró fundamentumokban nem történt változás. Ugyanez igaz arra az esetre is, ha a társaság részvényeinek abnormálisan nagy pozitív hozama lesz. Ebben az esetben is inkább az árhatás, mintsem az ESG határozza meg, hogy bekerül a társaság az ESG indexbe. Sajnos a fentiekből is látható, hogy egy egységes ESG-minősítési rendszer (ahogy például a nemzetközi számviteli szabványok) hiányában az ESG szempontok alapján befektetők könnyen tévedésbe eshetnek.
Sajnos a fentebb részletezett problémákat folytathatjuk további vizsgálatokkal, például Berg és szerzőtársai [2021], Gibson és szerzőtársai [2019] arra mutattak rá, hogy a legnagyobb ESG-minősítők értékelésében óriási ellentmondások vannak, így például az egyik minősítőnél alacsony, a másiknál magas a társaság besorolása. Továbbá nem mehetünk el a SEC egyik 2020-as jelentésén (ESG Subcommittee Update), melyben felmerült, hogy az ESG minősítések nem nyúlnak vissza elégé a múltba, hogy hosszú távú következtetéseket alapozhassunk rájuk, ráadásul gyakori az utólagos kitöltés:
„ESG scores do not go back far in history and are often backfilled”
Ennek az utólagos kitöltésnek a felvetésén indultak el a Is History Repeating Itself? The (Un)Predictable Past of ESG Ratings tanulmány szerzői. A hivatkozott tanulmányban a Refinitiv, az egyik legnagyobb ESG-minősítő adatbázisára fókuszáltak. A Refinitiv adatai azért is tekinthetők meghatározónak, mert 2003 óta 1500 akadémikus kutatás hagyatkozott a benne levő ESG adatokra, és mutatott ki például olyan összefüggéseket, mint a pozitív ESG-prémium, azaz a magasabb ESG-minősítés, magasabb jövőbeni hozamot eredményez.
A Refinitiv legutóbb 2020 áprilisában jelentette be, hogy az ESG-besorolás szisztémáját megváltoztatja, azonban ahelyett, hogy a bejelentéstől kezdődően alkalmazták volna az új besorolási rendszert, a múltbeli besorolásokat is felülírták az új rendszer szerint. A felülírt adatokon az ESG minősítések mediánja 18 százalékkal alacsonyabb volt, mint az eredeti adatokon, azaz jelentős változásokat okozott a minősítésben a felülírás. A táblázatból jól látható, hogy a metódusváltás hatására a legjobb ESG minősítéssel rendelkező társaságok 82,8 százaléka továbbra is a legjobb besorolásban maradt, a legrosszabb minősítés esetén hasonló arányt láthatunk.

forrás: History Repeating Itself? The (Un)Predictable Past of ESG Ratings
A tanulmány szerzői az ESG-minősítési piacot érintő érdekkonfliktusokra is felhívták a figyelmet. A szolgáltatók eltérő ügyfeleknek készítenek értékeléseket, és a módszertanok módosítása a historikus adatok alapján végzett hozamvizsgálatokat is befolyásolhatja. A hitelminősítési piac érdekkonfliktusairól korábban is írtam. A Refinitiv múltbeli ESG-pontszámainak átírásából azonban önmagában nem lehet megállapítani, hogy a módosítás célja a részvényhozamokkal kimutatható kapcsolat javítása volt.
A tanulmányban elvégzett vizsgálat szerint az eredeti adatokon a magas E&S (ESG a governance nélkül) minősítés nem járt együtt magas jövőbeni hozammal, miután azonban felülírták az adatokat, a múltbeli adatokon is kimutathatóvá vált, hogy a magas E&S minősítésű társaságok jövőbeni hozama magasabb.
Bár a fentiekből azt gondolhatjuk, hogy egyszeri esetről van szó, azonban a fenti vizsgálat szerint a Refinitiv bejelentés nélkül folyamatosan hajtott végre ilyen visszafele történő módosításokat. A szerzők szerint 2011-2017 közötti időszakon az ESG minősítések 86 százalékát érintették ezek a módosítások (lásd alábbi táblázatban).

forrás: History Repeating Itself? The (Un)Predictable Past of ESG Ratings
A fenti eredmények felvetik, mennyire támaszkodhatnak a befektetők a historikus ESG-minősítésekre, és milyen következtetések vonhatók le azokból a kutatásokból, amelyek utólag felülírt adatokat használtak. A visszateszteléseknél lényeges, hogy a számítás valóban a befektetési döntés időpontjában rendelkezésre álló információkból induljon ki. Ellenkező esetben a később ismertté vált minősítések torzíthatják a kimutatott múltbeli hozamkapcsolatokat.
Az európai szabályozás is igyekszik mérsékelni a megtévesztő fenntarthatósági állítások kockázatát. Az ESMA iránymutatása 2024. november 21-től alkalmazandó az ESG- vagy fenntarthatósági kifejezéseket használó új alapnevekre, a korábban működő alapok számára 2025. május 21-ig tartó átmeneti időszakkal. A szabályok többek között legalább 80 százalékos befektetési küszöböt és meghatározott kizárási feltételeket írnak elő az érintett megnevezések használatához.
Drágábbak az ESG-alapok a hagyományos befektetési alapoknál?
Ha egy téma népszerű a befektetők körében, akkor sokasodnak a befektetési termékek, melyekbe befektethetünk. Az ESG esetében is ezt tapasztalhatjuk, azaz számtalan különböző ESG befektetési alap és ETF alap elérhető. Az alábbi táblázatban két ETF alap portfóliójában szereplő 10 legnagyobb részvényt láthatod.
|
ESG ETF |
S&P500 ETF |
|
Apple |
Apple |
|
American Express |
Amazon.com |
|
Blackrock |
Berkshire Hathaway |
|
|
|
|
Alphabet |
Alphabet |
|
Home Depot |
Johnson&Johnson |
|
3M |
Jp Morgan |
|
Microsoft |
Microsoft |
|
Nvidia |
Nvidia |
|
Tesla |
Tesla |
A táblázat bal oldalán egy ESG-ETF tíz legnagyobb befektetése látható, a másik oldalon pedig egy S&P 500 indexet követő ETF portfóliója. A felsorolt vállalatok között jelentős az átfedés, ezért fontos kérdés, hogy az ESG-szűrésért mekkora többletdíjat fizetünk. A bemutatott alapoknál az ESG-ETF éves alapkezelési díja a hagyományos ETF díjának két és félszerese volt. Ez a konkrét összehasonlítás azonban nem jelenti azt, hogy minden ESG-alap drágább. A költségek alapkezelőnként, terméktípusonként és időszakonként is eltérhetnek.
Azért, hogy lássuk, milyen nagy jelentősége van hosszútávon a befektetés költségeinek, tekintsük meg az alábbi grafikont. A piros oszlopok egy olyan befektetési alap éves költségeit mutatják, melynél az éves alapkezelési díj 0,11%, míg a szürke oszlopok mutatják egy 0,62%-os befektetési alap éves alapkezelési költségeit összesítve 10, 20, 30 éves időtávon 10.000 dollár befektetése esetén. A feltételezett hozam évi 6 százalék.
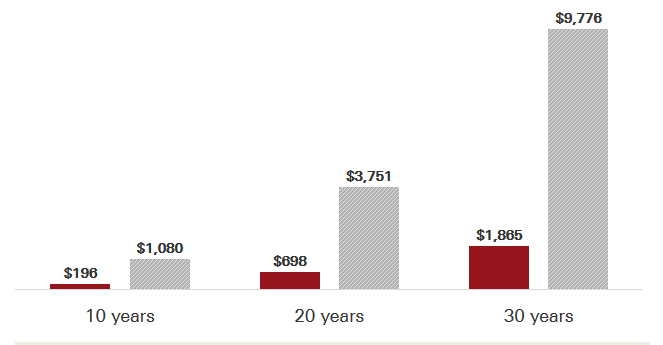
A fenti képen azt láthatjuk, hogy az alapkezelési költségekben egy minimálisnak mondható (0,62%-0,11% = 0,51%) fél százalékos eltérés milyen költség növekedést jelent. Ha 10.000 dollárt fektetünk be 10 éves távra, feltételezett 6%-os hozam mellett, akkor 10 év múlva 885 dolláros különbség lesz az egyenlegében a két befektetőnek. Értelemszerűen a 0,11%-os befektetés előnyére. 30 éves időtávnál már 7911 dollár lesz a különbség, ami már jelentős összegnek mondható, annak ellenére, hogy mindössze 0,51% a költségekben a különbség.
Az alábbi táblázatban az Egyesült Államok tőkepiacán elérhető öt legnagyobb kezelt vagyonnal rendelkező ESG-fókuszú ETF került összevetésre a hasonló típusú, legnagyobb piaci kapitalizációjú, de nem ESG-alappal. Az adatokból látható, hogy az ESG-alapok részvényei átlagosan 98 százalékban megtalálhatók a hagyományos alapokban is. A portfólió súlyozását figyelembe véve átlagosan 62 százalékos egyezés állapítható meg a hagyományos és az ESG-alapok között. Ugyanakkor egyes esetekben akár hétszeres különbséget is láthatunk az alapkezelési díjakban. Ha a kiugró értéket (733%) kivesszük az adatokból, akkor átlagosan 9 százalékkal magasabb alapkezelési díjat tudunk kimutatni, azaz az ESG-alapok drágábbak a hagyományos alapoknál.
A Morningstar egy 2020-as vizsgálatában az ESG-alapok átlagos éves alapkezelési díját 0,61 százalékra, a hagyományos alapokét 0,41 százalékra becsülte. Aghunandan és Rajgopal (2022) 147 ESG-alap vizsgálata alapján szintén magasabb díjakat és a vizsgált nem-ESG alapokhoz képest gyengébb hozamokat mutatott ki. Az eltérő vizsgálati minták és időszakok miatt az eredmények nem feltétlenül általánosíthatók minden ESG-termékre.
Az újabb eredmények alapján a költségkülönbség időben változhat. A Morningstar 2024-es európai vizsgálata hat népszerű alapkategóriában átlagosan 0,83 százalékos költséget talált az ESG-alapoknál, szemben a hagyományos alapok 0,90 százalékával. Ez is arra utal, hogy az ESG-termékek költségeit a konkrét alternatívákkal érdemes összevetni. A cikk végén egy újabb, amerikai alapokra épülő kutatás részletes eredményeit is bemutatom.
|
ESG-alap |
Hagyományos alap |
Átfedés |
Átfedés súlyozva |
Díjkülönbség |
|
ESGU |
SPY |
92% |
74% |
67% |
|
ESGD |
EFA |
100% |
68% |
-39% |
|
ESGE |
EEM |
100% |
56% |
-64% |
|
SUSA |
VTI |
98% |
43% |
733% |
|
VSGX |
VXUS |
100% |
69% |
71% |
|
átlag: |
98% |
62% |
154% |
Vizsgálatok az ESG, zöld részvények hozamával kapcsolatban
Az ESG, az SRI és az impact investing eltérő befektetési célokhoz kapcsolódik, de mindhárom esetben fontos kérdés lehet a várható pénzügyi hozam. Érdemes ezért külön megvizsgálni, hogy az ESG-minősítés segít-e megtalálni a később magasabb hozamot biztosító részvényeket, és milyen hozamkülönbségek mutathatók ki a fenntarthatósági szempontok szerint kialakított portfóliók között. Az eddigi kutatások ezen a területen eltérő eredményeket hoztak.
A széles körben elfogadott közgazdaságtani elméletek alapján arra számíthatunk, hogy ha a jövőben a környezettudatosság, és a szociális tényezők fontosak lesznek széles befektetői kör számára, akkor a jó ESG besorolású társaságok népszerűbbek lesznek a befektetők körében. Ezzel szemben a rossz ESG besorolású társaságok („sin stock” kategória) népszerűtlenek lesznek. A fentiek azt eredményezik, hogy a népszerű részvények értékeltsége magas lesz, azaz magas P/E ráta, amely így alacsonyabb tőkeköltséggel, és egyúttal alacsonyabb jövőbeni hozammal is jár. Ezzel szemben a rossz ESG besorolású részvények piacán csökken a befektetői aktivitás, így ezek a társaságok alulértékeltek lesznek. Az alacsony P/E ráta pedig együtt jár a magas tőkeköltséggel, és a magasabb jövőbeni hozammal. A fentiekkel együtt jár, hogy a környezetvédelemért, a szociális értékekért elkötelezett befektetők elfogadják az alacsonyabb jövőbeni hozamot, mert tulajdonképpen ez az ára az társadalmi és környezeti értékek óvásának, azaz egyfajta negatív prémiumra számíthatnak az ESG befektetők.
Bár logikusnak tűnhet, hogy a fenntarthatóbban működő vállalatok hatékonyabbak és nyereségesebbek, ebből még nem következik a részvényeik magasabb jövőbeli hozama. Több kutatás negatív ESG-prémiumról számol be, és a zöld részvények teljesítménye sem minden időszakban haladja meg a nagyobb környezeti terheléssel működő, úgynevezett barna társaságokét. Hasonló eredményekkel találkozhatunk az SRI-befektetésekből kizárt iparágak részvényeinél is. A témával kapcsolatban néhány kutatást összegeznék, de előtte röviden térjünk ki a barna részvényekre. Ezek a társaságok jelentős környezeti terheléssel működnek, és az üvegházhatású gázok kibocsátásának számottevő részéért felelnek. A 2008-2017 közötti időszakban az alábbi iparágak adták az EU üvegházhatásúgáz-kibocsátásának 85 százalékát.
- Mining of coal and lignite (B05),
- Extraction of crude petroleum and natural gas (B06),
- Mining of metal ores (B07),
- Miningsupport service activities (B09),
- Manufacture of chemicals and chemical products(C20),
- Manufacture of rubber andplastic products (C22),
- Manufacture of other non-metallic mineral products (C23),
- Manufacture of fabricated metalproducts, except machinery and equipment(C25),
- Electricity, gas, steam and air conditioning supply (D35),
- Landtransport and transport via pipelines (H49),
- Water transport (H50),
- Air transport (H51)
Az alapfogalmak tisztázása után nézzük a problémákat.
The Contributions of Betas versus Characteristics to the ESG Premium címmel Rocco Ciciretti, Ambrogio Dalò, és Lammertjan Dam kimutatta 2004-2018 közötti adatokon, hogy az alacsony ESG pontszámmal rendelkező cégek jövőbeni hozama magasabb, azaz negatív az ESG prémium. Ezzel szemben az alacsonyabb ESG pontszámmal rendelkező cégek többlethozamának egyik lehetséges magyarázata, hogy ezek a társaságok kockázatosabbak. A kutatás legfontosabb megállapításai:
- Alacsony ESG pontszámmal rendelkező cégek jövőbeni hozama magasabb volt.
- Az átlagos többlethozam csökken az ESG pontszám növekedésével, de a csökkenés nem monoton.
- Ha a részvénypiacot ESG pontszám alapján 10 részre osztjuk, akkor a felső decilisben (azon 10%, ahol az ESG pontszám a legjobb) található társaságok piaci kapitalizációja a legnagyobb. Sokkal nagyobb a piaci kapitalizáció ebben a kategóriában, mint az alsó decilisben (részvénypiac alsó 10%, legrosszabb ESG pontszám). Ez tulajdonképpen közvetett bizonyíték arra, hogy a magas ESG pontszámú társaságok népszerűek.
- Az ESG prémium negatív, mely nem magyarázható meg a kockázati tényezőkkel. Ez tulajdonképpen azt jelenti, hogy az alacsonyabb hozama a magas ESG besorolású részvényeknek az ESG besorolás miatt van, és nem azért, mert ezek a részvények alacsonyabb kockázatúak.
Lényegesen kisebb számban vizsgálták az ESG kötvénypiaci hatásait, de 2020 augusztusában Michael Halling, Jin Yu és Josef Zechner 5261 amerikai társaság kötvénykibocsátását vizsgálta meg 2002-2020 közötti időszakon. Vizsgálatukban az ESG tényezőkön belül az E és S tényezőkre fókuszáltak. Az eredményekről a Primary Corporate Bond Markets and Social Responsibility cím alatt számoltak be:
- Erős negatív kapcsolatot találtak a társaságok E és S minősítése, valamint a kibocsátáskori hozamfelár (issue spread) között. A hozamfelár a vállalati kötvény kibocsátáskori hozama és a megfelelő referenciahozam közötti különbséget jelenti.
- Az erős negatív kapcsolat akkor is megfigyelhető, ha az ismertebb kötvénypiaci összefüggéseket kizárták (size, industry, jövedelmezőségi tényező stb.)
- Az ESG minősítés hatása a legerősebben az ipari, mezőgazdaság, bányászat és építőipari szektorokban volt megfigyelhető.
2019 októberében tette közzé Lucia Alessi, Elisa Ossola és Roberto Panzica a The Greenium matters: Evidence on the pricing of climate risk című kutatását, melyet az európai részvénypiacon végeztek 2006-2018 közötti időszakon a Stoxx Europe TMI indexbe tartozó tőzsdei társaságok (17 európai ország 942 részvénye) bevonásával.
A vizsgálatban az üvegházhatású gázok kibocsátási adatai és a vállalat átlátható működése alapján rendezték sorba a társaságokat. A zöld társaságok bocsátották ki a legkevesebb üvegházhatású gázt és ezek a társaságok működtek a legátláthatóbban. A skála másik oldalán a legnagyobb üvegházhatású gázkibocsátású, nehezen átlátható társaságok álltak.
A vizsgálatban tehát a megújuló energiaforrásokkal összefüggő tevékenységet végző vállalatok részvényeinek hozamát (zöld részvények) vetették össze azokkal a társaságokkal, melyek környezetszennyező módon működnek (barna részvények). A kutatás végső megállapítása:
„The negative sign attached to the Greenium indicates that investors buy greener assets accepting a ceteris paribus lower return,”
Eszerint ha minden feltétel változatlan, akkor azok a befektetők, melyek zöld részvényeket vásárolnak alacsonyabb jövőbeni hozamra számíthatnak.
A Green versus non-green stocks cím alatt elérhető vizsgálat több hipotézist is vizsgált a zöld részvényekkel kapcsolatban:
- A zöld részvények jobban teljesítenek, mint az S&P500 energy index.
- A nem zöld részvények teljesítenek jobban, mint az S&P500 energy index.
- Ha mindkettő felülteljesít, melyiknek nagyobb az abnormális hozama.
A kutatásban az altenergystocks.com adatbázisát használták fel, melyben 336 zöld részvény található és ebből 99 céget választottak ki, mely kifejezetten a megújuló energia iparágban tevékenykedik. Végül 46 cégre csökkent (árfolyamadat hiány miatt, új cégek) a vizsgálati szám, mellyel szembe 48 nem zöld céget állítottak.
1990-2013 közötti időszakon az alábbi táblázat mutatja a portfóliók eredményeit. A G oszlopban a zöld, az NG oszlopban a nem zöld részvényekből álló portfólió. A zöld részvények halmozott hozama 522% szemben a nem zöld részvények 492%-os hozamával, és mindkét portfólió felülteljesítette az S&P500 energiaipari indexet és az 500 legnagyobb társaságot. Bár az abszolút hozama nagyobb lett a zöld részvényeknek ez azonban csak a megnövekedett kockázatnak köszönhető. Ezt a sharpe-ráta adatok egyértelműen mutatják, azaz a zöld részvények esetében az egy százalék kockázatra vetített többlethozam (kockázatmentes hozam felett) 0,2%, míg a nem zöld részvények esetében 0,22%.

forrás: Green versus non-green stocks
Látni kell azonban azt is, hogy az elmúlt évtizedekben az ESG, SRI, zöld befektetések témában közel 1000 kutatás, jelentés került publikálásra, és ezek a kutatások nem tudtak egyértelmű korrelációt kimutatni a részvények hozama és az ESG minősítés között.
A szakirodalomban találunk pozitív és negatív korrelációt is az ESG és a jövőbeni hozam között, és olyan munkákra is akadhatunk, melyek nem tudnak korrelációt kimutatni. Az ellentmondásos eredmények részben megmagyarázhatók azzal, hogy mennyire vették figyelembe a részvények jövőbeni hozamát meghatározó összefüggéseket (size-hatás, value-hatás, momentum, stb..). Az ok-okozati viszonyokban sincs teljes egyetértés, mely szintén oda vezet, hogy nincs egyértelmű eredménye a vizsgálatoknak. Például az egyik vélemény szerint a magas ESG pontszámú cégek jobban kezelik az üzleti kockázatokat, és ez vezet a részvények magasabb értékeltségéhez. Egy másik vélemény szerint pedig a magasabb értékeltségű társaságok jobb pénzügyi formában vannak, így képesek többet befektetni és több forrást fordítani az ESG besorolásuk növelésére. Mindenesetre azt is látni kell, hogy az ESG, mint negatív hozamprémium nem csak a részvénypiacon, hanem a kötvénypiacon is kimutatható. A fentiek azonban nagyrészt közép- és hosszú távú vizsgálatok voltak, rövid távon azonban egészen mást tapasztalunk a zöld részvények piacán.
Hogyan hat a klímaváltozás a zöld részvények hozamára?
Eugene Fama és Kenneth French a Disagreement, tastes, and asset price című munkájukban nagyon jól leírják, hogy a befektetők preferenciái, ízlése befolyásolja a részvények értékelését, így pedig a jövőbeni hozamokat. Például a befektetők kedvelik a lottó-típusú részvényeket, ami azt eredményezi, hogy bizonyos részvények értékeltsége megnő, a részvények megdrágulnak. Ez főként azoknál a részvényeknél igaz, ahol az arbitrázs költséges. Például a small-cap részvények piacán a shortolás költségei drágák, így minden adott ahhoz, hogy túlárazott részvények legyenek a piacon, mely végül alacsonyabb jövőbeni hozamot eredményez.
A fenntartható fejlődés, zöld részvények piacán hasonló tendenciákat tapasztalhatunk, azaz divatosak ezek a befektetések, így a fenti részvények árazása könnyen eltolódhat az egyensúlyi helyzetből. A Sustainable Investing in Equilibrium cím alatt elérhető tanulmány szerzői ezzel együtt úgy gondolják, hogy a fenti folyamatok rövid távon az ESG és zöld részvények árfolyamának emelkedését idézik elő, ami végül a hosszú távon alacsony hozamokat eredményez. Ugyanakkor elméletileg azt is leírják, hogy összefüggés lehet a klímaváltozással kapcsolatos hírek és a zöld részvények teljesítménye között. Ezt az elméletet azonban eddig nem sikerült igazolni.
Ebben a kérdésben jutott új eredményre a Climate Change Concerns and the Performance of Green Versus Brown Stocks cím alatti kutatás, melyben kimutatták az összefüggést a zöld részvények rövid távú árfolyam-ingadozása és a klímaváltozással kapcsolatos hírek gyakorisága között. A tanulmányban az S&P500 indexbe tartozó vállalatokat vizsgálták meg 2010-2018 közötti időszakon, és úgy mutatták ki az összefüggést, hogy létrehoztak egy ún. Media Climate Change Concerns (MCCC) indexet, mely az amerikai újságokban (lásd alábbi táblázatot) követi a klímaváltozással kapcsolatos hírek gyakoriságát.

forrás: Climate Change Concerns ..
A következő grafikon mutatja a klímaváltozással kapcsolatos hírek erősségét a médiában a vizsgálat alatti időszakban (MCCC index).

forrás: Climate Change Concerns ..
Az alábbi grafikon pedig a klímaváltozással kapcsolatos hírek változása és a zöld és barna részvények hozamkülönbsége (Green Minus Brown, GMB) közötti kapcsolat figyelhető meg. Eszerint általában véve a GMB negatív, azaz a zöld részvények alulteljesítik a barna részvényeket (zöld sáv). Azonban ha a klímaváltozással kapcsolatos hírek aránya váratlanul megnő, akkor a GMB pozitív lesz, azaz a zöld részvények felülteljesítik a barna részvényeket (piros sáv).

forrás: Climate Change Concerns ..
Összegezve a fentieket azt láthatjuk, hogy a zöld részvények, ESG részvények nem feltétlenül járnak együtt magas jövőbeni hozammal. A sok száz vizsgálat nincs egyértelmű állásponton, és számos olyan vizsgálatot is láthattunk, melyek szerint a zöld, megújuló, ESG részvények hozamprémiuma negatív, míg az ellentétük, a barna részvények, bűn részvények hozamprémiuma pozitív.
Ugyanakkor látni kell azt is, hogy elméletileg (Sustainable Investing in Equilibrium) arra számíthatunk, hogy a zöld cégek felülteljesítik a barna cégeket, ha a klímaváltozással kapcsolatos hírek váratlanul megnövekednek. Ezt az elméletet a fenti kutatás be is bizonyította, azaz 2010-2018 közötti időszakon kimutatható, hogy a zöld cégek felülteljesítenek, ha a klímaváltozással kapcsolatos hírek aránya megnövekszik. Bár a jövő kiszámíthatatlan, de azt is tudni kell, hogy a klímaváltozás nem lineáris folyamat, azaz extrém változások is bekövetkezhetnek, melyek kedvezhetnek a zöld cégeknek.
Az anti-ESG portfólió felépítése
A The expected returns of ESG excluded stocks cím alatt elérhető vizsgálatban a norvég kormány nyugdíjalapját (olajvagyon befektetése), illetve annak befektetési politikáját vizsgálták meg 1996-tól kezdődően napjainkig. A nyugdíjalap a világ távoli pontjain is eszközöl befektetéseket, de vannak szabályok arra vonatkozóan, hogy milyen iparágakba, részvényekbe nem fektethet a nyugdíjalap. Az alábbi táblázat jól összefoglalja, hogy melyek az ESG szempontjából nem megfelelő iparágak (környezetrombolással járó tevékenység, személyi jogok, emberi jogok figyelmen kívül hagyásával működő cégek, korrupció, szénenergia, fegyvergyártás, dohányipar)

forrás: The expected returns of ESG excluded stocks
Az alábbi grafikonon láthatod, hogyan növekedett a portfólióból kizárt részvények száma.

forrás: The expected returns of ESG excluded stocks
A következő grafikonon pedig az anti-esg portfólió eredményét követheted nyomon (fekete görbe). Ez a portfólió azokból a részvényekből áll (egyenlő arányban súlyozva), melyeket a fenti nyugdíjalapból kizártak. Szaggatott vonallal a piaci hozamok.

forrás: The expected returns of ESG excluded stocks
Itt pedig azt az esetet láthatod, amikor kapitalizáció szerint súlyozták a részvényeket az anti-esg portfólióban.

forrás: The expected returns of ESG excluded stocks
Az anti-esg portfólió hozamát megvizsgálták az ismert tőkepiaci modellekkel (CAPM, Fama-French 3-6 tényezős modell) és gyakorlatilag mindegyik esetben abnormális hozamot tudtak kimutatni. Például az egyenlő súlyozású anti-esg portfólió esetén az öttényezős CAPM modellben 5,1%-os éves abnormális hozam volt kimutatható. Ez azt jelenti, hogy az ismert tőzsdei összefüggések nem adnak magyarázatot az anti-esg portfólió hozamának jelentős részére.
A befektetés hozamára pozitívan vagy negatívan hat az ESG?
A címbeli kérdés megválaszolásában megoszlanak a vélemények az akadémikus kutatásokban. Az egyik irányvonal szerint az ESG segítségével a befektető egy jó ügyet (ESG) támogathat úgy, hogy azzal jól jár (magasabb hozam). Bár kétségtelen, hogy az ESG szempontok üzleti modellbe történő építésének számos előnye lehet a társaság számára (ezekről a fenti hivatkozásokon is beszéltünk), ugyanakkor sokkal kevesebb számú vizsgált erősíti meg azt, hogy az ESG-prémium (nevezzük zöld-prémiumnak is) pozitív, azaz a befektető többlethozamban részesül a magasabb ESG-minősítésű társaságokba történő befektetés után. Azonban az intézményi befektetők körében egyértelműen az a vélemény (lásd Blackrock Global sustainable investing survey [2020], vagy BNP Paribas The ESG global survey [2021-2023]) formálódik, hogy az ESG és a részvények jövőbeni hozama között pozitív a kapcsolat. Ehhez azonban tegyük hozzá, hogy az intézményi befektetők érdekeltek a tematizált (az EGS is ilyen téma) befektetési termékek értékesítésében.
A fentiek mellett korábbi akadémikus kutatásokról is beszámoltam, melyek arra a megállapításra jutottak, hogy van pozitív kapcsolat a jövőbeni hozam és az ESG között. De számos ok miatt kérdőjelezhetjük meg, lehetünk szkeptikusak a fenti vizsgálatokkal kapcsolatban. Egyrészt problémát okoz, hogy a vizsgálatok többség egy szűkebb piacra, szűkebb időszakra fókuszál, továbbá az ESG-minősítésekben is jelentős eltéréseket láthatunk, és sajnálatos módon arra is vannak bizonyítékok, hogy az ESG-minősítések manipuláltak (lásd itt és itt).
A fentiek miatt tekinthető hiánypótlónak a Drawing Up the Bill: Is ESG Related to Stock Returns Around the World? cím alatt tanulmány, mert az ESG-jelenség létezésének teljes időszakán (2001-2020), részvények széles körén (48 ország, 16.000 részvény), és az ismert ESG-minősítő cégek többségén (FTSE, ISS, MSCI IVA, Refinitiv, RepRisk, S&P Global és Sustainalytics) elvégezték vizsgálatukat. Nézzük a legfontosabb megállapításokat.
Elsőként azt láthatjuk, hogy a különböző ESG-minősítő társaságok értékelése között nincs szoros korreláció. Globális adatok vizsgálva a korrelációs együtthatók 0,3-0,6 közöttiek. A táblázat első oszlopában az összes ESG-minősítőt látjuk, és a korrelációs együtthatók alacsonyak. Az egyetlen kiugró érték a RepRisk ESG-minősítése. Ezt kizárva a vizsgálatból a korrelációs együtthatók javulnak (második oszlop).

Forrás: Alves, Krüger, Dijk
Ha csak az E komponenst vizsgáljuk, akkor sem magasabb a korreláció, lásd alábbi képen.

Forrás: Alves, Krüger, Dijk
Az S komponens esetében is alacsony a korreláció, lásd alábbi képen.

Forrás: Alves, Krüger, Dijk
Végül az alábbi képen látható, hogy a G komponensben még alacsonyabb a korreláció, azaz az ESG-minősítők egymással alig összeegyeztethető értékeléseket adnak a társaságoknak.

Forrás: Alves, Krüger, Dijk
Kizárható az is, hogy az ismert tőkepiaci összefüggések és az ESG hozamokra gyakorolt negatív vagy pozitív hatása között van összefüggés. Olyan tőkepiaci összefüggésekre gondolunk ezek alatt, melyek keresztmetszeti vizsgálatokkal mutathatók ki, például béta, size-prémium, value-prémium, asset growth, jövedelmezőségi prémium, momentum, K+F prémium (bővebben itt). A legfontosabb megállapítás, hogy nagyon gyenge bizonyítékok vannak arra vonatkozóan, hogy az ESG és a részvények jövőbeni hozama között kapcsolat van, főként akkor jelenthető ez ki, ha az ismert tőkepiaci összefüggéseket (lásd előző pont) is figyelembe vesszük. Ezek a megállapítások a vizsgálatban szereplő 9 ESG-minősítő cégre egyaránt vonatkoznak. Az alábbi táblázatban az ESG-minősítés és a részvények hozama közötti kapcsolat hiánya (nulla közeli értékek) látható. A táblázat adatai azért is meglepők, mert a múltban számos vizsgálat képes volt pozitív kapcsolatot kimutatni az ESG és a jövőbeni hozam között.

Forrás: Alves, Krüger, Dijk
A fenti táblázat nulla közeli átlaga különböző régiókban vizsgálva is nulla, lásd alábbi grafikonon.

Forrás: Alves, Krüger, Dijk
Külön megvizsgálva az E, S és G minősítéseket sem található bizonyíték a minősítés és a jövőbeni hozamok kapcsolatára, lásd alábbi képen.

Forrás: Alves, Krüger, Dijk
Korábbi tanulmányokban (Berg [2020]) lehetséges magyarázatként felmerült, hogy azért nincs kapcsolat az ESG és a részvénypiaci hozamok között, mert nagy az eltérés az ESG-minősítések között, és a befektetők nem tudják, hogy melyik a megbízható minősítés. Ezt a magyarázatot egy 2022-es vizsgálat (Avramov, Cheng, Lioui, és Tarelli), és az új tanulmány is megerősíti, azaz részben (nem teljesen) magyarázatot ad a jelenségre az ESG-minősítéssel kapcsolatos bizonytalanság.
További lehetséges magyarázatok is felmerültek az ellentmondással kapcsolatban. Ezek egyike szerint a környezettudatosság, az ESG fontossága eltérő az egyes országokban, így ahol erősebbek ezek a jelenségek, ott az ESG és a részvények hozama között pozitív lesz a kapcsolat. Másik magyarázat szerint, egyes országokban az ESG-szabványok minősége nagyon alacsony, így nehéz megbízható adatforrást találni (Krüger, Sautner, Tang, és Zhong [2021]). Ez magyarázza az ellentmondást. Harmadrészt az ESG-szabályozások eltérő fejlettségi szinten vannak, országonként a szabályok alkalmazásának szigora is eltérő (Bolton és Kacperczyk [2023)]. Emiatt pedig eltérő hatásokat váltanak ki, és befolyásolják az ESG és a részvénypiaci hozamok közötti kapcsolatot. A hivatkozott tanulmányban a fenti három irányt is megvizsgálták, de nem találtak bizonyítékot arra, hogy ezek magyarázatot adnának az ESG és a hozamok közötti kapcsolat hiányára. Más vizsgálatok szerint az ESG és a részvénypiaci hozamok közötti kapcsolat a befektetői hangulat függvényében változhat, azaz növekvő számú klímaesemények hatására a kapcsolat pozitív lehet. Ezt a feltételezést ebben az új tanulmányban azonban nem vizsgálták.
Összességében azt lehet megállapítani, hogy 2001-2020 közötti időszakon, 48 ország részvénypiacán, 16.000 részvényt vizsgálva, felhasználva a legismertebb ESG-minősítéseket, értve ezalatt az egyre népszerűbb ESG-momentum indexeket, nem lehet szisztematikus kapcsolat felfedezni az ESG és a részvénypiaci hozamok között. Az eredményekből arra következtethetünk, hogy az erős ESG-minősítéssel rendelkező társaságok részvényárfolyama nem biztos, hogy a jövőben emelkedni fog, vagy az emelkedésnek más hajtóereje van, és az nem az ESG jelenségében keresendő.
Több ESG, kevesebb csalás és manipuláció?
Itt a blogon már sokat beszéltünk arról, hogyan manipulálhatók a befektetők a társaságok által. Gondolj itt a minőségi/mennyiségi nyereség problémájára, a felfújt mérlegre, a sütiüveg tartalékra, a channel stuffing technikára, a mérlegen kívüli könyvelésre (lásd Enron esete), a centes részvények piacán elérhető kínai részvények körüli botrányokra, a céges konferenciák előtti vezetői részvényeladásokról. A fenti manipulációk jelentős részét a befektetők észre sem veszik, csak annak végeredményét, mely legtöbbször az alacsony hozamban nyilvánul meg. A fentiek tekintetében tehát az ESG egy üdvözölendő megoldás lehetne, hiszen számos, a vállalatirányítással kapcsolatos kritériumot is tartalmaz, és a legújabb adatok alapján úgy néz ki, hogy a magasabb ESG-minősítés alacsonyabb visszaélést, manipulációt eredményez.
A témában megjelent ESG performance and corporate fraudulence.. cím alatt elérhető kutatásban 2014-2021 közötti időszakon végeztek vizsgálatokat három ESG-minősítő tanúsítványa (Bloomberg, Refinitiv, Wind) alapján. Az alábbi táblázat mutatja a regresszió eredményét, azaz statisztikailag szignifikánsan (1%-o) kimutatható, hogy negatív a kapcsolat az ESG-minősítés és a vállalati visszaélések, csalások között. Tehát a magasabb ESG-minősítés alacsonyabb mennyiségű csalást, visszaélést eredményez.

Az alábbi táblázatból kiderül, hogy visszaélések széles körén negatív hatása van az ESG-nek, például:
- Financial fraud: pénzügyi csalások, például felfújt mérleg.
- Management fraud: illegális részvényvásárlások, bennfentes kereskedés, részvényár manipuláció.
- Disclosure fraud: adathamisítás, például engedélyek manipulációja, hamis bevallások készítése.
- Other fraud: a fenti körön kívüli csalások.

Összességében a vizsgálat negatív kapcsolatot mutatott ki az ESG-teljesítmény és a vállalati csalások, manipulációk előfordulása között. Ez összhangban áll azzal az elképzeléssel, hogy az erősebb vállalatirányítás és a nagyobb átláthatóság együtt járhat a visszaélések ritkább előfordulásával. Az eredmények értelmezésénél azonban figyelembe kell venni, hogy a statisztikai kapcsolat önmagában nem bizonyítja az oksági hatás irányát.
Összességében tehát az a kép körvonalazódik a szakirodalmi vizsgálatok alapján, hogy az ESG pozitívan hat a társaságok pénzügyi teljesítményére és ezen túlmenően a nem pénzügyi teljesítmény különböző tényezőivel kapcsolatban is pozitív hatások mutathatók ki. Ugyanakkor nem tisztázott, hogyan hat az ESG a befektetési eszközök jövőbeni hozamára. Azt láthatjuk, hogy egyes esetekben bizonytalanságot, alacsonyabb érdeklődést eredményez az ESG-minősítések közötti alacsony korreláció. Ugyanígy a kihívások közé sorolható az ESG-ügynökségek üzleti modelljében fellépő érdekellentét, melyek az ESG-minősítések hitelességét veszélyeztetik, különös tekintettel az adatok utólagos módosítására. Továbbá nem tisztázott, hogy az ESG-minősítések milyen mértékben járulnak hozzá a klímaváltozás elleni küzdelemhez, de egyes esetekben az is látható, hogy a társadalmi felelősségvállalás céljának sem tesz eleget sok esetben az ESG. Csökkentheti az ESG-befektetések iránti keresletet a tematikus alapok magasabb alapkezelési díja, illetve a kimutatott jelentős átfedés az ESG-fókuszú és a hagyományos befektetési portfóliók között.
A befektetők preferenciái befolyásolják az ESG-befektetések hozamát
Az elméleti szakirodalomban több magyarázat ismert az ESG-befektetések kockázata és várható hozama közötti kapcsolatra. Pástor és szerzőtársai (2021) modelljében a fenntarthatóbb vállalatok alacsonyabb kockázatúak lehetnek például a klímaváltozással összefüggő szabályozási kitettség miatt, így várható hozamuk is alacsonyabb lehet. Emellett a befektetők preferenciái is befolyásolják az eszközárakat. Ha sokan részesítik előnyben a magas ESG-minősítésű társaságokat, a kereslet magasabb értékeltséget és alacsonyabb későbbi várható hozamot eredményezhet. A szakirodalomban a zöld részvények hozamprémiumát több esetben negatívnak vagy nulla közelinek, a környezetszennyező társaságok prémiumát pedig pozitívnak találták. Befektetői felmérések arra is utalnak, hogy a pénzügyi szempontok mellett az etikai megfontolások és a klímakockázatokkal kapcsolatos várakozások is szerepet játszanak a döntésekben (lásd Giglio, 2023).
Barth és Schlag (2023) 374 társaságot vizsgált meg 2010-2019 közötti időszakon, és arra talált bizonyítékot, hogy a befektetők preferenciái befolyásolják az eszközárak kockázat és hozam kapcsolatát. Vizsgálatukban nem árfolyamkockázatot (szórás), hanem csődkockázatot mértek a vállalatok CDS-felárainak segítségével (magyarázat itt), így a 2017-2019 közötti időszakon kimutathatóvá vált, hogy a részvények hozama és CDS-felárak (hozam-kockázat) közötti összefüggés megváltozik a magas ESG-minősítéssel rendelkező társaságok esetében. Eszerint a magas minősítéssel rendelkező részvények esetében az 1 százalékpont árfolyamemelkedés 0,41 bázispont CDS-felárcsökkenéssel járt együtt, míg az alacsony ESG minősítésű társaságok esetében a CDS-felárcsökkenés 1,05 bázispont volt. A fentiek arra utalnak, hogy az ESG miatt a hozam-kockázat kapcsolat megváltozott a piacon. Ahogy pedig az alábbi képen látható, az alacsony (Quartile1) és a magas (Quartile4) részvénypiaci hozamok időszakában figyelhető meg elsődlegesen a hatás.

Továbbá a fent leírt jelenség csak 2017-2019 közötti időszakon mutatható ki, azaz korábban a hozam-kockázat összefüggésben nem lehetett elkülönítések tenni az ESG-besorolás alapján.

A szerzők ezt azzal magyarázzák, hogy a 2017-es évet követő időszaktól vált széles körben ismertté az ESG, ahogy ezt a mellékelt google trends ábra is mutatja.

A vizsgálat azt jelzi, hogy a magas ESG-minősítésű társaságok részvényei és CDS-felárai között eltérő érzékenység mutatkozott, ami a befektetői preferenciák szerepével is összefügghet. Az eredmény a hozam-kockázat kapcsolat értelmezése szempontjából is érdekes, de a 374 vállalatra korlátozódó minta és a 2017-2019 közötti időszak miatt óvatosan általánosítható. A vizsgált éveket később a koronavírus-járvány, az inflációs sokk és a magasabb kamatkörnyezet követte, így a kapcsolat stabilitása további vizsgálatot igényel.
A nem-ESG alapok alulteljesítnek, ha új ESG alapot vezetnek be
Csiky és szerzőtársai (2024) az amerikai befektetési piacon 3732 befektetési alapot vizsgált meg 2000 és 2022 közötti időszakon. Kutatásukban rámutattak arra, hogy a befektetésialap-kezelők előnyben részesítik ESG alapjaikat az általuk kezelt nem-ESG alapokkal szemben. Az összefüggés lényegét az alábbi ábra szemlélteti, ahol a nem-ESG alapok hozamkülönbsége látható azokhoz az alapkezelőkhöz képest, ahol nem vezettek be ESG alapot. Az ábrából az derül ki, hogy az ESG alap bevezetése előtti 5 évben a nem-ESG alapok teljesítménye közel azonos, de ha az alapkezelő bevezet egy ESG alapot, akkor a nem-ESG alapjai alulteljesítenek az olyan alapkezelőkhöz képest, akik nem vezettek be ESG alapot. Az ESG alap bevezetése után a teljesítmény folyamatosan csökken, és 5 év alatt 25%-os kumulatív különbség alakul ki.

A szerzők szerint az ESG alapok jobb teljesítménye részben az alapkezelő által végzett átcsoportosításoknak köszönhető, melynek oka, hogy az ESG-befektetés népszerűbb így több tőkét lehet összegyűjteni a segítségükkel. A fentiek miatt az egy alapcsaládon belüli ESG és nem-ESG alapok között évente átlagosan 2 százalék hozamkülönbség alakul ki.
Az ESG-prémium vizsgálata 2018-2025 között
Az alábbiakban az 1000 legnagyobb piaci kapitalizációval (Russel 1000) rendelkező amerikai részvény ESG-prémiumát vizsgálom meg 2018-2025 közötti időszakon. Az ESG minősítésekhez a refinitiv (LSEG) adatait használtam fel, és ennek megfelelően alakítottam ki az ESG portfóliókat minden év júniusában a következő év júniusáig. Az 1000 társaságból az ESG minősítés alapján a 250 legnagyobb (MagasESG) és a 250 legalacsonyabb (AlacsonyESG) ESG minősítésű társaság került kiválasztásra minden évben, azaz a teljes időszakon folyamatosan a legalacsonyabb és legmagasabb ESG minősítésű társaságokban tartjuk a vagyonunkat. Az alacsony ESG portfóliók átlagos havi hozama 1,8 százalék (medián 2,2%), a magas ESG portfóliók átlagos havi hozama 1,05% volt (medián 1,5%). A két csoporton elvégzett Wilcoxon Signed-Rank teszt p-értéke 0,0213, azaz a két minta közötti különbség statisztikailag szignifikáns. Az ESG-prémium, mely a magas és az alacsony ESG-minősítésű portfóliók különbsége, a teljes időszakon havi -0,8% volt, azaz átlagosan 0,8 százalékponttal alulteljesítettek a magas ESG minősítésű társaságok, lásd alábbi képen.

forrás: saját szerkesztés
A következő grafikonon egy hipotetikus stratégia eredménye látható, melyben 1 dollárt fektetünk be az időszak elején (2018) és minden évben úgy formáljuk a portfóliót, hogy a legalacsonyabb 250 ESG minősítésű (zöld), és a legmagasabb 250 ESG minősítésű (sárga) társaságba fektetjük a pénzünket.

forrás: saját szerkesztés
Az alábbi korrelációs tábla arról árulkodik, hogy az ESG-prémium és a részvénypiac kockázati prémiuma (MktRF), a size-prémium (SMB) és a value-prémium (HML) között van kapcsolat. Eszerint ha a részvénypiac kockázati prémiuma növekszik, akkor az ESG-prémium csökken. Negatív a kapcsolat (korrelációs együttható 0,2) akkor, ha a smallcap részvények felülteljesítenek, azaz az ESG-prémium csökken (SMB korrelációs együttható -0,5), és ha az értékalapú részvények hozama emelkedik, akkor az ESG-prémium is magasabb (korrelációs együttható 0,4). A fentiek tehát arra utalnak, hogy az ESG-prémium bizonyos fokig magában foglalja a value-prémiumot, azaz ha a befektető az értékalapú részvényeket preferálja, akkor az ESG-prémium egy részét is kinyerheti a piacból.

forrás: saját szerkesztés
A size-prémium és a value-prémium megmagyarázza az ESG-prémium havi változékonyságának 43 százalékát (Adjusted R-squared 0,43), lásd alábbi kép szerint.

forrás: saját szerkesztés
Az elvégzett keresztkorrelációs elemzésből (lásd alábbi képen) arra következtethetünk, hogy a value-prémium kismértékben előrejelzi az ESG-prémiumot, azaz a value-részvények felülteljesítése 1-2 hónappal megelőzi a magas ESG minősítésű társaságok felülteljesítését.

forrás: saját szerkesztés
Összegezve a fentieket. Az 1000 legnagyobb amerikai társaságon vizsgálva az ESG-prémium negatív volt az elmúlt években és szorosan összefüggött a size- és value-hatásokkal.
Az ESG-alapok olcsóbbak és felülteljesítenek?
A korábban bemutatott kutatások közül több arra mutatott rá, hogy az ESG- és a hagyományos befektetési alapok portfóliói jelentős átfedést mutatnak, miközben az ESG-alapok egyes mintákban magasabb díjakat számítottak fel. A Black és Kölbel (2025) által készített újabb, szélesebb körű vizsgálat ettől eltérő eredményre jutott. A szerzők 2011 és 2024 között 44 220 amerikai részvényalap-befektetésijegy-osztályt vizsgáltak, amelyek között 1614 ESG-fókuszú jegyosztály szerepelt. A bruttó költségmutató alapján az ESG-alapok drágábbak voltak, éves átlagos költségük 1,48 százalékot ért el, szemben a hagyományos alapok 1,34 százalékával. A 0,14 százalékpontos eltérés statisztikailag szignifikáns volt. A befektetési alapok azonban különböző díjkedvezményeket, költségátvállalásokat és időszakos könnyítéseket alkalmazhatnak, így a nettó költségmutató eltérhet a bruttó értéktől. A nettó díjak alapján az ESG-alapok átlagos költsége 0,85 százalék, a nem-ESG alapoké 1,01 százalék volt, ami 0,16 százalékpontos, statisztikailag szignifikáns előnyt jelentett az ESG-alapok javára. Az alábbi táblázat ezeket az eredményeket foglalja össze.
| Mutató | ESG alapok | Nem-ESG alapok | Eltérés |
| Bruttó költség | 1,48% | 1,34% | +0,14% |
| Kedvezmények | 0,63% | 0,33% | +0,30% |
| Nettó költség | 0,85% | 1,01% | -0,16% |
Az alábbi grafikon a költségek közötti különbséget szemlélteti.

A díjak mellett a két alapkategória átlagos havi hozamát és a különböző árfolyampiaci modellek (CAPM, FF3, FF5) mellett kimutatott abnormális hozamokat is kiszámolták.
|
Mutató |
ESG alapok |
Nem-ESG alapok |
|
Átlaghozam |
0,64 |
0,54 |
|
FF3 alfa |
-0,2 |
-0,25 |
|
FF5 alfa |
-0,2 |
-0,23 |
A fenti adatok szerint az ESG-alapok átlagos havi hozama 0,1 százalékponttal magasabb volt a nem-ESG alapokénál, és az eltérés statisztikailag szignifikáns volt. A CAPM, illetve a Fama-French három- és öttényezős modellek szerint becsült alfák értelmezése azonban eltér a nyers hozamkülönbségétől. A negatív FF3- és FF5-alfa a vizsgált kockázati tényezőkkel korrigált hozamra vonatkozik. Ez önmagában nem jelenti azt, hogy a két alapkategória minden összehasonlításban alulteljesítette a piacot. Az alfák statisztikai szignifikanciáját és az alkalmazott benchmarkot is figyelembe kell venni.

Az eredmények alapján az ESG-alapok az adott mintában a ténylegesen felszámított, nettó díjakat tekintve olcsóbbak voltak, és átlagos nyers hozamuk is meghaladta a hagyományos alapokét. A tanulmány ugyanakkor nem tisztázza minden befektetői csoport szempontjából, hogy a különböző díjkedvezmények milyen feltételekkel voltak elérhetők. Az átlagos hozamkülönbséget ezért nem célszerű összekeverni a kockázati tényezőkkel korrigált többlethozammal. Ez utóbbit az alkalmazott CAPM-, FF3- és FF5-modellek eredményei alapján külön kell értékelni. Az aktív alapkezelők teljesítményének értékelésével kapcsolatban korábban itt írtam.
Összességében az ESG-befektetések pénzügyi értékelésekor három kérdést célszerű elkülöníteni. Az első, hogy milyen kapcsolat van a vállalat ESG-minősítése és működési, pénzügyi teljesítménye között. A második, hogy a részvények aktuális árazása mellett az ESG-minősítés előre jelzi-e a későbbi hozamokat. A harmadik, hogy egy ESG-alap milyen költségek mellett és milyen tényleges környezeti vagy társadalmi célok mentén működik. A kutatások több esetben pozitív kapcsolatot találtak az ESG és a vállalati működés mutatói között, a jövőbeli részvényhozamokra vonatkozó eredmények azonban eltérőek. A minősítések közötti különbségek, a historikus adatok módosításai, az indexek összetétele és a befektetők változó preferenciái mind befolyásolhatják a következtetéseket. Az ESG-befektetések tehát önmagukban nem garantálnak magasabb hozamot vagy mérhető környezeti hatást, ezért a konkrét termék módszertanát, portfólióját és költségeit is érdemes megvizsgálni.