Az Enron csőd, botrány tanulságos története
2000-ben az Enron az amerikai vállalati világ egyik legsikeresebb szereplőjének számított. A Fortune magazin a leginnovatívabb vállalatok között tartotta számon, részvényárfolyama történelmi csúcson járt, az elemzők többsége pedig további emelkedésre számított. Alig egy évvel később a társaság csődbe ment, a részvényesek vagyona gyakorlatilag megsemmisült. Hogyan történhetett mindez, és milyen figyelmeztető jelekre érdemes figyelniük a befektetőknek? Cikkünkben az Enron felemelkedését, a könyvelési manipulációkat és a vállalat összeomlását tekintjük át. Témáink:
- Az Enron sikertörténetének kezdete
- Az Enron részvényárfolyamának összeomlása
- Miért ment csődbe az Enron?
- Az Enron-botrány és következményei
- Mit érdemes figyelnie a befektetőnek?
Az Enron sikertörténetének kezdete
Az Enron társaság 1985-ben jött létre Kenneth Lay irányításával, két másik társaság, a Houston Natural Gas és az InterNorth összeolvadásával. Mindkét társaság az Egyesült Államokban jelentős gázvezeték-infrastruktúrával rendelkezett, és a vállalatok együttesen mintegy 37 ezer mérföld gázvezetéket üzemeltettek. Az Enron fő tevékenysége tehát arra terjedt ki, hogy a gázt a kitermelőktől a saját vezetékrendszerén keresztül a közműszolgáltató cégekhez szállította. A társaság jellemzően hosszú távú szerződésekkel, egy olyan iparágban működött, ahol a piacra lépésnek jelentős korlátai voltak a nagy beruházásigény miatt. Az Enron részvényesei ezért viszonylag stabil, hosszú távú jövedelemre számíthattak.
Az Enron vezetősége azonban szerette volna diverzifikálni és bővíteni a társaságot, így a gázszállítás mellett az 1990-es évekre az Enron gyakorlatilag egy árupiaci kereskedő, market maker céggé vált. Az elektromos áram és a földgáz mellett szénnel, acéllal, papírral, vízszolgáltatási eszközökkel és szélessávú hálózati kapacitásokkal is foglalkozott. 2001-re az Enron hatalmas, nemzetközi konglomerátummá nőtte ki magát, amely már nemcsak gázvezetékrendszereket üzemeltetett, hanem villamosenergia-termelő, cellulóz- és papíripari, vízügyi és távközlési érdekeltségekkel is rendelkezett.
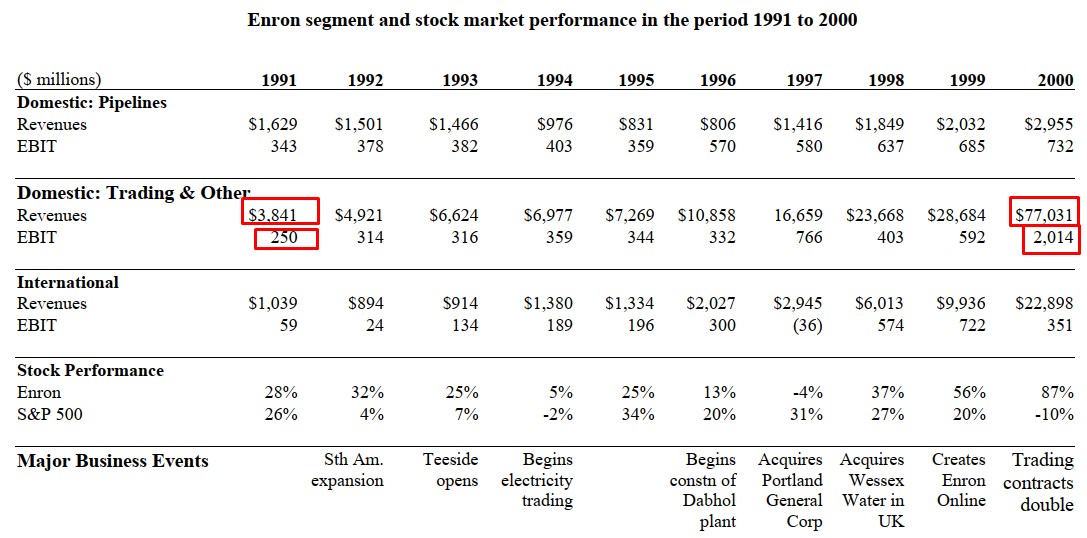
Az alábbi táblázat jól mutatja az 1990-es évek látványos növekedését. Amíg az eredeti, amerikai gázvezeték-üzemeltetési tevékenység árbevétele és eredménye mérsékeltebben változott (lásd a Domestic Pipelines Revenues és Earnings sorokat), addig az amerikai kereskedelmi és egyéb üzletág árbevétele 1993 és 2000 között 6,6 milliárd dollárról 77 milliárd dollárra emelkedett. Ennek az üzletágnak a kimutatott eredménye 316 millió dollárról 2014 millió dollárra nőtt. Fontos azonban, hogy ezek az Enron által akkor közzétett adatok, amelyek megbízhatóságát a később feltárt számviteli szabálytalanságok miatt fenntartásokkal kell kezelni.
Forrás - The Fall of Enron
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Az Enron részvényárfolyamának összeomlása
Az Enron részvényei kiemelkedő árfolyam-emelkedést mutattak az 1990-es években. Az évtized elejétől 1998 végéig az árfolyam 311 százalékkal nőtt, valamivel felülteljesítve az S&P 500 indexet. Ezt 1999-ben további 56 százalékos, 2000-ben pedig 87 százalékos emelkedés követte. A részvény árfolyama 2000-ben a 90 dollárt is meghaladta. 2000. december 31-én a részvény 83 dolláron állt, a társaság piaci kapitalizációja pedig meghaladta a 60 milliárd dollárt. Ekkor az Enron az Egyesült Államok legnagyobb vállalatai közé tartozott. A Fortune magazin innovatív vállalatként méltatta, és a hitelminősítők befektetésre ajánlott kategóriában tartották az Enron kötvényeit.

A brókercégek sell-side elemzői is gyakran vételre ajánlották a befektetőknek a részvényeket. Az alábbi grafikonon a 2001 januárja és 2001. október 15. közötti időszakban megjelent elemzések egy évre előretekintő célárbecslései láthatók az aktuális részvényárfolyamhoz viszonyítva. Az egynél nagyobb érték azt jelzi, hogy az elemző a következő egy évben árfolyam-emelkedést várt. A becslések többsége optimista volt, de a történet egészen másként alakult.
A Healy és Palepu (2003) tanulmányában bemutatott adatok szerint a befektetési banki tevékenységet is végző cégeknél dolgozó elemzők átlagosan 54 százalékos árfolyam-emelkedést vártak a következő tizenkét hónapban. A befektetési banki tevékenységet nem folytató cégek elemzőinél ugyanez az átlag 24 százalék volt. A különbség statisztikailag szignifikánsnak bizonyult. Ugyanakkor azok az elemzők is optimisták voltak, akiknek a munkaadója éppen nem állt befektetési banki kapcsolatban az Enronnal.

Forrás - The Fall of Enron
Az Enron részvényárfolyamának összeomlását több, egymást követő esemény előzte meg. Az alábbi grafikonon jelölt fontosabb állomások:
- Az A és B pontok időszakában az Enron árfolyama történelmi csúcsok közelében járt, és a Fortune magazin az innovatív amerikai vállalatok közé sorolta. A vezetők részvényeladásai azonban hosszabb időszakra nyúltak vissza. Egy későbbi kereset szerint 29 igazgató és vezető 1999 és 2001 közepe között összesen mintegy 17,3 millió Enron-részvényt adott el 1,1 milliárd dollár értékben.
- 2001 áprilisában (C pont) az Enron közzétette első negyedéves gyorsjelentését, amelyben az egyszeri tételek nélküli nettó eredmény 406 millió dollár volt.
- 2001 augusztusában Sherron Watkins, az Enron egyik alelnöke név nélkül írt levelet Kenneth Laynek, a társaság alapítójának, amelyben aggodalmát fejezte ki a cég könyvelésével kapcsolatban. Watkins az információkat az Enron könyvvizsgálójával, az Arthur Andersennel is megosztotta.
- 2001 augusztusában Kenneth Lay a vállalat jövőjébe vetett bizalmáról biztosította a dolgozókat, miközben saját részvényeit is értékesítette. Augusztus 20. és szeptember eleje között mintegy 20 millió dollár értékű részvényt adott el a vállalatnak, elsősorban személyes hitelkötelezettségeinek rendezésére (E pont körüli időszak).
- 2001 szeptemberében Kenneth Lay továbbra is megnyugtató nyilatkozatokat tett a cég pénzügyi helyzetéről és könyveléséről, és a részvények további emelkedésének lehetőségét hangsúlyozta (F pont).
- 2001. október 16-án az Enron 618 millió dolláros harmadik negyedéves veszteségről számolt be (G pont).
- 2001. október 22-én az Enron nyilvánosságra hozta, hogy az amerikai tőzsdefelügyelet, a SEC tájékoztatást kért a kapcsolt vállalkozásokkal folytatott ügyletekről. A SEC október 30-án indított hivatalos vizsgálatot (H pont).
- 2001. december 2-án az Enron csődvédelmet kért (I pont).

Forrás - Famous Trials - Enron stock chart
Miért ment csődbe az Enron?
Az Enron üzleti tevékenységének könyvelésében alapvetően két probléma volt. Az egyik, hogy a társaság összetett, hosszú távú szerződéseket kötött, ami ebben az iparágban egyébként nem szokatlan. Ezeknek a szerződéseknek a piaci értékét azonban gyakran nehéz volt meghatározni, ahogy a belőlük származó jövőbeli nyereséget is. Az Enron egyes szerződések esetében úgynevezett mark-to-market számvitelt alkalmazott, amely lehetővé tette, hogy a szerződésből várt, becsült nyereség egy részét már jóval a tényleges pénzbevételek beérkezése előtt kimutassa. Az értékeléshez használt feltételezések jelentős mozgásteret adtak a vezetőségnek.
Jól szemlélteti a problémát az Enron és a Blockbuster 2000-ben kötött, húsz évre szóló megállapodása, amelynek célja interneten keresztüli filmszolgáltatás létrehozása volt. Az Enron több mint 110 millió dollár becsült nyereséget számolt el az üzlethez kapcsolódóan, miközben a szolgáltatás üzleti és technikai megvalósíthatósága még erősen bizonytalan volt. A megállapodás 2001-ben megszűnt, a szolgáltatás pedig nem jutott túl a kísérleti szakaszon. Az eset megmutatja, mekkora különbség keletkezhet a könyvekben kimutatott eredmény és a ténylegesen megtermelt pénz között.
A másik probléma az Enron által használt, speciális célra létrehozott társaságokhoz kapcsolódott. A vállalat az 1990-es évek végére és a 2000-es évek elejére számos úgynevezett special purpose entity (SPE) társaságot vont be a működésébe. Az ilyen cégeket egy-egy befektetés, finanszírozási ügylet vagy eszközvásárlás lebonyolítására is létrehozhatják. Önmagában a használatuk nem szabálytalan, az Enron azonban egy részük segítségével adósságokat és veszteségeket tartott távol a konszolidált pénzügyi beszámolójától.
2001-re az Enron már több száz speciális célra létrehozott társaságot használt. Egy részük befektetési és finanszírozási célokat szolgált, másokat pedig olyan ügyletekhez kapcsoltak, amelyekkel a vállalat pénzügyi helyzete kedvezőbbnek tűnhetett a valóságosnál. Az Enron egyes veszteségeit így nem mutatták ki megfelelően, és a csoporthoz gazdaságilag kapcsolódó adósságok egy része sem jelent meg a konszolidált mérlegben. A módszer részleteiről részben az alábbi előadáson beszéltünk.
Példaképpen nézzünk meg egy ilyen, könyvelési célokra is felhasznált társaságot. A Chewco nevű vállalatot 1997-ben hozták létre, hogy részesedést vásároljon egy másik, JEDI nevű társaságban. A Chewco finanszírozásának nagy része hitelből származott, és egyes hiteleket az Enron garantált. A konstrukció célja az is volt, hogy az Enronnak ne kelljen a JEDI adósságát a saját konszolidált mérlegében kimutatnia.
Az akkori számviteli szabályok alapján azonban az ilyen speciális célú társaságokat csak bizonyos feltételek teljesülése esetén lehetett a konszolidáción kívül tartani. Ezek közé tartozott, hogy legalább 3 százaléknyi valóban független, kockázatot viselő saját tőkével rendelkezzenek, és a független tulajdonos irányítsa a társaságot. A Chewco ezeket a feltételeket nem teljesítette, így az Enronnak a kapcsolódó vállalatok adósságát és eredményét is szerepeltetnie kellett volna az összevont beszámolóban. Amikor 2001-ben felülvizsgálták az ügyleteket, az Enronnak korábbi pénzügyi adatait is módosítania kellett.
A számviteli manipulációk eredményeként az Enron mérlege lényegesen kevesebb adósságot mutatott ki a ténylegesnél, miközben bizonyos ügyletek nyereségét túlbecsülték. A pénzügyi beszámolók így nem adtak megbízható képet a vállalat eladósodottságáról és eredménytermelő képességéről.
A csődöt végül a bizalomvesztésből kialakuló finanszírozási válság is felgyorsította. Ahogy a könyvelési problémák napvilágra kerültek, a hitelezők és az üzleti partnerek egyre óvatosabbá váltak. A hitelminősítők leértékelték az Enron kötvényeit, ami egyes szerződések alapján további biztosítékok nyújtását, illetve adósságok gyorsított visszafizetését tette szükségessé. A 2001. november 28-i leminősítés mintegy 4 milliárd dollárnyi adósság visszafizetését érintette. Ugyanezen a napon meghiúsult a Dynegy tervezett felvásárlása is, amelytől az Enron a válság megoldását remélte. A vállalat néhány nappal később csődvédelmet kért.
Az Enron-botrány és következményei
Az Enron 2001-es összeomlása akkor az amerikai vállalati történelem legnagyobb csődje volt, és széles befektetői kört károsított meg. A helyzetet súlyosbította, hogy a tőkepiaci szereplők közül sokan nem ismerték fel időben a veszélyt. A sell-side elemzők gyakran vételre ajánlották a részvényeket, a hitelminősítők pedig a válság késői szakaszáig befektetésre ajánlott kategóriában tartották a kötvényeket.
Hosszú bírósági eljárások kezdődtek, amelyek során az Enron több vezetőjét csalással és az értékpapírpiaci szabályok megsértésével összefüggő bűncselekmények miatt elítélték. Kenneth Layt 2006-ban hat vádpontban mondta ki bűnösnek az esküdtszék, további négy banki ügylethez kapcsolódó vádpontban pedig a bíró állapította meg a bűnösségét. Lay az ítélethirdetés után, de a büntetés kiszabása előtt meghalt. Halála miatt a bűnösségét megállapító ítéleteket később hatályon kívül helyezték. Más vezetőkkel szemben is súlyos büntetéseket szabtak ki.
Az Enron könyvvizsgálója, az Arthur Andersen szintén a botrány középpontjába került, miután a cégnél Enronhoz kapcsolódó dokumentumokat semmisítettek meg. A könyvvizsgáló vállalatot 2002-ben az igazságszolgáltatás akadályozása miatt elítélték, az amerikai Legfelsőbb Bíróság azonban 2005-ben hatályon kívül helyezte az ítéletet az esküdtszéknek adott hibás jogi útmutatás miatt. Az Arthur Andersen addigra lényegében felhagyott korábbi nagyszabású könyvvizsgálói tevékenységével.
Az Enron-botrány következményeként számos ponton szigorították a tőzsdei társaságok pénzügyi beszámolási, ellenőrzési és vállalatirányítási szabályait. A 2002-ben elfogadott Sarbanes-Oxley-törvény többek között a vállalatvezetők beszámolókért viselt felelősségét és a könyvvizsgálatok felügyeletét erősítette.
Mit érdemes figyelnie a befektetőnek?
Az Enron összeomlása arra is rámutatott, hogy egy vállalat korábbi árfolyam-emelkedése, magas piaci értékeltsége és kedvező elemzői megítélése önmagában nem jelent garanciát a befektetés biztonságára. Az Enron részvényeire sok elemző még akkor is további emelkedést várt, amikor a vállalat pénzügyi helyzete már romlott. A hitelminősítések sem jelezték kellő időben a válság súlyosságát.
Az eset a pénzügyi beszámolók értelmezésének korlátaira is felhívja a figyelmet. Az Enron olyan bonyolult vállalati struktúrát és számviteli megoldásokat alkalmazott, amelyek megnehezítették a tényleges eladósodottságának és nyereségtermelő képességének felmérését. A gyorsan növekvő árbevétel és a kedvező eredményadatok mögött jelentős kockázatok húzódtak meg. Ezért a befektetőknek a kimutatott nyereség mellett a működésből származó pénzáramlásokat, az adósságokat és a mérlegen kívüli kötelezettségeket is érdemes megvizsgálniuk.
A történet a diverzifikáció jelentőségét is szemlélteti. 2000 végén az Enron munkavállalóinak 401(k) nyugdíj-megtakarítási programjában kezelt vagyon 62 százalékát Enron-részvények tették ki. Amikor a vállalat összeomlott, sok munkavállaló egyszerre veszítette el az állását és nyugdíj-megtakarításának jelentős részét. Egyetlen társaság csődje a szakértők számára is nehezen előrejelezhető lehet. A megfelelően diverzifikált portfólió ugyan nem zárja ki az ilyen veszteségeket, de csökkentheti a teljes befektetett vagyonra gyakorolt hatásukat.