Defenzív és ciklikus részvények: Mit jelent? Mi a különbség a két csoport között?
Cikkünkben a defenzív és a ciklikus részvények jelentését, valamint az ezekhez a részvénypiaci kategóriákhoz kapcsolódó kutatásokat tekintjük át. Megbeszéljük, mi a különbség a defenzív és ciklikus részvények között, hogyan mérhető egy részvény piaci érzékenysége és volatilitása, illetve milyen befektetési stratégiák kapcsolódnak ezekhez a tulajdonságokhoz. A cikk második felében a témával kapcsolatos újabb kutatási eredményeket is bemutatjuk. Témáink:
- Melyek a defenzív részvények?
- Defenzív részvények felismerése béta-mutató és volatilitás alapján
- A defenzív és alacsony volatilitású stratégiák teljesítménye
- Mi magyarázhatja az alacsony volatilitású stratégiák teljesítményét?
- Mit jelent a ciklikus részvény kifejezés?
- Hogyan változik a ciklikus részvények árfolyama?
- Hol találjuk meg a ciklikus részvényeket?
- A ciklikus részvények hozamprémiuma egy 2024-es kutatás alapján
Melyek a defenzív részvények?
A defenzív részvények mögött általában olyan vállalatokat találunk, amelyek üzleti teljesítménye kevésbé érzékeny a gazdasági ciklusokra. Ezeket a vállalatokat gyakran a "non-cyclical", vagyis nem ciklikus kategóriába sorolják. Árbevételük és nyereségük recesszió idején is viszonylag stabil maradhat, mert olyan termékeket vagy szolgáltatásokat értékesítenek, amelyek iránt a kereslet kevésbé függ a gazdasági konjunktúrától.
Ebbe a körbe sorolhatók többek között az élelmiszeripari vállalatok, az italgyártók, a dohányipari cégek, egyes egészségügyi szolgáltatók, a közműszektor és bizonyos telekommunikációs vállalatok. Ezek termékei és szolgáltatásai sok esetben recesszió idején is szükségesek, ezért a kereslet kisebb mértékben eshet vissza, mint például az autók, luxuscikkek vagy turisztikai szolgáltatások esetében.
Fontos azonban különválasztani a defenzív vállalat, az alacsony béta és az alacsony volatilitás fogalmát. A defenzív jelleg elsősorban a vállalat üzleti modelljére és a gazdasági ciklusokkal szembeni érzékenységére utal. Az alacsony béta és az alacsony volatilitás ezzel szemben a részvény árfolyamának múltbeli viselkedését írja le. A három tulajdonság gyakran együtt jelenik meg, de nem tekinthetők egymás szinonimáinak.
Egy hagyományosan defenzív ágazatban működő vállalat részvénye is lehet átmenetileg magas volatilitású, például vállalatspecifikus problémák, magas eladósodottság vagy értékeltségi kockázatok miatt. Ugyanígy találhatunk alacsony volatilitású részvényt olyan ágazatban is, amelyet üzleti szempontból nem tekintenénk klasszikusan defenzívnek.
Defenzív részvények felismerése béta-mutató alapján
A részvények piaci érzékenységének egyik gyakran alkalmazott mutatója a béta. A béta azt mutatja meg, hogy egy részvény hozama a múltban milyen érzékenyen mozgott együtt a részvénypiac hozamával. A számításhoz ezért szükség van egy referenciaindexre is, amelyhez a részvényt viszonyítjuk.
Ha egy részvény bétája 1 körüli, akkor a részvény piaci érzékenysége nagyjából megegyezik a referenciaindexével. A béta ugyanakkor nem a részvény teljes kockázatát vagy teljes volatilitását méri. Elsősorban a piaci mozgásokkal összefüggő, úgynevezett szisztematikus kitettségről ad információt.
Hogy ne csak az elméletről legyen szó, például a finviz.com oldalán egy részvény adatlapján is megtalálható a béta értéke.

A példában a Coca-Cola bétaértékét kérdeztük le. Az adatot az árfolyamgrafikon alatti táblázatban találjuk.
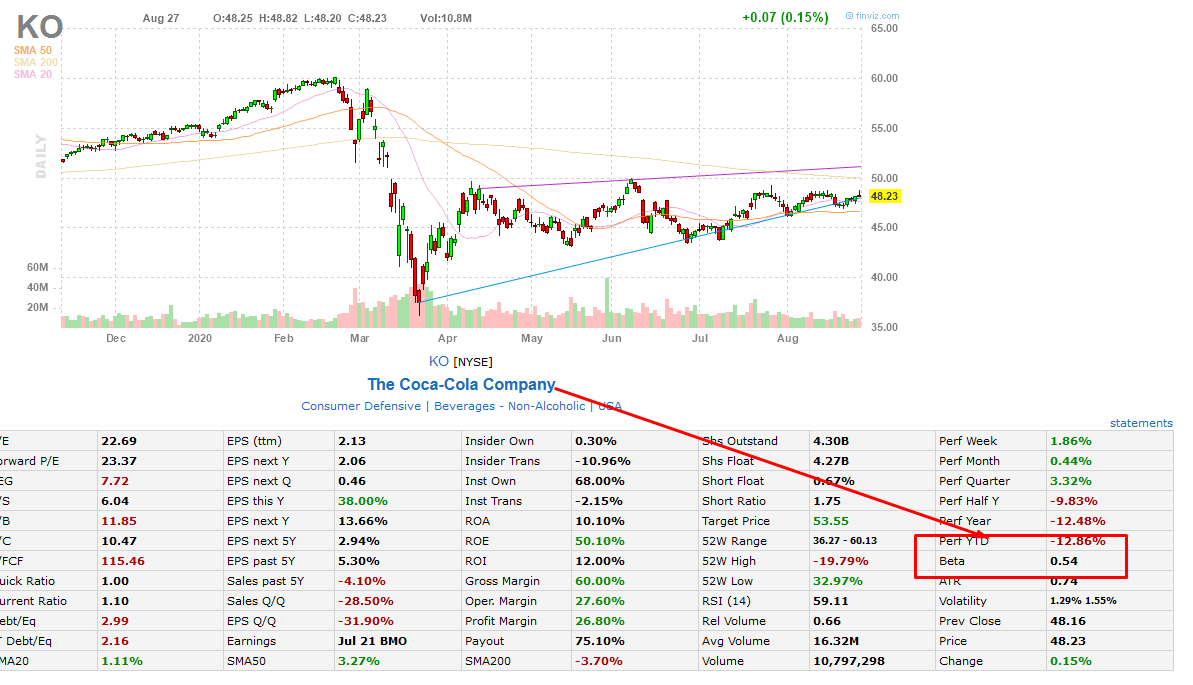
Nézzük meg, hogyan értelmezhetjük a béta értékét:
- Ha a béta 1, akkor a részvény becsült piaci érzékenysége megegyezik a referenciaindexével.
- Ha a béta 1-nél nagyobb, akkor a részvény hozama a vizsgált időszakban az átlagosnál erősebben reagált a piaci mozgásokra. Egy 1,2-es béta például azt jelzi, hogy a részvény piaci kitettsége körülbelül 20 százalékkal nagyobb volt a referenciaindexénél.
- Ha a béta 1-nél kisebb, akkor a részvény piaci érzékenysége alacsonyabb. Egy 0,54-es béta azt jelzi, hogy a részvény becsült piaci kitettsége körülbelül 54 százaléka volt a referenciaindexének.
- Nullához közeli béta esetén a részvény hozama a vizsgált időszakban alig mutatott lineáris együttmozgást a piaci hozammal.
- Negatív béta esetén a becsült piaci kitettség negatív, vagyis a részvény hozama a vizsgált mintában átlagosan ellentétes irányú kapcsolatot mutatott a piaci hozammal.
A béta tehát hasznos mutató, de nem szabad összekeverni a teljes volatilitással. Egy részvény rendelkezhet alacsony bétával úgy is, hogy vállalatspecifikus események miatt jelentős árfolyamkilengései vannak.
Defenzív részvények vizsgálata szórás alapján
A részvények teljes árfolyam-ingadozását általában a hozamok szórásával mérjük. Ilyenkor egy meghatározott időszak napi, heti vagy havi hozamait vizsgáljuk meg, és azt számítjuk ki, hogy ezek a hozamok mennyire szóródnak saját átlaguk körül. Minél nagyobb a szórás, annál nagyobb volt a részvény múltbeli volatilitása.
Ez eltér a béta szemléletétől. A béta azt méri, hogyan mozog a részvény a piachoz képest, a szórás pedig a részvény teljes hozamingadozásáról ad információt. A kettő között lehet szoros kapcsolat, de nem ugyanazt a kockázati tulajdonságot mérik.
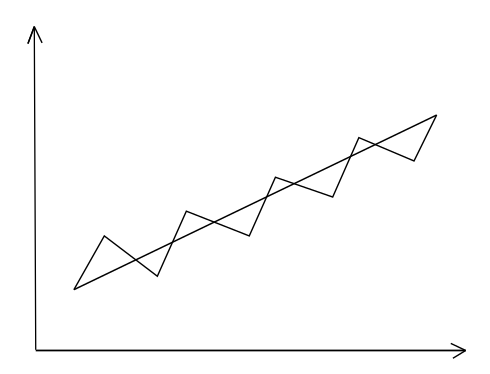
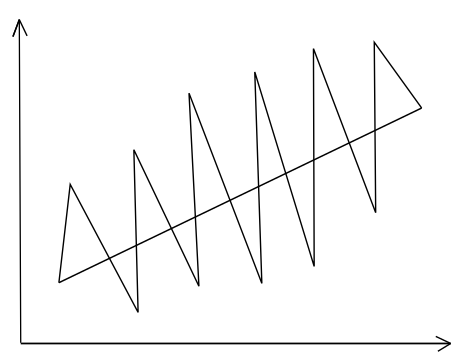
Az alábbi ábrák szemléltetik, hogy két részvény árfolyammozgása mennyire eltérő lehet. A kisebb árfolyamkilengésekkel rendelkező részvény hozamai jellemzően kisebb szórást mutatnak, míg a nagyobb mozgásokkal rendelkező részvény esetében magasabb volatilitást mérhetünk.
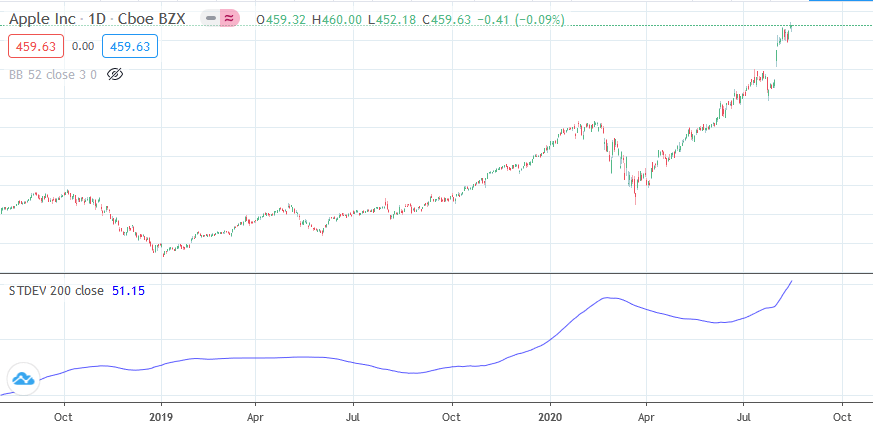
A volatilitás meghatározásához számos részvényszűrő és árfolyamelemző alkalmazás használható. Ilyen például a finviz.com vagy a tradingview.com. A TradingView indikátorai között a szórás is megtalálható standard deviation néven.
Miért válságállóbbak a defenzív részvények?
A defenzív vállalatok árbevétele és nyeresége általában kevésbé érzékeny a gazdasági visszaesésekre. Ettől még részvényárfolyamuk recesszió vagy medvepiac idején ugyanúgy eshet, de bizonyos időszakokban a visszaesés mértéke kisebb lehet.
Ennek egyik oka a vállalat termékei és szolgáltatásai iránti stabilabb kereslet. Gondoljunk például a közművekre, az élelmiszerekre, az egészségügyi szolgáltatásokra vagy egyes telekommunikációs szolgáltatásokra. Ezekre gazdasági visszaesés idején is szükség van, ezért az érintett vállalatok árbevétele sok esetben kisebb mértékben reagál a konjunktúra változására.
A lakóingatlanokkal foglalkozó REIT társaságok egy része szintén viszonylag stabil kereslettel rendelkezhet. Ezt azonban nem érdemes minden residential REIT-re automatikusan kiterjeszteni. A kamatkörnyezet, az eladósodottság, a finanszírozási költségek, a földrajzi elhelyezkedés és az ingatlanportfólió összetétele jelentősen befolyásolhatja a kockázatokat. Az irodai, szállodai és egyes ipari ingatlanok üzleti teljesítménye jellemzően erősebben reagálhat a gazdasági ciklusokra.
A defenzív ágazat önmagában szintén nem garantálja az alacsony vállalati kockázatot. Egy gyors növekedési szakaszban levő vagy jelentős adósságot felhalmozó társaság pénzügyi kockázata akkor is magas lehet, ha alapvetően stabil kereslettel rendelkező iparágban működik.
Az eladósodottság vizsgálatára gyakran használják a debt/equity mutatót, amely a vállalat adósságállományát veti össze a saját tőkével. Az 1 feletti érték azt jelzi, hogy a mutatóban figyelembe vett adósság meghaladja a saját tőke értékét. A megfelelő szint azonban erősen iparágfüggő. Egy közművállalat esetében például az üzleti modellből adódóan magasabb tőkeáttétel is megszokott lehet, míg más ágazatokban ugyanekkora adósság már jelentős kockázatot jelenthet.
Az osztalékfizetés is gyakran kapcsolódik a defenzív vállalatokhoz. Az érett, stabil cash flow-val rendelkező társaságok nagyobb valószínűséggel fizetnek rendszeresen osztalékot. Ez növelheti a részvény vonzerejét olyan befektetők körében, akik kiszámítható pénzáramot keresnek. Az osztalékfizetés azonban önmagában nem garantálja, hogy egy részvény válság idején kisebb árfolyamesést szenved el.
Egy befektetési portfólióban a defenzív részvények a diverzifikáció egyik lehetséges eszközét jelenthetik. Hosszú befektetési időtávon gazdasági visszaesések és medvepiacok is előfordulhatnak, ezért fontos a vállalati és ágazati kockázatok megosztása. Egyetlen részvény tartása erős koncentrációs kockázatot jelent, még akkor is, ha az adott vállalat defenzív üzleti modellel rendelkezik.
A defenzív részvények alacsonyabb piaci kockázata miatt a várható hozam is alacsonyabb?
A klasszikus tőkepiaci árazási modell, a CAPM szerint egy befektetés várható hozama a kockázatmentes hozam és a részvénypiaci kockázati prémium alapján határozható meg, amelyet a részvény bétájával súlyozunk.
ERi = Rf + βi(ERm - Rf)
A képlet elemei:
ERi = a befektetés várható hozama
Rf = kockázatmentes hozam
βi = a befektetés bétaértéke
(ERm - Rf) = a részvénypiac kockázati prémiuma
A CAPM alapján magasabb béta mellett magasabb várható hozam szükséges ahhoz, hogy a befektető vállalja a nagyobb piaci kitettséget. Alacsony béta esetén a modell alacsonyabb várható hozamot jelez. Ez azonban a várható hozamra vonatkozó összefüggés, és nem azt jelenti, hogy egy magasabb bétájú részvény jövőbeni árszintje szükségszerűen magasabb lesz.
A klasszikus megközelítésből tehát az következne, hogy az alacsony bétájú részvények kisebb várható hozamot biztosítanak. Az empirikus kutatások azonban régóta dokumentálnak ettől eltérő eredményeket. Több vizsgálat szerint a magas béta vagy magas volatilitás nem járt együtt a CAPM egyszerű előrejelzésének megfelelően magasabb hozammal. Ezt nevezzük többek között low-beta vagy low-volatility anomáliának.
Defenzív részvények és alacsony volatilitású stratégiák teljesítménye
Az elmúlt évtizedekben számos kutatás vizsgálta az alacsony béta és alacsony volatilitás jelenségét. Több történelmi visszateszt azt mutatta, hogy az alacsony volatilitású részvények hozama kedvezőbb volt a legmagasabb volatilitású részvényekéhez képest. Hasonló összefüggést találhatunk akkor is, ha a részvényeket béta alapján rangsoroljuk. A béta anomáliáról itt részletesen, a volatilitás-effektusról pedig ebben a cikkben beszéltünk.
Az egyik ilyen kutatást Robert Novy-Marx készítette 2016-ban Understanding Defensive Equity címmel. A tanulmány több évtizedes amerikai részvénypiaci adatok alapján vizsgálja a defenzív részvénystratégiákat.
Az alábbi ábrán az 1968-2015 közötti időszak eredménye látható. A CRSP adatbázisában szereplő részvényeket volatilitás alapján rangsorolták, majd öt csoportba osztották őket. Az egyes kategóriákba a részvények 20-20 százaléka került.
A kék görbével jelölt Low vol. portfólió a legalacsonyabb volatilitású részvényeket tartalmazza. A szaggatott és pontozott vonalak a köztes kategóriákat mutatják, míg a legmagasabb volatilitású részvények külön csoportot alkotnak. Az ábra egyik fontos eredménye, hogy a magas volatilitású részvények hosszú távú teljesítménye rendkívül gyenge volt.
Egy dollár kezdeti befektetésből az időszak végére körülbelül 3 dollár lett a magas volatilitású csoportban, miközben az alacsony volatilitású portfólió értéke megközelítette a 100 dollárt. Az eredmények alapján a jelenség jelentős része a legmagasabb volatilitású részvények gyenge teljesítményéhez kapcsolódik.

A következő grafikonon a részvényeket már béta alapján rangsorolták. A két szélső kategória között ebben az esetben is jelentős eltérés látható, bár a különbség kisebb, mint a teljes volatilitás szerinti rangsorolásnál.
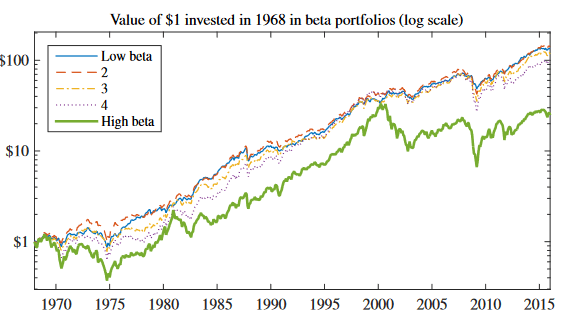
A történelmi eredmények alapján a magas volatilitású részvények csoportja hosszú időszakon keresztül gyengén teljesített. A visszaesések több medvepiaci időszakban is jól láthatók, például a 2000-es évek eleji technológiai összeomlás vagy a 2008-2009-es pénzügyi válság környezetében.
Mi magyarázhatja az alacsony volatilitású stratégiák teljesítményét?
Az alacsony volatilitású és alacsony bétájú részvények történelmi teljesítményére több magyarázat is született. Ezek azért fontosak, mert a múltban megfigyelt hozamkülönbségből önmagában még nem következik, hogy ugyanez a kapcsolat a jövőben is azonos erősséggel fennmarad.
1) A népszerűség hatása a részvényárakra
Korábbi kutatások szerint az elhanyagolt részvények bizonyos időszakokban felülteljesítették a népszerű részvényeket. Ennek egyik lehetséges magyarázata, hogy a befektetők nagy érdeklődést mutatnak a látványos növekedést ígérő, hírekben gyakran szereplő vállalatok iránt.
A fokozott kereslet magas értékeltséget eredményezhet. Ha a befektetők túl optimista várakozásokat építenek be az árfolyamba, a későbbi realizált hozam alacsonyabb lehet. Ez több ponton kapcsolódhat a value faktorhoz is.
A magas volatilitású részvények között sok olyan társaság található, amely erős növekedési várakozásokkal, bizonytalan jövőbeni eredményekkel és magas értékeltséggel rendelkezik. Ez hozzájárulhat a kategória későbbi gyengébb átlagos teljesítményéhez.
2) Tőkeáttételi korlátok és magas béta
Egy másik magyarázat szerint a befektetők egy része nem tud vagy nem akar tőkeáttételt alkalmazni. Ha magasabb portfólióhozamot szeretnének elérni, könnyen a magas bétaértékű részvények felé fordulhatnak.
Ha sok befektető követi ezt a megközelítést, a magas bétájú részvények iránt nagyobb kereslet alakulhat ki, ami növelheti az értékeltségüket és csökkentheti a későbbi várható hozamukat. Az alacsony bétaértékű részvények ezzel szemben kevésbé lehetnek keresettek.
Az elméleti megközelítés szerint egy alacsony kockázatú részvényportfólió tőkeáttétellel olyan piaci kitettségre emelhető, mint egy magas bétájú portfólió. A történelmi visszatesztek alapján az ilyen konstrukciók kedvező eredményeket mutattak, de a gyakorlati alkalmazás finanszírozási költségekkel, margin-kockázattal és jelentős veszteségkockázattal járhat.
3) Kapcsolat más részvénypiaci faktorokkal
Robert Novy-Marx és más kutatók eredményei szerint az alacsony volatilitású részvények teljesítményének egy része más ismert vállalati tulajdonságokhoz is kapcsolódik. Ilyen a value hatás, a mérethatás és a jövedelmezőség.
Ezeket a tényezőket a klasszikus CAPM nem tartalmazza. A Fama-French háromfaktoros, majd később ötfaktoros modellje már több olyan vállalati karakterisztikát is figyelembe vesz, amelyek kapcsolatban állhatnak az alacsony volatilitású részvények teljesítményével.
A vizsgálatok szerint azonban a defensive equity stratégiák hozamkülönbségét ezek a tényezők sem minden esetben magyarázzák teljes egészében. Ez arra utal, hogy az alacsony volatilitás önálló információt is hordozhat a részvények jellemzőiről. Ettől még az alacsony volatilitás nem tekinthető automatikusan az alulárazottság jelének.
4) Piaci kapitalizáció és a magas volatilitású részvények
A magas volatilitású részvények között nagy számban találhatók kis kapitalizációjú, erős növekedési várakozásokkal rendelkező és még nyereséget nem termelő vállalatok. Ezek árfolyama nagyot emelkedhet kedvező környezetben, de jelentős veszteségeket is elszenvedhet, ha a növekedési várakozások nem teljesülnek.
Az alábbi grafikon a magas volatilitású részvények és a profitot nem termelő, kis kapitalizációjú növekedési részvények teljesítménye közötti erős kapcsolatot szemlélteti.

Az alacsony volatilitásra építő stratégiák kisebb súlyt adnak ennek a részvénycsoportnak, ezért a teljesítményük egy része összefügghet azzal is, hogy kisebb mértékben vannak kitéve a nagyon volatilis, veszteséges és spekulatív vállalatoknak.
A béta- vagy a volatilitási anomália az erősebb?
A korábbi grafikonokon is látható volt, hogy a béta alapján kialakított portfóliók között kisebb volt a hozamkülönbség, mint amikor a részvényeket teljes volatilitás alapján rangsorolták. David Blitz és Milan Vidojevic The Profitability of Low Volatility című munkája szintén arra jutott, hogy a low-volatility hatás erősebb lehet a low-beta hatásnál.
Ez azért is érdekes, mert a béta csak a piaccal együtt mozgó kockázati komponenst veszi figyelembe, míg a teljes volatilitás a vállalatspecifikus árfolyam-ingadozást is tartalmazza.
Bradford Jordan és Timothy Riley tovább vizsgálta a magas volatilitású részvények csoportját. Eredményeik szerint a magas volatilitás önmagában kevés információt ad egy egyedi részvény jövőbeni hozamáról. A magas volatilitású részvények között ugyanis egymástól nagyon eltérő vállalatokat találunk.
A kutatók azt figyelték meg, hogy a magas volatilitás és a short interest együttes vizsgálata sokkal több információt hordozott. A magas volatilitású és magas short interest értékű részvények átlagos jövőbeni hozama gyenge volt. A magas volatilitású, de alacsony short interest értékű részvények ezzel szemben lényegesen jobb eredményt mutattak.
Ez fontos korlátja annak az egyszerű megközelítésnek, amely minden magas volatilitású részvényt gyenge befektetésnek tekint. A statisztikai összefüggések nagy részvénycsoportok átlagára vonatkoznak, és nem alkalmasak arra, hogy egyetlen részvény jövőbeni hozamát pusztán a volatilitás alapján határozzuk meg.
Jordan és Riley vizsgálatában az 1991-2012 közötti időszakban a magas volatilitású és alacsony short interest értékű részvények erős teljesítményt mutattak, míg a magas volatilitású és magas short interest csoport lényegesen gyengébben teljesített.
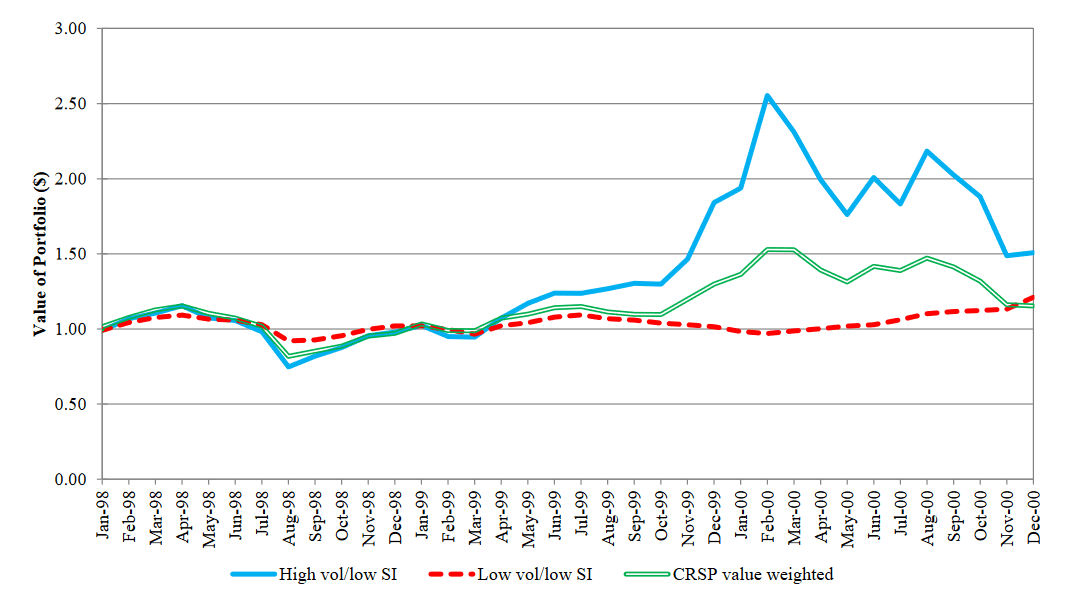
Az eredményekből az is látható, hogy egyes időszakokban, például 1998-2000 között, a magas volatilitású és alacsony short interest értékű részvények erősen teljesítettek. Válságos időszakokban viszont az alacsony volatilitású részvények relatív teljesítménye ismét javulhatott.

A következő ábra azt mutatja, hogy a magas volatilitású, alacsony short interest értékű részvények teljesítménye mennyire eltérhetett a magas volatilitású és magas short interest értékű részvényekétől.

forrás: The Long and Short of the Vol Anomaly
Az eredmények alapján az alacsony volatilitású részvények történelmi teljesítményét több tényező együttesen alakíthatta. Ezek között megtaláljuk az értékeltséget, a jövedelmezőséget, a vállalatméretet és a spekulatív növekedési részvények gyenge átlagos teljesítményét is.
Jordan és Riley eredményei arra is felhívják a figyelmet, hogy a volatilitási anomáliára épülő long-short stratégiák eredménye érzékeny lehet arra, milyen részvények kerülnek a short oldalra. Egy egyszerű stratégia, amely valamennyi magas volatilitású részvényt shortolja, olyan részvényeket is eladhat, amelyek később jelentős pozitív hozamot érnek el.
A long-short stratégiák gyakorlati alkalmazását emellett a shortolási költségek, a finanszírozás, a részvénykölcsönzés és a tőkeáttétel kockázatai is befolyásolják. Emiatt a történelmi faktorprémium és a ténylegesen megvalósítható befektetési hozam között jelentős eltérés lehet.
Mit jelent a ciklikus részvény kifejezés?
A ciklikus részvények mögött olyan vállalatok állnak, amelyek üzleti teljesítménye erősen függ a gazdasági ciklus alakulásától. A gazdasági növekedés időszakában árbevételük és nyereségük gyorsan emelkedhet, recesszió során viszont az átlagosnál nagyobb visszaesést szenvedhetnek el.
A ciklikusságot ezért célszerű elsősorban a vállalat árbevételének, eredményének, foglalkoztatásának vagy termékei iránti keresletnek a gazdasági aktivitással mutatott kapcsolatán keresztül értelmezni. A részvényárfolyam is reagál ezekre a folyamatokra, de a tőzsde előretekintő jellege miatt az árfolyammozgás időben eltérhet az aktuális GDP vagy vállalati eredmények változásától.
A gazdasági ciklus során fellendülési és visszaesési időszakok váltják egymást. A gazdasági növekedés korai szakaszában egyes ágazatok már javuló keresletet és eredményeket tapasztalhatnak, később pedig a növekedés a gazdaság szélesebb részére is kiterjedhet.
Az alábbi ábra a gazdasági ciklus és a különböző iparágak teljesítményének kapcsolatát szemlélteti. Az ilyen modelleket érdemes sematikus megközelítésként kezelni, mert a valós gazdasági ciklusok hossza, szerkezete és az egyes ágazatok reakciója ciklusonként eltérhet.
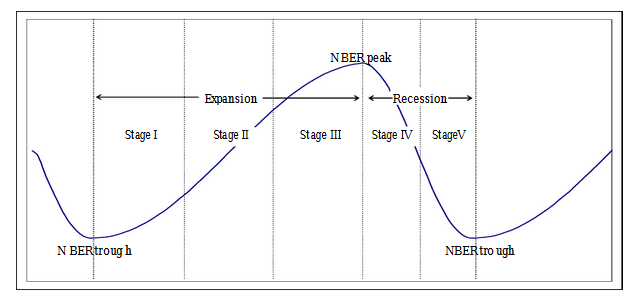
Fontos azt is látni, hogy a recesszió, a tőzsdei korrekció és a pénzügyi válság három eltérő jelenség. Egy recesszió nem jár szükségszerűen pénzügyi válsággal, és a részvénypiacon is kialakulhat jelentős korrekció anélkül, hogy a gazdaság recesszióba kerülne.
Hogyan változik a ciklikus részvények árfolyama?
A ciklikus vállalatok eredményei gazdasági fellendülés idején általában gyorsabban javulnak. Növekedhet a kereslet, az árbevétel, a kapacitáskihasználtság és a profit. Mivel a részvényárfolyam a jövőbeni eredményekre vonatkozó várakozásokat is tükrözi, a piac gyakran már a gazdasági adatok tényleges javulása előtt elkezdi árazni a fellendülést.
Recessziós környezetben ennek ellenkezője történhet. Az elhalasztható vásárlások iránti kereslet gyorsan csökkenhet, ami a ciklikus vállalatok árbevételét és profitját erősebben érintheti. A részvényárfolyam ugyanakkor ebben az esetben is előre reagálhat, ezért a tőzsdei mélypont gyakran nem esik egybe a gazdasági ciklus mélypontjával.
A ciklikus vállalatok gyakran olyan termékeket és szolgáltatásokat kínálnak, amelyek vásárlása elhalasztható. Ha a háztartások vagy vállalatok pénzügyi helyzete romlik, ezekből könnyebb visszafogni a fogyasztást vagy a beruházást.
A ciklikus ágazatok közé gyakran az alábbi területeket sorolják:
- autóipar és autóalkatrész-gyártás
- építőipar
- félvezetőgyártás és a technológiai szektor egyes területei
- acélipar és alapanyaggyártás
- légitársaságok és szállítmányozás
- hotelek, éttermek, szórakoztatás és turizmus
- textilipar és tartós fogyasztási cikkek
- bányászat
A pontos besorolás azonban nem minden esetben egyértelmű. Egy ágazaton belül is találhatunk eltérő üzleti modellel, tőkeszerkezettel és ciklikus érzékenységgel rendelkező vállalatokat.
A defenzív vállalatokkal összevetve a ciklikus társaságok árbevétele és nyeresége általában erősebben reagál a gazdasági aktivitás változására. A defenzív részvények mögött ezzel szemben jellemzően olyan vállalatok állnak, amelyek termékei és szolgáltatásai iránt recesszió idején is stabilabb marad a kereslet.
Hol találjuk meg pontosan a ciklikus részvényeket?
A ciklikus és defenzív részvények elkülönítése nem teljesen egységes. A vállalatok gazdasági ciklusokkal mutatott kapcsolata ágazatonként és időszakonként eltérhet. Ráadásul ugyanazon vállalat ciklikussága is változhat az üzleti modell, a termékszerkezet vagy a földrajzi kitettség átalakulásával.
Az alábbi táblázatok az amerikai gazdaság különböző iparágainak ciklikusságát szemléltetik. A forrás egy 1997-es BLS-tanulmány, ezért a besorolást történelmi példaként érdemes kezelni. Az iparágak szerkezete azóta jelentősen változott.


forrás: bls.gov
A táblázatok jól szemléltetik, hogy az iparágak gazdasági érzékenysége jelentősen eltérhet. Ezt a megfigyelést különféle szektorrotációs stratégiák is megpróbálják kihasználni.
A szektorrotációs módszerek abból indulnak ki, hogy a gazdasági ciklus egyes szakaszaiban eltérő ágazatok eredményei javulhatnak gyorsabban. A befektetők ennek alapján próbálják meghatározni, hogy az aktuális gazdasági környezetben mely szektorok rendelkezhetnek kedvezőbb kilátásokkal. A módszer mögötti stratégiákról itt beszéltünk bővebben.
A gyakorlatban az egyik legnagyobb probléma a gazdasági ciklus aktuális szakaszának azonosítása. Mire a gazdasági adatokból egyértelműen láthatóvá válik a fordulat, a részvénypiac gyakran már hónapokkal korábban elkezdte beárazni a változást.
A szezonalitásra épülő stratégiák között is találunk olyan megközelítéseket, amelyek a ciklikus és defenzív részvények váltogatására épülnek. Történelmi adatokban több piacon megfigyelhető volt, hogy a májustól októberig tartó időszak átlagos részvénypiaci hozama gyengébb, míg november és április között magasabb volt. Erre épül a közismert Sell in May megközelítés is.
Egyes stratégiák ezt úgy alkalmazzák, hogy a történelmileg gyengébb hónapokban nagyobb súlyt adnak a defenzív részvényeknek, míg a kedvezőbb időszakban növelik a ciklikus részvények súlyát. Ez azonban történelmi átlagokra épülő szabály, amelynek eredményessége időszakonként és piaconként jelentősen eltérhet. A módszer részleteit ebben a cikkben tárgyaljuk.
A ciklikus részvények hozamprémiuma egy 2024-es kutatás alapján
A fentiekből első látásra ellentmondás rajzolódhat ki. A low-beta és low-volatility kutatások szerint az alacsony kockázatú részvények történelmileg kedvező teljesítményt mutattak, miközben más kutatások szerint a ciklikus vállalatok részvényei magasabb átlagos hozamot érhetnek el.
A két eredmény azonban eltérő részvénytulajdonságokat vizsgál. Az alacsony volatilitású részvényeket az árfolyamuk múltbeli ingadozása alapján választjuk ki. A ciklikus részvényeket ezzel szemben annak alapján különíthetjük el, hogy a vállalat vagy a részvény teljesítménye milyen kapcsolatban áll a gazdasági aktivitással. Egy részvény tehát lehet ciklikus anélkül, hogy feltétlenül a legmagasabb volatilitású részvények közé tartozna.
Egy 2024-ben megjelent kutatás ezt a kérdést vizsgálta az amerikai részvénypiacon. Goetzmann és szerzőtársai az 1953-2022 közötti időszak több ezer részvényét elemezték, és azt vizsgálták, hogy a gazdasági növekedésre érzékenyebb vállalatok részvényei rendelkeznek-e hozamprémiummal.
A kutatás egyik módszertani problémája az volt, hogy a tényleges GDP-adatok utólag válnak ismertté és később még revideálhatják is őket. Emiatt a szerzők a Philadelphia Fed Livingston Survey gazdasági előrejelzéseit is felhasználták annak vizsgálatára, hogy a befektetők adott időpontban milyen gazdasági kilátásokkal számolhattak.
A következő táblázat a gazdasági növekedésre vonatkozó várakozások és a részvénypiaci hozamok kapcsolatát mutatja.

forrás: Goetzmann et al. (2024)
Az eredmények alapján gyengébb gazdasági várakozások mellett magasabb jövőbeni piaci kockázati prémium jelenhet meg. Ez összhangban áll azzal a gondolattal, hogy kedvezőtlenebb környezetben a befektetők magasabb várható hozamot követelnek a részvénykockázat vállalásáért.
A következő vizsgálatban a részvényeket aszerint különítették el, hogy hozamuk milyen kapcsolatban állt a GDP-re vonatkozó várakozások változásával. A LEGDP változó azt mutatja meg, hogy a gazdasági növekedésre érzékenyebb részvények milyen hozamkülönbséget értek el a kevésbé ciklikus részvényekhez képest.

forrás: Goetzmann et al. (2024)
A LEGDP-prémium pozitív eredménye arra utal, hogy a szerzők által alkalmazott ciklikussági mérőszám alapján a gazdasági növekedésre érzékenyebb részvények magasabb átlagos hozamot értek el. Ez a kapcsolat az alkalmazott regressziós modellekben is kimutatható maradt.
A teljes részvénypiacot decilisekre bontva szintén jelentős különbséget találtak. Az 1-es csoportba a gazdasági növekedéssel gyengébb vagy negatív kapcsolatot mutató részvények kerültek, a 10-es csoport pedig a legerősebben ciklikus részvényeket tartalmazta.
Az EXRET sor az átlagos havi többlethozamot mutatja. A két szélső csoport közötti különbség havi 0,44 százalékpont volt, ami egyszerű évesítéssel körülbelül 5,28 százalékpontnak felel meg.
A többfaktoros eszközárazási modellekkel végzett vizsgálatok azt tesztelik, hogy a hozamkülönbséget megmagyarázzák-e más ismert részvénypiaci faktorok. A faktorokkal korrigált alfa azt mutatja meg, hogy marad-e olyan hozamkomponens, amelyet az alkalmazott modell nem magyaráz meg.

forrás: Goetzmann et al. (2024)
A kutatás tehát egy olyan ciklikussági prémiumot dokumentál, amely eltér a klasszikus béta- és volatilitás-anomáliától. Ez fontos különbség. Az egyik esetben az árfolyam-ingadozás vagy piaci érzékenység alapján rangsoroljuk a részvényeket, a másik esetben pedig azt vizsgáljuk, hogy a vállalat vagy a részvény mennyire érzékeny a gazdasági növekedés változására.
Ezért a két kutatási irány eredménye együtt is fennállhat. A legmagasabb volatilitású, spekulatív részvények hosszú távú átlagos teljesítménye lehet gyenge, miközben a gazdasági növekedésre érzékeny, jól működő ciklikus vállalatok részvényei magasabb várható hozamot biztosíthatnak a gazdasági ciklushoz kapcsolódó kockázat vállalásáért.
A befektető szempontjából ezért nem érdemes a defenzív, az alacsony béta, az alacsony volatilitás és a ciklikusság fogalmait egyetlen skálaként kezelni. Ezek eltérő vállalati és részvénypiaci tulajdonságokat mérnek, amelyek között lehet kapcsolat, de az összefüggések messze nem tökéletesek.