Brókercsőd, bankcsőd, befektetővédelem: Hogyan készülj fel?
A bankcsődök témakört már körbejártuk korábbi cikkünkben (lásd itt), ahogy arról is beszéltünk, hogy pénzügyileg milyen módon lehet válságokra, krízisekre felkészülni (részletek itt). A témáink közül egy fontos tényezőről még nem volt szó, mégpedig a partnerkockázatokról, hiszen a befektetők jellemzően bankokban, brókercégeknél, különböző befektetési konstrukciókban, mint például a befektetési alapok, ETF-alapok tartják a pénzüket. Ugyanakkor egy széles körű gazdasági válság esetén sokkal nagyobb partnerkockázattal kell számolnunk, mint nyugodt időszakokban. A bejegyzésben ezért áttekintjük, hogy milyen kockázatok merülhetnek fel, és milyen megoldások léteznek ezekre a helyzetekre. Témáink:
- Miért kerülnek bajba a pénzintézetek, bankok?
- Tőkeerős pénzintézet = nagyobb biztonság?
- Ha van betétbiztosítás, miért rohanják meg a befektetők a bankokat?
- Beva működése
- Európai Unió befektetővédelem
- Ciprusi befektetővédelem
- Máltai befektetővédelem
- Svájci betétbiztosítás és értékpapír-letét
- Belga befektetővédelmi szabályok
- Írországi kompenzációs alap szabályai
- Befektetővédelem Ausztriában
- Egyesült Királyság befektetővédelem
- Egyesült Államok befektetővédelem
- A stop megbízások nem garantáltak
- Különféle problémák az összetett termékekkel
- A brókercégek egy része az ügyfél ellen fogad
- A kompenzációs alap és a befektető védelem sem véd meg mindentől
- Hogyan készüljön fel a befektető a gazdasági válságra?
- Mi történik az ügyfél értékpapírjaival brókercsőd esetén?
- Értékpapír-kölcsönzés és ügyfélvagyon újrafelhasználása
- Miben különbözik az ETF és az ETN partnerkockázata?
- Hogyan ellenőrizhetjük az értékpapírszámlát az MNB ÉSZLA rendszerével?
A bankbetétek, az értékpapírszámlák és a különböző befektetési termékek mögött eltérő jogviszonyok állnak. Egy bank csődje esetén a betétbiztosítás lehet fontos, brókercsődnél az elkülönített ügyfélvagyon és a befektetővédelmi rendszer, míg egy vállalati kötvény kibocsátójának fizetésképtelenségénél a befektető maga viseli a kibocsátói kockázatot. A cikkben ezeket a helyzeteket különválasztva vizsgáljuk.
Miért kerülnek bajba a pénzintézetek, bankok?
Bár a gazdasági válságok okai és természete eltérő lehet, a reálgazdaság és a bankrendszer között szoros összefüggés van. A kereskedelmi bankok a hitelezés során betétpénzt teremtenek, így a vállalatok és a háztartások pénzügyi helyzete közvetlenül befolyásolja a bankok működését. Válság idején több cég mehet csődbe, a lakossági adósok körében is gyakoribbá válhat a fizetési késedelem. Ha a bank nem tudja behajtani a kihelyezett hiteleket, veszteséget szenved el, ami a saját tőkéjét is csökkentheti. A hitel mögötti fedezet értéke is visszaeshet, például az ingatlanpiaci árak csökkenése miatt. A várható hitelveszteségekre a bankok értékvesztést számolnak el, ami visszafoghatja nyereségüket és hitelezési képességüket.
A bankok helyzetét ugyanakkor a hitelveszteségek mellett a kamatok változása és a likviditási kockázat is ronthatja. Ha egy bank hosszú lejáratú, alacsony kamatozású kötvényeket tart, a piaci hozamok emelkedése ezeknek az eszközöknek a piaci értékét csökkenti. Amennyiben közben a betétesek tömegesen kérik vissza pénzüket, a bank kedvezőtlen árfolyamon kényszerülhet eszközöket értékesíteni. A 2023-as amerikai bankcsődökben ez a mechanizmus is fontos szerepet játszott.
Példaként említeném meg, hogy az Egyesült Államokban 2008-ban 25 bank ment csődbe, majd 2009-ben 140, 2010-ben pedig 157 bankot zártak be. Ahogy az alábbi grafikonon látható, a bankcsődök jelentős része a 2008-as válságot követő években következett be. Az adatok forrása az amerikai FDIC bankcsőd-statisztikája.
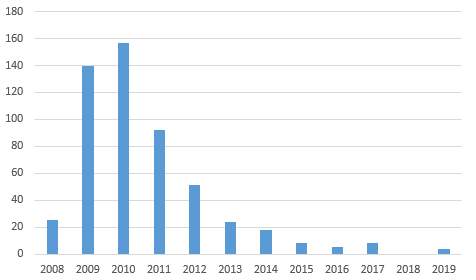
A 2008 és 2012 közötti öt évben összesen 465 amerikai bank ment csődbe az FDIC nyilvántartása szerint. A szám értelmezéséhez hozzátartozik, hogy ebben az időszakban több ezer betétbiztosítással rendelkező bank működött az Egyesült Államokban.
Tőkeerős pénzintézet = nagyobb biztonság?
Ha alaposan megvizsgáljuk a csődbe ment bankok listáját, akkor láthatjuk, hogy közöttük sok kisebb szereplő szerepelt. Egy tőkeerős banknak általában több lehetősége lehet a veszteségek elviselésére, de a méret önmagában nem garancia a biztonságra. A 2008-as pénzügyi válságban nagy pénzintézetek is bajba kerültek, és a 2023-as amerikai bankcsődök is megmutatták, hogy a jelentős méretű bankokat sem kerülik el a likviditási problémák. Az alábbi táblázat az amerikai FDIC adatai alapján néhány nagyobb, 2008-2010 között csődbe ment bankot mutat be. A számok az intézmények hozzávetőleges eszközállományát jelzik a csőd idején.
|
Bank neve |
Eszközállomány a csőd idején |
|
Washington Mutual |
307 milliárd dollár |
|
IndyMac |
32 milliárd dollár |
|
Colonial Bank |
25 milliárd dollár |
|
FBOP Corp banking subsidiaries |
18,4 milliárd dollár |
|
Guaranty Bank |
13 milliárd dollár |
|
Downey Savings and Loan |
12,8 milliárd dollár |
|
BankUnited FSB |
12,8 milliárd dollár |
|
AmTrust Bank |
12 milliárd dollár |
|
WesternBank |
11,9 milliárd dollár |
|
United Commercial Bank |
11,2 milliárd dollár |
Érdemes azt is szem előtt tartani, hogy a bankrendszer stabilitása minden ország alapvető érdeke, ezért egy jelentős pénzintézet bedőlésekor a hatóságok többféle válságkezelési eszközt alkalmazhatnak. A „too big to fail” kifejezés arra utal, hogy egy nagybank csődje az egész pénzügyi rendszert veszélyeztetheti. Ez azonban nem jelent automatikus állami megmentést. A Lehman Brothers 2008-as csődje is mutatja, hogy nagy pénzügyi intézmény fizetésképtelensége esetén súlyos veszteségek keletkezhetnek. A bankbetétekre az egyes országokban meghatározott összeghatárig betétbiztosítás vonatkozik. A magyarországi, OBA-védelem alá tartozó betétekre a Országos Betétbiztosítási Alap szabályai érvényesek.
Ha van betétbiztosítás, miért rohanják meg a befektetők a bankokat?
A betétbiztosítás és a befektetővédelem a pénzügyi rendszerbe vetett bizalom fenntartását is segíti. Válságok idején a betétesek attól tarthatnak, hogy a bank nem tudja kifizetni a pénzüket, ezért a betétbiztosítás mérsékelheti a tömeges pénzkivonás kockázatát. A brókercégeknél nyilvántartott értékpapírok esetében más jellegű védelem működik, amely elsősorban az ügyfeleknek ki nem adható, hiányzó vagyonhoz kapcsolódik.
Felmerülhet a kérdés, hogy a betétbiztosítás ellenére miért hallhatunk bankrohamokról. Erre a közelmúltban is láthattunk példát. A Silicon Valley Bank ügyfelei 2023. március 9-én egyetlen nap alatt mintegy 42 milliárd dollárt vontak ki, miközben a bank jelentős, betétbiztosítási limit feletti vállalati betéteket kezelt. A betétesek egy része a hozzáférés átmeneti korlátozásától is tartott. A magasabb kamatok miatt leértékelődő kötvények és a gyors pénzkivonás együttesen súlyosbították a bank helyzetét. Erről az amerikai FDIC beszámolójában is olvashatunk.
A betétbiztosítás tehát jelentős védelmet adhat, de a biztosított összeghatár fölötti pénzre eltérő szabályok vonatkozhatnak. A magyar OBA főszabály szerint hét munkanapon belül kártalanít, ugyanakkor egy bankcsőd idején már egy rövidebb hozzáférési korlátozás is gondot jelenthet. Államcsőd vagy súlyos pénzügyi válság esetén a hatóságok a készpénzfelvételt, az átutalásokat vagy a devizaváltást is korlátozhatják. Az ilyen helyzetek veszélyeiről korábban az izlandi és az argentin válság kapcsán is írtunk.
Külföldi országok esetében is számíthatunk befektető védelmi, kártalanítási alapokra. Illetve arra is figyeljünk oda, hogy Magyarországon is számos külföldi székhelyű befektetési szolgáltató működik határon át nyúló tevékenység keretében, akár magyarországi irodával is. Ne tévesszen ez azonban meg minket, ugyanis könnyen lehet, hogy ezek a cégek nem Beva tagok, viszont a külföldi ország kártalanítási alapjából részesülhetünk kártalanításban csődhelyzet esetén. Mire figyeljünk oda a külföldi kártalanítási folyamat során? Egyrészt számítsunk arra, hogy a kártalanítási folyamat valószínűleg külföldön is aktív részvételt kíván, azaz kérelmet kell benyújtanunk az adott ország hivatalos nyelvén (bár gyakori, hogy az angol nyelvű kérelmet is elfogadják). Tehát az idegen nyelven történő ügyintézés plusz költségeire legyünk tekintettel a brókercég, befektetési szolgáltató választásnál. A továbbiakban néhány ismertebb, népszerű befektetési helyszín legfontosabb kártalanítási jellemzőit beszéljük meg. Egy átlagos befektetőnek jellemzően nem csak bankszámlája, hanem értékpapírszámlája van. Érdemes arra is odafigyelni, hogy az értékpapírszámla és a bankszámla között jelentős eltérés van a kompenzáció összegére, határidőkre vonatkozóan, és itt is igaz, hogy országonként nagy az eltérés.
Beva működése, a hazai befektetővédelem
Az értékpapírszámlák esetében a Befektető-védelmi Alap, azaz a Beva adhat védelmet, ha egy Beva-tag befektetési szolgáltató nem tudja kiadni az ügyfelet megillető vagyont. A Beva tagjai a befektetési szolgáltatást nyújtó intézmények, a kártalanításra pedig a jogosult ügyfelek tarthatnak igényt. Az alap a tagoktól díjat szed be, és szükség esetén más finanszírozási eszközöket is igénybe vehet. Számlanyitás előtt ezért fontos ellenőrizni, hogy a szerződő szolgáltató a Beva tagja-e, és az adott ügyfélre, illetve szolgáltatásra kiterjed-e a védelem. A naprakész tagintézeti nyilvántartás itt érhető el.
A Beva által nyújtható kártalanítás felső határa 2026-ban befektetőnként, az adott tagnál fennálló jogos követelésekre együttesen 100 000 euró. Az összeghatárt a felszámolás kezdő napján érvényes MNB-devizaárfolyamon számítják át forintra. A kártalanítás egymillió forintig 100 százalékos, az egymillió forint feletti követelésrésznek pedig a 90 százaléka téríthető meg. Például 5 millió forintos, teljes egészében hiányzó, elismert ügyfélkövetelés esetén a Beva 1 millió forintot és a fennmaradó 4 millió forint 90 százalékát, összesen 4,6 millió forintot fizethet. A fennmaradó összegre a felszámolás során még további megtérülés is lehetséges, így a 10 százalékos önrész nem feltétlenül jelent végleges veszteséget. A pontos feltételek a Beva hivatalos tájékoztatójában találhatók.
A Beva kártalanítási eljárása az ügyfél közreműködését is igényli, kártalanítási kérelmet kell benyújtani. A kifizetéshez a hiányzó ügyfélvagyon összegét is meg kell állapítani, ezért az eljárás a betétbiztosításnál hosszabb lehet. A Beva tájékoztatása szerint a szükséges adatok rendelkezésre állását követően a kérelmek elbírálására és a kifizetésre külön határidők vonatkoznak. A meglévő ügyfélvagyont a felszámoló adja ki, ez külön folyamat a Beva kártalanításától. További részletek a Beva működését bemutató oldalunkon és a hivatalos kártalanítási útmutatóban érhetők el.
A Magyar Államkincstárnál vezetett értékpapírszámla más szempontból érdemel figyelmet. A Kincstár nem tagja a Bevának, így az ott forgalmazott magyar állampapírokra nem a Beva kártalanítási rendszere vonatkozik. A magyar állam az állampapírok lejáratkori tőkeösszegének és esedékes kamatainak kifizetéséért értékhatártól függetlenül helytáll. Ez a kötelezettségvállalás azonban az állam fizetőképességéhez kapcsolódik, ezért államcsőd esetén ez sem jelent kockázatmentességet. A lejárat előtti értékesítésnél árfolyamveszteség is keletkezhet. A részleteket a Magyar Államkincstár tájékoztatójában találjuk.
Az Európai Unió befektetővédelme
Az Európai Unión belül a befektető-kártalanítási rendszerekről szóló irányelv legalább 20 000 eurós védelmi szintet ír elő a jogosult ügyfelek meghatározott követeléseire. Az országok ennél magasabb összeghatárt is alkalmazhatnak, és eltérhet a térítési arány, a jogosultak köre, illetve a kártalanítás eljárása. A rendszer főszabály szerint akkor nyújt védelmet, ha a szolgáltató a neki átadott pénzt vagy értékpapírt nem tudja visszaadni. A befektetés árfolyamveszteségére, illetve az értékpapír kibocsátójának csődjére ez a védelem nem terjed ki. A korábbi, 50 000 eurós uniós minimumra vonatkozó emelési javaslatból nem lett hatályos általános szabály.
Ciprusi befektetővédelem
A ciprusi befektetővédelmi alap működése, összeghatár azért emelendő ki, mert nagyon sok befektetési szolgáltató (főleg OTC és forex brókerek) székhelye az ország, és ezek a szolgáltatók a magyar ügyfeleket legtöbbször határon átnyúló tevékenység keretében érik el. Ez azt jelenti, hogy a ciprusi befektetővédelmi szabályok vonatkoznak ilyen esetekben a magyar befektetőkre. A ciprusi befektetővédelem (I.C.F.) 20.000 euróig biztosít kártalanítást befektetési számlák után, pontos részletek, aktualitások itt érhetők el.
Máltai befektetővédelem
Málta szintén kedvelt helye különböző befektetési szolgáltatóknak, azonban itt sem számíthatnak a befektetők 20.000 eurót meghaladó védelemre. A máltai befektetővédelmi alap fedezi a befektető brókercéggel szembeni követelésének 90 százalékát, de egy személynek legfeljebb 20 000 euró kifizetése mellett. Érdemes arra is tekintettel lenni, hogy nem minden befektetési termék tartozik a befektetővédelmi alap hatálya alá, részletek itt.
Svájci betétbiztosítás és értékpapír-letét
Svájcban a 100 000 svájci frankos védelem a jogosult banki pénzbetétekre vonatkozik. Az értékpapír-letétben tartott részvények és befektetési jegyek ettől eltérő jogi helyzetben vannak, mert az ügyfelek tulajdonát képező letéti eszközöket a csődvagyontól elkülönítve kell kiadni. Ez nem jelenti azt, hogy hiányzó ügyfélértékpapírok esetén automatikusan 100 000 frank járna kártalanításként. A részletes szabályokat a FINMA ismerteti.
Belga befektetővédelmi szabályok
A belgiumi székhellyel működő befektetési vállalkozásokra 20.000 eurós kompenzációs határ van megállapítva, azaz a belga törvények igazodnak az Európai Uniós irányelvekhez. Részletek itt olvashatók el.
Írországi kompenzációs alap szabályai
Az ír befektetővédelmi feladatokat az ICCL látja el. A szervezet szabályainak értelmében az értékpapírszámlán levő összeg 90 százalékát téríti meg, de a kifizetés 20.000 euróban van maximalizálva. Részletek itt.
Befektetővédelem Ausztriában
Ausztriában a befektető-kártalanítás főszabály szerinti felső határa 20 000 euró a jogosult ügyfélkövetelésekre. A bankbetétnek minősülő pénzeszközökre ettől elkülönült betétbiztosítási szabályok vonatkozhatnak, amelyek általános felső határa 100 000 euró. Ezért a szolgáltatónál vezetett pénzegyenlegről is ellenőrizni kell, hogy bankbetétként vagy befektetési szolgáltatáshoz kapcsolódó ügyfélpénzként tartják-e nyilván. Részletek itt.
Németországi kompenzáció szabályai
Németországban az értékpapírszámlán levő összeg 90%-át téríti meg az EdW, maximum 20.000 eurós összeghatárig, részletek itt.
Észtországi szabályok
Észtországban 20.000 eurós összeghatár van megállapítva értékpapírszámlák esetében, lásd itt.
Csehországi befektetővédelem
Csehországban az értékpapírszámlán levő összeg 90%-át térítik meg, maximum 20.000 eurós összeghatárig, részletek itt.
Dániai befektetővédelem
Dániában az értékpapírszámlán levő összeget maximum 20.000 eurós összeghatárig térítik meg, részletek itt.
Befektetővédelem Hollandiában
Hollandiában az értékpapírszámlán levő összeget maximum 20.000 eurós összeghatárig térítik meg, részletek itt.
Lengyelországi szabályok
Lengyelországban 22.000 eurós összeghatár van megállapítva, de csak 3000 euróig számíthatunk 100 százalékos visszatérítésre, 3000 euró feletti összeg 90 százalékát térítik meg, részletek itt..
Szlovákiai befektetővédelem
Szlovákiában 50.000 eurós összeghatár van megállapítva, részletek itt..
Svédországi befektetővédelem
Svédországban 250.000 svéd koronás összeghatár van megállapítva, részletek itt..
Luxemburgi befektetővédelem
A luxemburgi befektetővédelmi alap 20.000 euróban maximalizálta az értékpapírszámlák után kifizethető kompenzációt, részletek itt..
Egyesült Királyság befektetővédelem
Az Egyesült Királyság, és ezen belül London, jelentős pénzügyi központ, ahol sok nemzetközi brókercég és befektetési szolgáltató működik. A magyar befektetők számára azonban az a döntő, hogy pontosan melyik jogi személlyel szerződnek. Az azonos márkanév alatt működő brit, ír vagy más európai leányvállalatok ügyfeleire eltérő befektetővédelmi szabályok vonatkozhatnak.
Az Egyesült Királyságban székhellyel rendelkező befektetési szolgáltatókat a Financial Conduct Authority (FCA) felügyeli. A felügyelet honlapján találunk egy adatbázist, melyben ellenőrizhetjük is a kiválasztott céget (az FCA nyilvántartásában). Ezzel a csalások nagy részét ki is szűrhetjük (például az olyan cégeket, melyek ismert brókercégekkel összetéveszthető nevet adnak meg a társaságuk nevének stb..). Illetve a pénzügyi ombudsmanhoz is fordulhatunk ha a befektetési szolgáltatóval kapcsolatban panaszunk van:http://www.financial-ombudsman.org.uk/. A legfontosabb azonban a biztosítási alap, a kártalanítási alap, ami az Egyesült Királyságban a Financial Services Compensation Scheme (FSCS) név alatt érhető el.
Az Egyesült Királyságban az FSCS befektetésekhez kapcsolódó kártalanítási felső határa a jogosult követelésekre 85 000 angol font személyenként és intézményenként. Az erre vonatkozó védelmet a szolgáltatás és a termék jogi besorolása is befolyásolja. A jogosult bankbetétekre külön betétbiztosítás vonatkozik, amelynek általános felső határa 2025. december 1-jétől 120 000 font személyenként és engedélyezett intézményenként. A befektetővédelmi és a betétbiztosítási limiteket ezért nem érdemes összekeverni. Az aktuális szabályokat az FSCS befektetési és betétbiztosítási tájékoztatója ismerteti.
Egyesült Államok befektetővédelem
Az Egyesült Államokban számos, nemzetközi ügyfeleket is kiszolgáló brókercég működik. Egy amerikai márkanév azonban önmagában nem jelenti azt, hogy a magyar ügyfél az amerikai befektetővédelmi rendszer hatálya alá tartozik. A szerződésben szereplő jogi személy, annak engedélye és tagsága a meghatározó. Ha a számlát ténylegesen egy SIPC-tag amerikai brókercég vezeti, akkor a jogosult ügyfél a Securities Investor Protection Corporation (SIPC) védelmére számíthat. A tagságot a SIPC hivatalos nyilvántartásában célszerű ellenőrizni.
Az SIPC védelmi felső határa az egyazon jogi minőségben kezelt jogosult ügyfélkövetelésekre összesen 500 000 dollár, amelyből legfeljebb 250 000 dollár vonatkozhat a befektetési célra tartott készpénzre. Például ha a számlán 200 000 dollár értékű részvény és 10 000 dollár befektetési célú pénzegyenleg szerepel, akkor mindkét tétel a SIPC által védett eszközök közé tartozhat. A SIPC elsősorban a hiányzó értékpapírok és ügyfélpénzek visszaadását segíti elő. Nem téríti meg az árfolyamveszteséget, és egyes termékekre, például a hagyományos devizakereskedésre vagy árupiaci határidős ügyletekre, általában nem nyújt védelmet. A pontos feltételeket a SIPC hivatalos leírása tartalmazza.
A hiányzó ügyfélvagyon az alapja a kompenzációnak
A legtöbb befektető-kártalanítási rendszer a hiányzó ügyfélvagyonhoz kapcsolódó jogos követeléseket téríti meg. A hagyományos részvények és más letéti értékpapírok esetében a brókercégnek az ügyfelek vagyonát a saját vagyonától elkülönítve kell nyilvántartania és kezelnie. Ha egy brókercég csődbe megy, de az értékpapírok hiánytalanul megvannak, az ügyfél tulajdonát képező eszközöket a felszámolás során ki lehet adni vagy másik szolgáltatóhoz lehet áthelyezni. Ez a kártalanítási összeghatár feletti portfólióknál is jelentős védelem, bár a hozzáférés helyreállítása időbe telhet.
Más a helyzet, ha a nyilvántartásokban szereplő részvények vagy ügyfélpénzek ténylegesen hiányoznak. Ilyen esetben a felszámoló a rendelkezésre álló vagyont oszthatja ki, a fennmaradó jogos követelésre pedig a vonatkozó kártalanítási szabályok nyújthatnak részleges fedezetet. Ha például egy ügyfélnél 100 000 eurónyi részvény szerepel a kimutatásban, de az értékpapírok egy része hiányzik, a tényleges veszteséget a visszaszerezhető vagyon, a kártalanítás és az esetleges további felszámolási kifizetés együtt határozza meg. A számlán feltüntetett 100 000 euróból ezért nem következik automatikusan, hogy 20 000 eurós kártalanítási limit mellett 80 000 euró lesz a végleges veszteség.
Mi történik a részvényeinkkel, ha csődbe megy a brókercég?
Három helyzetet érdemes elkülöníteni. Ha a brókercég csődbe megy, de a részvényeink teljes egészében megvannak, a fő probléma a hozzáférés és az átadás ideiglenes elhúzódása lehet. Ha a részvényekből hiány mutatkozik, akkor a rendelkezésre álló ügyfélvagyon kiadása mellett a kártalanítási rendszer is szerepet kaphat. Ha viszont a brókercég rendben működik, és a megvásárolt részvények árfolyama esik, ez a befektető piaci kockázata, amelyet a Beva és a külföldi hasonló alapok rendszerint nem fedeznek.
- Buda-Cash-ügy: a valóságban nem vettek meg minden részvényt, a kimutatásokat meghamisították. A csődesemény után több évvel is szerzett vissza vagyont a felszámoló, lásd itt.
- Buda-Cash ügy: a Saxo Bank nem adta ki az ügyfelek értékpapírszámláján levő vagyont, csak több évnyi pereskedés után, lásd itt.
- Quaestor-csőd - a szolgáltató jelentős, mintegy 150 milliárd forintos értékpapír-állománnyal nem tudott elszámolni, és sok ügyfélnek tényleges értékpapír helyett hamis visszaigazolást adott. Az MNB részletei itt.
- Hungária Értékpapír Zrt csődje: hasonlóan a fenti esetekhez, a felügyelet jelentős értékpapírhiányt állapított meg, lásd itt.
- Lehman-csőd: A brókercég az ügyfelek vagyonát fedezetként használta fel hitelügyletek során
- MF Global: Brókercsőd, melyben ügyfélvagyont adtak fedezetbe derivatív ügyletekhez
A Quaestor-esetben érdemes elkülöníteni a valódi kötvény kibocsátójának hitelkockázatát attól, amikor a befektetési szolgáltató a befizetett pénz ellenében tényleges értékpapírt sem ad át. Az MNB tájékoztatása szerint a fiktív kötvények érintett ügyfelei éppen az utóbbi miatt válhattak a Beva kártalanítására jogosulttá. A részletes magyarázat az MNB közleményében olvasható.
Az alábbi táblázat a Buda-Cash-ügyben érintett egyes értékpapírok és pénzegyenlegek 2015 decemberében közzétett kiadási arányait mutatja. Ezek történeti felszámolási arányok, nem a Beva által fizetett kártalanítás százalékos mértékei. A társasággal kapcsolatos felszámolási tájékoztatók a eredeti felszámolói közzétételben találhatók.
|
MEGNEVEZÉS |
KIADÁSI ARÁNYSZÁM |
|
A160212C05 |
95,10% |
|
A181220A13 |
8,31% |
|
A190624A08 |
46,37% |
|
A201112A04 |
90,17% |
|
A231124A07 |
31,98% |
|
D150401 |
24,99% |
|
D150527 |
21,21% |
|
D150722 |
51,90% |
|
D150916 |
97,17% |
|
D151223 |
1,81% |
|
EURO |
31,67% |
|
Fotex Nyrt. |
87,20% |
|
HUF |
4,16% |
|
M. Telekom Nyrt. |
1,43% |
|
Mol Nyrt. törzs |
35,96% |
|
Opus Sec 16/10/31 |
21,67% |
|
OTP Bank 16/09/19 |
33,35% |
|
OTP Bank törzs |
13,33% |
|
Richter Gedeon Nyrt. |
90,32% |
|
USD |
8,34% |
A Hungária Értékpapír Zrt. esetében a hiánnyal érintett eszközök korabeli kiadási arányai a következők voltak. A felszámolói tájékoztatás az egyes eszközök közötti jelentős eltéréseket is bemutatja.
|
MEGNEVEZÉS |
KIADÁSI ARÁNYSZÁM |
|
2015/C MÁK |
4,86% |
|
D150527 |
7,29% |
|
D150722 |
8,02% |
|
D150916 |
45,66% |
|
EURO |
75,95% |
|
Kanadai dollár |
0,75% |
|
M. Telekom Nyrt. |
99,27% |
|
HUF |
25,23% |
|
USD |
80,06% |
További kérdés, hogy az ügyfelek hogyan ellenőrizhetik a részvényeik és más értékpapírjaik nyilvántartását. Magyarországon a tőzsdei ügyletek elszámolásában és az értékpapírok központi nyilvántartásában a KELER-csoportnak fontos szerepe van. A befektető azonban jellemzően a saját brókercégénél vezetett értékpapírszámlán látja az egyenlegét, és a központi nyilvántartás nem minden esetben tartalmazza a végső befektetők név szerinti adatait. A részvénykönyvben szereplő tulajdonosi információk és a letétkezelési nyilvántartás szintén eltérő célokat szolgálnak.
Más országokban az értékpapírok nyilvántartása szintén több szereplőből álló rendszeren keresztül történik. Az Egyesült Államokban számos kereskedési helyszín és megbízásirányítási rendszer működik, köztük dark poolok is. A brókercégek egyes ügyleteket házon belül is teljesíthetnek. Az elszámolási és letétkezelési rendszer egyik központi szereplője a Depository Trust & Clearing Corporation (DTCC) csoport. Az amerikai értékpapírok jelentős részét közvetítőkön keresztül, összesített letéti formában tartják nyilván, az ügyfelek közötti felosztást pedig a brókercégek és más közvetítők saját nyilvántartásai mutatják. Ez nem jelenti azt, hogy a letétben tartott részvények a brókercég szabadon felhasználható saját vagyonának részei lennének.
Hogyan ellenőrizhetjük a brókercégünknél nyilvántartott értékpapírokat?
Magyarországon az MNB ÉSZLA rendszere segít ellenőrizni, hogy a brókercégtől kapott számlakivonat megegyezik-e a szolgáltató által a jegybanknak jelentett havi adatokkal. A lekérdezéshez a szolgáltatótól kapott belépési adatokra van szükség. Fontos ugyanakkor, hogy ez az összehasonlítás az ügyfélnek küldött kimutatást a szolgáltató hatóságnak továbbított adataival veti össze, így önmagában még nem független letétkezelői igazolás az értékpapírok tényleges meglétéről. Ha eltérés mutatkozik, érdemes azt írásban jelezni a brókercégnek és az MNB-nek.
A szolgáltató ellenőrzésénél az MNB intézménykeresője, a Beva tagintézeti listája és külföldi cégeknél az adott ország pénzügyi felügyeletének nyilvántartása is hasznos. A szerződésben szereplő pontos jogi személyt célszerű összevetni ezekkel az adatokkal, mert ugyanaz a brókermárka több országban külön társaságon keresztül is szolgáltathat.
Mire figyelj oda?
A félreértések elkerülése végett hangsúlyoznám, hogy a befektető-kártalanítás és a bankbetét-biztosítás eltérő feladatot lát el. Az uniós bankbetétek általános biztosítási felső határa 100 000 euró, a befektetési szolgáltatónál tartott ügyfélpénzre és értékpapírokra viszont más szabályok vonatkozhatnak. Magyarországon az OBA és a Beva külön intézmény. A kártalanítás pontos feltételeit mindig az adott szolgáltatóra és szerződésre kell megvizsgálni. Figyeljünk arra is, hogy egy brókercégnek több országban lehet leányvállalata. Hiába vonatkozik például egy brit szolgáltatóra 85 000 fontos befektetési kártalanítási limit, ha a magyar befektető egy ír leányvállalatnál vezet számlát, ahol más rendszer érvényes. Az alábbiakban néhány, a 20 000 eurós uniós minimumnál magasabb védelmet nyújtó rendszer szerepel.
- Magyarország - Beva, legfeljebb 100 000 euró, az egymillió forint feletti részre 90 százalékos térítési szabállyal.
- Egyesült Királyság - FSCS, jogosult befektetési követeléseknél legfeljebb 85 000 font.
- Svédország - a befektető-kártalanítás felső határa 250 000 svéd korona.
- Szlovákia - a befektetővédelmi alap felső határa 50 000 euró.
- Lengyelország - a befektető-kártalanítási rendszer felső határa 22 000 euró, részleges önrésszel.
Milyen problémái lehetnek egy brókercégnek?
Látni kell azonban azt is, hogy a brókercégek nem gyűjtenek bankbetétet és nem helyeznek ki jelzáloghitelt, személyi kölcsönt sem. Miért tapasztaljuk azt, hogy ezek a cégek is csődbe mennek krízisek, gazdasági válságok során? A brókercégek esetében a problémák a pénz és tőkepiacok természetéből fakadnak, azaz gazdasági válságok során óriási lesz a volatilitás a piacon, és ez az óriási volatilitás különböző módon veszélyeztetheti a brókercég működését. Néhány példa a felmerülő problémákra.
1) A stop megbízások nem garantáltak
Alapvető probléma, hogy a tőzsdei stop megbízások teljesülési ára nem garantált. Egy stop megbízás aktiválódhat ugyan a megadott szinten, de gyors árfolyammozgásnál a kötés ennél kedvezőtlenebb áron jöhet létre, vagy a megbízás a piaci feltételektől függően nem teljesülhet. A stop-limit megbízásnál a limitár a végrehajtási árat korlátozza, cserébe előfordulhat, hogy egyáltalán nem lesz kötés. A rendkívüli volatilitás ezért az ügyfeleknek és a tőkeáttételes pozíciókat finanszírozó szolgáltatóknak is veszteséget okozhat.
Erre láthattunk példát a 2015-ös svájcifrank-piaci sokk idején. Egyes kereskedők számlaegyenlege negatívba fordult, és a behajthatatlan követelések több szolgáltatónál jelentős veszteséget okoztak. Az európai lakossági CFD-számlákra azóta alkalmazott negatívegyenleg-védelem korlátozza az ügyfél ilyen jellegű veszteségét, de a szakmai ügyfelekre és más termékekre eltérő szabályok vonatkozhatnak. A korabeli ügyfélvitákról ebben a cikkben is olvashatunk.
2) Különféle problémák az összetett termékekkel
A brókercégek kínálatában számos összetett, bonyolult termék érhető el, melyeket szintén próbára tesznek a válságok. Jó példa erre a VIX ETN termék 80-90%-os 1 nap alatti értékvesztése 2018-ban. De arra is láthattunk példát az elmúlt években, hogy egy brókercég azért ment csődbe, mert a devizák és árupiaci származtatott termékeken a swap-ot rosszul állapították meg. A tapasztalt kereskedők pedig kockázatmentesen vették ki a swapot a rendszerből, és mire kiderült a probléma, a veszteség akkora lett, hogy a cég csődöt jelentet.
3) A brókercégek egy része az ügyfél ellen fogad
Szintén kockázatot jelenthet, hogy a tőzsdén kívüli piacokon egyes forex- és CFD-szolgáltatók saját maguk jegyzik az ügyfeleknek az árat. Az ilyen market maker működésnél a szolgáltató az ügyfél pozíciójának ellenoldalára is kerülhet. Ez azonban önmagában még nem jelenti azt, hogy minden ügyfél nyeresége a brókercég ugyanakkora vesztesége lenne, mert a szolgáltató a kockázatát más piaci szereplőkkel részben vagy teljesen fedezheti. A tőkeáttétel, a fedezeti ügyletek és az ügyfélveszteségekből származó követelések ettől függetlenül kockázatokat okozhatnak a brókercégnek.
Az európai lakossági CFD-ügyfelek számára a negatívegyenleg-védelem a CFD-kereskedési számlán elhelyezett pénzre korlátozza az ügyfél maximális veszteségét. A védelem a vonatkozó termékkörre és ügyfélkategóriára terjed ki, ezért nem szabad általánosítani minden brókercégre vagy professzionális ügyfélre. A szabályozás részletei az ESMA tájékoztatójában olvashatók.
4) Tőzsdei brókercégek
A hagyományos, tőzsdei részvényvásárlásnál általában átláthatóbb a befektetés mögött álló jogviszony, mert a befektető részvényesi jogokat szerez. A megbízás ugyanakkor nem feltétlenül közvetlenül a tőzsde ajánlati könyvében teljesül, hiszen több kereskedési helyszín és közvetítő is részt vehet a folyamatban. Egy részvényre kötött CFD ezzel szemben származtatott szerződés, amely nem biztosítja a részvényesi jogokat, és a szerződéses partner teljesítőképessége is számít. A brókercégek kínálatában emellett certifikátok, tőkeáttételes warrantok, összetett ETF-ek és más befektetési termékek is lehetnek, amelyek válságok idején eltérő kockázatokat hordozhatnak.
Értékpapír-kölcsönzés és az ügyfélvagyon újrafelhasználása
A partnerkockázat az értékpapír-kölcsönzésnél és a fedezeti célú újrafelhasználásnál is felmerülhet. Értékpapír-kölcsönzés során egy befektető részvényeit meghatározott feltételekkel más piaci szereplő használhatja, rendszerint fedezet nyújtása mellett. A fedezet minősége, az ügylet jogi feltételei és a kölcsönvevő fizetőképessége ezért lényeges. A rehypothecation azt jelenti, hogy a pénzügyi közvetítő a nála elhelyezett, megfelelő jogcímen felhasználható biztosítékot saját finanszírozási vagy fedezeti ügyleteihez ismételten felhasználja. Ilyen lehetőségeknél a partnerlánc hosszabbá válhat, ami csőd esetén bonyolíthatja az ügyfél követelésének rendezését.
Érdemes ezért számlanyitáskor elolvasni, hogy a szolgáltató milyen értékpapír-kölcsönzési programot alkalmaz, kér-e külön hozzájárulást az ügyfél eszközeinek felhasználásához, és a margin számlára milyen fedezeti szabályok vonatkoznak. Egy készpénzzel finanszírozott, hagyományos értékpapírszámla és egy tőkeáttételes margin számla szerződéses feltételei között érdemi különbségek lehetnek.
A kompenzációs alap és a befektető védelem sem véd meg mindentől
Fontos azzal is tisztában lenni, hogy az értékpapírszámlákhoz kapcsolódó befektetővédelem elsősorban akkor nyújthat kártalanítást, ha a szolgáltató fizetésképtelensége vagy más, jogszabályban meghatározott ok miatt az ügyfelet megillető pénz vagy értékpapír hiányzik. Az árfolyamveszteség, a stop megbízás kedvezőtlen teljesülése és egy vállalati kötvény kibocsátójának csődje más kockázat. Ha egy vállalat nem fizeti vissza a kötvényét, az az adott értékpapír kibocsátói hitelkockázata, amelyre a Beva nem nyújt védelmet. Ugyanez a különbség fontos az ETF-ek és az ETN-ek esetében is.
Néhány felmerülő problémára utalnék még röviden.
- Például a hagyományos zártvégű befektetési alapokat nem tudjuk eladni a tőzsdén, mert nem lesz vevő az alapra, vagy csak óriási veszteséggel, a valós értéke alatt.
- De láthatunk arra is példákat, hogy nyíltvégű ingatlanpiaci alapokat be kellett fagyasztani, vagy 90 napos kifizetési határidőt kötelezően bevezetni, mert az alapkezelő képtelen volt felszámolni olyan gyorsan az ingatlanvagyont, mint ahogy a befektetők kivették a pénzüket az alapból.
- Korábban már szó volt a VIX-hez kötött ETN-ek jelentős árfolyamveszteségeiről és az ETF-ek partnerkockázatairól is. A tőkeáttételes, inverz vagy derivatívákat alkalmazó termékek esetében a veszteségmechanizmus eltérhet egy hagyományos részvényalapétól.
- Az ETN befektetője az értékpapír kibocsátójának hitelkockázatát is viseli. A Lehman Brothers 2008-as csődje szemléletes példa arra, miért fontos a kibocsátó fizetőképessége. Az ETF-ek egyéb kockázatait itt tárgyaljuk.
Miben különbözik az ETF és az ETN partnerkockázata?
Az ETF és az ETN elnevezés hasonló, a jogi felépítésük azonban eltérő. A hagyományos ETF befektetési alap, amelynek vagyonát az alapkezelő saját vagyonától elkülönítve kezelik. A fizikai replikációjú részvény-ETF ténylegesen tartja a követett index egyes részvényeit, így a befektető elsősorban az alap eszközeinek piaci és működési kockázatát viseli. Egy ETN ezzel szemben tipikusan pénzügyi intézmény által kibocsátott fedezetlen hitelviszonyt megtestesítő értékpapír, ezért a kibocsátó fizetésképtelensége közvetlen veszteségforrás lehet. Az ETN-ek kockázatairól az amerikai SEC befektetői tájékoztatója is részletesen ír.
Más a helyzet azoknál a befektetési alapoknál és ETF-eknél, amelyek ténylegesen megvásárolják a részvényeket. A „full physical replication” megjelölés arra utal, hogy az alap a követett index értékpapírjait közvetlenül tartja, de a pontos letétkezelési és értékpapír-kölcsönzési szabályokat így is érdemes megvizsgálni. Az elkülönült alapvagyon csökkentheti az alapkezelő csődjéből eredő kockázatot, de nem szünteti meg a piaci veszteség, a likviditási probléma vagy a letétkezelési lánc kockázatát. Az ETF-ek rendszer- és partnerkockázatairól egy korábbi bejegyzésünkben beszéltünk.
Hogyan készüljön fel a befektető egy krízisre?
A kockázatokat a befektetők is jelentősen csökkenthetik, bár ezek a módszerek többletköltséggel járhatnak. Az egyik legfontosabb dolog, hogy tájékozódjunk a kártalanítási összeghatárokról és a szolgáltatók tényleges jogi hátteréről. Nagyobb megtakarítás esetén a több, egymástól független szolgáltató között elosztott vagyon csökkentheti az egyetlen intézményhez kapcsolódó kockázatot. A külön bankszámlák azonban csak akkor jelentenek önálló betétbiztosítási védelmet, ha az adott betétbiztosítási rendszer szerint is külön engedélyezett intézményekhez tartoznak. Egy bankcsoport több márkaneve nem feltétlenül jelent külön kártalanítási limitet.
Brókercégeknél is érdemes figyelni a Beva vagy a külföldi kártalanítási rendszer összeghatárára és az esetleges önrészre. Magyarországon is elérhetők külföldi jogi személy által kínált befektetési szolgáltatások, ezért a szerződő cég székhelyét és engedélyét kell ellenőrizni. Több brókercégnél számlát nyitni megfontolható, de ennek lehetnek állandó költségei és adminisztratív terhei. Célszerű még nyugodt piaci időszakban gondoskodni a szükséges számlákról, mert válság idején az átutalások és az eszköztranszferek is akadozhatnak. A kártalanítási limitek szolgáltatónkénti alkalmazása mellett a kapcsolt vállalkozások és a közös letétkezelési háttér kockázatát is célszerű figyelembe venni.
A fentiek mellett befektetőként érdemes megérteni az összetett termékek működését, mielőtt pénzt helyezünk el bennük. A közvetlenül megvásárolt részvény tulajdonosi jogokat biztosít, míg egy részvényre kötött CFD a szolgáltatóval szembeni szerződéses követelés. Ez utóbbinál a partnerkockázat is hangsúlyosabb lehet. Az egyedi kötvény és a kötvényalap összehasonlítása azonban összetettebb. Egyetlen vállalati kötvény közvetlen megvásárlása jelentős kibocsátói koncentrációt okozhat, míg egy sokféle kötvényt tartó ETF vagy befektetési alap csökkentheti ezt a kockázatot. A közvetítők száma önmagában ezért nem elegendő a befektetés biztonságának megítéléséhez.
Aranyat is meg lehet vásárolni CFD termékként, certifikát formájában vagy határidős piacon. Ezeknek a termékeknek eltérő a jogi szerkezete és a partnerkockázata. Léteznek fizikailag fedezett, tőzsdén kereskedett aranytermékek is, amelyeknél a kibocsátó vagy a konstrukció mögött meghatározott mennyiségű valódi arany áll. Európában ezek gyakran ETC-ként működnek, ezért a pontos konstrukciót és a letétkezelés szabályait érdemes ellenőrizni. A fizikai arany saját őrzése más típusú költségekkel és kockázatokkal jár, erről korábban írtunk. A diverzifikáció továbbra is fontos kockázatcsökkentő eszköz. Egy szélesen diverzifikált portfóliót egyedi részvényekből sokszor nehezebb és költségesebb felépíteni, ezért az ETF-ek és a befektetési alapok sok befektető számára hasznosak lehetnek.
Összegzés
A gazdasági válságokra történő felkészülés során érdemes a befektetések árfolyamkockázatán túl a bankok, a brókercégek és a befektetési termékek mögött álló pénzügyi szereplőket is megvizsgálni. Egy brókercég csődje önmagában még nem feltétlenül jelent végleges veszteséget, mert az elkülönítetten kezelt ügyfélvagyon megfelelő esetben visszaadható. Probléma akkor keletkezhet, ha az ügyfélvagyon hiányos, vagy a befektetés mögött álló kibocsátó nem teljesíti a kötelezettségeit.
A kockázatok mérséklésének egyik eszköze lehet a vagyon több, egymástól független pénzügyi szolgáltatónál történő elhelyezése. Emellett célszerű ellenőrizni a befektetővédelmi rendszerek szabályait, a számlákon nyilvántartott értékpapírokat és az egyes befektetési termékek szerkezetét. A kártalanítási alapoknak vannak korlátai, és egy válság során a vagyonhoz való hozzáférés akkor is késhet, ha az értékpapírok megvannak.
Kapcsolódó írásunk a témáról. Bankcsőd - Mi történik ilyenkor? Hogyan készülj fel?