Államcsőd: Mi történik ilyenkor? Hogyan jelezhető előre? Izlandi és argentin államcsőd tanulságai
A bejegyzésben az államcsőd kialakulásával, következményeivel és a kockázatot jelző mutatókkal foglalkozunk. Megnézzük, milyen folyamatok vezethetnek oda, hogy egy állam ne tudja teljesíteni adósságszolgálati kötelezettségeit, és azt is, milyen jelek utalhatnak a finanszírozási helyzet romlására. A második részben két eltérő válságtörténetet vizsgálunk. Argentína klasszikus szuverén adósságválságot és államcsődöt élt át, Izlandon pedig 2008-ban egy rendkívül súlyos bank- és pénzügyi válság alakult ki. A két eset jól mutatja, hogy hasonló piaci következmények mögött egészen eltérő okok állhatnak. Témáink:
- Miért alakulhat ki államcsőd?
- Hol tudod követni ezeket a folyamatokat?
- Mi történik államcsőd esetén? Az államcsőd következményei
- Hogyan jelezhető előre az államcsőd?
- Az izlandi pénzügyi válság folyamata és következményei
- Az izlandi pénzügyi válság következményei
- Az argentin államcsőd folyamata és következménye
Miért alakulhat ki államcsőd?
A problémák gyakran tartós költségvetési hiánnyal kezdődnek. Ha az állam kiadásai meghaladják a bevételeit, a különbséget hitelfelvétellel kell finanszírozni. Ennek egyik legfontosabb eszköze az állampapír-kibocsátás, amelyen keresztül hazai és külföldi befektetők nyújtanak forrást az államnak. A költségvetési hiány önmagában még nem jelent államcsődveszélyt. A kockázat akkor növekedhet meg, ha a hiány tartós, az adósság gyorsan emelkedik, a gazdasági növekedés gyenge, vagy a finanszírozási feltételek jelentősen romlanak.
Emiatt a költségvetési hiány mellett az államadósság alakulását is érdemes figyelni. A piaci szereplők többnyire a GDP-hez viszonyítják az adósságot, mert ugyanaz az adósságállomány egészen más terhet jelent egy nagyobb és egy kisebb gazdaság számára. Hasonló logika érvényesül a háztartási hiteleknél is, ahol a tartozás nagyságát a jövedelemhez viszonyítva lehet igazán értelmezni.
Recesszió idején a helyzet gyorsan romolhat. Ha a GDP visszaesik, a GDP-arányos államadósság változatlan nominális adósság mellett is emelkedhet. Ha közben újabb költségvetési hiány keletkezik, a számláló is nő. A befektetők ilyenkor azt mérlegelik, hogy az ország képes-e hosszabb távon fenntartani az adósságszolgálatot, milyen devizában áll fenn az adósság, mekkora a refinanszírozási igény, és mennyire hiteles a gazdaságpolitika.
A magasabb adósságráta önmagában nem jelenti azt, hogy egy ország közel kerül az államcsődhöz. A kockázatot a finanszírozás szerkezete, a kamatszint, a futamidő, a devizaösszetétel, a befektetői kör, a külső egyensúly és az intézményi hitelesség együtt alakítja. Ha a befektetők magasabb kockázatot érzékelnek, magasabb hozamot kérhetnek az újonnan kibocsátott állampapírokért. Ez idővel növeli a kamatkiadásokat, és tovább ronthatja a költségvetés helyzetét.
A gazdasági fellendülés időszaka ezért fontos lehet a fiskális mozgástér felépítésére. Ha egy állam kedvező konjunktúrában is tartósan magas hiánnyal működik, egy későbbi recesszió idején kevesebb lehetősége marad a gazdaság támogatására, miközben az adósság gyorsabban emelkedhet.
Érdemes tisztában lenni azzal, hogy nincs olyan általánosan érvényes adósság/GDP-küszöb, amely felett automatikusan államcsőd következne. Carmen Reinhart és Kenneth Rogoff This Time is Different című könyve hosszú történelmi időszakon és számos ország példáján mutatja be, hogy a szuverén adósságválságokat több tényező együttesen alakítja. Az adósságráta fontos mutató, de önmagában kevés ahhoz, hogy megmondjuk, mikor veszítik el a befektetők a bizalmukat.
A szakirodalomban számos vizsgálat foglalkozik az államadósság és a gazdasági növekedés kapcsolatával. Az eredmények alapján érdemes óvatosan bánni az egyszerű küszöbértékekkel:
- Több kutatás negatív kapcsolatot talált a magas államadósság és a gazdasági növekedés között, de az eredmények országonként és időszakonként jelentősen eltérnek.
- A gyakran idézett 75-100%-os vagy 90%-os értékeket nem célszerű általános csődküszöbként kezelni.
- A finanszírozási kockázat megítéléséhez az adósság szintje mellett az adósság szerkezetét, a kamatterheket, a devizakitettséget, a lejárati profilt és a gazdasági növekedési kilátásokat is vizsgálni kell.
Hol tudod követni ezeket a folyamatokat?
A fenti adatok jelentős része ingyenesen hozzáférhető a statisztikai hivatalok és állami intézmények adatbázisaiból. A tradingeconomics.com oldal több ország makrogazdasági adatait egy helyen gyűjti össze, ezért gyors összehasonlításokra is használható. Ez akkor lehet hasznos, ha több ország pénzügyi helyzetét szeretnéd egymás mellett vizsgálni. A fenti folyamatot a magyar adatokon be is mutatom neked. A 2008-as gazdasági válságot beszéljük meg. Magyarországon nem történt államcsőd, de 2008 őszén súlyos finanszírozási feszültség alakult ki, amely nemzetközi pénzügyi segítséget tett szükségessé. Nézzük végig a főbb lépéseket. A költségvetési hiány miatt növekszik az államadósság. Az alábbi képen a költségvetési hiányt láthatod. A 2008-2009-es gazdasági válságot megelőző években a magyar költségvetés már gazdasági növekedés mellett is jelentős hiánnyal működött. 2006-ban a hiány a GDP 9,3%-át érte el.

Az alábbi képen pedig azt láthatod, hogy 2000-2007 között gazdasági növekedés, konjunktúra időszaka van. A GDP-adatok milliárd dollárban vannak megadva.
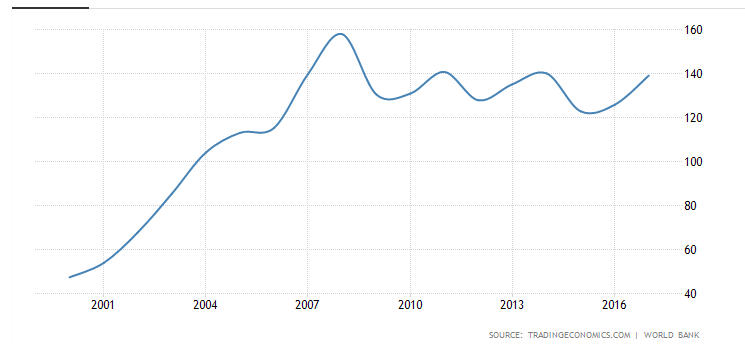
A fenti időszakban a gazdaság növekedése mellett az államadósság is emelkedett, ezért a GDP-arányos adósság nem csökkent érdemben.
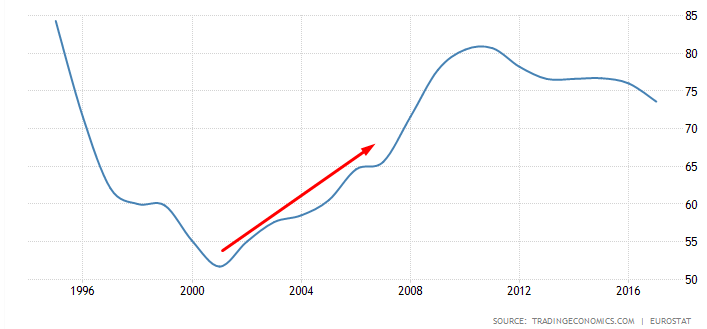
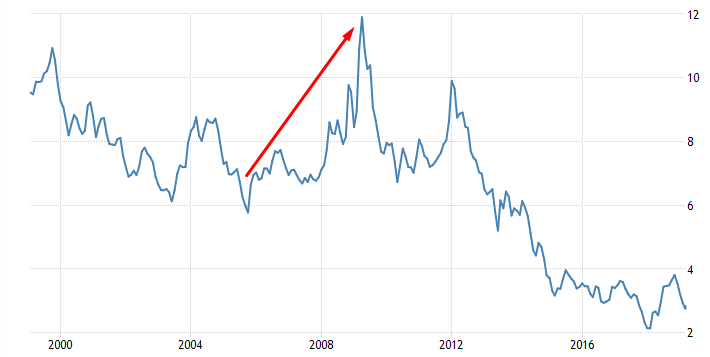
Ezt követte 2008-2009-ben a GDP-arányos adósság gyorsabb emelkedése. A recesszió csökkentette a GDP-t, a forint gyengülése pedig növelte a devizában fennálló adósság forintban számított értékét. Közben a befektetői kockázatérzékelés is romlott, ami az állampapírhozamok emelkedésében és a forint gyengülésében is megjelent. Az alábbi képen az állampapírhozamok növekedését láthatod.
Államcsődhöz jellemzően több kedvezőtlen folyamat együttesen vezet. Ilyen lehet a tartós költségvetési hiány, a magas vagy gyorsan növekvő adósság, a rövid lejárati szerkezet, a jelentős devizaadósság, a gyenge gazdasági növekedés és a befektetői bizalom hirtelen romlása. A helyzet akkor válik igazán veszélyessé, ha az állam egyre nehezebben tudja megújítani a lejáró adósságát.
A magyar példánál maradva a 2008-as globális pénzügyi válság erősen rontotta a finanszírozási feltételeket, ezért Magyarország nemzetközi hitelcsomagra szorult. Argentína esetében valódi szuverén adósságválság és államcsőd következett be. Izlandon ezzel szemben a bankrendszer összeomlása okozott rendkívül súlyos pénzügyi és gazdasági válságot.
Összegezve tehát a következő mutatókat érdemes követni:
- költségvetési egyenleg alakulása
- GDP-arányos államadósság alakulása
- állampapírpiaci hozamok alakulása
- globális kockázatvállalási hajlandóság
Mi történik államcsőd esetén? Az államcsőd következményei
Az államcsőd azt jelenti, hogy az állam nem teljesíti szerződés szerint valamely adósságkötelezettségét, vagy az adósság átstrukturálására kényszerül. A következmények országonként jelentősen eltérhetnek. Sok múlik azon, hogy saját vagy külföldi devizában áll-e fenn az adósság, milyen állapotban van a bankrendszer, mekkora a devizatartalék, és milyen gazdaságpolitikai lépések követik a válságot.
A bankbetétek sorsa sem vezethető le közvetlenül az államcsődből. Előfordulhat, hogy a betétek nominális értéke változatlan marad, miközben az infláció vagy a deviza leértékelődése jelentősen csökkenti a vásárlóerejüket. Bankválság esetén átmeneti pénzfelvételi korlátozások, tőkekorlátozások vagy egyes betétek vesztesége is előfordulhat. A betétbiztosítási rendszer és a bankrendszer állapota ezért legalább olyan fontos, mint maga az államcsőd.
Saját devizával rendelkező országokban a szuverén válságot gyakran jelentős árfolyamgyengülés kíséri. Ez gyorsan megdrágíthatja az importált termékeket és növelheti az inflációt. Az árfolyammozgás mértéke azonban nem törvényszerű, és olyan országoknál, amelyek közös valutát használnak, más csatornákon jelenik meg az alkalmazkodás.
Az állampapírok tulajdonosai közvetlen veszteséget is elszenvedhetnek. Az állam átütemezheti a lejáratokat, csökkentheti a kamatot, meghosszabbíthatja a futamidőt, vagy a névérték egy részének elengedéséről állapodhat meg a hitelezőkkel. A másodpiaci kötvényárfolyamok már a tényleges nemfizetés előtt jelentősen eshetnek, ha a befektetők növekvő csődkockázatot áraznak.
A részvény- és ingatlanpiac szintén erősen reagálhat a válságra. A recesszió, a magasabb kamatok, a gyengébb fogyasztás és a bizonytalanabb vállalati kilátások nyomást gyakorolhatnak az eszközárakra. A hosszabb távú eredmény már attól függ, hogyan alkalmazkodik a gazdaság, mennyi ideig tart a válság és milyen gyorsan áll helyre a növekedés.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Hogyan jelezhető előre az államcsőd?
Teljes megbízhatósággal nem lehet előre jelezni egy államcsődöt, de a finanszírozási helyzet romlása több mutatón is megjelenhet. A költségvetési hiány és az államadósság mellett érdemes figyelni az állampapírhozamokat, az aukciós keresletet, a CDS-felárakat, a devizaárfolyamot, a devizatartalékokat és az adósság lejárati szerkezetét.
Ha a befektetők kockázatosabbnak ítélnek egy országot, magasabb hozamot várhatnak el az újonnan kibocsátott állampapíroktól. A finanszírozási nehézség egyik korai jele lehet, ha az aukciókon tartósan gyenge a kereslet, az állam csak magasabb hozam mellett tud forrást bevonni, vagy a lejáró adósság megújítása egyre nehezebbé válik. A magyar állampapír-aukciók eredményei az Államadósság Kezelő Központ honlapján követhetők.
A lejáró államadósság jelentős részét az államok új kibocsátásokkal refinanszírozzák. Emiatt a piacra jutás képessége kulcsfontosságú. Ha egy ország csak nagyon magas kamat mellett vagy egyáltalán nem tud új forrást bevonni, gyorsan likviditási válság alakulhat ki még akkor is, ha hosszabb távon az adósság egy része elvileg visszafizethető lenne.
A CDS a nemfizetési kockázat árazásának egyik piaci mutatója. A magasabb CDS-felár általában nagyobb érzékelt hitelkockázatra utal. A mutatót azonban célszerű az állampapírhozamokkal, az aukciós eredményekkel és a makrogazdasági helyzettel együtt értelmezni, mert önmagában egyetlen piaci indikátor sem ad biztos előrejelzést.
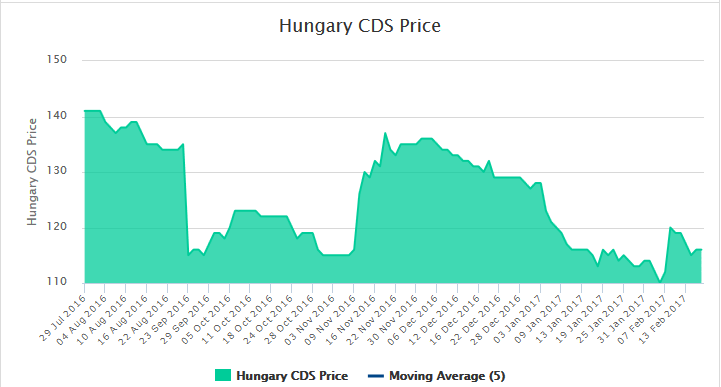
Az alábbiakban két eltérő válságtörténetet tekintünk át. Izland példája egy bankrendszeri összeomlás következményeit mutatja be, Argentína esete pedig klasszikus szuverén adósságválság és államcsőd volt.
Az izlandi pénzügyi válság folyamata és következményei
Izlandon 2008 őszén rendkívül súlyos bank- és pénzügyi válság alakult ki a Lehman Brothers csődjét követő globális pénzügyi pánik idején. Az esetet érdemes elkülöníteni a klasszikus államcsődtől. Az izlandi állam nem a saját szuverén kötvényeinek általános nemfizetésével került a válság középpontjába, hanem a rendkívül nagyra nőtt bankrendszer összeomlásával.
A válság előtti években a három nagy izlandi bank mérlege a gazdaság méretéhez képest rendkívül nagyra nőtt. A bankok jelentős külföldi finanszírozásra támaszkodtak, és nagy volumenben terjeszkedtek külföldön. Amikor 2008-ban befagytak a nemzetközi pénzpiacok, ez a finanszírozási modell fenntarthatatlanná vált. Az alábbi ábra a bankrendszer gyors növekedését szemlélteti.
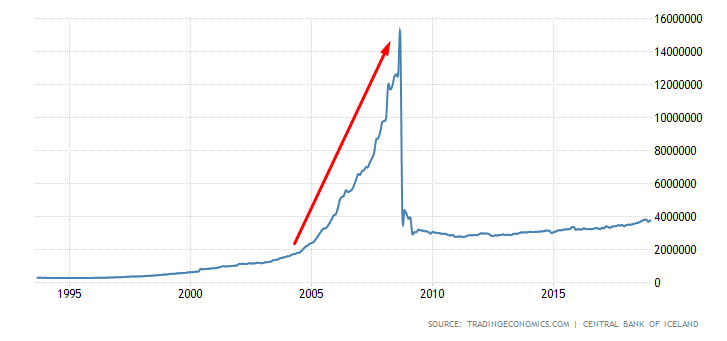
A globális pénzügyi válság idején a kockázatos eszközök ára zuhant, a rövid távú finanszírozás beszűkült, és több nagy nemzetközi pénzügyi intézmény is súlyos veszteségeket szenvedett el. Az izlandi bankok mérete olyan nagy volt az ország gazdaságához képest, hogy a hagyományos teljes körű állami bankmentés pénzügyileg rendkívül nehéz lett volna.
Az izlandi hatóságok ezért átalakították a bankrendszert. A belföldi alapfunkciók fenntartására új bankokat hoztak létre, miközben a régi bankok számos kötelezettsége a felszámolási eljárásban maradt. A külföldi betétesek és hitelezők kezelése komoly nemzetközi vitákat váltott ki, de ezt nem célszerű úgy összefoglalni, hogy Izland egyszerűen megtagadta volna az államadósságai kifizetését.
Az izlandi pénzügyi válság következményei
1) Devizaleértékelődés
A válság egyik leglátványosabb következménye az izlandi korona jelentős gyengülése volt. A válságot megelőzően az USD/ISK árfolyam jellemzően jóval alacsonyabb szinten mozgott, majd a pénzügyi pánik idején meredeken emelkedett. Ez azt jelentette, hogy ugyanannyi dollár megvásárlásához sokkal több izlandi koronára volt szükség.
Egy ilyen leértékelődés gyorsan megdrágítja az importált termékeket. Ez egy kis, nyitott gazdaságban erős inflációs nyomást okozhat, és csökkentheti a háztartások reáljövedelmét.
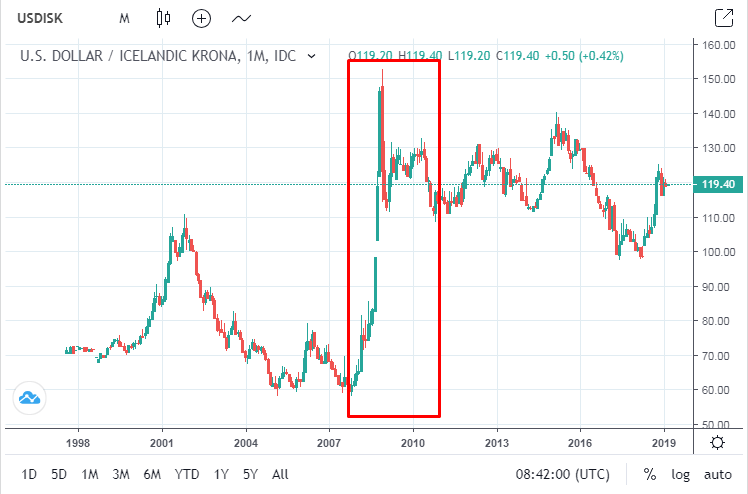
Az importárak emelkedése az alábbi ábrán is jól látható. A deviza gyengülése miatt a külföldről behozott termékek ára rövid idő alatt jelentősen megemelkedett.

2) Megugranak a finanszírozási költségek
A pénzügyi válságban az állampapírpiacon is romlott a befektetői kockázatérzékelés. Az izlandi államkötvények hozama jelentősen emelkedett, ami azt jelezte, hogy a befektetők nagyobb kockázati prémiumot vártak el. Ez jól példázza, hogy egy bankválság gyorsan átterjedhet az állami finanszírozásra is.

3) Megugrik az infláció
A korona gyengülése és az importárak emelkedése erős inflációs nyomást okozott. Az infláció azért fontos a megtakarítók számára, mert a nominálisan változatlan pénzügyi vagyon vásárlóereje gyorsan csökkenhet. Ez a hatás akkor is jelentős lehet, ha a bankbetét vagy más pénzügyi eszköz névértéke nem változik.

4) Bizalomvesztés a lakosság és a vállalkozások körében
A pénzügyi rendszer megrendülése, a devizagyengülés és a romló gazdasági kilátások a fogyasztói és üzleti bizalmat is visszavetették. Ilyen helyzetben a háztartások jellemzően óvatosabbá válnak, a vállalatok pedig elhalaszthatják beruházásaikat és csökkenthetik költségeiket.

5) Jelentős tőzsdei esés
A bankrendszer összeomlása és a gazdasági kilátások gyors romlása az izlandi részvénypiacot is súlyosan érintette. A bankrészvények elvesztették értékük jelentős részét, és a tőzsdeindex is rendkívüli mértékben visszaesett.

6) Gazdasági visszaesés és növekvő munkanélküliség
A fogyasztás és a beruházások visszaesése, a bankrendszer problémái és a külpiaci bizonytalanság recesszióhoz vezetett. A munkanélküliségi ráta a válság előtti alacsony szintről gyorsan emelkedett, miközben a gazdaság teljesítménye jelentősen visszaesett.

A dollárban mért GDP szintén meredeken visszaesett. Ennek értelmezésekor figyelembe kell venni, hogy a deviza gyengülése önmagában is csökkenti a dollárban kifejezett GDP értékét.

7) Fiskális kiigazítás
A válság az államháztartásra is jelentős terhet rótt. A gazdasági visszaesés csökkentette az adóbevételeket, miközben a pénzügyi rendszer stabilizálása és a szociális kiadások növekedése többletterheket okozott. A következő években adóemelésekre és kiigazító intézkedésekre is sor került.

(fenti kép a jövedelemadó, lenti a társasági adó)

8) Politikai következmények
A válság komoly politikai következményekkel is járt. A bankrendszer összeomlása, a lakossági veszteségek és a gazdasági visszaesés erős társadalmi elégedetlenséget váltott ki, ami a politikai rendszerre is nyomást gyakorolt.
Az argentin államcsőd folyamata és következményei
Argentína 2001-2002-es válsága klasszikusabb példája a szuverén adósságválságnak. A háttérben tartós költségvetési problémák, magas államadósság, gyenge növekedés, külső egyensúlytalanságok és a merev árfolyamrendszer együttesen álltak. A válságot többéves stagnálás és recesszió előzte meg, amely egyre nehezebbé tette az adósság finanszírozását.
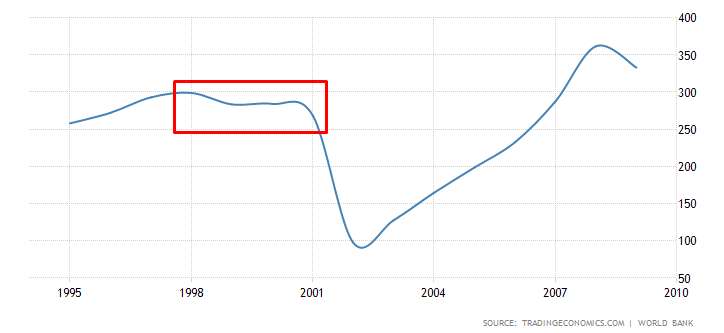
Önmagában a gyenge gazdasági teljesítmény még nem vezet államcsődhöz. Argentínában azonban több probléma egyszerre jelentkezett. A külső egyensúly romlott, a gazdaság versenyképessége gyengült, miközben a peso árfolyamát a currency board rendszerben egy az egyhez rögzítették az amerikai dollárhoz. Ez a rendszer hosszú ideig stabilitást adott, de a recesszió idején erősen korlátozta az árfolyam alkalmazkodását.
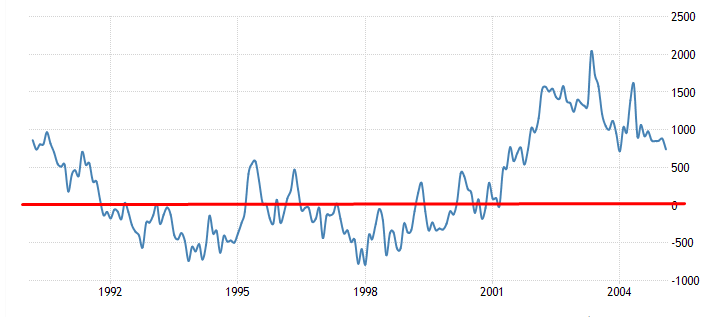
Az alábbi grafikonon látható, hogy a költségvetés jelentős hiánnyal működött a válságot megelőzően. 2001-ben a hiány a GDP 6,4%-át érte el. A romló gazdasági helyzet és a magas finanszírozási költségek egyre nehezebbé tették az adósság fenntartását. Az IMF-programokhoz költségvetési kiigazítások is kapcsolódtak.

Bekövetkezik a bizalomhiány fázisa
A helyzetet súlyosbította a nemzetközi kockázatvállalási hajlandóság romlása és az, hogy a befektetők egyre kevésbé hittek az argentin árfolyamrendszer és adósságpálya fenntarthatóságában. Az argentin eszközökből tőkekivonás indult meg:
- Jelentős esést tapasztalhattunk az argentin tőzsdén (lásd alábbi kép),
- az argentin állampapírokat nem tudta a piacon értékesíteni a kormány,
- a peso-dollár 1:1-es cserearány pedig fenntarthatatlannak bizonyult.

A rögzített 1:1-es peso-dollár árfolyam feladása után a peso jelentősen leértékelődött. Egy időszakban közel négy peso kellett egy dollárhoz. Ez jól mutatja, milyen nagy árfolyam-alkalmazkodás halmozódhat fel egy hosszú ideig fenntartott merev árfolyamrendszer mögött.

A válság következménye a fogyasztás és a beruházások visszaesése, a munkanélküliség emelkedése és a gazdasági teljesítmény csökkenése lett. A peso leértékelődése közben az infláció is megugrott. A lenti képen a GDP alakulását követhetjük milliárd dollárban.

Itt pedig a munkanélküliségi ráta látható. Ebben az adatbázisban nincs korábbi adat, de 2002 negyedik negyedévben 20,8% volt a munkanélküliségi ráta.

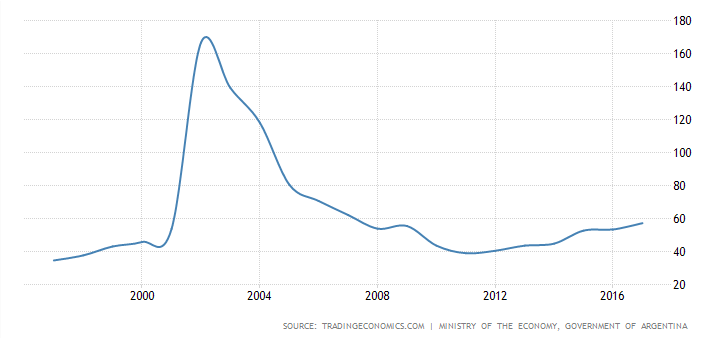
Az alábbi képen az államadósság GDP-arányos alakulását figyelhetjük meg.
Milyen mutatókból ítélhető meg Magyarország államcsődkockázata?
Az államcsőd kockázatát nem érdemes egyetlen mutatóból vagy egyetlen gazdaságpolitikai intézkedésből megítélni. A költségvetési megszorítások, adóemelések vagy beruházások elhalasztása önmagukban nem jelentik azt, hogy egy ország államcsőd közelében lenne. Ezek akár éppen a költségvetési egyensúly javítását is szolgálhatják.
A fontos kérdés az, hogy az állam képes-e tartósan finanszírozni a hiányát és megújítani a lejáró adósságát elfogadható költség mellett. Ehhez együtt kell vizsgálni a költségvetési egyenleget, az adósság szintjét és szerkezetét, a kamatkiadásokat, a devizakitettséget, a lejárati profilt, az állampapírpiaci keresletet és a gazdasági növekedést.
1) Az eladósodottság okai
Az államadósság növekedése mögött sokféle ok állhat. Tartós költségvetési hiány, recesszió, pénzügyi válság, háború, nagyobb állami beruházási program vagy rendkívüli kiadás egyaránt növelheti az adósságot. A hitelfelvétel ezért önmagában nem minősíthető kedvezőnek vagy kedvezőtlennek. A lényeg az, hogy az adósságból finanszírozott kiadások hogyan hatnak a jövőbeni növekedésre és a költségvetés teherbíró képességére.
A szakirodalom sem támaszt alá egyetlen univerzális adósságküszöböt. A magasabb adósság gyakran együtt jár alacsonyabb növekedéssel és nagyobb kamatérzékenységgel, de a kapcsolat országonként eltér. Emiatt a 75, 90 vagy 100%-os GDP-arányos adósságszinteket nem érdemes automatikus veszélyhatárként kezelni.
Bővebben ezekről a vizsgálatokról itt beszéltünk.
2) Nem mindegy, mire használja az állam a hitelt
A hitelből finanszírozott kiadások gazdasági hatása eltérő lehet. Egy olyan beruházás, amely javítja az infrastruktúrát, az oktatást, az energiaellátást vagy más módon növeli a gazdaság termelékenységét, hosszabb távon növelheti az adóbevételeket és a GDP-t. Egy alacsony megtérülésű kiadás ugyanakkor növeli az adósságot anélkül, hogy hasonló mértékben javítaná a jövőbeni fizetőképességet.
Dr. Woody Brock az American Gridlock című könyv szerzője is arra hívja fel a figyelmet, hogy a költségvetési hiány megítéléséhez a felvett forrás felhasználását is vizsgálni kell. Két azonos mértékű hiány hosszabb távú hatása teljesen eltérhet attól függően, hogy a hitelből folyó kiadást vagy megtérülő beruházást finanszíroznak.

3) Hogyan alakult Magyarországon a GDP-arányos államadósság?
Egy korábbi, az olajembargóval kapcsolatos cikkben már beszéltünk róla, hogy a magyar államadósság 1973 és 1989 között a GDP 9,2 százalékáról a GDP 66,5 százalékára nőtt. Az alábbi ábra a GDP-arányos magyar államadósság hosszabb távú alakulását mutatja.

forrás: https://tradingeconomics.com/hungary/government-debt-to-gdp
4) Államadósság alakulása nominálisan
A GDP-arányos adósság mellett a nominális államadósságot is érdemes figyelni, de a két mutató mást mond el. A nominális adósság hosszú távon az infláció, a gazdasági növekedés és a tartós költségvetési hiány miatt természetes módon is emelkedhet. A fizetőképesség szempontjából ezért önmagában a forintban kifejezett adósságállomány kevés információt ad. A GDP-hez, az állami bevételekhez és a kamatkiadásokhoz viszonyított teher fontosabb.

forrás: https://tradingeconomics.com/hungary/government-debt
A rövid áttekintés után nézzük a problémákat.
5) A GDP-arányos államadósság relatív mutató
Az államadósság megítélése részben relatív. A befektetők összehasonlítják az ország adósságrátáját, növekedési kilátásait, kamatterheit és intézményi hátterét más országokéval. Két azonos GDP-arányos adóssággal rendelkező ország finanszírozási kockázata ezért jelentősen eltérhet. A saját devizában fennálló adósság, a stabil belföldi befektetői bázis és a hosszabb átlagos futamidő általában csökkenti a refinanszírozási sérülékenységet.
6) A GDP-arányos államadósság önmagában nem jelzi az államcsődöt
Nincs olyan általános adósságráta, amely felett automatikusan államcsőd következne. Egyes országok már viszonylag alacsonyabb adósságszint mellett is finanszírozási válságba kerültek, míg más országok tartósan jóval magasabb adósságrátát képesek finanszírozni. A különbséget többek között a monetáris rendszer, az adósság devizaösszetétele, a befektetői bázis, a gazdasági növekedés, az intézményi hitelesség és a kamatterhek magyarázzák. A görög adósságválság is jól mutatja, hogy a csődkockázat megértéséhez az adósságrátán túl a finanszírozási szerkezetet is vizsgálni kell.
7) Kinek a kezében van az államadósság?
Fontos az állampapír-portfólió tulajdonosi szerkezete is. Ha az adósság jelentős részét stabil belföldi befektetők, háztartások, bankok vagy intézményi szereplők tartják, kisebb lehet a hirtelen külföldi tőkekivonásból eredő sérülékenység. A külföldi befektetők jelenléte ugyanakkor önmagában nem probléma, mert szélesebb finanszírozási bázist biztosíthat. A kockázat akkor nőhet meg, ha a befektetői kör koncentrált és gyorsan változtatja a pozícióit.
8) A devizaadósság alakulása is fontos
A devizaadósság azért fontos kockázati tényező, mert a hazai fizetőeszköz gyengülése automatikusan növelheti a külföldi devizában fennálló tartozás hazai pénzben számított értékét. Magyarország 2008-as sérülékenységében ez is szerepet játszott. A devizaarány mellett azt is érdemes vizsgálni, milyen devizákban áll fenn az adósság, mekkora a devizatartalék, és milyen gyorsan járnak le ezek a kötelezettségek.
9) A jegybank szerepe is számít
A 2008-as pénzügyi válságot követően több jegybank alkalmazott mennyiségi enyhítést, amelynek keretében nagy mennyiségű állampapírt és más értékpapírt vásároltak. Ez csökkentheti a hosszabb lejáratú hozamokat és javíthatja a pénzügyi rendszer likviditását. A jegybanki vásárlás azonban nem szünteti meg az államadósság gazdasági korlátait. Saját devizában az állam kisebb technikai nemfizetési kockázattal szembesülhet, de az infláció, az árfolyam és a jegybank hitelessége továbbra is korlátot jelent.
10) Az állampapírpiaci hozamokra oda kell figyelni
A hozamok közvetlenül jelzik, milyen áron hajlandók a befektetők finanszírozni az államot. Ha a hozamok tartósan emelkednek, az új kibocsátások fokozatosan magasabb kamatköltséggel jelennek meg az államháztartásban. Ez nem történik meg azonnal a teljes adósságállományon, mert a korábban kibocsátott fix kamatozású kötvények kamata nem változik. Minél rövidebb azonban az átlagos futamidő és minél nagyobb az éves refinanszírozási igény, annál gyorsabban épülhet be a magasabb piaci hozam a kamatkiadásokba.
11) Az állampapír-aukciókat is célszerű követni
Az állampapír-aukciók gyors képet adnak a befektetői keresletről. Érdemes figyelni a benyújtott ajánlatok nagyságát, az elfogadott mennyiséget és a kialakult hozamot. Egyetlen gyenge aukcióból még nem következik finanszírozási válság, de a tartósan gyenge kereslet és az emelkedő hozamok együtt már fontos figyelmeztető jel lehetnek. Az aukciós eredmények az Államadósság Kezelő Központ oldalán követhetők.

A 2008-as válság idején a magyar állampapírpiacon súlyos likviditási és finanszírozási feszültségek alakultak ki. Magyarország végül az IMF, az Európai Unió és a Világbank közreműködésével összeállított nemzetközi hitelcsomagot vett igénybe.
12) Figyeljük a CDS-felárakat is
A CDS a hitelkockázat átruházására szolgáló derivatív ügylet. A CDS vevője rendszeres díjat fizet a védelemért, a védelem eladója pedig meghatározott hitelesemény bekövetkezésekor teljesít. A CDS-felár ezért a piac által érzékelt hitelkockázat egyik fontos mutatója. Minél magasabb a felár, annál drágább a nemfizetés elleni védelem. A CDS-piac likviditása azonban országonként és időszakonként eltér, ezért ezt a mutatót is más piaci és makrogazdasági adatokkal együtt célszerű értelmezni.
Kapcsolódó téma:
- Hogyan készülj fel válságokra, háborúkra, államcsődre pénzügyileg
- A készpénz a legbiztonságosabb befektetés pénzügyi válságok idején?
- Hiperinfláció: Mi a jó befektetés hiperinfláció esetén?
- Mi történik az ingatlanpiacon válságok alatt?
- Mi történik a részvényekkel, a kötvényekkel válságok során?
- Az IMF behívásának előszobájában vagyunk?