Bankcsőd: Mi történik ilyenkor? Hogyan készülj fel?
Időről időre sajnos előfordulnak olyan esetek, amikor egy bank fizetésképtelenné válik, és az ügyfelek átmenetileg nem férnek hozzá a számlájukon levő pénzhez. Rendszerint ilyen esetben rengeteg kérdés merül fel a károsultakban, és sokan kerülnek abba a helyzetbe, hogy a betétbiztosítás nem nyújt teljes kártalanítást. A fentiekre tekintettel megbeszéljük cikkünkben, hogy mire célszerű odafigyelni bankszámla választásakor, hogyan készüljünk fel a ritkán bekövetkező, nem várt eseményekre magánszemélyként és vállalkozóként. Cikkünk második felében a témával kapcsolatos kutatásokról számolunk be. Témáink:
- Hogyan működnek a bankok?
- Hogyan kártalanítják bankcsőd esetén az ügyfeleket?
- Milyen kártalanítási összegre számíthatunk?
- Mire számíthatnak a vállalkozások csőd esetén?
- Nem kell fizetnem a hitelt bankcsőd esetén?
- Hogyan készülj fel a bankcsődre?
- Mit csinálj egy bankcsőd után?
- A bankcsődök négy árulkodó jele és a kutatások eredményei
Hogyan működnek a bankok?
A hagyományos bankok az ügyfelek számlavezetése és a fizetési tranzakciók lebonyolítása mellett betéteket gyűjtenek és hiteleket nyújtanak. A bankok a betétekből és más forrásokból finanszírozzák az eszközeiket, köztük a kihelyezett hiteleket. A betétek jelentős része rövid határidővel visszakérhető, miközben a hitelek egy része hosszabb lejáratú. Ebből likviditási kockázat keletkezik, amelyet a bankok likvid eszközökkel, tőkével és más prudenciális eszközökkel kezelnek. A múltban azonban előfordultak olyan helyzetek, amikor egy bank nem tudott eleget tenni a kötelezettségeinek. A betétesek szempontjából fontos, hogy a bankszámlán nyilvántartott összeg a bankkal szembeni követelés, amelyet a bank a mérlegében kötelezettségként mutat ki. A pénzt tehát nem elkülönített csomagként őrzik az ügyfél számára. Bankcsőd esetén a biztosított betétekre a betétbiztosítás nyújthat kártalanítást, a fedezeti határ feletti követelés megtérülése pedig a felszámolási vagy végelszámolási eljárástól függ. Ezzel szemben az ügyfél tulajdonában álló, értékpapírszámlán nyilvántartott értékpapírokat főszabály szerint elkülönítetten kezelik. Az értékpapírszámlához kapcsolódó pénzegyenleg védelme ugyanakkor a szolgáltató és a számla jogi jellegétől is függ.
A távoli múltban, az 1929-ben kezdődő világgazdasági válságot megelőzően, a betétesek sok esetben jelentős veszteséget szenvedhettek el egy bank csődje során. A legapróbb negatív hírek is bankrohamot válthattak ki, amikor az ügyfelek egyszerre kérték vissza a pénzüket. Mivel a bankok eszközeinek jelentős része hosszabb lejáratú hitelekben és más, nehezebben értékesíthető befektetésekben állt, nem mindig tudtak azonnal eleget tenni a tömeges kifizetési igényeknek. A bankroham likviditási válságot okozhat, és a már eleve gyenge pénzügyi helyzetű bankok bukását felgyorsíthatja. A döntéshozók ezért fokozatosan létrehozták a betétbiztosítási rendszereket, amelyek a betétesek bizalmát és a pénzügyi rendszer stabilitását szolgálják. Ma az Európai Unióban és hazánkban is működik ilyen védelem, meghatározott feltételekkel és összeghatárokkal.
Hogyan kártalanítják bankcsőd esetén az ügyfeleket?
Hazánkban az Országos Betétbiztosítási Alap (OBA) végzi a biztosított bankbetétek kártalanítását. Az alap fő finanszírozási forrását a tagintézetek befizetései jelentik, és szükség esetén további finanszírozási lehetőségek is rendelkezésre állhatnak. Az uniós szabályozásban a betétbiztosítási alapok minimális célszintje a biztosított betétállomány 0,8 százaléka. Ez az arány tehát nem a bankoknál elhelyezett összes pénzre vonatkozik. Egy-egy nagyobb bankcsőd jelentősen csökkentheti az alap rendelkezésére álló forrásokat. Erre láthattunk példát a 2014-es bankcsődök időszakában, amikor a hazai betétbiztosítási alap fedezettsége erőteljesen visszaesett.
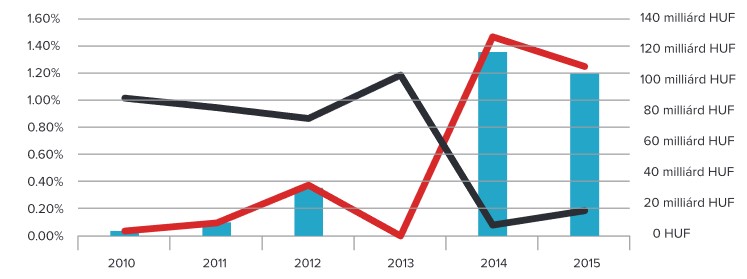
forrás: oba.hu
2014-ben ment csődbe az Orgovány és Vidéke Takarékszövetkezet (30 ezer betétes, 54 milliárd forint), de kisebb pénzintézetek is csődbe mentek ekkor:
- Alba Takarékszövetkezet
- Körmend és Vidéke Takarékszövetkezet
- Széchenyi István Hitelszövetkezet
- Széchenyi Kereskedelmi Bank
- Tisza Takarékszövetkezet
A fenti kisebb piaci szereplők mellett a DRB bankcsoport 2015 márciusában került bajba. A kártalanítás 73 ezer betétest érintett, 107 milliárd forint összegben. 2022 februárjában a 61 ezer ügyféllel rendelkező Sberbank magyarországi működése is megszűnt. Az OBA rendelkezésére álló vagyon önmagában nem feltétlenül fedezne egyszerre több nagy bankcsődöt, ezért a rendszer szabályozása további forrásbevonási lehetőségekkel is számol. A betétbiztosítás célja éppen az, hogy a jogosult ügyfelek a bank fizetésképtelensége esetén is hozzájussanak a jogszabályban meghatározott kártalanításhoz. Az Egyesült Államokban a 2008-as válság után sok bank ment csődbe, miközben a hatóságok különböző intézkedésekkel igyekeztek megőrizni a pénzügyi rendszer stabilitását. Az alábbi grafikonon jól látható, hogy a válságot követő években megugrott a bankcsődök száma, majd a konjunktúra időszakában jóval ritkábban fordultak elő hasonló események.
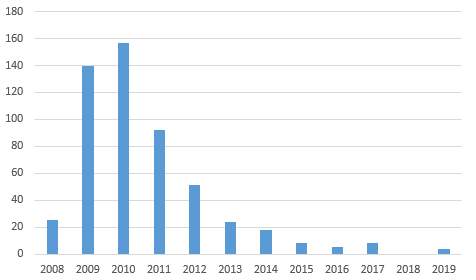
A 2008-2009-es pénzügyi válságot követő időszakban, 2008 és 2012 között összesen 465 FDIC által biztosított amerikai bank ment csődbe. A teljes képhez tegyük hozzá, hogy ezekben az években több ezer hitelintézet működött az Egyesült Államokban.
Milyen kártalanítási összegre számíthatunk?
Az OBA-kártalanítás legfontosabb jellemzői:
- Az OBA-kártalanítás általános felső összeghatára személyenként és hitelintézetenként 100 ezer eurónak megfelelő forintösszeg. Az átváltás a kártalanítás kezdő időpontját megelőző napon érvényes hivatalos MNB-devizaárfolyamon történik.
- Névre szóló betétek után fizet az OBA magánszemélyeknek és vállalkozásoknak is.
- Hitelintézetenként érvényes a kártalanítás, azaz ha több, egymástól jogilag különálló bankban tartjuk a pénzünket, akkor mindegyiknél önállóan érvényesülhet a 100 ezer eurós összeghatár. Egyazon hitelintézetnél vezetett több betétet össze kell számítani.
- Az OBA a tőke mellett a jogszabály szerint figyelembe vehető, felhalmozott kamatot is megtérítheti, de a tőke és a kamat együtt sem lépheti túl az általános kártalanítási összeghatárt.
Mire vonatkozik az OBA kártalanítás?
Ez a legfontosabb szempont, amikor el szeretnénk helyezni a pénzünket, azaz járjunk utána, hogy a választott termék OBA védelmet élvez-e. Az OBA védelme a következő esetekre vonatkozik:
- a magyarországi székhelyű hitelintézetekben, bankokban,
- vagy azok külföldi fiókjaiban elhelyezett,
- névre szóló banki betétekre, lekötéstől függetlenül
Ha a pénzintézet nem OBA-tag, akkor az OBA-tól nem leszünk jogosultak kártalanításra. Ez azonban önmagában nem jelenti a betétbiztosítás hiányát, mert egy másik uniós tagállam bankjának magyarországi fióktelepénél az adott ország betétbiztosítási rendszere nyújthat védelmet. Az OBA oldalán a tagintézetek listáján ellenőrizhetjük, hogy az adott bank az OBA hatálya alá tartozik-e.
Bizonyos speciális esetekben az OBA a 100 ezer eurós általános összeghatáron felül további legfeljebb 50 ezer eurónak megfelelő kártalanítást fizethet magánszemélyeknek. Ehhez a pénzt a kártalanítás kezdő napját megelőző három hónapban elkülönített számlán kell elhelyezni, és az eredetét a jogszabályban előírt okiratokkal igazolni kell. Ilyen forrás lehet:
- lakóingatlan eladásából származó vételár,
- lakásbérleti vagy lakáshasználati jog eladásából származó vételár,
- munkaviszony megszűnéséhez vagy nyugdíjazáshoz kapcsolódó juttatás,
- biztosítási összeg, valamint
- bűncselekmény áldozatának vagy tévesen elítélt személynek járó kártérítés.
A fentiek egyúttal mutatják is a kockázatokat. Ha lakást adunk el, végkielégítést kapunk, vagy nagyobb biztosítási összeg érkezik a számlánkra, könnyen átléphetjük a 100 ezer eurós általános összeghatárt. A kiegészítő 50 ezer eurós védelem feltételei sem teljesülnek automatikusan. A kártalanítási határ feletti részre az OBA nem fizet kártalanítást, de a betétesnek továbbra is lehet követelése a csődbe ment hitelintézettel szemben. Ennek egy része vagy akár egésze az eljárás során megtérülhet, ám a megtérülés mértéke és időpontja bizonytalan. A kártalanítási folyamat főszabály szerint gyorsan zajlik, az OBA a kártalanítás kezdő időpontjától számított 7 munkanapon belül a jogosult betétesek rendelkezésére bocsátja az összeget. Egyes esetekben, például vitatott jogosultságnál vagy a kiegészítő védelemnél, a határidő hosszabb lehet.
Mire számíthatnak a vállalkozások csőd esetén?
Az OBA-védelem a vállalkozások betéteire is vonatkozik, bizonyos pénzügyi intézménytípusok azonban nem tartoznak a jogosultak közé. A devizaszámlákon elhelyezett betétekre is kiterjedhet a kártalanítás, de itt is az általános 100 ezer eurós összeghatár érvényes. Ha tehát vállalkozásként ennél nagyobb összegeket tartunk bankszámlán, akkor érdemes lehet másik banknál is számlát nyitni, mert a védelem hitelintézetenként érvényes. Természetesen ennek többletköltségei lehetnek, de erre tekinthetünk úgy, mint egyfajta biztosítási díjra. Alternatív lehetőség lehet egy értékpapírszámla, ahol a megvásárolt értékpapírok főszabály szerint elkülönítetten nyilvántartott ügyfélvagyonnak minősülnek. Ugyanakkor az értékpapírszámlán tartott készpénz jogi védelme és az esetleges befektető-védelmi kártalanítás feltételei szolgáltatónként és számlatípusonként eltérhetnek. A legtöbb magyar banknál az értékpapírszámlák után állománydíjat kell fizetni, amely nagyobb összeg esetén jelentős költség lehet. Vállalkozások számára bizonyos feltételekkel a Magyar Államkincstárnál vezetett értékpapírszámla is alternatívát jelenthet. A kincstári számlavezetés díjmentes, az ott tartott magyar állampapírok visszafizetéséért pedig a magyar állam áll helyt. A kincstári számla nem tartozik a Beva hatálya alá, és az állampapír befektetésnek is vannak saját kockázatai, például lejárat előtti értékesítés esetén.
Nem kell fizetnem a hitelt bankcsőd esetén?
Bankcsődök esetén rendszeresen felmerül a kérdés, hogy mi történik a banknál fennálló hitelekkel. A bank fizetésképtelensége nem szünteti meg az adós törlesztési kötelezettségét. Az érintett ügyfelek hivatalos tájékoztatást kapnak arról, hogy a törlesztőrészleteket milyen számlára, milyen módon kell tovább fizetni. Előfordulhat, hogy a hitelállományt egy másik bank veszi át, de az is, hogy a követelést a megszűnési eljárásban kezelik. Ilyen helyzetben ne utalj találomra új számlaszámra, hanem a hivatalos értesítést és a felügyeleti tájékoztatást kövesd. Ha a bank a kölcsönigénylésedet már elfogadta, de még nem folyósított, a további teendők a szerződés állapotától és az eljárástól függnek. Előfordulhat, hogy másik bankhoz kell fordulnod új hitelkérelemmel.
Hogyan készülj fel a bankcsődre?
Fontos tekintettel lenni arra, hogy az OBA-kártalanítás csak az OBA-tag hitelintézetek biztosított betéteire vonatkozik. Ez a magyarországi székhelyű bankok túlnyomó többségére igaz, de érdemes ellenőrizni a tagintézetek listáját, ha épp bankváltás előtt vagyunk. Ma már több olyan szolgáltatóval is találkozhatunk a hazai piacon, amely külföldi engedéllyel működik. Ilyenkor meg kell nézni, melyik ország betétbiztosítása, illetve milyen ügyfélpénz-védelmi szabály vonatkozik a számlára. A Revolut Bank UAB biztosított bankbetéteire például a litván betétbiztosítás érvényes, általában 100 ezer eurós összeghatárig, a magyarországi fióktelepnél vezetett betétek esetében is. A Wise Europe SA ugyanakkor pénzforgalmi intézmény, amely az ügyfelek pénzét elkülönítetten védi, de a szokásos Wise-egyenlegekre nem terjed ki a belga bankbetét-biztosítás. A PayPal esetében is a konkrét szolgáltatás és a szerződő társaság jogállása alapján kell ellenőrizni a védelmet. A szolgáltatók közötti különbségeket érdemes még a számlanyitás előtt tisztázni.
Érdemes tehát olyan szolgáltatót választani, amelynél pontosan ismerjük a pénzünkre vonatkozó védelmet. Arra is számítanunk kell, hogy egy esetleges bankcsőd után átmenetileg nem férünk hozzá a számlánkhoz, még akkor sem, ha a kártalanítás főszabály szerint 7 munkanapon belül rendelkezésre áll. Ezt az időszakot könnyebben áthidalhatjuk, ha rendelkezünk egy tartalékszámlával (erről bővebben Hogyan készülj fel válságokra pénzügyileg), de egy kisebb mennyiségű készpénz otthoni tartása is jól jöhet ilyen helyzetben. Csökkenthető a kockázat azzal is, ha a családtagok eltérő pénzintézetnél vezetik a számlájukat, vagy a vállalkozásunk számláját egy másik banknál vezetjük. Ha 100 ezer eurónál nagyobb összeget szeretnénk bankbetétben tartani, érdemes több, jogilag különálló hitelintézet között megosztani a megtakarítást. Ilyen helyzetben számolni kell a többletköltségekkel, és más megtakarítási formák, például az értékpapírok kockázatait is külön mérlegelni kell.
Mit csinálj egy bankcsőd után?
Ha bekövetkezik a legrosszabb, és csődbe megy a bankod, elsőként érdemes tájékozódnod az OBA honlapján, ahol közzéteszik a kártalanítás részleteit. A biztosított betétek kártalanítását főszabály szerint 7 munkanapon belül rendelkezésre bocsátják, bár speciális esetekben az ügyintézés tovább tarthat. A kieső időszakot egy tartalékszámla vagy az otthon tartott készpénz segíthet áthidalni. Célszerű arra is odafigyelned, hogy az érintett számlára ne érkezzenek újabb utalások. Értesítsd a partnereidet, a munkáltatódat és azokat a szervezeteket, amelyek rendszeresen pénzt utalnak a számládra, például a nyugdíjfolyósítót vagy az Államkincstárt.
Ha vállalkozó vagy, akkor írásban értesítsd a változásokról a partnereidet, és gondoskodj arról, hogy a számlaszámváltozás a NAV felé is a vonatkozó szabályok szerint bejelentésre kerüljön. Vállalkozóként figyelj oda a partnereidre is, azaz ha bankcsődről olvasol a hírekben, akkor nézd át a partnereidet, hiszen lehet, hogy az érintett banknál volt a számlájuk. Tekintettel arra, hogy az általános OBA-kártalanítás összeghatára 100 ezer euró, egy bankcsőd az üzleti kapcsolataidat is negatívan érintheti, ha valamelyik partnered jelentős veszteséget szenved el. A brókercégeknél vezetett értékpapírszámlákra más szabályok vonatkoznak. A Befektető-védelmi Alap (Beva) meghatározott esetekben akkor nyújt kártalanítást, ha a szolgáltató nem tudja kiadni az ügyfél pénzét vagy értékpapírját. Az értékpapírok árfolyamveszteségét a Beva nem téríti meg.
A bankcsődök négy árulkodó jele
A Sergio Correia, Stephan Luck és Emil Verner által készített Failing Banks című kutatás az amerikai bankcsődök történetét vizsgálja. A tanulmány frissített változata az 1863-2024 közötti időszakot dolgozza fel, és 2026-ban a The Quarterly Journal of Economics folyóiratban is megjelent. A szerzők szerint az 1863-1934 között működő amerikai nemzeti bankok 19 százaléka, az 1935-2023 között működő kereskedelmi bankok 13 százaléka ment csődbe az adott időszakban. A frissített adatbázis mintegy 37 ezer bankot és több mint 5 ezer bankcsődöt tartalmaz. Az alábbi ábrák a kutatás korábbi, 2023-as változatából származnak, ezért egyes időszakok és számszerű eredmények eltérnek a frissített tanulmányban szereplő adatoktól. A bankcsődök története azért is fontos, mert egyes időszakokban egész pénzügyi rendszerekre kiterjedő válságok alakultak ki.
Az alábbi grafikonon a tanulmány korábbi változatában bemutatott bankcsődök időbeli eloszlását láthatjuk. Jól kirajzolódik, hogy az FDIC, vagyis az amerikai betétbiztosítási rendszer létrehozása előtt lényegesen nagyobb számban fordultak elő bankcsődök. Az 1929-ben kezdődő gazdasági válság nyomán kialakuló csődhullám fontos szerepet játszott az 1933-as betétbiztosítási rendszer létrehozásában.

forrás: Failing Banks
A fentiekhez tegyük hozzá, hogy a banki üzletmenet sajátossága a lejárati transzformáció. A bankok jelentős részben rövid lejáratú kötelezettségekkel, például betétekkel finanszíroznak hosszabb lejáratú eszközöket, köztük hiteleket. A kamatbevételek és a finanszírozási költségek különbsége fontos szerepet játszik a bankok eredményében (lásd itt). Ugyanakkor ez a lejárati és likviditási eltérés azzal a kockázattal jár, hogy ha a betétesek nagy arányban, egyszerre kérik vissza a pénzüket, akkor a bank likviditási válságba kerülhet. Az 1930-as években a bankrohamok sorozata tovább súlyosbította a válságot. A betétbiztosítás egyik fontos célja az ilyen pánikok mérséklése volt. Franklin D. Roosevelt elnök 1933-ban írta alá azt a banktörvényt, amely létrehozta az FDIC szervezetét.
A következő grafikonon a bankcsődök számát az összes működő bank arányában mutatják be. Ebből is látható, hogy az 1930-as évek eseményei nagyon súlyosak voltak, egyes években a működő bankok 4-8 százaléka ment csődbe. Később az 1980-as évek végén és a 2007-2009-es pénzügyi válságot követő időszakban is jelentős csődhullám alakult ki.

forrás: Failing Banks
Az FDIC létrehozása után a bankrohamokkal járó csődök jóval ritkábbá váltak, de a bankcsődök teljesen nem tűntek el. A történeti és a modern időszak adatai ugyanakkor eltérő intézményi környezetet és banki sokaságot fednek le, ezért a két időszak összesített csődarányából önmagában nem következtethetünk a betétbiztosítás hatásának nagyságára.
A bankcsődöknek több ismert oka létezik. A fentebb már említett lejárati transzformáció egyik következménye a likviditási kockázat, amely bankroham esetén gyorsan jelentkezhet. Ilyen helyzeteket a 2023-as amerikai bankválság idején is megfigyelhettünk. Az információáramlás felgyorsulása tovább rövidítheti azt az időt, amely alatt a betétesek nagy összegeket vonhatnak ki egy bankból (részletek itt). A bankcsődök hátterében ugyanakkor gyakran már korábban kialakult pénzügyi problémák állnak. Ilyen lehet a hitelportfólió romlása, a kamatkockázatból származó veszteség, a tőkehelyzet gyengülése vagy a gazdasági bűncselekmény. A frissített Failing Banks kutatás szerint a bankroham sokszor egy már eleve gyenge pénzügyi helyzetű bank bukását gyorsítja fel.
1. A növekvő eszközállomány
A fent hivatkozott tanulmány szerzői további megfigyeléseket is tettek. Ezek közül az egyik, hogy a bankcsődök előtt gyakran úgynevezett „boom-bust” ciklust figyelhetünk meg. A csődeseményt megelőző években a bank eszközállománya sokszor gyorsan növekszik, akár a versenytársakhoz viszonyítva is, majd a csőd közeledtével megtorpan vagy csökken. Az alábbi, a korábbi kutatási változatból származó ábrán a csődbe ment bankok eszközeinek növekedése látható. A modern időszakban (1959-2023) erősebb volt ez a mintázat.

forrás: Failing Banks
A következő grafikonon a bankokat a csődeseményt megelőző évek eszköznövekedése alapján kvintilisekre bontották. Jól látható, hogy a rendkívül alacsony eszköznövekedés (Q1) és a rendkívül nagy eszköznövekedés (Q5) is magasabb csődvalószínűséggel jár együtt. A csőd előtti egyéves időszakot bemutató piros görbén az alacsony eszköznövekedéshez magas csődkockázat társul. Ez összefügghet azzal, hogy a bank pénzügyi problémái már az eszközállomány csökkenésében is megjelennek.

forrás: Failing Banks
2. A növekedés kockázatosabb forrásokból történő finanszírozása
A bankcsődök következő sajátossága, hogy a csőd előtti időszak eszköznövekedésének finanszírozásában megnőhet a drágább, érzékenyebb források szerepe. Ilyenek lehetnek a más pénzügyi intézményektől felvett források és a nagy összegű, piaci kamatokra érzékenyen reagáló betétek. Az alábbi képen jól látható, hogy a csődesemény előtt megnőtt az intézményi finanszírozás jelentősége.

forrás: Failing Banks
A modern kori adatokon a lekötött betétek (time deposits) szerepének növekedése is megfigyelhető. Ezek a bank kötelezettségei közé tartozó finanszírozási források, amelyek kamatköltsége jellemzően érzékenyebben reagál a piaci kamatok változására. A rájuk való nagyobb támaszkodás kamatemelések idején növelheti a bank finanszírozási költségeit és sérülékenységét.

forrás: Failing Banks
3. A nem teljesítő hitelek arányának növekedése
A következő tényező a nem teljesítő hitelek arányának növekedése. A teljes hitelállomány arányában mért mutató emelkedése a csődöt megelőző években mind az 1935 előtti, mind az azt követő időszakban megfigyelhető. Ez azt jelzi, hogy a bankok hitelportfóliójának minősége gyakran már jóval a csőd előtt romlásnak indul.

forrás: Failing Banks
4. A bankbetétek kiáramlása
A következő tényező a bankbetétek kiáramlása. Az alábbi grafikonon a betétállomány csökkenésének mértékét láthatjuk a csőd előtti időszakban. Az FDIC létrehozása előtti időszakban a csődbe ment bankoknál jellemzően nagyobb betétkiáramlást figyelhetünk meg, mint a betétbiztosítás bevezetése után.

forrás: Failing Banks
A következő ábra a bankcsődök mögötti okok összetettségére hívja fel a figyelmet. A bankrohamok mellett sok esetben gazdasági bűncselekmények (fraud), pénzügyi veszteségek (losses) és külső gazdasági sokkok (external) is szerepet játszottak. A frissített kutatás szerint az önmagukban egészséges bankokat fizetésképtelenségbe taszító bankrohamok viszonylag ritkák voltak. A bankroham gyakrabban egy már korábban meggyengült bank bukásának közvetlen kiváltó eseménye.

forrás: Failing Banks
Mivel jelezhető előre a bankcsőd?
Az alábbi táblázatból kigyűjthetjük a fontosabb előrejelző tényezőket. Ezek egyike a net income/assets mutató, vagyis az eszközarányos nyereség (ROA). Itt negatív kapcsolatot látunk, azaz minél jövedelmezőbb a bank, annál kisebb a csőd valószínűsége. A finanszírozás szerkezete szintén fontos előrejelző. A drágább, kamatérzékeny forrásokra, köztük a lekötött betétekre erősebben támaszkodó bankok csődkockázata magasabb lehet. A regressziós vizsgálat megerősíti azt is, hogy a legkisebb és legnagyobb eszköznövekedésű bankok körében egyaránt magasabb lehet a csőd valószínűsége. A külső gazdasági környezetnek is van jelentősége, hiszen az alacsony GDP-növekedés szintén összefüggésbe hozható a bankcsődökkel.

A 2025-ben frissített kutatás egyik legérdekesebb eredménye, hogy a bankcsődök számviteli adatok alapján meglepően jól előre jelezhetők. A szerzők regressziós modelljei a történeti, betétbiztosítás előtti mintán az egy éven belüli bankcsődök előrejelzésében 0,86-os AUC-értéket értek el, míg a modern mintán az AUC 0,90-0,95 között alakult. Az AUC azt méri, hogy a modell mennyire képes megkülönböztetni a később csődbe menő bankokat a túlélő intézményektől. A 0,5-ös érték véletlenszerű rangsorolást, az 1-es tökéletes elkülönítést jelent. A kutatók szerint a mintán kívüli vizsgálatok eredményei is többnyire közel álltak a mintán belüli teljesítményhez.
A szerzők azt is kimutatták, hogy azoknál a bankoknál, amelyek egyszerre tartoztak a legrosszabb 5 százalékba a fizetésképtelenségi kockázat és a drágább, nem alapvető finanszírozási forrásokra való támaszkodás alapján, a következő három évre becsült csődvalószínűség meghaladta a 25 százalékot. Ez az átlagos bankhoz viszonyítva 10-25-szörös kockázatnak felelt meg. Fontos ugyanakkor, hogy ezek történeti adatokból becsült statisztikai összefüggések. Egy konkrét bank jövőbeli sorsát önmagukban nem határozzák meg.
Összegezve a fentieket azt láthatjuk, hogy a bankcsődök a múltban visszatérő jelenségnek számítottak, de az intézményrendszer és a szabályozás sokat változott. A vizsgálat alapján több olyan figyelmeztető jel is azonosítható, amely már a csőd előtt megjelenik. Ide tartozik a túl gyors eszköznövekedés, a romló hitelportfólió, a csökkenő nyereség, a kockázatosabb finanszírozási szerkezet és a betétek kiáramlása. A magas statisztikai előrejelző képesség ugyanakkor nem jelenti azt, hogy minden bankcsőd biztosan vagy pontos időponttal megjósolható. A betétesek számára ezért továbbra is a betétbiztosítás feltételeinek ismerete és a pénzintézetek közötti tudatos kockázatmegosztás jelenti a legkézenfekvőbb óvintézkedést.