Bitcoin és kriptovaluták: Működés, befektetés, kockázatok és lehetőségek
A kriptovaluták működését, a kriptovaluta-vásárlással, kereskedéssel és befektetéssel kapcsolatos tudnivalókat tekintjük át cikkünkben. Témáink:
- Mi az a Bitcoin?
- Hogyan működik a Bitcoin hálózat?
- Miért van szükség a bányászokra?
- Mi a célja a bitcoinnak, illetve a blokklánc technológiának?
- A piac szereplői
- A bitcoin és a kriptovaluták egy valódi gazdaságban
- Érdemes-e kriptovalutákba, bitcoinba befektetni?
- Valószínűségek a kriptopénzek piacán
- Mekkora esélyed van a kriptodevizák piacán?
- Kockázat/hozam értékelése a kriptopénzek, bitcoin piacán
- A bitcoin lesz a jövő fizetési eszköze?
Mi az a Bitcoin?
A bitcoin a Bitcoin nevű decentralizált, peer-to-peer fizetési hálózat saját digitális pénze. A hálózatot egymással kapcsolatban álló résztvevők működtetik, és egyetlen központi intézmény sem rendelkezik kizárólagos ellenőrzéssel felette. A Bitcoin az első széles körben elterjedt, decentralizált, munkabizonyítékra épülő kriptovaluta. Azóta számos más kriptoeszköz jelent meg, amelyek közül sok a korábbi rendszerek megoldásaira épít, mások új funkciókat kínálnak. A Bitcoin koncepcióját Satoshi Nakamoto 2008. október 31-én publikálta egy kriptográfiával foglalkozó levelezőlistán. Nakamoto levelezése ezen a linken érhető el, az eredeti tanulmány pedig a bitcoin.org oldalról tölthető le. A Bitcoin-hálózat 2009 januárjában indult el. Kezdetben Nakamoto és néhány fejlesztő bányászott bitcoint, később azonban a bányászat komoly iparággá fejlődött. Nakamoto 2010 végén fokozatosan visszavonult a fejlesztésből, kiléte pedig azóta is ismeretlen.
Hogyan működik a Bitcoin hálózat?
Az átlagos felhasználó egy kriptovaluta-pénztárcán (lásd itt) keresztül használhatja a hálózatot. Ez lehet számítógépre vagy telefonra telepített alkalmazás, illetve más pénztárcamegoldás. A pénztárca a privát kulcsok kezelését segíti, amelyekkel a felhasználó digitálisan aláírhatja a bitcoin küldéséhez szükséges tranzakciókat. A háttérben egy peer-to-peer hálózat működik, amelynek résztvevői a blokkláncon rögzített tranzakciótörténetet ellenőrzik. A blokklánc nyilvános, így a tranzakciók visszakövethetők, bár az egyes címek tulajdonosa nem minden esetben azonosítható. A bányászok új blokkokat hoznak létre, a teljes csomópontok pedig ellenőrzik, hogy a tranzakciók és a blokkok megfelelnek-e a hálózat szabályainak. A bányászok bevétele a tranzakciós díjakból és az új bitcoinokat tartalmazó blokkjutalomból származik.
Miért van szükség a bányászokra?
Bitcoin-bányász elvileg bárki lehet, de gazdaságosan ma már jellemzően speciális, ASIC-alapú berendezésekkel lehet bányászni. A bányászok gyakran társulásokba, úgynevezett mining poolokba szerveződnek, amelyek összevonják a számítási kapacitásukat. A decentralizáltság szempontjából fontos, hogy egyetlen szereplő vagy együttműködő csoport se ellenőrizze tartósan a hálózat számítási kapacitásának többségét. A nagy bányásztársaságok és poolok koncentrációja ezért valós kockázat, de a teljes csomópontok is önállóan ellenőrzik a Bitcoin szabályait. Az alábbi korábbi ábra a bányászati poolok számítási kapacitásának megoszlását szemlélteti. A jelenlegi megoszlás ettől eltérhet.

forrás: blockchain.info
A bányászok tranzakciókat gyűjtenek blokkokba, majd nagy számítási kapacitást felhasználva megpróbálják megtalálni az új blokkhoz szükséges érvényes bizonyítékot. Ez a proof of work, vagyis munkabizonyítékon alapuló eljárás megnehezíti a korábbi tranzakciók megváltoztatását. A már megerősített tranzakciók átrendezéséhez ugyanis az adott blokktól kezdve újra el kellene végezni a számítási munkát, és felül kellene múlni a hálózat többi bányászának munkáját. A rendszer ezért jelentős hardver- és energiaigénnyel jár. A bányászfarmok speciális berendezésekből álló, nagy villamosenergia- és hűtési igényű létesítmények, amilyet az alábbi kép is szemléltet.

A rendszer további jellemzője, hogy a bányászati nehézség időről időre alkalmazkodik a hálózat összesített számítási kapacitásához. A cél az, hogy átlagosan nagyjából tízpercenként jöjjön létre egy új blokk. A kezdeti időszakban még asztali számítógéppel is lehetett bitcoint bányászni, ma már speciális berendezések szükségesek a gazdaságos működéshez. Az alábbi korábbi grafikon a bányászati nehézség növekedését szemlélteti.

forrás: blockchain.info
Miért új a technológia, mi az előnye?
A Bitcoin egyik legfontosabb újítása a decentralizált nyilvántartás és a tranzakciók ellenőrzésének rendszere. A blokkláncban rögzített adatok utólagos megváltoztatása rendkívül nagy számítási munkát igényel, és a megerősítésekkel egyre nehezebbé válik. Ez azonban nem teszi a hálózatot elméletileg feltörhetetlenné, és a felhasználókat sem védi meg minden visszaéléstől. A privát kulcsok ellopása, az adathalászat, a hibás pénztárcahasználat és a kriptotőzsdéken elkövetett csalások továbbra is jelentős kockázatot jelentenek. A bányászok önmagukban nem írhatják át tetszőlegesen a hálózat érvényességi szabályait, mert azokat a teljes csomópontok is ellenőrzik.
Mi a célja a bitcoinnak, illetve a blokklánc technológiának?
A Bitcoin eredeti célja egy olyan elektronikus fizetési rendszer létrehozása volt, amelyben a felhasználók központi pénzügyi közvetítő nélkül utalhatnak egymásnak. A hálózat a nap 24 órájában működik, de a tranzakciók gyorsasága és költsége a terheléstől függ. Amikor sokan akarnak egyszerre utalni, a várakozási idő és a tranzakciós díj is megemelkedhet. Ezekről a korlátokról később részletesebben is szó lesz. Az alábbi történeti ábrán a bányászok tranzakciós díjakból származó, bitcoinban kimutatott bevétele látható. A kiugrások a megemelkedő díjakkal hozhatók összefüggésbe, bár a bevétel alakulását a tranzakciószám és az egyes tranzakciók díja együtt határozza meg.

Az alábbi történeti ábrán a mempool, vagyis a blokkba foglalásra váró tranzakciók halmaza látható. A nagyobb torlódás egybeeshet a tranzakciós díjak emelkedésével. A két ábra a Bitcoin alaprétegének kapacitáskorlátját szemlélteti.

A fentiekből következik a bitcoin technológia előnye:
- A rendszer éjjel-nappal, hétvégén is működik, így a világ bármely pontjára indíthatunk utalást. A blokkláncon történő megerősítés ideje változó, a gyorsabb kis összegű fizetésekhez pedig a Lightning Network is használható.
- A hálózati tranzakciós díj előre megismerhető, ugyanakkor a végső költség a választott pénztárcától, tőzsdétől és fizetési szolgáltatótól is függhet. Egyes nemzetközi banki utalásoknál közvetítői díjak merülhetnek fel, de a Bitcoin sem minden helyzetben olcsóbb.
A piac szereplői
Ahhoz, hogy megértsük a kriptovaluták árfolyamára ható tényezőket, tekintsük át a piac szereplőit. Fentebb már megismerkedtünk a bányászokkal, akik új blokkokat állítanak elő, és ezért blokkjutalmat, valamint tranzakciós díjakat kapnak. A bányászok a frissen kibocsátott bitcoin egy részét a működési költségeik fedezésére eladhatják, így a kínálati oldalon is szerepet játszanak. A piac azonban sokféle eszközből áll, és ezeknek eltér a működése, a kibocsátási szabálya és a felhasználási területe. Fontos szereplők a kriptoeszköz-kereskedési platformok is, amelyeket gyakran kriptotőzsdéknek nevezünk. Ezek között szabályozott és kevésbé szabályozott szolgáltatók egyaránt vannak, a működésük ezért nem tekinthető egységesnek. Az Európai Unióban a MiCA-szabályozás már a kriptoeszköz-szolgáltatókra és a stabilcoinokra is követelményeket állapít meg. A kereskedők egyes platformokon hagyományos pénz ellenében, máshol stabilcoinok, például tether (USDT) használatával kötnek ügyleteket (részletek itt). A fizetéseket elfogadó vállalkozások mellett a spekulációs célból vásárló befektetők is fontos piaci szereplők. A befektetési hozzáférés is átalakult, miután az Egyesült Államokban 2024 januárjában engedélyezték a spot bitcoinárfolyamot követő tőzsdén kereskedett termékeket.
Alapvető érdekellentétek is problémákat okozhatnak a kriptovaluták piacán. A bányászoknak fontos a jutalmak és díjak összegéből, valamint a bitcoin árfolyamából származó bevétel, míg a kriptovalutát fizetésre elfogadó kereskedőknek általában a gyorsaság, az alacsony költség és a kiszámítható árfolyam lenne előnyös. A befektetők ugyanakkor sokszor a további áremelkedésben érdekeltek. A Bitcoin fizetési célú elterjedése továbbra is korlátozott a hagyományos pénzügyi rendszerekhez képest, de az értékőrzési és befektetési szerepe miatt is keresik. Az, hogy egy kriptoeszköznek milyen jövője lesz, a tényleges felhasználás mellett a szabályozástól, a technológiai fejlesztésektől és a befektetői kereslettől is függ.
Látni kell azonban azt, hogy a bitcoin és más kriptoeszközök piacán a tulajdon jelentős része viszonylag kevés címen található. A Bitcoin megalkotójának Satoshi Nakamotót tartják, akinek a korai bányászathoz kapcsolódó bitcoinvagyonát gyakran 1 millió BTC körülire becsülik. Ez azonban nem igazolt tulajdonosi adat. A Bitcoinból összesen közel 21 millió darab bányászható ki, és 2026 márciusában a kibányászott mennyiség már meghaladta a 20 milliót. A korábbi grafikon szerint a bitcoinok jelentős része kevés címen található. Az ábrát azonban óvatosan kell értelmezni, mert egyetlen befektető több címet is használhat, míg egy kriptotőzsdei cím akár több ezer ügyfél bitcoinját tarthatja. A címek koncentrációja tehát nem azonos a tényleges tulajdonosok vagyonkoncentrációjával.

forrás: bitinfocharts.com
Van tehát egy szűk kör, amely jelentős mennyiségű bitcoint tart, és az árfolyam alakulása számukra komoly vagyoni következményekkel járhat. A nagyobb tulajdonosok eladásai a piaci likviditástól függően számottevő árfolyammozgást idézhetnek elő, de ebből nem következik, hogy ne tudnák értékesíteni a birtokukban lévő eszközöket. A nagyobb tőzsdék forgalma, a befektetői kereslet és a tartósan lekötött bitcoin mennyisége együtt befolyásolja, mekkora hatást gyakorolhat egy jelentősebb eladási megbízás az árfolyamra.
A bitcoin és a kriptovaluták egy valódi gazdaságban
Az alábbiakban megvizsgáljuk, milyen gazdasági következményekkel járhatna, ha egy országban a bitcoin töltené be a pénz szerepét. Az infláció szemléltetéséhez használjuk a Big Mac Indexet. A Big Mac ára azért hasznos példa, mert számos költséget tükröz, így az alapanyagok, a munkaerő és a szolgáltatások árát is. A következő számítások történeti szemléltető példák, 2012-es és 2022 körüli árakkal dolgoznak, és nem a 2026-os aktuális árakat mutatják. Vegyük azt, hogy az Egyesült Államokban egy Big Mac ára a korábbi 4,2 dollárról 5,81 dollárra nőtt. Ha a bitcoin árfolyamát 2012-ben szemléltetésként 10 dollárnak, tíz évvel később pedig 40 000 dollárnak vesszük, egy bitcoin vásárlóereje nagyjából 2,4 Big Macről 6900 Big Macre nőtt. Ez azonban az árfolyamváltozás hatását mutatja, és önmagában nem mondja meg, hogyan alakultak volna a bérek egy bitcoinban működő gazdaságban. Az Egyesült Államok szövetségi minimálórabére ebben az időszakban 7,25 dollár volt.

forrás:fred.stlouisfed.org
A fenti, szemléltetésre használt adatokkal számolva 2012-ben körülbelül 35 percet, a későbbi időpontban pedig 48 percet kellett a szövetségi minimálórabérért dolgozónak egy Big Mac megvásárlásához. Ebben az összevetésben tehát csökkent az órabér vásárlóereje. A bitcoin dollárban mért árfolyama ugyanakkor jelentősen emelkedett. Ebből azonban nem következik, hogy egy bitcoinra átálló gazdaságban az órabér vásárlóereje is hasonló mértékben nőtt volna. A bérek, az árak és a termelési költségek ugyanis egyaránt alkalmazkodnának az új elszámolási egységhez.
Folytassuk a kísérletet, és tegyük fel, hogy a bitcoin lett volna a fizetőeszköz. Ha a dollárban számított 7,25 dolláros minimálórabért az adott pillanat bitcoinárfolyamán váltjuk át, a szemléltető példában 2012-ben 0,725 bitcoint, 40 000 dolláros árfolyam mellett pedig körülbelül 0,000181 bitcoint kaptunk volna egy órányi munkáért. A két szám közötti hatalmas különbségből még nem következik reálbér-változás. Ha a bérek és a Big Mac ára ugyanazon piaci árfolyamon kerül átszámításra, a megvásárolható szendvicsek száma pontosan ugyanannyi, mint dollárban.
Ha viszont a gazdaság szereplői a korábbi időpontban a fizetésük egy részét bitcoinban megtakarították volna, a későbbi jelentős árfolyam-emelkedés számottevő vagyonnyereséget eredményezhetett volna. Ennek mértéke a vásárlás időpontjától, a megtakarítás nagyságától és az esetleges későbbi eladásoktól függ. Egy 10%-os megtakarítási ráta önmagában nem jelenti azt, hogy a vagyon szükségszerűen tízszeresére nő, ahogy az sem biztos, hogy egy korlátozott kínálatú pénz folyamatosan felértékelődik. Ha egy gazdaság teljesítménye bővül, miközben a pénzmennyiség közel változatlan marad, az árak általános szintje csökkenhet (defláció). Az árak tartós emelkedése ezzel szemben inflációt jelent. A tényleges következmények azonban a pénzkereslettől, a bérek alkalmazkodásától, a hitelezéstől és a gazdasági növekedéstől is függenek.
Látni kell azt is, hogy a fenti példában a szövetségi minimálórabérrel számoltunk, miközben a gazdaságban a tényleges munkajövedelmek ettől eltérően alakulhatnak. A korábbi példában szereplő 23 dolláros órabérből 4,2 dolláros Big Mac-ár mellett körülbelül 5,48 szendvicset, 32 dolláros órabérből pedig 5,81 dolláros áron körülbelül 5,51 szendvicset vásárolhatunk. Ezekkel az adatokkal tehát az átlagos órabér Big Macben mért vásárlóereje lényegében nem változott. Az összevetés korlátozott érvényű, mert két különböző időpont néhány adatára épül, de jól mutatja, miért kell a pénzben kifejezett árak mellett a bérek alakulását is vizsgálni.
További kérdés, hogy mi történne, ha a bitcoint a gazdaság szereplői tartósan felértékelődő pénzként kezelnék. Ebben az esetben erősödhetne a megtakarítási hajlandóság, és egyes vásárlásokat elhalaszthatnának. Ez azonban önmagában nem jelenti a fogyasztás vagy a gazdasági teljesítmény szükségszerű visszaesését. A termelékenység javulásával együtt járó defláció más következményekkel járhat, mint a gyenge kereslet vagy a túlzott adósságterhek mellett kialakuló árcsökkenés. A helyzetet gyakran a Gresham-törvénnyel magyarázzák, amely szerint a rossz pénz kiszorítja a jót a forgalomból. A klasszikus szabály azonban elsősorban olyan rendszerekben érvényesül, ahol a különböző pénzeket rögzített vagy szabályozott értékarány mellett kell elfogadni. A bitcoin szabadon változó árfolyama mellett ezért közvetlenül nem alkalmazható. A tartós defláció kockázatait ettől függetlenül komolyan kell venni, főként ha a névleges bérek és az adósságok lassan alkalmazkodnak.
Az Amazon véletlen kísérlete
Az Amazon New World című online szerepjátéka érdekes példát szolgáltatott a pénzkínálat és a gazdasági aktivitás kapcsolatára. A játék virtuális világában a résztvevők feladatokat teljesítettek, árukat állítottak elő, kereskedtek és pénzt kerestek. Egy ilyen gazdaságban a pénz mennyisége attól is függ, mennyi új pénz kerül a játékosokhoz, és mennyit vonnak ki a rendszerből a különböző díjak és kiadások. A New World megjelenése után, 2021-ben olyan helyzet alakult ki, hogy a játékosok számára hozzáférhető pénz mennyisége egyes szervereken szűkössé vált, az árak pedig esni kezdtek.
A pénzszűkéhez az vezetett, hogy a küldetésekből és más tevékenységekből szerezhető új pénz nem minden esetben ellensúlyozta a játékból eltűnő pénzt. A játékosok emiatt egyre óvatosabban költöttek, egyes termékek ára visszaesett, és megjelent a cserekereskedelem is. Ez a példa jól mutatja, hogy a pénzforgalom és a pénzkínálat egyensúlya mennyire fontos egy gazdaság működésében. A folyamatot ugyanakkor nem a Gresham-törvény idézte elő, és egy videojáték gazdaságából csak korlátozott következtetéseket vonhatunk le egy ország pénzrendszerére.
„Trades such as 1000 linen, for 600 ore and 20 eggs, or star metal tools for 40 steel bars, are commonplace, like what one would expect to see in a hunter and gatherer society.”
forrás: PlayerAuctions
A valódi gazdaságban a népesség, a termelés és a pénzkereslet növekedése befolyásolja, mekkora pénzmennyiség szükséges a zavartalan fizetési forgalomhoz. Ha a pénzkínálat szigorúan korlátozott, a bővülő gazdaságban árcsökkenés alakulhat ki, ami a nominális bérek és adósságok alkalmazkodása miatt nehézségeket okozhat. Az aranystandard rendszer története is mutatja a kötött pénzkínálattal járó alkalmazkodási problémákat. Ebből azonban nem következik, hogy a korlátozott pénzkínálat szükségszerűen megszüntetné a pénzgazdaságot, vagy általános cserekereskedelemhez vezetne.
Az infláció alakulására a pénzkínálat és a pénz iránti kereslet mellett a pénz forgási sebessége, a gazdaság kibocsátása és számos kínálati tényező is hat. Ha a pénzkínálat növekedése összhangban van a gazdaság pénzkeresletével és a termelés bővülésével, önmagában a pénzmennyiség növekedése nem feltétlenül okoz jelentős inflációt. Az inflációról itt írtunk részletesebben.
Példaként képzelj el egy szigetet, ahol összesen 100 egység pénz van forgalomban. Ha a pénzmennyiség hirtelen 200 egységre nőne, miközben a megvásárolható áruk és szolgáltatások mennyisége, valamint a pénz forgási sebessége és kereslete változatlan maradna, akkor az egyszerű mennyiségi modellben az árszint megduplázódna. Ha viszont ugyanebben az időszakban a termelés is megduplázódna, a pénzmennyiség növekedése önmagában nem feltétlenül járna árszint-emelkedéssel. A valóságban természetesen a pénzkereslet és a gazdasági szereplők alkalmazkodása is módosítja az eredményt.
Érdemes-e kriptovalutákba, bitcoinba befektetni?
Ha a címbeli kérdéssel kapcsolatban tájékozódni szeretnénk, gyorsan belefutunk az első problémákba, azaz olyan személyek véleményét halljuk, akik pozícióból beszélnek, réges-rég bevásároltak, és érdekeltek abban, hogy tovább emelkedjen a piac. Emellett ezeknek a személyeknek a véleményét teljesen eltorzítja a jelen felülértékelése és a megerősítési torzítás, azaz kizárólag azokkal a véleményekkel számolnak, melyek megerősítik az ő elképzeléseiket. Pedig ha belegondolunk, valójában senki nem tudja, hogy mi lesz a jövője a kriptopénzek piacának. Erőteljes nyomást gyakorol a befektetőkre a félelem a kimaradásból érzése is, hiszen egy új technológiáról van szó, így könnyű a jövőbeni nagy változásokat vizionálni, amiből senki nem akar kimaradni. Gyakran hangzik el érvként, hogy ez a helyzet most más (This time is different), vagy ez egy soha vissza nem térő alkalom, ilyen soha többet nem lesz az életben. Pedig az igazság az, hogy új és új lehetőségek mindig is voltak, és lesznek is a jövőben. Ugyanakkor nincs is rosszabb annál, mint látni, hogy a szomszédunk gazdagszik, így nem meglepő, hogy mindenféle árazási kérdést félretéve vásárolnak a befektetők. Ehhez még vegyük hozzá, hogy a nagy múltbeli hozam eladja magát, azaz a magas hozammal egyre nagyobb a hírnév, a médiafigyelem. Ez pedig egyre nagyobb vételi nyomást (event-driven buying pressure) eredményez a kriptodevizák piacán. Nézzünk egy kicsit a számok mögé.
Valószínűségek a kriptopénzek piacán
Az élet számos területén jobb döntést hozhatunk, ha megismerjük a rendelkezésre álló statisztikákat. Ezek tájékozódási pontot adnak akkor is, ha nem rendelkezünk olyan tudással vagy információval, amely indokolná, hogy a piaci átlagnál jobb eredményre számítsunk. A hétköznapi kockázatoknál is így járunk el. A közlekedési halálozási adatokból például összevethető az autózás és a motorozás átlagos kockázata, de a kapott arány mindig az adott országra, időszakra és kitettségre vonatkozik. Egy egyéni döntésnél a tapasztalat, a körülmények és a viselkedés is számít. A befektetések esetében ugyanezért kell óvatosan bánnunk a múltbeli gyakoriságokból számolt valószínűségekkel.
A pénzügyi piacokon is találunk olyan történeti statisztikákat, amelyek segítenek felmérni a befektetési kockázatokat. Az amerikai részvénypiac hosszú történeti mintájában például nagyon kevés részvény adta a teljes piac nettó vagyongyarapodásának jelentős részét. A korábbi, közel 26 000 tőzsdei társaságot vizsgáló eredményeket itt tárgyaltuk részletesebben. Az alábbi, a vizsgált történeti mintára vonatkozó arányokat azonban nem szabad azonosítani egy mai befektető személyes veszteségi vagy nyerési valószínűségével. A minta, az időtáv és a siker meghatározása egyaránt befolyásolja az eredményeket.
- A vizsgált történeti mintában a részvények 11,83%-a teljesen elvesztette értékét.
- A vizsgált részvények 57,4%-a elmaradt a választott kötvénypiaci hozamtól.
- A vizsgált részvények 69,2%-ának hozama elmaradt az összehasonlító tőzsdeindexétől.
- A piaci vagyon növekedésének jelentős része a vállalatok kis hányadához kapcsolódott.
A rövid távú kereskedésről készült kutatások szintén gyakran azt mutatják, hogy a magánbefektetők nagy része a kereskedési költségek után veszteséget szenved el, illetve alulteljesíti az összehasonlításként használt piaci indexet. A pontos arányok azonban vizsgálatonként eltérnek, ezért az egyes kutatásokból származó adatokat nem érdemes általános, minden piaci szereplőre érvényes törvényszerűségként kezelni. A tanulmányok közös üzenete, hogy a befektetői előny megszerzése nehéz, a gyakori kereskedés és a költségek pedig könnyen ronthatják a teljesítményt. Nézzük ebből a szempontból a kriptodevizákat.
Mekkora esélyed van a kriptodevizák piacán?
Rögtön az elején hangsúlyozom, hogy a kriptopiac története lényegesen rövidebb a részvénypiacénál, ráadásul a kriptoeszközök száma, összetétele és piaci értéke gyorsan változik. Ez megnehezíti a megbízható történeti valószínűségek meghatározását. A következő táblázat egy korábbi, 2021 körüli piaci pillanatképet mutat, amelyen a legnagyobb kriptoeszközök együtt a teljes piac értékének nagy részét adták. A százalékok korabeli piaci részesedések, a mai kapitalizációs arányok eltérhetnek. A táblázat célja a piaci koncentráció szemléltetése, és nem a sikeres befektetések arányának megbecslése.
| Kriptopénz | Piaci részesedés (korabeli) |
|
Bitcoin |
61% |
|
Ethereum |
12% |
|
Binance Coin |
2,5% |
|
Tether |
2,2% |
|
Cardano |
2% |
|
Polkadot |
1,9% |
|
XRP |
1,3% |
|
Litecoin |
0,8% |
|
Chainlink |
0,66% |
|
BTC cash |
0,6% |
|
Stellar |
0,59% |
|
USD coin |
0,55% |
|
Uniswap |
0,55% |
|
Dogecoin |
0,46% |
|
Wrapped BTC |
0,4% |
|
NEM |
0,3% |
|
AAVE |
0,3% |
|
Solana |
0,26% |
|
CRO |
0,25% |
|
Cosmos |
0,25% |
A korabeli táblázatban a legnagyobb húsz kriptoeszköz együtt közel 90%-os piaci részesedést képviselt. Ez jelentős koncentráció, de nem jelenti azt, hogy csak ezeket az eszközöket lehetett nyereséggel megvásárolni. A korábbi számítás, amely a húsz legnagyobb kriptopénzt elosztotta a teljes, akkori több ezres kínálattal, legfeljebb annak arányát mutatta meg, hogy egy véletlenszerűen kiválasztott eszköz az adott időpontban mekkora eséllyel tartozott a legnagyobbak közé. A befektetési siker valószínűségének becsléséhez ehelyett ugyanazon időpontban elérhető kriptoeszközök későbbi, többéves hozamait kellene vizsgálni.
Egy véletlenszerűen kiválasztott kriptoeszköz várható teljesítményéről ezért a fenti arányok alapján nem adható megbízható számszerű becslés. A piac koncentrációja mindenesetre arra figyelmeztet, hogy sok projekt nem képes tartósan jelentős piaci értéket kialakítani. A befektetők közben gyakran túlbecsülhetik a saját előrejelzési képességüket, és a múltbeli árfolyam-emelkedést a jövőbeli siker bizonyítékának tekinthetik. A túlzott önbizalomról és a Dunning-Kruger-hatásról itt írtunk. A statisztikák és a projektek működésének megismerése ezért hasznosabb kiindulási pont lehet, mint az árfolyamgrafikon alapján kialakuló meggyőződés.
Mekkora esélyed van arra, hogy elveszíted a pénzed?
Nézzük most meg a kudarc valószínűségét. A kriptopiac történetében sok olyan projekt volt, amely mögött megszűnt a fejlesztés, eltűnt a kereskedési forgalom, vagy az árfolyam a korábbi értékének töredékére esett. Az ilyen eszközöket gyakran „dead coin” néven emlegetik, és különböző adatbázisok, például a Coinopsy gyűjtik őket. A megszűnt projektek számából azonban nem számítható ki közvetlenül, hogy egy véletlenszerűen vásárló befektető mekkora valószínűséggel veszíti el a teljes tőkéjét. Ehhez azt is ismernünk kellene, mikor és milyen árfolyamon lehetett az adott eszközt megvásárolni, mennyi ideig tartották, illetve milyen áron lehetett eladni.
A megszűnt projektek aránya tehát nem azonos a 100%-os befektetési veszteség valószínűségével. A történeti tapasztalat ugyanakkor arra utal, hogy a kriptopiacon a tartós értékvesztés és a teljes veszteség lehetősége is jelentős. A részvénypiacon is előfordulhat, hogy egy befektetés teljesen elértéktelenedik, a két piac arányainak összevetéséhez azonban azonos mintavételi és időtávbeli feltételek szükségesek. Az emberek mindenesetre hajlamosak vállalni az alacsony nyerési esélyt, ha cserébe rendkívül magas hozamot remélnek. Ez a lottó-effektus a kriptovalutáknál és a centes részvények piacán is megfigyelhető lehet.
Kockázat/hozam értékelése a kriptopénzek, bitcoin piacán
A kriptopénzek egyik vonzereje, hogy egy sikeressé váló projekt árfolyama rendkívül nagyot emelkedhet. A korábbi években több olyan kriptovaluta is akadt, amelynek értéke a többszörösére vagy akár a százszorosára nőtt. Ezek azonban utólag kiválasztott, sikeres példák, ezért önmagukban nem árulják el, mekkora volt a hasonló hozam elérésének előzetes valószínűsége. A következő, korábbi árfolyamokkal számolt példák a lehetséges értéknövekedés nagyságát szemléltetik:
- 2016-ban körülbelül 400 dollárért is lehetett bitcoint vásárolni. Az 50 000 dolláros későbbi árfolyam ehhez képest mintegy 125-szörös árfolyamot jelentett.
- 2016-ban körülbelül 10 dolláros ethereumár mellett az 1600 dolláros későbbi árfolyam mintegy 160-szoros értéket jelentett.
- A Cardano ADA 2019-ben előforduló 0,04 dolláros árfolyamához képest az 1,03 dolláros későbbi ár mintegy 26-szoros értéket jelentett.
A múltbeli árfolyam-emelkedés azonban nem kockázat/hozam arány. A befektetés értékeléséhez a lehetséges veszteségeket, az egyes jövőbeli kimenetelekhez tartozó hozamokat és azok valószínűségét együtt kellene figyelembe venni. A nagyon magas lehetséges nyereség önmagában még nem teszi vonzóvá az adott kriptoeszközt, ha közben nagy a teljes tőkevesztés kockázata.
Tisztában vagyok vele, hogy a fentieket olvasva az olvasó eszébe jut, hogy ismerősének vagy barátjának is sikerült valamelyik kriptodevizával jelentős összeget keresnie. A sok befektető között természetes, hogy lesznek kiugró nyertesek, és utólag nehéz megállapítani, mekkora szerepe volt a sikerben a szakértelemnek vagy a szerencsének. Egy-egy nagy nyereség ezért önmagában még nem bizonyítja, hogy könnyű előre kiválasztani a sikeres projekteket. A szerencse és szakértelem elkülönítésének problémájáról itt olvashatsz.
Mi a helyzet a bitcoinnal?
Az eddigiek nagyrészt a véletlenszerűen kiválasztott kriptoeszközökről szóltak. De mi a helyzet a bitcoinnal? A legnagyobb és legismertebb kriptovalutát sokan digitális aranyként tartják számon, mások a jövő egyik fizetőeszközét látják benne. Vizsgáljuk meg inkább a befektetés lehetséges nyereségét és veszteségét. Vegyünk egy szemléltető példát, amelyben a bitcoin vételi ára 50 000 dollár. Ez feltételezett vételi ár, és nem a 2026-os aktuális árfolyam. Ha az eszköz teljesen elértéktelenedne, legfeljebb a befektetett 50 000 dollárt veszítenénk el, tőkeáttétel nélküli vételt feltételezve. A kérdés ezután az, hogy mekkora nyereséget érhetünk el különböző jövőbeli árfolyamok mellett.
- Ha a bitcoin ára 100 000 dollár lesz, az 50 000 dolláros vételhez képest 50 000 dollár nyereséget érünk el. Ez a teljes tőkevesztést feltételező példában 1:1 nyereség/lehetséges maximális veszteség arányt jelent.
- 500 000 dolláros árfolyamnál a nyereség 450 000 dollár lenne, így a nyereség és a lehetséges teljes tőkevesztés aránya 9:1.
- Egymillió dolláros árfolyamnál a nyereség 950 000 dollár lenne, a fenti arány pedig 19:1.
Miért álljunk meg 500 ezer vagy 1 millió dollárnál? Senki nem tudja biztosan megmondani, mekkora árfolyamot érhet el a bitcoin. Egy magas célár elméleti lehetősége azonban nem tájékoztat arról, hogy az elérése mennyire valószínű. A várható hozam meghatározásához a lehetséges kimeneteleket és azok valószínűségét is meg kellene becsülni. A nagyságrend érzékeltetésére érdemes a bitcoin piaci kapitalizációját is megvizsgálni.
- Ha a forgalomban lévő mennyiséget szemléltetésként 20 millió BTC-nek vesszük, 50 000 dolláros árfolyam mellett a bitcoin piaci kapitalizációja mintegy 1000 milliárd dollár lenne.
- Ugyanezzel a 20 milliós mennyiséggel számolva 500 000 dolláros árfolyamnál már körülbelül 10 000 milliárd dolláros kapitalizáció adódna. A ténylegesen elérhető bitcoinmennyiség a kibocsátással és az elveszett érmékkel is változhat.
A kapitalizáció nagyságrendi összevetése segít érzékeltetni, mekkora piaci értéket feltételeznek az egyes árfolyamcélok. Arra azonban nem alkalmas, hogy önmagában felső korlátot adjon a bitcoin árának, és nem jelenti azt sem, hogy az árfolyam-emelkedéshez a teljes kapitalizáció növekményével azonos összegű új pénznek kell beáramlania. A nagyobb kapitalizációjú eszközöknél rendszerint nagyobb tőkemozgás szükséges ugyanakkora százalékos árfolyamváltozáshoz, de a tényleges áralakulást a piaci likviditás, a kínálat és a kereslet együtt határozza meg. A részvénypiaci size-effektus sem alkalmazható automatikusan a bitcoin jövőbeli hozamaira.
Érdemes tehát a lehetséges hozamokat, a veszteség mértékét és a becslések bizonytalanságát is átgondolni, mielőtt döntünk a vásárlásról. Vannak, akik nagyobb kockázatot tudnak elviselni, mások számára már egy jelentős árfolyam-visszaesés is elfogadhatatlan. A múltbeli kiugró hozamok és a látványos árfolyamcélok helyett ezért célszerű abból kiindulni, mekkora veszteséget képes elviselni a befektető, és mennyire megalapozottak a jövőbeli hozamokra vonatkozó várakozásai.
A bitcoin lesz a jövő fizetési eszköze?
Az alábbiakban összegezzük azokat a problémákat, melyek a bitcoinnal kapcsolatban felmerülnek, kitérve arra, hogy az eredeti célokhoz (olcsó, gyors, biztonságos pénzügyi tranzakciók) képest, milyen eltérést tapasztalhatunk a jelenlegi fizetési hálózat működésével kapcsolatban.
1) A bitcoin tranzakciók mennyire biztonságosak?
Látható volt a fentiekben, hogy a Bitcoin biztonságát a munkabizonyíték, a hálózat szereplőinek gazdasági ösztönzői és a teljes csomópontok szabályellenőrzése együtt biztosítják. De mi történne, ha egy együttműködő csoport a teljes bányászati számítási kapacitás többségét megszerezné? Ezt nevezzük 51%-os támadásnak. Ilyen helyzetben a támadó megpróbálhatná visszafordítani a saját korábbi fizetéseit, átrendezni a közelmúlt blokkjait vagy akadályozni egyes tranzakciók bekerülését a blokkláncba. Ettől még nem költhetné el mások bitcoinját privát kulcs nélkül, és nem változtathatná meg tetszőlegesen a kibocsátási szabályokat. A bányászati poolok koncentrációja valós kockázat, ezért érdemes figyelni a hálózaton belüli erőviszonyokat. Az alábbi korábbi ábra egy történeti megoszlást szemléltet, nem a jelenlegi számítási kapacitást.
A legnagyobb bányászati poolok együtt jelentős számítási kapacitást képviselhetnek, de a poolokban részt vevő bányászok bizonyos feltételek mellett át is állhatnak másik poolhoz. A koncentráció ezért fontos biztonsági és irányítási kérdés. Arra azonban nincs alap, hogy ebből önmagában a bitcoin árfolyamának összehangolt felhajtására következtessünk.
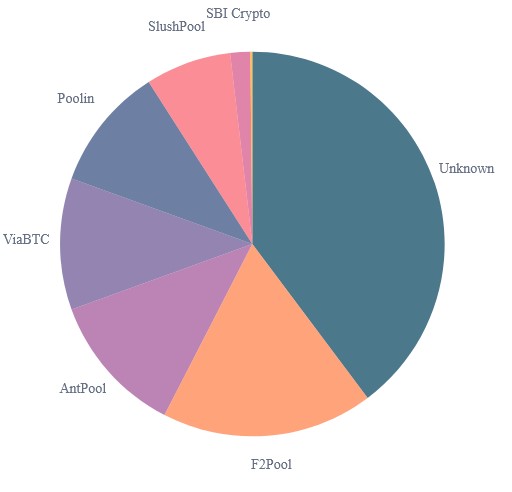
forrás: https://www.blockchain.com/charts/pools
2) A Bitcoin-hálózata lassú
Nézzük a következő szempontot, a gyorsaságot. A Bitcoin alaprétege korlátozott számú tranzakciót tud feldolgozni, miközben a blokkok átlagosan nagyjából tízpercenként jönnek létre. Ha sok tranzakció versenyez a rendelkezésre álló helyért, a feldolgozásra váró megbízások a mempoolban gyűlnek össze, és a magasabb díjat kínáló tranzakciók előnybe kerülhetnek. A probléma a 2017-es felfutás idején is látványosan jelentkezett. Az alábbi történeti ábra a feldolgozásra váró tranzakciók számát mutatja.

forrás: https://www.blockchain.com/charts/mempool-count
Természetesen a Bitcoin-hálózat fejleszthető, és az indulása óta több fontos technológiai változtatás is történt. A fejlesztési javaslatok egy részét az úgynevezett BIP-rendszerben tárgyalják. A SegWit, a BIP 141 2017-ben lépett életbe, és hatékonyabbá tette a blokkok kihasználását. A hozzá kapcsolódó SegWit2x elképzelést azonban 2017-ben elvetették, így az nem valósult meg. A további fejlesztések közé tartozott a 2021-ben aktivált Taproot is. A gyorsabb és kisebb díjú fizetésekhez a Lightning Network nyújthat kiegészítő megoldást, amely a fizetések egy részét a Bitcoin alaprétegén kívül bonyolítja. A fejlesztések bevezetése konszenzust igényel a hálózat szereplői között, ezért az eltérő érdekek lassíthatják a változásokat. Más hálózatok, például a Litecoin eltérő technikai paraméterekkel működnek.
3) Az olcsó utalások ára
Ha valaki kezdeményezett már nemzetközi banki utalást, tudja, hogy annak költsége a választott szolgáltatótól és az utalás típusától függően jelentősen eltérhet. A Bitcoin alaprétegén is előfordulhatnak olcsó utalások, de nagy hálózati terhelés esetén a díjak megemelkedhetnek. A Lightning Network egyes fizetéseknél olcsóbb megoldást kínálhat. A rendszer működésének másik fontos költsége a bányászat energiafelhasználása, amelynek környezeti hatásait érdemes külön vizsgálni.
A Bitcoin bányászata jelentős mennyiségű villamos energiát igényel. A Cambridge Centre for Alternative Finance 2025-ös kutatása a hálózat éves áramfelhasználását mintegy 138 TWh-ra becsülte, ami a globális villamosenergia-fogyasztás körülbelül 0,54%-a. A teljes hálózat fogyasztását ugyanakkor nem helyes egyszerűen elosztani a tranzakciók számával, majd az így kapott értéket egy újabb tranzakció tényleges energiaigényeként bemutatni. A bányászok áramfelhasználását elsősorban a számítási kapacitás, a villamos energia ára és a bányászat várható bevétele határozza meg. Az energiaigény alapja a proof of work algoritmus. Más kriptoeszközök, például az Ethereum 2022 óta proof of stake eljárást használnak, amelynek energiaigénye lényegesen alacsonyabb. A Bitcoin esetében az átállás alapvető konszenzusos szabályváltozást igényelne, amelynek technológiai, biztonsági és gazdasági következményeiről nincs egységes álláspont.
Egy globálisan elterjedt fizetési rendszernek nagyon sok tranzakciót kell kezelnie. A Bitcoin alaprétege ebből csak korlátozott mennyiséget tud közvetlenül feldolgozni, ezért a széles körű fizetési felhasználás kérdése szorosan összefügg a Lightning Network és más kiegészítő megoldások fejlődésével. A bányászat jelentős áramfogyasztása és a berendezések életciklusa miatt keletkező elektronikai hulladék ettől függetlenül környezeti kérdés marad.
A bányászat energiaigényével kapcsolatban gyakran felmerül a megújuló és az alacsony szén-dioxid-kibocsátású energiaforrások szerepe. A Cambridge 2025-ös felmérésében a fenntartható energiaforrások becsült aránya 52,4% volt, ebből 42,6 százalékpont megújuló, 9,8 százalékpont nukleáris energia. Ez a becslés a vizsgált bányászati szereplők adataira épül, így bizonytalanságot hordoz. A megújuló energia használata csökkentheti a kibocsátást, de az energia előállításának és a berendezések gyártásának is van környezeti költsége. Érdemes azt is megvizsgálni, hogy a bányászat a helyi villamosenergia-rendszerben kihasználatlan kapacitást vesz-e igénybe, vagy más fogyasztók elől von el energiát. A Cambridge-kutatás részletei itt olvashatók.
További érv, hogy a hagyományos bankrendszer teljes energiafogyasztása nagyobb lehet a Bitcoinénál. Az összevetéshez azonban azonos funkciókat és rendszerhatárokat kellene használni, hiszen a bankrendszer betéteket, hiteleket és számos más pénzügyi szolgáltatást is nyújt. Az energiafogyasztás összehasonlításának problémáiról itt írtunk részletesebben.
4) Nincs központi bank, nem inflálódik el?
Gyakran hangzik el érvként, hogy a bitcoin mennyisége legfeljebb 21 millió darab lehet, így a hagyományos jegybanki pénzekhez hasonlóan nem növelhető tetszőlegesen a kínálata. Ez valóban a Bitcoin egyik meghatározó tulajdonsága. A kriptoeszközök száma azonban az elmúlt években ugrásszerűen nőtt, ezért a teljes kriptopiac kínálata jóval összetettebb. Az új tokenek megjelenését ugyanakkor nem helyes a bitcoin pénzkínálatának inflációjával azonosítani. A Bitcoin darabszáma továbbra is a saját kibocsátási szabályai szerint alakul. Más kérdés, hogy a befektetői kereslet sok különböző kriptoeszköz között oszlik meg. A következőkben a stabilcoinokat, és közülük a Tether szerepét vizsgáljuk meg.
A kriptotőzsdék kezdetben gyakran nehezen fértek hozzá a hagyományos banki szolgáltatásokhoz, ezért felértékelődött a dollárhoz kötött stabilcoinok szerepe. Ezek közül az egyik legismertebb a Tether által kibocsátott USDT, a másik jelentős szereplő a Circle USDC-je. A stabilcoinok lehetővé teszik, hogy a kereskedők a blokkláncon is dollárértéket kövessenek, miközben a kibocsátó tartalékainak minősége és a visszaváltási feltételek új kockázatokat teremtenek. A dollárhoz kötött tokenek ára a piacon általában egy dollár körül mozog, de ez a kapcsolat nem minden helyzetben garantált. A fedezet összetétele, a jogi jogosultságok és a likviditás befolyásolhatják, mennyire képes a kibocsátó tartani a névértéket. A korábbi években sok kereskedési platform stabilcoinokkal bonyolította a forgalom jelentős részét, de ma már közvetlen hagyományospénz-párok és különféle szabályozott konstrukciók is léteznek.
A Tether és a Circle tartalékkezelése, beszámolási gyakorlata és szabályozási helyzete időről időre változik. Az USDC-ről korábban a Grant Thornton tett közzé tartalékigazolásokat, a Tether pedig hosszú ideig rendszeres, független könyvvizsgálói jelentések hiánya miatt kapott kritikát. A korábbi beszámolók a két stabilcoin között fontos átláthatósági különbségeket mutattak, de a 2021-es állapotot nem szabad a mai helyzettel azonosítani.
A Grant Thornton 2021. márciusi jelentése például a következőképpen fogalmazott az USDC akkori tartalékairól.
„US Dollars held in custody accounts are at least equal or greater than the USDC tokens outstanding at the Report Date and Time.”
Ez a 2021-es jelentés az USDC egy adott időpontbeli tartalékaira vonatkozott. A stabilcoinok fedezete azóta többször változott, ezért a történeti adatokból nem következtethetünk közvetlenül a mai összetételre. A Tether esetében a fedezet kérdése még több vitát váltott ki, és a társaság a következő állítást szerepeltette korábbi tájékoztatásában.
“Every Tether token is always 100% backed by our reserves, which include traditional currency and cash equivalents and, from time to time, may include other assets and receivables from loans made by Tether to third parties, which may include affiliated entities (collectively, ‘reserves’). Every Tether token is also 1-to-1 pegged to the dollar, so 1 USD₮ Token is always valued by Tether at 1 USD.”
A Tether tehát azt állította, hogy a kibocsátott USDT-k mögött megfelelő tartalék áll. A kérdés hosszú ideig az volt, hogy a fedezet összetétele és rendelkezésre állása mennyire ellenőrizhető. A New York-i főügyész 2021-es eljárása után a Tether közzétett egy, a 2021. március 31-i tartalékokra vonatkozó összesítést. Az alábbi kép ebből a régi dokumentumból származik, ezért történeti illusztrációként érdemes kezelni.
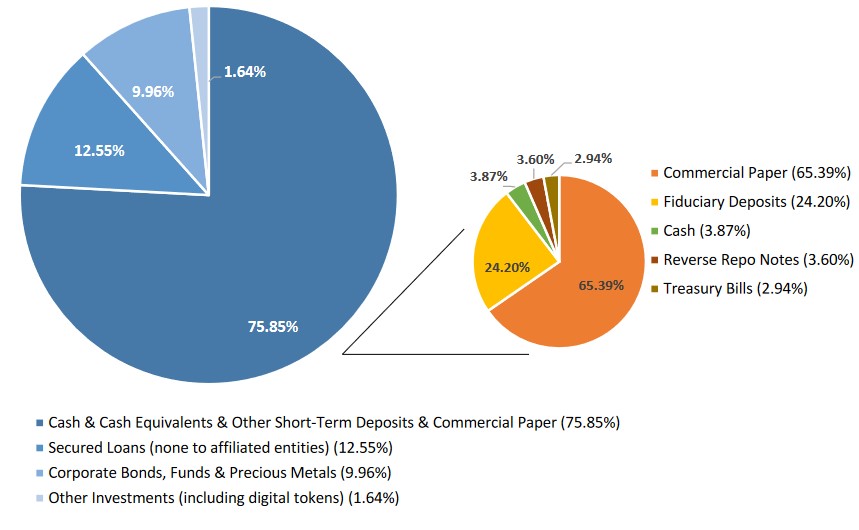
A 2021-es kimutatás egyik vitatott eleme az volt, hogy a tartalékok jelentős része commercial paper, vagyis jellemzően rövid lejáratú vállalati hitelviszonyt megtestesítő értékpapír formájában szerepelt. Ezek hitel- és likviditási kockázata eltér a készpénzétől vagy a rövid lejáratú amerikai állampapírokétól. A Tether tartalékszerkezete azonban azóta lényegesen átalakult. A társaság 2026. június 30-ra vonatkozó, a BDO által ellenőrzött tartalékjelentése szerint az eszközök értéke 187,75 milliárd, a kötelezettségeké 183,64 milliárd dollár volt, a különbözet 4,11 milliárd dollár. A társaság közlése szerint a tartalékok döntő részét ekkor rövid lejáratú, jó minőségű likvid eszközök és amerikai állampapírokhoz kapcsolódó befektetések adták. A 2026. második negyedéves jelentés itt érhető el. A korábbi piaci manipulációs vitákról ebben a cikkben írtunk.
A stabilcoinok a kriptopiaci kereskedés fontos elszámolási eszközei maradtak. A Tether 2026. második negyedéves jelentése szerint a kibocsátott USDT mennyisége körülbelül 184 milliárd dollárnak felelt meg, és a társaság a stabilcoinpiac jelentős szereplője volt. A stabilcoinok iránti bizalom megrendülése ezért a kereskedési likviditásra és a kriptoeszközök árfolyamára is átterjedhet. Ugyanakkor nem indokolt az egész kriptopiac működését egyetlen kibocsátóhoz kötni. Több platformon hagyományos dollárral vagy euróval szemben is lehet kereskedni, és az Egyesült Államokban a spot bitcoinárfolyamot követő tőzsdén kereskedett termékeken keresztül is kialakult jelentős befektetői kereslet.
Miért övezte ennyi vita a Tether tartalékait? Az egyik ok az volt, hogy a vállalat sokáig nem tett közzé teljes pénzügyikimutatás-könyvvizsgálatot, a korábbi tartalékigazolások pedig szűkebb körű ellenőrzést jelentettek. 2026 augusztusában azonban a Tether bejelentette, hogy a KPMG elvégezte a 2025-ös pénzügyi kimutatásai teljes könyvvizsgálatát, és korlátozás nélküli könyvvizsgálói véleményt adott. A KPMG ezt megerősítette, de maga az auditált beszámoló nem került nyilvánosságra, ami továbbra is korlátozza a külső ellenőrizhetőséget. Az audit bejelentéséről itt olvashatsz. A korábbi kutatások a stabilcoin-kibocsátások és a bitcoinárfolyam közötti kapcsolatot is vizsgálták, de a megfigyelt együttmozgásból önmagában nem bizonyítható, hogy a Tether fedezetlen pénzteremtéssel rendszeresen megállítja az árfolyameséseket. A stabilcoinoknál ezért továbbra is indokolt a kibocsátói, likviditási, visszaváltási és szabályozási kockázatok vizsgálata. Az Európai Unióban a MiCA-rendelet a stabilcoinok forgalmazására és a kapcsolódó szolgáltatásokra is követelményeket állapít meg.
Összegezve a fentieket, a Bitcoin eredeti alapkoncepciója jelentős technológiai újítás volt. A blokklánc és a hozzá kapcsolódó megoldások bizonyos felhasználásokban csökkenthetik a közvetítési költségeket, de ennek gazdasági előnyeit minden esetben a tényleges alkalmazás alapján érdemes megítélni. A Bitcoin fizetési hálózata kísérletként indult, amelyből az évek során világméretű befektetési piac és bányászati iparág fejlődött. Ez új lehetőségeket teremtett, miközben a koncentráció, a spekuláció és a működési költségek is fontos kérdésekké váltak. A bitcoin első blokkjában, az úgynevezett genezisblokkban Satoshi Nakamoto az alábbi újságcímet helyezte el.
"The Times 03/Jan/2009 Chancellor on brink of second bailout for banks"
Azaz a The Times 2009. január 3-i számában arról írtak, hogy a brit pénzügyminiszter újabb bankmentő csomagot készít elő. Az üzenet a pénzügyi válság idején felmerülő problémákra utalhatott. A Bitcoin azóta önálló, intézményi befektetőket is vonzó eszközzé vált, miközben az eredeti fizetési célok teljesülése továbbra is vitatott. A bitcoin spekulatív kockázatai jelentősek, ezért vásárlás előtt érdemes mérlegelni a letétkezelés, a kriptotőzsdék és a stabilcoinok használatának veszélyeit. A kockázatok egy része megfelelő szolgáltatóválasztással és biztonsági gyakorlatokkal csökkenthető, de teljesen nem szüntethető meg. A bitcoin vásárlása önmagában nem garantál jövőbeli hozamot, és a részvénypiac történetéből ismert hosszú távú tartási stratégiák eredményessége sem vihető át automatikusan a kriptopiacra. A pénzügyi és technológiai újítások mellett számos csalási módszer is megjelent, ezért a befektetői tájékozottság alapvető. Érdemes szem előtt tartani azt is, hogy a népszerűség és a magas múltbeli hozam gyakran túlzott várakozásokkal jár együtt, ami ronthatja a később elérhető hozamokat.
További cikkek a témában:
- A kriptopiacon is fontos a befektetői hangulat, sentiment?
- A technikai elemzés a kriptopiacon is működik?
- Érdemes kriptovalutákba, bitcoinba fektetni diverzifikációs célból?
- Kriptokárok: A bitcoin negatív gazdasági, környezeti, egészségügyi hatásai
- Mitől függ a bitcoin és a kriptoeszközök ára/jövőbeni hozama?