Kínai gazdaság, tőzsde: Befektetési lehetőségek, kockázatok és rejtett veszélyek
Cikkünkben a kínai részvénypiac sajátosságait mutatjuk be, áttekintve a különböző részvénytípusokat, a befektetési lehetőségeket és kockázatokat, valamint a kínai gazdaság globális hatásait. Külön figyelmet fordítunk arra, hogyan viselkednek a kínai A-, B-, H- és red chip részvények, és milyen sajátos jelenségekkel szembesülhetnek a befektetők. Témáink:
- Kínai részvények, tőzsde sajátosságai: A, B, H, redchip részvények
- Másképp viselkednek a kínai A és B részvények?
- Kínai részvénypiac és a részvénypiaci összefüggések
- A kínai részvények rejtett kockázatai: VIE struktúra, ADR kockázatok
- Kínai befektetés a nagy gazdasági növekedés miatt?
- Hogyan befolyásolja a kínai gazdaság a globális piacokat?
- A kínai gazdasági sokkok és a globális részvények, árupiacok
Kínai részvények, tőzsde sajátosságai: A, B, H, redchip részvények
Kínában eredetileg két részvénytípust különíthettek el a befektetők. Ez az A és B részvények sorozata. Az A-sorozattal kizárólag a kínai belföldi magánszemélyek és intézmények kereskedhettek (mára már minősített, külföldi intézményi befektetők is elérhetik a részvényeket), a B-sorozat pedig a külföldi befektetők számára érhető el. Ugyanazon vállalat tehát kibocsáthat A és B részvényeket, és ezekre vonatkozó részvényjogosultságok is hasonlóak (osztalékhoz való jog, szavazati jog, tulajdonjog stb.). Társaságonként eltérő, hogy csak A-részvényeket, vagy A és B, esetleg csak B-részvényeket bocsátanak ki. Mindegyikre van példa, de a legtöbb tőzsdei társaság csak A-részvényeket bocsát ki.
2001 előtt az A- és B-részvények piaca teljesen különválasztott volt. Ez azt jelentette, hogy a belföldi befektetők kizárólag A-részvényeket vásárolhattak, a külföldi befektetők pedig csak B-részvényeket. Ezzel a rendszerrel azonban az volt a probléma, hogy a B-részvények likviditása nagyon alacsony volt, így a kínai hatóságok engedélyezték a kínai kisbefektetőknek (intézményi befektetőknek nem), hogy B-részvényekkel is kereskedjenek 2001 februárját követően. Kínában azonban nem csak egyetlen részvénypiac van, hanem többek között három nagy piacot különíthetünk el:
- A külföldi befektetők számára ma már a Shanghai tőzsdén (Shanghai Exchange) érhető el B-részvényekkel.
- A Shenzheni (Shenzen Exchange) tőzsdén csak kínai belföldiek kereskedhetnek.
- A hongkongi tőzsdét (Hong Kong Stock Exchange) is elérhetik a befektetők H-részvények segítségével.
Mit jelent a H-részvény?
A H-részvény olyan kínai társaságok részvényeit jelöli, mely a hongkongi tőzsdén (Hong Kong Stock Exchange) van bevezetve, listázva. Ezt a részvénypiacot is a kínai törvényekkel összhangban szabályozzák, de a részvények hongkongi (HDK) dollárban vannak vezetve. Alapvetően 270 kínai társasághoz adnak hozzáférést az ún. H-részvények. Ezek a társaságok a kínai gazdaság meghatározó elemei. A teljes listát itt érhetjük el. A H-részvények tehát olyan részvényeket jelölnek, melyet külföldi és kínai befektetők is megvásárolhatnak és a hongkongi tőzsdén vannak listázva.
Mit jelent a red chip kifejezés?
Vélhetően a blue chip megnevezés volt az alapja a red chip kifejezésnek. Ugyanis a blue chip eredetileg az IBM-részvényekről került be a köztudatba úgy, mint jelentős, pénzügyileg stabil nagy piaci kapitalizációval rendelkező társaság. Ezzel szemben a red chip kifejezéssel olyan kínai társaságokat jelölünk, melyek a kínai gazdaságban jelentős szerepet töltenek be, és emellett a kínai állam nagy részvénymennyiséget birtokol. Bár a red chip társaságok teljes mértékben kínai cégek, de jelentős részük elérhető a hongkongi tőzsdén, így ez egy jó lehetőség azok számára, akik közvetlenül szeretnének fontos kínai cégekben befektetni. Jelenleg 172 red chip társaság érhető el a hongkongi tőzsdén. A kereső itt található. Foglaljuk össze a fentieket.
A-részvények:
- Kínai bejegyzésű, Kínában működő társaság részvényei.
- Kínai tőzsdén érhető el.
- Shanghai Stock Exchange vagy a Shenzhen Stock Exchange tőzsdén megvásárolható részvény.
- Remnimbi (RMB) devizában denominált.
- Elsősorban kínai magánszemélyek és intézményi befektetők vásárolhatják.
- Külföldi intézményi befektetők QFII és RQFFI programokon keresztül érhetik el ezeket a részvényeket.
B-részvények:
- Kínai bejegyzésű, Kínában működő társaságok részvényei.
- Kínai tőzsdén érhető el.
- Shanghai Stock Exchange vagy a Shenzhen Stock Exchange tőzsdén megvásárolható részvény.
- Hong-kongi (HDK) dollárban vagy amerikai dollárban (USD) történik az elszámolás.
- Külföldi befektetők számára nyitott piac, kínai belföldi magánszemélyek is elérhetik.
H-részvények:
- Kínában működő társaságok, de Hong-Kongi tőzsdén vannak listázva.
- Hong-kongi (HDK) dollárban denominált részvények.
- Nincs korlátozás arra vonatkozóan, hogy ki kereskedhet ezekkel a részvényekkel.
N-részvények:
- Közvetett befektetés a kínai társaságokba.
- ADR és VIE struktúrán keresztül.
- A részvényeket kibocsátó társaság nem kínai (jellemzően kajmán-szigeteki) .
- Amerikai részvénypiacon érhetők el, amerikai dollárban jegyezve.
Red chips részvények:
- Nagy kapitalizáció.
- Jelentős gazdasági szerep.
- A kínai állam jelentős tulajdoni hányaddal rendelkezik.
Másképp viselkednek a kínai A és B részvények?
2001 előtt az A és B részvények piaca teljesen különválasztott volt. Ez azt jelentette, hogy a belföldi befektetők kizárólag A részvényeket vásárolhattak, a külföldi befektetők pedig csak B részvényeket. Ezzel a rendszerrel azonban az volt a probléma, hogy a B részvények likviditása nagyon alacsony volt, így a kínai hatóságok engedélyezték a kisbefektetőknek (intézményi befektetőknek nem), hogy B részvényekkel is kereskedjenek 2001 februárját követően. A fentiek ellenére a B részvényekkel történő kereskedéstől továbbra is távol maradtak (két nagyobb megugrástól eltekintve) a kisbefektetők, ahogy ez az alábbi ábrán is látható (új kisbefektetők számának változása a B részvények piacán). Ennek oka egyrészt azt, hogy szigorúan szabályozva van a B részvények hozzáférhetősége a kínai kisbefektetők számára, másrészt az A részvények esetében T+1 napos, a B részvények esetében T+3 napos az elszámolás, mely szintén kedvezőtlen a kisbefektetők számára.

forrás: Chui (2022)
Ugyanakkor az A részvényeknek óriási a népszerűsége a kínai kisbefektetők körében, például egy 2015-ös vizsgálat szerint a kínai kisbefektetők, egyéni befektetők kötései tették ki az összes kötés 87 százalékát. Jól elkülöníthető az A és B részvények piaca, ha a részvények forgási sebességét is megvizsgáljuk. Az A részvények havi turnover rátája 40 százalékos, azaz ez azt jelenti, hogy az A részvények átlagos tartási ideje 2,5 hónap. Ezzel szemben a B részvények havi turnover rátája 12 százalék, azaz az átlagos tartási idő 8,3 hónap. Mondhatni azt, hogy az A részvények piacán a rövid távú kereskedők uralkodnak, nem a hosszú távú befektetők.
Az A részvények piacán tehát sokkal inkább az átlagos tőzsdei kereskedők alakítják a részvények árát, azaz gyakoribbak a félreárazások. Az átlagos tőzsdei kereskedők körében nagyobb arányban találunk zajkereskedőket. A kisbefektetők túlzott piaci reakcióira jó példa a 2005-2008 közötti időszakban kialakult buborék a kínai warrantok piacán. Ennek során gyakorlatilag értéktelen termékekkel árfolyamát hajtotta magasba a nagyfokú kisbefektetői kereslet.
A fentiekből látható, hogy a kínai részvénypiac helyzete egyedi, hiszen sehol a világon nincs még egy olyan tőzsde, ahol vállalatok részvényeivel különböző csoportok, jól elkülönültek kereskedhetnek, és a két piac nagyon nehezen átjárható (így az arbitrálás lehetőségei is korlátozottak). Gondoljuk arra, hogy az A részvényekhez kizárólag a kínai befektetők férhetnek hozzá, a B részvényekhez pedig a nemzetközi befektetők férhetnek hozzá. A nemzetközi befektetők között legnagyobb arányban pedig nem a kisbefektetők állnak, hanem az intézményi befektetők. Ez az éles különbség jó helyzetet teremt arra, hogy a piacot megvizsgáljuk, és számos kutatás is készült a témában. Az A és B részvények vizsgálatával olyan kérdésekre is választ kaphatunk, hogy a különböző, népszerű tőzsdei stratégiák milyen okok miatt nem működnek egyes tőzsdéken. Jó példa erre a momentum-anomália.
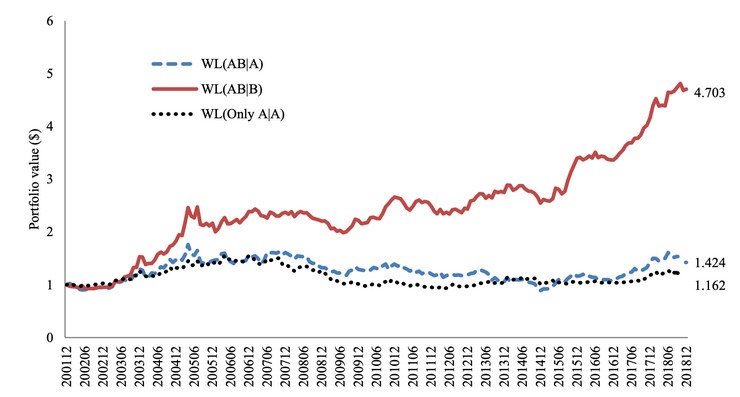
A momentum-anomália egy széles körben ismert összefüggés, mely alapja számos befektetési, tőzsdei stratégiának. Az alábbi grafikonon egy momentum módszer eredménye követhető nyomon, a kezdeti 1 dolláros befektetési egyenleg változását látjuk. A piros görbe mutatja azokat az A és B részvényeket, melyekkel a B részvénypiacon lehet kereskedni, azaz külföldi befektetők számára elérhető részvényekről van szó. A kék szaggatott görbe ugyanazokkal a részvényekkel elérhető eredményt mutatja, de az A részvénypiacon, azaz a belföldi befektetők piacán.
forrás: Chui (2022)
A fentiekből az derül ki, hogy azon a piacon, ahol nagyon sok a zajkereskedő, a momentum stratégia nem működik. Ezzel szemben az intézményi befektetők uralta piacon a momentum módszer eredményesnek tűnik. A külföldi, nyugati tőzsdéken is inkább az a tendencia látszik, hogy az egyéni befektetők háttérbe szorulnak ,és egyedi részvények helyett indexkövető ETF alapokba fektetik a pénzüket. Ez tehát kedvezhet a momentum stratégiáknak a jövőben.
Kínai részvénypiac és a részvénypiaci összefüggések
A témában Bill Yeskel is végzett vizsgálatokat az elmúlt 10 évre visszatekintve, és a Russel 1000, illetve CSI 300 indexben levő társaságokat elemezte. A kutatásban arra voltak kíváncsiak, hogy az alábbi összefüggésekkel mekkora hozamot lehetett kinyerni az elmúlt 10 évben:
- Momentum, azaz a közelmúltban legjobb teljesítmény hozó és a legrosszabb teljesítményt hozó részvények hozamkülönbsége.
- Value, azaz értékalapon olcsó részvények és az értékalapon drága részvények hozamkülönbsége.
- Size, azaz alacsony piaci kapitalizációjú és magas piaci kapitalizációjú részvények hozamkülönbsége.
- Profitability, azaz legjobban jövedelmező és legkevésbé jövedelmező társaságok hozamkülönbsége.
Az alábbi táblázatban a 10 éves kumulált hozamkülönbség olvasható le. A vizsgálatok lényege, hogy a fenti tényezők alapján öt részre osztották a részvénypiacot, és a két szélső kategóriában szereplő részvények hozamkülönbségét mutatták ki. Például a value-tényező esetében a P/B mutató alapján sorba rendezett társaságok közül megvásároljuk az összes részvény legolcsóbb 20%-át, míg shortoljuk a legdrágább 20 százalékot. Ezzel a módszerrel a kínai részvénypiacon 9 százalékos hozamot lehetett kimutatni, míg az amerikai részvénypiacon -17 százalékot, ami nem meglepő, hiszen a value egy ciklikus hatás, és az elmúlt 5 évben negatív többlethozamot hozott a tengerentúlon. Jól látható a grafikonon, hogy a momentum-stratégiák kiemelkedő eredményt hoztak a kínai részvénypiacon.

Összegezve a fentieket, azt láthattuk, hogy a kínai részvénypiacon alacsony a külföldi jelenlét, azonban egy diverzifikált portfólióban a kínai részvényeknek is helye lenne. A fentieken túl azt is látni kell, hogy a kínai A részvények alacsony korrelációt mutatnak az amerikai részvénypiaccal, így jó diverzifikációs eszközök lehetnek. Az is megfigyelhető, hogy alacsonyabb a kínai részvények értékeltsége az amerikai részvényeknél, ami vélhetően összefügg az alacsony külföldi jelenléttel. Emellett pedig ma már vannak arra is utak, hogy a kínai A részvényeket és a H-részvényeket elérjük (részletek itt). Az A részvényeket az ún. Mutual Market Access rendszeren keresztül érhetik el alapkezelők, így befektetési alapok és ETF alapokon keresztül férhetnek hozzá a kínai piachoz a kisbefektetők. Ugyanakkor a H-részvényekkel, B-részvényekkel bármely kisbefektetők kereskedhet. Ezekhez a piacokhoz a külföldi brókercégek is biztosítanak hozzáférést.
A kínai részvények rejtett kockázatai: VIE struktúra, ADR kockázatok
A történet ott kezdődik, hogy az elmúlt évtizedekben óriási növekedést tapasztalhattunk Kínában, így a nyugati befektetők sem akartak kimaradni ebből a növekedésből és kínai részvényeket szerettek volna vásárolni. A problémák ott kezdődnek, hogy a kínai törvények bizonyos iparágakban tiltják a külföldiek tulajdonszerzését, így például a JD.com, Alibaba, Baidu, Weibo társaságokban sem szerezhetnek tulajdonrészt külföldi befektetők. Márpedig a részvények tulajdonjogot megtestesítő okiratok, ráadásul a fenti társaságokat jegyzik az amerikai részvénypiacon, így széles befektetői kör vásárol úgy a részvényekből, hogy azt hiszik, a társaságban tulajdonjogot szereztek. A valóságban azonban nem szereztek tulajdonrészt a kínai vállalatokban, egész egyszerűen azért, mert az amerikai tőzsdékre ún. ADR formában kerültek a társaságok, és nem is a kínai társaságok, hanem azoknak egy másolata került a tőzsdére. Ez az ún. VIE (Variable Interest Entity). Mondhatni tehát azt, hogy a VIE segítségével megkerülik a kínai törvényeket ezek a társaságok. Hogy megértsük, mi a probléma ezzel, beszéljük meg a VIE és az ADR struktúrákat.
A VIE egy régóta létező struktúra, mellyel különböző szerződésen alapuló jogok kiszervezhetők. A tapasztaltabb befektetők számára ismerősen csenghet a név, hiszen a 2001-ben kirobban Enron botrány egyik meghatározó eleme volt a VIE, azaz ez a struktúra segítette az adósságok mérlegen kívüli elrejtését. Ma pedig azt tapasztalhatjuk, hogy a kínai társaságok használják ki a VIE előnyeit a következő módon. Ahogy fentebb utaltam rá, számos kínai iparágban nem szerezhetnek tulajdonrészt külföldi befektetők. Ezért a kínai társaságok létrehoznak egy újabb társaságot, melybe bizonyos jogokat szerződésen alapulva kihelyeznek. Példaként a Tencent (Kína egyik legnagyobb technológiai vállalata) esetét beszéljük meg. A Tencent kifejezetten olyan iparágban működik, melyben külföldi befektetők nem szerezhetnek tulajdonrészt, azaz a kínai Tencent nem adhatja el a részvényeit nem kínai befektetőknek. Ezt a szabályozást a VIE struktúrával úgy kerülheti meg a Tencent, hogy létrehoz a Kajmán-szigeteken egy fióktársaságot (shell company), ahol nem végeznek valódi üzleti tevékenységet, nincs iroda, nincsenek alkalmazottak stb. Ezt a fióktársaságot is Tencentnek hívják (a továbbiakban ez lesz a fake Tencent), és ez a társaság szerződést köt a kínai Tencent társasággal. Ebben a szerződésben rögzítik, hogy a fake Tencent tulajdonosainak milyen jogosultságai lesznek a kínai Tencentre vonatkozóan. Gondolok itt a profit megosztásra, a társaság eszközei feletti kontrollra. Ezután a fake Tencent társaság bevezetésre kerül az amerikai részvénypiacon (legtöbbször ADR formában), és így a külföldi befektetők megvásárolhatják. A tőzsdére kerülés folyamatát amerikai nagybankok szervezik le, és dollár milliókat keresnek a különböző díjak és jutalékok formájában. Ráadásul a nyugati befektetők is hálásak lehetnek nekik, hiszen kínai társaságokban fektették a pénzüket, még ha a valóságban ez nem teljesen van így. Ennek azonban kevesen vannak a tudatában.
Mit jelent az ADR?
Az ADR az angol American Depositary Receipt szavak rövidítés, melyet amerikai letéti jegyre lehetne lefordítani. Az ADR segítségével lehetősége van arra a vállalatoknak, hogy az egyébként nem amerikai tőzsdén kereskedhető részvény az amerikai tőzsdéken is elérhető legyen.
Az ADR részvényeket úgy vezetik be, hogy a részvénytársaság, amely szeretné ha egy másik tőzsdén is elérhetők legyen a részvényei, akkor megállapodik egy bankkal, amely megvásárolja a részvények egy részét, majd ezt csomagba foglalják és bevezetik a külföldi tőzsdén is. A csomagba foglalás alatt azt kell érteni, hogy nem biztos, hogy például 1 db ADR az egyenlő lesz 1 db részvénnyel. Előfordul, hogy az indulás árát az ADR-nek 10-100 dollár közötti tartományba állítják be, így 1 db ADR akár 5 vagy 10, azaz tetszőleges számú részvényt tartalmazhat.
Amikor tehát azt látjuk, hogy egy kínai részvény ADR formában került az amerikai részvénypiacra, akkor nagy valószínűséggel nem az eredeti kínai részvénytársaság, hanem annak VIE párja került a tőzsdére.
A VIE struktúra illegális a kínai törvények szerint
A kínai társaságok esetében a VIE struktúra kifejezetten azzal a céllal jött létre, hogy kijátsszák a kínai törvényeket, mely ebben a tekintetben a legrosszabb esetben azt is eredményezi, hogy a szerződés semmis, és végrehajthatatlan, azaz a nyugati befektetők nem kapják meg a profitot a VIE társaságon keresztül, így az amerikai részvénypiacra bevezetett társaság részvényeinek értéke jelentősen lecsökkenhet. A Kajmán-szigeteken létrejött társaság egyetlen értékét tehát azok a szerződések adják, melyek jogosítanak a nyereség egy részére, azonban ezeket a szerződéseket a kínai törvények nem ismerik el.
A teljes képhez hozzátartozik, hogy az elmúlt években nagyon sok kínai társaság került nyugati tőzsdére VIE struktúrán keresztül, és bár a kínai kormányzat soha nem ismerte el, hogy ez egy legálisan műkdő forma, de tiltás sem jelent még meg a módszerrel kapcsolatban. Mindenesetre ha a VIE struktúra tiltásra kerül Kínában, akkor ez a nyugati befektetők számára rendkívül negatív következményekkel járna, hiszen a kajmán-szigeteki cég és a kínai cég közötti szerződés akár érvénytelenné, semmissé válhatna. Ráadásul múltbeli példák azt mutatják, hogy a VIE tulajdonosok képtelenek voltak a szerződést elismertetni a kínai bíróságokon (példaként ott van a Mingsheng Bank, Gigamedia VIE tulajdonosainak esete).
Természetesen az Amerikai Értékpapír-felügyelet (SEC) is tudatában van a problémának, és a kínai részvények tőzsdei bevezetésekor is megtalálható a VIE struktúrával kapcsolatos figyelmeztetés, de erről a befektetők többsége nem feltétlenül értesül.
Nem tudhatjuk tehát, hogy a jövőben a kínai párvezetés milyen döntéseket hoz a külföldiek tulajdonjogával kapcsolatban. Az események elmozdulhatnak pozitív, de akár negatív irányba is. Értelemszerűen senki nem tudja, mit hoz a jövő, a fentiek tehát önmagában csak annyit jelentenek, hogy a VIE struktúrán keresztül (a fake társaság részvényeinek megvásárlása) történő befektetés lényegesen kockázatosabb, mint megvenni egy igazi társaság részvényeit.
Kompenzáció nélkül elvehetik a vagyont
Fontos látni azt, hogy a VIE társaság részvényeseinek nincs tulajdonjoga az eredeti társaságban, azaz az eredeti társaság eszközeit sem birtokolják. Ez pedig azt is jelentheti, hogy az kínai társaság eszközei értékesíthetők a VIE társaság tulajdonosainak a figyelmeztetése és kompenzációja nélkül. Jó példa az Alipay esete, mely ma már Kína egyik legnagyobb fizetési szolgáltatását lebonyolító cége, de ez a cég eredetileg az Alibaba társaság fontos eszköze volt, melyet később a társaságot vezető Jack Ma kiszervezett egy külső cégbe 2011-ben.
Akkoriban egyébként a Yahoo volt az Alibaba VIE társaság legnagyobb tulajdonosa, 43%-os tulajdonrésszel. Ez a jelentős tulajdonrész arra nem volt elegendő, hogy értesüljön a Yahoo az Aliplay kiszervezéséről, és csak a tranzakció lezárását követően, hónapok múlva értesült a Yahoo az esetről (az eset után a Yahoo pert indított, de csak egy minimális kompenzációban tudtak megegyezni Jack Maval).
A kínai részvények kockázatai részben árazva vannak
Látni kell azt is, hogy a kínai részvények jelentős részében a VIE struktúra kockázatait árazza a piac. A When Enron Met Alibaba: The Rise of VIEs in China cím alatt elérhető tanulmány szerint a kínai VIE részvények 35%-kal olcsóbbak Tobin Q ráta alapján, mint a VIE struktúrát nem használó kínai cégek. Az átlagosan 35%-os diszkont ott a legnagyobb, ahol a társaság vezetőjének politikai kapcsolatai is vannak, illetve ahol magasabb az intézményi befektetők aránya a tulajdonosok között.
Kínai befektetés a nagy gazdasági növekedés miatt?
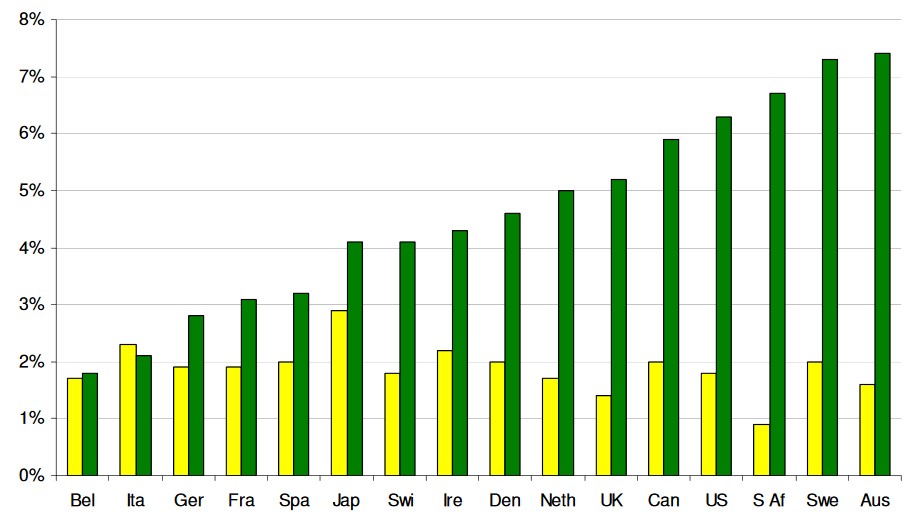
Korábban már beszámoltam Jay R. Ritter és Elroy Dimson kutatásáról, melyben 100 éves adatsoron 16 ország gazdaságát vizsgálták meg. Ebből a múltbeli vizsgálatból kiderül, hogy a gazdasági növekedés (egy főre jutó GDP) és a jövőbeni részvénypiaci hozam között nincs pozitív kapcsolat (enyhe negatív kapcsolatot sikerült kimutatni). Ez tulajdonképpen azt jelenti, hogy a gazdasági növekedés üteme nem volt hatással az ország tőzsdéjén elérhető hozamra. A fentiek nem jelentik azt, hogy ha egy ország gazdasága zsugorodik, akkor annak sincs jelentősége. Ugyanis a negatív GDP növekedés, negatívan hat a jövőbeni hozamra. Ritter professzor szerint annak nincs jelentősége, hogy a GDP bővülés 3% vagy 7%. Egész egyszerűen a GDP növekedés nincs összefüggésben a jövőbeni hozammal, azaz előfordulhat a jövőben is, hogy bár a kínai gazdaságában nagy növekedést tapasztalunk, de a kínai tőzsdén elérhető hozam nem lesz nagy.
Az alábbi képen jól kimutatható a fenti ellentmondás. Sárga színnel látjuk az egyes országok egy főre jutó GDP növekedésének mértékét 1900-2002 között, zöld színnel pedig a részvénypiaci hozamot. Jól látszik, hogy a legnagyobb GDP növekedéssel (egy főre jutó) rendelkező országok esetében nincs kiemelkedő tőzsdei teljesítmény (Olaszország, Németország, Japán, Svájc), és a legkisebb GDP növekedéssel rendelkező országok között is találunk magas tőzsdei teljesítményt (Dél-Afrika). (Az adatok inflációval korrigáltak.)
forrás: Economic Growth and Equity Returns
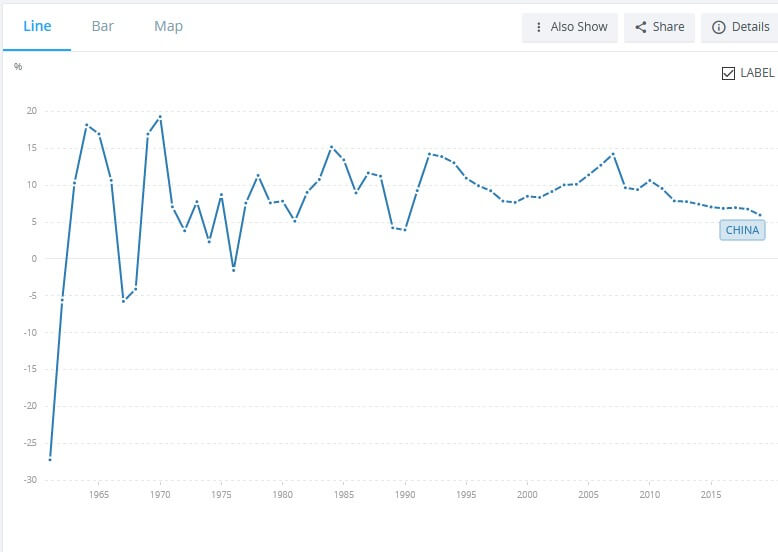
A fentiek után rögtön felmerülhet példaként a kínai gazdaság esete, hiszen évtizedek óta magas, 5-10 százalék közötti GDP növekedést láthatunk, lásd alábbi képen.
forrás: Worldbank
A kínai tőzsdeindex (Shanghai Composite) pedig két évtized alatt háromszorozódott (1200 pontról 3500 pontra emelkedett).

forrás: yahoo.com
Ezzel szemben az Egyesült Államok GDP növekedése a 2000-es évek óta 4% alatti.

forrás: Worldbank
De a tőzsdeindex 1997 óta ötszöröződött, az S&P500 index 800 pontról 4000 pont közelébe drágult.

forrás: https://finance.yahoo.com
Sok, a fentiekhez hasonló példát lehetne hozni, mely a közelmúltban is alátámasztja azt, hogy a GDP növekedés és a tőzsdéken elérhető hozam között nincs pozitív kapcsolat. Az ellentmondás okaira itt már nem térnék ki, de a témát tárgyaló bejegyzésünk második felében részletesen beszéltünk róla. A fentiek természetesen nem jelentik azt, hogy a kínai tőzsdei társaságok rossz befektetési lehetőségek lennének, mindössze arra világítottunk rá, hogy az országok gazdasági növekedése és a tőzsdéken elérhető hozam között nem biztos, hogy van kapcsolat, és sokkal inkább más, itt részletezett tényezők határozzák meg egy ország tőzsdéjén elérhető hozamot.
Hogyan befolyásolja a kínai gazdaság a globális piacokat?
A rövid távú kereskedőktől kezdve a befektetőkön át, a kriptopiacon spekulálók körében is közös pontnak tekinthető, hogy egyaránt fontosnak tartják az amerikai makrogazdasági adatokat. Ezen adatok fontosságát empirikus vizsgálatok is igazolják. Például egyik korábbi bejegyzésünkben megnéztük, hogy a legfontosabb amerikai makroadatok a vártnál lassabban épülnek az árakba, így akár felülteljesítést is eredményezhet a piaci hangulat ilyen módon történő követése (részletek itt), ahogy arról is beszéltünk, hogy az amerikai makroadatok napok alatt épülnek be a fejlődő országok eszközáraiba (lásd itt). A fentiek egyaránt azt mutatják, hogy az Egyesült Államok gazdasági adatai gyakorlatilag bármely piacon, régióban tevékenykedő piaci szereplő számára fontos események. Olyannyira, hogy a globális tőkeáramlás, az eszközárak, és a hitelnövekedés ciklusai és az S&P500 index opciókba árazott volatilitása (VIX) között erős együttmozgás figyelhető meg. Az alábbi képen 1 százalék VIX-index emelkedés impulzusválaszait látjuk a fenti tényezők vonatkozásában, azaz az amerikai részvénypiacon mért növekvő aggodalom, félelem negatívan befolyásolja a fent felsorolt tényezőket.

forrás: Hélène Rey
Ma már határozottan kijelenthető, hogy a kínai gazdaság kibocsátása összemérhető az Egyesült Államok kibocsátásával. Ha az ország által termelt GDP-t nominálisan nézzük, akkor Kína a második helyet foglalja el a világgazdaságban az Egyesült Államok után. A kínai gazdaság 2018-ban haladta meg az euróövezeti országok gazdasági kibocsátását, viszont az Egyesült Államoktól még jelentős távolságra van. Ezt az összevetést azonban némiképp torzítja, hogy az adatok amerikai dollárban vannak kifejezve.

forrás: https://data.worldbank.org
Ugyanakkor, ha az adatokat nem dollárban kifejezve, hanem vásárlóerő-paritáson mérjük, akkor a kínai gazdaság 2017-ben haladta meg az amerikai gazdaságot.

forrás: https://statisticstimes.com
A fentiek miatt felmerülhet, hogy vajon a kínai gazdaság, a monetáris politika milyen hatást gyakorol a globális folyamatokra. Ilyen vizsgálatok azonban ma még csak elvétve találhatók. A témával kapcsolatos új vizsgáltban az amerikai és a kínai monetáris politika gazdasági hatásait vizsgálták az országok saját gazdaságaira és a globális gazdaság 90 százalékát kitevő további 25 ország gazdaságára vonatkozóan. Az alábbi grafikon szemlélteti 25 bázispontnyi kamatemelés gazdasági hatásait. Ebből kiderül, hogy a Fed 25 bázispont kamatemelése 0,48 százalékpontnyi csökkenést idéz elő az amerikai gazdaságban közvetlen módon, és további 19 százalékpont csökkenést mérhetünk a közvetett hatások (országok gazdasági lassulása, a nyersanyagárak változása) miatt. Kína esetében a 25 bázispontnyi kamatemelés a Kínai Jegybank részéről 0,41 százalékpontnyi GDP csökkenést idéz elő a közvetlen módon, és további 0,32 százalékpontnyi csökkenést tapasztalhatunk a közvetett csatornák miatt. A két ország gazdaságát összevetve tehát a kínai gazdaságra nagyobb negatív hatást gyakorol a kamatemelés (0,67 vs. 0,73 százalékpont).
A grafikon további két oszlopa azt mutatja be, hogy a többi, a vizsgálatban szereplő további 25 országra milyen módon hat a Fed és a Kínai Jegybank kamatemelése. Itt az látható, hogy az amerikai kamatemelés átlagosan 0,18 százalékpontnyi globális GDP csökkenést eredményez, a kínai kamatemelés pedig 0,1 százalékpontot.

forrás: The Tale of Two Titans: Us and China's Distinct..
A következő grafikon azt szemlélteti, hogy a Fed és a Kínai Jegybank kamatemelése eltérő csatornákon keresztül hat. A Fed kamatemelés 0,17 százalékpont csökkenést idéz elő pénzügyileg nyitott országok (KOF Financial Globalization Index alapján, például Ausztrália, Kanada, Euróövezet, Norvégia, Új-Zéland, Svédország, Svájc, Egyesült Királyság, Peru, Szingapúr) gazdaságában. A Kínai Jegybank 25 bázispontos kamatemelésének nincs (0,01 százalékpont) érdemi hatása ezen országok gazdaságára.

forrás: The Tale of Two Titans: Us and China's Distinct..
Ugyanakkor a fenti ábrából kiderül, hogy a kereskedelmileg nyitott (KOF Trade Globalization Index alapján, például Ausztrália, Euróövezet, Malajzia, Norvégia, Szaúd-Arábia, Svédország, Thaiföld, Egyesült Királyság stb..) országok esetében a kamatemelés negatív gazdasági hatásai jelentősek. A Fed kamatemelés 0,25, a Kínai Jegybank kamatemelése 0,29 százalékpontnyi gazdasági visszaesést eredményezett. A fentiek azonban nagyrészt a gazdasági, pénzügyi folyamatokra fókuszáltak, azonban az EKB új vizsgálatában a kínai gazdasági sokkok eszközárakra gyakorolt hatását vizsgálták meg.
A kínai gazdasági sokkok és a globális részvények, árupiacok
A China's Footprint in Global Financial Markets cím alatti, az EKB által készített tanulmány arra fókuszált, hogy a kínai gazdasági, monetáris sokkok (negatív hírek, események) milyen hatást gyakorolnak a globális részvénypiacokra. A múltban megfigyelt néhány esetből arra következtethetünk, hogy ezek az események befolyásolják a részvénypiaci hangulatot Kínán kívül is, gondoljunk csak az Evergrande fizetésképtelensége körüli hírekre 2021-ben, vagy a 2015-ös évre. Ekkor mérték Kínában a legalacsonyabb gazdasági növekedést 1990 óta. Az aggodalmaknak csökkenő részvényárak lett a következménye Kínában, amelynek nemzetközi piacokon is érezhető hatásai lettek.
Az anekdotikus megfigyeléseken túl azonban az EKB részletes adatokat szolgáltat arról, hogy a kínai monetáris és makrogazdasági sokkok, az Egyesült Államok monetáris és makrogazdasági sokkjai, illetve a globális kockázatvállalási hajlandóság hogyan befolyásolja a részvények, árupiaci termékek árazását. A táblázatból látható, hogy az egyes sokkok milyen mutatók alapján lettek definiálva (rövid, hosszú kamatok, részvénypiac, hozamspread, devizaárfolyam). Sokkokról akkor beszélhetünk, ha a fenti tényezők egyike hirtelen, drasztikusan megváltozik.

forrás: Lodge, Manu, Robays
A vizsgálat módszertani hátteréről annyit érdemes tudni, hogy vektor autóregressziós eljáráson alapul, mely a fenti tényezők közötti összefüggések statisztikai megállapításával, és impulzusválaszokkal mutatja ki az egyes tényezőkben bekövetkező jelentős változások hatásait más tényezőkön (a módszerre példát egy korábbi előadáson matlab segítségével néztünk meg). A következő grafikonok a fent meghatározott öt sokktípus részvénypiacra (Equities), devizapiacra (NEER) és a hosszú távú kamatokra (jobb oldali ábra) gyakorolt hatását mutatják. Az adatokból kivették azokat a sokkhatásokat, melyek esetében 1 százaléknál kisebb részvénypiaci reakciók voltak megfigyelhetők a kínai vagy az amerikai részvénypiacon.
Az adatokból látható (baloldali grafikon), hogy a kínai monetáris sokkok nem gyakorolnak hatást a globális részvénypiacokra, de a makrogazdasági sokkok hatása negatív. Ugyanakkor sokkal kisebb hatása van a kínai makrogazdasági sokknak, összevetve az amerikai monetáris és makrogazdasági sokkokkal. A fentiek például azt jelentik, hogy a kínai jegybank váratlan bejelentése a monetáris politikával kapcsolatban nem gyakorol érdemi negatív hatást a részvénypiacokra, de a Fed bejelentésének nagy jelentősége van, azaz az amerikai adatok hatásai háromszor, négyszer nagyobbak.

forrás: Lodge, Manu, Robays
A részvénypiaci hatásokat (fenti képen bal oldali ábra) kinagyítottam az alábbi grafikonon.

forrás: Lodge, Manu, Robays
A következő ábrán, hasonlóan az előzővel, a nagyobb hatást kiváltó sokkok követhetők nyomon, de már az olaj (bal) és az ipari fémek (bal) piacán. Itt is azt láthatjuk, hogy a váratlanul negatív amerikai monetáris és makrogazdasági események negatívan hatnak az olaj árára, és a kínai makrogazdasági sokkoknak is van némi hatása, de lényegesen kisebb. Más a helyzet a fémek piacán, itt érdekes módon a kínai monetáris sokkokra pozitívan reagál az ipari fémek ára, de a makrogazdasági sokkokra negatívan. A hatás összemérhető az Egyesült Államok monetáris és gazdasági sokkjaival. Az ábrán megjelölt pontok azt mutatják, hogyha a kínai részvénypiac 1 százalékkal csökken, akkor ez a hatás az olaj és az ipari fémek piacán átlagosan 0,4-0,5 százalékos árcsökkenést eredményez.

forrás: Lodge, Manu, Robays
A fentiekből körvonalazódik, hogy egyre több vizsgálat szerint, fontos hatást gyakorol a kínai monetáris politika, a kínai gazdaság a globális eszközárakra. Bár az Egyesült Államokhoz képest lényegesen alacsonyabb hatása van a kínai eseményeknek, de a Kínát érintő makrogazdasági aggodalmak erőteljesebb negatív hatást váltanak ki, mint a kínai monetáris politika váratlan eseményei. Emellett az is látható, hogy az ipari fémek árazásába a kínai makrogazdasági események ma már ugyanolyan mozgatóerővel bírnak, mint az amerikai adatok.
Összességében a kínai részvénypiac számos lehetőséget kínál a diverzifikációra és a hozam elérésére, ugyanakkor egyedi kockázatokkal is jár, mint például a VIE struktúrák vagy az ADR-ek sajátosságai. Bár a kínai gazdaság növekedése figyelemre méltó, a tőkepiaci hozamok és a GDP bővülés között nem mutatható ki egyértelmű kapcsolat. A globális piacokra gyakorolt hatás tekintetében pedig egyre nyilvánvalóbb, hogy a kínai gazdasági sokkok nemcsak belföldön, hanem a nemzetközi részvény- és árupiacokon is érezhetők. A befektetőknek ezért érdemes alaposan mérlegelni a kínai részvények sajátosságait és kockázatait, mielőtt belépnek erre a piacra.