Passzív befektetés: Mit kell tudni róla? Miért kockázatos?
A passzív befektetések tulajdonságait és a passzív befektetési stratégia sajátosságait beszéljük meg bejegyzésünkben. Kitérünk arra is, hogy a passzív befektetési alapok kiválasztása során mire érdemes odafigyelni. Az elmúlt években egyre népszerűbbé vált a passzív befektetés, a népszerűsítő írások azonban gyakran kevés figyelmet fordítanak a hátrányaira és a kockázataira. Ezeket is részletesen bemutatjuk. Az útmutatóban a következő témákat tárgyaljuk:
- Mi az a passzív befektetési stratégia?
- Nem működnek az aktív befektetési stratégiák?
- Passzív befektetési stratégia lényege
- Ezek a passzív befektetési stratégia kockázatai
- Hogyan csökkenthető a kockázata a passzív befektetési stratégiának?
- Diverzifikáció
- Rebalancing technikája
- Költségátlagolás módszere
- A stratégia megvalósítása ETF alapokkal
- Passzív befektetési stratégia és a hagyományos indexkövető befektetési alapok
- Aktív vagy a passzív befektetési stratégiák működnek jobban?
- Siegel professzor tévedett?
- A kötvények tartósan felülteljesítették a részvényeket
Mi az a passzív befektetési stratégia?
A passzív befektetési stratégia során a befektető egy előre meghatározott index vagy szabályrendszer teljesítményét kívánja követni. Ennek egyik legelterjedtebb formája, hogy a teljes részvénypiacot vagy annak széles részét lefedő indexbe fekteti a megtakarítását, és nem próbálja kiválasztani a legjobban teljesítő részvényeket. A passzív stratégia kötvényindexekkel és más eszközosztályokkal is megvalósítható. A széles részvényindexeket alacsony költségű, indexkövető befektetési alapokkal és ETF-ekkel is elérhetjük. Ha például az S&P 500 indexről beszélünk, amely mintegy 500 vezető amerikai vállalat részvényeit tartalmazza, a passzív stratégiát követő befektető megvásárolhat egy ezt követő ETF-et. Ha az index tízéves évesített teljeshozama 8% volt, akkor az ETF hozama megközelítheti ezt az eredményt. Az eltérésben az alap költségei, a követési különbség és az adózási tényezők is szerepet játszhatnak.
Ezzel szemben az aktív vagyonkezelés során az alapkezelőnek az a célja, hogy a megfelelő referenciaindex hozamát felülmúlja. Tegyük fel, hogy a referenciaindex éves hozama 8%, az aktív alap pedig költségek előtt további 3 százalékponttal jobban teljesít, így 11%-os bruttó hozamot ér el. Ha ezért az alap 2%-os éves díjat számít fel, akkor a befektetőnek a díj levonása után hozzávetőleg 9% marad. Az indexet követő, 0,1%-os költségű alap esetében ugyanez hozzávetőleg 7,9% lenne. Ez egyszerű példa a költségek szerepére. A kockázattal korrigált alfa ettől eltérő fogalom, és nem azonos a referenciaindexhez mért egyszerű hozamkülönbséggel.
Önmagában tehát az aktív alapkezeléssel jobban járhatna a befektető, ha az alap hosszú távon és a magasabb díjak levonása után is felülmúlná a referenciaindexet. A gond csak az, hogy számos vizsgálat szerint az aktív alapok jelentős része erre nem képes. Ha például egy alap az index 8%-os éves hozama mellett a költségek levonása után csak 5%-ot ér el, a befektető jelentős hozamról mond le. Természetesen vannak sikeresen teljesítő aktív alapok, de előre nehéz kiválasztani, melyik képes tartósan a piac felett teljesíteni.
Nem működnek az aktív befektetési stratégiák?
Számos kutatás mutatja, hogy az aktívan kezelt alapok nagy része hosszú távon alulteljesíti a megfelelő referenciaindexet. Az alábbi grafikon a 2021 végéig rendelkezésre álló SPIVA-adatokat mutatja, amelyek alapján a vizsgált kategóriákban az aktív alapok jelentős hányada maradt el az indextől 10-20 éves időtávon. A frissebb, 2025. év végi SPIVA-kimutatásban az amerikai nagyvállalati részvényalapok 79%-a teljesített rosszabbul az S&P 500 indexnél egyetlen év alatt. A tízéves és hosszabb összehasonlítások is az aktív alapok többségének alulteljesítését mutatják. A témáról bővebben itt beszéltünk. A friss adatok a SPIVA 2025. év végi jelentésében találhatók.
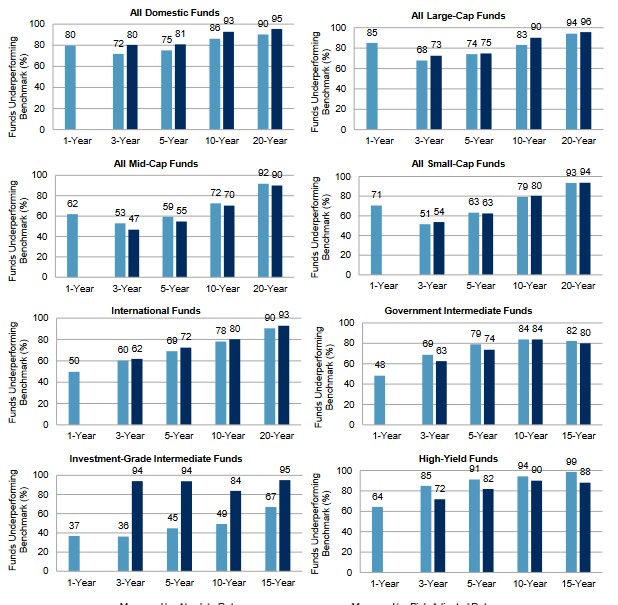
Az ábra a 2021 végéig feldolgozott SPIVA-adatokat mutatja, nem a jelenlegi arányokat.
Forrás: SPIVA US Scrocard
A témáról bővebben az alábbi előadáson beszéltünk.
Passzív befektetési stratégia lényege
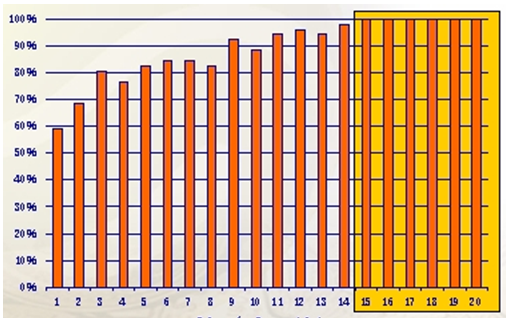
A széles részvénypiaci indexeket követő passzív befektetők gyakran hosszú időtávra terveznek, és a vedd meg és tartsd elvét alkalmazzák. A passzív indexkövetés és a hosszú távú tartás ugyanakkor két külön döntés. Az amerikai részvénypiac múltbeli adatai alapján a befektetési időtáv növekedésével általában emelkedett annak valószínűsége, hogy a részvények felülteljesítették a rövid lejáratú, alacsony kockázatú befektetéseket. Az alábbi korábbi vizsgálat ezt szemlélteti, de a 15 éves tartási idő önmagában nem garantálja a bankbetéteket vagy más eszközöket meghaladó hozamot. Az eredmény a vizsgált időszaktól, a hozamok számításától és az összehasonlított eszközöktől is függ.
A széles piacot követő passzív portfóliók kialakításánál a diverzifikáció is fontos. Az S&P 500 index például számos amerikai vállalat részvényeit tartalmazza, így csökkenti az egyedi vállalati kockázatot, de az amerikai részvénypiac és a nagyobb súlyú szektorok kockázata megmarad. Globális részvényportfólióhoz például az MSCI World vagy az MSCI ACWI indexet követő alapok is felhasználhatók, figyelembe véve, hogy az egyes indexek eltérő országokat és vállalati köröket fednek le. Ezen felül a portfóliónak kötvényrésze is lehet. A részvény-kötvény arány meghatározása hatással van a várható hozamra és a kockázatra, ezért igazodni kell a befektetési időtávhoz és a befektető kockázattűrő képességéhez. A témához kapcsolódó írásaink:
- A kötvény-részvény arány kialakításához a következő bejegyzés nyújthat segítséget.
- Itt pedig a kockázattűrő képességről beszéltünk.
Ebben a videóban pedig arról beszélünk, hogy a passzív befektetésnek hosszú távon is számottevő kockázata van.
A részvényvásárlás hosszú távon is kockázatos
Bár kétségtelen, hogy a múltbeli eredmények alapján a passzív befektetési stratégia egy egyszerű, hatékony befektetési stratégia, azonban nem szabad megfeledkeznünk arról, hogy számos olyan tőzsdét találunk, ahol a hosszú távú tartással nem biztos, hogy olyan jó eredményeket érünk el, mint az amerikai tőzsdeindex esetében. Gyakran hozzák fel ellenpéldaként a Nikkei tőzsdeindexet (lásd alábbi képen), ami egyébként 225 japán társaság részvényeit tartalmazza, tehát egy jól diverzifikált indexről beszélhetünk.

Mondhatjuk azt, hogy a Nikkei speciális eset, a 80-as években ugyanis óriási lufi alakult ki a japán tőzsdén. Nézzük meg azonban a francia tőzsdeindex korábbi alakulását is. A 40 nagy francia vállalat részvényeiből álló CAC 40 árfolyamindexének egy történelmi szakasza látható az alábbi képen. Az ábra elkészítésekor a 2000-es és a 2007-es csúcs alatt járt az index. Fontos, hogy ez az ábra régi állapotot és osztalékok nélküli árfolyamokat mutat, így nem tekinthető a jelenlegi helyzet vagy a teljes befektetői hozam bemutatásának.

Az alábbi képen az olasz tőzsdeindexet láthatjuk.

Lenti képen a spanyol tőzsdeindex árfolyama.

Holland tőzsdeindex hosszútávon:

Orosz:

Shanghai tőzsdeindex

A fenti, korábban készült grafikonokon hosszú, sok esetben 20-30 éves árfolyamszakaszokat tekinthetünk át, ami sok befektető teljes megtakarítási időtávját is lefedheti. Látható, hogy több részvénypiacon hosszú ideig is gyenge lehetett az árfolyamok alakulása. A képek többsége ugyanakkor árfolyamindexet mutat, így az osztalékokat nem veszi figyelembe. A befektetések tényleges teljesítményének összehasonlításához osztalékokat tartalmazó teljeshozam-indexeket kellene használni, azonos devizában, és a reálhozamok vizsgálatához az infláció hatását is ki kellene szűrni. Az ETF-ek hozamánál az alap költségeivel és a követési különbséggel is számolnunk kell.
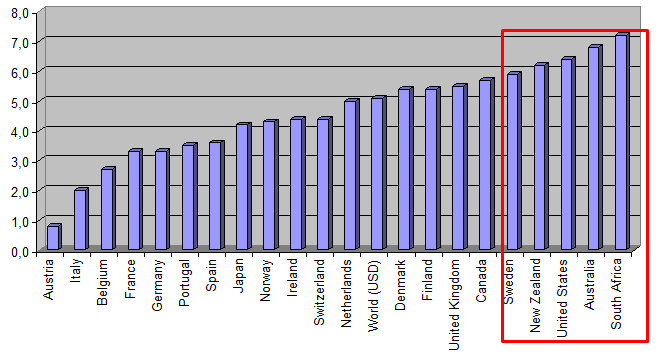
Az alábbi grafikonon 19 ország tőzsdéinek évesített hozamát láthatod 1900-2016 között. Jól látszik a képen, hogy vannak olyan országok, ahol még extrém hosszútávon is gyenge eredményeket érhettünk el (részben a világháború miatti tőzsdei összeomlás okaként.) a passzív befektetési stratégiával. Az alábbi grafikont részletesen egy korábbi bejegyzésünkben beszéltük meg (lásd itt).
A veszteség különös matematikája
Bizonyára hallottál már arról, hogy a kamatos kamat hatása milyen fontos a befektetések területén. Az interneten számos blog és tanácsadó a kamatos kamatban látja a hosszú távú vagyonépítés egyik alapját. A részvénypiaci befektetéseknél azonban a hozamok ingadozása miatt fontos különbséget tenni az átlaghozam és a tényleges évesített növekedés között. A kamatos kamat, vagyis a hozamok összetett felhalmozódása veszteséges évek mellett is érvényesül. A veszteségek viszont csökkentik a tőkebázist, ezért az éves hozamok számtani átlaga magasabb lehet a tényleges évesített hozamnál. Tőzsdei kereskedők számára valószínűleg nem lesz ismeretlen az alábbi táblázat, amely megmutatja, hogy meghatározott veszteség után mekkora hozam kell a kiindulási egyenleg visszaállításához.
|
Tőke |
Veszteség |
Hozam |
|
99.000 |
1% |
1,01% |
|
97.000 |
3% |
3,09% |
|
95.000 |
5% |
5,26% |
|
90.000 |
10% |
11,11% |
|
70.000 |
30% |
42,86% |
|
50.000 |
50% |
100% |
|
30.000 |
70% |
233,33% |
(A táblázat forrása: Tények és Tévhitek a Tőzsdéről..)
A passzív befektetés során tehát egy 10%-os korrekció után már 11,11%-os hozamot kell elérnünk, hogy egyenlegünk ott legyen, mint a korrekció előtt. Az alábbi táblázatban egy ötéves időszakot követhetsz végig. Az első három évben évente 10%-os hozamot érünk el, majd a negyedik évben 10%-os veszteség következik. A negyedik év végére a teljes időszak számtani átlaghozama évi 5%-ra, az összetett éves növekedési üteme (CAGR) 4,6%-ra csökken. Az ötödik évben 33%-os emelkedéssel az ötéves átlaghozam 10,6%-ra, a CAGR pedig megközelítőleg 9,8%-ra nő. A példa jól mutatja, hogy az átlaghozam és a tényleges évesített növekedés eltérhet egymástól. A CAGR-ről itt olvashatsz részletesebben.
|
Évek száma |
Éves hozam |
Átlaghozam |
CAGR |
|
1 |
10% |
|
|
|
2 |
10% |
10 |
10 |
|
3 |
10% |
10 |
10 |
|
4 |
-10% |
5% |
4,6 |
|
5 |
33% |
11% |
9,8 |
Itt pedig egy másik példát láthatsz. Szintén évi 10%-os hozamot érünk el 15 éves befektetési időtáv alatt, az időszak kezdetén 1000 dollárt fektetünk be, de közbejön egy válság, amikor 50%-ot esik a részvénypiac, majd 50%-os felpattanás következik. Bár az időszak végén az átlaghozam 8,7% lesz, de ez csak az átlag torzító hatása miatt van így, a valóságban évente átlagosan 6,5%-kal növekszik (CAGR oszlop) az egyenlegünk. A kezdeti 10%-os hozam tehát valójában évi 6,5%-ra esik vissza.
|
Évek |
Éves hozam |
Átlaghozam |
Egyenleg |
CAGR |
|
1 |
10% |
1 100 |
|
|
|
2 |
10% |
10% |
1 210 |
10,0% |
|
3 |
10% |
10% |
1 331 |
10,0% |
|
4 |
10% |
10% |
1 464 |
10,0% |
|
5 |
10% |
10% |
1 611 |
10,0% |
|
6 |
-50% |
0% |
805 |
-3,5% |
|
7 |
50% |
7,1% |
1 208 |
2,7% |
|
8 |
10% |
7,5% |
1 329 |
3,6% |
|
9 |
10% |
7,8% |
1 462 |
4,3% |
|
10 |
10% |
8,0% |
1 608 |
4,9% |
|
11 |
10% |
8,2% |
1 768 |
5,3% |
|
12 |
10% |
8,3% |
1 945 |
5,7% |
|
13 |
10% |
8,5% |
2 140 |
6,0% |
|
14 |
10% |
8,6% |
2 354 |
6,3% |
|
15 |
10% |
8,7% |
2 589 |
6,5% |
A fentiek azt is eredményezik, hogy az egyszerű átlaghozam alapján kivetített növekedés és a tényleges egyenleg között nagy eltérés lehet. Ha a példában szereplő 8,7%-os számtani átlaghozamot minden évben változatlanul elérnénk, akkor az 1000 dolláros befektetés 15 év alatt hozzávetőleg 3479 dollárra nőne. A bemutatott ingadozó hozamsorozat alapján azonban csak 2589 dollár lesz az egyenleg. A két érték közötti különbség abból adódik, hogy az átlaghozam nem veszi figyelembe az egymást követő nyereségek és veszteségek összetett hatását.

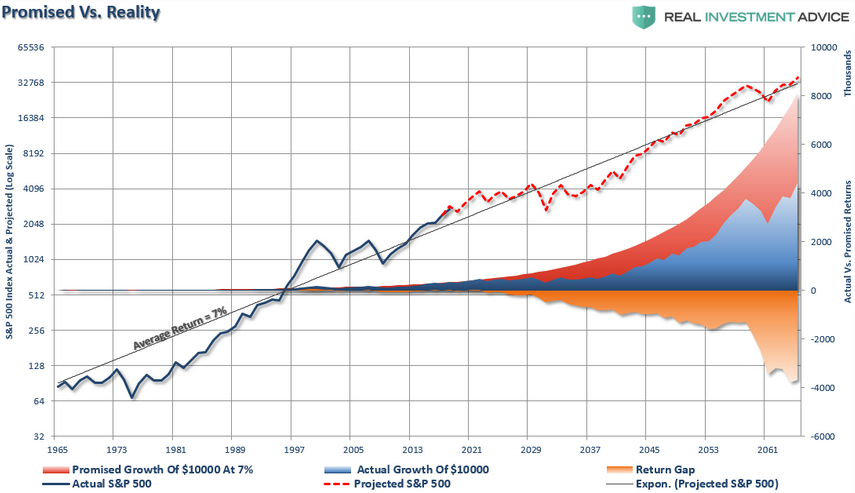
Az alábbi grafikonon erre a problémára láthatsz egy másik példát az amerikai tőzsdeindex esetében. A grafikonon átlagosan évi 7 százalékos emelkedéssel számolunk, ez az egyenes görbe. De a részvénypiac volatilis, azaz a 7 százalékos átlagos emelkedést úgy érjük el, hogy közben lesznek visszaesések, (a behúzott vonal alatti területek) és lesznek átlag feletti emelkedések (az egyenes fölötti időszakok). Ha viszont az átlagos értékkel számolunk, akkor 8000 dolláros eredményt várnák az időszak végén (piros görbe), de a részvénypiaci visszaesések miatt ez a valóságban 4000 dollár lesz (kék). A sárga görbe pedig a valóság és a várakozások közötti eltérést szemlélteti számunkra.
(kép forrása realinvestmentadvice.com)
Látható a fentiekből, hogy az átlaghozam és az összetett éves növekedés összekeverése jelentős hibát okozhat a pénzügyi tervezésben. Az ingadozó részvénypiaci hozamokat nem lehet úgy kivetíteni, mintha minden évben ugyanakkora nyereséget érnénk el. A kamatos kamat hatása veszteséges időszakok mellett is érvényesül, de a veszteségek után kisebb tőke vesz részt a további növekedésben. Kötvényeknél és bankbetéteknél is figyelembe kell venni az újrabefektetés feltételeit, az inflációt és a kockázatokat.
Az is látható a fentiekből, hogy a passzív befektetők, lusta portfóliót kialakítók, vedd meg és tartsd technikát követők nem időzítenek, így a részvénypiaci visszaesések mindenképpen hatást gyakorolnak a jövőbeni egyenlegükre. Lehet azon vitatkozni, hogy érdemes-e időzíteni, mennyire megbízhatók a különféle módszerek (Például momentum, mozgóátlag, P/E stb..), de a fenti kockázatokat némileg mérsékelni tudják, azaz nem lesz kockázatmentes a befektetés, de a visszaesés mértéke csökkenhet.
Számít az értékeltség a részvénypiacon
Tudni kell azt is, hogy a részvénypiaci tendenciák hosszú távon nem rugaszkodnak el a gazdasági realitásoktól, azaz a részvénypiac árazása és a társaságok profittermelő képessége összefügg. Ettől az összefüggéstől elrugaszkodhatnak az árak, de hosszútávon jellemzően megtörténik a kiegyenlítődés. Az egyik, erre a célra használható mutató az inflációval korrigált, 10 éves átlagos nyereséggel számoló P/E mutató, melyet Shiller P/E mutatónak nevezünk..
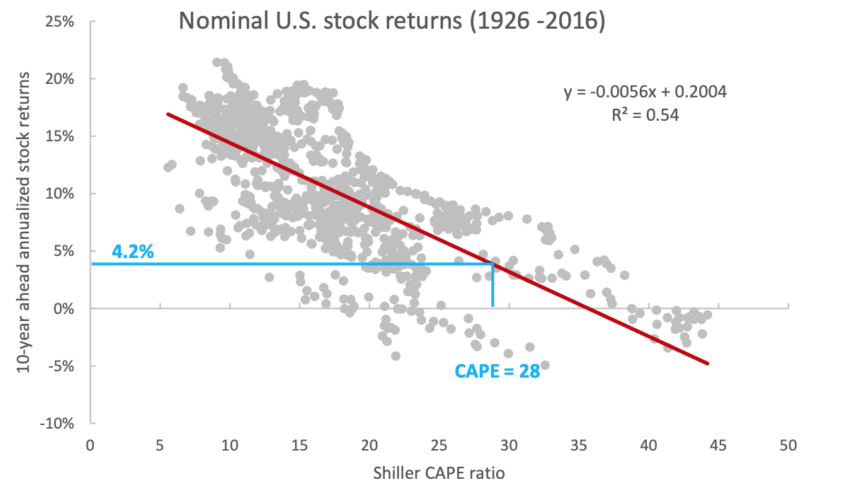
A mutató részleteibe nem mennék bele (itt találod), annyit azonban érdemes tudni, hogy a magasabb értékeltségi szint a múltban alacsonyabb jövőbeni hozamot jelentett. Az alábbi grafikonon minden egyes pont egy-egy 10 éves befektetési időszak éves hozamát mutatja a részvénypiac értékeltségének függvényében. Az Y tengelyen olvashatod le, hogy mekkora 10 éves, évesített hozamot lehetett elérni egy meghatározott P/E ráta mellett. A behúzott piros csökkenő egyenes pedig mutatja, hogy minél magasabb a P/E ráta annál kisebb a várható jövőbeni hozam.
(grafikon forrása: https://alphaarchitect.com)
Tőzsdepszichológiai hatások
A tőzsdepszichológiai hatásokról sem szabad megfeledkeznie a hosszú távon részvényt vásároló befektetőknek. Jellemzően a befektetőket a tőzsdepszichológia nem érdekli, azt gondoljuk, hogy a jövőbeni 30-50%-os visszaeséseket probléma nélkül képesek leszünk kiülni. Szerencsésebbek azok, akik már megtapasztalták korábbi válságok folyamatait, hiszen a grafikonon 10 percet elidőzve könnyen elviselhető bármekkora visszaesés, de a válságok évekig tartanak, és ezalatt folyamatosan ezzel szembesülnek a befektetők. Negatív hírek érkeznek, melyek a teljes gazdasági összeomlást vizionálják, közben csökken a befektetésünk egyenlege, és a válságnak érezhető reálgazdasági hatásai is lesznek (munkanélküliség, államcsődök stb..).
Nehéz ilyen helyzetben a befektetőnek megőrizni a hidegvérét, és ragaszkodni a stratégiájához. Dalbar Inc. évente készít erre vonatkozóan kutatást, és rendre az a kimutatások eredménye, hogy az átlag befektető néhány százalékponttal rosszabb hozamot ér el, mint amit a vedd meg és tartsd technikával el lehetne érni. Például 2016-ban az S&P500 20 éves évesített hozama 7,86% volt. Ezzel összevetve az átlagos részvénypiaci befektető hozama 4,79%, azaz 2,89 százalékkal rosszabb lett az átlagos befektető eredménye.
A Dalbar elemzői a befektetői magatartás és a hozamkülönbségek kapcsolatát is vizsgálták. A veszteségtől való félelem, valamint a kedvezőtlen időpontban végrehajtott vételi és eladási döntések ronthatják a befektetők eredményét. Ugyanakkor a befektetők pénzáramlásokkal súlyozott hozama és egy tőzsdeindex idővel súlyozott hozama közötti különbségből önmagában nem állapítható meg, hogy mekkora részt okoztak pszichológiai hibák. A pénzbefizetések és pénzkivétek időpontja, valamint az eltérő eszközösszetétel is befolyásolja az összehasonlítást. Hasonló kérdéseket vizsgált Russ Kinnel, a Morningstar elemzője is.
Bár a vedd meg és tartsd technika és a passzív befektetés egyszerűnek ígérkezik, ezek a stratégiák sem kockázatmentesek. Érdemes felmérni a várható visszaeséseket és tisztában lenni az értékeltség és a későbbi hozam közötti összefüggésekkel. Aki nem tudna elviselni egy akár 50%-os részvénypiaci visszaesést, annak célszerű lehet kisebb részvénykitettséget választania. A megfelelő részvény-, kötvény- és aranyarányokkal a portfólió kockázata mérsékelhető, de a veszteségek teljes elkerülése így sem garantálható.
Hogyan csökkenthető a kockázata a passzív befektetési stratégiának?
A megfelelő tőzsde és gazdasági régió kiválasztása mellett több módszer is segíthet a passzív portfólió kockázatának kezelésében. A legfontosabbak a diverzifikáció és a portfólió eszközarányainak rendszeres helyreállítása. A költségátlagolás a fokozatos befektetés megvalósítására használható, de előnyei az időzítéstől és attól is függnek, hogy a teljes befektetendő összeg már rendelkezésre áll-e.
- Diverzifikáció: Diverzifikáció módszerei, gyakori hibák,
- Rebalancing technikája: Befektetési portfólió rebalancing technikája
- Költségátlagolás módszere: A DCA lényege
A fenti hivatkozások alatt megtaláljuk a módszerek részletes leírását. A diverzifikáció révén mérsékelhető az egyedi vállalatokhoz és iparágakhoz kötődő kockázat. A rebalancing során meghatározott időközönként vagy előre rögzített eltérési küszöb alapján visszaállítjuk a tervezett részvény-kötvény arányt. Jelentős részvénypiaci emelkedés után így részvényeket adhatunk el és kötvényeket vásárolhatunk, visszaeséskor pedig fordítva járhatunk el. Ez elsősorban a portfólió célzott kockázati szintjének fenntartását szolgálja. A költségátlagolás során rendszeresen, például havonta vásárolunk. Ha már most rendelkezésünkre áll a teljes összeg, a fokozatos befektetés átmenetileg mérsékelheti a kedvezőtlen beszállási időpont hatását, de a múltban az egyösszegű befektetés sokszor magasabb hozamot eredményezett. A rendszeres vásárlás önmagában nem szünteti meg a részvénypiaci kockázatot.
Passzív befektetési stratégia megvalósítása ETF alapokkal
A passzív befektetési stratégiát gyakran ETF-ekkel valósítják meg a befektetők, mert a széles indexeket követő alapok között sok alacsony költségű terméket találunk. Az ETF-ek a tőzsdén, a részvényekhez hasonlóan vásárolhatók meg. A költségekkel és adózással kapcsolatos tudnivalókat itt beszéltük meg. Az indexkövető ETF-ek között már évi 0,1% alatti teljes költségmutatóval (TER) működő alapok is elérhetők, míg a szűkebb, összetettebb indexeket követő termékek díja magasabb lehet. A költségek összehasonlításakor az éves TER mellett a kereskedési jutalékot, a vételi és eladási ár különbségét, valamint az alap követési különbségét is érdemes figyelembe venni.
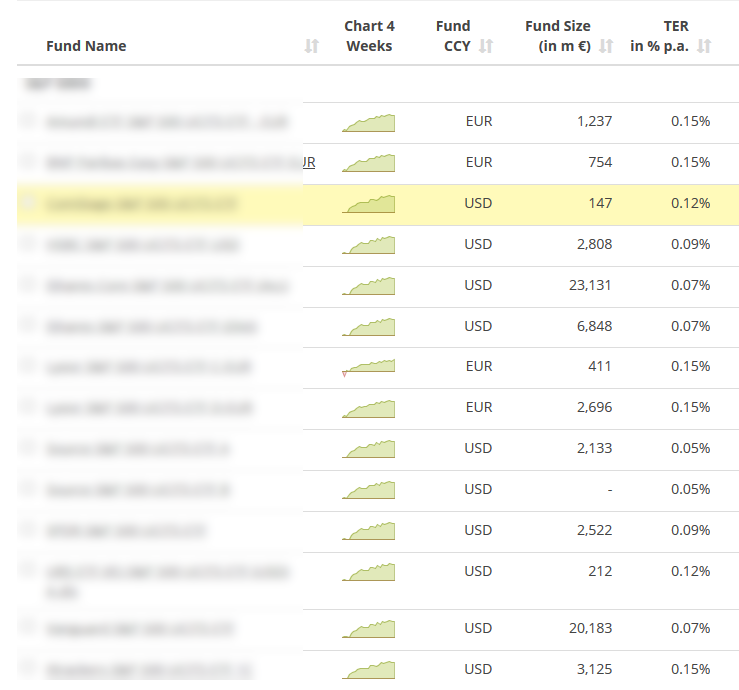
A justetf.com-ot részletesen bemutattuk itt. Ezzel az ETF keresővel megtekinthetjük a fontosabb index követő ETF alapokat. Ha tehát indexkövető ETF-eket keresünk, akkor a fenti weboldal keresőjében a Matching indices alatt állítsuk be, hogy melyik indexkövető ETF alapokra vagyunk kíváncsiak. A lenti képen a TER oszlopban találjuk az alapkezelés költségeit. Látható, hogy 0,05%-0,15% közötti alapkezelési díjakkal jelentősen olcsóbbak a hagyományos befektetési alapoknál.
Hagyományos indexkövető befektetési alapok
Kisebb szaktudást igényel a passzív befektetési stratégia megvalósítása, ha hagyományos indexkövető befektetési alapokat választunk. Ezek a magyarországi kereskedelmi bankoknál is elérhető, de az alapkezelési díjak magasabbak, mint a passzív ETF alapok esetében. A magyar kereskedelmi bankoknál értékpapírszámlára vásárolható indexkövető alapok előnye, hogy egyszerűen elérhetők, egyetlen értékpapírszámla szükséges hozzá. Az indexkövető befektetési alapok további előnye, hogy az alapkezelési díjak alacsonyabbak, mint a hagyományos aktívan kezelt alapok alapkezelési díjai. Ezen a hivatkozáson letölthetjük a Magyarországon forgalmazott befektetési alapok fontosabb paramétereit, alapkezelési díjat, illetve az összes költséget szemléltető TER mutatót is. Az alábbiak lennének az indexkövető alapok:
|
Alapkezelő |
TER |
|
Allianz |
1,72% |
|
CIB |
2,55% |
|
Erste |
1,06% |
|
K&H |
1,99% |
|
OTP |
0,59% |
|
Pioneer |
2,22% |
|
Pioneer |
0,92% |
A fenti TER-mutató az alap működésével kapcsolatos éves költségek egy részét foglalja össze, az alapkezelési díjat is beleértve. A táblázat régebbi, ezért a benne szereplő alapnevek és díjak azóta megváltozhattak. Befektetés előtt mindig az adott alap aktuális dokumentumaiból ellenőrizzük a költségeket és a pontos indexkövetési szabályokat. A széles részvényindexeket követő ETF-ek között sok esetben ennél jóval alacsonyabb díjú termékek is találhatók.
Tévedésen alapul a passzív befektetés?
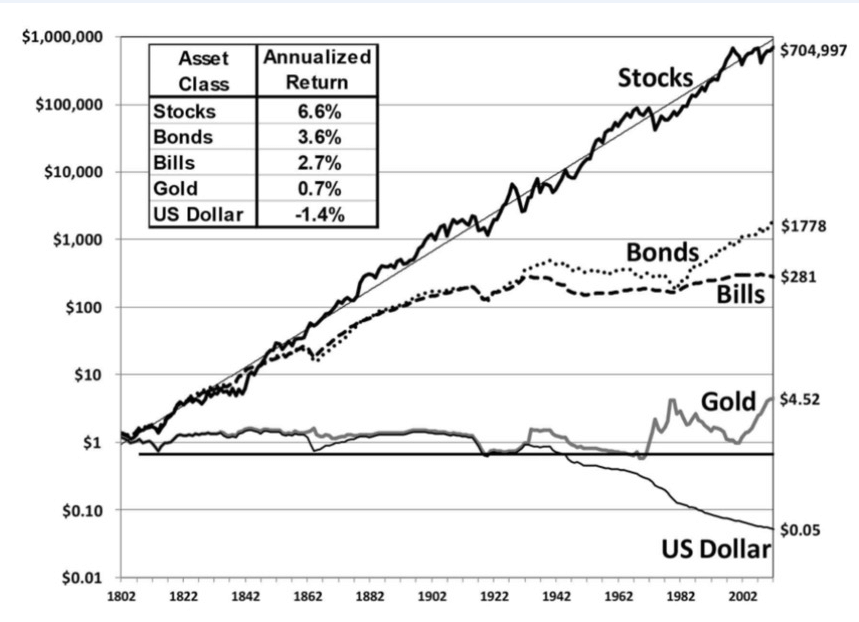
Jeremy J. Siegel neve kétség kívül megkerülhetetlen, ha valaki komolyabban foglalkozik a részvénypiaci befektetésekkel. Ugyanis a Pennsylvaniai Egyetem professzora készítette el az amerikai befektetési eszközökkel elérhető hosszú távú, 200 évre visszatekintő hozamokat, melyről a Stocks for the long run című könyvében számolt be. Az ábra, melyet az alábbiakban láthatsz, az interneten számos weboldalról köszön vissza. Befektetési tanácsadók, pénzügyi coachok, oktatók, biztosítási ügynökök oldalain láthatod a grafikont, melyből az derül ki, hogy az elmúlt 200 évben az amerikai részvények jelentősen felülteljesítették a kötvénypiacot. Az ábra bal felső sarkában az elérhető hosszú távú reálhozam (inflációval korrigált) is látható.
forrás: Stock for the long run
Siegel professzor könyvében a hosszú távú részvény-befektetésekkel foglalkozik, és nyugodtan kijelenthető, hogy a Stock for the long run című könyve tulajdonképpen a vedd meg és tartsd, a passzív befektetés, a különböző lusta portfóliókat kialakító befektetők bibliája lett. Az első kiemelendő dolog, hogy Siegel professzor 30 éves időtávokat vizsgált, és a legtöbb befektetőnek nincs 30 éves befektetési időtávja. Ráadásul rövidebb időtávon jelentős eltérést tapasztalhatunk a hosszú távú hozamoktól, és itt a rövidebb időtáv 10-20 évet jelent. Hasonló véleményen van Robert Shiller Nobel-díjas közgazdász, aki jól rávilágít a fenti problémára az Irrational Exuberance című könyvében. Egyrészt szem előtt kell tartanunk azt, hogy a 20. század a legsikeresebb 100 év volt a részvények néhány évszázados történelmében. Azon belül is az amerikai gazdaság kiemelkedő teljesítményt nyújtott, és egyáltalán nem szükségszerű, hogy ez megismétlődik a következő 100 évben.
De ha tovább megyünk, akkor már az is megkérdőjelezhető, hogy a kötvények valójában csak ritkán teljesítenek felül, ugyanis a fenti grafikonnal az a probléma, hogy a kötvénypiaci hozamokat a valóságosnál alacsonyabban mutatja be. A múltbeli adatok összegyűjtése nem is olyan egyszerű, mint amilyennek elsőre gondolnánk, hiszen évtizedekkel korábban még nem létezett a digitális adatrögzítés, így egyes adatok kiszámításához becsléseket használnak a kutatók. Már azonban már sokkal pontosabb modellek készíthetők, és sokkal pontosabb adatokhoz férhetünk hozzá, és ennek köszönhetően a fenti grafikont, és az ebből következő befektetési elvet is érdemes felülvizsgálni. Arról lenne tehát szó, hogy Siegel professzor könyvében Macaulay (1938-as tanulmány) és Homer (1963-as tanulmány) adataira támaszkodva becsülte meg a kötvénypiaci hozamokat, és ahogy egy 2019-es vizsgálatból kiderült Macaulay és Homer adatai pontatlanok voltak, így Siegel professzor jelentősen alulbecsülte a kötvénypiaci hozamokat, amit a kamatos kamat hatása a hosszú időszak miatt jelentősen felnagyított. Valójában tehát nem Siegel professzor tévedett, hanem pontatlan adatokat használt, és a következő bekezdésekben megbeszéljük, hogy ez mit jelent a valóságban.
A kötvények tartósan felülteljesítették a részvényeket
2019. szeptemberében jelent meg Edward F. McQuarrie a Santa Clara Egyetem professzorának munkája, melyben részletesen, 135 oldalon keresztül tárgyalja az amerikai befektetési eszközök múltbeli hozamait 1793-tól kezdődően. Ahogy már fentebb is utaltam rá, kutatók széles köre hagyatkozott Frederick Macaulay 1938-as kalkulációjára, melyben az amerikai kamatok, kötvényhozamok és részvényárakra vonatkozó hozamokat tett közzé 1857-től kezdődően. Zárójelben jegyezném meg, hogy az Ibbotson adatbázisában csak 1926-tól kezdődően vannak részletes részvénypiaci, kötvénypiac adatok, így gyakori, hogy a különböző összefüggések, stratégiák csak 1926-tól kezdődően kerülnek tesztelésre. Ha pedig ennél korábbi adatokra van szükség, akkor általában Macaulay számításait veszik alapul a visszatesztelések során. Macaulay adataira támaszkodva számította ki Sidney Homer 1963-ban a kötvénypiaci hozamokat, ahelyett, hogy a kötvények árváltozásából indult volna ki, és Siegel professzor a fenti forrásokra támaszkodva alakítja ki a 200 éves visszatekintő adatokat, melyet a fenti képen is bemutattam. Az alábbiakban részletesen kifejtem a problémát, de az alábbi eladásban is ezzel foglalkozunk.
A probléma pedig az, hogy a 19. század második felében 1,5 százalékkal magasabbak voltak a kötvénypiaci hozamok, mint amivel Siegel professzor számolt Edward F. McQuarrie kutatása szerint. Az alábbi képen kék színnel láthatod a legújabb kutatás szerinti aggregált reálhozamot, sárga színnel Siegel professzor által használt adatok követhetők.

forrás: Edward F. McQuarrie
A következő képen a kötvényekkel elérhető reálhozam követhető végig.

forrás: Edward F. McQuarrie
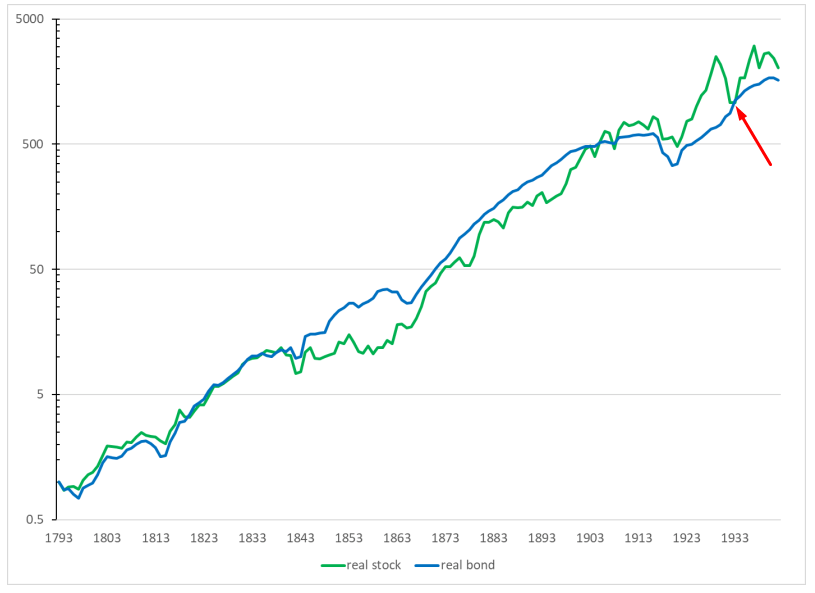
A fenti adatok alapján a kötvények és részvények reálhozama a 19. század hosszabb szakaszaiban hasonlóan alakult, és a kötvények több időszakban felülteljesítették a részvényeket. A részvények hosszú távú felülteljesítése ezért nem tekinthető minden korszakban azonos mértékű, biztos szabályszerűségnek. Az alábbi képen az 1793-1942 közötti időszakban látható, hogy a két eszközosztály teljesítménye időről időre jelentősen eltérhetett.
forrás: Edward F. McQuarrie.
40 éven át teljesítettek felül a részvények
Mennyit számít 1,5 százalékos eltérés a hozamban? Ahogy az alábbi képen láthatod, sokat, ugyanis a kamatos kamat hatása felnagyítja a különbséget, és 1942-re (1-es pontban jelöltem) már óriási a különbség a részvény befektetése (stocks) és a kötvény befektetések (bonds) hozama között Siegel professzor grafikonján.

Az alábbi képen pedig azt láthatod, hogy 1942-1982 között valóban óriási felülteljesítés volt a részvénypiacon (Siegel professzor grafikonján a 2-es ponttal jelölt szakasz). Kilábalt a nagy gazdasági válságból az Egyesült Államok, majd a második világháború utáni ipari fejlődés is jelentősen növelte a részvényekkel elérhető hozamot, végül pedig a 80-as évekbeli inflációs sokk is hozzájárult ahhoz, hogy kötvényeken alig volt reálhozam, azaz ebben a 40 évben erősen felültejesített a részvénypiac. Siegel professzor grafikonján azonban eddigre már (1942-re) óriási felülteljesítés került kimutatásra, így az ő grafikonján tapasztalható különbség a részvény- és kötvényhozamokban egyrészt a korábbi tévedésből fakad, másrészt ebben az időszakban valóban felülteljesített a részvénypiac.

A következő ábrán pedig 1982-2013 között láthatod a részvény és kötvény befektetésekkel elérhető reálhozamot. Az időszak első felében a kötvények teljesítenek felül, majd a részvények, de az időszak végére ugyanakkora reálvagyona van egy kötvény és részvénypiaci befektetőnek is (Siegel professzor grafikonján 3-as ponttal jelölt időszak).

A következő képen a saját szimulációmat láthatod 1981-2020 között. Mindkét portfólióba 1 dollárt fektettünk be, a piros görbe mutatja a hosszútávú kötvény portfóliót, a kék görbe az amerikai részvénypiacba történő befektetést mutatja, rebalancingot nem használunk. Az időszak során több alkalommal felülteljesít a kötvénybefektetés, és 10 éves bikapiaccal a hátunk mögött, 2020-ra a kötvény befektetésben 40 dollárunk lenne, a tisztán részvénypiaci portfólióban pedig 53 dollárunk. A kockázat oldaláról se feledkezzünk meg, azaz a részvénybefektetéssel az időszak alatt 50%-os visszaeséseket kellett kiülnünk, és az egységnyi kockázatra vetített többlethozamunk 0,47 egység lett (lásd sharpe-ráta). Ezzel szemben a kötvénybefektetéssel 16,68% volt a legnagyobb visszaesésünk, és egy egységnyi kockázat vállalására 0,54 egységnyi többlethozam jutott. A grafikon történelmi összehasonlítás, 2020 végén lezárul. A későbbi kötvénypiaci és részvénypiaci teljesítményt nem mutatja, ezért az eredményt nem érdemes a jelenlegi piaci helyzetre változtatás nélkül általánosítani.

Itt láthatod, hogy mekkora különbség van a két portfólió kockázatában. A kék görbe a részvényportfólió visszaeséseit mutatja, a piros a kötvényportfólió visszaesése.

Összegezve tehát azt lehetne mondani, hogy a hosszú történelmi amerikai adatsor alapján a részvények felülteljesítésének mértéke jelentősen változott az egyes korszakok között. McQuarrie korrigált adatai szerint a 19. század több hosszabb szakaszában a kötvények is versenyképes, esetenként magasabb hozamot értek el, míg az 1942-1981 közötti időszakban a részvények előnye rendkívül nagy volt. Ez nem cáfolja a kockázati prémium elméletét, de figyelmeztet arra, hogy a kockázatvállalásért járó többlethozam történelmileg nem volt állandó, és rövidebb vagy hosszabb időszakokra akár negatív is lehetett. A múltbeli átlagokból ezért nem lehet pontosan előre jelezni a következő évtizedek hozamát. A kutatás későbbi, lektorált változata Stocks for the Long Run? Sometimes Yes, Sometimes No címmel jelent meg a Financial Analysts Journal 2024. évi első számában.
„A részvények hosszú távon felülteljesítik a kötvényeket.” Ez egyik legismertebb, általánosan elfogadott nézet a befektetők és a befektetési iparág szereplői körében a részvények hosszútávú vásárlásával kapcsolatban. Gyakorlatilag ezen az elven alapul az ún. buy and hold technika, de a passzív befektetés, a különféle lusta portfóliók is ebből az alapelvből indulnak ki. A probléma csak az, hogy a legutóbbi kutatások, visszatesztelések azt mutatják, hogy a korábbi tanulmányok szerzői tévedtek, és alábecsülték a kötvénypiaci hozamokat a múltban. Emiatt pedig bizonyos időszakokban a kötvények teljesítették felül a részvényeket. A fentiekben látható volt, hogy közel 100 évről van szó, sőt az is kiderült, hogy a részvénypiac valójában csak mindössze négy évtizedben tudott érdemben felülteljesíteni.