Gyorsjelentések: Mire figyelj? Hogyan kövesd nyomon?
Egy gyorsjelentés után előfordulhat, hogy a vállalat a vártnál jobb eredményeket közöl, a részvény árfolyama mégis esik. Máskor már egy kisebb pozitív meglepetés is jelentős emelkedést vált ki. Ennek oka, hogy a piac nem pusztán a közzétett profitot figyeli. Fontos az elemzői várakozásokhoz viszonyított eltérés, az árbevétel, a vezetői előrejelzés, a jelentés szövegezése, a közzététel időzítése és az aktuális befektetői hangulat is. Cikkünkben ezeket a tényezőket tekintjük át, és azt is megnézzük, mit mutatnak a gyorsjelentésekkel kapcsolatban végzett empirikus vizsgálatok. Témáink:
- Mi az a tőzsdei gyorsjelentés?
- Mikor teszik közzé a gyorsjelentéseket?
- Hol, hogyan kövessük a gyorsjelentéseket?
- Hol találjuk a magyar társaságok gyorsjelentéseit?
- Hol találjuk a külföldi társaságok gyorsjelentéseit?
- Felülteljesíthetnek a kereskedők a gyorsjelentések követésével?
- Mi az a PEAD, azaz post-earnings-announcement drift?
- Gyorsjelentések kereskedése a technikai elemzéssel
- Gyorsjelentések tartalmi változása és a jövőbeni hozam
- Gyorsjelentésekben található pozitív szavak jelentősége
- A vezetői jelentés és az alacsonyabb hozam
- PLPAD hatás a gyorsjelentésekkel kapcsolatban
- A legnagyobb cégek gyorsjelentéseinek előrejelző szerepe
- A jó híreket korábban közzéteszik a tőzsdei társaságok
- A befektetői hangulat és a gyorsjelentések utáni hozamok
- Mit érdemes ebből ténylegesen figyelnie egy befektetőnek?
Mi az a tőzsdei gyorsjelentés?
A tőzsdei gyorsjelentés a vállalat adott időszakra vonatkozó pénzügyi teljesítményéről és helyzetéről szóló nyilvános beszámoló. Nem érdemes kizárólag az eredménykimutatással azonosítani, mert a befektetők több dokumentumból és többféle adatból tájékozódnak. A jelentésben jellemzően megtaláljuk a mérleget, az eredménykimutatást és a cash flow kimutatást, valamint a vezetés értékelését és a következő időszakra vonatkozó információkat. Ezek együtt segítenek megítélni, hogyan alakult a társaság működése, jövedelmezősége és pénzügyi helyzete. A gyorsjelentés értelmezésekor ezért legalább az alábbi részeket érdemes figyelni:
- A mérleg a társaság vagyoni és finanszírozási helyzetéről ad képet.
- Az eredménykimutatás megmutatja az adott időszak bevételeit, költségeit és eredményét.
- A cash flow kimutatás, a vezetői összefoglaló és az egyéb kiegészítő információk további fontos részleteket adhatnak a társaság működéséről.
A fenti adatok értelmezéséhez egy másik cikkünkben nyújtottunk útmutatást (lásd itt).
Mikor teszik közzé a gyorsjelentéseket?
A gyorsjelentés közzétételi időpontja a rövid távon kereskedők számára legalább olyan fontos lehet, mint maga a jelentés tartalma. A legtöbb nagy amerikai tőzsdei társaság negyedévente közöl eredményeket, ezért gyakran Q1, Q2, Q3 és Q4 earnings megjelöléssel találkozunk. A jelentési kötelezettség és annak gyakorisága ugyanakkor piactól, vállalattípustól és szabályozástól is függhet. Az amerikai piacon két gyakori rövidítéssel érdemes megismerkedni:
- BMO, azaz Before Market Open
- AMC, azaz After Market Close
Az amerikai vállalatok jelentős része a rendes kereskedési időn kívül teszi közzé eredményeit. A BMO jelölés a piacnyitás előtti, az AMC jelölés a piaczárás utáni közzétételt jelenti. Ez gyakori gyakorlat, de nem tekinthető minden vállalatra és minden piacra érvényes szabálynak.
A gyorsjelentések nyomon követésére ma már számos ingyenes és fizetős earnings calendar használható. Magyar részvényeknél célszerű a BÉT közzétételeit és a vállalatok befektetői kapcsolatok oldalait is ellenőrizni. Az amerikai részvénypiacon több ezer társaság miatt praktikusabb valamilyen szűrő vagy naptár használata. A Finviz Screener például az Earnings Date mezőben mutatja a közelgő jelentési időpontokat. Fontos azonban, hogy kereskedési döntés előtt a vállalat saját befektetői oldalán vagy a hivatalos tőzsdei, illetve felügyeleti közzétételben is ellenőrizzük az időpontot.

Az Investing.com gyorsjelentési naptára több ország vállalatait is tartalmazza, így az amerikai részvények mellett magyar és más európai társaságok közzétételi időpontjai is követhetők. Az earnings calendar jó kiindulópont lehet a következő napok eseményeinek áttekintéséhez, de a végleges időpontot itt is érdemes a vállalat hivatalos befektetői oldalán ellenőrizni. A szűrők segítségével ország és időszak szerint is szűkíthetjük a találatokat.

Majd a megjelenő ország listában jelöljük Magyarországot, és az Egyesült Államok elől vegyük ki a jelölőt. Végül pedig az Apply gombra kattintva véglegesíthetjük a beállításokat.

Az alábbi képen már a magyar részvények gyorsjelentési időpontjait láthatjuk.

A különböző gyorsjelentési naptárak elsősorban arra jók, hogy előre lássuk, melyik pozíciónknál vagy figyelt részvénynél közeleg olyan esemény, amely nagy árfolyammozgást válthat ki. Ahogy fentebb beszéltünk róla, a naptár önmagában kevés. A jelentés előtt azt is érdemes tudni, mire számít az elemzői konszenzus, milyen eredményt és árbevételt vár a piac, illetve adott-e korábban előrejelzést a vállalat vezetése.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Hol találjuk a magyar társaságok gyorsjelentéseit?
A BÉT honlapján a következő oldalon, és a társaságok honlapján:
- https://molgroup.info/hu/befektetoi-kapcsolatok/penzugyi-napta
- https://www.otpbank.hu/portal/hu/IR_Penzugyi_naptar
- https://www.telekom.hu/rolunk/befektetoknek/esemenynaptar
- https://www.richter.hu/hu-HU/Befektetok/
Hol találjuk a külföldi társaságok gyorsjelentéseit?
Az egyik legjobb adatbázist a morningstar.com oldalon találod. A honlapon, a logó melletti keresőben, tetszőleges külföldi társaság eredményeit le tudod kérdezni. Ha beírtad a társaság nevét, akkor a Financials, majd az All Financials Data hivatkozásra kattintva (képen jelölve) érheted el az eredménykimutatást (Income Statement) és mérleget (Balance Sheet).

Az Edgar az Amerikai Értékpapír Felügyelet (SEC) honlapja, ahova hivatalosan is fel kell töltenie az amerikai tőzsdéken jegyzett társaságoknak a pénzügyi kimutatásait. Az adatbázist a következő hivatkozáson érjük el. A 10-Q típusú kimutatások tartalmazzák a negyedéves gyorsjelentéseket, ezekben találjuk meg a mérleget és eredménykimutatást. A 10-K pedig az éves pénzügyi jelentés, szintén mérleg és eredménykimutatás található benne.
Mire figyeljünk a gyorsjelentésekkel kapcsolatban?
A gyorsjelentés közzététele olyan esemény, amelyre a rövid távon kereskedőknek célszerű előre felkészülniük. A piaci reakciót jellemzően az határozza meg, hogy a tényleges adatok hogyan viszonyulnak az előzetes várakozásokhoz, és mit közöl a vezetés a következő negyedévekről. Ha a meglepetés jelentős, rövid idő alatt nagy árfolyammozgás alakulhat ki. Amennyiben a jelentést a rendes kereskedési időn kívül teszik közzé, a következő nyitáskor rés alakulhat ki. Tegyük fel, hogy egy részvény 200 dolláron zár, majd negatív meglepetés érkezik, és a következő kereskedési szakasz 180 dollár körül indul. Ez 10%-os nyitó rést jelent. A következő ábrák ilyen helyzetekre mutatnak példákat.


Pozitív meglepetés is érheti a piacot, azaz a nyitó réssel emelkedik a piac.


A gyorsjelentési rés egyik legfontosabb következménye, hogy a stop megbízás nem garantálja az előre elképzelt kilépési árat. Képzeljük el, hogy a stop szint 3%-kal a piaci ár alatt található, és ennek alapján 100 dolláros maximális veszteséggel számolunk. Ha azonban a gyorsjelentés után 9%-kal alacsonyabban nyit a részvény, a stop a következő elérhető ár környékén teljesülhet. Ebben a példában a tényleges veszteség akár 300 dollárra is nőhet. Sajnos azonban ezt a kockázatot egy hagyományos stop megbízás önmagában nem szünteti meg. Éppen ezért rövid távú pozíció nyitása előtt mindig ellenőrizzük a gyorsjelentés időpontját, és számoljunk a nyitó rés lehetőségével. Hosszabb távú befektetésnél is érdemes tisztában lenni ezzel a kockázattal, még akkor is, ha a pozíció már jelentős nyereségben van.
Felülteljesíthetnek a kereskedők a gyorsjelentések követésével?
A hatékony piacok elméletének félerős formája szerint a nyilvánosan hozzáférhető információknak gyorsan be kell épülniük a részvényárakba. Ha ez teljesül, akkor egy már közzétett gyorsjelentés nyilvános információira építve tartósan nehéz kockázattal korrigált többlethozamot elérni. Ez azonban empirikusan vizsgálható állítás. A gyorsjelentések körül több olyan jelenséget is dokumentáltak, amelyek arra utalnak, hogy bizonyos információk beépülése időnként elhúzódhat. A legismertebb ezek közül a PEAD.
Mi az a PEAD, azaz post-earnings-announcement drift?
A PEAD, vagyis post-earnings-announcement drift azt a jelenséget írja le, amikor a gyorsjelentési meglepetés hatása a bejelentés után még napokig, hetekig vagy akár hónapokig kimutatható a hozamokban. A félerős piaci hatékonyság alapján arra számítanánk, hogy egy nyilvánosságra került eredménymeglepetés gyorsan beépül az árba. Tegyük fel, hogy az elemzői konszenzus 10 dolláros részvényenkénti nyereséget vár, a vállalat azonban 13 dolláros EPS-t közöl. A hír azonnal pozitív reakciót válthat ki, a PEAD kutatások szerint azonban bizonyos mintákban a pozitív meglepetést követő relatív felülteljesítés később is folytatódott. Negatív meglepetés után ennek ellenkezőjét figyelték meg. Ez az egyik legismertebb empirikus kihívás a gyors információ-beépülés egyszerű értelmezésével szemben.
A PEAD története Ball és Brown klasszikus munkájáig nyúlik vissza. A szerzők a vállalati nyereségadatokat és az ezekhez kapcsolódó részvénypiaci reakciókat vizsgálták. A nyereséginformációt várt és váratlan komponensre bontották. Ha például az egy részvényre jutó nyereség 13 dollár, miközben a piac 10 dollárt várt, akkor a 3 dolláros eltérés jelenti a váratlan részt. Vizsgálatuk egyik fontos eredménye az volt, hogy a váratlan nyereséghez kapcsolódó árfolyamreakció nem merült ki teljesen a közzététel körüli néhány napban. A hozamkülönbségek a következő hónapokban is folytatódtak. Ez lett a későbbi PEAD irodalom egyik kiindulópontja.
A PEAD hatást azóta számos kutatásban és visszatesztben vizsgálták. Eugene Fama 1998-as összefoglaló tanulmányában is a tartósabban fennmaradó anomáliák között tárgyalta a jelenséget. A pontos magyarázat máig nem teljesen egységes. Bernard és Thomas munkái több lehetséges mechanizmust is vizsgáltak, a későbbi irodalom pedig többek között a tranzakciós költségeket, a korlátozott figyelmet, az információfeldolgozás lassúságát és a részvények likviditását is összefüggésbe hozta a PEAD erősségével. Megfigyelhető azonban, hogy a hatás jellemzően erősebb azoknál a részvényeknél, ahol az arbitrázs és a kereskedés költségesebb.
1977-ben Henry Latané és Charles Jones további vizsgálatokat végzett a gyorsjelentésekhez kötethő anomáliával kapcsolatban. Létrehozták a SUE Standardized Unexpected Earning mutatót, mely gyakorlatilag a közzétett nyereségre vonatkozó váratlan hatást mutatja, azaz azt fejezi ki, hogy mekkora meglepetés érte a piacot. Eszerint sorba rakták a részvényeket, és négy részre osztották a részvénypiacot. Azt figyelték meg, hogy a legmagasabb SUE kategóriába (legnagyobb meglepetés) és a legalacsonyabb SUE kategóriába tartozó részvényekkel elérhető hozamban 9,74% különbség van három hónapos tartási időszakot feltételezve.

Forrás Latané és Jones
Utaltam már Victor L. Bernard és Jacob K kutatásaira. Az ő vizsgálataikból az derül ki, hogy a PEAD tőzsdei anomália nagyrészt az alacsony piaci kapitalizációval rendelkező részvények (small cap) piacán figyelhető meg, és a nagyobb (large cap) kapitalizációjú cégek piacán sokkal gyengébb a hatás, kisebb az abnormális hozam. Visszateszteléseikben olyan stratégiát használtak, melyben a részvénypiacot 10 részre osztották a gyorsjelentés meglepetés hatása alapján. Ezt követően egy zero-risk stratégiát alakítottak ki, melynek lényege, hogy a felső decilisbe (a részvények azon 10%, ahol a legnagyobb meglepetés érte a piacot) tartozó részvényeket megvették, és az alsó decilisbe tartozó részvényeket shortolták. Azt figyelték meg, hogy a fenti stratégiával az alacsony kapitalizációjú részvények piacán 60 nap alatt 5,3%-os hozamot, a közepes kapitalizációjú (mid cap) részvények piacán 4,5%, és a legnagyobb piaci kapitalizációjú részvények piacán 2,8%-os hozamot lehetett kimutatni.
A zero-risk, azaz nulla kockázat stratégia ne tévesszen meg senkit. Nem azt jelenti, hogy nem lehet veszíteni vele. Tulajdonképpen arra utal az elnevezés, hogy a piaci kockázatot nulla közelébe csökkentjük, hiszen X dollár értékben long pozíciót nyitunk, és ugyanekkora értékben short pozíciót nyitunk. Ezzel a piaci kockázatot (kb. 15%-os szórás) minimalizáljuk, és a többlethozamot kinyerjük. Bernard és Thomas azt is megfigyelték vizsgálatukban, hogy a PEAD hatás nagyrésze 60 kereskedési nap alatt árazódik be (gyorsjelentés közzétételét követően) a részvények árába.
Az alábbi képen a sárga görbe mutatja a PEAD anomáliára épülő long-short portfólió kumulált eredményét (350%). Jól látható, hogy 1971-1999 között jelentős PEAD hatás volt kimutatható. Érdemes a visszaesésre is odafigyelni. szemben például a value hatás kihasználásával (kék pontozott görbe a P/B mutatóra épülő long-short stratégia), nincsenek jelentős visszaesések. Az utóbbi évtizedekben a PEAD hatása gyengült, mely részben magyarázható azzal is, hogy ismertté vált a módszer, és az egyik gyakori probléma, hogy az egyes piaci anomáliák, tőzsdestratégiák hatékonysága romlik, ha széles körben ismertté válnak (Erről William Schwert cikkében olvashatsz bővebben.).

A tanulmányok nagy része az Egyesült Államokra vonatkozik, de elvétve találunk kutatásokat európai tőzsdékre vonatkozóan is. Az alábbi táblázatban a legfontosabb, amerikai tőzsdéken végzett kutatások eredményei találhatók. Itt kiemeltem azokat, melyek az utóbbi időszakban készültek. Jellemzően 1 negyedéves vagy 60 napos időszakot vizsgálva 2,39%-7,874% között változik a long-short stratégiák hozama.

Forrás 50 Years in PEAD research
Az egyes visszatesztelésekkel elért hozamokat nem érdemes összevetni, mert nagyon sok az eltérés a vizsgálatok között. Például más időszakot teszteltek, más részvénykört, másképpen definiálták a pozitív, negatív meglepetés mértékét. A legnagyobb hozam (14,035%) 120 napos követés esetén volt elérhető, a legkisebb pedig 1 hónapos időtávon 0,9%. Az alábbi táblázatból pedig az derül ki, hogy a PEAD anomália az Egyesült Államok tőzsdéin kívül is megfigyelhető.

Forrás 50 Years in PEAD research
Mivel az elmúlt 50 évben a PEAD hatást számos kutató vizsgálta, és nagyon sok tanulmány született a témában, így jó pár olyan visszatesztelést is találunk, melyek a PEAD hatást kombinálják más hatásokkal, módszerekkel. Példaként említeném meg azt az ötletet, hogy a „nyereség-meglepetés” összefüggése helyett vizsgáljuk inkább a bevétel meglepetés faktorát, azaz azt nézzük, hogy az elemzők árbevétel előrejelzése és a tényadat között mekkora az eltérés. Itt is igaz, hogy ha a konszenzusnál jobb az árbevétel, akkor pozitív meglepetést tapasztalunk, fordított esetben negatívat. Beszéltünk már arról, hogy az árbevétel sokkal inkább tekinthető valós adatnak, tény adatnak, mint a nyereség, melyet már úgy mutatunk ki, részletek itt. Livnat és Rtimur et al 2003-as kutatásaiban 1739 részvényt vizsgáltak meg 1987-2002 között, és azt figyelték meg, hogy a PEAD hatás erősebb azoknál a cégeknél, ahol a nyereség-meglepetés mellett az árbevételben is meglepetés érkezik. A két hatás együttes kombinálásával így a kutatók jobb eredményt tudtak elérni, mint önmagában csak a nyereségre hagyatkozva.
Az árbevétel vizsgálata mellett a kapitalizáció is fontos tényező, mely javítja a stratégia eredményét (lásd fentebb, alacsony kapitalizációjú cégek esetében erősebb a PEAD hatás), de a kapitalizáció szerinti súlyozás helyett használt egyenlő arányú súlyozás is nagyobb eredményt hoz.
Brian J. Bushee és Jana Smith Raedy tanulmányában több, különböző piaci anomáliára épülő stratégiát (intézményi befektetők, alapkezelők számára) tesztelt vissza, és arra jutottak, hogy a PEAD nem csak elméletben, hanem a valós kereskedésben is kimutatható, és egyike azon három stratégiának (másik kettő: cash flow to price és return momentum módszerek), melyek széles körben teszteltek, és valós körülmények között is használhatók.
Gyorsjelentések kereskedése a technikai elemzéssel
A gyorsjelentéseket követő piaci reakciókat általában a kereskedők rövid távon próbálják kereskedni, és erre a célra legtöbbször a technikai elemzés eszközeit használják. A technikai elemzés eszköztára óriási, és számos egyéb fordulós alakzat, japán gyertya is használható a gyorsjelentéseket követő piaci reakciók kereskedésére. Ugyanakkor létezik három kifejezetten a gyorsjelentésekhez köthető alakzat:
- vártnál negatívabb gyorsjelentés közzététele utáni esés (BES alakzat),
- vártnál kedvezőbb gyorsjelentés közzététele utáni emelkedés (GES alakzat).
- és az ún. earnings flag, azaz gyorsjelentés zászló alakzat.
Thomas Bulkowski, akinek több munkája is ismert a kereskedők körében (például Encylopedia of Chart Patterns, vagy Encylopedia of Candelstick Charts ), megvizsgált 918 gyorsjelentés a 2000-es évek dotkom lufiját követő medvepiacon, és arra az érdekes eredményre jutott, hogy még medvepiacon is a gyorsjelentések közzétételét követően a 918 társaság 61 százalékának emelkedett az árfolyama. Ha ugyanezt a vizsgálatot bikapiacon, általános emelkedő részvénypiaci környezetben végezte el, akkor ott is azt tapasztalta, hogy 1316 gyorsjelentést megvizsgálva az esetek 57 százalékában árfolyam-emelkedés következett be a részvény piacán. Az alábbi képen a BES (Bad Earnings Surprise) árfolyamalakzat vázlatos képe látható, azaz a gyorsjelentés során (1-es pont) esik a részvény árfolyama, majd a kialakult mélypont letörik (2-es), eladási jelet kapunk.

Térjünk vissza most a fenti képen tárgyalt esetekre, amikor a gyorsjelentés bejelentését követően esik a piac. Összesen 450 ilyen eset, bikapiacon történő vizsgálatán alapulnak az alábbiakban közzétett adatok. Eszerint a fenti esetekből 261 esetben (58%) a gyorsjelentés utáni árfolyamesést követően is folytatódott a csökkenő trend (ez azt jelenti, hogy a gyorsjelentés napján kialakuló mélypont alá esik a piac), azonban 189 esetben (42%) fordulatot tapasztalhattunk. Az átlagos visszaesés egyébként mindössze 13% volt, és átlagosan 28 napig tartott a csökkenő trend, amit átlagosan 51%-os árfolyam-emelkedés követett. Ebből már jól körvonalazódik, hogy jellemzően a negatív hírek után a részvény piacán egy hónapig tartó visszaesést tapasztalunk, amit emelkedő trend követ. Nyilván ez csak egy átlag, azaz ebbe belefér az, hogy egyes esetekben az átlagtól jelentősen eltérő mozgást látunk, például sokkal nagyobbat, sokkal tovább esik a részvény ára.
Ha short pozícióban gondolkodunk ilyen helyzetekben, akkor azokra a részvényekre célszerű fókuszálni, melyek már a gyorsjelentés előtt is csökkenő trendben mozogtak. Arra is ügyeljünk, hogy a gyorsjelentés előtt ne lépjünk pozícióba, mivel itt az elsődleges célunk a gyorsjelentést követő csökkenő trend kereskedése. Ebben az esetben tehát célszerű megvárni a gyorsjelentés napján a mélypont kialakulását (1-es pont az alábbi képen), majd azt az időpontot, amikor a részvény árfolyama a mélypont alá esik (2-es pont). A jelölt helyzetben tehát a 2-es pontban léphettünk volna be, és 34 dollárig esik vissza az árfolyam, azaz kb. 3%-ot esik vissza az árfolyam (a statisztikában az átlag 13% volt).

Bulkowski azt is megfigyelte, hogy a közelben levő támasz-zónák rontják a helyzet kereskedésének hatékonyságát. Ilyen támasz-zóna a kerek szám, korábbi mélypontok, csúcsok a napos vagy hetes grafikonon. Megfigyelhető az is a fent vizsgált esetekben, hogy ha a gyorsjelentést követően az árfolyam 5%-nál kisebb mértékben esik, és a következő napokban árfolyam-emelkedést tapasztalunk, akkor jobban járunk, ha részvényt vásárolunk, mert átlagosan 25%-os árfolyam-emelkedés volt tapasztalható a vizsgált esetekben. Ha megnézzük az alábbi táblázatban a hibarátákat, akkor láthatjuk, hogy nem épp a legjobb helyzettel találkozunk.
|
max. elmozdulás % |
Hibaráta |
|
5% |
31% |
|
10% |
51% |
|
15% |
67% |
|
20% |
77% |
A fenti táblázatból tulajdonképpen az derül ki, hogy a vizsgált 450 eset 31 százalékában nem tudott 5%-nál nagyobbat esni a részvény árfolyama, az összes vizsgált eset 51 százalékában (450 esetből 230 esetben) pedig 10%-ot nem lépte túl a visszaesés. Mondhatnánk tehát azt is, hogy a gyorsjelentés során kialakuló mélypont letörésével átlagosan 13%-os visszaesést követhetünk, magas hibaráta mellett. Ennél lényegesen jobb eladást jelző alakzatok is vannak, melyekről itt beszéltünk. A fentiek is megerősítik azt, hogy emelkedő piaci környezetben a short pozíciók találati aránya rosszabb, az elérhető hozam alacsonyabb.
A fent tárgyalt eset fordítottja az ún. GES (Good Earnings Surprise) alakzat, azaz pozitív meglepetés éri a piacot, a részvény árfolyama emelkedik a gyorsjelentést követő napon (1-es pont), majd pedig előbb-utóbb új csúcsra emelkedik az árfolyam, azaz kitör a formációból (2-es pont).

Összesen 393 ilyen helyzet statisztikáit beszéljük meg az alábbiakban. Ebből a 393 esetből 241 esetben (61%) kitörésre került sor, míg a maradék 152 (38%) esetben az árfolyam nem tudott kitörni a gyorsjelentés során kialakuló csúcs fölé, azaz fordulós jelet kaptunk. Az átlagos árfolyam-emelkedés a kitörést követően 24% volt, ami valamivel jobb, mint amit az előző esetben tárgyaltunk (13%-os visszaesés). Az átlagosan 24%-os árfolyam-emelkedésre átlagosan 69 nap alatt került sor. A 24%-os árfolyam-emelkedést pedig átlagosan 27%-os árfolyam-visszaesés követte. Érdemes néhány dologra odafigyelni az alakzat kapcsán. Többek között arra, hogy az emelkedő trend javítja a megbízhatóságot, azaz emelkedő árfolyamú részvények esetében kereskedjünk a pozitív meglepetést okozó gyorsjelentést. Bulkowski visszateszteléseiből az is kiderül, hogy a gyorsjelentés napján tapasztalat árfolyam-mozgás mértéke összefügg az emelkedés mértékével, azaz ha a gyorsjelentés napján nagy az árfolyam-emelkedés (nagynak tekinthető az 1 hónapos átlagos volatilitást meghaladó), akkor nagyobb lesz az emelkedés a kitörést követő trendben. Az esetleges gyorsjelentési rés is a nagyfokú emelkedésről árulkodik, így ez is javítja az alakzat teljesítményét. A GES alakzat hibarátái nem túl jók, ennél sokkal jobb vételi jelet adó alakzatot találunk egyébként, melyekről itt olvashatsz bővebben.
|
max. elmozdulás % |
Hibaráta |
|
5% |
29% |
|
10% |
48% |
|
15% |
57% |
|
20% |
62% |
A táblázatból kiolvasható, hogy a vizsgált 393 esetből 115 esetben (29%) nem tudott az árfolyam 5%-ot meghaladó mértékben emelkedni, azaz a kitörést (szemléltető ábrán a 2-es ponttal jelölt nap) követően 0-5%-os árfolyam-emelkedésre került sor. Az összes eset 48 százalékában pedig 10%-ot nem tudott emelkedni a piac, míg az esetek kétharmadában (62%) a 20%-ot meghaladó emelkedésre nem került sor.
A harmadik eset az ún. earnings flag (gyorsjelentési zászló). A zászló alakzatról már beszéltünk itt az oldalon, szó volt arról is, hogy az egyik legjobb teljesítményű tőzsdealakzatnak tekinthető. Most a zászló alakzatnak azon speciális esetével foglalkozunk, mely a gyorsjelentéseket követően alakul ki. A Flag earnings alakzat kialakulása a pozitív, várakozásokat felülmúló gyorsjelentésekhez köthető, azaz a 2-es pontban tárgyalt esetnek egy speciális típusa. Itt ugyanis a gyorsjelentést követően (az alábbi képen az 1-es pontban érkezett a gyorsjelentés) alakul ki a zászló alakzat az alábbi kép szerint.

Az árfolyamalakzat felismerésében segítségünkre lehet a gyorsjelentés, azaz általában egy pozitív meglepetést okozó gyorsjelentés után alakul ki. A gyorsjelentés hatására az árfolyam meredeken, gyakran függőlegesen emelkedik. Ha ez az erőteljes vételi erő nem jelenik meg a gyorsjelentést követő 2 napon belül, akkor nem valószínű, hogy kialakul a formáció. Amint tehát az árfolyam-emelkedésnek indul, kialakul a zászlórúd, amit a korrekció időszaka követ (átlagosan 18 napos időszak). A zászló alakzatnál megszokott téglalap formától eltérő is lehet a korrekció, például csak enyhe oldalazást tapasztalunk, és a csúcs közelében marad az árfolyam, vagy ékelődés figyelhető meg. Ennek alapvetően nincs jelentősége, ami fontos, hogy erőteljes emelkedést tapasztaljunk a gyorsjelentés után, majd pedig enyhe korrekció legyen megfigyelhető. Segíthet a fibonacci indikátor is, és ideális esetben a fibonacci 38,2% szint alá nem esik vissza a piac, azaz a gyorsjelentést követő emelkedésnek maximum a harmadát adja vissza az árfolyam a korrekcióban. A kitörési pontot a korrekcióban bekövetkező fordulat adja, azaz a csökkenő trendvonal fölé lép az árfolyam, illetve a szabálytalan formák esetében az új lokális csúcs adja a kitörési pontot.
A megvizsgált 384 gyorsjelentést követő zászló alakzat esetében 297 esetben (78%) kitörésre került sor, és mindössze 87 (22%) esetben következett be fordulat az emelkedő trendben. Az átlagos árfolyam-emelkedés a kitörést követően 34% volt, de itt is hangsúlyozom ez az összes esetet tartalmazza, így érdemes a hibarátákkal egybevetni, azaz a vizsgált esetek 10 százalékában (38 eset) nem tudott 5 százaléknál (kitörést követően) többet emelkedni az árfolyam. Az esetek negyedében (23%) 10%-ot meghaladó emelkedésre nem került sor, és az esetek felében (49%) 25%-ot meghaladó emelkedésre nem került sor, ami egyúttal azt is jelenti, hogy az esetek 51 százalékában 25%-ot meghaladó emelkedést tapasztaltunk.
|
max. elmozdulás % |
Hibaráta |
|
5% |
10% |
|
10% |
23% |
|
15% |
33% |
|
20% |
41% |
|
25% |
49% |
Javítja az alakzat megbízhatóságát, teljesítményét, ha kizárólag emelkedő trendben, bikapiacon keressük a jeleket. Szintén jobb a teljesítménye azoknak a zászló alakzatoknak, melyek az éves mélypont környékén alakulnak ki. Ne feledkezzünk el arról sem, hogy az esetek 61 százalékában visszatesztelésre is sor kerül a kitörést követően. Ez a legtöbb alakzatra jellemző egyébként, azaz az esetek 40-60 százalékában van visszatesztelés, mely lehetővé teszi a pozícióépítést, a másodlagos belépést. A zászló alakzat esetében a visszatesztelés nélküli esetekben volt a legnagyobb az árfolyam-elmozdulás, illetve ahogy fentebb is utaltam rá, a nagyobb teljesítmény együtt jár azzal, hogy a zászlórúd kialakulása is jelentős árfolyam-elmozdulással történik.
A fentiekből jól látható, hogy a gyorsjelentéseket követő zászló alakzat lényegesen jobb feltételek mellett kereskedhető, mint a BES és GES alakzatok, melyeknél sokkal jobb teljesítményű árfolyam-alakzatokat is találunk. Azt is láthatjuk a fentiekből, hogy a gyorsjelentéseket követő alakzatok kereskedése nem tartozik a legjobb megbízhatóságú, teljesítményű helyzetek közé, annak ellenére, hogy a gyorsjelentések során nagy árfolyam elmozdulást tapasztalunk.
Gyorsjelentések tartalmi változása és a jövőbeni hozam
A gyorsjelentések számain túl maga a szöveg is hordozhat információt. Lauren Cohen és szerzőtársai a Lazy Prices című kutatásban az amerikai vállalati beszámolók szöveges változásait vizsgálták. A mintában azt elemezték, mennyire változik egyik időszakról a másikra a jelentések nyelvezete, hossza és szerkezete, majd ezt összevetették a későbbi részvénypiaci teljesítménnyel. A kutatás eredménye szerint a jelentések szöveges változásai összefüggést mutattak a későbbi vállalati és részvénypiaci kimenetekkel.
A vállalatokat aszerint csoportosították, hogy mennyire változott a beszámoló szövege az előző időszakhoz képest. A nagyobb változást mutató cégek kerültek a „changers”, a kisebb változást mutatók a „non-changers” csoportba. Fontos, hogy itt nem a beszámoló számadatait hasonlították össze, hanem a szöveg szerkezetét és tartalmi hasonlóságát. A kutatásban jelentős hozamkülönbséget találtak a két szélső csoport között a „non-changers” javára, és a különbség több hónap alatt épült be. Az alábbi ábra ezt a folyamatot szemlélteti.

Kép forrása Lazy Prices
A kutatás arra is rámutatott, hogy a vállalati beszámolók idővel hosszabbá és összetettebbé váltak. A szerzők szerint a jelentésekben bekövetkező szokatlan szöveges változások azért lehetnek informatívak, mert gyakran új üzleti, jogi vagy működési kockázatok jelennek meg mögöttük. Egy per, szabályozási probléma vagy más fontos esemény megváltoztathatja a jelentés korábbi szerkezetét és hangsúlyait. Ahogy fentebb beszéltünk róla, ez még nem jelenti azt, hogy minden szövegváltozás negatív jelzés. A lényeg az, hogy a jelentés változásának mértéke önmagában is hordozhat olyan információt, amelyet a piac nem feltétlenül dolgoz fel azonnal.
Gyorsjelentésekben található pozitív szavak jelentősége
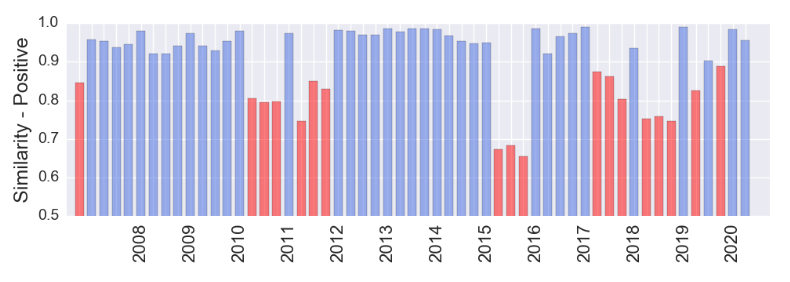
Egy másik kutatás a vállalati jelentések pozitív nyelvezetét vizsgálta. A szerzők többek között a „positive”, „credible” és „adaptable” szavak előfordulását és annak változását követték. A cél az volt, hogy számszerűsíthető jelzést készítsenek a jelentések nyelvezetének pozitív irányú elmozdulásáról. Az alábbi ábra az NVIDIA jelentéseiben mutatja be a vizsgált szavak előfordulásának változását.
Forrás The positive similarity of company filings
A kutatásban elemezték az összes amerikai társaság gyorsjelentését, és 10 kategóriába különítették el a részvényeket a pozitív szavak változása alapján. Az 1-es kategóriába a legpozitívabb, a 10-es kategóriába a legkevésbé pozitív társaságok kerültek a gyorsjelentés nyelvezete alapján. Ezt követően 2007-2020 közötti időszakon vizsgálták meg az egyes kategóriákat, és a leginkább pozitív, 1-es kategóriában található cégek hozama lényegesen felülmúlta a 10-es kategóriába tartozó cégek hozamát. A fentiek mellett a kutatásban készítettek egy long-short portfóliót is, melyben minden hónapban sorba rendezték a cégeket a pozitív szavak alapján, és az 1-es kategóriában levő részvényeket megvásárolták, majd ugyanakkora értékben shortolták a 10-es kategóriában levő részvényeket. Ennek a stratégiának az eredményeit is megtalálod az alábbi táblázatban (10-1 alatt).
|
|
Hozam |
Volatilitás |
Sharpe-ráta |
Max. visszaesés |
|
1-es kategória |
14,58% |
19,4% |
0,75 |
-49,5% |
|
10-es kategória |
9,11% |
19,7% |
0,46 |
-58,81% |
|
10-1 stratégia |
5,47% |
6,48% |
0,84 |
-10,43% |
A táblázatban a szélső csoportokra épített long-short portfólió alacsonyabb volatilitást és kisebb maximális visszaesést mutatott, mint az önálló long portfóliók. A közölt Sharpe-ráta is kedvezőbb volt. Ezt azonban nem érdemes úgy értelmezni, hogy minden vállalati jelentés egyszerű szógyakorisági elemzésével könnyen kereskedhető jelzést kapunk. Az eredmények múltbeli mintán születtek, és a gyakorlati teljesítményt a kereskedési költségek, a portfólióforgalom és a mintaidőszak megválasztása is befolyásolja.
A vezetői jelentés és az alacsonyabb hozam
A vezetői kommunikáció egy másik érdekes információforrás. Egy 2006-2020 közötti mintán 4848 társaság negyedéves jelentését dolgozták fel természetes nyelvfeldolgozási módszerekkel. A kutatók különböző vállalati célokat azonosítottak a jelentésekben, például értékesítési, növekedési vagy termékhez kapcsolódó célokat. Az adatok szerint a vállalatok időnként megváltoztatják, mely teljesítménymutatókat és célokat hangsúlyozzák. Például több negyedéven keresztül az árbevétel növekedése állhat a középpontban, majd a hangsúly egy termékkategória értékesítésére kerülhet át. Az alábbi mondat az Apple egyik jelentéséből származik, ahol a Mac értékesítése jelenik meg kiemelt célként.
“We were very pleased with the 12% year-over-year increase in Mac sales to US education institutions”
Ahogy az alábbi képen látható egyetlen gyorsjelentésben több fontos cél is azonosítható. Az Apple esetében az iphone és a revenue mellett számos meghatározó elemet találunk, de a fontosabb célokban nincs jelentős változás.

Forrás Cohen, Nguyen (2024)
Ugyanakkor számos társaság esetében azt tapasztalhatjuk, hogy a meghatározott célokban egyik negyedévről a másikra jelentős változás következik be. Ezek a változások azonban nem véletlenszerűek, hanem azért következnek be, mert a korábbi mutató mellett nem tudják megmagyarázni, kimutatni a befektetői elvárásoknak megfelelő növekedést.
A tanulmányból tehát az derül ki, hogy a társaság vezetői szándékosan változtatják meg a célokat a vezetői jelentésben. Ugyanakkor ezek a változtatások alacsonyabb jövőbeni hozamot jeleznek előre, azaz a célokat megváltoztató társaságok átlagosan évi 11 százalékkal teljesítik alul a célokat változatlanul hagyó társaságokat. Az alábbi kép szemlélteti, hogyan alakul ki ez a hozamkülönbség. Ezen a grafikonon az összes társaságot kvintilisekre bontva az alsó és felső kvintilisbe tartozó társaságok eredményei kerültek. Az alsó kvintilis (Q1) azokat a társaságokat tartalmazza, melyek kismértékben, vagy egyáltalán nem változtatták a célokat a gyorsjelentésekben. A felső kvintilisben (Q5) azok a társaságok kerültek, ahol a legnagyobb változás következett be a célokban. Jól látható a grafikon, hogy a változásokat követő hónapokban a célokat leginkább megváltoztató társaságok alulteljesítenek.

Forrás Cohen, Nguyen (2024)
Összegezve a fentieket. Egy újabb vizsgálat erősíti meg, hogy a gyorsjelentések hasznos, jövőbe mutató információt tartalmazhatnak. Ebben a tekintetbe a célok megváltoztatása nem tekinthető jó jelnek, ezek ugyanis tudatos változtatások, melyek mögött az áll, hogy a korábbi célokkal nem támasztható alá a növekedés. Ugyanakkor az is kiderül a fentiekből, hogy a drasztikus változások alapvetően alacsonyabb jövőbeni hozammal járnak együtt.
PLPAD hatás a gyorsjelentésekkel kapcsolatban
A PEAD mellett egy másik, gyorsjelentésekhez kapcsolódó jelenség a Post Loss/Profit Announcement Drift, röviden PLPAD. A hivatkozott kutatás azt vizsgálta, hogyan alakulnak a részvényhozamok a nyereséget, illetve veszteséget közlő vállalatok körében a jelentést követő hónapokban. Az eredmények szerint a nagyobb veszteséget közlő társaságok később gyengébben, a nagyobb nyereséget közlő társaságok erősebben teljesítettek a vizsgált mintában. A hatás a bejelentést követő 120 napban is kimutatható volt. Ez empirikus összefüggés, amely önmagában még nem bizonyítja, hogy költségek után egyszerűen megvalósítható többlethozam-stratégia építhető rá.
A fentebb hivatkozott tanulmány szerzői 1976-2005 között 15.143 társaságot vizsgáltak meg (csak 1 dollár feletti árfolyamú cégeket vizsgáltak, centes részvényeket kizárták), mely összesen 458.693 gyorsjelentés közzétételét jelenti. A vizsgálat során a részvényeket 10 részre osztották, és aszerint sorolták be, hogy a gyorsjelentésben közzétett eredmény pozitív (nyereség), vagy negatív (veszteség). Az alsó decilisbe a részvénypiac azon 10%-a került, mely részvények a legnagyobb veszteséget jelentették (High Loss portfólió). A felső decilisbe pedig a legnagyobb nyereséget közzétevő tőzsdei társaságok kerültek (High Profit portfólió). Ezt követően mind a 10 portfóliónak kiszámították a 60 napos, és 120 napos előretekintő hozamát. A nulladik napot tekintjük a gyorsjelentés közzétételi napjának.
Az alábbi táblázat részletesen tartalmazza a vizsgálatuk eredményeit. A [-2,0] oszlopok alatt láthatod a 10 portfólió többlethozamát a gyorsjelentést megelőző két napon. Eszerint megfigyelhető, hogy azok a cégek, melyek negatív gyorsjelentést tesztnek közzé már a gyorsjelentés közzétételét megelőzően gyengébben teljesítenek (-0,0102, azaz -1,02%, lásd SAR oszlop).
A SAR kifejezés a size-adjusted returns szavak rövidítése, mely a size effect hatást figyelembe vevő, korrigált hozam. Eszerint tehát a részvény által az adott időszak alatt elért hozamból kivonjuk a kapitalizációban hasonló társaságokból kialakított tőzsdeindex hozamát. Például egy kis piaci kapitalizációjú részvény többlethozamát nem az S&P500 indexszel szemben kell kimutatnunk, hiszen az S&P500 index nagy kapitalizációjú társaságokat tartalmaz. Eszerint tehát egy alacsony piaci kapitalizációjú társaság esetében a többi alacsony piaci kapitalizációjú részvényhez viszonyítunk, például a Russell 1000 indexet használjuk, melynek hozama nagyobb lesz az S&P500 indexnél, tekintettel a size effect hatásra. Például XY társaság 60 napos hozama 10%, az S&P500 index esetében 5% a 60 napos hozam, a Russell 1000 index esetében pedig 9%. Ekkor a részvénnyel elérhető többlethozam 5% lesz, ha az S&P500 indexhez viszonyítunk (10%-5%), de ezt a többlethozamot a size effect eredményezi (nem pedig a tesztelésben vizsgált tényező), így a helyes többlethozam kimutatás a Russell 1000 indexhez történő viszonyítással történik, azaz 1% lesz (10%-9%). Az [1,60] oszlop alatt a gyorsjelentést követő 60 nap, míg az 1, 120 oszlopok alatt a gyorsjelentést követő 120 nap hozama került feltüntetésre.

Forrás Post Loss/Profit Annoncement Drift
Figyeljük meg a különbséget a High Loss és a High Profit kategóriák között, azaz a legnagyobb veszteséget közzétevő társaságok 60 és 120 napos átlaghozama (SAR) negatív, míg a legnagyobb nyereséget közzétevő társaságok átlaghozama (SAR) pozitív. Minél nagyobb a közzétett nyereség, annál nagyobb az átlaghozam. Emellett a High Profit - High Loss sorban láthatjuk a hozamkülönbséget a két portfólió között. A gyorsjelentést megelőző két napon ez 2,9%, a gyorsjelentést követő 60 napban 5,9% és a gyorsjelentést követő 120 napban 10,21% a különbség. Egy long-short stratégia esetében tehát a high loss portfólión short pozíciót nyitunk, és a piaci kockázatokat fedezve, ugyanakkora értékben a high profit portfólión long pozíciót nyitunk. Ennek a stratégiának az elméleti hozama 10,21% (SAR), mely 21%-os évesített hozamnak felel meg. Az alábbi grafikonon látható, hogyan alakul a High Profit (zöld) portfólió és a High Loss (kék) hozama a gyorsjelentést követő 240 napban. Illetve piros színnel a High Profit és a High Loss portfóliók hozamkülönbsége is látható.

Forrás Post Loss/Profit Annoncement Drift
Az alábbi táblázatból kiderül, hogy annak is van jelentősége, hogy mennyi elemző követi a gyorsjelentést követően, illetve megelőzően a részvényt. Azaz a népszerű részvények esetében a hatás sokkal kisebb (részben magyarázatot ad erre a neglected firm effect). A táblázatban a high profit és a high loss portfóliók hozamkülönbsége látható. Az első sorban az összes esetet tüntettem fel, amely gyakorlatilag az átlag. Ha elemző nem követi a részvényt, akkor a hatás erősebb. Ebben az esetben a 120 napos hozamkülönbség 14,03 százalék. Azok a társaságok, melyeket az elemzők széles köre követ (5-nél több elemző) már alig mutatható ki hozamkülönbség.
|
|
[-2,0] |
[1,60] |
[1,120] |
|
Összes eset |
2,9% |
5,96% |
10,21% |
|
Elemző nem követi |
3,98% |
8,18% |
14,03% |
|
1-5 elemző követi |
2,82% |
5,15% |
8,7% |
|
> 5 elemző követi |
1,46% |
2,17% |
3,14% |
A gyorsjelentésekhez kapcsolódó PLPAD hatás kombinálható a value tényezőkkel is. Bár a value faktorok kihasználása egy összetett téma, mellyel már foglalkoztunk itt az oldalon. Most a Book-to-Market (BM) mutatót kombináljuk a PLPAD hatással. A BM tulajdonképpen a P/B ráta, de itt a könyv szerinti értéket viszonyítjuk a piaci kapitalizációhoz. Alacsony BM mutató (magas P/B rátának felel meg) esetén a jövőbeni hozam alacsony, míg magas BM mutató esetén (alacsony P/B rátának felel meg) a jövőbeni hozam magas.

Forrás Post Loss/Profit Annoncement Drift
A fenti táblázat lényege szintén a bal felső és jobb alsó sarokban látható. Eszerint tehát a High Loss és Low BM (alacsony BM mutatóval, azaz magas P/B rátával rendelkező társaságok) portfóliók hozama a gyorsjelentést közzétételét követő 120 napban átlagosan -7,08%. Ezzel szemben a High Profit és High BM (azaz magas BM mutatóval, tehát alacsony P/B rátával rendelkező ) portfóliók hozama 8,87%, így egy long-short stratégia esetében a 120 napos hozam 15,94%-ra javul (7,08+8,87%).
Korábbi cikkünkben már beszéltünk a „minőségi” és „mennyiség” eredmény közötti különbségről, amit az elhatárolások, accruals szintjével mérünk. Anélkül, hogy belemennék a részletekbe, megfigyelhető, hogy az alacsony elhatárolási szint (minőségi eredmény) magasabb jövőbeni hozamot jelez (ez a Low accruals portfólió a táblázatban). A magas elhatárolása szint (High Accruals) pedig alacsonyabb jövőbeni hozamot jelent. A fentiek miatt most a táblázat bal alsó és jobb felső sarkára kell figyelni. Eszerint tehát a High Profit és a Low accruals portfólióval elérhető többlethozam 6%, míg a High Loss és High Accrual portfólió hozama -7,22%. Long-short stratégiában ez 13,22%-os hozamot jelentene.

Forrás Post Loss/Profit Annoncement Drift
A fenti vizsgálatok nem számoltak kereskedési költségekkel, így önmagában a fentiek nem alkalmasak arra, hogy long-short stratégiaként a gyakorlatba ültessük. A leírtak elsősorban azért hasznosak, hogy megértsük a piac működését, és a tőzsdei kereskedők döntéseit a gyorsjelentéseket követően.
A legnagyobb cégek gyorsjelentéseinek előrejelző szerepe
A Star Firms, Information Externalities, and Predictability című vizsgálat az Egyesült Államok részvénypiacának 60 iparágát tekintette át 1984-2020 között. Az egyes iparágakon belül kiválasztották a négy legnagyobb piaci kapitalizációjú társaságot, majd azt vizsgálták, hordoznak-e ezeknek a cégeknek a gyorsjelentései információt az iparág többi szereplőjéről. A szerzők szerint a vezető vállalatok eredménymeglepetései bizonyos fokig előre jelezték a később jelentő iparági szereplők eredménymeglepetéseit. Az alábbi táblázatból az is látható, hogy néhány vezető vállalat több iparágban a teljes piaci kapitalizáció jelentős részét lefedi.

A szerzők azt találták, hogy ha az iparág vezető vállalatai a vártnál jobb eredményeket közöltek, akkor a később jelentő iparági társaságok körében is nagyobb valószínűséggel jelent meg pozitív eredménymeglepetés. Az összefüggésre épített long-short stratégia a vizsgálatban pozitív abnormális hozamot mutatott. Tegyük a fentiekhez hozzá, hogy a kereskedési költségeket a közölt eredmények nem minden esetben tükrözik teljes körűen, ezért a visszatesztben mért hozam nem azonos a gyakorlatban biztosan realizálható hozammal. A kutatás fontosabb üzenete az információ iparágon belüli terjedése.
Az eredmények alapján az iparág legnagyobb cégeinek gyorsjelentései hasznos kiegészítő információt adhatnak a később jelentő versenytársakról. Ha a vezető társaságok eredménye jelentősen eltér a várakozásoktól, érdemes megvizsgálni, milyen közös keresleti, költség- vagy árazási tényezők állhatnak a háttérben. Ettől még egy versenytárs eredménye nem válik biztosan előre jelezhetővé, de az iparági információk figyelmen kívül hagyása indokolatlan lenne.
A jó híreket korábban közzéteszik a tőzsdei társaságok
Az Amerikai Értékpapír-felügyelet (SEC) arra kötelezi a tőzsdei társaságokat, hogy rendszeresen tegyék közzé jelentésüket a pénzügyi eredményeikről, a vagyoni helyzetükről. Ennek a kötelezettségnek az ún. 10-Q és 10-K dokumentum beadásával tehetnek eleget a társaságok. A 10-Q a negyedéves, a 10-K az éves eredményeket tartalmazó beszámoló, melyek bárki számára elérhetők az EDGAR rendszerben, de számos részvényelemző alkalmazás (stockanalyis.com, finviz.com) is ebből a forrásból veszi az adatokat. További fontos szempont, hogy a negyedéves (10-Q) beszámolót legkésőbb a pénzügyi negyedév 45., az éves beszámolót (10-K) a pénzügyi év 90. napjáig kell benyújtani a társaságoknak. Ezek a szabályok 2002-ig voltak érvényben, majd az évek folyamán folyamatosan csökkentették a beadási határidőket, végül az utolsó változtatás 2006-ban következett be. Azóta a legalább 700 millió dolláros közkézhányaddal rendelkező társaságoknak a negyedéves jelentéseknél 40 nap, az éves jelentéseknél 60 napos határidő áll rendelkezésre. Kisebb társaságok esetében (75-700 millió dollár közkézhányad) a negyedévesre 40, az éves jelentésre 75 napos határidő van meghatározva. A határidőn belül a társaságok saját belátásuk szerint publikálják a beszámolókat.
A témával kapcsolatos első vizsgálatokat már a 90-es években elvégezték, és az akkori tanulmányok (főként Easton és Zmijewski, 1993) arra jutottak, hogy valószínűtlen, hogy az eredmények publikációjának tartalma és a publikálás időpontja között lenne kapcsolat, hiszen nincs racionális oka annak, hogy a jó híreket előbb, a rossz híreket később publikálnák a társaságok. Ugyanakkor a 2010-es évek után átfogóbb vizsgálatok már érdekes megállapításokra jutottak. Többek között:
-
Impink, Lubberink, Veenman (2012): Az éves gyorsjelentést legkésőbb publikáló cégek jellemzően alacsonyabb piaci kapitalizációval rendelkeznek, és jobban el vannak adósodva. A gyorsjelentést késve publikálók körében nagyobb a valószínűsége annak, hogy veszteséget jelentenek, mely alacsonyabb jövőbeni hozammal járt együtt.
-
Choudhary, Merkley, Schloetzer (2015): Megállapították, hogy a nagyobb piaci kapitalizációval rendelkező, magas jövedelmezőséggel (magas ROA) és magas abnormális hozammal rendelkező társaságok hajlamosabbak korábban közzétenni a gyorsjelentéseiket.
-
Bartov és Konchitchki 2017-ben megállapította, hogy ha egy társaság a törvényi határidőn túl teszi közzé negyedéves vagy éves jelentését, akkor ez jellemzően negatív részvénypiaci reakciókkal jár.
A korábbi vizsgálatok alapján kapcsolat látható a közzététel időzítése és több vállalati jellemző között. A korábban jelentő cégek között gyakoribb a nagyobb kapitalizáció és a jobb pénzügyi teljesítmény, míg a később jelentő társaságok között gyakrabban találunk veszteségesebb vagy eladósodottabb vállalatokat. Fontos azonban, hogy a közzététel időpontja önmagában nem feltétlenül okozza a későbbi hozamkülönbséget. Könnyen lehet, hogy részben ugyanazok a vállalati fundamentumok magyarázzák a jelentés időzítését és a részvény teljesítményét.
A témával kapcsolatos legújabb vizsgálat két kérdésre kereste a választ:
- Ténylegesen kimutatható-e, hogy a jó gyorsjelentéseket nagyobb valószínűséggel teszik közzé korábban, a rossz gyorsjelentéseket később a tőzsdei társaságok.
- Megfigyelhető-e, hogy az elemzői várakozásnál jobb gyorsjelentéseket nagyobb valószínűséggel teszik közzé a társaságok a közzétételi időszak elején.
A vizsgálat 1997-2018 közötti időszakot ölelte fel az amerikai részvénypiacon, azaz több ezer társaság gyorsjelentés-közzétételi gyakorlatát dolgozták fel. A vizsgálat első részében megpróbáltak kapcsolatot keresni a közzétételi gyorsaság és különböző vállalati mutatók között. Az adatok azt mutatják, hogy a közzétételi gyorsaság és a közzétett eredmények, közzétett pénzügyi eredmények között pozitív a korreláció, azaz kimutatható, hogy a jobb pénzügyi teljesítményt hajlamosak korábban publikálni a társaságok. A korrelációs együtthatók kiszámításán túl regressziós vizsgálatok is megerősítik a fentieket, statisztikailag erősen szignifikáns (lásd t-stat 10,6 és 17,6) pozitív kapcsolatot látunk.

Forrás The Timeliness of 10-K Filings, Financial Performance, and Stock Returns
A táblázatból többek között a következők is kiderülnek. A gyorsjelentés publikálási gyorsasága és a részvényár, a közzétett nyereség, a piaci kapitalizáció, az eszközállomány nagysága között pozitív a kapcsolat. Az adósság és a közzétételi gyorsaság között negatív a kapcsolat.
Összességében az eredmények arra utalnak, hogy a jobb pénzügyi teljesítményt mutató vállalatok gyakrabban teszik közzé korábban beszámolóikat, és hasonló kapcsolat figyelhető meg az elemzői várakozásokhoz viszonyított eredménymeglepetés esetében is. A szerzők ugyanakkor arra is figyelmeztetnek, hogy ebből nehéz pontos részvényhozam-előrejelzést készíteni. A közzététel időzítése ezért inkább kiegészítő jelzésként használható. Nagyobb figyelmet érdemelhet az a helyzet, amikor az éves jelentés szokatlanul későn vagy a szabályozói határidő után jelenik meg.
A befektetői hangulat és a gyorsjelentések utáni hozamok
A Investment Opportunities Offered by Investor Emotions című tanulmány az 1998-2017 közötti amerikai részvénypiaci adatokat vizsgálta, és a gyorsjelentési meglepetéseket befektetői hangulatmutatókkal kapcsolta össze. A befektetői hangulat többféleképpen mérhető. Használhatók kérdőíves felmérések, piaci adatokból képzett mutatók, például a VIX vagy a put/call ráta, valamint hírek és vállalati szövegek természetes nyelvfeldolgozására épülő indikátorok. A tanulmány a Thomson Reuters MarketPsych Indices adatait használta, amelyek szöveges információkból próbálják számszerűsíteni a vállalatokkal kapcsolatos befektetői érzelmeket.
Bár önmagában a TRMI jövőre vonatkozó előrejelzésével kapcsolatban is rendelkezésünkre állnak vizsgálatok, a következőkben tárgyalásra kerülő anyag a TRMI és a gyorsjelentések közötti kapcsolatot vizsgálata, és a gyorsjelentésekhez köthető időzítési módszert építettek fel. Egy szintén idei vizsgálatból (Bird és szerzőtársai 2023a) tudjuk, hogy a gyorsjelentések során közzétett információkra a befektetők aszerint reagálnak, hogy a közzététel előtt milyen befektetői hangulat uralkodott. Ez ebben a helyzetben azt eredményezi, hogy a pozitív hangulatot követő jó hírekre visszafogottan reagálnak a szereplők, ahogy a negatív hangulatot követő negatív hírekre is visszafogott reakciók érkeznek. A stratégiák általános elve a fentiek miatt így nézne ki:
- Vásárold meg a társaság részvényeit, ha jó híreket tett közzé a társaság, miközben a hangulat a társasággal kapcsolatban alacsony (pesszimisták a befektetők).
- Shortold a társaság részvényeit, ha rossz híreket tett közzé, és az előzetes negatív hangulat alacsony szinten volt (optimisták a befektetők).
Ahogy ezt már Bird és szerzőtársai [2023b] munkájából is kiderült, a kereskedési költségeknek fontos szerepe van az ilyen módszerek eredményességében. A fentiek miatt a hivatkozott kutatásban 60 napos tartási időszakkal kombinálták a módszert. A következő szabályokat követték:
- Részvényvásárlás, ha a vártnál pozitívabb gyorsjelentés érkezett, és a társasággal kapcsolatos pozitív befektetői hangulat indikátor mélyponton van. Zárjuk a pozíciót, ha a pozitív hangulatindex szórása megemelkedik. Ha pedig ez nem következik be, akkor 60 nap után zárunk.
A short oldal kialakítása a fentiekhez hasonló elven, csak a negatív hangulatindexre vonatkozóan történt. A fenti szabályhoz némi magyarázatot fűzni:
- A pozitív hangulatindex a TRMI adatbázisából a társaságra kinyert indikátor.
- Az indikátor akkor van mélyponton, ha az összes múltbeli eset legalsó negyedébe esik az aktuális érték.
- A vártnál pozitívabb gyorsjelentés az elemzői konszenzus (mediánérték) feletti eredmény közzététele.
- A hangulat változását a hangulatindex átlagtól való távolságával (szórás) mérték. Ennek több változatát is vizsgálták a tanulmányban.
Az eredményeket az alábbi táblázatban foglalhatjuk össze, elsőként a pozitív hangulatra vonatkozóan. Az index oszlopban annak a változatnak az évesített hozamait látjuk, melynél ha a stratégia jelzést ad, akkor nem a konkrét részvényt, hanem az S&P500 indexet vásároljuk meg és tartjuk 60 napig. A Benchmark oszlopban annak a stratégiának az eredményét látjuk, amelynél a hangulatot nem vesszük figyelembe, csak a gyorsjelentés pozitív/negatív meglepetését. A Lo/Hi Positive Emotions oszlopban pedig azt az esetet láthatjuk, amikor az előzetes hangulat is figyelembe lett véve (a fentebb részletezett módszer szerint).

Forrás Investment Opportunities Offered.

Forrás Investment Opportunities Offered.
A következő ábrán a legjobb változat eredményét látjuk (kék). Ebben az esetben 15 napos tartási időszakhoz és 25 százalék szórásváltozáshoz köthető az ügylet zárása.

Forrás Investment Opportunities Offered.
Természetesen az ilyen stratégiáknak jelentős a turnover rátája, így nagyon érzékenyek a kereskedési költségek változására. Az alábbi táblázatban a stratégia négy változata, és annak eredményei láthatók különböző kereskedési költségek mellett (0%, 0,5%, 1% és 1,5%). A táblázat utolsó oszlopa azt mutatja, hogy közel 6 százalékos ügyletkötési díj mellett tűnik el a stratégiával kinyerhető hozam.

Forrás Investment Opportunities Offered.
Összességében ez a kutatás is azt vizsgálja, hogy a gyorsjelentési információ beépülését módosítja-e az előzetes befektetői hangulat. Az eredmények érdekesek, de óvatosan értelmezendők. A stratégia teljesítménye érzékeny a tartási időre, a hangulatváltozás küszöbértékére és a kereskedési költségekre. Az ilyen paraméterek utólagos megválasztása könnyen javíthatja a mintán belüli eredményeket, ezért a valódi kérdés az, hogy a kapcsolat mintán kívül és későbbi időszakokban is fennmarad-e. Ahogy több tőzsdei anomáliánál láttuk, a szélesebb körű megismerés és alkalmazás idővel csökkentheti a kinyerhető hozamot.
Mit érdemes ebből ténylegesen figyelnie egy befektetőnek?
A gyorsjelentések vizsgálatából az látszik, hogy önmagában az EPS beat vagy miss kevés információt ad. Érdemes együtt nézni az egy részvényre jutó nyereséget, az árbevételt, a marzsokat, a vállalat vezetésének előrejelzését és azt is, hogyan változtak ezek az elemzői konszenzushoz képest. Sokszor éppen az okozza a látszólag meglepő árfolyamreakciót, hogy a befektetők előre jóval erősebb számokat áraztak.
Ahogy fentebb beszéltünk róla, a gyorsjelentés körüli kockázat rövid távú kereskedésnél más jellegű, mint normál piaci környezetben. A piaczárás után érkező információ nyitó rést okozhat, ezért a stop megbízás nem garantálja a tervezett veszteségszintet. A pozícióméretezésnél ezt a kockázatot előre figyelembe kell venni.
A PEAD, a PLPAD és a szövegelemzésre épülő kutatások azt mutatják, hogy bizonyos gyorsjelentési információk történelmileg lassabban épültek be az árakba. Ebből azonban nem következik automatikusan, hogy az anomália ma ugyanolyan erős, vagy hogy egy egyszerű szabállyal költségek után is kihasználható. A kisebb, kevésbé követett és kevésbé likvid részvényeknél gyakran erősebb hatást mérnek, de éppen ezeknél magasabbak lehetnek a kereskedés tényleges költségei és kockázatai.
Tegyük a fentiekhez hozzá, hogy a vállalati jelentés szövege, a vezetés által hangsúlyozott célok változása, a közzététel időzítése és az iparág vezető cégeinek eredménye is adhat kiegészítő információt. Ezeket célszerű egy nagyobb elemzési rendszer részeként kezelni. Egyetlen jel alapján nem érdemes vételi vagy eladási döntést hozni.
Egy átlagos befektető számára ezért a legfontosabb gyakorlati szabály az lehet, hogy gyorsjelentés előtt tudatosan ellenőrizze az esemény időpontját, ismerje az elemzői várakozásokat, és a jelentés után ne csak a címsorokat nézze. Vizsgálja meg, mi változott a korábbi negyedévhez képest, mit mond a vezetés a jövőről, és hogyan viszonyul mindez ahhoz, amit a piac már előzetesen beárazhatott.