Mi a probléma az amerikai befektetési tanácsokkal?
Számos cikk és könyv érhető el az interneten, melyek szerzői nagyrészt az amerikai piacon tapasztalt folyamatok alapján formálták véleményüket. Hasonló helyzetet tapasztalhatunk a hazai pénzügyi véleményformálók és befektetési tanácsadók körében is, akik közül sokan amerikai befektetési könyvekből merítve adnak tanácsot ügyfeleiknek. A témával kapcsolatban több vizsgálat is rámutatott arra, hogy túlélési torzításhoz, azaz survivorship biashoz vezethet, ha kizárólag ezekre az információkra hagyatkozunk. A kérdés vizsgálatához Robert Arnott és Peter Bernstein tanulmánya jó kiindulópontot jelent. Témáink:
- Befektetési portfólió amerikai módra
- Részvénypiaci hozamok hosszú távú kivetítése
- A túlélési torzítás és az amerikai részvénypiac
- Mi tekinthető „normális” kockázati prémiumnak?
- Miért lett rendkívüli az amerikai tőzsdei hozam 2010-2020 között?
- Mi kell ahhoz, hogy a következő 10 év is szép legyen?
Befektetési portfólió amerikai módra
„Never bet against America”, azaz soha ne fogadj Amerika ellen - így foglalható össze Warren Buffett egyik legismertebb gondolata az Egyesült Államok hosszú távú gazdasági kilátásairól. Az optimizmust erősíti, hogy az Egyesült Államok a világ egyik legnagyobb gazdasága, részvénypiaca pedig az elmúlt évszázad egyik legsikeresebb piaca volt. Ebből azonban még nem következik, hogy ugyanez a kiemelkedő teljesítmény a jövőben is megismétlődik.
Az egyik probléma az egyetlen ország részvénypiacára történő koncentráció. A home country bias kapcsán végzett vizsgálatok is jól szemléltetik a nemzetközi diverzifikáció jelentőségét. Ha a befektető egyetlen ország részvénypiacára koncentrálja vagyonát, olyan országspecifikus kockázatokat vállal, amelyek egy nemzetközileg diverzifikált portfólióval mérsékelhetők.
Azt is tapasztalhatjuk, hogy a gazdasági növekedés és a részvénypiaci hozamok között nincs szoros kapcsolat. Nem feltétlenül ott lesz magas a jövőbeni részvénypiaci hozam, ahol gyors lesz a gazdasági növekedés. Emiatt a befektetési döntést sem feltétlenül érdemes arra alapozni, hogy várhatóan melyik ország lesz a jövő legnagyobb gazdasági hatalma. A témával kapcsolatos vizsgálatokról itt beszéltünk.
Ráadásul a befektetők hajlamosak a múltbeli teljesítményt kivetíteni a jövőre. Egy gyors Google-keresés vagy egy tanácsadóval történő egyeztetés után hamar előkerülnek az alapvető összefüggések. A részvények hosszú távon magasabb várható hozamot kínálnak, ugyanakkor nagyobb kockázattal járnak, ezért sok esetben részvény-kötvény portfólióban célszerű gondolkodni. Ezután gyakran szóba kerül az amerikai részvénypiac történelmi, 9-12 százalék körüli évesített nominális hozama, amely jelentős felülteljesítést mutatott a kötvényekhez képest. Emiatt széles befektetői kör számít arra, hogy az amerikai részvénypiacba történő befektetéssel a jövőben is kiemelkedő hozam érhető el.
A témával kapcsolatos vizsgálatok azonban két fontos problémára hívják fel a figyelmet. Egyrészt az elmúlt 100 év egyik legsikeresebb részvénypiacának adataiból vonunk le következtetéseket, ami túlélési torzításhoz vezethet. Másrészt a befektetők hajlamosak túlzottan optimista várakozásokat kialakítani a jövőbeni hozamokkal kapcsolatban. Erről az overoptimism bias kapcsán itt beszéltünk részletesebben. Mielőtt ezekkel foglalkoznánk, érdemes kitérni a részvénypiaci hozamok hosszú távú értelmezésére.
Részvénypiaci hozamok hosszú távú kivetítése
A részvénypiaci kockázati prémium mögött széles körű empirikus bizonyítékok állnak. A részvények magasabb kockázatáért a befektetők hosszú távon magasabb várható hozamot várnak el. Ez azonban nem jelenti azt, hogy a részvénypiaci kockázati prémium minden időszakban pozitív. Rövidebb időtávokon gyakran előfordul, hogy a részvénybefektetések alulteljesítik a kötvényeket. Nagyon hosszú történelmi időszakokat vizsgálva ugyanakkor pozitív átlagos részvénypiaci kockázati prémiumot figyelhetünk meg, ahogy az 1900-2010 közötti adatokon is látható.
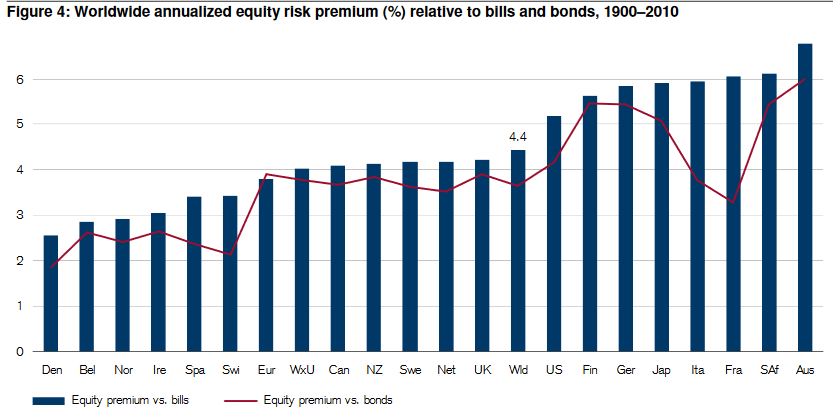
Rövidebb, az átlagos befektető számára is releváns 10-30 éves időtávokon ugyanakkor a részvénypiac kockázati prémiuma jelentősen ingadozhat. Múltbeli példák mutatják, hogy hosszabb időszakokra számítva is előfordult negatív részvénypiaci kockázati prémium:
- Egyesült Királyság 1980-2000 között: -1,1%
- Belgium 1920-1939 között: -0,5%
- Belgium 1930-1949 között: -0,5%
- Dánia 1920-1949 között: -1,9%
- Franciaország 1960-1979 között: -1,8%
- Németország 1960-1979 között: -1,8%
- Írország 1900-1939 között: -0,6%
- Olaszország 1960-1979 között: -4%
- Hollandia 1910-1939 között: -0,9%
- Spanyolország 1930-1959 között: -0,6%
- Svédország 1910-1949 között: -0,3%
- Svájc 1910-1949 között: -0,5%
A nagyon hosszú történelmi időszakokra számított átlagok viszonylag kiegyenlítettebb képet mutatnak, de a legtöbb befektetőnek nincs 100 éves befektetési időtávja. A befektetők számára releváns rövidebb időszakokon a hozamok szórása lényegesen nagyobb lehet. Erről itt beszéltünk részletesebben.
A túlélési torzítás és az amerikai részvénypiac
Minden olyan döntés, amely múltbeli esetek vizsgálatán alapul, de figyelmen kívül hagyja a sikertelen vagy elbukott eseteket, téves következtetésekhez vezethet. Ez a túlélési torzítás lényege. Az amerikai részvénypiac esetében a probléma abból adódik, hogy az elmúlt évszázad egyik legsikeresebb piacának történetéből próbálunk általános következtetéseket levonni a részvénybefektetések várható teljesítményére.
Egy 1900-ban befektető személy még nem tudhatta, hogy az Egyesült Államok részvénypiaca a következő évszázad egyik nagy nyertese lesz. Emiatt a ma rendelkezésünkre álló amerikai adatsor önmagában nem mutatja meg teljes egészében azt a kockázatot, amellyel egy korabeli befektető szembesült.
Példaként nézzük meg az alábbi grafikont, amely egy 39 ország részvénypiacán végzett, mintegy 100 éves időszakot átfogó vizsgálat eredményeit összegzi. A grafikon azt mutatja, hogy a múltbeli esetek mekkora részében volt negatív a reálhozam a befektetési időtáv függvényében. További magyarázat itt található.

Forrás: Stocks for the long run? Evidence from a broad sample
A fenti adatok alapján még 20-30 éves időtáv esetén is számottevő gyakorisággal előfordult negatív reálhozam, miközben az Egyesült Államok részvénypiacán 30 éves időtávon ez csak ritkán következett be. Ez részben magyarázza, hogy miért találkozhatunk olyan véleményekkel, amelyek szerint 20-30 éves időtávon szinte garantáltan magasabb hozam érhető el részvénybefektetéssel, mint kötvényekkel. Hasonló állítás, hogy „a részvénypiac hosszú távon mindig felülteljesítette és felül is fogja teljesíteni az inflációt”. A kérdéssel itt foglalkoztunk részletesebben.
A szélesebb nemzetközi adatok alapján azonban érdemes óvatosan kezelni azt a feltételezést is, hogy a nominálisan 10-12 százalékos hozam, a 7-8 százalékos reálhozam vagy az 5 százalék körüli kockázati prémium tekinthető a részvénypiac általános, hosszú távon elvárható teljesítményének. Nézzük ennek okait.
Mi tekinthető „normális” kockázati prémiumnak?
A részvények tartásával járó kockázatért a befektetők kompenzációt, azaz kockázati prémiumot várnak el. Ezt az összefüggést empirikus bizonyítékok is alátámasztják. Sokkal nehezebb kérdés azonban, hogy mekkora kockázati prémium tekinthető jellemzőnek vagy hosszú távon fenntarthatónak. Ahogy az alábbi ábrán látható, az Egyesült Államokban a kockázati prémium átlagosan körülbelül 5 százalékpont volt a vizsgált 100 éves adatsoron. Ez azt jelenti, hogy a részvényindexbe történő befektetés éves átlagos hozama ennyivel haladta meg a kötvények hozamát.
Arnott és Bernstein a kérdéssel kapcsolatban részletes vizsgálatot végzett. Az egyik fontos szempontjuk, hogy a legtöbb forrásban nominálisan ábrázolják a részvényekkel elérhető hosszú távú hozamot. Erre jó példa Jeremy Siegel professzor Stocks for the Long Run című könyvének ismert ábrája, amely a befektetési tanácsadók egyik kedvelt szemléltető eszköze. További részletek itt.
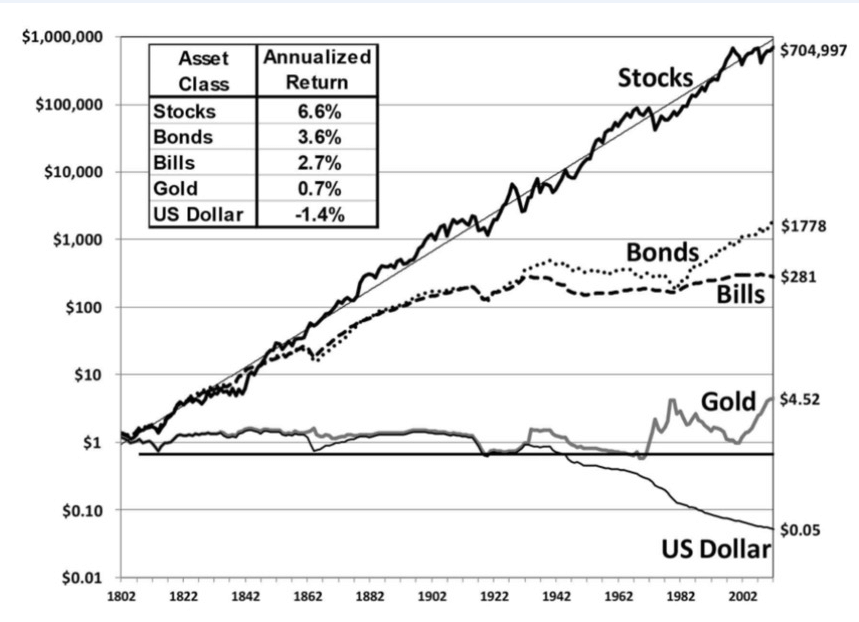
Forrás: Stocks for the Long Run
Ahogy azonban az alábbi képen is látható, a nominális hozam jelentős részét az infláció adja. További jelentős részt képvisel az újrabefektetett osztalék. Ha ezeket a tényezőket elkülönítjük, akkor a Real Stock Price Index szerinti eredményt kapjuk. A számítás szerint 100 dollár befektetésből 200 éves időszak alatt 2099 dollár lett reálértéken. Ennek az összegnek a vásárlóereje összevethető a 200 évvel korábbi 100 dollár vásárlóerejével. Érdemes azt is megfigyelni, hogy a 2099 dolláros eredmény jelentős része az időszak végén keletkezett. Több mint 150 év telt el úgy, hogy a reálértéken számított vagyon mindössze körülbelül 400 dollárra emelkedett.

Forrás: What Risk Premium Is “Normal”?
Az amerikai részvénypiac tehát az egyik legsikeresebb részvénypiac volt, ráadásul az elmúlt évtizedek a hosszabb történelmi adatsorokon is kiemelkedő részvénypiaci teljesítményt hoztak. Arnott és Bernstein szerint ehhez négy fontos történelmi tényező járult hozzá.
1) A nagy gazdasági válság hatása
Az 1929-1930-as gazdasági válság jelentősen átalakította a kormányzati gazdaságpolitikát, és végül a világ jelentős része szakított az aranystandard rendszerrel. A második világháború utáni gazdasági növekedés időszakában a növekvő infláció fokozatosan beépült a kötvények árazásába is. A szerzők számításai szerint az ebből eredő hatás 75 éves időszakon átlagosan évi 0,4 százalékponttal járult hozzá a részvénypiaci kockázati prémiumhoz. Ez elsőre kevésnek tűnhet, de a vizsgált kockázati prémium közel tizedét jelenti.
2) Emelkedő értékeltség
Elég az alábbi grafikonra pillantani ahhoz, hogy látható legyen a részvények értékeltségének hosszú távú emelkedése. A magasabb értékeltség a vizsgált 75 éves időszakon átlagosan évi 1,8 százalékponttal járult hozzá a hozamhoz. A szerzők számítása szerint ez a történelmi kockázati prémium jelentős részére magyarázatot ad.

3) Túlélési torzítás
Az Egyesült Államok gazdasági és politikai fejlődése a vizsgált időszakban számos más országhoz képest kedvezően alakult. Az ország területét nem érte olyan háborús pusztítás vagy politikai összeomlás, amely több más nagy részvénypiac történetében előfordult. Az 1900-ban az öt legnagyobb közé tartozó részvénypiacok közül több is rendkívül súlyos veszteségeket szenvedett el a következő évtizedekben. Hasonló eseteket az elmúlt 200 évben számos országban megfigyelhettünk. Emiatt az amerikai piac kiemelkedő történelmi teljesítményét nem célszerű automatikusan minden részvénypiacra vagy a következő évszázadra kivetíteni.
4) Magas osztalékkifizetési ráta
További kedvező tényező volt az osztalékkifizetési politika változása. A korábbi alacsonyabb osztalékkifizetési ráták emelkedtek, így a részvényesek nagyobb mértékben részesültek a társaságok által megtermelt eredményből. Arnott és Bernstein számításai szerint ez a tényező is jelentősen hozzájárult a történelmi kockázati prémiumhoz.
Összességében a szerzők arra jutottak, hogy az amerikai részvénypiac rendkívüli történelmi teljesítményének jelentős része olyan tényezőkhöz kapcsolódott, amelyek jövőbeni megismétlődése nem tekinthető biztosnak. A vizsgálat alapján:
- A 20. század utolsó 75 évében mért részvénypiaci hozam és kockázati prémium rendkívüli volt, amelyhez több nehezen megismételhető történelmi tényező is hozzájárult.
- A múltbeli hozamok egyszerű jövőbe vetítése emiatt jelentős bizonytalansággal jár.
- Arnott és Bernstein becslése szerint az 5 százalék körüli történelmi kockázati prémiumnál alacsonyabb, körülbelül 2,4 százalékos prémium tekinthető fundamentális alapon indokoltabbnak.
- Ez a becslés azt jelentené, hogy a részvényindex hosszú távú várható hozama átlagosan évi körülbelül 2,4 százalékponttal haladhatja meg a 10 éves lejáratú kötvények hozamát.
Fontos hangsúlyozni, hogy a 2,4 százalék nem általánosan elfogadott vagy biztos jövőbeni kockázati prémium. Ez Arnott és Bernstein modelljéből származó becslés, amely arra mutat rá, hogy a múltban megfigyelt amerikai prémium egy része olyan történelmi folyamatok eredménye lehetett, amelyek megismétlődésére nem érdemes automatikusan számítani.
Miért lett rendkívüli az amerikai tőzsdei hozam 2010-2020 között?
A 2010-2020 közötti időszakban az amerikai részvénypiac évesített nominális hozama körülbelül 14 százalék volt, amely meghaladta a nagyjából 10 százalékos történelmi átlagot. Mindehhez a történelmi átlagnál alacsonyabb volatilitás társult. A hosszabb időszakon megfigyelhető körülbelül 18 százalékos szórással szemben ebben az évtizedben 14,6 százalék körüli értéket mérhettünk. A Sharpe-ráta 0,93 volt, ami azt jelenti, hogy egységnyi volatilitásra 0,93 egységnyi kockázatmentes hozam feletti többlethozam jutott. Historikus adatokon az amerikai részvénypiac Sharpe-rátája jellemzően 0,4-0,6 körül alakult. A történelmi átlag feletti teljesítménynek fundamentális okai is voltak, amelyekről Michael Smolyansky a Fed egyik kutatási anyagában részletesen írt.
A kedvező gazdasági körülményeket jól szemlélteti az alábbi ábra. A 2008-2009-es gazdasági válságot követően jelentősen csökkent az 500 legnagyobb amerikai társaság kamatkiadása a teljes adósság arányában. Ez összhangban volt azzal, hogy a 2010-es évek jelentős részében rendkívül alacsony kamatkörnyezet alakult ki.

Forrás: Fed
Az alacsony kamatkörnyezetet a társaságok is kihasználták. Ahogy az alábbi grafikonon látható, a vállalati adósság növekedésnek indult.

Forrás: Fed
Ezzel párhuzamosan az effektív vállalati adóterhelés is csökkent. Ezt követhetjük az alábbi grafikonon, amely a fizetett adót a társaságok adózás előtti eredményének arányában mutatja.

Forrás: Fed
Három fontos folyamat rajzolódik ki a grafikonokból. Csökkent a társaságok kamatkiadása, ami mérsékelte a költségeket és növelte az adózás utáni eredményt. Az olcsó finanszírozás mellett emelkedett a tőkeáttétel, ami szintén hozzájárulhatott a saját tőkére jutó eredmény növekedéséhez. Ezzel párhuzamosan csökkent a vállalatok effektív adóterhelése. Ezek a tényezők érdemben hozzájárultak a vállalati profitok gyors növekedéséhez és ezen keresztül a kedvező részvénypiaci teljesítményhez. A folyamatokat az alábbi grafikon foglalja össze.

Forrás: Fed
A kék görbe az 500 legnagyobb amerikai társaság közül a nem pénzügyi cégek kapitalizációjának évesített növekedését mutatja a 2004-2022 közötti időszakban, amely 5,9 százalék volt. Ehhez közel állt a társaságok adózás utáni eredményének 5,4 százalékos éves növekedése. A két érték között évi 0,5 százalékpont különbség mutatkozott, ami arra utal, hogy a részvényárfolyamok emelkedéséhez az értékeltség növekedése is hozzájárult.
Innentől az a kérdés, hogy a csökkenő kamatok és adók milyen mértékben járultak hozzá a nyereség növekedéséhez. Ennek vizsgálatához a „Pre-tax Income” és az „Earnings before interest and tax expense” görbéket érdemes összevetni. Smolyansky számítása szerint az évi 5,4 százalékos nyereségnövekedésből körülbelül 1,8 százalékpont kapcsolódott a kamat- és adóterhek csökkenéséhez.
Ez azt jelenti, hogy a vizsgált időszakban kimutatott nyereségnövekedés mintegy harmada ezekhez a tényezőkhöz kapcsolódott. Az ábrán az is látható, hogy a tőzsdei társaságok árbevétele évente körülbelül 2 százalékkal, az amerikai GDP pedig 1,8 százalékkal növekedett az időszak alatt.
Mi vár ránk a jövőben?
A fentiek alapján látható, hogy a tőzsdei társaságok nyereségének alakulása és a részvényárfolyamok között hosszú távon kapcsolat van. Ennek erősségéről itt beszéltünk részletesebben. A jövőbeni vállalati nyereség szempontjából több tényezőt érdemes figyelembe venni:
- A kamatkiadások változását.
- Az effektív vállalati adóterhelés változását.
- A bevételek és a működési költségek alakulását.
A 2010-es évek rendkívül alacsony kamatkörnyezete jelentős segítséget adott a vállalati profitok növekedéséhez. Ennek a hatásnak a megismétlődése azonban nagymértékben függ a jövőbeni kamatkörnyezettől. Ha a vállalatok finanszírozási költsége tartósan magasabb lesz a 2010-es években megszokottnál, a kamatkiadások kevésbé támogathatják a nyereségnövekedést. A magasabb finanszírozási költségek a beruházásokra és ezen keresztül a vállalati növekedésre is hatással lehetnek. Erről egy korábbi cikkben részletesebben beszéltünk.
Az adóterhelés csökkenése szintén nem tekinthető korlátlanul ismételhető profitnövelő tényezőnek. A nyereség ugyanakkor tovább növekedhet a bevételek emelkedésével vagy a költségek mérséklődésével. A bevételek növekedését többek között a globális fogyasztás bővülése támogathatja, hiszen a nagy amerikai társaságok árbevételének jelentős része az Egyesült Államokon kívül keletkezik. A korábbi adatokból ugyanakkor az is látható, hogy a bevételek évi 2 százalék körüli növekedése jelentősen elmaradt a nyereség növekedési ütemétől.
A költségek mérséklődésének és a profitmarzsok javulásának egyik forrása a termelékenység növekedése lehet. Ennek jövőbeni alakulása bizonytalan. Az automatizáció, a mesterséges intelligencia és más technológiai fejlesztések javíthatják a termelékenységet, de ezek hosszú távú vállalati profitokra gyakorolt hatását előre nehéz pontosan meghatározni.
A fentiek eddig elsősorban a társasági nyereségre vonatkoztak. A nyereség és a részvényárfolyamok hosszú távon együtt mozognak, de az értékeltség változása jelentősen módosíthatja a befektetők által elért hozamot. Ha az értékeltség emelkedik, például a befektetők magasabb jövőbeni növekedést áraznak, akkor a részvénypiaci hozam meghaladhatja a nyereségnövekedést. Az értékeltség csökkenése ezzel ellentétes hatást válthat ki.
A jövőbeni részvénypiaci hozamok vizsgálatakor ezért a vállalati nyereségek mellett a kamatkörnyezetet, az adóterhelést, a termelékenységet és a részvénypiac értékeltségét is érdemes figyelembe venni. Smolyansky tanulmánya arra hívja fel a figyelmet, hogy a múltbeli profitnövekedés egy részét támogató kamat- és adóhatások a jövőben kisebb segítséget jelenthetnek. A szerző az alábbi gondolattal zárja munkáját.
„The overall conclusion, then, is that—with the expected slowdown profit growth and the associated contraction in P/E multiples—real longer-run stock returns are likely to be notably lower than in the past.”
A szerző következtetése szerint a nyereségnövekedés várható lassulása és az ezzel összefüggő értékeltségcsökkenés hosszabb távon alacsonyabb reálhozamokhoz vezethet annál, amit az amerikai részvénypiacon a korábbi évtizedekben tapasztalhattunk.
Mitől függ a következő 10 év hozama (2025)
Az alábbiakban bemutatott megközelítés elsősorban Ferreira és Santa-Clara 2008-as modelljén alapul, amely a részvénypiaci reálhozamot négy fő komponensre bontja:
- Osztalékhozam (dividend yield)
- Reálnyereség növekedése (real earnings growth)
- Értékeltség változása (multiple expansion)
- A kockázatmentes befektetés reálhozama (real cash return)
A hosszú távú historikus adatok alapján az amerikai részvénypiac nominális éves hozama körülbelül 10 százalék volt. Az átlagosan 3 százalék körüli inflációt figyelembe véve ez nagyjából évi 7,1 százalékos reálhozamnak felelt meg. Ehhez a fenti komponensek a következő módon járultak hozzá:
- Osztalékhozam 3,4%
- Reálnyereség növekedése 2,6%
- Értékeltség változása 1,8%
- A kockázatmentes befektetés reálhozama -0,8%
A 2013-2023 közötti időszakban ezeknek a komponenseknek a súlya jelentősen megváltozott:
- Osztalékhozam 2,1%
- Reálnyereség növekedése 4,5%
- Értékeltség változása 3,6%
- A kockázatmentes befektetés reálhozama 1,7%
Több kedvezően alakuló tényező együttes hatása járult hozzá ahhoz, hogy a historikusan mért évi 7,1 százalék körüli reálhozam helyett a 2013-2023 közötti időszakban 11,9 százalékos értéket figyelhettünk meg. Az osztalékhozam a hosszabb távú trendnek megfelelően alacsonyabb volt, ugyanakkor a reálnyereség gyorsabban növekedett, és az amerikai részvénypiac értékeltsége is nagyobb mértékben emelkedett a történelmi átlagnál.
A négy komponens arra is felhasználható, hogy jobban megértsük, milyen feltételek mellett alakulhat ki magas vagy alacsony részvénypiaci hozam a következő 10 évben. Az alábbi egyszerűsített forgatókönyvekben az osztalékhozamot és a kockázatmentes befektetés reálhozamát változatlannak tekintjük. Így a jövőbeni reálnyereség-növekedés és az értékeltség változása alapján vizsgáljuk a lehetséges kimeneteleket. Az értékeltséget a CAPE-rátával mérjük.
Az alábbi grafikon fekete görbéje azokat a reálnyereség-növekedési és CAPE-ráta kombinációkat mutatja, amelyek mellett évi 7,1 százalékos reálhozam alakulna ki. Ha például a következő 10 évben az 500 legnagyobb amerikai társaság éves reálnyereség-növekedése 8 százalék lenne, akkor a 10. év végén körülbelül 35-ös CAPE-rátára lenne szükség a 7,1 százalékos éves reálhozam eléréséhez. Magasabb CAPE-ráta mellett nagyobb, alacsonyabb értékeltség mellett kisebb reálhozam alakulna ki.
Az ábrából az is látható, hogy gyengébb nyereségnövekedés mellett lényegesen magasabb értékeltségre lenne szükség a historikus hozam eléréséhez. Évi 2 százalékos reálnyereség-növekedés esetén például jóval magasabb CAPE-ráta mellett lenne fenntartható a 7,1 százalékos éves reálhozam. A modell kiindulási CAPE-rátája 37 volt.

Forrás: saját szerkesztés
A fentiek arra mutatnak rá, hogy a jövőbeni nyereségnövekedés és az értékeltség változása meghatározó szerepet játszhat a következő 10 év részvénypiaci hozamában. Mindkét tényezőt nehéz előre jelezni, de a historikus adatok segíthetnek annak megítélésében, hogy milyen értékek fordultak elő gyakran vagy ritkán a múltban.
Az alábbi ábra a CAPE-ráta havi megfigyeléseinek eloszlását mutatja 1928-2025 között. A historikus átlag 19, a szórás 8, a medián pedig 18 volt. A múltbeli megfigyelések 75 százalékában a CAPE-ráta 24 alatt maradt, 30 fölötti érték pedig az esetek mintegy 10 százalékában fordult elő.

Forrás: saját szerkesztés
Más képet kapunk, ha az 1990-2025 közötti időszakot vizsgáljuk, amely intézményi és monetáris szempontból közelebb állhat a jelenlegi környezethez. Ebben az időszakban a CAPE-ráta átlaga 27, szórása 6,5, mediánja pedig 26 volt. A megfigyelések 78 százalékában a CAPE 31 alatt maradt, 37 feletti érték pedig az esetek körülbelül 10 százalékában fordult elő.

Forrás: saját szerkesztés
A következő ábra az egy részvényre jutó nyereség éves változásának eloszlását mutatja két kiugró érték elhagyása után. A teljes mintán az átlagos éves nyereségnövekedés 4 százalék, a szórás 23 százalék, a medián pedig 3,8 százalék volt. Ha az adatokat az 1990-2024 közötti időszakra szűkítjük, az éves átlagos nyereségnövekedés 5,8 százalékra emelkedik, 31 százalékos szórás és 8 százalékos medián mellett.

Forrás: saját szerkesztés
Bővebben a témáról korábbi cikkünkben beszéltünk, lásd itt.
Összegzés
Az amerikai részvénypiac történelmi teljesítménye kétségtelenül kiemelkedő volt, de éppen ez indokolja, hogy óvatosan bánjunk a múltbeli hozamok jövőbe vetítésével. Egy mai befektető már ismeri az Egyesült Államok elmúlt évszázados sikertörténetét, miközben egy száz évvel ezelőtti befektető még számos lehetséges jövő közül választott. A történelmi amerikai adatok ezért csak egyetlen megvalósult pályát mutatnak.
A kiemelkedő múltbeli hozamok mögött több olyan tényező állt, amelynek megismétlődése bizonytalan. Az értékeltség hosszú távú emelkedése, a kamatok és az effektív adóterhelés csökkenése, valamint egyes időszakok gyors nyereségnövekedése mind hozzájárultak az eredményekhez. A 2010-es évek és a 2013-2023 közötti időszak teljesítménye ebből a szempontból is rendkívülinek tekinthető.
A jövőbeni hozamok szempontjából ezért célszerűbb azt vizsgálni, hogy milyen vállalati nyereségnövekedés, osztalékhozam és értékeltség mellett vásárolunk részvényeket, illetve hogyan alakul a kockázatmentes befektetések reálhozama. A múlt megmutatja, hogy mire volt képes az amerikai részvénypiac. Arra azonban önmagában nem ad választ, hogy a következő 10, 20 vagy 30 évben milyen hozamra számíthatunk.