Túlélési torzítás (survivorship bias) a tőzsde, befektetések területén
A túlélési torzítás (survivorship bias) miatt könnyen hibás következtetésre juthatunk, ha kizárólag a sikeres vagy ma is létező eseteket vizsgáljuk. A tőzsdén ez a befektetési alapok múltbeli teljesítményének értékelésétől a részvénystratégiák visszateszteléséig számos helyzetben előfordul. A cikkben bemutatjuk a jelenséget, ismert példákon keresztül megvizsgáljuk a következményeit, és azt is áttekintjük, hogyan kerülhetők el a torzított következtetések. Témáink:
- Mit jelent a túlélési torzítás?
- Wald Ábrahám és a visszatérő repülőgépek
- Kognitív torzítások és a sikeres emberek kiválasztása
- Túlélési torzítás a befektetési alapoknál és a hedge fundoknál
- Passzív befektetés és az indexösszetétel változása
- Túlélési torzítás a részvénypiacon és a visszatesztelésben
- Részvénypiaci kockázatok és Bessembinder eredményei
- Hogyan kerülhető el a túlélési torzítás?
A befektetési döntéseket gyakran befolyásolják a kognitív torzítások. Az egyszerűsítő gondolkodási szabályok és az érzelmi hatások miatt tévesen mérhetjük fel a kockázatokat, vagy túl nagy jelentőséget tulajdoníthatunk néhány sikeres ügyletnek. A visszatekintési torzítás például azt a benyomást keltheti, hogy egy korábbi részvénypiaci siker előre látható volt. A megerősítési torzítás miatt pedig hajlamosak lehetünk az álláspontunkat támogató információkra figyelni. A túlélési torzítás egy további problémára hívja fel a figyelmet. A múltból gyakran csak azoknak az eseteknek az adatait látjuk, amelyek valamilyen kiválasztási folyamat után fennmaradtak.
Mit jelent a survivorship bias, azaz túlélési torzítás?
A túlélési torzítás (angolul survivorship bias) olyan mintakiválasztási hiba, amely akkor jelentkezik, amikor egy jelenséget a fennmaradt vagy sikeres esetek alapján vizsgálunk, miközben a megszűnt, kiesett vagy sikertelen esetek kimaradnak. Ha például kizárólag a ma is működő vállalatok eredményeiből következtetünk a vállalkozások hosszú távú sikerességére, a kép kedvezőbb lehet a valóságnál. A torzítás a múltbeli adatok értelmezését és a jövőre vonatkozó várakozásainkat egyaránt befolyásolhatja.
Az egyik legismertebb példa a túlélési torzítással kapcsolatban a második világháborúból ered. A történet lényege röviden, hogy a második világháború alatt a szövetségesek egy statisztikai kutatócsoportot foglalkoztattak különböző katonai célok érdekében. Ezek között a feladatok között sokszor különféle optimalizációs feladatok is szerepeltek, például hogyan lehet az üzemanyagot hatékonyabban felhasználni vagy a harci járművek páncélzatának milyen az optimális eloszlása stb. Így jutottunk el oda, hogy a statisztikai kutatócsoport egyik munkatársát Wald Ábrahámot felkérték, határozza meg a visszatérő repülőkbe becsapódó golyónyomok alapján, hogyan érdemes a repülőgép pánzcélzatát megerősíteni, figyelembe véve, hogy a túl sok páncélzat a manőverezhetőség, a hatótáv rovására megy.
Az ábrán a visszatérő repülőgépeken megfigyelt lövésnyomok eloszlása látható. Első pillantásra logikusnak tűnhetett volna azokat a területeket megerősíteni, amelyeken sok találatot találtak. Wald Ábrahám azonban arra hívta fel a figyelmet, hogy a vizsgálatból éppen azok a gépek hiányoznak, amelyek nem tértek vissza. Ezért azokat a részeket is védeni kellett, ahol a visszatérő gépeken kevés lövésnyom látszott, mert az ott szerzett találatok nagyobb eséllyel járhattak a gép elvesztésével. A fennmaradt esetek önmagukban tehát félrevezető képet adtak a sérülések következményeiről.

Túlélési torzítás a pénzügyekben
A túlélési torzítás egy másik szemléletes példája a sok résztvevővel végzett találgatási kísérletekhez kapcsolódik. Joseph Banks Rhine parapszichológus az 1930-as években kártyákon szereplő szimbólumok felismerésével vizsgálta az állítólagos telepatikus képességeket. A kísérletek történetéről itt olvashatunk részletesebben. A lényeg röviden, hogy ha nagyon sok ember próbálkozik a kártyákon látható minták megtippelésével, pusztán a véletlen miatt is akadnak olyan résztvevők, akik több alkalommal kiemelkedő eredményt érnek el. Amennyiben kizárólag őket emeljük ki, és a többi próbálkozást figyelmen kívül hagyjuk, könnyen túlbecsülhetjük a teljesítményük jelentőségét. A megfelelő értékeléshez a teljes résztvevői kört, a próbálkozások számát és a kiválasztás szabályait is figyelembe kell venni. A lehetséges kártyaszimbólumok előzetes ismerete önmagában nem okozza ezt a torzítást.
Sikeres vállalkozók és befektetők a figyelem középpontjában
Tanfolyamok és sikerkönyvek sokasága foglalkozik azokkal az üzletemberekkel és startupalapítókkal, akik jelentős vagyont építettek fel. Az ilyen történetekből azonban gyakran kimaradnak azok, akik hasonló célokkal és módszerekkel indultak, mégsem jártak sikerrel. Ha csak a győztesek döntéseit elemezzük, egy véletlenül vagy kedvező körülmények miatt eredményes lépést is könnyen a siker általános receptjének tekinthetünk.
Érdemes megismerni a sikeres üzletemberek módszereit és a nehézségeket, amelyeken túljutottak. Ugyanakkor a siker tényezőit megbízhatóbban tudjuk azonosítani, ha az eredményes és a sikertelen vállalkozásokat is megvizsgáljuk. Így derülhet ki, hogy egy adott döntés valóban növelte-e a siker esélyét, vagy sok kudarcot vallott vállalat is ugyanazt az utat követte.
A sikeres befektetők esetében hasonló kérdés merül fel. Egy elemző, alapkezelő vagy ismerős korábbi jó eredménye mögött állhat szakértelem, kedvező piaci helyzet és szerencse is. Ha a sok próbálkozóból csak a legjobb teljesítményt elérőket figyeljük, a véletlen szerepét hajlamosak lehetünk alábecsülni. A befektetési teljesítmény értékeléséhez ezért a sikertelen szereplők eredményeit, a vállalt kockázatot és a megfigyelési időszakot is érdemes vizsgálni. A szakértelem és a véletlen szerepéről korábban is írtunk a szerencse és a hozzáértés problémáját bemutató cikkünkben.
Túlélési torzítás a befektetési alapok körében
Az általános példák után nézzünk néhányat a befektetés, tőzsde világából. Az aktívan kezelt befektetési alapok és a hedge fundok teljesítményét gyakran összevetik a befektetők a passzív tőzsdei hozamokkal. Az aktív vagyonkezelés és a passzív vagyonkezelés évtizedes viták tárgya a befektetők körében. A kérdés az, hogy érdemes-e szakértőkre, alapkezelőkre bízni a pénzünket, azaz aktívan kezelteti a vagyont, vagy jobban járunk azzal, ha a tőzsdeindexbe fektetjük a pénzünket passzív módon. A témáról bővebben beszéltünk itt.
Amikor a befektetési alapok tízéves teljesítményét szeretnénk értékelni, könnyen előfordulhat, hogy csak a jelenleg elérhető alapok hozamait gyűjtjük össze. A vizsgált időszakban azonban más alapok is működtek, amelyek időközben megszűntek vagy összeolvadtak. Ha ezek eredményei kimaradnak, a történelmi teljesítmény becslése torzulhat. A megszűnés hátterében gyakran gyenge hozam áll, de alapösszevonásra vagy más üzleti döntésre is sor kerülhet. A pontos elemzés az időszak során létezett teljes alapállományra épül, és kezeli az összeolvadásokat is.
Edwin J. Elton, Martin J. Gruber és Christopher R. Blake Survivor Bias and Mutual Fund Performance című, 1996-os tanulmánya kifejezetten azt vizsgálta, milyen torzítást okoz, ha a megszűnt vagy összeolvadt alapokat kihagyjuk a teljesítményértékelésből. A szerzők az 1976 végén működő alapokat követték, és az összeolvadások feltételeit is figyelembe vették. A túlélési torzítás nagysága függ a vizsgált időszaktól, az alapok körétől és a teljesítménymutató számításától, ezért egyetlen becslést sem célszerű általános érvényűnek tekinteni.
Hedge fundok és a túlélési torzítás
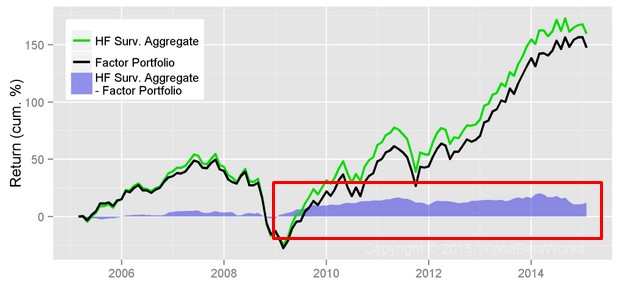
A hedge fundok teljesítményének vizsgálatánál a túlélési torzítás további problémákat okozhat. Ezek az alapok sokféle stratégiát alkalmaznak, és adatszolgáltatásuk gyakran eltér a hagyományos befektetési alapokétól. Az alábbi grafikon azt szemlélteti, hogy a vizsgálat időpontjában működő hedge fundok alapján számított teljesítmény kedvező képet mutathat. Az ábrán a becsült halmozott többlethozam pozitív.
forrás: http://abwinsights.com
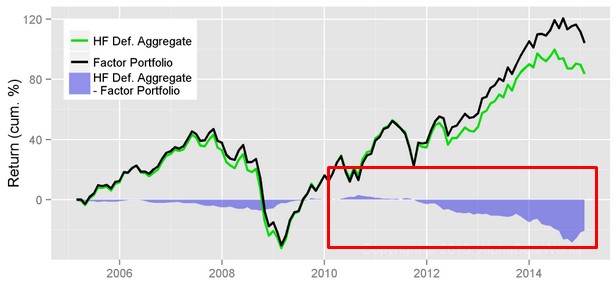
A következő ábrán az eredmény megváltozik, amikor a vizsgálatba a megszűnt hedge fundok teljesítménye is bekerül. A bemutatott példában a korábban pozitív halmozott többlethozam negatívvá válik. Ez szemlélteti, hogy a mintából kieső alapok figyelmen kívül hagyása jelentősen módosíthatja a becsült teljesítményt. A hedge fundok adatbázisainál további probléma lehet a backfill bias is. Ilyenkor az alapok utólag jelentik korábbi hozamaikat, és az adatbázisba történő belépés előtti kedvező eredmények aránytalanul nagy szerepet kaphatnak.
Passzív befektetés és a túlélési torzítás
A passzív befektetés során a befektetők jellemzően egy tőzsdeindex teljesítményét igyekeznek követni, például alacsony költségű ETF-ek segítségével. A módszerről itt olvashatsz részletesebben. Az indexek összetétele idővel megváltozik. Egyes társaságok kikerülnek, mások bekerülnek, miközben az indexben maradó vállalatok súlya is módosulhat.
A Dow Jones indexből például a 2008-2009-es pénzügyi válság idején több vállalat is kikerült, köztük az AIG, a Citigroup és a General Motors. A General Electric 2018-ban hagyta el az indexet. Ezek az esetek jól mutatják, hogy egy mai index összetétele jelentősen eltérhet a tíz vagy húsz évvel korábbitól.
A túlélési torzítás akkor jelenik meg, ha a ma indexben szereplő részvényeket kiválasztjuk, majd úgy számítjuk ki a múltbeli teljesítményüket, mintha korábban is ugyanebbe az indexbe tartoztak volna. Ezzel kizárhatjuk a korábbi összetevők egy részét, köztük a gyengén teljesítő vagy megszűnt vállalatokat. Az így készített visszatekintő elemzés túl kedvező eredményt mutathat.
Fontos azonban, hogy a szabályosan számított történelmi indexhozamokban az indexösszetétel változása önmagában nem tünteti el a korábbi veszteségeket. A részvény kikerüléséig bekövetkezett árfolyamváltozás az index számításában szerepel, a csere technikai lebonyolítását pedig az index módszertana szabályozza. Az indexkövető alap az eladott részvények ellenértékét felhasználhatja az új összetevők megvásárlásához, így ehhez általában nincs szükség a befektetők újabb befizetésére.
A valóságban az indexkövető alap hozama eltérhet az indexétől, például a kezelési költségek, a tranzakciós költségek és a követési különbség miatt. Ez azonban más kérdés, mint a túlélési torzítás. Az indexek számításáról és értelmezéséről ebben a cikkünkben írtunk részletesebben.
Túlélési torzítás a részvénypiacon, tőzsdén
A túlélési torzítás a részvénystratégiák vizsgálatában is komoly probléma. Ha egy szűréshez vagy visszateszteléshez kizárólag a ma is tőzsdén jegyzett társaságokat használjuk, akkor a mintából hiányozhatnak a korábbi években megszűnt, felvásárolt vagy kivezetett vállalatok. Az ilyen adatbázis a múltbeli befektetési lehetőségeket hiányosan mutatja be, és a stratégia hozamát, kockázatát egyaránt torzíthatja. A kilistázás ráadásul nem minden esetben jelent kudarcot. Egy sikeres vállalatot fel is vásárolhatnak. Éppen ezért a helyes visszatesztelésnek minden korabeli, a kiválasztási feltételeknek megfelelő részvényt és a kilistázáshoz kapcsolódó hozamokat is kezelnie kell. A value, momentum és más részvénypiaci összefüggéseket vizsgáló kutatások esetében is ellenőrizni kell, hogy a használt adatok tartalmazzák-e a megszűnt értékpapírokat.
Hogyan torzíthatja a visszatesztelés eredményét a mai részvénylista?
Képzeljük el, hogy 2026-ban szeretnénk megvizsgálni egy részvénystratégia teljesítményét a 2006 és 2026 közötti időszakban. Kiválasztjuk az S&P 500 ma ismert összetevőit, és ezek húszéves múltbeli adataiból készítünk visszatesztelést. A módszer egyszerűnek tűnik, de komoly hibát tartalmaz. A ma indexben szereplő vállalatok kiválasztásával már felhasználtunk egy 2006-ban még nem ismert információt, vagyis azt, hogy mely vállalatok kerültek be és maradtak az indexben a későbbi évek során.
A megfelelő vizsgálatban minden egyes időpontban az akkor ténylegesen rendelkezésre álló befektetési lehetőségeket kell figyelembe venni. Ehhez olyan történelmi adatbázis szükséges, amely tartalmazza a korábbi indextagokat, a megszűnt részvényeket, a kilistázási hozamokat és a korabeli vállalati adatokat. A point-in-time adatok használata azért is fontos, mert egy pénzügyi mutató utólag módosított értéke eltérhet attól, amit a befektető a döntés pillanatában ismert. A túlélési torzítás és a jövőből származó információ felhasználása gyakran egyszerre jelentkezik a visszatesztelésekben.
A részvénypiaci kockázatok alulbecslése a túlélési torzítás miatt
Ha az egyedi részvények kockázatát kizárólag a ma is létező vállalatok múltbeli árfolyamain vizsgáljuk, könnyen alulbecsülhetjük a lehetséges veszteségeket. A részvényárfolyamokat bemutató felületeken számos, évekkel korábban kilistázott társaság már nem jelenik meg az egyszerű keresések között. Emiatt könnyen az a benyomásunk támadhat, hogy a részvények többsége hosszú távon jelentős nyereséget hozott.
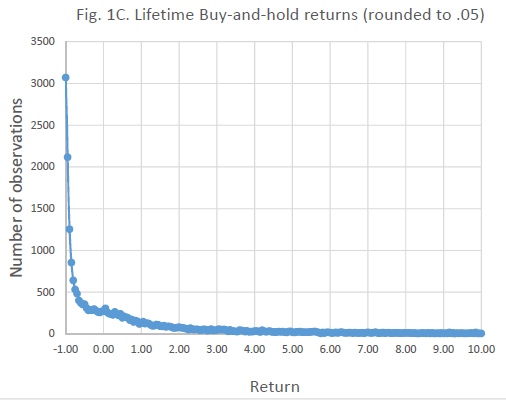
Hendrik Bessembinder Do Stocks Outperform Treasury Bills? című kutatása az 1926 és 2016 között a CRSP adatbázisában szereplő 25 967 amerikai törzsrészvényt vizsgálta. A kutatás szerint a részvények többségének teljes tőzsdei élettartamra számított vétel és tartás hozama elmaradt az egy hónapos amerikai kincstárjegyek hozamától. A vizsgálatban a teljes befektetett tőke elvesztése és a kincstárjegyeknél gyengébb hozam két különböző kimenetel, amelyeket nem célszerű összekeverni. A kutatás a részvényhozamok eloszlásának erős pozitív ferdeségére is rámutat.
forrás: Do Stocks Outperform Treasury Bills?
Mennyire ritkák a kiemelkedően sikeres részvények?
A befektetők figyelmét gyakran azok a vállalatok kötik le, amelyek részvényei hosszú időn keresztül látványosan emelkedtek. Ilyen sikertörténet például az Apple, a Microsoft, az Amazon vagy a Google mögött álló Alphabet. A tematikus befektetés során sokan szeretnék időben felismerni a jövő meghatározó iparágait és vállalatait. A múltbeli sikertörténetek azonban könnyen túlzott önbizalmat kelthetnek, ha nem látjuk az ugyanilyen ígéretesnek tűnő, de később gyengén teljesítő vállalatokat.
Bessembinder kutatásának egyik fontos megállapítása, hogy az amerikai részvénypiac 1926 és 2016 közötti, kincstárjegyekhez viszonyított teljes nettó vagyonteremtése a legjobban teljesítő vállalatok mintegy 4%-ához köthető. A többi részvény összesített vagyoni hozzájárulása megközelítőleg a kincstárjegyekével egyezett meg. Ez a nagyfokú koncentráció a részvényhozamok pozitív ferdeségét szemlélteti, és egyben segít megérteni a diverzifikáció jelentőségét.
A számok értelmezésénél fontos, hogy a legnagyobb vagyonteremtő vállalatok aránya nem azonos egy véletlenszerű részvényvásárlás sikerének valószínűségével. Egy részvény hozhat pozitív nominális hozamot akkor is, ha elmarad a kincstárjegyek teljesítményétől, és a kincstárjegyeket meghaladó hozam sem jelenti automatikusan azt, hogy a részvény a teljes piac vagyonteremtésének meghatározó szereplője lett. A történelmi 25 967 részvény száma ráadásul több évtized teljes mintáját jelenti. Ezt egyetlen időpontban jegyzett társaságok számával összevetve nem kapunk értelmezhető sikerességi valószínűséget. További részletek ebben a cikkünkben olvashatók.

forrás: Do Stocks Outperform Treasury Bills?
Hogyan kerülhető el a túlélési torzítás?
Amikor egy befektetési alap, egy elemző vagy egy részvénystratégia múltbeli teljesítményét értékeljük, először azt érdemes tisztázni, kik és milyen feltételekkel kerültek be a vizsgálatba. Ha csak a jelenleg elérhető alapok vagy a ma is jegyzett részvények szerepelnek az adatok között, akkor könnyen hiányozhatnak a korábban megszűnt vagy kikerült szereplők.
A megbízható visszateszteléshez a korabeli részvényuniverzumra, a megszűnt társaságok adataira és a kilistázási hozamokra is szükség van. A vállalati pénzügyi információknál ellenőrizni kell azt is, hogy az adott adat mikor vált nyilvánossá, mert a ma letölthető, utólag javított adatok alapján egy korabeli befektető még nem hozhatott volna döntést.
A túlélési torzításra a hétköznapi befektetési döntéseknél is érdemes figyelni. Ha egy sikeres vállalkozó, alapkezelő vagy részvénybefektető történetével találkozunk, kérdezzük meg, hányan próbálkoztak hasonlóan, és közülük hányan értek el gyengébb eredményt. A teljes képhez a sikerek mellett a kudarcok és a kiválasztási folyamat is hozzátartozik.
Összegzés
A túlélési torzítás az egyik legkönnyebben elkövethető hiba a befektetési eredmények értékelésekor. Amikor sikeres befektetők, alapkezelők vagy részvények múltbeli teljesítményét vizsgáljuk, hajlamosak vagyunk megfeledkezni azokról, akik időközben eltűntek a piacról. Emiatt a múltbeli eredmények kedvezőbbnek tűnhetnek a valóságosnál, és túlbecsülhetjük egy befektetési módszer jövedelmezőségét, miközben alulbecsüljük a kockázatokat.
A probléma a befektetési alapok teljesítményének összehasonlításától a részvénystratégiák visszateszteléséig számos területen jelentkezhet. Ha például kizárólag a ma is működő vállalatok részvényein vizsgálunk egy húsz évvel ezelőtt alkalmazható befektetési stratégiát, akkor figyelmen kívül hagyjuk az időközben megszűnt vagy tőzsdéről kivezetett társaságokat. Az így kapott eredmények alapján könnyen olyan stratégiát tarthatunk sikeresnek, amely a valóságban lényegesen gyengébben teljesített volna.
A túlélési torzítás elkerüléséhez ezért mindig érdemes megvizsgálni, hogy a bemutatott eredmények milyen mintán alapulnak, szerepelnek-e bennük a sikertelen esetek, és a felhasznált információk valóban rendelkezésre álltak-e a vizsgált időpontban. A befektetési döntések szempontjából ugyanis legalább annyira fontos megérteni a sikertelen befektetések történetét, mint tanulmányozni a legsikeresebb részvények és befektetők eredményeit.