Warren Buffett módszere: 11 ok, hogy miért NEM való neked
Warren Buffett befektetési módszerei, elvei széles körben ismertek a befektetők és a befektetési iparág szereplőinek körében. Oktatásokon, tanfolyamokon tanítják a módszereit, és számtalan könyv jelent meg róla. Sokan próbálják követni Buffett módszereit, elsősorban azért, mert évtizedeken át kivételes befektetési eredményeket ért el, és óriási vagyont halmozott fel. Az oktatásokból és a módszereit népszerűsítő könyvekből azonban gyakran kimarad, hogy milyen előnyökkel rendelkezett egy átlagos befektetőhöz képest. Bejegyzésünkben ezeket a különbségeket vizsgáljuk meg, és azt, hogy miért lehet kockázatos Buffett módszereinek egyszerű másolása. Témáink:
- 1) Ha úgy akarsz befektetni, mint Buffett, akkor előbb szerezz 1 milliárd dollárt
- 2) Ha úgy akarsz befektetni, mint Buffett, akkor szerezz befolyást egy cégben
- 3) Ha úgy akarsz befektetni, mint Buffett, akkor legyen egy biztosító társaságod
- 4) Buffett nagyon jó időpontban kezdte a befektetést
- 5) Buffett egyre nehezebben tud felülteljesíteni
- 6) Buffett hosszú távon gondolkodik, neked nincs annyi időd
- 7) Buffett kevés részvényt tart a befektetési portfóliójában
- 8) Értékalapú elemzésen alapul Buffett befektetési döntése
- 9) Nagy visszaeséseket kell kiülnöd
- 10) A value-trap is problémákhoz vezet
- 11) Buffett módszere ciklikusságot mutat
- 12) Buffett befektetéseit gyakran késve ismered meg
- 13) Buffett egyik legnagyobb előnye a folyamatosan rendelkezésre álló tőke
- Mi a probléma azzal, ha Buffett befektetéseit követed?
Két kitérőt tennék még, mielőtt rátérünk a problémákra. Az egyik, hogy Buffett befektetői tehetségét és eredményeit nem vonjuk kétségbe. Arra szeretnék rávilágítani, hogy ami Buffett esetében működött, az az átlagos befektetőnek nem biztos, hogy hasonló eredményt hoz. Warren Buffett részvénypiaccal kapcsolatos tanácsaira, véleményére továbbra is érdemes odafigyelni, és az általa alkalmazott módszer ismerete is hasznos lehet. Magam is ajánlom az értékalapú elemzéssel foglalkozó könyvek, például Graham Intelligens befektető című művének vagy a Mary Buffett - Buffettology című könyvnek a tanulmányozását. Ezek bármely befektető pénzügyi tudását fejleszthetik.
A másik gondolat, hogy az itthon és külföldön Buffett nevével értékesített oktatások, tanfolyamok és könyvek egy részének nincs közvetlen kapcsolata Warren Buffetthez. Ráadásul Buffett az átlagos befektetők számára rendszeresen az olcsó indexalapok használatát ajánlotta. A 2013-as részvényesi levelében a felesége javára tervezett vagyonkezeléshez az alábbi eszközallokációt javasolta.
"Put 10% of the cash in short-term government bonds and 90% in a very low-cost S&P 500 index fund." - Warren Buffett, 2013-as részvényesi levél
A fentiek értelmében Buffett azt javasolta, hogy a vagyonkezelésre szánt összeg 10 százaléka rövid lejáratú amerikai állampapírokba, 90 százaléka pedig nagyon alacsony költségű S&P 500 indexalapba kerüljön. Véleménye szerint ez a befektetési politika hosszú távon a magas díjakat felszámító aktív vagyonkezelők többségénél jobb eredményt hozhat. Fontos ugyanakkor, hogy az ajánlás eredetileg egy konkrét családi vagyonkezelési helyzetre vonatkozott, így nem tekinthető minden befektető számára megfelelő, általános portfólió-összetételnek. A hosszúra nyúló bevezető után nézzük a problémákat.
1) Ha úgy akarsz befektetni, mint Buffett, akkor előbb szerezz 1 milliárd dollárt
A bekezdés címe, ami egyébként egy ismert vicc a befektetések világában, arra utal, hogy Buffett befektetési stratégiája azért működik, mert Buffett kivételes helyzetben van, és ez a kivételes helyzet a legtöbb átlagos befektető számára nem adott.
Kezdjük először azzal, hogy Buffett pályafutása elején, amikor még kisebb tőke állt a rendelkezésére, a Grahamtől tanult, ún. net-net stratégiát is alkalmazta. Ez egy alapvető értékalapú stratégia, melyről tanfolyamunkon is szó volt. Lényege, hogy a kis piaci kapitalizációjú társaságok között olyan részvényeket keresünk, amelyek piaci értéke jelentősen elmarad a vállalat nettó forgóeszközértékétől (NCAV). Ennek számításakor a forgóeszközökből levonjuk az összes kötelezettséget. A stratégia tehát nem pusztán az alacsony könyv szerinti értékhez viszonyított árfolyamot keresi. Az ilyen társaságok kilátásai gyakran rosszak, vagy a piacon teljes az érdektelenség irántuk.
Általában két dolog történhet ezeknek a társaságoknak a piacán. Az egyik forgatókönyv, hogy idővel javulnak a vállalat kilátásai, növekszik a profit, és a részvény árfolyama erőteljes emelkedéssel reagál. Ebben az esetben a befektető jelentős profitra tehet szert. Buffett is beszámolt olyan esetekről, amikor ezzel a stratégiával 50% feletti hozamot ért el. A másik forgatókönyv szerint a társaság tovább gyengül, vagy akár csődbe megy. A könyv szerinti érték vagy a becsült likvidációs érték alatti vásárlás ilyenkor sem garantálja a tőke megőrzését. A felszámolás során először a hitelezők követeléseit kell kielégíteni, és a részvényesek csak a megmaradó vagyonból részesülhetnek. Az eszközök ténylegesen realizálható értéke ráadásul kisebb lehet a mérlegben szereplő összegnél. Nagyjából ez a lényege a Buffett által korábban alkalmazott "cigarettacsikk" befektetésnek. Erről részletesebben Hogyan kereskedett Warren Buffett, amikor még kezdő volt? Később Buffett részben azért hagyott fel ezzel a módszerrel, mert a megnövekedett tőkével már nem tudott megfelelő méretű pozíciókat kialakítani a kisebb vállalatok piacán.
2) Ha úgy akarsz befektetni, mint Buffett, akkor szerezz befolyást egy cégben
Az átlagos befektető, ha megvásárol egy-egy részvényt, akkor a társaság nagyon kis részét fogja tulajdonolni, így a szavazati joga és a befolyása is csekély lesz. Ezzel szemben Buffett pályafutása során többször szerzett jelentős részesedést vagy teljes tulajdont vállalatokban. Ez lehetőséget adott számára, hogy befolyásolja a társaságok irányítását, tőkeallokációját és hosszú távú stratégiáját. Egy átlagos kisbefektetőnek erre nincs érdemi lehetősége, pedig a befektetés eredményére a társaság működése és profittermelő képessége is hatással van.
Azzal pedig, hogy egy befektető nagy vagyonnal rendelkezik, egyedi megállapodásokat is köthet, és kihasználhat rendkívüli helyzeteket. Gondoljunk vissza a 2008-as pénzügyi válságra, amikor a Goldman Sachs befektetési banknak tőkét kellett bevonnia. A Berkshire Hathaway ekkor 5 milliárd dollárért vásárolt évi 10%-os osztalékot fizető elsőbbségi részvényeket (az elsőbbségi részvények működéséről itt írtunk). Az ügylethez öt évre szóló warrantok is kapcsolódtak, amelyek további 5 milliárd dollár értékben biztosítottak részvényvásárlási jogot 115 dolláros lehívási árfolyamon. A befektetés így az elsőbbségi osztalékból és a részvényárfolyam későbbi emelkedéséből is profitálhatott. Az eredeti feltételeket a Goldman Sachs 2008. szeptember 23-i közleménye is rögzíti. Ilyen egyedi feltételű befektetési lehetőségekhez egy átlagos befektető rendszerint nem fér hozzá.
3) Ha úgy akarsz befektetni, mint Buffett, akkor legyen egy biztosító társaságod
Általában nem kerül a figyelem központjába, de a Berkshire Hathaway egyik meghatározó üzletága a biztosításhoz kapcsolódik. A Berkshire ma is jelentős biztosítási, vasúti, energetikai, ipari és kereskedelmi vállalatokat működtet. Buffett évtizedeken át ezen a társaságon keresztül fektette be vagyona jelentős részét, amelynek irányítását 2026. január 1-jén Greg Abel vette át vezérigazgatóként. Buffett 2026 szeptemberétől tiszteletbeli elnökként és igazgatósági tagként vesz részt a vállalat életében, az igazgatóság elnöke Howard G. Buffett lett. A vállalat működéséről a 2026. szeptember 18-i közleményben olvashatsz részletesebben.
Visszatérve a biztosítási üzletághoz, a biztosítottak előre fizetnek díjakat, miközben a károk kifizetése sok esetben csak hónapokkal vagy évekkel később történik meg. A biztosítónál így jelentős összegű, ideiglenesen rendelkezésre álló forrás gyűlhet össze. Ezt nevezzük insurance floatnak. A float számításának alapja a biztosítási szerződésekhez kapcsolódó kötelezettségállomány, például a még ki nem fizetett károk és a meg nem szolgált díjak, amelyet bizonyos követelésekkel és egyéb tételekkel korrigálnak. Ez nem egyszerűen a díjbevételek és a kárkifizetések különbsége. Buffett a floatot hosszú időn keresztül befektethette, ami a Berkshire számára jelentős finanszírozási előnyt biztosított. A float azonban nem feltétlenül ingyenes pénz. A költsége attól függ, hogy a biztosítási tevékenység nyereséges vagy veszteséges. Ha a díjbevételek fedezik a károkat és a működés költségeit, a biztosító kedvező, akár negatív költségű finanszírozáshoz juthat. Ellenkező esetben a floatnak pozitív költsége van. Erről Buffett a 2002-es részvényesi levélben írt bővebben.
"Float is money we hold but don't own." - Warren Buffett, 2002
A teljes befektetett tőkéhez képest a float az 1970-es és 1980-as években még jóval kisebb összeg volt, 2016 végén azonban már 91,6 milliárd dollárt tett ki. Erről Buffett a 2016-os részvényesi levélben számolt be. Az alábbi, történelmi adatokat tartalmazó táblázat ezt az időszakot mutatja be.
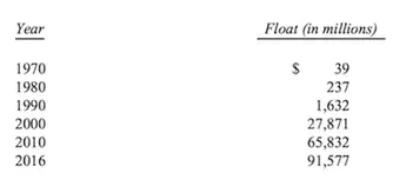
2016-ban a Berkshire Hathaway piaci kapitalizációja nagyjából 300-350 milliárd dollár volt, a float pedig 91,6 milliárd dollárt tett ki. A forrásállomány azóta tovább nőtt, és a 2025-ös éves jelentés szerint 2025 végén körülbelül 176 milliárd dollár volt. A vállalat biztosítási üzletágai 2023 és 2025 között minden évben pozitív biztosítástechnikai eredményt értek el, így a float átlagos finanszírozási költsége negatív volt. Ez lényeges versenyelőny lehet egy átlagos befektetőhöz képest, bár a biztosítási kötelezettségek és a befektetések kockázatai továbbra is fennállnak.
[block:views:banner-inline]
4) Buffett nagyon jó időpontban kezdte a befektetést
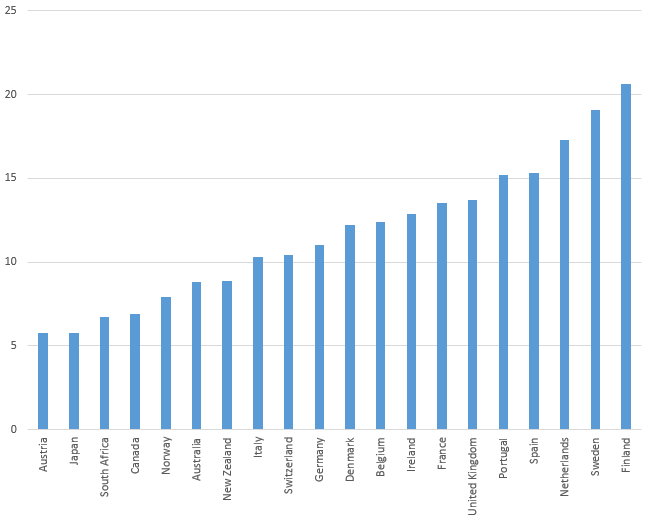
Ahogy már korábban is beszéltünk róla, Buffett már az 1950-es és 1960-as években is sikeresen alkalmazott különböző értékalapú stratégiákat, majd az 1970-es évektől egyre nagyobb hangsúlyt helyezett a tartós versenyelőnnyel rendelkező vállalatokra. Ezt az időszakot követték az 1980-as és 1990-es évek, amikor több fejlett részvénypiacon két évtizeden keresztül kiemelkedő hozamokat lehetett elérni. Az alábbi történelmi ábra az 1980-1999 közötti évesített reálhozamokat mutatja. A vizsgált 20 ország közül 13-ban 10% feletti évesített reálhozamot lehetett elérni. A kedvező piaci környezet hozzájárult a befektetők vagyonának növekedéséhez, Buffett teljesítményét azonban a vele azonos időszakban elérhető piaci hozamokhoz is mérni kell.
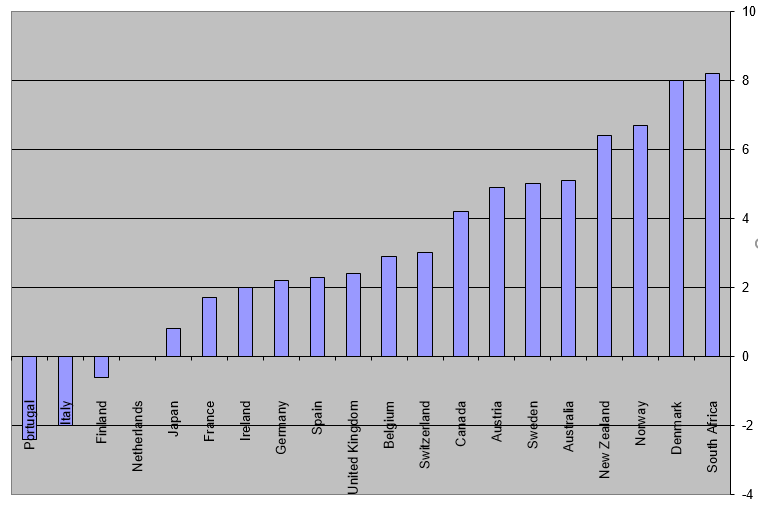
Az aranyéveket sok piacon gyengébb tőzsdei teljesítmény követte. Az alábbi, 2000-2016 közötti történelmi időszakot bemutató grafikonon az évesített reálhozamokat láthatod. A vizsgált 20 ország közül négyben a részvénypiaci befektetés összességében nem hozott pozitív reálhozamot, és csak négy ország esetében haladta meg a reálhozam a 6%-ot.
A fentiek mellett érdemes a tőzsdék értékeltségére is egy pillantást vetni. A korábbi befektetési időszakok induló értékeltsége befolyásolhatja a későbbi hozamokat. Az alábbi, korábbi adatállapotot bemutató ábrán az amerikai részvénypiac P/E mutatójának történelmi alakulását láthatod. A megjelölt értékek történelmi viszonyítási pontok, az ábra nem a 2026-os aktuális értékeltséget mutatja.

(forrás - multpl.com)
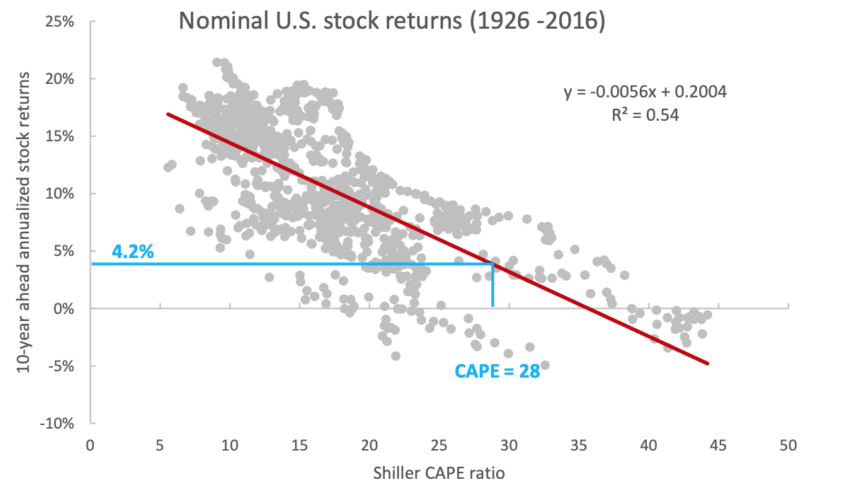
Arról pedig beszéltünk már korábban, hogy a magasabb Shiller-féle P/E ráta történelmi adatok alapján jellemzően alacsonyabb következő tízéves részvénypiaci hozammal járt együtt. Az alábbi grafikonon minden pont egy-egy tízéves befektetési időszak évesített hozamát mutatja a részvénypiac induló értékeltségének függvényében. Az y tengelyen a később elért évesített hozamot láthatod, a piros csökkenő egyenes pedig a két változó közötti negatív történelmi kapcsolatot szemlélteti. Ez statisztikai összefüggés, és nem jelenti azt, hogy az értékeltségből egy adott időszak hozama pontosan előre jelezhető.
(forrás - Alpha Architect)
5) Buffett egyre nehezebben tud felülteljesíteni
Már Warren Buffett is tett arra vonatkozó utalást, hogy a Berkshire Hathaway méretének növekedésével egyre nehezebb lesz a korábbi százalékos hozamokat elérni. Amíg a Berkshire kisebb vállalat volt, könnyebben tudott kisebb kapitalizációjú társaságokba befektetni, és ezek sikerei is érdemben befolyásolhatták a teljes portfólió hozamát. Egy ekkora vállalatnál már csak a nagyon nagy ügyletek változtatják meg számottevően az eredményt. Az alábbi történelmi grafikon a Berkshire és az S&P 500 index ötéves gördülő hozama közötti különbséget mutatja, amely korábban általában nagyobb volt. Ez a hozamkülönbség önmagában nem azonos a kockázati tényezőkre korrigált, pénzügyi értelemben vett alfával.
A Berkshire 2025-ös éves jelentése alapján a társaság részvényeinek évesített hozama 1965 és 2025 között 19,7% volt, szemben az osztalékokat is tartalmazó S&P 500 index 10,5%-os évesített hozamával. A 2025-ös évben a Berkshire 10,9%-ot, az S&P 500 17,9%-ot ért el. A történelmi teljesítmény rendkívüli, a közel 20%-os éves növekedést azonban hiba lenne a következő évtizedekre automatikusan elvárni.

(kép forrása - fool.com)
Warren Buffett a 2014-es részvényesi levélben maga is elismerte, hogy a Berkshire jövőbeli, százalékban mért növekedése várhatóan jóval alacsonyabb lesz a korábbi ötven évben elértnél.
"The numbers have become too big." - Warren Buffett, 2014
6) Buffett hosszú távon gondolkodik, neked nincs annyi időd
Ismert Warren Buffett-idézet, hogy számára az ideális befektetési időtáv az örökké ("our ideal holding period is forever"). Itt azonban alapvető különbség van az átlagos befektető és Buffett között. Buffett a Berkshire Hathaway tőzsdei társaságon keresztül fektetett be, és ez a vállalat az ő visszavonulása után is tovább működik. Egy átlagos befektető pénzügyi céljaihoz viszont rendszerint véges, például 10-30 éves befektetési időtáv tartozik. Ennyi idő alatt is előfordulhatnak nagy részvénypiaci veszteségek, és a vedd meg és tartsd stratégia sem kockázatmentes. A több mint százéves történelmi adatsorokból számított átlagos hozamok nem jelentik azt, hogy egy-egy befektető tíz- vagy húszéves időszakon is biztosan ezt az eredményt érheti el. A kamatos kamat ingadozó hozamok mellett is működik, ugyanakkor a hozamok ingadozása miatt a tényleges vagyongyarapodást jobban jellemző mértani átlag kisebb lehet a számtani átlaghozamnál. Ha tehát a történelmi adatok alapján évi 10%-os számtani átlaghozamot látunk, ebből nem következik, hogy a vagyon minden évben 10%-kal gyarapodik. A problémába most nem mennék bele, de itt tárgyaltuk részletesen, nézd meg a példákat.
7) Buffett kevés részvényt tart a befektetési portfóliójában
A kevés részvényre fókuszálás tulajdonképpen azt is jelenti, hogy a Berkshire tőzsdei részvényportfóliójának jelentős része néhány társaságra koncentrálódik. A Berkshire azonban a részvényeken kívül biztosítókat, vasúti, energetikai, ipari és kereskedelmi vállalatokat is birtokol, így a nyilvánosan közzétett tőzsdei részvénylista nem azonos a teljes vállalati vagyonnal. Az alábbi táblázatban a Berkshire 2026. június 30-i, 13F jelentésben szereplő tíz legnagyobb tőzsdei részvénypozícióját láthatod. Az eltérő Alphabet-részvényosztályok külön sorokban szerepelnek. A súlyok a jelentésben közölt részvényállomány értékéhez viszonyított, kerekített arányok, és az akkori állapotot mutatják. A táblázat forrása a Berkshire Hathaway 13F jelentése, 2026. augusztus 14.
| Részvény | Társaság | Portfóliósúly (2026. június 30.) |
|---|---|---|
| AAPL | Apple | 22,04% |
| AXP | American Express | 17,14% |
| KO | Coca-Cola | 10,86% |
| GOOGL | Alphabet (A részvény) | 9,41% |
| BAC | Bank of America | 9,20% |
| CVX | Chevron | 4,67% |
| OXY | Occidental Petroleum | 4,30% |
| CB | Chubb | 3,90% |
| MCO | Moody's | 3,73% |
| GOOG | Alphabet (C részvény) | 3,21% |
Warren Buffett egyike azon befektetőknek, akik a széles diverzifikáció helyett gyakran fókuszált részvényportfólióban gondolkodtak. Egyik interjújában a témával kapcsolatban erős véleményt fogalmazott meg.
"diversification is protection against ignorance. It makes little sense if you know what you are doing."
Buffett idézete szerint a diverzifikáció a tudatlanság elleni védelem. Ez azonban nem jelenti azt, hogy az átlagos befektetőnek felesleges diverzifikálnia. A nagyobb koncentráció jelentősen növeli annak kockázatát, hogy egy-egy hibás részvényválasztás vagy vállalati esemény az egész befektetési portfóliót érinti. Vizsgálatok széles köre árulkodik arról, hogy az átlagos befektető alulteljesít, az átlagos tőzsdei kereskedő veszteséges. A fókuszált portfóliók kockázatairól itt és itt beszéltünk részletesebben. Hendrik Bessembinder kutatása rámutatott arra is, hogy az amerikai részvénypiacon a hosszú távú vagyongyarapodás rendkívül egyenlőtlenül oszlott meg a részvények között.
- Az 1926 óta vizsgált amerikai részvények többségének teljes élettartamra számított hozama elmaradt a rövid lejáratú amerikai kincstárjegyekétől.
- A részvények legjobban teljesítő 4%-a magyarázta az amerikai részvénypiac teljes nettó vagyongyarapodását a vizsgált időszakban. Ez mintabeli eredmény, nem egy befektető személyes részvénykiválasztási esélye.
8) Értékalapú elemzésen alapul Buffett befektetési döntése
Buffett a befektetési módszereit Benjamin Graham munkáira alapozta, akit az értékalapú részvényelemzés atyjának is tekinthetünk. Buffett mellett egyébként több befektető is kiemelkedő eredményeket ért el Graham módszereivel:
- Walter J. Schloss (1956-1984 között, az 500 legnagyobb amerikai vállalat, azaz S&P500 index hozama évi 8,4% volt, ezalatt Schloss eredménye évi 21%)
- Tom Knapp (1968-1973 között, az S&P500 index évi 7%-os hozama helyett, évi 20%-os hozam)
- Warren Buffett (a Berkshire Hathaway részvényeinek 1965-2025 közötti évesített hozama 19,7% volt, szemben az S&P 500 osztalékokat is tartalmazó 10,5%-os hozamával)
- Charles T. Munger (1962-1975 között S&P500 index évi 5%-os hozama helyett 19,8 %-os hozam)
Az értékalapú befektetésről röviden csak annyit mondanék, hogy különböző pénzügyi mutatók és vállalatértékelési szempontok alapján keressük meg a pillanatnyilag alulárazottnak tartott részvényeket, majd ezekből alakítjuk ki a portfóliót. A szabályrendszer összetett, több különböző mutatót figyelnek az értékalapú befektetők, és a mérleg, valamint az eredménykimutatás értékeléséhez is ismeretek szükségesek. A fentieken túl Buffett a pályafutása későbbi szakaszában gyakran a tartós versenyelőnnyel rendelkező, jó minőségű vállalatokra fókuszált, azaz az ún. wide moat részvényeket preferálta. Ezért Buffett módszere nem azonos azzal, amikor kizárólag az alacsony P/B vagy P/E mutató alapján választunk részvényeket. Néhány szempont Buffett befektetési döntéseihez:
-
Csak olyan társaságba fektess, melyet ismersz
-
Eredményesség vizsgálata
-
Eladósodottság vizsgálata
-
Profit margin vizsgálata
-
Előre jelezhető és bizonyított múltbeli nyereség
-
Árazási kérdések
9) Nagy visszaeséseket kell kiülnöd
Az alábbi képen a Berkshire Hathaway részvényeinek történelmi árfolyamát láthatod. Ahogy a képen is jelöltem, több esetben jelentős visszaesést tapasztalhattál. Megjelöltem olyan időszakokat, amikor 20-50%-os visszaesés történt. Ez azt jelenti, hogy a Berkshire részvényeinek megvásárlásakor is fel kell készülni ilyen mértékű veszteségekre. Természetesen elméletben átgondolni és a valóságban megélni egy nagy visszaesést két külön dolog. Érdemes lehet tehát először a kockázattűrő képességünket felmérni. Erre akár szimulációkat is használhatunk. Más dolog a grafikonon látni egy 50%-os visszaesést, mint megtapasztalni a valóságban, amikor hónapokon keresztül csökken a befektetési portfóliónk értéke, és folyamatosan rossz hírek érkeznek. Ha tehát nehezen viseled a nagy visszaeséseket, akkor Buffett befektetéseinek követése nem feltétlenül megfelelő számodra.

10) A value-trap is problémákhoz vezet
A value-trap alapvetően arra a problémára utal, hogy az értékalapon olcsó részvények között nem csak a jó befektetési lehetőségek találhatók meg, hanem ott vannak a zsugorodó, csődbe menő társaságok. Egész egyszerűen azért, mert az értékalapú mutatók egyik tényezője a részvény ára (például P/B, P/E, P/S) vagy a társaság piaci értéke, és számos esetben tapasztalhatjuk azt, hogy egy társaság jövőbeni kilátásai leromlanak, ezt a piac árazza (leesik az árfolyam), de a fundamentumok még nem romlanak el (magas marad a nyereség, árbevétel 1-2 negyedévig). Ez pedig azt eredményezi, hogy értékalapon olcsó lesz a társaság. Később azonban bekövetkezik a fundamentumok romlása, így a társaság eltűnik az értékalapon olcsó társaságok közül úgy, hogy az árfolyama nem emelkedik, azaz többlethozamra sem számíthatnak a befektetők. Amíg tehát nagyon könnyű az értékalapon olcsó részvényeket néhány szűréssel megtalálni a részvénypiacon, addig sokkal nehezebb a "jó" és a "rossz" értékalapú részvényeket szétválasztani. Warren Buffettnek ehhez megvan a megfelelő szakértelme, több évtizedes részvénypiacon szerzett tapasztalata.
11) Buffett módszere ciklikusságot mutat
Néhány évvel ezelőtt a vezető gazdasági portálokon megjelent a hír, hogy az értékalapú befektetés, Warren Buffett stratégiája megbukott. A szenzációhajhász címek mögött (például a CNBC értékelése) többnyire rövid időszakokra épülő teljesítmény-összehasonlításokat találtunk. Ugyanakkor a 2010-es évek második felében az értékalapú részvények valóban látványosan alulteljesítettek több növekedési részvényindexet. Az alábbi, történelmi adatokat bemutató ábrán a növekedési és az értékalapú részvények relatív teljesítménye figyelhető meg. A 2020 márciusa után kezdődő bikapiac során a növekedési részvények egy időre tovább erősítették előnyüket. A múltban azonban többször is előfordultak tartós felül- és alulteljesítési időszakok.
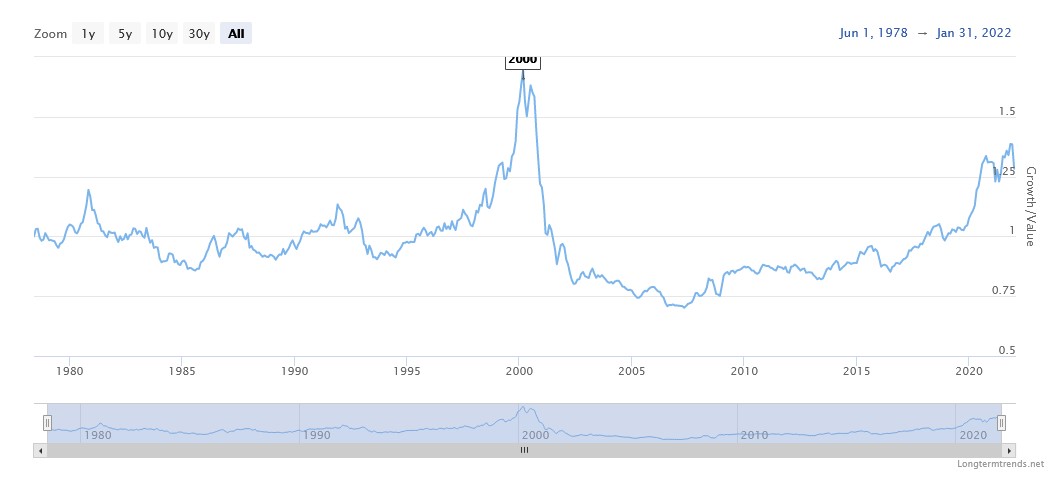
Forrás - Longtermtrends
Az eltelt időben nagyon sokan foglalkoztak a problémával. A témát Eugene F. Fama és Kenneth R. French is megvizsgálta a The Value Premium című, 2020-as tanulmányban. A szerzők az 1963 és 2019 közötti amerikai adatokon azt találták, hogy a value-részvények piaci portfólióhoz viszonyított, kapitalizációval súlyozott átlagos havi többlethozama a teljes időszakban körülbelül 0,26% volt. A vizsgált időszak első felében a prémium átlagosan 0,42%-ot, a második felében már csak 0,11%-ot tett ki havonta. Ezek a számok a piaci hozam feletti többlethozamra vonatkoznak, nem a value-részvények teljes havi hozamára. A szerzők az erős ingadozás miatt nem tudták egyértelműen elvetni, hogy a két időszak várható value prémiuma azonos. A kérdésre több magyarázat is született, kezdve azzal, hogy a P/B mutatót célszerű lehet korrigálni. A value-spread alkalmazhatóságával is sok kutatás foglalkozik, de az ilyen mutatók előrejelző képességét sem érdemes biztosnak tekinteni. A fentiek is rámutatnak arra, hogy az értékalapú befektetés sokkal összetettebb, mint amilyennek elsőre látszik. Ráadásul Buffett vállalatminőséget, versenyelőnyt és tőkeallokációt is mérlegelő stratégiája nem azonos egy egyszerű value-faktorportfólióval.
12) Buffett befektetéseit gyakran késve ismered meg
Az egyik legfontosabb probléma, amelyről kevesebb szó esik, hogy a Berkshire által vásárolt részvényekről a nyilvánosság sokszor csak késve értesül. A Berkshire amerikai tőzsdei részvénybefektetéseinek egy részét a negyedéves, úgynevezett 13F jelentésekből ismerhetjük meg. Ezeket a negyedév végét követő 45 napon belül kell benyújtani, így könnyen előfordulhat, hogy egy befektető csak hetekkel az ügylet után szerez tudomást a részvényvásárlásról. A jelentésekből általában az sem derül ki, hogy a részvényeket pontosan melyik napon, milyen árfolyamon vették meg. Emellett a 13F jelentések nem mutatják be a Berkshire valamennyi befektetését és a teljes vállalati vagyon összetételét.
Ez azért fontos, mert az időzítés és a vételi ár meghatározza a később elérhető hozamot. Ha egy részvény árfolyama a Berkshire vásárlása óta sokat emelkedett, a később belépő befektető már lényegesen más árazás mellett vásárolhat. A 13F jelentések tehát jó kiindulópontot jelenthetnek a befektetési ötletek tanulmányozásához, de önmagukban nem kínálnak pontos másolási stratégiát. A Berkshire 2026. második negyedéves jelentése például 2026. augusztus 14-én jelent meg, miközben a benne szereplő állomány június 30-i adatokat tartalmaz.
13) Buffett egyik legnagyobb előnye a folyamatosan rendelkezésre álló tőke
Az átlagos befektető jellemzően a megtakarításaiból fektet be, és előbb-utóbb szüksége lehet a pénzére. A Berkshire helyzete ettől eltér. Az általa működtetett vállalatok rendszeresen termelnek pénzáramot, a biztosítási üzletág jelentős forrásállománnyal rendelkezik, és a társaság hosszú időn keresztül nagy összegű likvid tartalékot halmozott fel. Ez lehetővé teszi, hogy a vállalat akkor is vásárlási lehetőségeket keressen, amikor a pénzügyi piacokon sok más befektető kényszerű eladásra szorul.
A Berkshire 2025-ös éves jelentése alapján a biztosítási és egyéb üzletágak 2025 végén nettó 369 milliárd dollárnyi készpénzzel, pénzeszköz-egyenértékessel és rövid lejáratú amerikai kincstárjeggyel rendelkeztek. Ez jelentős mozgásteret biztosít a vállalatnak, ugyanakkor a nagy készpénzállomány sem garantálja a magas hozamot. Ha sokáig kevés vonzó befektetési lehetőség adódik, a likvid eszközök hozama elmaradhat a részvénypiacétól. Buffett egykori előnye így egyszerre jelent finanszírozási erőt és nehezen megismételhető vállalati feltételrendszert.
Mi a probléma azzal, ha Buffett befektetéseit követed?
A fentiekből már körvonalazódhatnak azok a problémák, amelyekkel a Buffett módszerét követő befektetők szembesülhetnek. Mindez a 2026-os vezetőváltás után is fontos kérdés. Greg Abel vezérigazgatóként irányítja a Berkshire Hathawayt, Howard G. Buffett az igazgatóság elnöke, Warren Buffett pedig tiszteletbeli elnökként és igazgatósági tagként kapcsolódik a társasághoz. A Berkshire jövőbeli eredményeit ezért már az új vezetés döntései is befolyásolják. A befektetők jellemzően az alábbi módszerekkel próbálják követni Buffett befektetéseit:
- Megvásároljuk a Berkshire Hathaway részvényeket.
- A Berkshire Hathaway részvényeket befektetési alapokon, befektetési egységhez kötött biztosításokon keresztül vásároljuk meg.
- Gurukövető ETF alapokat, befektetési alapokat vásárolunk.
- Megvásárolunk egy-egy részvényt, amely Buffett portfóliójában van.
Nézzük sorba a fentieket. Ha megvásároljuk a Berkshire Hathaway részvényeit, és így szeretnénk részesülni Buffett történelmi, közel évi 20%-os eredményéből, akkor könnyen lehet, hogy a jövőben csalódni fogunk. A társaság már rendkívül nagy, így a korábbi növekedési ütem megismétlése jóval nehezebb. Egyetlen vállalat részvényeinek megvásárlása emellett koncentrációs kockázatot is jelent, még akkor is, ha a Berkshire maga számos tőzsdei részvényben és működő vállalatban érdekelt. A vállalat biztosítási, energetikai, vasúti és más üzletágainak kockázataival is számolni kell. A Berkshire részvénye ezért nem tekinthető egy szélesen diverzifikált részvényindex tökéletes helyettesítőjének. Az alábbi grafikon általános példán szemlélteti, hogy a részvények számának növelése hogyan mérsékelheti az egyedi vállalati kockázatokat. Az eredmények az alkalmazott mintától és az egyes részvények együttmozgásától is függenek.
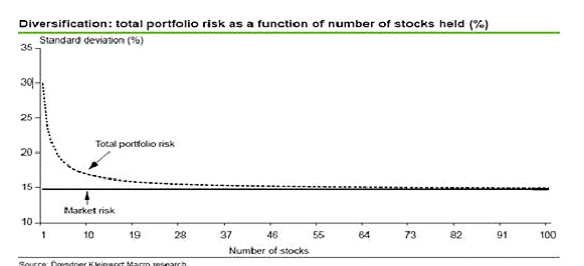
(forrás - investopedia.com)
A fenti vizsgálatokban szereplő összefüggések egy meghatározott részvénymintára vonatkoznak. A befektetés kockázatát az egyes társaságok minősége, az iparági kitettség és a részvények együttmozgása is befolyásolja. A kevés részvényből álló portfólió általában nagyobb egyedi vállalati kockázatot hordoz, míg a részvényszám növelése egy idő után már egyre kisebb többletdiverzifikációt biztosít. Ebből azonban nem következik egyetlen, minden befektetőre érvényes ideális részvényszám.
Szintén népszerű a befektetők körében, hogy a Berkshire Hathaway részvényeit befektetési alapokon, gurukövető ETF-alapokon vagy befektetési egységhez kötött biztosításokon keresztül vásárolják meg. Ezek a megoldások többletköltséggel és rendszeresen felmerülő díjakkal járhatnak. Ugyanakkor nem mindegyik konstrukció biztosít közvetlen Berkshire-kitettséget, egyes alapok több befektető nyilvánosan ismert részvényportfólióját próbálják követni. A közvetlen részvényvásárlás sok esetben olcsóbb lehet, de ezt a kereskedési díjakkal, a devizaváltás költségével és a befektető által viselt kockázatokkal együtt érdemes értékelni.
Az utolsó eset, ami szintén népszerű a befektetők körében, hogy megvásárolnak egy-egy részvényt, amely korábban Buffett portfóliójában szerepelt. Ilyenkor hangzik el az az érv, hogy "azért veszem, mert Buffett is megvette". Jó történelmi példa erre az Apple vagy a TEVA részvénye. Sokan pusztán azért vásároltak belőlük, mert a Berkshire is részvényes volt, sőt befektetési tanácsadók is hivatkoztak Buffett döntéseire. Ez a fajta részvénykiválasztás azonban több kockázatot hordoz. Egyrészt a híres befektetők is tévedhetnek, és több esetben Buffett is elismert utólag hibás döntéseket.
- Az 1960-as években a Berkshire Hathaway felvásárlása. Buffett eredetileg befektetőként szállt be a textilipari társaságba, és később maga is hibásnak nevezte, hogy hosszú ideig próbálta megmenteni a hanyatló textilipari üzletágat.
- 1993-ban a Dexter Shoe felvásárlása. Buffett elmondása szerint a társaság versenyelőnye néhány év alatt eltűnt.
- 1989-ben a USAir elsőbbségi részvényeinek megvásárlása. A légitársaság később súlyos pénzügyi gondokkal küzdött, Buffett pedig utólag hibásnak tartotta a befektetést, amelyből végül kedvezőbben tudott kiszállni, mint ahogyan egy ideig várható volt.
- 1998-ban a General Reinsurance felvásárlása. A Berkshire részvénycserével vásárolta meg a viszontbiztosítót. Buffett utólag több problémát is elismert az ügylet kapcsán, de a vállalatot a Berkshire nem adta el 2001-ben, a General Re továbbra is a cégcsoport része.
- 2008-ban a ConocoPhillips részvényeinek megvásárlása. Buffett túl magas áron vásárolt, így az ügylet jelentős veszteséggel járt.
Ha átolvassuk Buffett részvényeseknek írt leveleit, akkor számos, a fentiekhez hasonló hibás ügyletről olvashatunk. A rossz döntések a részvénybefektetések természetes velejárói, amelyek következményeit megfelelő kockázatkezeléssel mérsékelhetjük. Ennek része, hogy a portfólió ne függjön egyetlen vállalattól vagy egy-két részvénytől. Hogy mi számít soknak, és mi kevésnek, arról a Buffett-féle fókuszált portfólióról szóló cikkünkben beszéltünk.
Másrészt pedig egy-egy részvény kiválasztásával akkor is problémánk lehet, ha történetesen egy sikeres társaságba fektetjük a pénzünket. Jó példa erre a Coca-Cola részvények esete, melyről köztudott, hogy Buffett portfóliójának egyik fontos eleme. Emiatt a 90-es években nagyon sok befektető vásárolta meg a Coca-Cola részvényeit, azonban egész más árazási szinten, P/E ráta mellett. Képzeld el azt a helyzetet, hogy Buffett megvásárolt 10 dolláron egy részvényt, ami akkor 20 cent osztalékot fizetett, azaz 2%-os osztalékhozamot kapott. Ugyanezen részvény után most már nem 20 cent osztalékot fizet a társaság, hanem 3 dollárt. Ebben az esetben Buffett kezdeti befektetésére nézve most már az osztalékhozama 30%-os. Azonban, ha te most szeretnéd ezt a részvényt megvenni, akkor 10 dollár helyett, már 90 dollárt kell fizetned érte, így a 3 dolláros osztalék neked csak 3,3%-os hozamot jelent.
Összegezve tehát a fentieket, ha Warren Buffett befektetési módszerét szeretnénk követni, akkor önmagában egy-egy részvény kiragadása nem elegendő. A Berkshire-részvények megvásárlása lehetővé teszi, hogy a társaság egészének eredményéből részesedjünk, de egyetlen tőzsdei vállalat kockázatát továbbra is viselnünk kell. A nyilvános részvényportfólió másolása pedig a késedelmes közzététel, a hiányos információk és az eltérő vételi árak miatt sem eredményezheti pontosan ugyanazt a hozamot. Célszerű a saját befektetési célunkhoz, időtávunkhoz és kockázatvállalási képességünkhöz illő, megfelelően diverzifikált portfólióban gondolkodni.
A másik vonalon pedig ott van az értékalapú befektetés, amellyel Buffett kiemelkedő eredményeket ért el. Azt gondolom, érdemes ezeket az elveket és módszereket megismerni. Ennek egyik legjobb módja a Berkshire részvényeseinek írt levelek tanulmányozása, amelyekhez itt megtalálod a hivatkozásokat. A módszereket annak tudatában célszerű alkalmazni, hogy nincs milliárd dolláros tőkénk, nem tudunk befolyást szerezni a társaságokban, és nem férünk hozzá ugyanazokhoz az egyedi befektetési ajánlatokhoz. Buffett történelmi eredményét ráadásul 2026 óta már új vezetés által irányított Berkshire követi tovább. Ennek ellenére bármely befektető pénzügyi tudását fejlesztheti, ha tanulmányozza Buffett gondolkodásmódját, vállalatértékelési elveit és az értékalapú befektetést. Kapcsolódó témák: