Hogyan fektetett be Warren Buffett, amikor még kezdő volt..
Warren Buffettről a legtöbb befektető hallhatott már, hiszen rendszeresen szerepel a gazdasági hírekben. Sokkal kevesebb szó esik azonban arról, hogyan fektette be a pénzét pályafutása elején. Buffett ugyanis nem mindig a hosszú távú, vedd meg és tartsd stratégia híve volt. Bejegyzésemben bemutatom korai részvénykiválasztási módszerét, amellyel jelentős vagyont alapozott meg, és azt is, hogy később miért fordult más befektetések felé. Elöljáróban annyit elárulok, hogy nem a módszer eredménytelensége miatt. Témáink:
- Warren Buffett befektetéseiről néhány gondolat
- Buffett "cigaretta csikk" stratégiája
- Nézzük a net-net stratégiát részletesen
- Net-net számítások pontosítása
- Milyen eredményeket lehet elérni a Net-net stratégiával?
- Mi a probléma a net-net stratégiával?
- Saját tapasztalataim a net-net stratégiával kapcsolatban
- Kétféle társaság létezik - amelyiknek van problémája, és amelyiknek lesz
- Miért hagyta abba Buffett a befektetési stratégiát?
- A net-net stratégia többlethozama mögött a mérethatás áll?
Warren Buffett befektetéseiről néhány gondolat
Ahogy a bevezetőben is utaltam rá, Buffett befektetési filozófiája az évtizedek során jelentősen átalakult. A kezdeti, rendkívül olcsó részvényeket kereső stratégiától fokozatosan eljutott a tartós versenyelőnnyel rendelkező, jó minőségű vállalatok hosszú távú tulajdonlásáig. A Berkshire Hathaway ezért a tőzsdei részvényportfólió mellett teljes egészében birtokolt vállalatokban is jelentős érdekeltségeket épített ki. Buffett 2026. január 1-jétől már nem a Berkshire vezérigazgatója, ezt a pozíciót Greg Abel vette át, Buffett pedig az igazgatótanács elnöke maradt. Befektetési elveiről itt olvashatsz bővebben: Warren Buffett tanácsai részvények kiválasztásához.
Több évtizedes eredményeinek köszönhetően Warren Buffett népszerűsége töretlen a befektetők körében. Ezt a befektetési piac is kihasználja, így a nevével tanfolyamokat, módszereket és könyveket értékesítenek. Buffett és a Berkshire befektetéseit ugyanakkor egy átlagos befektető nem tudja minden részletükben lemásolni, mivel olyan előnyökkel rendelkeztek, amelyekkel a kisbefektetők általában nem:
- A nagy befektetési vagyon lehetővé teszi a befektető számára, hogy befolyást szerezzen a cégben, így a társaság irányításába is beleszólhat. Erre neked nem lesz lehetőséged.
- Egyedi befektetési ajánlatokat sem fogsz kapni. A 2008-as pénzügyi válság idején a Berkshire Hathaway 5 milliárd dollárért vásárolt a Goldman Sachs által kibocsátott elsőbbségi részvényekből, amelyek évi 10%-os osztalékot fizettek. Az ügylet részeként öt évig lehívható warrantokat is kapott, amelyek 115 dolláros részvényenkénti áron biztosítottak vételi lehetőséget további 5 milliárd dollár értékben. A Goldman Sachs a befektetési banki és pénzügyi szolgáltatási piacon működött, a konstrukció pedig olyan kedvező feltételeket biztosított a Berkshire számára, amelyekhez egy átlagos tőzsdei befektető nem jut hozzá. Az ügylet részletei a Goldman Sachs eredeti közleményében olvashatók.
- Tőkeáttételt sem vehetsz úgy igénybe, ahogy a nagybefektetők. Erre példaként Buffett társaságának „insurance float” vagyonát említettem meg. A magyarázatot a következő bejegyzés 3-as pontjában találod.
Érdemes azt is figyelembe venni, hogy Buffett az átlagos befektetők számára inkább az alacsony költségű indexkövetést ajánlotta. Egyik legismertebb nyilatkozatában a felesége számára létrehozott vagyonkezelési rendelkezésről írt:
“My advice to the trustee couldn’t be more simple: Put 10% of the cash in short-term government bonds and 90% in a very low-cost S&P 500 index fund. (I suggest Vanguard’s.) I believe the trust’s long-term results from this policy will be superior to those attained by most investors - whether pension funds, institutions or individuals - who employ high-fee managers.” - Warren Buffett"
Az idézetben Buffett azt írta elő, hogy a vagyonkezelő a készpénz 10%-át rövid lejáratú amerikai állampapírokba, 90%-át pedig egy alacsony költségű, S&P 500 indexet követő alapba fektesse. Példaként a Vanguardot említette. Ez a portfólió a konkrét vagyonkezelési rendelkezéséhez kapcsolódott, de jól tükrözi az indexkövető befektetésekről vallott nézetét.
És mielőtt tovább mennél a net-net stratégia tanulmányozására, javaslom tegyél egy kitérőt, melyben a fókuszált portfólió kockázataival foglalkoztunk, illetve 9 szempontot fel is soroltam arra vonatkozóan, hogy miért kockázatos az egyedi részvény vásárlás. Ebből (Miért NE vásárolj részvényeket?) meg is tudhatod, hogy rendelkezel-e azzal a tudással, képességekkel, melyek ahhoz szükségesek, hogy sikeres legyél az egyéni részvényvásárlásban. A hosszúra nyúló bevezető után nézzük Buffett cigarettacsikk stratégiáját, azaz Graham net-net stratégiáját.
Buffett "cigaretta csikk" stratégiája
A stratégiát Benjamin Graham dolgozta ki, Buffett pedig Graham tanítványaként átvette és sikeresen alkalmazta. A „cigarettacsikk” elnevezést Buffett tette ismertté, amelynek eredetéről később még beszélünk. Graham a fundamentális részvényelemzés egyik legfontosabb alakja volt, könyvei hosszú időre meghatározták az értékalapú befektetés gondolkodásmódját. A Security Analysis című, David Dodd-dal közösen írt műve 1934-ben jelent meg. További ismert munkája a The Interpretation of Financial Statements és az 1949-ben először kiadott The Intelligent Investor, amely magyarul Intelligens befektető címen jelent meg, és elsősorban egyéni befektetőknek szól.
A net-net stratégia lényege röviden az, hogy elsősorban kisebb kapitalizációjú társaságok között olyan részvényeket keresünk, amelyek piaci értéke jóval a forgóeszközökből és a kötelezettségekből számított nettó forgóeszközérték (NCAV) alatt van. Ezeknek a társaságoknak gyakran rosszak a kilátásai, vagy a piacon csekély az érdeklődés irántuk. Fontos, hogy az NCAV számviteli adatokból képzett mutató, amely nem azonos a tényleges felszámolási értékkel.
Az egyik kedvező forgatókönyv, hogy idővel javulnak a társaság kilátásai, növekszik a profit, és a vállalat ismét növekedési pályára áll. Erre a részvényárfolyam erőteljes emelkedéssel reagálhat, mivel a piac korábban nagyon alacsonyra értékelte a céget. Az alacsony nominális részvényár önmagában nem jelent magasabb várható hozamot, a kis kapitalizációjú és alacsony likviditású részvényeknél azonban nagyobb árfolyam-ingadozások fordulhatnak elő. Kedvező esetben a befektető viszonylag rövid idő alatt jelentős nyereséget érhet el. Buffett leveleiben is találhatunk olyan befektetéseket, amelyeknél jelentős, akár 50% fölötti hozamot realizált.
Ez természetesen a kedvező forgatókönyv. A másik lehetőség, hogy a társaság problémái elhúzódnak, a működés veszteséges marad, és végül akár csődhelyzet is kialakulhat. Éppen ezért a stratégia alkalmazásakor a kedvezőtlen kimenetelekre is fel kell készülni.
Az NCAV alatti vétel bizonyos biztonsági tartalékot adhat a befektetőnek, de csőd esetén nem garantálja a befektetett tőke visszaszerzését. A forgóeszközöket a felszámolás során gyakran a mérlegben szereplő értéküknél olcsóbban lehet értékesíteni, a hitelezők követelései és az eljárás költségei pedig tovább csökkentik a részvényeseknek esetleg megmaradó vagyont. Erről részletesebben a csődről és a részvényekről szóló írásban olvashatsz. Buffett az 1989-es részvényesi levelében így foglalta össze a cigarettacsikk-stratégia lényegét.
"If you buy a stock at a sufficiently low price, there will usually be some hiccup in the fortunes of the business that gives you a chance to unload at a decent profit, even though the long-term performance of the business may be terrible. I call this the "cigar butt" approach to investing. A cigar butt found on the street that has only one puff left in it may not offer much of a smoke, but the "bargain purchase" will make that puff all profit."
Buffett azért nevezte el "cigaretta csikk" befektetésnek ezt a stratégiát, mert ezek a részvények olyanok, mint az utcán eldobott cigaretta csikkek, azaz senkinek nem kellenek már, de ha felkapjuk a földről, akkor még tartogatnak számunkra egy slukk-ot.
Nézzük a net-net stratégiát részletesen
Első lépésként számoljuk ki a kiválasztott társaság Net Current Asset Value (NCAV), azaz nettó forgóeszközérték mutatóját. A számítás a forgóeszközökből levonja az összes kötelezettséget és az esetleges elsőbbségi részvényekre jutó követelést. Ez szigorúbb értékelés a hagyományos könyv szerinti értéknél, mivel a befektetett eszközök és az immateriális javak értékét sem számítja bele. Graham a Security Analysis című, 1934-ben megjelent könyvében foglalkozott ezzel a mutatóval:
NCAV = Current assets - (Total liabilities + Preferred stock)
A current assets magyarul forgóeszközöket, a total liabilities összes kötelezettséget, a preferred stock pedig az elsőbbségi részvények értékét jelenti, amennyiben van ilyen. Maradjunk az angol megnevezéseknél, mivel az általunk használt adatbázisokban is így szerepelnek az adatok. A mérleg és az eredménykimutatás értelmezéséhez a Mérleg és az eredménykimutatás értelmezése című írás nyújt segítséget. Példaként nézzük meg az AAON Inc. egy korábbi időpontból származó mérlegét. A képernyőképen a Total Current Assets 188 millió dollár.

forrás: https://stockanalysis.com/stocks/aaon
Források oldalon a Total liabilities 81,28 millió dollár.

forrás: https://stockanalysis.com
A bemutatott adatok alapján az NCAV értéke 188 - 81,28, azaz 106,72 millió dollár, amennyiben nincs levonandó elsőbbségi részvény. Ahhoz, hogy összevethessük a részvény árfolyamával, ki kell számítanunk az egy törzsrészvényre jutó NCAV-értéket.
Egy részvényre jutó NCAV = (Current assets - Total liabilities - Preferred stock) / Shares outstanding
A shares outstanding a forgalomban lévő törzsrészvények számát jelenti. Ezt a társaság beszámolójában vagy pénzügyi adatbázisokban, például a finviz.com oldalán is megtalálhatjuk. Ügyeljünk arra, hogy az egy részvényre jutó nyereséghez közölt, időszaki súlyozott átlagos részvényszám eltérhet a mérlegfordulónapon ténylegesen forgalomban lévő részvények számától. A következő képernyőképen a példában használt adat látható.

forrás: https://stockanalysis.com
A bemutatott adatok szerint a 106,72 millió dolláros NCAV-értéket 52,08 millió darab részvénnyel osztva körülbelül 2,05 dolláros egy részvényre jutó NCAV-értéket kapunk. Graham klasszikus szabálya alapján akkor kerülhet a részvény a jelöltek közé, ha az árfolyam legfeljebb az NCAV kétharmada. Ez 10 dolláros NCAV esetén körülbelül 6,67 dolláros, az AAON korábbi adataival számolva pedig 1,37 dolláros vételi küszöböt jelent. A képernyőképek készítésekor a társaság részvényárfolyama ettől messze, 45 dollár körül volt. A társaság egy részvényre jutó könyv szerinti értéke a példában 5,5 dollár volt, de ez nem jelenti azt, hogy felszámolás esetén a részvényesek ténylegesen ekkora összeghez jutnának (bővebben P/BV). Az NCAV számítása konzervatívabb a teljes könyv szerinti saját tőke figyelembevételénél. A P/B mutató ezért alkalmas lehet az első szűrésre. Ha a részvényárfolyam meghaladja az egy részvényre jutó könyv szerinti értéket, akkor pozitív könyv szerinti saját tőke esetén rendszerint az NCAV kétharmados küszöbének sem felel meg. A példában szereplő árfolyam- és mérlegadatok történetiek, a mai értékek ettől eltérhetnek.
Net-net számítások pontosítása
Az NCAV számítását kiegészíthetjük az NNWC (Net Net Working Capital) mutatóval, amely a forgóeszközök egyes elemeit óvatosabban értékeli. Egy gyakran alkalmazott becslés képlete.
NNWC = Cash + Short Term Investments + (0,75 x Accounts Receivable) + (0,5 x Total Inventory) - Total liabilities
Magyarázat a képlethez:
- Cash - készpénz
- Short Term Investments - rövid lejáratú befektetések
- Accounts REceivable - követelések
- Total inventory - készletek
- Total liabilites - összes kötelezettség
Az adatokat természetesen megtaláljuk a mérlegben, lásd alábbi képen.
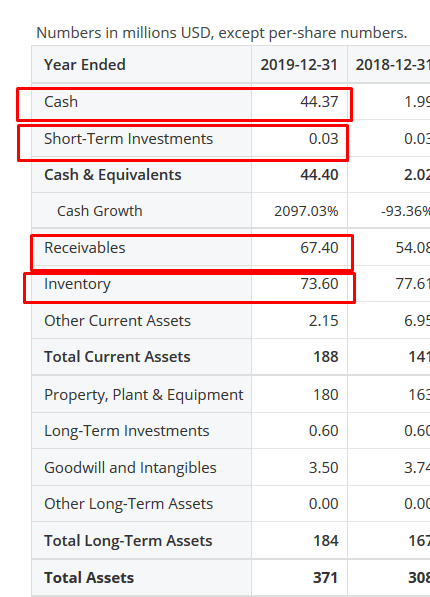
Példánkban tehát az NNWC számítása így alakul.
NNWC = 44,37 + 0,03 + (0,75*67,4)+(0,5*73,6) - 81,28 = 50,47 millió dollár.
Itt is célszerű egy részvényre vetíteni az eredményt. Az 50,47 millió dollárt 52,08 millió darab részvénnyel osztva körülbelül 0,97 dolláros értéket kapunk. Az NCAV és az NNWC közötti különbség természetes, mivel az NNWC számításakor a követeléseknek csak 75%-át, a készleteknek pedig 50%-át vesszük figyelembe. Ezek óvatossági feltételezések, nem bizonyított felszámolási megtérülési arányok. Egyes vállalatoknál a követelések nagyobb része is behajtható lehet, másoknál pedig még ezek az arányok is optimistának bizonyulhatnak. Felszámoláskor az eszközértékesítés gyakran időigényes, jelentős költségekkel jár, és nyomott áron történhet.
Az NCAV és az NNWC segíthet annak felmérésében, hogy a vállalat forgóeszközei milyen mértékben fedezik a kötelezettségeit. A tényleges felszámolási értéket azonban egyik mutató sem adja meg pontosan. A felszámolás során a realizálható eszközértékek, az elsőbbséget élvező követelések és az eljárás költségei határozzák meg, marad-e vagyon a törzsrészvényeseknek. Sok csődhelyzetben végül nem marad számukra kifizethető összeg.
Milyen eredményeket lehet elérni a stratégiával?
Buffett korai befektetési eredményei is hozzájárultak a net-net stratégia ismertségéhez. A módszer történeti teljesítményét Henry R. Oppenheimer 1986-ban megjelent kutatása is vizsgálta. Graham alapelvéhez igazodva olyan részvényeket keresett, amelyek árfolyama az NCAV kétharmada alatt volt. Az alábbi táblázat a vizsgálat 1970 és 1982 közötti, itt bemutatott éveire vonatkozó darabszámokat mutatja.

forrás: https://www.jstor.org/stable/4478980?seq=1
Itt pedig azt láthatod, hogy milyen eredményt lehetett elérni az adott évben ezen társaságok megvásárlásával.
|
Év |
Társaságok száma |
Hozam |
Benchmark |
|
1970 |
32 |
21,3% |
16,5% |
|
1971 |
26 |
29% |
4,4% |
|
1972 |
18 |
-43% |
-30,9% |
|
1973 |
73 |
-19% |
-20% |
|
1974 |
84 |
127,1% |
52,8% |
|
1975 |
76 |
58,4% |
57,4% |
|
1976 |
62 |
35,4% |
25,4% |
|
1977 |
54 |
23,1% |
23,5% |
|
1978 |
89 |
32,1% |
43,5% |
|
1979 |
51 |
36,7% |
39,3% |
|
1980 |
33 |
25,5% |
13,9% |
|
1981 |
29 |
39,4% |
28% |
|
1982 |
18 |
89,4% |
39,7% |
A benchmark itt egy kis kapitalizációjú részvényeket követő összehasonlító portfólió, nem az S&P 500 index. A következő táblázat a bemutatott 13 év összesített eredményét tartalmazza. A történeti vizsgálatban a net-net részvények magasabb hozamot értek el. Ebből azonban nem következik, hogy ugyanez a teljesítmény a mai piacon is megismételhető. A kis kapitalizációjú részvényeknél a kereskedési költségek, a széles vételi és eladási árkülönbség, az alacsony likviditás, valamint a tőzsdei kivezetések kezelése jelentősen befolyásolhatja a ténylegesen elérhető eredményt. Visszateszteléskor arra is ügyelni kell, hogy a beszámolók adatai csak a nyilvánosságra hozataluk után kerülhessenek a befektető rendelkezésére.
|
|
Net-net részvények |
Benchmark |
|
egyenleg 1982 végére |
254.973 |
101.992 |
|
1970-1982 évesített hozam |
28,2% |
19,6% |
Mi a probléma a net-net stratégiával?
A net-net stratégia során gyakran olyan társaságokkal találkozunk, amelyek évek óta nehézségekkel küzdenek, veszteségesek vagy kevés befektető érdeklődik irántuk. Az alacsony piaci érték mögött valódi üzleti problémák is állhatnak. A cél olyan részvények felkutatása, amelyek a mérlegadatokból számított NCAV-értékhez képest jelentős diszkonttal forognak. Ez még nem jelenti azt, hogy a társaság felszámolásakor biztosan visszakapjuk a vételárat. Saját tapasztalatom szerint bikapiacon, tartósan emelkedő árak mellett kevés megfelelő részvényt találunk, recessziók és jelentős piaci visszaesések idején viszont bővülhet a választék. Az alacsony értékeltség mögött többféle ok állhat, például az alábbiak.
- A társaság elveszítette piacának, ügyfeleinek jelentős részét.
- Kártérítés, per, mely a társaság működését teszi lehetetlenné.
- Éveken keresztül tartó helytelen gazdálkodás, melynek vége az üzletágak bezárása.
- Éveken át tartó agresszív, megtérülési számításokat mellőző felvásárlások, melynek végén kipukkad a lufi és a társaság leereszt.
- A társaságnak nincs működőképes üzleti modellje, terméke, szolgáltatása.
- A piac nem hiszi, hogy a cég találmánya működni fog, ezért alulárazza a részvényt.
- A piac nem hiszi, hogy a társaság gyógyszere, védőoltása stb.. működni fog.
A felsorolt problémák egy része csődhöz vezethet, de más esetekben a vállalat képes lehet helyreállítani a működését. Graham kétharmados szabálya az NCAV-hoz viszonyított körülbelül 33%-os vételi diszkonttal próbál biztonsági tartalékot képezni. Ez a diszkont a veszteség kockázatát mérsékelheti, de nem szünteti meg. A net-net stratégiához alapos részvénypiaci és számviteli ismeretek szükségesek, ezért kezdő befektetőknek nem javaslom a követését. Az egyedi részvényvásárlás további kockázatairól itt írtam: Miért NE vásárolj részvényeket?
Hogyan használjuk a net-net stratégiát?
Ha rendelkezünk megfelelő tudással és tapasztalattal a stratégia kapcsán, akkor első lépésként azt javaslom, hogy nézzük át az alábbi listát.
1. Bajban levő társaságok, centes részvények
A net-net jelöltek között gyakoriak a kis kapitalizációjú, pénzügyi gondokkal küzdő cégek. Egy részük centes részvény, ezért a centes részvények piacának kockázatait is érdemes ismerni. A net-net besorolást ugyanakkor a mérlegértékek és a piaci kapitalizáció viszonya határozza meg, ezért nem minden net-net részvény centes, és nem minden centes részvény olcsó az NCAV alapján.
2. Ellenőrizzük a beszámolók és a vállalati struktúra megbízhatóságát
A centes részvények kapcsán korábban már foglalkoztam a pump and dump manipulációkkal és más befektetői kockázatokkal. A társaság származási országánál fontosabb ellenőrizni a pénzügyi beszámolók minőségét, a könyvvizsgáló személyét, a tulajdonosi és vállalatirányítási struktúrát, valamint a részvényesi jogok érvényesíthetőségét. Az amerikai tőzsdei jelenlét önmagában nem bizonyítja, hogy a társaság amerikai bejegyzésű, vagy hogy a befektetés kockázata alacsony.
3. Fókuszáljunk az üzleti modellre
Az NCAV vizsgálata mellett azt is nézzük meg, mit gyárt vagy szolgáltat a társaság, és mennyire életképes az üzleti modellje. Egy tartósan veszteséges, elavuló termékekre épülő vállalkozás esetén a mérlegben szereplő eszközök gyorsan elveszíthetik értéküket. Biotechnológiai cégnél például nehéz előre megítélni egy kutatás sikerét, miközben a fejlesztések folyamatosan fogyaszthatják a pénzeszközöket. Az NCAV itt is csak egy kiindulási támpont, önmagában nem korlátozza biztosan a veszteséget.
4. Nézd meg mennyi időre lesz pénze a társaságnak
Érdemes ellenőrizni a cash flow mutatókat, például a működési cash flow-t és a szabad cash flow-t (bővebben Cash Flow vizsgálatok). A vezetői előrejelzések mellett a tényleges pénzáramlásra is figyeljünk. Ha a társaságnak kevés a készpénze, tartósan negatív a működési cash flow-ja, és nem képes finanszírozni a tevékenységét, akkor gyorsan felélheti a forgóeszközeit. Az egyszer kiszámított NCAV-érték ezért rövid idő alatt jelentősen csökkenhet.
5. A nagy adóssággal is problémák lehetnek
Az eladósodottság azért fontos, mert felszámoláskor a hitelezők követelései megelőzik a törzsrészvényesekét. Az aktuális kötelezettségeket az NCAV-képlet már levonja, de a később felhalmozott tartozások és a folyamatos veszteségek tovább csökkenthetik a nettó forgóeszközértéket. A pozitív NCAV szükséges lehet a Graham-féle szűréshez, de önmagában nem bizonyítja az alacsony eladósodottságot. A tartozások szerkezetét, lejáratát és finanszírozhatóságát is érdemes vizsgálni.
6. Célszerű figyelni a bennfenteseket
A bennfentesek, vagyis a cégvezetők és jelentősebb tulajdonosok részvényügyleteit is érdemes figyelni. A rendszeres, nagy összegű vezetői eladások figyelmeztető jelek lehetnek, de egy-egy eladás mögött adózási, vagyonkezelési vagy személyes okok is állhatnak. A vezetői vásárlás kedvező jelzés lehet, ezt is a társaság pénzügyi helyzetével és az ügylet körülményeivel együtt célszerű értékelni. Bővebben:
7. Sütisüveg tartalék, nyereség szépítése
Számos olyan könyvelési technika, egyéb módszer létezik, melyekkel az eredmények szépíthetők. Ilyen például a saját részvény visszavásárlások hatása, mely úgy javítja az egy részvényre jutó nyereséget, hogy valójában a cég nyeresége nem növekedett. Emellett azonban beszéltünk már a cookie jar reserves, azaz sütisüveg tartalék technikákról, melyek szintén azt eredményezik, hogy rosszul ítéljük meg a céget. A témáról bővebben: Hogyan mutatnak ki nagyobb nyereséget a tőzsdei társaságok?
8. P/B mutató segíthet
A P/B mutató jó kiindulási alap lehet, ahogy már fentebb is utaltam rá, azaz keressük azokat a társaságokat, melyek P/B értéke 1 alatti, tehát a jelenlegi áron a könyv szerinti érték alatt vásárolható meg a társaság. A finviz.com részvényszűrőjében az alábbi paramétert állítsuk be.

A keresés szűkíthető azzal, hogy a Debt/Equity mutatóra 1 alatti értéket állítunk be. Ez csökkentheti a magas tőkeáttételű cégek arányát, de önmagában nem zárja ki az eladósodott vállalatokat. A market cap szerint is szűrhetünk, például a kisebb kapitalizációjú társaságokra. A szűrő beállításai és kategóriái idővel változhatnak. A fenti szempontok a saját tapasztalataimon alapulnak, és nem egyeznek meg minden részletükben Graham eredeti szabályaival. A módszer alaposabb megismeréséhez érdemes elolvasni Graham könyvét, a befektetési döntéseknél pedig a társaság aktuális beszámolóit is ellenőrizni kell.
Tapasztalatok a net-net stratégiával kapcsolatban
Bár leírva egyszerűnek tűnik a stratégia, a megfelelő részvények kiválasztása a fentieknél bonyolultabb. Sok jelölt a micro cap kategóriába tartozik, és a nagyon kis kapitalizációjú részvényeknél a likviditás hiánya, a széles vételi és eladási árkülönbség, valamint az árfolyam-manipuláció is kockázat. Ezekről a centes részvényekről szóló írásban is beszéltem. A net-net cégek mérete ugyanakkor változó, ezért nem lehet őket egyetlen kapitalizációs sávval azonosítani.
Törekedni kell arra, hogy olyan társaságokat válasszunk, amelyek eladósodottsága kezelhető. Ideális esetben a cégnek jelentős likvid tartaléka és kevés kötelezettsége van. Első alkalommal, amikor a stratégia alapján befektettem, éppen az okozott problémát, hogy a társaság a részvényvásárlásom után egyre több tartozást halmozott fel. A nettó eszközérték csökkent, és egy esetleges felszámolás során a hitelezők követelései megelőzték volna a részvényesekét. Ez jól mutatja, miért nem elég a vásárlás pillanatában kiszámított NCAV.
A tartósan veszteséges net-net cégeknél az idő gyakran a befektető ellen dolgozik. A működési veszteségek, az eszközök leértékelődése vagy az adósság növekedése miatt az NCAV a vételár alá csökkenhet, így a kezdeti biztonsági tartalék is eltűnhet. Graham klasszikus szabálya szerint az NCAV legfeljebb kétharmadáért, vagyis nagyjából 33%-os diszkonttal érdemes vásárolni. Ez sem garantálja, hogy a befektetés nyereséges lesz, vagy hogy felszámoláskor visszakapjuk a pénzünket.
Vakon tehát nem érdemes a fenti szabályokat követni. A céget és a vezetőséget sem árt alaposan megvizsgálni. A mérlegben szereplő goodwill és más immateriális javak értékelését is érdemes ellenőrizni, mivel egyes eszközök számviteli értéke eltérhet attól, ami értékesítéskor realizálható (bővebben Goodwill vizsgálata). Végül még egy fontos szempontot érdemes mérlegelni.
Kétféle társaság létezik - amelyiknek van problémája, és amelyiknek lesz
Sokszor jött már jól a bekezdés címét adó gondolat, azaz részvény kiválasztás előtt gondoljuk át van-e problémája a társaságnak. Ha nincs, az egy jó dolog, akkor ezek után gondoljuk át, hogy mi lesz a jövőben a társasággal, ha lesz probléma. Mert biztosan lesz, csak idő kérdése, hogy mikor. A kérdés tehát ilyenkor az, hogy vannak-e tartalékok a nehézségek leküzdésére.
A net-net részvénykiválasztási stratégia esetében gyakran olyan cégekkel találkozunk, amelyeknek már vannak problémáik. Érdemes megvizsgálni, hogy ezek átmenetiek vagy tartósak, és mennyi pénzügyi tartalékkal rendelkezik a vállalat. A tartósan veszteséges működés megnöveli a pénzügyi nehézségek és a csőd kockázatát. Mivel sok jelölt kis kapitalizációjú és alacsony likviditású, a stratégia jelentős kockázattal jár, főleg megfelelő értékalapú elemzési tapasztalat nélkül.
Miért hagyta abba Buffett a befektetési stratégiát?
A bevezetőben feltett kérdésre maga Buffett adott választ a 2014-es üzleti évről szóló, 2015-ben közzétett részvényesi levelében.
“My cigar-butt strategy worked very well while I was managing small sums. Indeed, the many dozens of free puffs I obtained in the 1950s made that decade by far the best of my life for both relative and absolute investment performance.”
A cigarettacsikk-stratégia tehát jól működött Buffett számára addig, amíg viszonylag kis összeget kezelt. Ahogy azonban növekedett a befektethető tőke, egyre nehezebbé vált elegendő, megfelelően olcsó és megvásárolható kisebb vállalatot találni. Buffett arra is rámutatott, hogy a gyenge minőségű cégek sokszor újabb és újabb problémákkal szembesülnek. A Berkshire Hathaway eredetileg nehéz helyzetű textilipari vállalat volt, amelyben Buffett 1962-ben kezdett részvényeket vásárolni, majd 1965-ben megszerezte az irányítást. A vállalatot végül nem értékesítette, hanem biztosítási, ipari, energetikai és egyéb vállalkozásokat magában foglaló konglomerátummá építette.
A net-net stratégia többlethozama mögött a mérethatás áll?
A net-net stratégia múltbeli többlethozamát több kutatás is vizsgálta. Beni Lauterbach és Joseph D. Vu a Ben Graham’s Net Current Asset Value Rule Revisited című tanulmányban arra jutott, hogy a kimutatott többlethozamot a kis kapitalizációjú részvényekhez kapcsolódó mérethatás nagy részben megmagyarázhatja. A szerzők következtetése:
„The study demonstrates how size controls can alter the outlook of an investment strategy. Ben Graham net current asset value rule provides excelent excess returns according to traditional performance measures. Size adjustment procedures, however, reveal that its size-adjusted excess return is approximately zero.”
A szerzők tehát azt találták, hogy a hagyományos teljesítménymutatók alapján a net-net stratégia kiemelkedő eredményt mutatott, a vállalatméretre történő korrekció után azonban a többlethozam közel nullára csökkent. A size-tényező az eszközárazási kutatásokban azt vizsgálja, hogy a kisebb és nagyobb kapitalizációjú vállalatok részvényeinek hozama között van-e tartós különbség. Az összefüggés mértéke időszakonként és piaconként változhat.
A mérethatás történeti bemutatására szolgál az alábbi grafikon. A grafikon alapjául szolgáló összeállítás szerint 1927 és 2010 között a legnagyobb piaci kapitalizációjú részvények éves átlagos hozama körülbelül 10%, a legkisebbeké pedig 21,26% volt. A részvényeket piaci kapitalizáció szerint tíz csoportba rendezték, és a szélső deciliseket hasonlították össze. Ezek történeti adatok, nem tekinthetők a kisebb cégek jövőbeli felülteljesítésére vonatkozó ígéretnek. A rendkívül kis és nehezen kereskedhető részvények esetén a realizálható hozam a kimutatott értéktől jelentősen eltérhet.
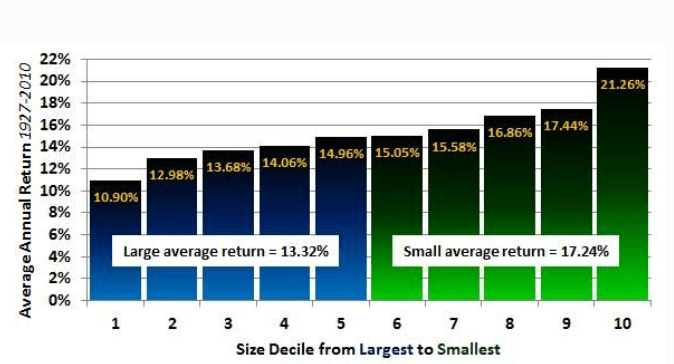
kép forrása: https://www.forbes.com
Ez önmagában nem teszi eredménytelenné a net-net stratégiát, de fontos kérdés, hogy a megfigyelt hozam mekkora része származik az alacsony kapitalizációjú részvények általános teljesítményéből. Az eredmények ugyanakkor nem egységesek. A 2007-ben megjelent Testing Benjamin Graham's Net Current Asset Value Strategy in London című brit kutatás arra jutott, hogy a mérethatás és a Fama-French háromtényezős modell sem magyarázta teljes egészében a net-net részvények többlethozamát. A kutatások eltérő eredményei arra utalnak, hogy a stratégia teljesítménye a vizsgált piactól, időszaktól és a kockázati tényezők kezelésétől is függhet.