Recesszió: Mit jelent? Kik és mikor jelentik be? Mi lesz a tőzsdével?
A recesszió időről időre visszatérő része a gazdasági ciklusoknak, a befektetők számára azonban elsősorban az a kérdés érdekes, hogy mit jelent mindez a részvénypiac szempontjából. Előre jelezhető-e egy gazdasági visszaesés, mikor derül ki hivatalosan, hogy recesszió alakult ki, és érdemes-e emiatt változtatni a befektetéseinken?
Cikkünkben ezeket a kérdéseket járjuk körül. Megnézzük a recesszió meghatározásának módját, a részvénypiaci visszaesésekkel való kapcsolatát, a recessziós indikátorokat, illetve több hosszabb távú és újabb kutatás eredményeit is.
- Milyen adatok alapján határozható meg a recesszió?
- Van jelentősége a recesszió hivatalos bejelentésének?
- Recessziók és a tőzsdei hozamok
- Recesszió nélküli medvepiacok a tőzsdén
- Recesszióval járó medvepiacok a tőzsdén
- Mit jelent a recesszió a gazdaság működése szempontjából?
- Milyen problémákat okozhat a gazdasági visszaesések tartós elhalasztása?
- Recesszió alatt jobban teljesítő részvények, iparágak
- Melyik ország válságállóbb? (2024)
- Érdemes eladni a részvényeket recesszió előtt? (2024)
- Recessziót jelző indikátorok és a GDP változás kapcsolata (2024)
Mi az a recesszió?
A recesszió a gazdasági aktivitás számottevő és több gazdasági területre kiterjedő visszaesése. A gazdasági növekedés hosszabb időszakait időnként lassulás vagy visszaesés szakítja meg, de ezek kialakulásának oka és mélysége jelentősen eltérhet.
A közgazdasági elméletek sem ugyanazzal magyarázzák a gazdasági ciklusokat. A klasszikus elméletekben nagyobb szerepet kapnak a gazdaságot érő külső sokkok, például a háborúk, járványok vagy az energiaárak hirtelen változásai. Hyman Minsky elméletében ezzel szemben fontos szerepe van a pénzügyi rendszerben fokozatosan felépülő eladósodottságnak és kockázatvállalásnak. Egy hosszabb növekedési időszak alatt növekedhet a tőkeáttétel és a pénzügyi sérülékenység, ami kedvezőtlen környezetben felerősítheti a visszaesést.
Az Egyesült Államok gazdaságtörténetében számos recessziót figyelhettünk meg. Ezeknek a jelentősége jóval túlmutat az amerikai gazdaságon, mivel az Egyesült Államok gazdasági és pénzügyi folyamatai a kereskedelmi és pénzügyi kapcsolatokon keresztül más országokra is hatást gyakorolhatnak. Egy korábbi cikkünkben részletesebben is foglalkoztunk azzal, hogyan gyűrűzhetnek át az amerikai gazdasági folyamatok más piacokra.
A gazdasági ciklusok követése a befektetők számára azért érdekes, mert a gazdasági aktivitás változása hatással lehet a vállalati profitokra, a kamatokra, a kötvényhozamokra és ezen keresztül a részvények árazására is. A gazdaság és a tőzsde között azonban nincs egyszerű, minden időszakban azonos módon működő kapcsolat.
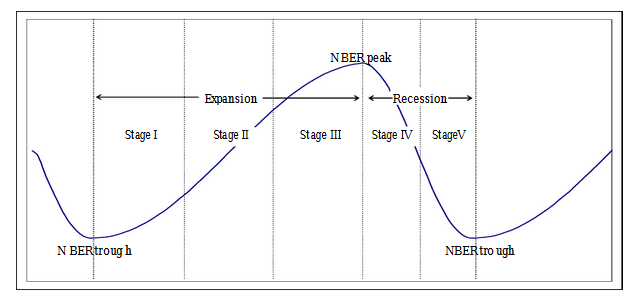
Az NBER az alábbi ábrához hasonló módon szemlélteti a gazdasági ciklusokat. A növekedési időszak a gazdasági mélyponttól a következő csúcsig tart. A csúcs után kezdődő visszaesés a következő mélypontig tartó recessziós szakasz. Az egyes ciklusok alatt az iparágak és a vállalatok teljesítménye jelentősen eltérhet. Erről ebben a cikkben beszéltünk részletesebben.
Milyen adatok alapján határozható meg a recesszió?
A pénzügyi hírekben gyakran találkozhatunk azzal az egyszerű szabállyal, hogy két egymást követő negyedévben csökkenő reál GDP esetén recesszióról beszélünk. Ezt gyakran technikai recessziónak nevezik. Az Egyesült Államokban azonban a recessziók hivatalos időpontjának meghatározása ennél összetettebb.
Az amerikai üzleti ciklusok fordulópontjait a National Bureau of Economic Research, vagyis az NBER Business Cycle Dating Committee határozza meg. Az NBER meghatározása szerint a recesszió a gazdasági aktivitás jelentős, a gazdaság széles körére kiterjedő visszaesése, amely jellemzően néhány hónapnál tovább tart. A bizottság a visszaesés mélységét, kiterjedtségét és időtartamát együttesen értékeli.
Fontos, hogy nincs olyan előre rögzített szabály, amely szerint egyetlen mutató adott értéke automatikusan recessziót jelentene. Az NBER több havi gazdasági mutatót követ. Ezek között megtalálható például:
- a transzferektől megtisztított reál személyes jövedelem,
- a nem mezőgazdasági foglalkoztatottság,
- a háztartási felmérésből származó foglalkoztatottság,
- a reál személyes fogyasztási kiadások,
- a reál gyártási és kereskedelmi értékesítés,
- az ipari termelés.
A negyedéves gazdasági fordulópontok meghatározásánál a reál GDP és a reál GDI is fontos szerepet kap. Az NBER ugyanakkor kifejezetten hangsúlyozza, hogy nincs fix szabály arra, melyik mutatót milyen súllyal kell figyelembe venni. Az aktuális módszertan az NBER oldalán is elérhető.
Ez azért lényeges, mert két negyedévnyi GDP-csökkenés önmagában nem feltétlenül jelenti azt, hogy az NBER recessziót állapít meg. Fordított helyzet is előfordulhat. A 2001-es amerikai recesszió például úgy került be az NBER kronológiájába, hogy nem alakult ki két egymást követő negyedévben csökkenő reál GDP.
Megfigyelhető tehát, hogy a recesszió meghatározása jóval több információt igényel egyetlen GDP-adatnál. Befektetőként azért fontos ezt megérteni, mert mire elegendő adat áll rendelkezésre a gazdasági fordulópont azonosításához, a pénzügyi piacokon már jelentős változások történhettek.

Az sem mindegy, hogy egy recesszió milyen mély és mennyi ideig tart. A történelmi tapasztalatok alapján jelentős különbségek figyelhetők meg az egyes visszaesések között. Az 1929-ben kezdődő nagy gazdasági válság például jóval súlyosabb volt, mint a második világháború utáni amerikai recessziók többsége.
Az 1929-ben kezdődő visszaesés első nagy szakasza 1929 és 1933 közé esett. Később, 1937-1938 között újabb jelentős gazdasági visszaesés alakult ki. Az amerikai gazdaság hosszú idő alatt tért vissza a korábbi növekedési pályához.
Milyen hatása van a recessziónak a részvénypiacokra?
A nagy gazdasági világválság alatt a részvénypiaci visszaesés rendkívüli méreteket öltött. A vezető amerikai részvénypiaci indexek a csúcspontjukhoz képest értékük jelentős részét elveszítették, és a medvepiac több éven keresztül tartott.
Az alábbi táblázat jól érzékelteti, hogy a nagy gazdasági világválság és a 2008-2009-es pénzügyi válság gazdasági következményei között is jelentős különbségek voltak.
|
1929-es gazdasági válság |
2008-2009-es hitelválság |
Válság hossza |
10 év |
18 hónap |
GDP változás |
-33% |
-4,3% |
Munkanélküliségi ráta |
25% |
10% |
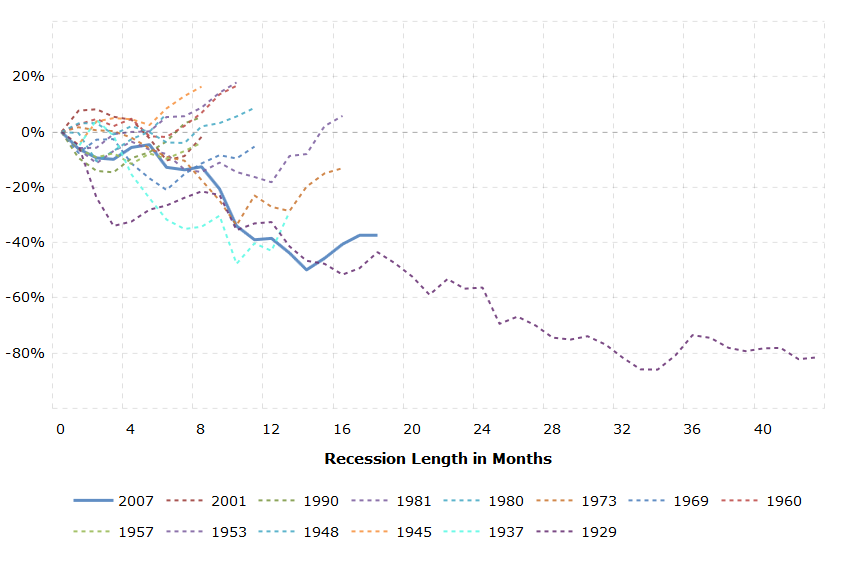
A történelmi adatokból az is látható, hogy a recessziók hossza jelentősen eltérhet. Az alábbi táblázat az Egyesült Államok korábbi recesszióit és a hozzájuk kapcsolódó részvénypiaci visszaeséseket mutatja.
Recesszió kezdete |
Recesszió hossza (hónap) |
Részvénypiaci visszaesés |
2007. december | 18,00 | -50% |
2001. március | 8,00 | -30% |
1990. július | 8,00 | -20% |
1981. július | 16,00 | -26% |
1980. január | 6,00 | -30% |
1973. november | 16,00 | -51% |
1969. december | 11,00 | -33% |
1960. április | 10,00 | -11% |
1957. augusztus | 8,00 | -20% |
1953. július | 10,00 | -8% |
1948. november | 11,00 | -16% |
1945. február | 8,00 | -15% |
1937. május | 13,00 | -43% |
1929. augusztus | 43,00 | -80% |
1926. október | 13,00 | -2% |
1923. május | 14,00 | -16% |
1920. január | 18,00 | -35% |
1918. augusztus | 7,00 | -50% |
1913. január | 23,00 | -21% |
Átlag |
13,7 |
-29% |
Az alábbi grafikon a tőzsdei visszaesések hosszát és mélységét szemlélteti. Jól látható, hogy a recessziókhoz kapcsolódó részvénypiaci mozgások között jelentős eltérések vannak. Egyes időszakokban 30-50 százalékos visszaesést is tapasztalhattunk, más recessziók alatt jóval kisebb volt a részvénypiaci esés.
(kép forrása: macrotrends.net)
Van jelentősége a recesszió bejelentésének?
Ahogy fentebb beszéltünk róla, a recesszió kezdetét általában csak visszamenőleg lehet megfelelő bizonyossággal meghatározni. Mire elegendő gazdasági adat áll rendelkezésre, több hónap is eltelhet. A hivatalos recessziós dátum ezért befektetési szempontból nem tekinthető olyan jelzésnek, amely pontosan megmutatná, mikor kell változtatni egy portfólión.
A részvénypiac ráadásul folyamatosan a jövőbeni vállalati eredményeket, kamatokat és gazdasági kilátásokat próbálja beárazni. Emiatt a tőzsdei visszaesés gyakran már a recesszió hivatalos felismerése előtt elkezdődik.
A 2008-2009-es gazdasági válság során például a részvénypiac már a recesszió hivatalos megállapítása előtt jelentős mértékben csökkent. Az alábbi grafikonon piros színnel a Wilshire 5000 indexet láthatjuk, a szürke területek a recesszió időszakát jelölik, a kék görbe pedig a reál GDP alakulását mutatja.

A dotkom lufi kipukkanása még jobb példa arra, hogy a részvénypiac és a gazdasági ciklus időzítése jelentősen eltérhet. A részvénypiac már a recesszió előtt csökkenni kezdett, majd a visszaesés a hivatalos recessziós időszak után is folytatódott.

Az 1990-es évek elején kialakuló recesszió más képet mutatott. Ebben az esetben a hivatalos recessziós időpont közelebb esett a részvénypiaci visszaeséshez. Mire azonban a recesszió végét hivatalosan is azonosítani lehetett, a részvénypiac már jelentős emelkedésen volt túl.

A 80-as évek elején kialakuló recesszióban is hasonló folyamat figyelhető meg. A részvénypiaci visszaesés jelentős része a recessziós időszakra esett, a piac azonban már jóval a gazdasági adatok teljes helyreállása előtt emelkedni kezdett.

Az alábbi grafikon szemlélteti ezt az időbeli eltérést. A fekete görbe a gazdasági ciklust mutatja, a piros szaggatott görbe a részvénypiaci árak változását, a sárga szaggatott vonal pedig a hosszabb távú növekedési irányt.
Megfigyelhető azonban, hogy nincs olyan szabály, amely szerint a részvénypiac mindig ugyanannyi hónappal előzi meg a gazdasági ciklust. A történelmi példák inkább arra mutatnak rá, hogy a tőzsdei és a makrogazdasági fordulópontok időzítése eltérhet. Emiatt a recesszió hivatalos kezdetének vagy végének ismerete önmagában kevés egy befektetési döntés időzítéséhez.

Mit jelent a recesszió a gazdaság működése szempontjából?
A recesszió az emberek és a vállalkozások szempontjából komoly negatív következményekkel járhat. Csökkenhet a gazdasági teljesítmény, növekedhet a munkanélküliség, visszaeshetnek a beruházások, és egyes vállalatok fizetési nehézségekkel szembesülhetnek.
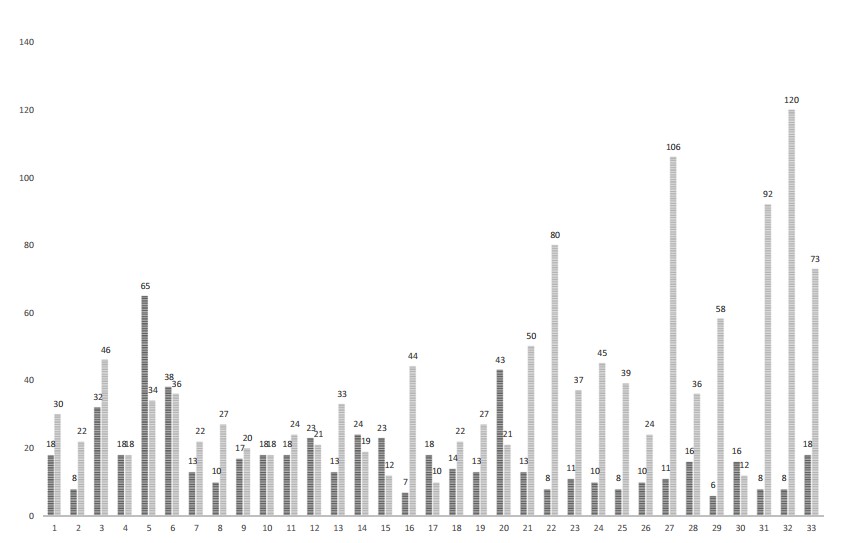
Gazdaságtörténeti szempontból ugyanakkor a visszaesések a gazdasági ciklusok visszatérő jelenségei. A Tények és Tévhitek a Tőzsdéről és Befektetésről című könyvben 150 évet és 33 üzleti ciklust vizsgáltunk meg. Az adatokból jól látható, hogy az egyes növekedési és visszaesési időszakok hossza jelentősen változott.
Az elmúlt évtizedekben a fejlett gazdaságok jegybankjai és kormányai egyre több eszközt alkalmaztak a súlyos visszaesések mérséklésére. Ide tartozik a kamatpolitika, a fiskális élénkítés, a pénzügyi rendszer likviditásának támogatása és bizonyos időszakokban az eszközvásárlási programok alkalmazása is.
Az aranystandard megszűnése után a monetáris politika mozgástere is jelentősen megváltozott. A jegybankok nagyobb szabadságot kaptak a pénzügyi kondíciók alakításában, miközben a pénzkínálat, a hitelállomány és a pénzügyi rendszer szerkezete is jelentősen átalakult. Az inflációról és a pénz vásárlóerejéről szóló cikkünkben ezt részletesebben is tárgyaltuk.

forrás: fred.stlouisfed.org
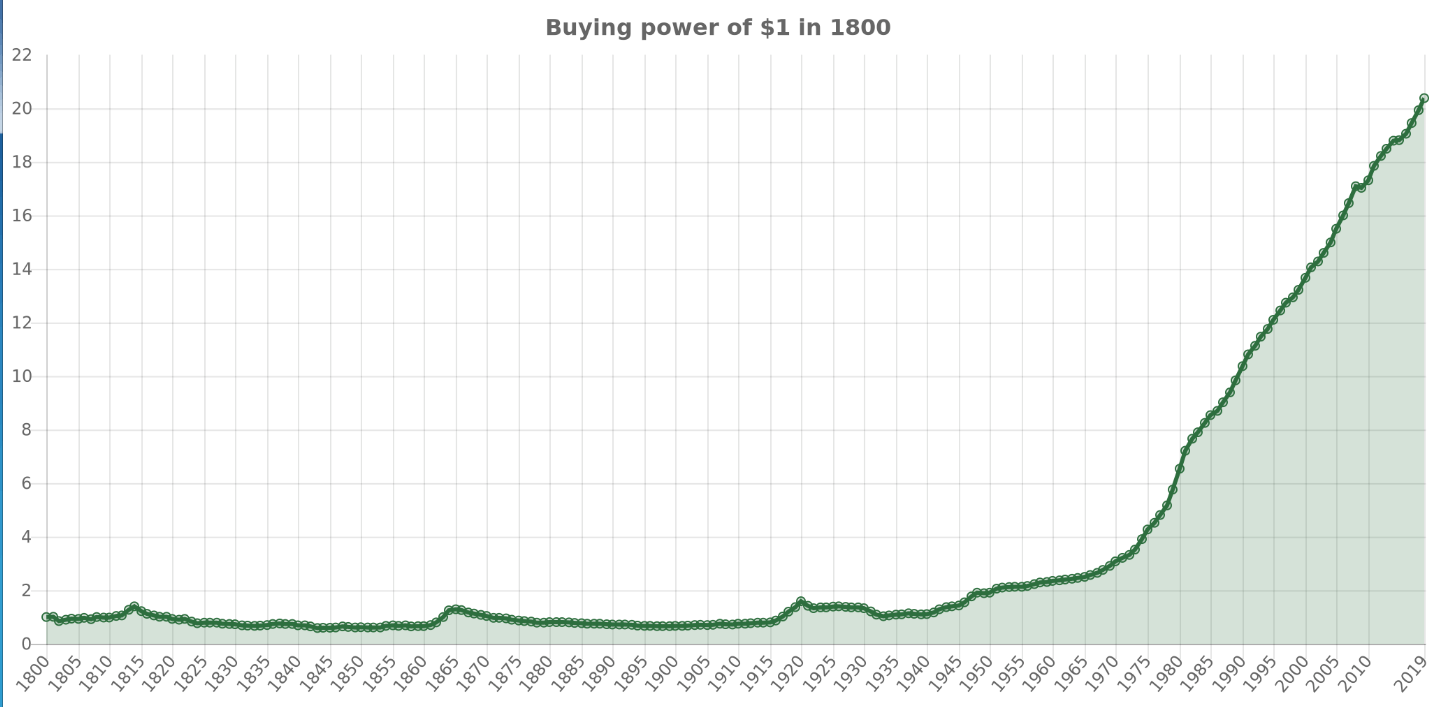
A pénzmennyiség hosszú távú növekedése mellett a dollár vásárlóereje is jelentősen változott. Fontos azonban, hogy a két folyamat közötti kapcsolatot nem érdemes egyetlen tényezőre visszavezetni. A hosszú távú árszínvonalat a monetáris és fiskális politika mellett a termelékenység, a gazdasági növekedés, a hitelpiac, a bérek, a kínálati sokkok és számos más tényező is befolyásolja.
forrás: quickchart.io
Tegyük a fentiekhez hozzá, hogy a gazdasági visszaesések mérséklését célzó politika sem költségmentes. A tartósan alacsony kamatok, a nagy költségvetési hiány, a gyors hitelnövekedés vagy az eszközárak erőteljes emelkedése később új kockázatokat teremthet. Emiatt a gazdaságpolitika egyik nehéz feladata annak eldöntése, hogy mikor szükséges támogatni a gazdaságot, és mikor növelné tovább a kockázatokat az élénkítés folytatása.
Milyen problémákat okozhat a gazdasági visszaesések tartós elhalasztása?
A gazdasági visszaesések mérséklése társadalmi szempontból fontos cél lehet, hiszen egy mély recesszió jelentős munkanélküliséget és vállalati csődhullámot okozhat. Ugyanakkor hosszabb idő alatt mellékhatások is kialakulhatnak, ha a nagyon kedvező finanszírozási környezet tartósan életben tart alacsony termelékenységű vagy gyenge pénzügyi helyzetben lévő vállalkozásokat.
Adalet McGowan és szerzőtársai többek között azt vizsgálták, milyen gazdasági következményekkel járhat az úgynevezett zombi vállalatok jelenléte. Ezek a társaságok erőforrásokat kötnek le, miközben termelékenységük alacsony lehet. Ez hatással lehet a munkaerő, a tőke és más termelési tényezők gazdaságon belüli elosztására.
A jelenség azért érdekes, mert egy gyengén teljesítő vállalat hosszabb ideig is működésben maradhat kedvező finanszírozási feltételek mellett. Ha azonban a kamatkörnyezet megváltozik, ezeknek a vállalatoknak a pénzügyi helyzete gyorsan romolhat.
Az ilyen társaságok pontos aránya nagymértékben függ az alkalmazott definíciótól, ezért az egyes forrásokban jelentősen eltérő becslésekkel találkozhatunk. A kérdés gazdasági jelentősége elsősorban abban áll, hogy a tartósan alacsony termelékenységű vállalatok jelenléte ronthatja az erőforrások hatékony felhasználását. A zombi cégek problémájáról ebben a cikkben beszéltünk részletesebben.

A monetáris élénkítésnek szintén lehetnek mellékhatásai. A mennyiségi enyhítés során a jegybank értékpapírokat vásárol, amivel csökkentheti a hosszabb lejáratú hozamokat és javíthatja a pénzügyi kondíciókat. Ezek a programok válsághelyzetben hozzájárulhatnak a pénzügyi rendszer stabilizálásához, ugyanakkor hatással lehetnek az eszközárakra, a kockázatvállalásra és a jegybank mérlegének méretére is.
A gazdaságban felhalmozódó adósság alakulását ezért érdemes a gazdasági teljesítménnyel együtt vizsgálni. Az alábbi grafikon a gazdaság adósságállományának és a GDP-nek a hosszabb távú változását szemlélteti.

forrás: realinvestmentadvice.com
Recessziók és a tőzsdei hozamok
Az amerikai részvénypiacon széles körben használt szabály szerint 20 százalékot elérő vagy meghaladó csúcstól mélypontig tartó visszaesést medvepiacnak nevezünk. Ez természetesen csak egy egyszerű definíció, de könnyen alkalmazható a történelmi időszakok összehasonlítására.
A történelmi adatok alapján érdemes két csoportot elkülöníteni:
- recesszió nélkül kialakuló medvepiacok,
- recesszióval együtt kialakuló medvepiacok.
Az alábbi táblázat a recesszió nélkül kialakuló nagyobb amerikai részvénypiaci visszaeséseket mutatja 1928 és 2022 között. A 20 százalékos határtól néhány esetben kis mértékben eltértünk, ezért 18-19 százalékos visszaesések is szerepelnek az adatok között.
Időszak | Visszaesés | Hónapok |
1934-1935 | -30% | 12 |
1939-1940 | -30% | 7 |
1940-1942 | -32% | 17 |
1946-1946 | -25% | 4 |
1961-1962 | -25% | 6 |
1966-1966 | -21% | 8 |
1987-1987 | -32% | 3 |
1990-1990 | -18% | 3 |
1998-1998 | -18% | 3 |
2011-2011 | -18% | 5 |
2018-2019 | -19% | 3 |
Átlag | -24% | 6 |
A fenti mintában az átlagos visszaesés 24 százalék, az átlagos időtartam pedig körülbelül 6 hónap.
Nézzük meg ezután azokat a medvepiacokat, amelyek recessziós időszakhoz kapcsolódtak. A különbség már első ránézésre is jelentős.
Időszak | Visszaesés | Hónapok |
1929-1932 | -85% | 25 |
1932-1933 | -40% | 6 |
1933-1933 | -28% | 3 |
1937-1938 | -50% | 12 |
1948-1949 | -19% | 12 |
1957-1957 | -20% | 3 |
1961-1962 | -25% | 6 |
1968-1970 | -35% | 13 |
1973-1974 | -45% | 20 |
1980-1982 | -26% | 19 |
1990-1990 | -18% | 3 |
2000-2002 | -48% | 28 |
2007-2009 | -52% | 16 |
2020-2020 | -34% | 1 |
Átlag | -38% | 12 |
A fenti mintában a recesszióhoz kapcsolódó medvepiacok átlagosan mélyebbek és hosszabbak voltak. Az átlagos visszaesés 38 százalék, az átlagos időtartam pedig körülbelül 12 hónap volt.
Ez azonban történelmi átlag. Egy következő recesszió részvénypiaci hatásának mélységét vagy hosszát önmagában ebből nem lehet meghatározni.
Recesszió alatt jobban teljesítő részvények, iparágak
Egy gazdasági visszaesés nem minden vállalatot és iparágat érint azonos mértékben. Vannak olyan termékek és szolgáltatások, amelyek iránt recesszió idején is viszonylag stabil maradhat a kereslet. Ezeket az ágazatokat gyakran defenzív szektoroknak nevezzük.
Fontos azonban, hogy a defenzív jelleg nem jelent automatikus árfolyam-emelkedést. Egy jelentős tőzsdei esésben ezeknek a vállalatoknak a részvényei is csökkenhetnek. A különbség sok esetben inkább a visszaesés mértékében és az üzleti eredmények stabilitásában jelenik meg.
1) Egészségügyi szektor, egészségügyi iparágak részvényei
Az egészségügyi szolgáltatások iránti kereslet gazdasági visszaesések idején sem tűnik el. A fejlett országok népességének öregedése, a hosszabb várható élettartam és az egészségügyi technológia fejlődése hosszabb távon is fontos tényező.
Az egészségügyi szektoron belül ugyanakkor nagyon eltérő üzleti modelleket találunk. Ide tartoznak többek között a gyógyszergyártók, biotechnológiai cégek, egészségügyi szolgáltatók, kórházüzemeltetők, diagnosztikai társaságok és orvosi eszközöket gyártó vállalatok. Emiatt az egészségügyi szektoron belül sem feltétlenül azonos a vállalatok recessziós érzékenysége.
2) Élelmiszer-termelő és élelmiszergyártó cégek részvényei
Az élelmiszerek iránti kereslet szintén kevésbé ciklikus, mint számos tartós fogyasztási cikk vagy beruházási termék esetében. Az élelmiszeripar ugyanakkor több, egymástól eltérő területet foglal magában.
- Élelmiszergyártók
- Mezőgazdasági vállalatok
- Mezőgazdasági gépeket és eszközöket gyártók
- Élelmiszer-nagykereskedők
- Húsipari vállalatok
- Italgyártók
Az egyes vállalatok teljesítményét itt is számos más tényező befolyásolhatja, például a nyersanyagárak, a bérek, az energiaárak, a versenyhelyzet és az adott társaság eladósodottsága.
Egyetlen részvény megvásárlása ezért pusztán az iparági besorolás alapján jelentős kockázatot hordozhat. Az iparág recessziós érzékenysége csak egy a vállalat értékeléséhez szükséges szempontok közül.
3) Oktatási iparág részvényei
Az oktatás és a tudás fejlesztése hosszú távon szintén tartós kereslettel rendelkező terület lehet. A magánszektor szerepe országonként jelentősen eltér, ezért a tőzsdén jegyzett oktatási vállalatok száma és üzleti modellje is változatos.
Ezeknél a társaságoknál érdemes figyelembe venni az állami szabályozást, a finanszírozási rendszert, a demográfiai folyamatokat és az online oktatás térnyerését is.
4) Stabil kereslettel rendelkező fogyasztási termékek
Bizonyos fogyasztási termékek iránt a kereslet gazdasági visszaesés idején is viszonylag stabil maradhat. Ide sorolhatók többek között egyes alapvető fogyasztási cikkek. A kereslet stabilitása ugyanakkor önmagában nem garantálja a részvény jó teljesítményét.
Az egyes vállalatok adósságállománya, profitmarzsa, értékeltsége, versenyhelyzete és szabályozási kockázata recesszió alatt is meghatározó lehet.
A válságállónak tekintett részvényeket gyakran defenzív részvényeknek nevezzük. Erről ebben a cikkben beszéltünk részletesebben.
A részvények piaci érzékenységének mérésére gyakran használják a béta mutatót. A béta azt fejezi ki, hogy egy részvény hozama történelmileg milyen mértékben mozgott együtt a piaccal. Ez azonban nem egyenlő a vállalat válságállóságával, és a múltbeli béta sem garantálja a jövőbeni viselkedést.
Melyik ország válságállóbb? (2024)
A gazdasági sokkok után jelentős különbségeket figyelhetünk meg az egyes országok kilábalásának gyorsaságában. Éppen ezért számos kutatás foglalkozik azzal, milyen tényezők segíthetik vagy lassíthatják a válság utáni helyreállást.
Eichengreen és szerzőtársai (2024) 35 fejlett és 46 fejlődő ország adatait vizsgálták az 1950-es évektől kezdődő válságok alapján. A kilábalást a válság mélypontjától számított négy és nyolc negyedév után mérték az egy főre jutó reál GDP segítségével.

Forrás: Eichengreen és szerzőtársai (2024)
A vizsgálat szerint a recesszió mélysége és a későbbi visszapattanás között pozitív kapcsolat figyelhető meg. A nagyobb GDP-visszaesést követően gyakran erőteljesebb növekedés következett. Ez részben bázishatással is magyarázható.
A recesszió hossza és a kilábalás között ezzel szemben negatív kapcsolat jelent meg. A hosszabb visszaesésekből jellemzően lassabb volt a helyreállás.
A kutatás több gazdasági jellemzőt is vizsgált. Az eredmények alapján a kedvezőbb külső egyensúly, a nagyobb devizatartalék, a kereskedelmi nyitottság és a rugalmasabb árfolyamrendszer összefüggésbe hozható a gyorsabb kilábalással.
Fejlett országok esetében a vállalatok és háztartások recessziót megelőző eladósodásának növekedése lassabb későbbi helyreállással társult. A magánhitelezés gyors növekedése ezért nemcsak a válság kialakulásának kockázata szempontjából lehet érdekes, hanem a válság utáni növekedés szempontjából is.
Érdekes eredmény, hogy az államadósság és a későbbi növekedés kapcsolatában nem minden eredmény felelt meg az egyszerű előzetes várakozásoknak. A fiskális és monetáris politika esetében ugyanakkor az anticiklikus gazdaságpolitika gyorsabb kilábalással mutatott kapcsolatot. Az anticiklikus politikáról itt olvashatsz részletesebben.

Forrás: Eichengreen és szerzőtársai (2024)
Érdemes eladni a részvényeket recesszió előtt?
A Late to Recessions: Stocks and the Business Cycle című tanulmány szerzői azt vizsgálták, milyen kapcsolat van a gazdasági ciklus, a recessziós jelzések és a részvénypiaci hozamok között.
Elsőre logikusnak tűnhet, hogy a recesszió előtt érdemes csökkenteni a részvénykitettséget. A gyakorlati probléma az időzítés. A recesszió kezdetét valós időben nem ismerjük biztosan, miközben a részvénypiac folyamatosan árazza a gazdasági kilátások változását.
További szempont, hogy a részvénypiaci kockázati prémium hosszabb távon éppen azért létezhet, mert a részvénybefektetők jelentős bizonytalanságot és időszakos veszteségeket vállalnak. A visszaesések teljes elkerülése ezért jóval nehezebb feladat, mint amilyennek utólag a grafikonokra nézve tűnik.
Léteznek olyan mutatók, amelyek kapcsolatot mutatnak a recesszió későbbi valószínűségével. Ezek azonban jellemzően valószínűségi jelzéseket adnak. A recessziók előrejelzésének módszereiről ebben a cikkben beszéltünk részletesebben.
A következő kérdés az, hogy érdemes-e csökkenteni a részvénykitettséget akkor, amikor már nagy valószínűséggel recesszióban van a gazdaság. Sajnos azonban itt ismét előjön az időzítés problémája. Mire elegendő adat érkezik a recesszió felismeréséhez, a részvénypiaci visszaesés egy része már megtörténhetett.
A tanulmány szerzői az 1960-2019 közötti időszakot vizsgálták. Az alábbi ábrán a halványszürke sávok az amerikai recessziós időszakokat mutatják. A kék oszlopok egy valós időben elérhető recessziós valószínűségi indikátor értékeit jelzik.

forrás: Late to Recessions
A következő ábra a részvénypiaci hozamokat mutatja a recessziós valószínűség megemelkedését követő időszakokban. A vizsgált mintában a jelzést követő első hónapok hozamai gyengék voltak, később azonban ismét pozitív hozamok jelentek meg.
Ez jól mutatja az időzítési problémát. Még egy használható recessziós indikátor esetén sem egyértelmű, meddig érdemes a részvénypiacon kívül maradni, illetve mikor kell visszatérni.

forrás: Late to Recessions
A következő ábra három eltérő stratégia eredményét szemlélteti. A világoskék görbe a folyamatos részvénypiaci befektetést mutatja. A másik stratégia a recesszió kezdetéhez igazítja a részvényekből történő kilépést. Ez utólag jól működhet, a recesszió tényleges kezdetét azonban valós időben nem ismerjük.
A harmadik stratégia egy valós időben megfigyelhető recessziós valószínűségi indikátort használ. A vizsgált mintában ennek eredménye kedvező volt.

forrás: Late to Recessions
Az eredmények érdekesek, de több korlátot is érdemes figyelembe venni. A vizsgálati időszakban kevés recessziós esemény található, a kereskedési költségek módosíthatják a tényleges eredményeket, és egy múltbeli mintán jól működő jelzés jövőbeni teljesítménye bizonytalan.
Ezért a recessziós indikátorokat célszerű kockázati jelzőként kezelni, nem pedig olyan eszközként, amely biztosan meghatározza a részvények eladásának és visszavásárlásának időpontját.
Recessziót jelző indikátorok és a GDP változás kapcsolata (2024)
Az alábbi vizsgálatban arra kerestük a választ, hogy a Fed adatbázisában elérhető recessziós indikátorok milyen kapcsolatot mutatnak a reál GDP későbbi változásával. A cél annak felmérése volt, hogy ezek a mutatók milyen mértékben tartalmazhatnak információt a gazdasági aktivitás jövőbeni alakulásáról.
A vizsgálatban a jegybanki kamat változását és több recessziós indikátort használtunk magyarázó változóként. A vizsgált mutatók:
- Smoothed U.S. Recession Probabilities, amely dinamikus Markov-switching modell alapján becsül recessziós valószínűséget. A mutató itt érhető el.
- GDP-Based Recession Indicator Index, amely GDP-adatokból becsüli a recesszió valószínűségét. A mutató itt érhető el.
- Term spread, vagyis a hosszú és rövid lejáratú állampapírhozamok különbsége. A hozamgörbe működéséről itt beszéltünk részletesebben, a FRED adatsor pedig itt található.
Az idősorokat a statisztikai vizsgálat előtt át kellett alakítani. A jegybanki kamat differenciálása után a felhasznált változók stacionáriusak lettek. A Breusch-Pagan teszt heteroszkedaszticitásra utalt, ezért a vizsgálat során GARCH modellt alkalmaztunk az 1982-2024 közötti időszakra. A 2020-as Covid-időszakot a rendkívüli gazdasági mozgások miatt kihagytuk a becslésből.
A változók esetében 1-8 negyedéves késleltetéseket is megvizsgáltunk. Az alábbi összefoglalás a statisztikailag szignifikáns eredményeket tartalmazza:
- A term spread esetében ebben a specifikációban nem mutatható ki statisztikailag szignifikáns kapcsolat a későbbi GDP-változással.
- A három negyedévvel korábbi kamatváltozás és a GDP változása között statisztikailag szignifikáns negatív kapcsolat jelent meg.
- A Smoothed recessziós indikátor egy negyedévvel korábbi változása negatív kapcsolatot mutatott a GDP változásával. Az emelkedő recessziós valószínűség alacsonyabb későbbi GDP-növekedéssel társult.
- A GDP-Based Recession Indicator egy negyedévvel korábbi változása szintén negatív kapcsolatot mutatott a GDP későbbi változásával.
Ha a három szignifikáns tényezőt egyetlen modellben használjuk, az alábbi becslőfüggvényt kapjuk:
ŷ = 3,44033 - 79,5737 · ΔRNOM3 - 0,0670239 · Smoothed1 - 0,0152657 · GDPBASED1
Az alábbi grafikon a modell becsült és tényleges GDP-változását hasonlítja össze. A sárga görbe a modell becslését, a zöld görbe a tényleges GDP-változást mutatja.
A modell teljesítménye időben nem egyenletes. Az 1990-es évekig több időszakban jól követi a GDP mozgását, később azonban az előrejelzési hiba növekszik. Érdekes ugyanakkor, hogy az 1990-es, 2001-es és 2007-es recessziókat megelőző időszakokban több használható jelzés figyelhető meg.
Ez részben abból is következhet, hogy a modell kifejezetten recessziós indikátorokat tartalmaz. A GDP rövid távú változását azonban számos olyan tényező is befolyásolja, amely nem szerepel ebben az egyszerű modellben. Ilyen lehet például az ipari termelés, a foglalkoztatás, a fogyasztás, a beruházások vagy a pénzügyi kondíciók változása.
Emiatt a modell eredményeit elsősorban annak vizsgálatára érdemes használni, hogy a kiválasztott recessziós indikátorok tartalmaznak-e előretekintő információt. A kapott összefüggésekből önmagukban nem következik, hogy ezekkel pontosan előre lehet jelezni a következő recesszió kezdetét vagy a részvénypiac fordulópontját.

Forrás: saját szerkesztés
Ha mélyebben is érdekel a befektetések és a piacok működése
A recessziók, a gazdasági ciklusok és a részvénypiaci visszaesések vizsgálata jól mutatja, hogy a befektetési döntéseket ritkán lehet egyetlen mutatóra vagy egyszerű szabályra építeni. A történelmi adatok, a kockázat és hozam kapcsolata, a diverzifikáció, a portfólió kialakítása és a befektetői döntések vizsgálata ezért együtt adhat használhatóbb képet.
Ha szeretnéd ezeket a témákat rendszerezve, kutatási eredményekre és hosszú távú adatokra támaszkodva megismerni, a Befektetés tanfolyamon részletesen foglalkozunk a befektetések működésével, a portfólióépítés alapelveivel, a kockázatokkal és a gyakori befektetői hibákkal.