Bollinger szalag: Jelzései, használata, megbízhatóság, stratégiák
Az útmutatónk a Bollinger-szalagot, a „Bollinger Bands” indikátort mutatja be. Előbb a működési elvét, majd a felhasználását és a korlátait ismerhetjük meg. Ezen túl a Bollinger-szalaghoz kapcsolódó kereskedési stratégiák szabályait és visszateszteléseit is megbeszéljük. Az útmutatónkban a következőket tárgyaljuk:
- A Bollinger-szalag és a technikai elemzés indikátorai
- Mire jók a szalagok? Mire jó a Bollinger-szalag a tőzsdén?
- Hogyan működik a Bollinger-szalag?
- Bollinger-szalag jelzései
- Bollinger-szalag szabályok a tőzsdei kereskedésben
- Bollinger-szalag stratégia visszatesztelése a Dow 30 részvényein, 1993-2006 között
- Bollinger-szalag stratégiák és az ADX-indikátor
- A Bollinger-szalag gyakorlati használata
- Mi történik, ha az árfolyam elhagyja a Bollinger-szalagot?
- Bollinger-szalag használata kitörési stratégiákhoz
- A Bollinger-szalag kitörési technikájának alapjai
Bollinger-szalag és a technikai elemzés indikátorai
Rövid bevezetésképpen beszéljünk arról, hogy a Bollinger-szalag a technikai elemzés körébe tartozó sok száz indikátor közül az egyik legismertebb. A legtöbb árfolyamelemző programban megtalálható. Ugyanakkor érdemes azzal is tisztában lenni, hogy sok tőzsdei indikátor megbízhatóságáról és hatékonyságáról kevés meggyőző empirikus bizonyíték áll rendelkezésre. A népszerű indikátorokkal kapcsolatban számos visszatesztelés is készült, ezek módszertani minősége azonban eltérő. Itt az oldalon már a mozgóátlagok különböző jelzéseire, az RSI-indikátorra, a MACD-indikátorra és az IBS-indikátorra vonatkozóan is megnéztünk átfogó visszateszteléseket, és ezt a sorozatunkat most a Bollinger-szalaggal folytatjuk.
Mire jók a szalagok? Mire jó a Bollinger-szalag a tőzsdén?
A különféle szalagok tőzsdei kereskedésben történő használata gyakorlatilag a mozgóátlag-jelzésekkel egyidős, hiszen a szalagok egyik célja a mozgóátlagok téves jelzéseinek csökkentése. Már beszéltünk a mozgóátlag-stratégiák kapcsán arról, hogy a korai szalagokat az árfolyamra felhelyezett mozgóátlagok meghatározott százalékkal történő eltolásával alakították ki a kereskedők. Így a Bollinger-szalaghoz hasonló sávot lehet megjeleníteni a grafikonon. Nézzük meg az alábbi ábrát, ahol az arany napi grafikonján a 20 napos mozgóátlagot (narancssárga) és a 2-2%-kal eltolt 20 napos mozgóátlagot (kék) látjuk. A két szélső vonalat úgy kapjuk meg, hogy a középső mozgóátlag értékét 2%-kal növeljük, illetve csökkentjük.

A fenti célra az envelope elnevezésű indikátort használhatjuk, melyet a legtöbb árfolyamelemző programban megtalálunk. A képen a TradingView programját használjuk. Az envelope-indikátor egyik problémája, hogy az eltolás mértékét a kereskedők gyakran szubjektíven választják meg, így a rögzített százalékos szélesség nem feltétlenül illeszkedik az adott piac ingadozásaihoz. A történeti fejlődés következő lépését a Bob Brogan és Marc Chaikin által kidolgozott Bomar-szalag jelentette. Ennél az indikátornál a szalagok szélességét a korábbi, nagyjából egy évnyi árfolyamadat alapján úgy határozták meg, hogy az árfolyamok mintegy 85%-át lefedjék. A szélesség így az árfolyamok alakulásával együtt változhatott. Az alábbi képen egy egyszerű, 3%-os eltolással rajzolt szalag látható. Ez jól szemlélteti az elvet, de az eredeti Bomar-szalag adaptív számítását nem helyettesíti. A Bomar-szalag a későbbi, volatilitáshoz igazodó indikátorok egyik előzménye volt. Chaikin neve a Chaikin-oszcillátorról is ismert.

A Bollinger-szalag hasonló elvre épül, vagyis a szalagokon belül az árfolyammozgások jelentős részének kell megjelennie. A szélső vonalak azonban nem rögzített százalékos távolságban helyezkednek el a mozgóátlagtól. A szélességüket a vizsgált időszak árfolyamainak szórása határozza meg, így a szalag tágulhat és szűkülhet a piaci ingadozásokkal együtt. A szélső vonalak az árfolyam relatív helyzetéről adnak információt, de önmagukban még nem jelentenek túlvett vagy túladott állapotra épülő kereskedési jelzést.
Hogyan működik a Bollinger-szalag?
A Bollinger-szalag az eddigiekben leírtakhoz hasonlóan egy mozgóátlagot rajzol a grafikonra, és ennek felső, illetve alsó oldalán két további vonalat jelenít meg. A középső vonal jellemzően a 20 periódusos egyszerű mozgóátlag. A felső és az alsó szalagot az átlagtól számított, rendszerint kétszeres szórásnyi eltéréssel határozzák meg. Így a szalagok szélessége a közelmúltbeli árfolyam-ingadozásokkal együtt változik.
Az 1980-as években John Bollinger által kifejlesztett indikátor egy mozgóátlagból és két szórásalapú sávhatárból áll. Például a 20 napos Bollinger-szalag az utolsó 20 kereskedési nap záróárainak átlagát és szórását használja. A felső szalagot a mozgóátlag és a kétszeres szórás összege, az alsó szalagot a mozgóátlag és a kétszeres szórás különbsége adja. A szórás tehát azt méri, hogy az adott időszak árfolyamai mennyire térnek el az átlaguktól. Nézzük meg a következő adatsorokat:
A: 5,6,5,6,5,6, melynek átlaga = 5,5
B: 3,8,3,8,3,8, melynek átlaga =5,5
Az „A” adatsor átlaga 5,5, és a mögötte levő adatok nem térnek el lényegesen az átlagtól (5 és 6-os értékek), így az adatok szórása alacsony lesz. A „B” adatsor átlaga ugyanúgy 5,5, de az adatok lényegesen eltérnek az átlagtól, azaz a szórás nagy lesz.
Az átlag tehát önmagában nem mutatja meg, mennyire szóródnak körülötte a megfigyelések. A statisztikából azt is tudjuk, hogy normális eloszlás esetén az átlag körüli egyszeres szórástartományba a megfigyelések körülbelül 68%-a, a kétszeres szórástartományba pedig mintegy 95%-a esik. Az alábbi grafikon a normális eloszlás és a szórás közötti kapcsolatot szemlélteti. Ha ez nem teljesen egyértelmű, javaslom a következő bejegyzés tanulmányozását.
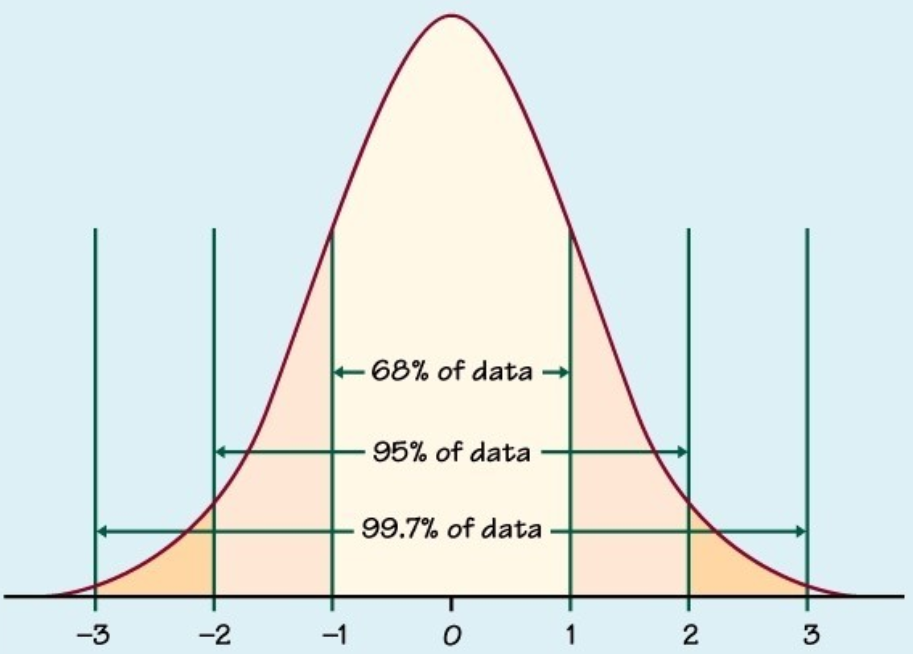
Ha a 20 napos mozgóátlagot az árfolyamok szórásának kétszeresével toljuk el felfelé és lefelé, akkor a 20,2 paraméterű Bollinger-szalagot kapjuk. Fontos azonban, hogy a normális eloszlásból ismert 95%-os arány a Bollinger-szalagnál nem tekinthető általános szabálynak. A tőzsdei árfolyamok eloszlása nem normális, a mozgóátlag és a szórás pedig folyamatosan változik. John Bollinger hivatalos útmutatója szerint az alapbeállítású szalagokon belül a megfigyelések jellemzően mintegy 90%-a található. A szalagon kívüli árfolyam ezért szokatlan relatív helyzetet jelezhet, de a fordulat valószínűségéről önmagában nem ad megbízható információt. Az alábbi ábrán az S&P 500 indexen látható a Bollinger-szalag. A pénzügyi hozamok eloszlásáról itt olvashatsz bővebben.

Bollinger-szalag jelzései
A Bollinger-szalag jelzéseit hosszasan lehetne sorolni. Ezekhez azt is hozzá kell tenni, hogy nagyrészt megfigyeléseken, véleményeken alapuló jelzések, melyek jelentős része nem John Bollingertől származik, és visszatesztelésre sem kerültek. Néhányat felsorolok az ismertebb jelek közül:
- A szalag szűkülése a közelmúltbeli árfolyam-ingadozások mérséklődését jelzi. Az alacsony volatilitású időszakokat esetenként jelentősebb árfolyam-elmozdulás követheti, ezért a beszűkülő szalagot kitörési stratégiákban is használják. A szűkülés azonban önmagában sem a kitörés időpontját, sem annak irányát nem jelzi előre megbízhatóan.
- A szalagon kívül kialakuló mélypontok és csúcsok segíthetnek egy lehetséges fordulós alakzat felismerésében, de a fordulatot további árfolyamjelzésekkel kell megerősíteni.
- Ha az árfolyam a felső szalag mentén emelkedik, vagy az alsó szalag mentén esik, az erős trend egyik jellemzője lehet.
- Oldalazó piacokon előfordulhat, hogy az egyik szalag érintése után az árfolyam a másik szalag irányába halad. Ez azonban nem általános érvényű, biztosan bekövetkező szabály.
- A Bollinger-szalag 20,2 alapbeállítása csak kiindulópont. Az alkalmazott periódusidőt és szórásszorzót a vizsgált piac és időtáv alapján kell megválasztani, az eredményességet pedig visszateszteléssel érdemes ellenőrizni.
Természetesen a Bollinger-szalag jelzései a periódusidő függvényében is változnak, azaz a szórásszorzó mellett a mozgóátlag periódusideje is hatással van a jelzésekre. Az alábbi táblázat a Technical Analysis from A to Z című könyvben szereplő időtáv szerinti periódustartományokat mutatja be. Ezek irányadó beállítások, és önmagukban nem bizonyítják egyik változat jövedelmezőségét sem.
|
Időtáv |
Periódusidő (nap) |
|
nagyon rövid időtáv |
5-13 |
|
rövid táv |
14-25 |
|
közép táv |
50-100 |
|
hosszú táv |
100-200 |
Bollinger-szalag szabályok a tőzsdei kereskedésben
A Bollinger-szalag felső és alsó vonala az árfolyamnak a közelmúltbeli átlagához viszonyított magas, illetve alacsony relatív helyzetét mutatja. A felső szalagot gyakran túlvett, az alsót túladott tartományként értelmezik. Ez azonban nem jelenti azt, hogy a felső szalag érintése után feltétlenül esés, az alsó szalag érintése után pedig emelkedés következik. Erős trendekben az árfolyam hosszabb ideig is a szalagok közelében mozoghat. A kereskedők egy része ezért a szalagok érintését a rövid távú visszarendeződés, mások a trendfolytatás jeleként használják. A két felhasználás eredményességét külön kell vizsgálni. A rövid távú reversal effect és a több hónapos momentum ismert tőkepiaci jelenségek, de ezek létezése önmagában nem igazolja a Bollinger-szalagra épülő konkrét kereskedési szabályokat.
Ha például egy részvény az elmúlt hónapokban erős emelkedő trendet mutatott, akkor egy rövid távú visszaesés után folytatódhat az emelkedés. Ez alapján felmerülhet, hogy a hosszabb távú trend irányába érdemes-e a Bollinger-szalag alsó vonalához kapcsolódó vételi jelzéseket keresni. Ugyanakkor az erős emelkedő trendben a felső szalag érintése önmagában gyenge indok a shortolásra, hiszen a trend folytatódhat. Mindez lehetséges kereskedési hipotézis, amelyet konkrét belépési és kilépési szabályokkal, megfelelő kockázatkezeléssel és mintán kívüli teszteléssel kell ellenőrizni. A hosszabb időtávon tapasztalt long-term reversal szintén külön jelenség, amelyből közvetlenül nem következik az indikátor eredményessége.
Bollinger-szalag visszatesztelése a Dow 30 részvényein, 1993-2006 között
Az Empirical Optimization of Bollinger Bands for Profitability tanulmányban a Bollinger-szalag következő jelzéseit tesztelték vissza:
- Vételi pozíciót nyitunk, ha az árfolyam az alsó Bollinger-szalag alá esik, majd visszatér az árfolyam, tehát felfelé keresztezi az ár az alsó Bollinger-szalagot.
- Eladási pozíciót nyitunk, ha a részvény ára a felső Bollinger-szalagot felülről lefelé haladva keresztezi.
A tesztelésben 20-300 napos mozgóátlag-periódusokat vizsgáltak, kétszeres szórásszorzó mellett. A kereskedési költségeket és az osztalékot elhanyagolták. A vizsgálatot a Dow Jones Industrial Average index 30 komponensén végezték el 1993. március 1. és 2006. június 30. között. Ebben az időszakban emelkedő és csökkenő részvénypiaci szakaszok is voltak, köztük a dotkomlufi kipukkanása. Az alábbiakban néhány társaság eredménye látható, míg az összes részvényre vonatkozó grafikon a tanulmány későbbi oldalain található. A grafikonok vízszintes tengelyén a Bollinger-szalag periódusideje, a függőleges tengelyén a kimutatott profit szerepel.
3M részvény, Bollinger-szalag stratégia eredményei

Alcoa részvény, Bollinger-szalag stratégia eredményei

Altria részvény, Bollinger-szalag stratégia eredményei

American Express részvény, Bollinger-szalag stratégia eredményei

AIG részvény, Bollinger-szalag stratégia eredményei

A fenti példákból is látható, hogy részvényenként eltérő periódusidejű Bollinger-szalagok hoztak kedvező eredményt. Például a 20-30 nap körüli beállítás a 3M és az Alcoa esetében jól szerepelt, míg az Altria részvénynél gyengébb eredményeket adott. Az Altria esetében a legtöbb vizsgált periódusidőnél nulla közeli vagy negatív eredmény mutatkozott. A különbségek alapján egyetlen, minden részvényre egyformán jó beállítás nem azonosítható.
Az eredmények tehát vegyesek. Egyes részvényeken a stratégia kedvezőbben teljesített, másokon gyengébben, és nem rajzolódott ki minden részvénynél használható egységes periódusbeállítás. A 20-300 napos paraméterek közötti utólagos válogatás ráadásul növeli az adatbányászati torzítás kockázatát. Ha egy részvénynél a múltban legjobban működő paramétert választjuk ki, abból még nem következik, hogy ez a beállítás később is nyereséges lesz. A következtetéseket a figyelmen kívül hagyott kereskedési költségek, az osztalékok és a mintán kívüli ellenőrzés hiánya is korlátozza. A kutatás ugyanakkor nem zárja ki, hogy más kiegészítő jelzésekkel együtt, például fordulós alakzatok vagy trendkövető szűrők bevonásával, egyes piacokon javítható a stratégia teljesítménye.
A fenti kérdést más tanulmányok is vizsgálták, például a The Profitability of a Combined Signal Approach: Bollinger Bands and the ADX, illetve egy általam korábban részletezett kutatás. A hat részvénypiaci indexet 1995-2012 között vizsgáló ADX-tanulmányban a Bollinger-szalagra épülő stratégia a legtöbb piacon elmaradt a vedd meg és tartsd technikától. Az ADX-indikátor szisztematikus előszűrőként történő alkalmazása csak csekély teljesítményjavulást eredményezett, bár a szerzők szerint diszkrecionális használata segíthet a veszteségek korlátozásában. Az eredmények alapján az ADX hozzáadása önmagában nem jelent bizonyított megoldást a Bollinger-szalag jelzéseinek gyengeségeire. A trendkövető, fordulós vagy volatilitáskitörési szabályok eredményességét minden esetben külön kell tesztelni.
Bollinger-szalag visszatesztelése tőzsdeindexen
A CXO Advisory az amerikai részvénypiacot követő SPY ETF-en vizsgálta a Bollinger-szalag két legismertebb jelzését. A stratégia akkor vásárolta meg az ETF-et, amikor az árfolyam az alsó szalag alá zárt, és akkor értékesítette, amikor a felső szalag fölé zárt. Az eladást követően a vagyon készpénzben maradt, amelyre a három hónapos amerikai kincstárjegy hozamával számoltak. A következő vételi jelzésig nem tartottak részvénykitettséget, és shortpozíciót sem nyitottak. Az alábbiakban az eredeti, 1993-2018 közötti adatokat bemutató ábrák szerepelnek. A CXO Advisory a vizsgálatot később 2019 novemberéig frissítette.
A tesztelésben 0,2%-os váltási költséggel számoltak, és a stratégia eredményét a klasszikus vedd meg és tartsd technikával hasonlították össze. Az osztalékokkal korrigált ETF-hozamokat és a készpénz kamatát is figyelembe vették. Az egyik fontos paraméter a mozgóátlag periódusideje, amely a tesztben 21 kereskedési nap volt. A másik a szalagok szélességét meghatározó szórásszorzó, amelyet 0,5 és 2,5 közötti értékeken vizsgáltak. Minél nagyobb ez a paraméter, annál távolabb helyezkednek el a szélső szalagok a mozgóátlagtól, így általában ritkábbak a kereskedési jelzések.
Nézzük meg, milyen eredményekre számíthatunk, ha önmagában a Bollinger-szalag jelzéseire hagyatkozunk. Az alábbi grafikon az SPY ETF következő napi átlagos hozamait mutatja aszerint, hogy az árfolyam az alsó szalag alatt, a szalagok között vagy a felső szalag fölött helyezkedett el. A vízszintes tengelyen a szórásszorzó szerepel. A nagyobb érték tágabb szalagokat jelent. Látható, hogy a 2,5-es beállításnál az alsó szalag alatti zárásokat viszonylag magas következő napi átlaghozam követte. Érdekes módon ugyanennél a beállításnál a felső szalag fölötti zárások után is kedvező átlaghozam mutatkozott. Ez inkább trendfolytatással lehet összeegyeztethető, és nem igazolja a felső szalag fölötti árfolyam shortolását. A B&H oszlop a folyamatosan tartott SPY ETF átlagos napi hozamát mutatja.

Az alsó szalag alá kerülő árfolyamokat a vizsgálat egyes beállításaiban magasabb következő napi átlaghozam követte. Ez összhangban állhat a rövid távú visszarendeződés hatásával, de önmagában még nem bizonyít nyereséges kereskedési stratégiát. A nagyobb szórásszorzóval ritkább, a mozgóátlagtól szórásegységben mérve távolabb eső árfolyamhelyzeteket vizsgálunk. Ez nem azonos azzal, hogy kizárólag magas volatilitású piaci időszakokban nyitnánk pozíciót. A felső szalag fölötti pozitív átlaghozam arra is figyelmeztet, hogy a magas relatív árfolyamhelyzetből nem következik automatikusan esés.
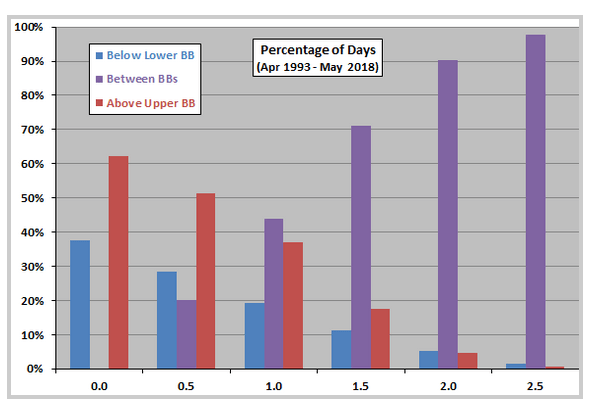
Az alábbi grafikon azt mutatja, hogy a vizsgált időszakban az SPY ETF a napok mekkora részét töltötte az alsó szalag alatt, a két szalag között (Between BBs), illetve a felső szalag fölött. Minél nagyobb a szórásszorzó, annál szélesebb a szalagok közötti tartomány, és annál gyakoribb, hogy az árfolyam a szalagokon belül marad. A 2-2,5-es beállítások mellett a megfigyelések legalább 90%-a a szalagok közé esett. Ez az adott mintán mért gyakoriság, amely nem jelent általános, minden piacra és időszakra érvényes valószínűségi szabályt.
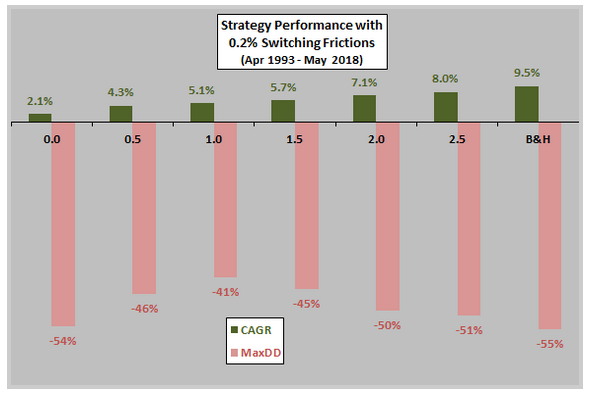
A napi átlaghozamok azonban önmagukban nem elegendők a kereskedési stratégia értékeléséhez, mert a kockázatot és a hosszabb távú vagyongyarapodást is figyelembe kell venni. Ezért érdemes az évesített hozamot és a maximális visszaesést is összehasonlítani. A maximális visszaesés (MaxDD) azt mutatja meg, mekkorát csökkent a befektetés értéke egy korábbi csúcspontjához képest. Például ha egy 1000 dolláros befektetés értéke 500 dollárra csökken, a maximális visszaesés 50%. Ugyanez az arány akkor is, ha a vagyon 1000 dollárról 2000 dollárra emelkedik, majd 1000 dollárra esik vissza. Az alábbi grafikon az összetett éves növekedési rátát (CAGR) és a maximális visszaesést mutatja.
Kezdjük a B&H oszloppal, azaz a klasszikus vedd meg és tartsd technikával. Az alábbi, korábbi vizsgálati változatból származó ábrán az SPY ETF évesített hozama közel 9,5%, maximális visszaesése pedig nagyjából 55% volt. Ebben az időszakban a dotkomválság és a 2008-as gazdasági válság is jelentős részvénypiaci veszteségekkel járt. A 2,5-es szórásszorzóval működő Bollinger-szalag stratégia évesített hozama a bemutatott ábrán körülbelül 8%, maximális visszaesése pedig mintegy 51% volt. A stratégia így a vizsgált időszakban kisebb visszaesés mellett is elmaradt a vedd meg és tartsd technika hozamától. A különbségek értelmezésekor fontos, hogy a Bollinger-stratégia egyes időszakokban készpénzben tartotta a vagyont, és nem alkalmazott shortpozíciókat.
A következő grafikon a kezdeti 1 dolláros befektetés értékének alakulását mutatja az egyes Bollinger-szalag beállítások és a vedd meg és tartsd stratégia mellett. Bár a bemutatott korábbi ábrán az évesített hozamok közötti eltérés körülbelül 1,5 százalékpont volt, hosszabb idő alatt ez jelentős vagyonkülönbséget okozott. A tartósan fennálló hozamkülönbségeket ugyanis a kamatos kamat hatása felnagyítja.

Az éves eredményekből az is látható, hogy a dotkomlufi kipukkanása és a 2008-as gazdasági válság a Bollinger-szalagra épülő stratégia számára is nehéz időszak volt. Előfordulhatott, hogy az alsó szalag alatti árfolyam miatt vételi pozíció nyílt, majd a tartósan csökkenő piacon hosszú ideig nem érkezett eladási jelzés a felső szalagnál. Ilyenkor a stratégia jelentős veszteséget szenvedhetett el. A példák jól mutatják, hogy a rövid távú visszapattanásokra építő szabályok tartós csökkenő trendben számottevő kockázatot hordozhatnak.

A CXO Advisory 2019 novemberéig frissített vizsgálatában a legjobban teljesítő Bollinger-szalag beállítás 8,6%-os évesített hozamot ért el, míg az SPY folyamatos tartása 10,3%-ot. A frissített időszak számai ezért eltérnek a fenti, korábbi ábrákon látható értékektől, de a fő következtetés változatlan. A vizsgált egyszerű Bollinger-szalag stratégia egyik beállítással sem múlta felül a vedd meg és tartsd befektetést. Az eredmények értelmezését tovább nehezíti a jelzések végrehajtási időpontja, a költségek és a paraméterek utólagos kiválasztásának lehetősége.
Miért gyengülhet a Bollinger-szalagra épülő stratégiák eredményessége?
A Popularity versus Profitability: Evidence from Bollinger Bands című tanulmányban Jiali Fang, Ben Jacobsen és Yafeng Qin 14 nemzetközi részvénypiaci indexen vizsgálták az indikátor előrejelző képességének változását. Az eredmények szerint a Bollinger-szalagra épülő szabályok a módszer ismertté válása előtt kedvezőbb eredményt adtak, majd az 1980-as évektől gyengült a teljesítményük. A 2001-ben megjelent, Bollinger-szalagokról szóló könyv után a korábbi előrejelző képesség a legtöbb vizsgált piacon nagyrészt eltűnt. A szerzők ezt többek között azzal hozzák összefüggésbe, hogy a széles körben elterjedő kereskedési szabályokból származó lehetőségek idővel csökkenhetnek. A vizsgálat ugyanakkor önmagában nem bizonyítja, hogy a népszerűség növekedése okozta a változást.
A Bollinger-szalag gyakorlati használata
Az alábbiakban megnézzük a Bollinger-szalag árfolyamelemzésben betöltött szerepét, lehetséges felhasználási módjait és jelzéseit. A gyakorlati értelmezésnél elsősorban háromféle árfolyamhelyzetet érdemes elkülöníteni:
- az árfolyam eléri valamelyik szalagot,
- az árfolyam tartósan az egyik szalag mentén halad,
- az árfolyam a szalagon kívülre kerül.
A fenti visszatesztelések alapján az egyszerű Bollinger-szalag jelzések önmagukban nem nyújtanak általánosan megbízható kereskedési előnyt. Az indikátor ugyanakkor hasznos lehet az árfolyam relatív helyzetének és a közelmúltbeli volatilitás változásának bemutatására. Az árfolyam gyakran a két szélső vonal között mozog, mivel a 20 periódusos mozgóátlag és a gördülő szórás is alkalmazkodik az új árfolyamadatokhoz. A szalagon belül töltött idő aránya azonban a piaci környezettől, a periódustól és a szórásszorzótól is függ. A szalagon kívüli árfolyam ezért figyelemre méltó jelzés lehet, de önmagában nem mondja meg, hogy a következő mozgás fordulat vagy trendfolytatás lesz.
Mi történik, ha az árfolyam elhagyja a Bollinger-szalagot?
Ha az árfolyam elhagyja a Bollinger-szalagot, az a közelmúltbeli átlagához viszonyítva jelentős eltérést jelez. Az árfolyam később visszakerülhet a szalagon belülre, akár tényleges árfolyamfordulat, akár a szalagok elmozdulása következtében. A visszatérés időpontja és az azt megelőző árfolyamváltozás nagysága azonban nem jelezhető előre pusztán ebből az információból. A szalagon kívüli zárás erős trendben akár további, azonos irányú mozgást is megelőzhet. A jelenséget egy nagy volatilitású terméken, a bitcoin 2018. január végi és február eleji, négyórás grafikonján szemléltetjük. A képen hét helyzetet jelöltünk meg. Ezek az esetek a különböző árfolyammintázatok megismerésére alkalmasak, de önmagukban nem helyettesítenek egy több piaci időszakra kiterjedő visszatesztelést.

A kép azt szemlélteti, hogy még a jelentős árfolyam-ingadozásokkal jellemezhető bitcoin esetében is gyakran visszakerülhet az árfolyam a szalagok közé. A jelölt példákból azonban nem lehet általános következtetést levonni arra, mennyi idő alatt következik be a visszatérés.
1. pont: A grafikonon az árfolyam a vizsgált mozgás nagy részében az alsó szalag közelében maradt. Ez megmutatja, hogy jelentősebb esés is bekövetkezhet úgy, hogy a záróárak a szalagon belül vannak.
2. pont: A szalagon kívülre nyúló hosszú gyertyakanóc és a gyors visszapattanás erős árfolyam-ingadozást jelez. A gyertyaalakzat önmagában nem tekinthető biztos belépési jelzésnek. Ilyen helyzetben a kockázatkezelés szerepe is felértékelődik.
3. pont: Itt az árfolyam meredeken az alsó szalag mentén halad, miközben a gyertyák mérete nagy. Ez erőteljes és ingadozó csökkenő mozgást szemléltet. Érdemes összehasonlítani a 6. ponttal, ahol a mozgás egyenletesebb.
4. pont: Erőteljes, a szalagon kívüli mozgás látható. Ez jól mutatja, hogy a szalag elhagyása nem jelent azonnali fordulatot. A későbbi visszakerülés időpontját ebből önmagában nem lehet meghatározni.
5. pont: Az árfolyam rövid időre átlépi a szalagot, majd visszafordul. Az ilyen helyzetekben vizsgálható, hogy az árfolyam később eléri-e a középső mozgóátlagot vagy a túloldali szalagot. Egyetlen példa alapján ennek valószínűsége nem állapítható meg.
6. pont: Az árfolyam egyenletesebben halad a szalag mentén. A 3. és 4. ponttal összevetve jól látszik, hogy a szalag érintése eltérő piaci mozgások mellett is kialakulhat.
7. pont: Az árfolyam a középső mozgóátlag közeléig jutott el, de nem érte el az ellenkező oldali szalagot. Ez is arra figyelmeztet, hogy a szalagnál kialakuló fordulatból nem következik automatikusan a teljes sáv bejárása.
Bollinger-szalag használata kitörési stratégiákhoz
A Bollinger-szalagon kívüli mozgások kitörési stratégiákban is felhasználhatók. Ilyenkor az árfolyam a közelmúltbeli átlagától a megszokottnál nagyobb mértékben távolodik el. Az ilyen mozgások lehetnek gyorsak és erőteljesek, ezért fokozott kockázatot hordozhatnak. A szalagon kívüli zárás azonban nem jelent automatikusan sikeres kitörést, és az sem általános szabály, hogy az árfolyam csak rövid ideig marad a szalagokon kívül. A várható folytatást a trend, a volatilitás, a gyertyaalakzatok és a választott idősík figyelembevételével érdemes vizsgálni.
A lenti ábrán több rövid szalagon kívüli mozgás és néhány tartósabb kitörési helyzet figyelhető meg. A példák azt mutatják, hogy egy szalagon kívül záró gyertyát nem minden esetben követ további, azonos irányú elmozdulás. A kitörés megerősítéséhez ezért célszerű pontosan meghatározni a belépési szabályt, majd több részvényen és különböző piaci környezetekben visszatesztelni.

A kitörési technika a Bollinger-szalag alsó és felső határát figyeli. Először azt kell meghatározni, hogy milyen árfolyamhelyzetet nevezünk kitörésnek. Az egyik lehetőség, hogy már a szalagon kívülre kerülő árfolyamot kitörésnek tekintjük. Ezzel azonban az a probléma, hogy az árfolyam rövid időre is átlépheti a szalagot, például egy hosszabb gyertyakanóccal, majd gyorsan visszatérhet. A puszta érintés vagy rövid átlépés ezért sok téves jelzést eredményezhet. Az ilyen helyzeteket célszerű elkülöníteni azoktól, amikor a gyertya a szalagon kívül zár, és a mozgás később is folytatódik.
A kitörési stratégiában ezért a belépést a gyertyák zárásához is köthetjük. Egy lehetséges szabály szerint akkor figyelünk vételi jelzésre, ha az árfolyam a felső szalag fölött zár, és a következő mozgás megerősíti a kitörést. Csökkenő irányú kitörésnél az alsó szalag alatti zárás adhat kiindulópontot. Erős trendekben az árfolyam további jelentős elmozdulást is produkálhat, de a szalagon kívüli zárás után korrekció is kialakulhat. Emiatt a jelzést önmagában nem célszerű garantált trendfolytatásként kezelni.
Ilyen esetben a stopmegbízás elhelyezéséhez a középső Bollinger-vonal, azaz a 20 periódusos egyszerű mozgóátlag is támpontot adhat. Ez a megoldás azonban viszonylag távoli stopot eredményezhet, és a mozgóátlag a piaccal együtt változik. A stop helyét ezért mindig a vállalható veszteséghez, a pozíció méretéhez és az adott instrumentum volatilitásához kell igazítani. A túl közeli stop gyakori aktiválódást, a túl távoli stop pedig aránytalan veszteséget okozhat.
A Bollinger-szalagra épülő kitörési stratégia egyik hátránya, hogy a belépési jelzés gyakran már egy jelentős árfolyam-elmozdulás után jelenik meg. Ilyenkor a stop nagy távolságra kerülhet a belépési ártól, ami adott kockázati korlát mellett kisebb pozícióméretet tesz szükségessé. A kitörést követő korrekció pedig akkor is veszteséget okozhat, ha a hosszabb távú trend végül folytatódik. Ezek miatt a pozícióméretezés és a végrehajtási költségek figyelembevétele elengedhetetlen.
A Bollinger-szalag kitörési technikája - rövidebb távon
Bár itt rövidebb távú kereskedési helyzeteket mutatunk be, a kitörési technika hosszabb időtávon is vizsgálható, megfelelő visszatesztelés után. A belépéssel kapcsolatos egyik probléma, hogy a választott idősíkon meg kell várni a gyertya lezáródását, és ezalatt az árfolyam már jelentős utat tehet meg. A gyorsabb belépést kereső daytrade-, skalp- vagy swingkereskedők ezért gyakran rövidebb idősíkon figyelik a jeleket. Az MTF (Multi Time Frame) Bollinger-indikátor lehetővé teszi, hogy például a négyórás szalagok egy harmincperces grafikonon is megjelenjenek. Az alábbi kép ezt szemlélteti.

A technika egyik lehetséges változata a szalagon kívüli zárás megerősítéséhez köti a belépést. Ezt az alábbi szabályok szerint lehet pontosan meghatározni:
- Csökkenő irányú kitörés esetén az árfolyam az alsó Bollinger-szalag alatt zár, majd a kitörési gyertya minimuma alá süllyed.
- Emelkedő irányú kitörés esetén az árfolyam a felső Bollinger-szalag fölött zár, majd a kitörési gyertya maximuma fölé emelkedik.
Ilyen helyzetet mutat be az alábbi kép.

Érdemes arra is figyelni, hogy a túl nagy kitörési gyertyák után a belépési ár már messze kerülhet az eredeti szinttől. Ez gyakran hírek és más váratlan események környékén fordul elő. Az ilyen helyzetekben nagyobb lehet az árfolyamrés, a csúszás és a kedvezőtlen végrehajtás kockázata. A stopmegbízás önmagában nem garantálja a tervezett veszteségkorlátot. A stop elhelyezésére több lehetséges szabály is alkalmazható:
- A Bollinger-szalag középvonalához igazított stop. Ez jellemzően távolabb helyezkedik el a belépési ártól, ezért a pozícióméretet ennek megfelelően kell meghatározni.
- Egy korábbi csúcshoz, mélyponthoz vagy más technikai szinthez igazított stop. Ennek előnye, hogy a kockázati szintet a korábban megfigyelt árfolyamszerkezethez lehet kötni.
- A kitört Bollinger-szalaghoz igazított stop, egy előre meghatározott távolsággal. Ez a szabály azt feltételezi, hogy a szalagon belülre történő visszatérés gyengíti a kitörési jelzést, de a visszatérés önmagában nem bizonyít tartós trendfordulatot.
A Bollinger-szalag kitörési technikája önmagában nem határoz meg célárat, ezért a kilépési és pozíciókezelési szabályokat külön kell kialakítani. Egy lehetséges célár a következő jelentősebb technikai szint, amely alapján a várható hozam és a vállalt kockázat aránya is becsülhető. Az MTF-indikátor és a kereskedési idősík között többféle arány választható, például négyórás szalagok és rövidebb, 15 vagy 30 perces gyertyák kombinációja. Nincs azonban általánosan igazolt, minden piacra érvényes optimális idősík-kombináció, ezért a konkrét értékeket visszateszteléssel kell meghatározni.
Felmerülhet a kérdés, hogy a Bollinger-szalag kitörési technikája különböző piacokon is használható-e. Maga az indikátor részvényeken, indexeken, devizákon és más pénzügyi termékeken is kiszámítható, a hozzá kapcsolódó kereskedési szabályok eredményessége azonban piaconként és időszakonként változhat. Ha az instrumentum grafikonján gyakoriak a nagy árfolyamrések, a tényleges belépési és kilépési ár jelentősen eltérhet a tervezettől. Emiatt a stratégia alkalmazása előtt az adott piacon, reális költségekkel és végrehajtási feltételekkel kell visszatesztelni a szabályokat.
Összességében a Bollinger-szalag jól használható az árfolyam relatív helyzetének és a közelmúltbeli ingadozások változásának vizsgálatára. A bemutatott kutatások azonban nem támasztják alá, hogy az egyszerű szalagérintésre, visszatérésre vagy kitörésre épülő szabályok általánosan képesek lennének felülteljesíteni a passzív befektetést. A paraméterválasztás, a piaci környezet, a tranzakciós költségek és a mintán kívüli eredmények egyaránt meghatározóak a stratégia értékelésekor.