Kockázat jelentése, kockázati típusok a tőzsdén, befektetések területén
Egy befektetési eszköz kockázatának értékelése során több forrásból is származhatnak a kockázatok. Cikkünkben a kockázatok típusait és kezelési lehetőségeit tekintjük át. Témáink:
- Mit jelent a kockázat?
- Mit jelent az árfolyamkockázat?
- Csődkockázat, nemfizetési kockázat
- Hozam és a kockázat összefüggése
- Hozam-kockázat arányának mérése
- A szórás és a veszteség valószínűsége
- Mit jelent az, hogy 25-szigma esemény?
- Nyerési és vesztési valószínűségek a tőzsdén
- Hogyan kezeld a kockázatot befektetés esetén
- Hogyan kezeld a kockázatot rövid távú kereskedés, spekuláció esetén
- Mit jelent a szisztematikus és nem szisztematikus kockázat?
- Mi a probléma a kockázat mérésével?
Mit jelent a kockázat?
Hétköznapi értelemben a kockázat egy kedvezőtlen következmény bekövetkezésének lehetőségét jelenti. A hétköznapi életben nagyon sokszor mérlegeljük döntéseink során a kockázatot. Például ha nem készülünk fel egy vizsgára, annak gyorsan bekövetkező következménye lehet a gyenge eredmény. Ezeknek a kockázatoknak a felmérése gyakran az ok-okozati viszonyok megtapasztalásán alapul.
Vannak azonban olyan kockázatok, amelyek csak lassan alakulnak ki, és nehezebben mérhetők fel személyes tapasztalat útján. Erről részletesebben a gyors és lassú kockázat témakörében beszéltünk. Ilyen például a dohányzás. Néhány hónap alatt sokszor nem tapasztalható érzékelhető egészségkárosodás, miközben évtizedes időtávon jelentősen növekedhet számos betegség kialakulásának kockázata.
Ahogy a körülöttünk levő világ összetettebbé vált, úgy lett egyre nehezebb számos kockázat intuitív felmérése is. Ha például különböző közlekedési módok biztonságáról kellene döntenünk, statisztikai adatok nélkül könnyen téves következtetésre juthatnánk. Az ember ugyanis hajlamos a látványos, ritka eseményeket túlértékelni, a gyakori, kevésbé feltűnő kockázatokat pedig alulértékelni. Néhány példa az Egyesült Államokra vonatkozó, teljes élet során értelmezett kockázatokra:
|
Elhalálozás oka |
Valószínűsége |
| Szívbetegség |
16% |
| Rákbetegség |
15% |
| Kábítószer-túladagolás |
1,4% |
| Gépjármű-baleset |
1% |
| Lezuhanás |
1% |
| Vízbefulladás |
0,1% |
| Tűzeset |
0,06% |
Az adatok az Egyesült Államokra vonatkoznak. Jól látható, hogy életünk során folyamatosan kisebb és nagyobb kockázatú események bekövetkezését mérlegeljük. A befektetések világában is többféle kockázattal találkozhatunk. A cikkben elsőként az alábbi három területtel foglalkozunk:
- árfolyamkockázat,
- csődkockázat,
- intézményi kockázat.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Mit jelent az árfolyamkockázat?
Az árfolyamkockázat abból ered, hogy egy befektetési eszköz árfolyama ingadozik. Ha kedvezőtlen árfolyammozgás következik be, a befektetőt veszteség érheti. A nagyobb változékonyság általában nagyobb lehetséges rövid távú árfolyamkilengésekkel jár. Emellett a befektetési időszak alatti jelentős ingadozás a befektető döntéseit is próbára teheti. A bizonytalanság alatt hozott döntések során könnyebben jelenhetnek meg kognitív és érzelmi torzítások, amelyekről itt beszéltünk részletesen.
Emiatt a befektetések kockázatát célszerű mérni, és fontos a hozammal együtt értékelni. Mielőtt erre rátérünk, nézzük meg, hogyan mérhető az árfolyam változékonysága.
A volatilitás az egyik leggyakrabban használt pénzügyi fogalom. Újságírók, elemzők és tőzsdei kereskedők rendszeresen beszélnek magas vagy alacsony volatilitásról. Pénzügyi értelemben a volatilitás általában a hozamok változékonyságát fejezi ki, és gyakran a hozamok szórásával mérjük. Minél jobban szóródnak a hozamok az átlaguk körül, annál nagyobb a volatilitás.
Fontos tehát, hogy a volatilitást ne egyszerűen egy hirtelen árfolyammozgással azonosítsuk. Egyetlen nagy esés vagy emelkedés önmagában még nem a volatilitás definíciója. A volatilitás egy adott időszak hozamainak változékonyságát jellemző statisztikai mutató. Nézzük meg az alábbi két ábrát. Két befektetési eszköz árfolyamának alakulását szemléltetik. Az eszköz lehet részvény, kötvény, tőzsdeindex vagy más pénzügyi termék. Az első esetben az árfolyam viszonylag kis kilengésekkel halad felfelé.
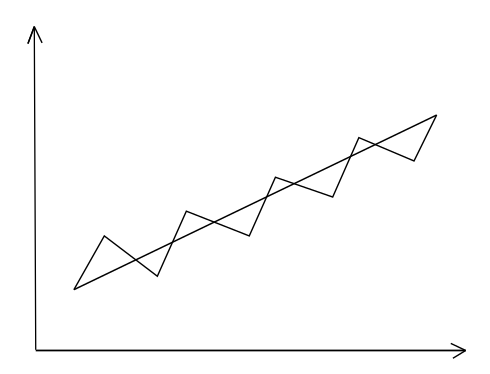
A következő ábrán egy másik befektetési eszköz árfolyamváltozása látható. Itt az árfolyamkilengések nagyobbak, miközben a kezdő és a végső árfolyam alapján számított hozam ugyanakkora.
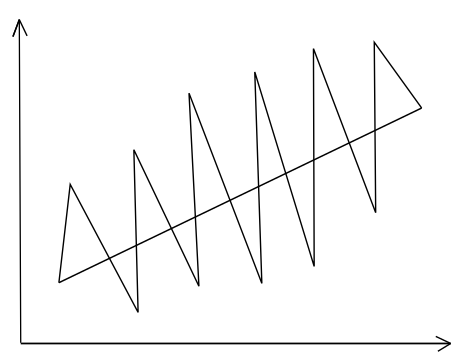
A két ábrát szándékosan úgy rajzoltuk meg, hogy az időszak eleje és vége alapján mindkét befektetés ugyanakkora hozamot érjen el. Ha például mindkét részvény árfolyama 1 dollár volt az időszak elején, majd 5 dollárra emelkedett, akkor a teljes időszakra számított hozamuk azonos. A két befektetéshez vezető út azonban jelentősen eltér.
Ez azért fontos, mert amikor egy részvény, befektetési stratégia, mintaportfólió vagy más módszer teljesítményéről beszélünk, gyakran egyetlen hozamadatot látunk. Például havi 1% nyereséget, évi 20% hozamot vagy hosszú távon évi 9%-os átlagos hozamot. Egyetlen hozamadat azonban nem mutatja meg, hogy milyen árfolyamkilengéseket és veszteséges időszakokat kellett közben elviselni. Emiatt két hasonló hozamú befektetés között jelentős különbség lehet. Az egyik viszonylag egyenletesen érheti el az eredményt, míg a másik közben nagy visszaeséseket szenvedhet el. Az alábbi előadásban ezt a témát beszéljük meg részletesebben.
A volatilitás egyszerű matematikai módszerekkel kiszámítható, és számos pénzügyi adatbázis már előre közli ezt az adatot. Például a bamosz.hu adatbázisában megtalálhatjuk magyar befektetési alapok szórását. Külföldi adatbázisok és befektetési eszközöket vizsgáló oldalak is közölnek hasonló mutatókat.
Csődkockázat, nemfizetési kockázat
A nemfizetési kockázat azt jelenti, hogy egy hitel vagy kötvény adósa részben vagy egészben nem teljesíti fizetési kötelezettségeit. Kötvény esetében ez érintheti a kamatfizetést vagy a névérték visszafizetését is.
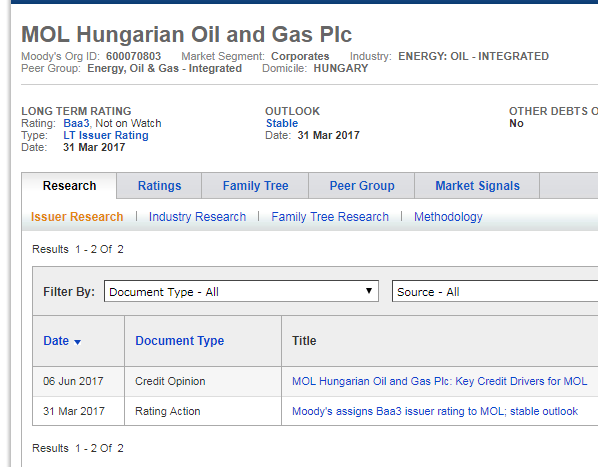
A kockázat felmérésében segítséget jelenthetnek a hitelminősítő intézetek besorolásai. A hitelminősítéseknek vannak korlátai, ennek ellenére támpontot adhatnak egy kibocsátó hitelkockázatának összehasonlításához. Példaként korábban bemutattuk a Moody's hitelminősítéseinek használatát. Az alábbi képen a MOL egy korábbi besorolása látható.
A nemfizetési kockázat bármely kötvényt kibocsátó szervezet esetében értelmezhető. Lehet az kibocsátó állam, önkormányzat vagy vállalkozás. Ezzel kapcsolatban fontos elkülöníteni a befektetési kockázatot a befektetési szolgáltató működéséből eredő kockázattól. A kibocsátó csődje vagy nemfizetése alapvetően a befektető által vállalt befektetési kockázat. A befektetővédelmi rendszerek nem arra szolgálnak, hogy egy kötvény kibocsátójának nemfizetéséből eredő veszteséget megtérítsék.
Részvények esetében a vállalat fizetésképtelensége és csődje szintén súlyos veszteséget okozhat. Amerikai társaságok esetében gyakran találkozunk a Chapter 11 és Chapter 7 eljárásokkal. A Chapter 11 rendszerint reorganizációs eljárást jelent, amelynek során a vállalat megpróbálhatja működését és pénzügyeit átszervezni. A Chapter 7 ezzel szemben felszámolási eljárás.
Egy csődeljárás során a részvényesek követelése általában a hitelezők és más elsőbbséget élvező követelések mögött helyezkedik el. Emiatt súlyos fizetésképtelenség esetén a részvényesek akár befektetésük jelentős részét vagy egészét is elveszíthetik. A csődeljárás folyamatáról és a csődre utaló jelekről itt beszéltünk részletesen.
Hozam és a kockázat összefüggése
A befektetések világának egyik alapvető gondolata, hogy magasabb várható hozam eléréséhez általában nagyobb kockázat vállalására van szükség. Ez azonban nem jelenti azt, hogy minden magas kockázatú befektetés magas hozamot fog elérni. A nagyobb kockázat éppen azt jelenti, hogy a lehetséges kimenetelek bizonytalanabbak, és kedvezőtlen eredmény is bekövetkezhet.
A pénzügyi modellekben ezért elsősorban a kockázat és a várható hozam kapcsolatáról beszélünk. Egy kockázatosabb befektetés vállalásáért a befektető magasabb várható hozamot követelhet. A ténylegesen megvalósuló hozam ettől jelentősen eltérhet.
A klasszikus eszközárazási modellek egyik legismertebb példája a CAPM modell. A modell a részvény vagy portfólió várható hozamát a kockázatmentes hozamhoz és a piaci kockázathoz kapcsolja.
ERi=Rf+βi(ERm-Rf)
Jelölések:
- ERi - a befektetés vagy részvény várható hozama
- Rf - kockázatmentes hozam
- βi - a portfólió vagy részvény bétája
- ERm-Rf - a részvénypiac várható kockázati prémiuma
A modellben tehát a kockázatmentes hozam mellett a piaci kockázati prémium és a béta játszik fontos szerepet. A kockázatmentes hozamról itt, a részvénypiaci kockázati prémiumról pedig itt beszéltünk részletesebben.
A béta értelmezésénél fontos megkülönböztetni a részvény teljes volatilitását és a piaccal együtt mozgó kockázati komponenst. A béta azt mutatja meg, hogy a részvény hozama a múltbeli adatok alapján milyen érzékenyen reagált a piaci hozam változására.
- Ha egy részvény bétája 1 körüli, akkor a piaci mozgásokra való becsült érzékenysége nagyjából megfelel a piacénak.
- Ha a béta 1-nél nagyobb, akkor a részvény hozama átlagosan erősebben reagált a piaci változásokra. Egy 1,16-os béta például azt jelenti, hogy a modell alapján a piac 1%-os változásához átlagosan körülbelül 1,16%-os azonos irányú részvényhozam-változás társult.
- Ha a béta 0 és 1 közötti, akkor a részvény piaci mozgásokra való érzékenysége kisebb.
- A 0 körüli béta azt jelzi, hogy a részvény hozama a becsült lineáris kapcsolat alapján alig reagál a piac változásaira.
- A negatív béta azt jelzi, hogy a becsült kapcsolat alapján a részvény hozama átlagosan a piaccal ellentétes irányban változott.
A béta tehát nem azonos a részvény teljes volatilitásával. Egy részvény lehet magas volatilitású alacsony bétával, ha árfolyamának jelentős része vállalatspecifikus tényezők miatt mozog. Hasonlóképpen két azonos bétájú részvény teljes árfolyamkockázata is jelentősen eltérhet.
A CAPM szerint magasabb béta mellett magasabb várható hozam társul a részvényhez, amennyiben a piaci kockázati prémium pozitív. Ez nem jelenti azt, hogy egy magas bétájú részvény tényleges jövőbeni hozama szükségszerűen magasabb lesz. A fentiekről részletes információt találsz az alábbi előadásban.
Hozam-kockázat arányának mérése
A fentiekből jól látható, hogy önmagában a hozam alapján történő összehasonlítás félrevezető lehet. Nem látjuk ugyanis, hogy az adott eredményhez mekkora árfolyam-ingadozás és veszteségkockázat társult. Az alábbi képen két tőzsdestratégia eredményét láthatod az 1985-2020 közötti időszakban.

A „valuation model” módszer szerint a kezdeti 1 dollárból az időszak végére 30 dollár lett. Ez 10,05%-os évesített hozamnak felel meg. A CAGR számításáról itt beszéltünk részletesebben. A „stock portfolio” módszerrel 1 dollárból 37,37 dollár lett, ami 10,74%-os évesített hozamnak felel meg.
Első ránézésre a második módszer tűnhet jobbnak, hiszen magasabb hozamot ért el. A két eredmény mögött azonban jelentősen eltérő volatilitás áll. A „valuation model” éves szórása 8,37%, míg a másik módszeré 15,28%.
Ez azt jelenti, hogy a „valuation model” esetében közel hasonló évesített hozam mellett lényegesen kisebb hozamingadozást kellett elviselni. A múltbeli adatok alapján tehát kedvezőbb volt a hozam és a volatilitás viszonya.
Elméletileg arra is lehetőség van, hogy egy alacsonyabb volatilitású stratégiát tőkeáttétellel magasabb kockázati szintre skálázzunk. Ebben az esetben a várható hozam is növekedhet. A valóságban azonban figyelembe kell venni a finanszírozási költségeket, a tőkeáttétel kockázatait, a likviditást és a nagyobb veszteségek lehetőségét is.
A szórást úgy érdemes értelmezni, hogy az átlagos hozam körüli ingadozást mutatja. Ha például egy stratégia évesített átlagos hozama 10,74%, éves szórása pedig 15,28%, akkor egy szórásnyi tartomány az átlag körül megközelítőleg -4,54% és +26,02% közé esik. Ez csak akkor értelmezhető a klasszikus 68%-os szabállyal, ha a hozamok eloszlását normálisnak tekintjük.
A másik stratégia 10,05%-os hozama és 8,37%-os szórása mellett az átlag körüli egy szórásnyi tartomány megközelítőleg 1,68% és 18,42% közé esik. A kisebb szórás tehát szűkebb hozameloszlásra utal.
Emiatt célszerű a befektetéseket a hozam mellett a vállalt kockázat figyelembevételével is összehasonlítani. Erre különböző hozam-kockázat mutatók használhatók, amelyekről itt beszéltünk részletesebben.
A kockázat és a várható hozam közötti elméleti kapcsolat a gyakorlatban nem mindig jelenik meg egyszerű formában. Több kutatás is kimutatta, hogy bizonyos időszakokban az alacsonyabb volatilitású vagy alacsonyabb bétájú részvények kockázattal korrigált teljesítménye kedvezőbb lehetett. Erre épül a low volatility és low beta anomáliák irodalma is.
Ha a magas kockázatú részvények népszerűvé válnak, a megnövekedett kereslet felhajthatja az árukat. A magasabb értékeltség később alacsonyabb várható hozammal járhat. Az összefüggésről a Tőzsdei Anomáliák című könyvben és az alábbi cikkekben beszéltünk:
A szórás és a veszteség valószínűsége
A szórás segítségével képet kaphatunk arról, hogy egy befektetés hozamai milyen mértékben ingadoztak az átlag körül. Nagy szórás esetén a hozamok szélesebb tartományban mozognak, míg alacsonyabb szórás kisebb múltbeli ingadozásra utal.
Az alábbi adatokat a portfoliovisualizer.com oldalról gyűjtöttem ki. Az adatbázist úgy állítottam be, hogy az amerikai részvénypiac, a globális részvénypiac és a fejlődő piacok múltbeli volatilitását mutassa az 1995-2022 közötti időszakban. Az adatokat az Stdev sorban láthatod.

Gondoljuk át, mit jelent például a 15%-os éves szórás. Önmagában ebből még nem következik, hogy egy adott év hozama 68%-os valószínűséggel az átlagtól számított plusz-mínusz 15%-os tartományban lesz. Ehhez további feltételezésre van szükség a hozamok eloszlásáról.
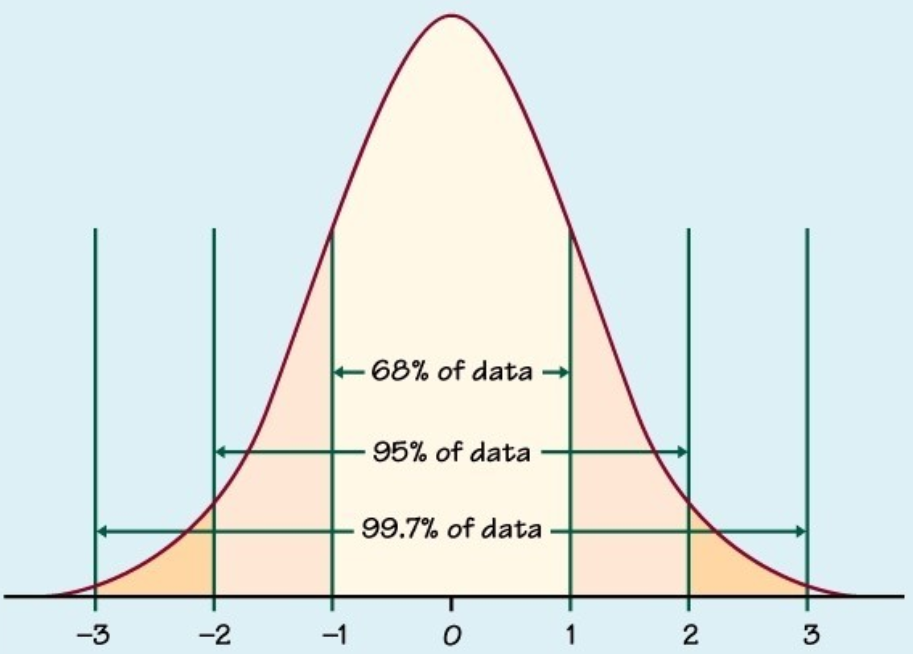
Ha egyszerűsítésként normális eloszlást feltételezünk, akkor az értékek körülbelül 68,27%-a az átlagtól számított egy szóráson belül található. Körülbelül 95,45% esik két szóráson belül, és megközelítőleg 99,73% három szóráson belül.
Tegyük fel például, hogy egy részvénypiac éves átlagos hozama 10%, éves volatilitása pedig 15%. Normális eloszlás feltételezése mellett az éves hozamok körülbelül 68%-a az átlaghoz képest plusz-mínusz 15 százalékpontos sávba esne. Ez -5% és +25% közötti tartományt jelentene.
Két szórás esetén a tartomány -20% és +40% közé esne, és a normális eloszlás alapján az esetek körülbelül 95%-a lenne ezen belül. Három szórás esetén -35% és +55% közötti tartományt kapnánk, amely a normális modell szerint az esetek több mint 99%-át lefedné.
Ezek az arányok azonban egy elméleti eloszlásból következnek. A részvénypiaci hozamok a valóságban nem követik tökéletesen a normális eloszlást, ezért a szélsőséges események jóval gyakrabban fordulhatnak elő annál, mint amit ez az egyszerű modell előre jelez.
Mit jelent az, hogy 25-szigma esemény?
2007-ben, a pénzügyi válságot megelőző piaci turbulencia idején a Goldman Sachs több kvantitatív hedge fundja is jelentős veszteségeket szenvedett el rövid idő alatt. Amikor David Viniart, a Goldman Sachs akkori pénzügyi vezetőjét a rendkívüli eseményekről kérdezték, az alábbi kijelentést tette.
„We were seeing things that were 25-standard deviation moves, several days in a row.” Az idézet forrása itt található.
A kijelentés értelmezésénél fontos, hogy Viniar nem azt állította, hogy az árak szórása huszonötszörösére nőtt. Arról beszélt, hogy olyan árfolyammozgásokat tapasztaltak, amelyek a használt statisztikai modell alapján körülbelül 25 standard deviációs eltérésnek feleltek volna meg.
Ez alapvető különbség. Ha valóban normális eloszlást feltételeznénk, egy 25 szigmás eltérés valószínűsége olyan kicsi lenne, hogy gyakorlati értelemben nem számítanánk ilyen esemény bekövetkezésére. Ha mégis sorozatosan ilyen nagyságú, a modell szerint rendkívüli eseményeket figyelünk meg, az elsősorban arra figyelmeztet, hogy a modell feltételezései nem írják le megfelelően a valós piaci folyamatokat.
A normális eloszlás alapján az egy szórásnál nagyobb abszolút eltérés valószínűsége körülbelül 31,73%. Két szóráson kívül már csak körülbelül 4,55%, három szóráson kívül pedig körülbelül 0,27% található. A valószínűség ezután rendkívül gyorsan csökken.
|
Sigma szint |
Kétoldali valószínűség |
|
> +-1 |
31,73% |
|
> +-2 |
4,55% |
|
> +-3 |
0,27% |
|
> +-4 |
6,33x10⁻³% |
|
> +-10 |
1,52x10⁻²¹% |
|
> +-25 |
Megközelítőleg 6x10-136% |
A 25 szigmás esemény valószínűsége normális eloszlás mellett tehát nem egyszerűen nagyon alacsony. Olyan kis értékről beszélünk, amely hétköznapi időskálán gyakorlatilag értelmezhetetlen. Emiatt félrevezető lenne azt mondani, hogy egy ilyen esemény például százezer évente egyszer következik be. Ennél nagyságrendekkel ritkább eseményt jelezne a normális modell.
A pénzügyi piacokon ugyanakkor a normális eloszlás alapján rendkívül valószínűtlennek számító árfolyammozgások ténylegesen előfordulnak. Ennek egyik oka, hogy a piaci hozamok eloszlása vastagabb szélű a normális eloszlásnál. Emiatt a szélsőséges pozitív és negatív hozamok gyakoriságát a normális eloszlás jelentősen alulbecsülheti.
A kockázatkezelés szempontjából ezért nem elegendő arra építeni, hogy ami egy egyszerű statisztikai modell szerint rendkívül valószínűtlen, az a gyakorlatban sem fordulhat elő.
Nyerési és vesztési valószínűségek a tőzsdén
Érdemes azzal is tisztában lenni, hogy a normális eloszlás nem írja le pontosan a tőzsdei hozamok eloszlását. Elég, ha az S&P 500 index napi hozamainak eloszlására pillantunk.
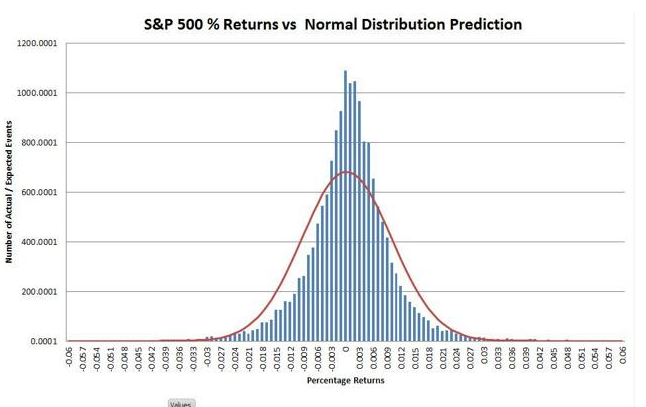
A grafikon Y tengelyén az esetszám, az X tengelyen a napi hozamok láthatók. A napok többségében a hozam nulla közelében helyezkedik el, de az eloszlás nem követi pontosan a normális eloszlás görbéjét. A tényleges részvénypiaci hozamoknál a középső tartomány és a szélsőséges értékek gyakorisága is eltér attól, amit egy normális modell alapján várnánk.
Az eredeti vizsgálatban az S&P 500 index napi volatilitása 0,973% volt. Ha normális eloszlást feltételeznénk, az egyes sigma szintekhez az alábbi elméleti gyakoriságok tartoznának:
|
Sigma szint |
Valószínűség |
Gyakoriság |
Tartomány |
Tény/Várt |
|
> +-1 |
31,73% |
80 nap/év |
+-0,973% |
3534/5276 |
|
> +-2 |
4,55% |
12 nap/év |
+-1,95% |
776/758 |
|
> +-3 |
0,27% |
1 / 8 hó |
+-2,92% |
229/44 |
|
> +-4 |
6,33x10⁻³% |
1 / 62 év |
+-3,89% |
98/1 |
|
> +-5 |
5,73x10⁻⁵% |
1 / 6900 év |
+-4,86% |
50/0 |
|
> +-10 |
1,52x10⁻²¹% |
Rendkívül ritka |
+-9,73% |
3/0 |
A táblázat jól szemlélteti a normális eloszlás és a tényleges piaci adatok közötti különbséget. Az egy szóráson kívüli napból az elméleti modell alapján 5276 esetet vártunk volna, miközben az adatsorban 3534 ilyen nap szerepelt. Ez arra utal, hogy az eloszlás közepe jobban kicsúcsosodik.
A széleken ennek ellenkezőjét látjuk. Három szórásnál nagyobb eltérésből a normális modell alapján 44 esetet vártunk volna, miközben 229 történt. Négy szórásnál a különbség még nagyobb. Egyetlen várt eset helyett 98 ilyen nap szerepelt az adatsorban.
Az öt szórásnál nagyobb eltérés még látványosabb. Normális eloszlás mellett az ilyen napok rendkívül ritkák lennének, a vizsgált történeti adatsorban mégis több tucat ilyen megfigyelés szerepelt. A régi adatsorban még tíz szórást meghaladó napi változásnak megfelelő esetek is előfordultak.
Ez nem azt jelenti, hogy a részvénypiacokon ténylegesen ugyanazt a stabil eloszlást kellene feltételeznünk, majd az eseményeket sigmaértékekkel mechanikusan értelmezni. Éppen az a lényeg, hogy a történeti adatok eloszlása jelentősen eltér a normális eloszlástól. A szélsőséges árfolyammozgások gyakoribbak annál, mint amit az egyszerű normális modell feltételezne.
Hogyan kezeld a kockázatot befektetés esetén
A kockázatkezelés egyik első lépése annak felmérése, hogy mekkora veszteséget tudunk pénzügyileg és pszichológiailag elviselni. Ehhez kapcsolódik a részvények, kötvények és más eszközök portfólión belüli arányának meghatározása.
Léteznek egyszerű ökölszabályok is. Ilyen például a korábban gyakran használt 100 mínusz életkor szabály. Eszerint a részvények portfólión belüli arányát közelítőleg úgy kapjuk meg, hogy 100-ból kivonjuk a befektető életkorát. Ez azonban erősen leegyszerűsítő szabály, ezért önmagában nem alkalmas egy befektetési portfólió optimális összetételének meghatározására.
A megfelelő eszközallokáció függ többek között a befektetési időtávtól, a jövedelmi helyzettől, a meglévő vagyontól, a likviditási igényektől, a veszteségtűrő képességtől és a befektetési céloktól.
Érdemes előre kiszámolni azt is, mi történne a számlánk egyenlegével egy nagy részvénypiaci visszaesés során. A következő példákban 1 millió forintos portfóliót vizsgálunk, és 30%, 50%, illetve 80%-os részvénypiaci visszaesést szimulálunk.
Itt láthatod, mi történik a befektetéssel 30%-os részvénypiaci visszaesés esetén.

Itt láthatod, mi történik az egyenleggel 50%-os részvénypiaci visszaesés esetén.
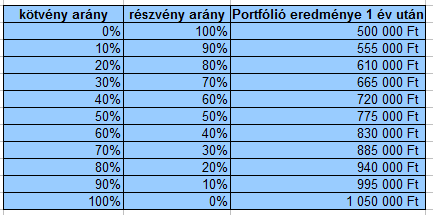
Itt láthatod, mi történik a befektetéssel 80%-os részvénypiaci visszaesés esetén.
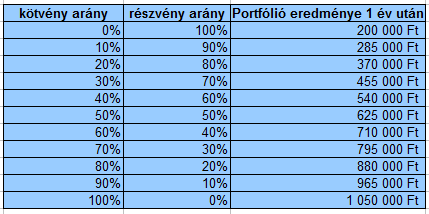
A példák azt mutatják, hogy a részvényeknél kisebb árfolyamkockázatú eszközök portfólióba helyezése mérsékelheti egy részvénypiaci összeomlás hatását. A fenti szimulációban a kötvényekre 5%-os hozamot feltételeztünk, ezért az eredmény ennek a feltételezésnek is a következménye.
A valóságban a kötvények árfolyama is változhat, és egyes időszakokban a részvényekkel együtt is eshet. A kötvények kockázata függ a kamatkörnyezettől, a futamidőtől, a hitelkockázattól és más tényezőktől. Emiatt a részvény-kötvény kombináció kockázatcsökkentő hatása nem minden időszakban azonos.
A témáról bővebben ebben a cikkben beszéltünk.
A kockázat kezelésének másik fontos eszköze a diverzifikáció. Ennek során olyan eszközöket válogatunk a portfólióba, amelyek hozamát részben eltérő tényezők mozgatják. Minél kevésbé mozognak együtt az egyes befektetések, annál nagyobb lehet a diverzifikáció kockázatcsökkentő hatása. A témáról itt találsz részletesebb magyarázatot.
A diverzifikációhoz kapcsolódik a rebalancing, vagyis az átsúlyozás. Ennek során időről időre megvizsgáljuk a portfóliót, és szükség esetén visszaállítjuk az eredetileg meghatározott eszközsúlyokat.
Tegyük fel, hogy egy portfóliót eredetileg 60% részvényből és 40% kötvényből állítottunk össze. Ha a részvénypiac hosszú ideig erősen emelkedik, a részvények súlya fokozatosan 60% fölé kerülhet. Ezzel a portfólió kockázati profilja is megváltozik. Az átsúlyozással ismét visszaállíthatjuk az eredeti 60-40%-os arányt.
Emiatt a rebalancing elsődleges szerepe az eredetileg meghatározott portfólió-összetétel és kockázati szint fenntartása. Bizonyos időszakokban ez kisebb visszaeséssel is járhat ahhoz képest, mintha hagynánk a kockázatosabb eszközök súlyát folyamatosan emelkedni.
Az alábbi képen egy 60%-ban részvényből és 40%-ban kötvényből álló portfóliót láthatunk. A kék görbe az évente eredeti súlyokra visszaállított portfóliót mutatja, a sárga portfóliót pedig nem súlyozták át.
A vizsgált példában a 2008-2009-es válság során az átsúlyozott portfólió maximális visszaesése 29,98% volt, míg az átsúlyozás nélküli portfólióé 37,08%. Ez az adott időszak eredménye, és nem jelenti azt, hogy az átsúlyozás minden piaci környezetben automatikusan kisebb veszteséget eredményez.
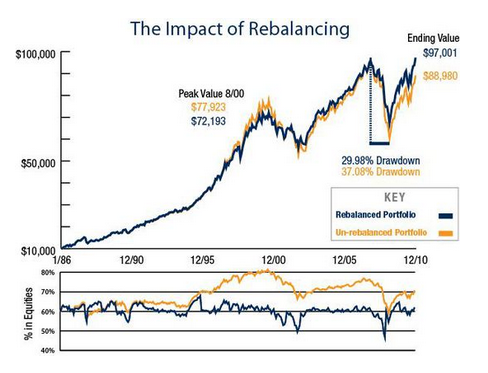
(kép forrása: forbes.com)
Az átsúlyozás lépéseiről itt beszéltünk bővebben. A rendszeres, azonos összegű befektetés, vagyis a költségátlagolás szintén hatással lehet a befektető által megtapasztalt kockázatra. Ennek előnyei azonban függnek a körülményektől és attól is, hogy a befektethető tőke mikor áll rendelkezésre.
A fentiek mellett fontos, hogy a befektetési lehetőségek hozamát a vállalt kockázattal együtt vizsgáljuk. Erre több különböző mutató használható:
- Maximális visszaesés, maximal drawdown
- VaR, value at risk mutató
- Sharpe-mutató
- Treynor-ráta
- Ulcer Index
Mind az öt mutatóval foglalkozunk ebben a bejegyzésben.
Hogyan kezeld a kockázatot rövid távú kereskedés, spekuláció esetén
Rövid távú kereskedés során más eszközök is előtérbe kerülhetnek a kockázat kezelésében. Ilyen például a pozícióméretezés, a stop megbízás, a portfóliószintű veszteséglimit, az opciós fedezés vagy egy előre meghatározott kiszállási szabály.
A rövid távú kereskedőnek el kell fogadnia, hogy egy részvény következő árfolyammozgását nem lehet teljes bizonyossággal előre jelezni. Emiatt rendszeresen lesznek veszteséges ügyletek még egy hosszabb távon működő stratégia esetében is.
A probléma gyakran akkor kezdődik, amikor a kereskedő nem rendelkezik előre meghatározott szabállyal arra, hogy mekkora veszteséget hajlandó elfogadni. Egy veszteséges pozíció tartását könnyen megerősíthetik az alábbi gondolatok:
- Nagyot esett a részvény ára, majd jön egy kisebb korrekció, és akkor kisebb veszteséggel kiszállunk.
- Nagyot esett a részvény ára, vásároljunk egy kisebb mennyiséget, így kedvezőbb lesz az átlagos bekerülési árunk.
- Nem gond az esés, kis pozícióval nyitottam, ezért kivárom.
Ezek az érvek önmagukban nem feltétlenül indokolják egy veszteséges pozíció további tartását. Fontos előre meghatározni, hogy milyen feltételek mellett tekintjük hibásnak az eredeti elképzelést, és mekkora veszteséget engedünk meg egyetlen ügyletben vagy a teljes portfólióban.
A stop megbízás az egyik lehetséges eszköz erre, de nem az egyetlen. Előnye, hogy előre meghatározott szinthez kötheti a pozíció zárását. Hátránya, hogy rövid távú árfolyamkilengés során is aktiválódhat, és gyors piaci mozgás vagy árfolyamrés esetén a tényleges teljesülési ár eltérhet a stop szintjétől.
Emiatt a stop használatát érdemes a pozícióméretezéssel és a stratégia egészével együtt kezelni. A stop nélküli kereskedés sem szükségszerűen hibás, ha a kockázatot más, előre meghatározott szabályok korlátozzák. A lényeg az, hogy egyetlen kedvezőtlen pozíció se veszélyeztesse aránytalanul a teljes kereskedési tőkét.
Nézzünk egy korábbi statisztikát arra, hogy rövid idő alatt milyen jelentős árfolyammozgások fordulhatnak elő. A vizsgálatban 3600 részvényt figyeltünk meg egy hónapos időszakban. Az emelkedő részvények között az alábbi eseteket találtuk:
- legalább 10%-ot emelkedett 866 társaság részvényének árfolyama
- legalább 30%-ot emelkedett 161 társaság részvényének árfolyama
- legalább 50%-ot emelkedett 47 társaság részvényének árfolyama
A short pozíciók esetében az ilyen jelentős emelkedések komoly veszteséget okozhatnak. Ha például egy részvény árfolyama 50%-kal emelkedik, a fedezetlen short pozíció vesztesége a kiinduló pozícióértékhez képest szintén jelentős lesz. A short ügyletek kockázata azért is eltér a long pozíciókétól, mert egy részvény árfolyamának emelkedése elméletileg nincs felső korláthoz kötve.
Nézzük a vizsgált időszak eső részvényeit:
- legalább 10%-ot esett 374 társaság részvényének árfolyama
- legalább 30%-ot esett 48 társaság részvényének árfolyama
- legalább 50%-ot esett 11 társaság részvényének árfolyama
A fenti adatok azt mutatják, hogy egyedi részvényeknél egyetlen hónap alatt is kialakulhat nagyon jelentős veszteség. Ha egy részvény 50%-ot esik, a befektetett tőke fele eltűnik abból a pozícióból.
Egyetlen véletlenszerű részvényvásárlás esetén kicsi lehet annak az esélye, hogy éppen egy ilyen szélsőségesen eső részvényt választunk. Sok ügylet során azonban nő annak az esélye, hogy előbb-utóbb találkozunk egy jelentős kedvezőtlen árfolyammozgással. Ezért a pozícióméretezés és a veszteségek korlátozása hosszabb időtávon is fontos.
A témáról bővebben az alábbi cikkekben és a lenti videóban beszélünk:
- Részvényvásárlás feltételei kezdőknek a kockázatkezelés szempontjából
- Hozam-kockázat arány számítás, hozam-kockázati mutató és összefüggései
Mit jelent a szisztematikus és nem szisztematikus kockázat?
Egy részvény teljes kockázata több komponensre bontható. A szisztematikus kockázat a szélesebb piaci tényezőkhöz kapcsolódó kockázat, amelyet egy részvényportfólió további diverzifikációjával sem lehet teljesen megszüntetni. Ilyen tényező lehet például egy recesszió, jelentős kamatváltozás vagy széles körű pénzügyi válság, amely egyszerre sok vállalat árfolyamára hat.
A szisztematikus kockázat tehát nem azonos egy részvény teljes volatilitásával. A CAPM keretében a részvény piaci kockázatra való érzékenységét a béta fejezi ki.
A nem szisztematikus kockázat ezzel szemben az egyedi vállalathoz vagy iparághoz kapcsolódó kockázatokat foglalja magába. Egy vállalat elveszítheti legfontosabb ügyfelét, új versenytárs jelenhet meg, sikertelen lehet egy termékfejlesztés, vagy teljesen átalakulhat az adott iparág.
Egyetlen iparággal vagy vállalattal nagyon súlyos esemény történhet anélkül, hogy az egész részvénypiac hasonló mértékben sérülne. Jó történeti példa erre az iparágak súlyának hosszú távú átalakulása. Az egykor domináns ágazatok jelentősége évtizedek alatt nagymértékben visszaeshet, miközben új iparágak kerülnek előtérbe.
A vállalatspecifikus kockázat miatt egy-egy részvény hosszú távú tartása jóval nagyobb bizonytalansággal járhat, mint egy szélesen diverzifikált részvényportfólióé. Vállalatok megszűnhetnek, csődbe mehetnek, felvásárolhatják őket vagy kivezethetik részvényeiket a tőzsdéről.
A részvények hosszú távú hozameloszlása is nagyon egyenlőtlen. Sok részvény gyenge eredményt ér el, miközben a piac teljes hosszú távú vagyongyarapodásának jelentős részét viszonylag kevés kiemelkedően sikeres vállalat biztosítja. Erről ebben a cikkben beszéltünk részletesebben.
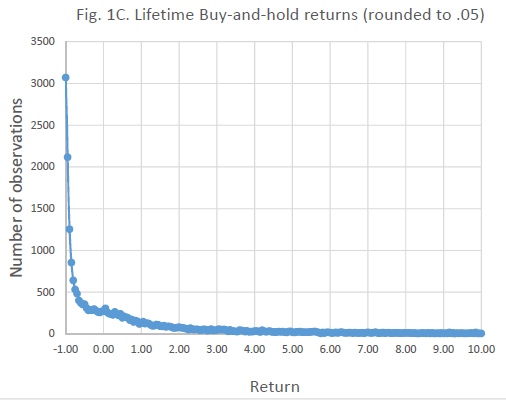
A nem szisztematikus kockázat főként a koncentrált portfóliókat érinti. Ahogy növeljük a különböző vállalatok számát, a vállalatspecifikus események hatása egyre kisebb lehet a teljes portfólióra. Megfelelő diverzifikáció mellett a teljes kockázat egyre nagyobb részét a piaci, vagyis szisztematikus kockázat adja.
A diverzifikáció azonban nem szünteti meg a részvénypiac egészének visszaeséséből eredő kockázatot. Ha egy széles körű piaci válság szinte minden részvény árfolyamára negatívan hat, akkor egy sok részvényből álló portfólió értéke is jelentősen csökkenhet.
Mi a probléma a kockázat mérésével?
A modern pénzügyi kockázatkezelés megértéséhez érdemes röviden visszatekinteni a valószínűségszámítás kialakulására. Az ókori görög matematika rendkívül fejlett volt. Elég Püthagorasz vagy Eukleidész munkáira gondolnunk. A valószínűség modern matematikai elmélete azonban jóval később alakult ki.
A valószínűségszámítás fejlődésének egyik fontos állomása a 17. század volt, amikor Blaise Pascal és Pierre de Fermat szerencsejátékokkal kapcsolatos problémákon dolgozott. A későbbi évszázadokban ebből önálló matematikai terület fejlődött ki.
A modern portfólióelmélet egyik meghatározó kiindulópontja Harry Markowitz 1952-ben megjelent munkája volt. Markowitz a várható hozam és a hozamok szórása alapján vizsgálta a portfóliók közötti választást, és megmutatta a diverzifikáció matematikai jelentőségét.
A később kidolgozott CAPM, valamint a Sharpe-mutató és számos más pénzügyi módszer részben erre a modern portfólióelméleti gondolkodásra épült. Ezeket a módszereket ma is széles körben használják a befektetések teljesítményének és kockázatának vizsgálatára.
A problémát az okozza, hogy a pénzügyi kockázatok méréséhez jellemzően múltbeli adatokat használunk. Ezek alapján próbáljuk megbecsülni a jövőbeni hozamok eloszlását, a volatilitást, a veszteség valószínűségét vagy egy szélsőséges esemény hatását.
A módszerek hasznosak, de az eredmények mindig függnek a modell feltételezéseitől és a felhasznált adatoktól. Ha a jövő jelentősen eltér a múlttól, a múltból becsült kockázati paraméterek is félrevezetők lehetnek.
A pénzügyi történelem több olyan eseményt is tartalmaz, amikor korábban stabilnak tűnő kapcsolatok gyorsan megváltoztak. Ilyen volt az 1994-es kötvénypiaci turbulencia, az LTCM 1998-as válsága és a 2007-2008-as pénzügyi válság.
Ezek az események nem azt bizonyítják, hogy a kockázati modellek használhatatlanok. Inkább azt mutatják meg, hogy egy modell nem képes minden lehetséges piaci állapotot előre leírni. Probléma lehet például a szélsőséges események alulbecslése, a korrelációk változása, a likviditás hirtelen eltűnése vagy a tőkeáttétel felerősítő hatása.
Hasonló problémára hívja fel a figyelmet Nassim Nicholas Taleb a ludic fallacy fogalmával. A gondolat lényege, hogy jelentős különbség lehet egy zárt, pontos szabályokkal rendelkező rendszer kockázatai és a valós élet bizonytalansága között.
Taleb gondolatmenete alapján két eltérő helyzettel találkozhatunk:
- Egy jól definiált rendszerben a lehetséges kimenetelek és valószínűségek előre ismertek lehetnek. Ilyen például egy szabályos pénzérme feldobása vagy sok szerencsejáték.
- A valós életben a lehetséges kimenetelek teljes köre és azok valószínűsége gyakran ismeretlen. Maga a rendszer és annak szabályai is változhatnak.
A probléma akkor jelentkezik, amikor egy jól definiált matematikai modellből származó valószínűségeket változatlanul kiterjesztünk egy összetett valós rendszerre.
Taleb ezt egy pénzfeldobásos példával szemlélteti. Két képzeletbeli szereplőt használ. Az egyik a hétköznapi tapasztalatokra építő Fat Tony, a másik az elméleti megközelítést követő Dr. John.
Tegyük fel, hogy egy pénzérmét fogunk feldobni, és azt állítják róla, hogy szabályos. Egy szabályos érme esetében a fej és az írás valószínűsége minden dobásnál 50%. Ezután azonban 99 egymást követő dobás mindegyike fej lesz.
Dr. John a kiinduló modellből indul ki. Ha az érme valóban szabályos, és minden dobás független egymástól, akkor a századik dobásnál továbbra is 50% a fej valószínűsége.
Fat Tony más kérdést tesz fel. A 99 egymást követő fej után mennyire hihető még az a kiinduló feltételezés, hogy valóban szabályos érmével és tisztességes játékkal van dolgunk? A rendkívül valószínűtlen megfigyeléssorozat alapján inkább arra gyanakodna, hogy az érmével vagy a játékkal kapcsolatban valamilyen korábban figyelmen kívül hagyott tényező van jelen.
Ez a példa jól szemlélteti a pénzügyi kockázatkezelés egyik fontos problémáját. Egy modell következtetései csak addig érvényesek, amíg a modell alapfeltevései megfelelően írják le a vizsgált rendszert. Ha a piaci folyamatok megváltoznak, vagy a modellből fontos tényezők maradnak ki, a kiszámított valószínűségek is elveszíthetik gyakorlati jelentőségük egy részét.
A befektetési kockázat ezért nem írható le egyetlen mutatóval. A volatilitás, a béta, a maximális visszaesés, a VaR és más kockázati mutatók hasznos információt adnak, de mindegyik a kockázat egy meghatározott oldalát méri. A befektetőnek emellett számolnia kell a likviditási kockázattal, a hitelkockázattal, a koncentrációval, a tőkeáttétellel, a modellkockázattal és olyan eseményekkel is, amelyekre a múltbeli adatok kevés támpontot adnak.
Ezért a kockázatkezelés célja nem az, hogy minden jövőbeni veszteséget pontosan előre jelezzünk. Sokkal inkább olyan portfólió és döntési rendszer kialakítása a cél, amely kedvezőtlen és váratlan piaci körülmények között is kezelhető szinten tartja a veszteségeket.