Béta mutató: Volatilitás mérése a részvénypiacon
Cikkünkben a béta mutatóval foglalkozunk, amely egy részvény vagy más befektetési eszköz piaci mozgásokra való érzékenységét mutatja meg. A béta segítségével azt vizsgálhatjuk, hogy az adott részvény hozama mennyire érzékenyen reagált a piac változásaira. A mutató ezért szorosan kapcsolódik a kockázat vizsgálatához, ugyanakkor fontos megkülönböztetni a részvény teljes volatilitásától. A béta a piaci, vagyis szisztematikus kockázatot méri, míg egy részvény teljes árfolyam-ingadozását más volatilitási mutatókkal vizsgálhatjuk.
A volatilitás és a piaci érzékenység ismerete a hosszabb távon gondolkodó befektetők és az aktív kereskedők számára is fontos lehet. Hatással lehet például a pozícióméretre, a stop szintek meghatározására és a vállalt kockázatra. A volatilitás fogalmát és az ehhez kapcsolódó további cikkeket ide kattintva érhetjük el.
A cikk második részében azt is megvizsgáljuk, hogy a magasabb béta valóban magasabb hozammal jár-e együtt. A részvénypiaci adatok alapján ugyanis a kapcsolat jóval összetettebb annál, mint amit az eredeti CAPM modell egyszerű formája feltételez. Témáink:
- Mit jelent a béta?
- Hogyan értelmezhetjük a béta értékét?
- Milyen szerepe van a bétának a CAPM modellben?
- Milyen ellentmondásokat találunk a béta és a hozam kapcsolatában?
- Mi a low-beta, illetve Betting Against Beta anomália?
- Hogyan működik Frazzini és Pedersen béta stratégiája?
- Milyen eredményei lettek a stratégia visszatesztelésének?
- Milyen gyakorlati problémák merülnek fel a béta stratégiák alkalmazásakor?
Mit jelent a béta?
A béta azt mutatja meg, hogy egy részvény hozama mennyire érzékenyen reagál a piac hozamának változására. A CAPM modellben a béta a részvény szisztematikus, vagyis piaci kockázatának egyik mérőszáma.
Amerikai részvények esetében gyakran az S&P 500 indexhez viszonyítják a részvények bétáját. Egy magyar részvény esetében például a BUX index használható piaci referenciaindexként. A béta tehát nem egyszerűen azt fejezi ki, hogy egy részvény teljes árfolyam-ingadozása mekkora. Azt mutatja meg, hogy a részvény hozama milyen mértékben mozog együtt a választott piaci index hozamával. A béta matematikailag a részvény és a piac hozamának kovarianciájából, valamint a piaci hozam varianciájából származtatható.
βi = Cov(Ri,Rm) / Var(Rm)
Ez azért fontos, mert két azonos bétájú részvény teljes volatilitása jelentősen eltérhet egymástól. Az egyedi vállalati kockázatok ugyanis szintén növelhetik az árfolyam ingadozását, miközben ezek nem feltétlenül növelik a részvény piaci érzékenységét.
Hogyan értelmezhetjük a béta értékét?
A béta mutató jelzéseinek egyszerűsített értelmezése:
- 1-es béta esetén a részvény piaci érzékenysége nagyjából megegyezik a piacéval.
- 1-nél nagyobb béta esetén a részvény érzékenyebben reagált a piaci mozgásokra.
- 1-nél kisebb béta esetén a részvény kevésbé érzékenyen reagált a piaci mozgásokra.
- 0 körüli béta esetén a részvény hozama historikusan alig mutatott lineáris érzékenységet a piac hozamára.
- Negatív béta esetén a részvény hozama historikusan inkább ellentétes irányban mozgott a piaci hozammal.
Ha például egy részvény bétája 1,3, akkor leegyszerűsítve azt mondhatjuk, hogy a múltbeli adatok alapján a piac 1%-os változásához átlagosan körülbelül 1,3%-os részvénymozgás társult azonos irányban. Ez azonban regressziós kapcsolat, ezért egy konkrét napon vagy hónapban természetesen jelentősen eltérhet ettől a részvény árfolyamváltozása.
Az 1,3-as béta azt sem jelenti automatikusan, hogy a részvény teljes volatilitása pontosan 30%-kal magasabb a piac volatilitásánál. A részvény egyedi kockázatai és a piaccal való együttmozgás erőssége szintén befolyásolják a teljes árfolyam-ingadozást.
Megfigyelhető, hogy egyes szektorok vállalatai között gyakrabban találunk magasabb vagy alacsonyabb bétájú részvényeket. A technológiai szektorban például sok vállalat bétája 1 feletti lehet. A közműszolgáltatók között gyakrabban találhatunk 1 alatti bétaértékeket. Ezek általános megfigyelések, egyedi vállalatok esetében jelentős eltérések lehetnek.
További észrevételek a béta mutatóval kapcsolatban:
- Nagy kapitalizációjú vállalatok között is találhatunk 1,5 vagy 2 körüli bétájú részvényeket.
- 0 körüli bétájú részvények árfolyamát más tényezők sokkal erősebben befolyásolhatják, mint az általános részvénypiaci mozgások.
- Egyes kisebb kapitalizációjú vállalatok esetében szélsőségesen magas bétaértékek is előfordulhatnak.
- Negatív béta is lehetséges, bár tartósan jelentős negatív bétájú részvényeket ritkábban találunk.
A béta becslése mindig egy meghatározott múltbeli időszak alapján történik. Az eredmény függ az alkalmazott referenciaindextől, az adatgyakoriságtól és a vizsgált időablaktól is. Ugyanannak a részvénynek ezért különböző adatforrásokban eltérő bétaértéke lehet.
Hosszabb távú kereskedés esetén a béta támpontot adhat arra, hogy egy részvény milyen érzékenyen reagálhat a szélesebb piaci mozgásokra. Egy magas bétaértékű részvény esetében nagyobb piaci kitettséggel számolhatunk, amit a pozícióméret és a kockázatkezelés meghatározásánál is figyelembe lehet venni.
A napon belüli kereskedők számára a béta önmagában kevésbé közvetlen eszköz, mivel a mutatót általában hosszabb történelmi időszakból számítják. Rövid távú kereskedésnél ezért a tényleges napi volatilitást is célszerű külön vizsgálni.
Hol tudunk utánanézni a bétának?
A korábban már tárgyalt finviz.com oldalon megtekinthetjük számos amerikai részvény béta mutatóját. Ehhez a finviz.com weboldalon a bal felső sarokban található keresőbe kell beírnunk a vállalat nevét vagy tickerét. A részvény adatlapján megtaláljuk a bétaértéket is.

A finviz.com oldalon béta alapján szűrni is tudunk. A Screener menüpontban különböző bétaértékek szerint válogathatjuk a részvényeket.

A béta és a részvény várható hozama
A befektetések világában alapvető kérdés, hogy milyen kapcsolat van a kockázat és a várható hozam között. A klasszikus pénzügyi modellek szerint a befektetők magasabb kockázat vállalásáért magasabb várható hozamot igényelnek.
A CAPM modell egyik alapfeltevése szerint a befektetők a szisztematikus kockázat vállalásáért kapnak kockázati prémiumot. Ebben a modellben ezt a kockázatot a béta méri.
A CAPM szerint egy részvény várható hozama a következőképpen írható fel.
ERi = Rf + βi(ERm - Rf)
Jelölések:
- ERi a befektetés vagy részvény várható hozama
- Rf a kockázatmentes hozam
- βi a részvény vagy portfólió bétája
- ERm - Rf a részvénypiac kockázati prémiuma
A modell három fontos összetevője:
- A kockázatmentes hozam, amelynek magyarázatát itt találod.
- A részvénypiaci kockázati prémium, amelyről itt beszéltünk részletesebben.
- A béta tényező.
A CAPM alapján magasabb béta mellett magasabb várható hozamot kellene megfigyelnünk. Ha két befektetés minden más szempontból azonos lenne, akkor a nagyobb szisztematikus kockázatot vállaló befektetéstől magasabb várható hozamot várnánk.
Ez azonban modellből származó elméleti összefüggés. Az empirikus részvénypiaci adatok azt mutatják, hogy a béta és a későbbi hozam kapcsolata jóval gyengébb, mint amit az eredeti CAPM egyszerű változata alapján várhatnánk.
Milyen ellentmondásokat találunk a bétával kapcsolatban?
A William Sharpe, John Lintner és Jan Mossin nevéhez kapcsolódó CAPM szerint a részvények várható többlethozama és piaci kockázata között pozitív kapcsolatnak kell fennállnia. A piaci kockázat mérőszáma ebben a modellben a béta.
A modell egyik következménye ezért az, hogy a magasabb bétaértékű részvényektől magasabb várható hozamot kellene elvárnunk.
A CAPM-et az elmúlt évtizedekben nagyon sok empirikus vizsgálatnak vetették alá. Ezekből az derült ki, hogy a béta önmagában jóval gyengébben magyarázza a részvények közötti hozamkülönbségeket, mint amit az eredeti modell alapján várnánk. Több vizsgálat arra jutott, hogy a béta és az átlagos hozam közötti kapcsolat laposabb a CAPM által előre jelzettnél.
Fischer Black munkája fontos szerepet játszott ennek a problémának a vizsgálatában. A Capital Market Equilibrium with Restricted Borrowing című tanulmány azt vizsgálta, hogyan változik a CAPM egyensúlya akkor, ha a befektetők nem tudnak korlátlanul kockázatmentes kamatláb mellett hitelt felvenni.
Black modellje azért fontos a későbbi low-beta kutatások szempontjából, mert megmutatja, hogy a hitelfelvételi és tőkeáttételi korlátok befolyásolhatják a béta és a várható hozam közötti kapcsolatot.
A témával később számos kutatás foglalkozott. Az egyik ilyen tanulmány a Beta-Arbitrage Strategies: When Do They Work, and Why?.
A legismertebb modern vizsgálatok közé tartozik Andrea Frazzini és Lasse Heje Pedersen Betting Against Beta című tanulmánya is. A szerzők azt vizsgálták, hogyan alakul a magas és alacsony bétájú eszközök kockázattal korrigált teljesítménye több piacon és több eszközosztályban.
Miért alakulhat ki a low-beta anomália?
Frazzini és Pedersen magyarázatának egyik központi eleme a tőkeáttételi korlát. Ha egy befektető nagyobb várható hozamot szeretne elérni, elméletileg két alapvető lehetősége van. Vállalhat nagyobb kockázatot magasabb bétájú eszközökkel, vagy használhat tőkeáttételt egy alacsonyabb kockázatú portfólión. A gyakorlatban azonban számos befektető nem tud korlátlan tőkeáttételt használni. Egyéni befektetők, befektetési alapok, nyugdíjalapok és más intézményi szereplők szabályozási vagy belső kockázatkezelési korlátokkal találkozhatnak.
Ha ezek a befektetők magasabb várható hozamot szeretnének elérni, hajlamosabbak lehetnek magas bétájú eszközöket vásárolni. A megnövekedett kereslet felhajthatja ezeknek az eszközöknek az árát, ami később alacsonyabb kockázattal korrigált hozamhoz vezethet. Az alacsony bétájú eszközök ezzel szemben kevésbé vonzóak azok számára, akik tőkeáttétel nélkül szeretnének magas hozamot elérni. Emiatt ezek árazása kedvezőbb lehet.
Ez a mechanizmus vezethet ahhoz a jelenséghez, hogy az alacsony bétájú eszközök egységnyi vállalt piaci kockázatra vetített teljesítménye hosszú időszakokon keresztül kedvezőbb lehet.
Egy egyszerű példa a tőkeáttételi korlátra
Képzeljünk el egy klasszikus befektetési portfóliót, amely 40 százalék hosszú lejáratú kötvényből és 60 százalék részvényből áll. Ha nagyobb várható hozamot szeretnénk, tőkeáttételt alkalmazhatunk erre a portfólióra. Ha erre nincs lehetőségünk, akkor növelhetjük a részvények arányát. Egy agresszívebb portfólió például 10 százalék kötvényből és 90 százalék részvényből állhat.
A második megoldás jellemzően magasabb piaci kockázatot jelent. Ha sok befektető ugyanezt teszi, akkor a magasabb bétájú eszközök iránt megnőhet a kereslet.
Ezzel szemben egy alacsonyabb kockázatú portfólió tőkeáttételes változata elméletileg hasonló várható hozamot biztosíthat úgy, hogy az egységnyi kockázatra vetített teljesítménye kedvezőbb marad. Frazzini és Pedersen érvelése szerint a tőkeáttételi korlátok miatt a piac szereplőinek egy része nem tudja ezt a megoldást alkalmazni. Ez hozzájárulhat a magas bétájú eszközök relatív túlértékeltségéhez és az alacsony bétájú eszközök kedvezőbb kockázattal korrigált teljesítményéhez.
Hogyan működik a Betting Against Beta stratégia?
A Betting Against Beta, röviden BAB stratégia alapja az alacsony és magas bétájú eszközök közötti relatív teljesítmény kihasználása. A stratégia leegyszerűsített formában long pozíciót vesz fel az alacsony bétájú eszközökben és short pozíciót a magas bétájú eszközökben. A két oldal kitettségét úgy skálázzák, hogy a portfólió összesített piaci bétaérzékenysége a lehető legkisebb legyen.
Fontos, hogy a piacsemlegesség itt nem egyszerűen azonos dollárértékű long és short pozíciót jelent. Ha a két portfólió bétája eltérő, akkor azonos nominális pozícióméret mellett továbbra is jelentős piaci kitettség maradhatna. Ezért az alacsony béta portfólió kitettségét növelni kell, míg a magas béta portfólió kitettségét kisebb súllyal lehet figyelembe venni.
Nézzünk egy egyszerűsített példát
A következő példa a mechanizmus szemléltetésére szolgál. Tegyük fel, hogy három alacsony bétájú részvényt vizsgálunk.
|
Társaság |
Béta |
Skálázás |
Érték |
|
ABC |
0,7 |
1,42 |
142 dollár |
|
DEF |
0,6 |
1,66 |
166 dollár |
|
GHI |
0,8 |
1,25 |
125 dollár |
A táblázat egy leegyszerűsített példát mutat arra, hogyan lehet az alacsony bétájú eszközök piaci kitettségét tőkeáttétellel növelni. Egy 0,7-es bétájú részvény kitettségét körülbelül 1 / 0,7 arányban kellene növelni ahhoz, hogy a pozíció bétaérzékenysége megközelítse az 1-et. Ha minden társaság esetében 100 dolláros kiinduló pozícióval számolunk, akkor az utolsó oszlop mutatja az egyszerűsített skálázás utáni pozícióméretet. A magas bétájú részvények esetében ezzel ellentétes irányú skálázás történik.
|
Társaság |
Béta |
Skálázás |
Érték |
|
JKL |
1,1 |
0,9 |
90 dollár |
|
MNO |
1,3 |
0,76 |
76 dollár |
|
PRS |
1,5 |
0,66 |
66 dollár |
A fenti példa oktatási célú egyszerűsítés. A Frazzini-Pedersen-féle BAB stratégia a gyakorlatban portfóliószinten végzi a béta szerinti rangsorolást és a kitettségek skálázását.
A kutatás a világ számos jelentős részvénypiacára kiterjedt. A szerzők emellett más eszközosztályokban is vizsgálták a béta és a kockázattal korrigált hozam kapcsolatát.
Milyen eredményei lettek a stratégia visszatesztelésének?
Frazzini és Pedersen az Egyesült Államok mellett számos nemzetközi részvénypiacon is elvégezte a vizsgálatot. Az amerikai részvényekhez a CRSP adatbázist, a nemzetközi részvényekhez pedig globális részvénypiaci adatokat használtak.
Az Egyesült Államok részvénypiacán vizsgált hosszú időszakban a BAB stratégia magas Sharpe-rátát ért el. A tanulmány egyik fontos eredménye, hogy az alacsony bétájú eszközök kockázattal korrigált teljesítménye kedvezőbb volt a magas bétájú eszközökénél.
A Sharpe-ráta az egységnyi kockázatra jutó kockázatmentes hozam feletti többlethozamot méri. A mutatóról részletesebben ebben a cikkben beszéltünk.
A tanulmány eredményeit érdemes a value és momentum stratégiákkal is összevetni. Ezekről korábban részletesen beszéltünk a value stratégiákról és a momentum stratégiákról szóló cikkeinkben.
A CAPM alapján azt várnánk, hogy a magasabb bétájú részvények magasabb várható hozamot biztosítsanak. A következő ábrán ugyanakkor az látható, hogy a magasabb béta mellett a kockázattal korrigált teljesítmény, vagyis az alfa fokozatosan csökkent.
A kutatók az amerikai részvényeket béta alapján tíz portfólióba, vagyis decilisbe sorolták. A P1 portfólióba kerültek a legalacsonyabb bétájú részvények, míg a P10 portfólió tartalmazta a legmagasabb bétájú részvényeket.
A grafikon függőleges tengelyén alfa látható. Az alfa a választott kockázati modell által indokolt hozamon felüli teljesítményt mutatja. Az alfa mutatóról itt olvashatsz részletesebben.
A grafikon alapján a béta növekedésével az alfa csökkent. Ez pontosabb megfogalmazás annál az állításnál, hogy a magasabb béta minden esetben alacsonyabb abszolút hozammal járt volna együtt.
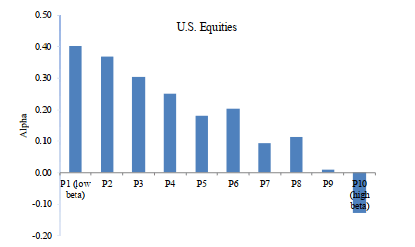
kép forrása: Betting Against Beta
A nemzetközi részvénypiacokon is hasonló kapcsolatot találtak.

kép forrása: Betting Against Beta
Az alábbi képen a BAB stratégia eredményei láthatók különböző részvénypiacokon. A stratégia az alacsony bétájú részvényekből long portfóliót, a magas bétájú részvényekből short portfóliót alakít ki. A két oldal kitettségét béta szerint skálázzák. A portfóliókat rendszeresen újrasúlyozzák. A rebalancing működéséről itt beszéltünk részletesebben.
A tanulmányban közölt Sharpe-ráták azt mutatják, hogy a stratégia több vizsgált piacon is jelentős kockázattal korrigált teljesítményt ért el. A visszatesztelési eredményeket azonban mindig a vizsgált időszak, a tranzakciós költségek, a finanszírozás és a short pozíciók tényleges költségeinek figyelembevételével célszerű értékelni.

kép forrása: Betting Against Beta
Az alábbi táblázat az Egyesült Államokon kívüli piacokra vonatkozó eredményekből mutat példákat.
A Sharpe-rátákat mindig az adott piac és az alkalmazott befektetési stratégia jellemzőivel együtt érdemes értelmezni. Az indexek összehasonlításának problémáiról ebben a cikkben beszéltünk.

kép forrása: Betting Against Beta
Béta arbitrage tőzsdestratégiák
A low-beta anomália kihasználására több olyan stratégia is kialakult, amely alacsony bétájú eszközökben long, magas bétájú eszközökben pedig short pozíciót tart. Az ilyen stratégiák visszatesztelésének értékelésénél több problémát is figyelembe kell venni:
- tranzakciós költségek
- shortolási költségek
- finanszírozási költségek
- portfólióforgalom
- likviditási korlátok
- a béta becslési hibája
- adatbányászati és publikációs torzítás
- a visszatesztelés és a valós kereskedés közötti eltérés
A visszatesztelt eredmények ezért rendszerint kedvezőbbek lehetnek annál, amit egy befektető a gyakorlatban el tud érni. Ennek okairól az asset growth anomália kapcsán is részletesen beszéltünk.
További probléma, hogy nagyszámú részvény között kell megtalálni az alacsony és magas bétájú vállalatokat. A portfólió rendszeres újrasúlyozása jelentős tranzakciós költséget okozhat. A short oldalon további költségek és korlátozások jelenhetnek meg.
Vannak olyan piaci anomáliák, amelyek papíron jelentős többlethozamot mutatnak, a gyakorlatban azonban a kereskedési költségek nagymértékben csökkenthetik az eredményt. Erről a short term reversal effect kapcsán is beszéltünk.
A béta stratégiák megvalósításához megfelelően széles részvényuniverzumra van szükség. A részvényeket rendszeresen újra kell rangsorolni, mivel a béta időben változik.
A béta becslése történhet például több hónapos vagy több éves gördülő időablakon. A választott időszak jelentősen befolyásolhatja a részvények rangsorát, ezért nincs egyetlen minden környezetben megfelelő béta-becslési módszer.
Egy egyszerűbb megközelítés ETF-ek felhasználása lehet. Ebben az esetben alacsony béta vagy low-volatility ETF-ek és magasabb bétaértékű termékek segítségével próbálhatjuk közelíteni az eredeti stratégiát.
Az ilyen egyszerűsítés azonban jelentősen eltérhet a kutatásokban alkalmazott részvényportfólióktól. Egy ETF összetétele, költsége, újrasúlyozási szabálya és faktorérzékenysége is befolyásolhatja az eredményt.
A piacsemlegesség sem jelenti azt, hogy a stratégiával ne lehetne jelentős veszteséget elszenvedni. A long és short oldal közötti relatív teljesítmény kedvezőtlen irányba változhat, a bétaértékek időben elmozdulhatnak, és a tőkeáttétel tovább növelheti a veszteségeket. A téma iránt érdeklődőknek érdemes elolvasniuk a Beta-Arbitrage Strategies és a Betting Against Beta című tanulmányokat.
Mit érdemes tudni a béta anomáliáról?
A béta anomáliával kapcsolatos kutatások egyik fontos megfigyelése, hogy a magas bétájú részvények kockázattal korrigált teljesítménye historikusan gyakran gyengébb volt, mint amit az eredeti CAPM alapján várnánk.
Ez nem jelenti azt, hogy egy magas bétájú részvény abszolút hozama mindig alacsonyabb lesz egy alacsony bétájú részvény hozamánál. A vizsgálatok középpontjában elsősorban az egységnyi vállalt kockázatra jutó hozam és az alfa áll.
A low-beta anomália egyik lehetséges magyarázata, hogy a tőkeáttételi korlátokkal rendelkező befektetők a magasabb várható hozam elérése érdekében nagyobb bétájú eszközöket vásárolnak. Ez növelheti ezeknek az eszközöknek az árát, és hosszabb távon csökkentheti a várható kockázattal korrigált hozamukat.
Ebből következik a Betting Against Beta stratégia alapötlete is. A befektető alacsony bétájú eszközökből kialakított portfóliót tart, annak piaci kitettségét tőkeáttétellel növeli, és ezzel szemben magas bétájú eszközökből short pozíciót alakít ki.
A történelmi visszatesztelések kedvező eredményei önmagukban nem garantálják, hogy a stratégia a jövőben is hasonló teljesítményt ér el. A tranzakciós költségek, finanszírozási költségek, shortolási lehetőségek, likviditás, portfólióforgalom és a béta becslési hibája egyaránt jelentős hatással lehet a tényleges eredményre.
A béta ezért egyszerre hasznos kockázati mutató és érdekes kiindulópont a részvénypiaci anomáliák vizsgálatához. A mutatót azonban érdemes a teljes volatilitástól elkülönítve kezelni, és figyelembe venni azt is, hogy a múltból becsült béta idővel jelentősen megváltozhat.