Pénznyomtatás: Mit jelent? Hogyan működik? Miért okoz inflációt?
Cikkünkben azt vizsgáljuk meg, mit jelent a pénznyomtatás, hogyan teremtenek pénzt a jegybankok és a kereskedelmi bankok, és milyen hatással lehet mindez az inflációra, a gazdaságra és a részvényárakra. Kitérünk arra is, miért nem vezet minden jegybanki pénzteremtés áremelkedéshez, valamint bemutatjuk a modern monetáris elmélet fő állításait és a velük kapcsolatos vitákat. A cikk második felében a témával foglalkozó kutatások eredményeit és egy magyarországi vizsgálatot tekintünk át. Témáink:
- Mit jelent a pénznyomtatás?
- Hogyan működik a gyakorlatban a pénznyomtatás?
- A pénznyomtatás következményei
- Miért nem okoz mindig inflációt a pénznyomtatás?
- A modern monetáris elmélet és az állami pénzteremtés korlátai
- A pénznyomtatás gazdasági problémákhoz vezet (2023)
- A pénznyomtatás inflációhoz vezet? (2024)
- A pénznyomtatás okozza a részvényárak emelkedését? (2025)
- Pénznyomtatás és az infláció kapcsolata Magyarországon (2025)
Mit jelent a pénznyomtatás?
A pénznyomtatás hétköznapi elnevezés, amely alatt általában a pénzmennyiség növelését értjük. A gyakorlatban azonban többféle pénzről beszélünk. A jegybank készpénzt és jegybanki tartalékokat hozhat létre, míg a gazdaságban használt számlapénz nagy részét a kereskedelmi bankok hitelnyújtással teremtik meg. Ezek a folyamatok nem azonosak, és az inflációra gyakorolt hatásuk is eltérhet. Elsőre logikusnak tűnhet, hogy ha egy fizetőeszközből több kerül forgalomba, akkor egy egysége kevesebbet ér, így csökken a vásárlóereje. Példaként képzelj el egy szigetet, ahol összesen 100 pénzegységet használnak. Ha a pénzmennyiség egyik napról a másikra 200 egységre növekszik, miközben az elérhető termékek, a pénz iránti kereslet és a pénz forgási sebessége változatlan, akkor az árszínvonal az egyszerű modellben megduplázódhat. Egy pénzegységen így feleannyi árut lehet megvásárolni. A valóságban azonban a pénzkereslet, a termelés és a pénz forgási sebessége is változik, ezért a pénzmennyiség bővülése nem feltétlenül eredményez ugyanilyen áremelkedést. A modern gazdaságok többségében fiat pénzt, azaz aranyra vagy más árura közvetlenül át nem váltható pénzt használnak. Elfogadottságát a jogi és intézményi keretek, a gazdasági szereplők bizalma, a pénzkereslet és a monetáris politika is befolyásolja. A pénz vásárlóerejének alakulásában több tényező játszik szerepet, köztük:
- a gazdasági kibocsátás és a termelési kapacitások változása
- a gazdaságban levő pénzmennyiség változása
- a pénz forgási sebessége és a pénztartási hajlandóság
- a gazdasági szereplők várakozásai, valamint a keresleti és kínálati sokkok
A pénzmennyiség és a gazdasági kibocsátás kapcsolatát egy egyszerű hasonlattal is szemléltethetjük. Képzelj el egy tortát, amely a gazdaságban előállított termékeket és szolgáltatásokat jelképezi. Ha ugyanakkora tortára több pénzegység jut, az árak emelkedhetnek. Ha azonban a termelés is növekszik, a pénzmennyiség bővülése nem feltétlenül jár magasabb árszínvonallal. A hasonlat csak akkor működik ilyen egyszerűen, ha a pénz forgási sebessége és a pénz iránti kereslet változatlan marad. Egy képzeletbeli gazdaság kibocsátásának, pénzmennyiségének és árszínvonalának alakulását láthatod az alábbi táblázatban. A számok az egyszerűsített pénzmennyiségi összefüggést szemléltetik.
|
Év |
Kibocsátás |
Pénzmennyiség |
Árszínvonal (index) |
Infláció |
|
1. |
20000 |
10000 |
1 |
0% |
|
2. |
22000 |
11000 |
1 |
0% |
|
3 |
25000 |
15620 |
1,25 |
25% |
A második évben a pénzmennyiség és a kibocsátás egyaránt 10 százalékkal emelkedik, így a példában az árszínvonal változatlan marad. A harmadik évben a pénzmennyiség már gyorsabban növekszik, mint a kibocsátás, ezért az árszínvonal körülbelül 25 százalékkal emelkedik. A szigetes példánál is más eredményt kapnánk, ha a pénzmennyiség megduplázódásával együtt a gazdaság termelése is a kétszeresére növekedne. Ilyen feltételek mellett a nagyobb pénzmennyiség önmagában nem eredményezne áremelkedést. A tényleges gazdaságokban azonban a pénz forgási sebessége, a hitelkereslet és a kínálati feltételek is befolyásolják a folyamatot.
Hogyan működik a gyakorlatban a pénznyomtatás?
A jegybanki pénzteremtés egyik eszköze az értékpapír-vásárlás. Az amerikai jegybank, a Fed például államkötvényeket vásárolhat a másodlagos piacon, és az ellenértéket újonnan létrehozott jegybanki tartalékokkal egyenlíti ki. Ha az eladó nem bank, a tranzakció elszámolásában az eladó bankja is részt vesz, és az ügyfél számláján betét jelenhet meg. Fontos különbség, hogy a Fed az államkötvények ilyen megvásárlásával nem közvetlenül az amerikai kormánynak ad hitelt. Az Egyesült Államokban az államkötvények elsődleges kibocsátását a kincstár bonyolítja le, a Fed pedig az értékpapírok másodlagos piacán vásárol. A jegybanki kötvényvásárlások csökkenthetik a hozamokat és közvetetten az állami finanszírozás költségeit is, de önmagukban nem növelik automatikusan a költségvetési hiányt vagy a bruttó államadósságot. A Fed ismertetője részletesen bemutatja ezt a különbséget.
A pénznyomtatás egyik ismert formája a jegybankok által mennyiségi enyhítésnek nevezett program (quantitative easing, QE). Ennek során a jegybank jelentős mennyiségű értékpapírt, leggyakrabban államkötvényt vásárol a piacon. Az értékpapírok a jegybank eszközei közé kerülnek, a vásárlással párhuzamosan pedig megnőnek a jegybanki tartalékok. A kötvények iránti nagyobb kereslet hozzájárulhat a hozamok csökkenéséhez, ami a hitelfelvétel és a beruházások feltételeit is befolyásolja. A művelet közvetlenül a jegybankpénz mennyiségét növeli, és pénzügyi csatornákon keresztül hat a gazdaságra. A széles pénzmennyiség, például az M2, nem feltétlenül emelkedik ugyanekkora arányban, és a gazdasági hatás sem automatikus.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Az Európai Központi Bank mennyiségi enyhítési programjaiban államkötvények mellett vállalati kötvények is szerepeltek. A Fed 2020-ban külön hitelpiaci eszközökön keresztül vállalati kötvények vásárlását is támogatta. Az ilyen beavatkozások egyik célja, hogy mérsékeljék a finanszírozási költségeket és helyreállítsák a piacok működését. Ha csökkennek a vállalati kötvényhozamok, a társaságok kedvezőbb feltételekkel vonhatnak be forrást, ami ösztönözheti a beruházásokat. A tényleges hatás azonban attól is függ, hogy a vállalkozások milyen beruházási lehetőségekkel és kereslettel szembesülnek.
A jegybanki pénzteremtést érdemes elkülöníteni a kereskedelmi bankok pénzteremtésétől. A modern bankrendszerben a számlapénz jelentős része a hitelnyújtással keletkezik. Ha egy bank egymillió forint hitelt folyósít egy ügyfélnek, akkor a bank mérlegében egyrészt létrejön egy egymillió forintos hitelkövetelés, másrészt az ügyfél számláján egy ugyanekkora betét. A hitelnyújtás tehát betétpénzt hoz létre. A bankok hitelezését ugyanakkor a tőke- és likviditási követelmények, a kockázatok, a hitelképes kereslet és a monetáris feltételek is korlátozzák. A folyamat működését a Bank of England pénzteremtésről szóló tanulmánya részletesen bemutatja.
Ez a mechanizmus eltér a tankönyvekben gyakran bemutatott egyszerű pénzmultiplikátoros példától, amelyben a bank előbb betétet gyűjt, majd annak egy részét kihitelezi, és a folyamat a kötelező tartalékráta alapján sokszorozódik. A valóságban nincs ilyen rögzített, mechanikus kapcsolat a jegybanki tartalékok és a bankhitelek mennyisége között. A hitelfelvétellel létrejött betétpénz ráadásul a hitel törlesztésekor meg is szűnhet. Az is fontos, hogy a tőkeáttételes befektetés vagy a származtatott ügyletek megkötése önmagában nem feltétlenül teremt új betétpénzt. Új pénz akkor keletkezhet, ha az ügyletet banki hitelteremtés kíséri.
Az alábbi régebbi ábra az Egyesült Államok különböző pénzmennyiségi mutatóit hasonlítja össze. A monetáris bázis (monetary base) a forgalomban lévő készpénz és a kereskedelmi bankok jegybanki tartalékainak összege. A monetáris bázis a QE mellett más jegybanki műveletek hatására is változhat. A Fed FRED-adatbázisa szerint az amerikai monetáris bázis 2026 augusztusában körülbelül 5412 milliárd dollárt tett ki. A lenti grafikon történeti ábra, nem a legfrissebb állományt mutatja. Az M1 idősorának értelmezésénél azt is figyelembe kell venni, hogy 2020 májusában az amerikai statisztika definícióváltás miatt a megtakarítási betéteket is az M1-hez sorolta. Ez jelentős módszertani ugrást okozott, amely önmagában nem új pénz teremtését jelezte.
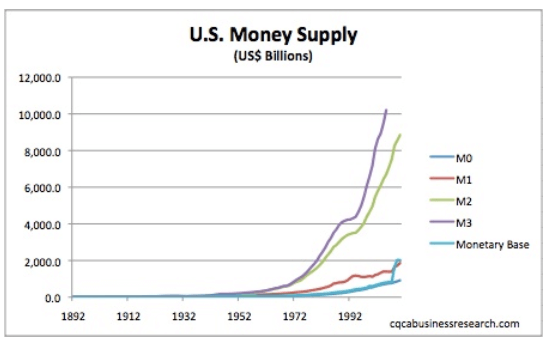
Jelmagyarázat:
- Monetary base: forgalomban lévő készpénz és a bankok jegybanki tartalékai.
- M1: a szűkebb pénzmennyiség mutatója, amely az amerikai módszertan szerint a készpénzt, a látra szóló és 2020 májusától más likvid betéteket is tartalmazza.
- M2: az M1 mellett egyes lekötött betéteket és lakossági pénzpiaci alapokat is magában foglaló tágabb mutató.
- M3: még tágabb pénzmennyiségi mutató, amelynek összetétele országonként eltér. A Fed 2006-ban megszüntette az amerikai M3 rendszeres közzétételét.
A 2008-as pénzügyi válságot követően a fejlett jegybankok jelentősen növelték mérlegüket, miközben az infláció hosszú ideig visszafogott maradt. A 2020 utáni időszakban már számottevő inflációs emelkedés következett be, amelyben a kereslet élénkülése mellett a járványhoz és az energiaárakhoz kapcsolódó kínálati sokkok is szerepet játszottak. Ezért a jegybanki tartalékok, a széles pénzmennyiség és a fogyasztói árak alakulását külön is érdemes vizsgálni.
Az infláció szempontjából az is lényeges, mennyire képes a gazdaság növelni a kibocsátását. Ha vannak kihasználatlan termelési kapacitások, a kereslet élénkülése részben nagyobb termelést eredményezhet. Kapacitáshiány, munkaerőhiány vagy ellátási zavarok idején viszont ugyanaz a keresletnövekedés könnyebben vezet áremelkedéshez. Az inflációs várakozások, a költségsokkok és a monetáris politika késleltetett hatásai tovább bonyolítják a képet.
A jegybanki mérleg és a pénzmennyiség bővülése több csatornán keresztül hathat az árakra. Ha a kereskedelmi bankok jelentős jegybanki tartalékot tartanak, az önmagában nem jelenti azt, hogy ugyanekkora összegű új hitelt helyeznek ki a háztartásoknak és a vállalkozásoknak. Előfordulhat, hogy a gazdasági szereplők bizonytalan környezetben több pénzt kívánnak tartani, ezért a pénz forgási sebessége csökken. Ilyenkor a nagyobb pénzmennyiség mellett sem feltétlenül nő arányosan a kereslet.
Miért nem okoz mindig inflációt a pénznyomtatás?
A pénznyomtatás következményei
A gazdasági kibocsátásnál gyorsabban növekvő pénzmennyiség hozzájárulhat a fizetőeszköz vásárlóerejének csökkenéséhez, de az eredmény a pénz forgási sebességétől, a pénzkereslettől és a gazdasági feltételektől is függ. Rövidebb időtávon ezek a tényezők elfedhetik a pénzmennyiség növekedésének inflációs hatását. Hosszabb távon számos kutatás pozitív kapcsolatot talált a pénzmennyiség tartós bővülése és az árszínvonal alakulása között, ám a kapcsolat erőssége időszakonként változik.
Az alábbiakban a dollár vásárlóerejének hosszú távú változását tekintjük át. A historikus árindex adatait tartalmazó ábra azt mutatja, mennyivel változott a fogyasztói árszínvonal a korábbi időszakokhoz képest. Az ábrán szereplő hosszú távú vásárlóerő-vesztést önmagában nem lehet kizárólag a jegybanki pénzteremtésnek tulajdonítani. A teljes időszakban háborúk, pénzrendszeri változások, keresleti és kínálati sokkok is befolyásolták az árakat.
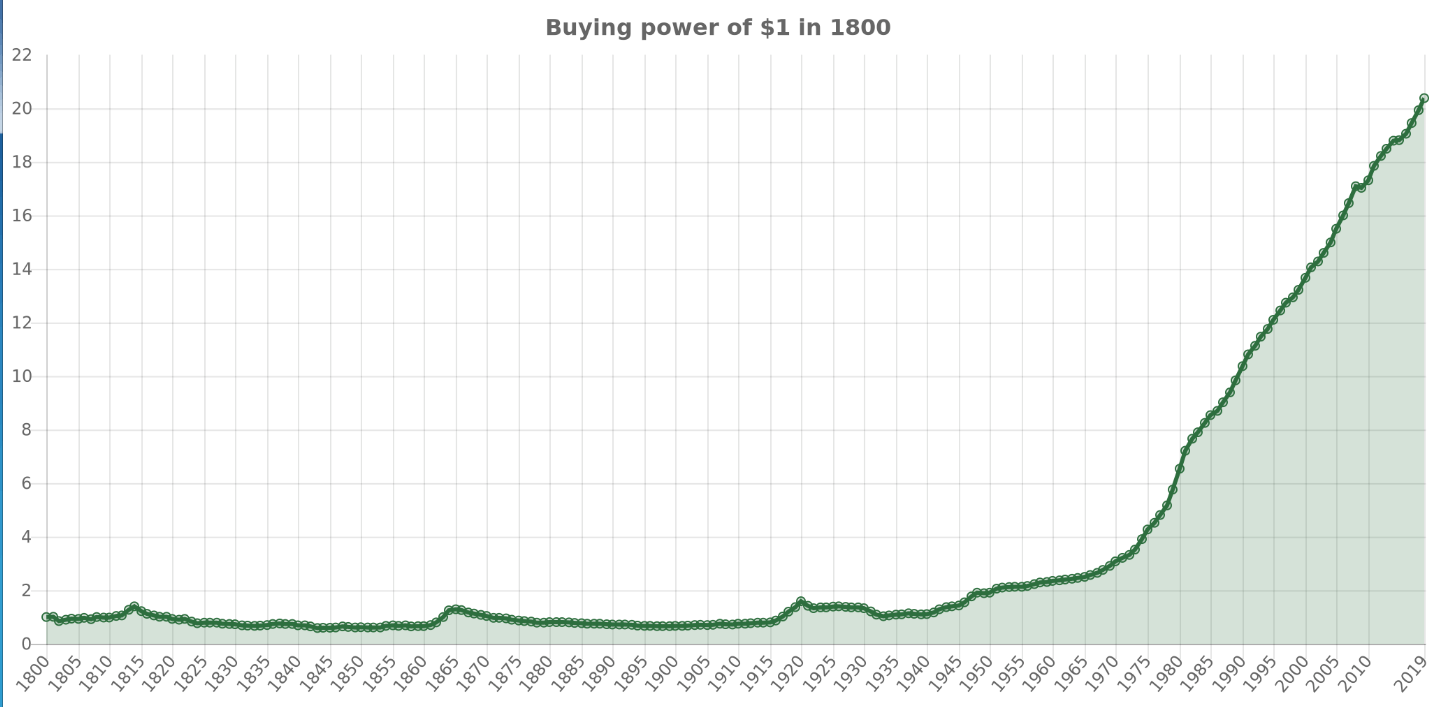
A grafikon lineáris skálája miatt a korábbi időszakok kilengései a későbbi magasabb árszint mellett kisebbnek látszanak. A 19. századi amerikai polgárháború, az első és a második világháború, valamint az 1970-es évek mind jelentős árváltozásokkal jártak, eltérő gazdasági okokból. A hosszú távú árszínvonal-emelkedés jelentős része az elmúlt évtizedekre esik, de az időszakok összehasonlításakor az árak százalékos változását is érdemes figyelni.
Az Egyesült Államok 1971-ben felfüggesztette a dollár aranyra történő átválthatóságát a külföldi monetáris hatóságok számára, amivel megszűnt a Bretton Woods-i rendszer egyik alapvető eleme. A dollár ezt követően fokozatosan a mai fiat pénzrendszer keretei között működött tovább. Ez a változás fontos pénztörténeti fordulópont volt, de az infláció későbbi alakulását önmagában nem magyarázza meg. A pénzek nemesfémtartalmának csökkentése egyébként jóval korábban is ismert állami bevételszerzési eszköz volt, például a középkori pénzverésben.
Visszatérve a modern pénzek témájához, az alábbi ábra az amerikai M1 pénzmennyiség és a GDP hosszabb távú alakulását hasonlítja össze. A 2008-as válság után a Fed nagyszabású eszközvásárlási programokat indított, amelyek növelték a jegybanki tartalékokat. Az M1 azonban a kereskedelmi bankrendszer pénzteremtését és a pénztartási döntéseket is tükrözi. Az adatsor 2020-as definícióváltása miatt a régi és az új M1-értékeket közvetlenül nem szabad összehasonlítani. A Fed módszertani tájékoztatója részletezi a változást.

forrás: fred.stlouisfed.org
A 2008-2009-es pénzügyi válság előtt a Fed nem alkalmazott a későbbiekhez mérhető nagyságrendű eszközvásárlási programokat. A válság idején indított intézkedések működését ezért sokan próbálták közérthetően elmagyarázni. Jó példa erre a CBS interjúja, amelyben az akkori Fed-elnököt, Ben Bernankét arról kérdezték, hogyan biztosított a jegybank jelentős összegű forrást a bankok számára (a videóban körülbelül a 8. perctől).
"It's not tax money. The banks have accounts with the Fed, much the same way that you have an account in a commercial bank. So, to lend to a bank, we simply use the computer to mark up the size of the account that they have with the Fed. It's much more akin to printing money than it is to borrowing."
Bernanke azt magyarázta el, hogy a Fed a bankok nála vezetett számláin elektronikus jóváírással képes jegybankpénzt teremteni. A művelethez nem szükséges előzetesen ugyanekkora adóbevételt beszedni. Ez ugyanakkor nem jelenti azt, hogy a jegybanki beavatkozásoknak nem lehetnek költségei, kockázatai vagy későbbi pénzügyi következményei.
A riporter ekkor megkérdezte, hogy valóban pénzt nyomtat-e a Fed. Az interjúban a kérdés így hangzott el. „You've been printing money?”
Bernanke válasza a pénznyomtatás hasonlatát használta. A Fed ilyen módon növelte a bankrendszer jegybankpénz-állományát, mert a gazdaság gyenge volt, az infláció pedig alacsony. Ez a jegybanki pénzteremtés szemléletes példája, de nem jelenti azt, hogy a teljes összeg automatikusan a fogyasztói kereslet növekedésében jelent volna meg.
A modern monetáris elmélet és az állami pénzteremtés korlátai
Az utóbbi években egyre többször találkozhatunk a modern monetáris elmélettel (MMT). Az MMT szerint a saját valutát kibocsátó, megfelelő monetáris mozgástérrel rendelkező állam finanszírozási korlátai eltérnek egy háztartás vagy vállalat korlátaitól. Az állami kiadások tényleges határát a rendelkezésre álló munkaerő, a termelési kapacitások és az egyéb reálgazdasági erőforrások jelentik. Ha a kereslet gyorsabban nő, mint amennyit a gazdaság elő tud állítani, az inflációhoz vezethet. Az MMT tehát maga is fontos korlátnak tekinti az inflációt, és a költségvetési politika, köztük az adóztatás keresletszabályozó szerepét hangsúlyozza.
Az MMT körüli vita egyik kérdése, hogy az állam miként ismerheti fel időben a gazdaság kapacitáskorlátait, és mennyire gyorsan képes reagálni az inflációs nyomásra. Az állami kiadások összetétele is számít. Dr. Woody Brock, az American Gridlock című könyv szerzője például különbséget tesz a későbbi gazdasági teljesítményt növelő beruházások és az ilyen közvetlen megtérülést nem biztosító kiadások között. Ezt két képzeletbeli ország példájával szemlélteti.
„A” ország egy év alatt 4 billió dollárt költ el 3 billió dollár bevétel mellett. Így 1 billió dollár költségvetési hiány keletkezik, amelyet államkötvények kibocsátásával finanszíroz. A többletkiadások nagy része ebben a példában olyan célokat szolgál, amelyek közvetlenül nem emelik a későbbi termelési kapacitást.
„B” ország szintén 4 billió dollárt költ és 3 billió dollár bevételhez jut, tehát ugyanekkora hiányt halmoz fel. A felvett forrásokból viszont nagyrészt infrastruktúrát fejleszt és termelékenységet javító beruházásokat valósít meg. Ha ezek a projektek gazdaságilag eredményesek, a jövőbeni kibocsátás és az adóbevételek növekedésén keresztül javíthatják az államadósság fenntarthatóságát.
A két ország között a kiadások gazdasági hatásában lehet lényeges különbség. Ugyanakkor az állami kiadások hasznosságát nem lehet kizárólag az azonnal mérhető pénzügyi megtérülés alapján megítélni. Az oktatási, egészségügyi és szociális programok társadalmi vagy hosszabb távú gazdasági előnyökkel is járhatnak. Brock egyik fő figyelmeztetése az, hogy a tartósan növekvő adósság a jövőbeli költségvetési döntéseket is korlátozhatja. Ennek megítéléséhez az adósság finanszírozási költségeit, a gazdasági növekedést és az állami kiadások összetételét együtt kell vizsgálni.
A pénznyomtatás gazdasági problémákhoz vezet (2023)
Egy 2023-ban közzétett vizsgálat az Európai Központi Bank (EKB) mennyiségi enyhítési programjait és a banki hitelezés szerkezetét tanulmányozta. Az alábbi grafikon azt szemlélteti, hogyan nőtt a bankrendszerben a működéséhez szükséges likviditást meghaladó jegybanki tartalékállomány. Ezek a tartalékok a pénzügyi rendszeren belül maradnak, és nem azonosak a háztartások és a vállalatok közvetlen költésre felhasználható pénzállományával.

forrás: Is Quantitative Easing Productive?
Az EKB eszközvásárlási programjainak időszakában a vizsgálat szerint nőtt a szerzők által nem produktívnak minősített banki hitelek aránya (szürke színnel), miközben csökkent a produktívnak tekintett hitelek aránya (fekete színnel). Az együttmozgás önmagában még nem bizonyítja, hogy ezt a változást kizárólag a mennyiségi enyhítés okozta.

forrás: Is Quantitative Easing Productive?
A tanulmány a nem produktív hitelek közé elsősorban a pénzügyi szereplőkhöz, például befektetési és ingatlanpiaci intézményekhez áramló forrásokat sorolja, míg a produktív hitelezést a reálgazdasági vállalkozások finanszírozásával kapcsolja össze. Ez a kutatásban használt csoportosítás, nem pedig általánosan érvényes minősítés. A pénzügyi közvetítőknek nyújtott hitelek is támogathatják közvetetten a gazdasági beruházásokat, ugyanakkor a nagyobb tőkeáttétel az eszközárak ingadozását is fokozhatja.
A szerzők szerint a kötvényvásárlási programok mellett csökkentek a finanszírozási költségek, de a többletlikviditás reálgazdasági beruházásokra gyakorolt hatása elmaradt a várakozásaiktól. A kutatás felveti annak lehetőségét, hogy a kedvező finanszírozási feltételek egy része a pénzügyi eszközök piacán csapódott le. A megállapításokat a tanulmány mintájára, az alkalmazott hitelbesorolásra és az empirikus azonosítás korlátaira tekintettel érdemes értelmezni.
A pénznyomtatás inflációhoz vezet? (2024-es kutatás, 2025-ös megjelenés)
A pénzmennyiség-elmélet (quantity theory of money, QTM) kiindulópontja az a számviteli azonosság, hogy a pénzmennyiség (M) és a pénz forgási sebessége (V) szorzata megegyezik az árszínvonal (P) és a reálkibocsátás (Y) szorzatával. Ha a forgási sebesség és a reálkibocsátás változatlan, a pénzmennyiség bővülése az árszínvonal emelkedésével jár. Az összefüggést az alábbi képlet mutatja.
M × V = P × Y
A pénzmennyiség növekedését ezért önmagában és a reálgazdasági kibocsátás növekedéséhez képest is vizsgálhatjuk. Ha például a pénzmennyiség egy év alatt 10 százalékkal, a reálkibocsátás pedig 8 százalékkal bővül, akkor változatlan forgási sebesség mellett az árszínvonal körülbelül 1,9 százalékkal emelkedne. A hétköznapi egyszerűsítés ezt gyakran 2 százalékos többletnövekedésként írja le. Ha viszont közben a pénz forgási sebessége csökken, az áremelkedés kisebb is lehet. A QTM egyenlete önmagában azonosság, az infláció magyarázatához további feltevésekre van szükség.
A QTM empirikus változatai hosszú távon pozitív kapcsolatot feltételeznek a gazdasági kibocsátást meghaladó pénzmennyiség-növekedés és az infláció között. Ehhez kapcsolódik Milton Friedman gyakran idézett gondolata, amely szerint az infláció „always and everywhere a monetary phenomenon”. A témával foglalkozó Alexander Jung-tanulmány 18 fejlett ország 1870-2020 közötti adatait vizsgálja. A kutatás 2024-ben munkatanulmányként vált elérhetővé, majd 2025-ben a Journal of Macroeconomics folyóiratban is megjelent. Az eredmények szerint a pénzmennyiség és az infláció kapcsolata jelentősen változott a különböző monetáris rendszerek és inflációs rezsimek között. Magas infláció mellett erősebb, alacsony infláció idején gyengébb kapcsolat figyelhető meg, és a hatás akár többéves késéssel is jelentkezhet.
A kutatás a pénzmennyiség és az infláció kapcsolatát többféle mintán és pénzaggregátum esetében elemzi. Az alábbi ábra egyik részén 82 ország összesített adatai alapján pozitív kapcsolat látható. Ez az összehasonlítás a tágabb országmintát mutatja, míg a 150 éves történeti elemzés 18 iparosodott országra épül. A pénzmennyiség és az infláció közötti egyszerű korreláció ugyanakkor nem veszi teljes körűen figyelembe a pénz forgási sebességének és a reálkibocsátásnak a változását.

Forrás: Jung (2024-es munkaváltozat, 2025-ös publikáció)
A tanulmány a szűkebb értelemben vett pénzmennyiségi mutatókat (narrow money, jellemzően M1) és a tágabb mutatókat (broad money, például M2 vagy M3) is vizsgálja. A monetáris bázis, vagyis az M0 ettől elkülönülő jegybankpénz-mutató. Az alábbi ábrákon a pénzmennyiségi mutatók változása (piros) és az infláció (kék) alakulása látható néhány kiválasztott országban.


Forrás: Jung (2024-es munkaváltozat, 2025-ös publikáció)
A bemutatott adatok arra utalnak, hogy a pénzmennyiség és az infláció kapcsolata számos országban hosszabb időszakon is megfigyelhető, de a kapcsolat ereje eltér. A következő ábrák regressziós együtthatókat tartalmaznak. A pozitív együttható pozitív statisztikai kapcsolatot, a negatív együttható ellentétes irányú együttmozgást jelez az adott becslésben. Az együttható nagysága csak a modell pontos változódefinícióinak ismeretében értelmezhető, és önmagában nem bizonyít oksági hatást. Az ábrák külön mutatják a teljes 1870-2020 közötti mintát és az egyes történeti részidőszakokat.


Forrás: Jung (2024-es munkaváltozat, 2025-ös publikáció)
A becslések alapján a pénzmennyiség növekedése és az infláció közötti kapcsolat a teljes történeti mintán többnyire pozitív, és a 20. század közepének magasabb inflációjú időszakaiban erősebb volt. Az 1985 utáni mintán azonban jelentősen gyengül, egyes specifikációkban negatív előjelű együtthatók is megjelennek. Ezek az eredmények azt mutatják, hogy a változatlan kapcsolatot feltételező egyszerű modellek nem írják le megfelelően valamennyi időszakot. Az eltérés egyik lehetséges oka a pénz forgási sebességének változása. A Teles és szerzőtársai (2016) által vizsgált fizetési technológiai változások szintén szerepet játszhatnak. Az alábbi ábra több országban a pénz forgási sebességének mérséklődését szemlélteti.

Forrás: Jung (2024-es munkaváltozat, 2025-ös publikáció)
A kutatások összességében azt mutatják, hogy a pénzmennyiség alakulása fontos információt hordozhat az inflációról, de az összefüggés időben és országonként változik. A monetáris rezsim, a pénz forgási sebessége, a pénzügyi rendszer működése és a gazdasági sokkok egyaránt befolyásolják, hogy a pénzmennyiség növekedése milyen gyorsan és milyen mértékben jelenik meg a fogyasztói árakban.
A pénznyomtatás okozza a részvényárak emelkedését? (2025)
Az alábbi grafikonon narancssárga színnel az Egyesült Államok M2 pénzmennyisége látható a GDP arányában. A mutató azt fejezi ki, hogy az adott időpontban mekkora pénzállomány jut a gazdasági kibocsátás egységére. A kék görbe a részvénypiac árazását szemlélteti. Az ábrán a két mutató hosszabb távú együttmozgása figyelhető meg, miközben időszakonként jelentős eltérések is kialakulnak. A 2020 utáni növekedésben az M2 bővülése mellett a gazdasági folyamatok és a járványidőszak hatásai is szerepet játszottak. Az együttmozgás önmagában még nem bizonyítja, hogy a pénzmennyiség növekedése okozta a részvényárak emelkedését.

forrás: Pagliardi, Priestley (2024)
Az együttmozgás egyik lehetséges magyarázatát a monetáris portfóliómodell (Monetary Portfolio Model) adja. A modell szerint a befektetők likviditási igénye, kockázatvállalási hajlandósága és a rendelkezésre álló pénzügyi eszközök kínálata egyaránt befolyásolja a pénz és az értékpapírok iránti keresletet. Ha a gazdaságban nagyobb pénzállomány halmozódik fel, a befektetők portfóliójuk átrendezésével reagálhatnak, ami hatással lehet a kötvények és a részvények árára. Pagliardi és Priestley kutatása a 2000-2021 közötti amerikai adatok alapján hosszú távú kapcsolatot azonosított a részvénypiac és a GDP-arányos pénzmennyiség között. A szerzők az egyensúlyi kapcsolattól való átmeneti eltéréseket a későbbi hozamok előrejelzésére is felhasználják. Az alábbi grafikon ezeknek az eltéréseknek az alakulását mutatja. A nulla körüli érték jelöli a becsült hosszú távú egyensúlyi állapotot.

forrás: Pagliardi, Priestley (2024)
A regressziós vizsgálatok szerint az egyensúlyi helyzettől negatív irányba történő eltérés magasabb, a pozitív irányú eltérés alacsonyabb későbbi részvénypiaci hozammal járt együtt a vizsgált mintán. A kapcsolat becsült együtthatója negatív, a modell magyarázóereje egy hónapos horizonton 4 százalék, tizenkét hónapos horizonton pedig 30 százalék volt. Ezek mintán belüli becslések, amelyek önmagukban nem garantálnak hasonló előrejelző képességet későbbi időszakokban.

forrás: Pagliardi, Priestley (2024)
A szerzők azt is megvizsgálták, hogyan működtek olyan ismert részvénypiaci előrejelző változók, mint a CAPE-ráta és az osztalékhozam. A magas CAPE hagyományosan alacsonyabb későbbi hosszú távú hozammal függ össze, ám ez a kapcsolat a vizsgált újabb időszakban gyengült. Az alábbi grafikonon a CAPE és a következő hét év részvénypiaci hozama látható időben eltolva. A 2000-es évek után több olyan időszak jelent meg, amikor a magas értékeltség ellenére is kedvező hozamokat lehetett elérni.

forrás: Pagliardi, Priestley (2024)
A regressziós eredmények szerint a vizsgált időszakban a CAPE és az osztalékhozam hagyományos előrejelző kapcsolata gyengült. Ebből azonban nem következik, hogy ezek a mutatók általában alkalmatlanok a jövőbeni hozamok becslésére. A szerzők eredményei arra utalnak, hogy a monetáris környezet és a befektetők portfóliódöntései befolyásolhatják az értékeltségi mutatók előrejelző képességét.

forrás: Pagliardi, Priestley (2024)
A CAPE és az osztalékhozam alapú előrejelzések mellett az ún. output gap alapú hozamelőrejelzés módszerét is megvizsgálták. Az output gap módszerek Cooper és Priestley 2009-es vizsgálataihoz kapcsolódnak. Ebben mutatták ki elsőként, hogy az output gap használható a jövőbeni hozam előrejelzésére. Az output gap mérésének több módja ismert, egyik ezek közül a CBO által meghatározott potenciális GDP és a tényleges GDP közötti különbségből számítható ki. Mindkét GDP adat negyedévente kerül publikálásra. Másik lehetséges módja az output gap mérésének az ipari termelés aktuális adatainak és a hosszú távú trendjének az eltérésein alapul.
A fentiek szerint, ha az output gap növekszik, akkor ez jelzés arra, hogy a jövőbeni gazdasági körülmények javulnak, mely alacsonyabb részvénypiaci kockázattal kapcsolható össze, mely alacsonyabb jövőbeni hozamot eredményez. Ha pedig az output gap csökken, akkor a gazdasági körülmények romlanak, a kockázatok nőnek, így a részvénypiac jövőbeni hozama magasabb lesz.
Az alábbi grafikonon az output gap alapú hozamelőrejelzés látható. Két kiemelt helyzetben az output gap csökkent, mely magasabb jövőbeni hozamot mutatott (y-értéktengelyen leolvasható a jelzett hozam). A vizsgálatok szerint az elmúlt évtizedben is használható maradt az output gap alapú előrejelzés (sárga színnel jelölve a grafikonon).

forrás: Pagliardi, Priestley (2024)
A következő grafikonon már az Egyesült Királyság, Japán, euróövezeti országok gazdaságai láthatók. A pénzmennyiség itt is jelentősen megnőtt az elmúlt években.

forrás: Pagliardi, Priestley (2024)
Ezeken a piacokon is megfigyelhető, hogy a részvénypiac és az MS/GDP között időszakonként eltérés alakul ki, mely a jövőbeni hozam előrejelzésére használható, hasonló módon, mint ahogy az Egyesült Államok részvénypiaca esetén megbeszéltük.

forrás: Pagliardi, Priestley (2024)
Összegezve a fentieket, az elmúlt évtizedekben a pénzmennyiség és a gazdasági kibocsátás viszonya jelentősen változott. A pénz forgási sebességének csökkenése egyes időszakokban mérsékelhette a nagyobb pénzmennyiség inflációs hatását, míg 2020 után jelentős inflációs emelkedés következett be, több egyidejű keresleti és kínálati tényező mellett. Pagliardi és Priestley eredményei szerint a részvénypiac és a GDP-arányos pénzmennyiség között becsülhető hosszú távú kapcsolat, amelynek átmeneti eltérései a vizsgált mintán előrejelző információt hordoztak. A kutatás szerint az értékeltségi mutatók előrejelző képessége is változhat a monetáris környezet függvényében. A tanulmány 2026 októberében frissített változata is elérhető, az itt szereplő eredeti ábrák ugyanakkor a korábbi változatot szemléltetik.
További bizonyítékok a pénznyomtatás és a tőzsdei hozamok kapcsolatára
Számos korábbi kutatás vizsgálta a monetáris politika és a részvénypiaci hozamok kapcsolatát. Thorbecke (1997) például arra jutott, hogy az expanzív monetáris politikai meglepetések pozitív részvénypiaci hozamokkal jártak együtt. Rigobon és Sack 2004-es vizsgálata szerint a váratlan kamatemelések negatív hatást gyakoroltak a részvényárakra. Fontos azonban, hogy ezek a kutatások monetáris politikai sokkokat és kamatváltozásokat vizsgálnak, amelyek nem azonosak a pénzmennyiség közvetlen változásával. Más tanulmányok a pénzaggregátumok és a részvényárak kapcsolatát elemzik, ilyen például Homa és Jaffee munkája, valamint az alábbi két kutatás:
- The Supply of Money and Common Stock Prices
- Market efficiency and the lag in effect of monetary policy
Safar és Siničáková 2017-es munkája statisztikailag szignifikánsan kimutatta, hogy a pénzmennyiség és a részvénypiac között kapcsolat van az Egyesült Államokban és az EU-ban. Ezt állapította meg az IMF is az egyik elemzésében (International Monetary Fund, 2000; Baks & Kramer), azaz a pénzmennyiség változása és a részvényárak között pozitív a korreláció. Egyes becslések szerint (Lastrapes kalkulációja alapján) a részvények ára átlagosan 2,4%-ot esik, ha az M1 pénzmennyiség 1%-ot csökken. További bizonyítékként ott vannak a japán részvények, a japán termőföld, ingatlanok áremelkedése az 1980-as években. Számos vizsgálat megállapította, hogy a japán eszközár-buborék összefüggésbe hozható a laza monetáris politikával.
Az alábbi grafikon egy 2003-2022 közötti vizsgálatot mutat be. A Fed értékpapír-portfóliója, a SOMA negyedéves változása és a későbbi részvénypiaci hozamok között pozitív kapcsolat látható. A közölt korrelációs együttható megközelíti a 0,4-et, ami mérsékelt pozitív együttmozgást jelez. Ez nem azt jelenti, hogy a Fed mérlegének egységnyi bővülése 0,4 egységgel emeli az S&P 500 index értékét, és oksági kapcsolatot sem bizonyít önmagában. A pénzügyi piaci környezet és a jegybanki beavatkozások időzítése egyaránt hatással lehet a megfigyelt összefüggésre. A SOMA és a mennyiségi szigorítás kapcsolatáról korábbi cikkünkben részletesen írtunk.

Hosszú távon nincs jelentősége a pénznyomtatásnak?
A hosszabb időszakok összehasonlítása arra is emlékeztet, hogy a részvénypiaci hozamokat a pénzmennyiségen kívül számos tényező befolyásolja. Az 1960-2008 és a 2008-2021 közötti amerikai részvénypiaci hozamok az alábbi korábbi összeállítás szerint nagyságrendileg hasonlóak voltak. A pénzmennyiségre vonatkozó adatok összehasonlításával azonban óvatosnak kell lenni. Az Egyesült Államokban 2020 májusában megváltozott az M1 definíciója, amikor a megtakarítási betétek jelentős részét is az M1-be sorolták. Ezért a két időszak M1-növekedési ütemét nem lehet közvetlenül egymás mellé állítani. A részvénypiaci hozamok hasonlósága önmagában sem bizonyítja, hogy a monetáris politika hosszú távon hatástalan lenne a részvényárakra.
|
Éves változás |
1960-2008 |
2008-2021 |
|
500 legnagyobb amerikai társaság |
11% |
12% |
|
M1 pénzmennyiség |
Korábbi módszertan |
Nem összevethető* |
* Az amerikai M1 2020-as definícióváltása módszertani törést okozott az idősorban. Összehasonlítható pénzmennyiségi növekedési ütemekhez egységes definíciójú adatokat kell használni.
A hosszú távú befektetők számára ezért a pénznyomtatás önmagában kevés információt ad a várható részvénypiaci hozamokról. A monetáris politika hatással lehet a diszkontrátákra, a finanszírozási költségekre és a befektetők kockázatvállalására, de a vállalati nyereség, a növekedési várakozások és az induló értékeltség is meghatározó. A részvények hozamára ható tényezőket ezért együtt érdemes vizsgálni. A magasabb értékeltség sok történeti mintában alacsonyabb hosszú távú jövőbeni hozammal függött össze, bár ez a kapcsolat nem minden időszakban egyformán erős.
Pénznyomtatás és az infláció kapcsolata Magyarországon (2025)
A következő vizsgálatban a magyar gazdaságban lévő pénzmennyiség és az infláció közötti kapcsolatot tanulmányozzuk 1992-2025 közötti időszakon. A gazdaságban lévő pénzmennyiséggel összefüggésben az M2 és az M0 pénzkínálat adatait használtam fel. Az M0 pénzmennyiség a monetáris bázist jelenti, mely a forgalomban lévő készpénzt és a bankok jegybanki tartalékait tartalmazza, lásd alábbi képen. Az utolsó érték a grafikonon 18.509 milliárd forint.

forrás: saját szerkesztés
Az M2 pénzmennyiség (alábbi képen) ennél tágabb kört fed le. Ez magában foglalja a készpénzt, a látra szóló betéteket (ez az M1) és a rövid lejáratú betéteket. Az utolsó érték a grafikonon 43.939 milliárd forint.

forrás: saját szerkesztés
Mivel az inflációra keressük a magyarázatot, ezért a KSH fogyasztói árindexét vizsgáljuk, lásd alábbi képen.

forrás: saját szerkesztés
A fenti idősorok trendet tartalmaznak. Az elvégzett Engle-Granger-féle kointegrációs tesztek a vizsgált mintán nem szolgáltattak statisztikai bizonyítékot a pénzmennyiség és a fogyasztói árindex közötti hosszú távú egyensúlyi kapcsolatra. A tesztek nem szignifikáns eredménye azonban önmagában nem bizonyítja a kapcsolat hiányát. A folytatásban ezért a változók relatív változásait vizsgáljuk. Az alábbi ábrán az M2 pénzmennyiség negyedéves változása (x-tengely) és a fogyasztói árindex előző év azonos negyedévéhez viszonyított változása (y-tengely) között nem látható erős lineáris kapcsolat. Fontos, hogy a két változó eltérő időhorizontú növekedési ütemet mér, ezért az egyidejű kapcsolat értelmezésekor ezt is figyelembe kell venni.

forrás: saját szerkesztés
Az alábbi keresztkorrelációs elemzés szerint az M2 pénzmennyiség korábbi változásai és a későbbi fogyasztóiár-index változása között pozitív kapcsolat figyelhető meg. A korrelációs együtthatók azonban alacsonyak, megközelítőleg 0,2 körüliek. A statisztikai együttmozgás még nem jelent bizonyított oksági kapcsolatot, és az eredmény a választott késleltetésekre, az adattranszformációra és a vizsgált időszakra is érzékeny lehet.

forrás: saját szerkesztés
A pozitív kapcsolat akkor is megfigyelhető, ha a fogyasztói árindex negyedéves változását vizsgáljuk. Az alábbi ábra az infláció és a két negyedévvel korábbi M2-változás kapcsolatát mutatja. A regressziós együttható pozitív, a közölt becslés szerint statisztikailag szignifikáns, a modell magyarázóereje 17 százalék. A becslési bizonytalanság vizsgálatára 10 000 ismétléses bootstrap eljárást is alkalmaztam. Az így kapott konfidenciaintervallum 0,168 és 0,373 között alakult. Az idősoros adatok esetében ugyanakkor fontos, hogy az alkalmazott becslési eljárás megfelelően kezelje az autokorrelációt. Az egyszerű, egymástól független megfigyeléseket feltételező bootstrap erre önmagában nem elegendő.

forrás: saját szerkesztés
Az M0 pénzmennyiség változása esetében a kapcsolat szintén pozitív. Az alábbi ábra az M0 egy negyedévvel korábbi változása és a fogyasztói árindex negyedéves változása közötti összefüggést mutatja. A regressziós együttható a közölt becslés szerint pozitív és statisztikailag szignifikáns, a modell magyarázóereje ugyanakkor alacsony, 7 százalék. A bootstrap eljárással meghatározott konfidenciaintervallum 0,048 és 0,244 között van. A fenti módszertani fenntartások ebben az esetben is érvényesek.

Összegezve a fentieket, a vizsgált 1992-2025 közötti időszakban az M2 és az M0 pénzmennyiség negyedéves változása egyes késleltetésekkel pozitív kapcsolatot mutatott a későbbi inflációval. A korrelációs együtthatók és a regressziók magyarázóereje azonban viszonylag alacsony. Az összefüggés időben sem egyforma, a 2010-2020 közötti részidőszakban például a bemutatott becslések nem jeleznek hasonlóan erős pozitív kapcsolatot. Az eredmények arra utalnak, hogy a pénzmennyiség változása önmagában nem elegendő a magyar infláció alakulásának magyarázatára. A monetáris politika különböző hatásmechanizmusainak elkülönítéséhez további változókat és célzottabb empirikus vizsgálatokat is be kellene vonni.
További cikkek a témában: