A passzív befektetés, ETF alapok piactorzító hatásai, újabb vizsgálatok
A „Jó vagy rossz a passzív befektetés?” és az „Az ETF alapok okozzák a következő tőzsdei lufit?” típusú kérdések időről időre megjelennek a gazdasági médiában. A témával kapcsolatban átfogó tanulmányok is készültek, amelyek alapján megvizsgálhatjuk, hogy a passzív befektetés térnyerése milyen kapcsolatban áll a részvényárak emelkedésével, hogyan befolyásolhatja a részvénypiac kockázatát, a piacok stabilitását és az árazást. A témával kapcsolatos kutatások eredményeit beszéljük meg. Témáink:
- A passzív befektetések térnyerése és az aktív alapok teljesítménye
- A passzív ETF alapok és a piaci hatékonyság
- Bizonyítékok az ETF alapok piactorzító hatására
- S&P 500 indexben szereplő súly és a jövőbeni hozam negatív kapcsolata
- Indexben szereplő és az indexben nem szereplő részvények
- Buborékot okoz? Növeli a piac sérülékenységét?
- Az alapkezelési díjak jövőbeni alakulása lényeges lehet
- Ki adja el a részvényeket a passzív befektetőknek? (2026)
- A passzív befektetés növeli a piaci kockázatot? (2026-ban frissített kutatás)
A passzív befektetés (bővebben a módszerről itt beszéltünk) tulajdonképpen arra irányul, hogy a részvénypiac kockázati prémiumát kinyerje a befektető. A módszer lényege, hogy tartósan, hosszú távon befektetve maradjon a vagyon szélesen diverzifikált részvényportfólióban. A portfólió kialakításához ma már számos passzívan kezelt ETF alap áll a befektetők rendelkezésére, és a módszer népszerűségének köszönhetően egyre nagyobb a passzívan kezelt vagyon arány a részvénypiacon, ami az aktívan kezelt alapok részarányának csökkenését eredményezte. A gazdasági médiában rendszeresen feltűnő hír, hogy a passzív befektetés lesz a következő lufi a tőzsdén. Ugyanakkor a hírekben szereplő állítások nem minden esetben igazolhatók egyszerű érvekkel, viszont a témában egyre több tanulmány is megjelent. Ezeket fogjuk áttekinteni az alábbiakban.
A passzív befektetések térnyerése és az aktív alapok teljesítménye
Az elmúlt másfél évtizedben látványosan megváltozott, hová teszik a befektetők a pénzüket. Az 1990-es évektől 2008-ig még jelentős tőke áramlott az aktívan kezelt amerikai részvényalapokba, 2010 után azonban a folyamat megfordult. Az aktív alapokból tartósan vonták ki a pénzt, miközben a passzív, indexkövető alapok egyre nagyobb tőkebeáramlást tapasztaltak.
2024-re a passzív alapok kumulált tőkebeáramlása meghaladta a 4000 milliárd dollárt, miközben az aktív alapokból 2008-as csúcspontjuk óta több mint 3000 milliárd dollár távozott. A passzív alapok vagyona ekkor már az amerikai részvénypiac kapitalizációjának közel 20%-át, az aktív alapoké pedig mintegy 12%-át tette ki.
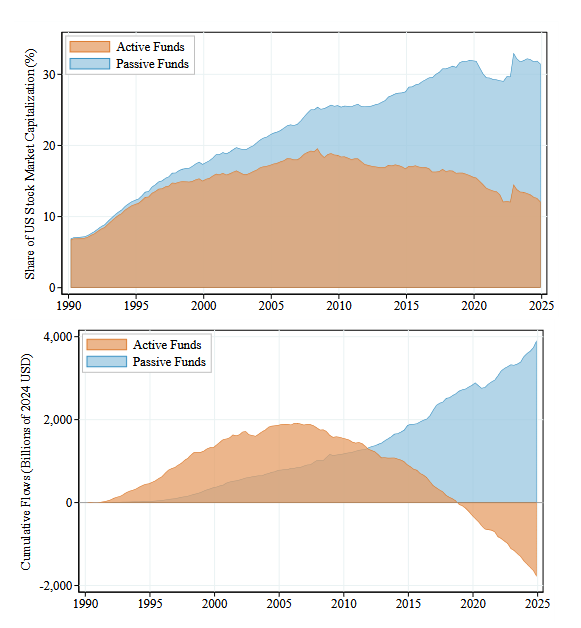
A folyamat az aktív alapok befektetői számára további kedvezőtlen következményekkel járhat. Amikor a befektetők pénzt vonnak ki az aktív alapokból, az alapkezelőknek el kell adniuk meglévő pozícióik egy részét. A passzív alapokba érkező pénzt ezzel szemben az indexek súlyozásának megfelelően fektetik be. Ez eladói nyomást gyakorolhat az aktív alapok által felülsúlyozott részvényekre, miközben az indexekben nagyobb súlyú részvények további keresletet kaphatnak.
Unterberg (2026) kutatása szerint ez a mechanizmus hozzájárulhat az aktívan kezelt alapok teljesítményének romlásához. Az alábbi ábrán az amerikai aktív részvényalapokat aszerint csoportosították, hogy portfóliójuk mennyire tér el a referenciaindextől. Ezt méri az Active Share mutató.
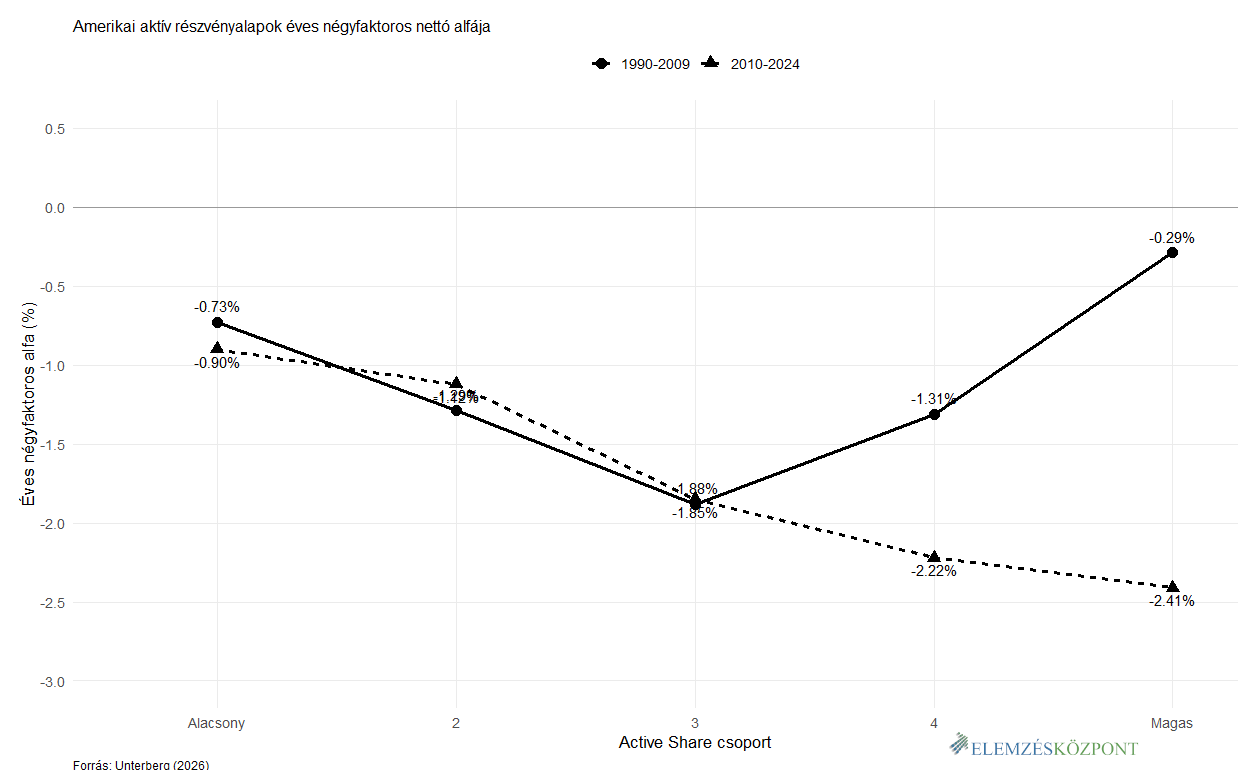
1990 és 2009 között a benchmarktól leginkább eltérő alapok éves négyfaktoros nettó alfája -0,29% volt, míg a legkevésbé aktív alapoké -0,73%. 2010 és 2024 között azonban megfordult a kapcsolat. A magas Active Share mutatóval rendelkező alapok alfája -2,41%-ra csökkent, miközben az alacsony Active Share csoporté -0,90% volt.
Az eredmények szerint tehát az elmúlt másfél évtizedben éppen azok az aktív alapok teljesítettek a leggyengébben kockázattal korrigált alapon, amelyek portfóliója a legnagyobb mértékben tért el a referenciaindextől. A kutatás arra is bizonyítékot szolgáltat, hogy ebben a passzív alapokba irányuló tőkeáramlások által kiváltott árfolyamhatások is szerepet játszhattak.
A passzív ETF alapok és a piaci hatékonyság
Az indexkövető ETF alapok piacra gyakorolt hatásairól már több kutatás született, de az eredmények nem minden kérdésben egyeznek. A bevezetőben is felvetett, nagyrészt az aktív alapkezelők által említett problémák közül egyeseket alátámasztanak a vizsgálatok, másokkal kapcsolatban továbbra is bizonytalanok a következtetések. Eugene Fama korábban úgy fogalmazott, hogy egyelőre nem tudjuk pontosan, milyen hatása lesz a passzív befektetés térhódításának a részvénypiac árazására. Fama emellett évtizedek óta hangsúlyozza, hogy az átlagos befektetőnek érdemes nagyobb arányban passzív eszközöket választania, mivel az aktív alapkezelők közül csak kevesen képesek tartós, költségek utáni felülteljesítésre. Fama vizsgálatáról itt beszéltünk.
Az indexkövető alapokkal kapcsolatban megfogalmazódtak olyan problémák, hogy mivel mechanikusan vásárolják a részvényeket, és nem foglalkoznak az árral, vagy a részvények értékeltségével, így akár buborékok, lufik is könnyebben kialakulhatnak a piacon. Fama szerint valóban igaz, hogy az ETF alapok csak mechanikusan vásárolnak, viszont az ETF alapot megvásároló befektetők mérlegelnek. Emellett az is fontos kérdés, hogy a passzív alapok kit szorítanak ki a piacról. A sikeres (felülteljesítő) aktív befektetőket, vagy a sikertelen (alulteljesítő) aktív befektetőket? Mert ha a rossz aktív befektetőket/alapkezelőket szorítja ki a passzív befektetés, akkor a piacok csak hatékonyabbá válnak. Viszont ha a jó aktív befektetőket szorítjuk ki, akkor a piacok kevésbé lesznek hatékonyak. Ugyanakkor vegyük figyelembe, hogy a piacon nagyon kevés a jó/sikeres aktív befektető. Ha 50 évre visszatekintünk, azt mondhatjuk, nagyon kevés olyan befektető van, aki hosszú távon megveri a piacot. Ezzel utal Fama arra, hogy az átlagos befektető számára a részvénypiac kockázati prémiumának kinyerése a legideálisabb különböző indexkövető megoldásokkal, alacsony díjak mellett.
Bizonyítékok az ETF alapok piactorzító hatására
Jiang, Vayanos és Zheng 2020-ban közzétették az indexkövető befektetések árfolyamhatásaival foglalkozó tanulmányukat. A kutatás továbbfejlesztett változata 2025-ben Passive Investing and the Rise of Mega-Firms címmel jelent meg a The Review of Financial Studies folyóiratban. A szerzők eredményei szerint a passzív alapokba érkező tőkeáramlások aránytalanul növelhetik a legnagyobb vállalatok részvényeinek árát. A kapitalizációsúlyozás miatt az újonnan befektetett tőkéből nagyobb hányad jut a magasabb piaci értékű társaságok részvényeire. Az árfolyamhatás mértékét azonban a piaci kereslet, a részvénykínálat és más befektetők reakciója is befolyásolja.
Képzeljük el azt a helyzetet, hogy ABC részvény szerepel az S&P 500 index kosarában, DEF részvény viszont nem. Ha az S&P 500-at követő alapokba új tőke érkezik, akkor az indexben szereplő ABC részvénye iránt kereslet jelentkezhet, DEF azonban ebből az adott alapba érkező tőkéből közvetlenül nem részesül. A tartós tőkebeáramlás ezért befolyásolhatja a két részvény egymáshoz viszonyított árazását. Ez ugyanakkor nem jelenti azt, hogy ABC árfolyama szükségszerűen emelkedni fog. Ráadásul az ETF alapok másodpiaci adásvétele önmagában nem minden esetben jár az alapul szolgáló részvények megvásárlásával vagy eladásával. Az ETF-ek működéséről az amerikai értékpapír-felügyelet tájékoztatója is részletesen ír.
Fontos látni azt is, hogy a tőzsdeindexen belül is vannak különbségek. Tegyük fel, hogy ABC és DEF részvények egyaránt az S&P 500 indexbe tartoznak. Az újonnan érkező tőkéből a kapitalizációsúlyozás miatt nagyobb rész jut annak a részvénynek, amelyik nagyobb súllyal szerepel az index kosarában. Ez hozzájárulhat az indexen belüli értékeltségi különbségek növekedéséhez, de a tényleges árfolyamhatás a többi piaci szereplő döntéseitől is függ. A kutatás alapján több összefüggés is vizsgálható. Nézzük sorban ezeket.
1) S&P 500 indexben szereplő súly és a jövőbeni hozam negatív kapcsolata
A 2020-ban közzétett kutatás egyik fontos megállapítása, hogy a vizsgált időszakban negatív kapcsolat volt megfigyelhető a részvények későbbi hozama és az S&P 500 indexben képviselt súlyuk között. Eszerint a nagyobb súllyal rendelkező részvények a mintában alacsonyabb későbbi hozamot értek el, mint a kisebb súlyú papírok. Az S&P 500 indexen kívüli társaságok esetében a megfelelő összefüggés statisztikailag nem volt kimutatható. Érdekessége a vizsgálatnak, hogy az 1964 és 2000 közötti időszakban, amikor az indexkövető befektetések szerepe még jóval kisebb volt, ez a különbség kevésbé jelentkezett. Ezek a történeti eredmények önmagukban nem garantálják, hogy a kapcsolat a jövőben is fennmarad.
Az alábbi grafikonon látható a vizsgált összefüggés. Az S&P 500 index részvényeit decilisekre osztották, így az alsó decilisbe kerültek azok a társaságok, amelyek a legkisebb kapitalizációval rendelkeztek az adott évben. A felső decilisbe a legnagyobb társaságok kerültek az S&P 500 indexből (felső 10%). Mindkét kategóriába 1 dollárt fektettek be 2000 júniusának végén, és évente átsúlyozták a portfóliókat. Az ábra azt mutatja, hogy a vizsgált időszakban a nagyobb piaci kapitalizáció az indexen belül alacsonyabb későbbi hozammal járt együtt.

Forrás - Tracking Biased Weights
A következő táblázatban már mind a 10 kategória átlagos havi hozamát (average) és a többlethozamot (CAPM modell alapján meg nem magyarázható) látjuk. Jól látható, hogy ahogy haladunk a nagyobb kapitalizáció felé, úgy csökken fokozatosan az átlagos havi hozam és a többlethozam is. Az SMB oszlopban a low és high kategóriák közötti hozamkülönbség látható, ami 0,79% havonta. A zárójelben szereplő számok t-statisztikák. Nagy mintán, kétoldali teszt esetén a 2 körüli vagy azt meghaladó abszolút érték rendszerint 5%-os szinten statisztikailag szignifikáns eredményt jelez. Ez azt jelenti, hogy a megfigyelt összefüggés nehezen egyeztethető össze a kapcsolat hiányát feltételező nullhipotézissel. A statisztikai szignifikancia önmagában nem bizonyít oksági kapcsolatot. A t-statisztika magyarázatáról itt olvashatsz bővebben.

Forrás - Tracking Biased Weights
2) Indexben szereplő és az indexben nem szereplő részvények
A következő táblázat azt mutatja, hogy míg az S&P 500 indexen belül negatív kapcsolat (-0,185) figyelhető meg a későbbi hozam és a kapitalizációs súly között, a kapcsolat statisztikailag is szignifikáns (t-statisztika = -2,95). Az S&P 500 indexen kívüli részvények esetében a becsült együttható kisebb abszolút értékű (-0,037), és az adott mintában statisztikailag nem szignifikáns (t-statisztika = -0,8). A szignifikancia hiánya ugyanakkor önmagában nem igazolja, hogy a hatás pontosan nulla.

Forrás - Tracking Biased Weights
Összegezve a fentieket, a vizsgálatban az ún. size-tényező hatása lényegesen kisebbnek mutatkozott azoknál a részvényeknél, amelyek nem szerepeltek az S&P 500 indexben. A size-tényezőre külön nem tértem ki, de az egyike azoknak a tőzsdei összefüggéseknek, amelyek a Fama-French-féle háromfaktoros modellben kaptak helyet 1993-ban. A mérethatás azt a történetileg megfigyelt hozamkülönbséget írja le, amely szerint a kisebb piaci kapitalizációjú részvények bizonyos időszakokban felülteljesítették a nagyobb vállalatok részvényeit. A kutatás szerint ez a kapcsolat a vizsgált 2000 utáni időszakban az S&P 500 indexen kívüli részvényeknél gyenge volt, és statisztikailag nem volt kimutatható. Az S&P 500 indexen belül viszont a nagyobb kapitalizáció és a későbbi hozam között negatív kapcsolat jelentkezett. Ez a vizsgált mintában azt jelentette, hogy az index legnagyobb cégeinek hozama elmaradt a kisebb cégekétől. A passzív ETF alapok tovább növekvő népszerűségével a fenti hatás felerősödhet, amire érdemes lehet odafigyelni, ha fókuszált részvényportfólióban gondolkodunk, és a visszatekintési torzítás miatt elsősorban a közelmúltban sikeres nagyvállalatokat választanánk ki.
Buborékot okoz? Növeli a piac sérülékenységét?
A témával kapcsolatos Bednarek (2023) által készített vizsgálat a passzív befektetéssel összefüggő három fő aggodalomra fókuszált:
- A passzív befektetés buborékot, lufit okoz a tőzsdén.
- A passzív befektetés növeli a piac sérülékenységét, kockázatát.
- A passzív befektetés rontja a piaci hatékonyságot
A fenti három aggodalom közül az elsőt tárgyaltuk fentebb, korábbi cikkeinkben. Ez az a sztori, ami időről időre visszatér a gazdasági médiában, nagyrészt anekdotikus bizonyítékokkal. A második aggodalom, már a pénzügyi rendszer, a tőzsdék stabilitásához köthető, mely mögött részletes vizsgálatok húzódnak. A témában a Fed tanulmánya emelhető ki, mely arra mutat rá, hogy a passzív befektetés felnagyíthatja a piaci volatilitást, így a pénzügyi rendszer kockázatát növeli. A harmadik probléma a piaci hatékonyság. Ebbe a körbe tartozik minden olyan tényező, mely torzítást eredményez, és a hatékonyabb állapottól eltereli a piacot. Ebben a témában végzett első vizsgálatok azt mutatják, hogy a piaci hatékonyság növekszik, ha az információhoz jutás költségei csökkennek, és az aktív befektetők száma növekszik. Ezzel párhuzamosan a passzív befektetés költségeinek csökkenése elterel több aktív befektetőt a passzív befektetés irányába, azaz a piaci hatékonyság csökken. A fentebb hivatkozott vizsgálat a 2000-es évektől kezdődően tanulmányozta az amerikai részvénypiacot. A képen jól látható, hogy a passzív befektetés költsége lényegesen csökkent az elmúlt években.

Forrás - Bednarek (2023)
Ezzel párhuzamosan nőtt a passzív befektetők részaránya (pontozott vonal) és csökkent az aktívan kezelt vagyon (szaggatott) aránya, de az aktív befektetők arányában nincs lényeges változás (kismértékű csökkenés, folytonos vonal).

Forrás - Bednarek (2023)
A következő grafikon Bednarek modelljének eredményeit mutatja a 2000 és 2017 közötti amerikai piaci adatok alapján. A szerző becslése szerint a passzív befektetés térnyerése önmagában nem növelte az aggregált részvénypiaci árszintet. Ez nem jelenti azt, hogy a részvények árazása ne változott volna jelentősen a vizsgált időszakban. A modell egyszerűen nem tulajdonította ezt a növekedést a passzív befektetés terjedésének. Más kutatások ugyanakkor eltérő eredményekre jutottak. Jiang és szerzőtársai 2025-ben megjelent tanulmánya szerint a passzív tőkeáramlások egyes feltételek mellett az aggregált árszintet is emelhetik. A két kutatás eredménye ezért nem tekinthető teljesen egybehangzónak.

Forrás - Bednarek (2023)
A volatilitás időbeli változását bemutató ábrát érdemes elkülöníteni a passzív befektetés önálló hatására vonatkozó modellbecsléstől. A piacon megfigyelt volatilitás ugyanis számos tényező eredője. Bednarek modellje szerint a passzív befektetés térnyerése hozzájárult a részvénypiaci volatilitás növekedéséhez, és a vizsgált időszak végén a piaci volatilitás mintegy 10%-a kapcsolódott ehhez a folyamathoz. Ez ellentétes azzal az elképzeléssel, hogy a passzív befektetések terjedése szükségszerűen stabilizálja a részvénypiacot. A harmadik tényező a piaci hatékonyság, amelyet a kutatás az ún. „price informativeness” mutatóval vizsgált. Ez azt jelzi, hogy az árfolyamok mennyi információt tükröznek a vállalatok fundamentumairól. A modell eredményei szerint a passzív befektetés terjedésével csökkent az információszerzésre fordított erőforrások mennyisége, ezzel együtt pedig az árak információtartalma is mérséklődött. A vizsgálat arra is rámutatott, hogy az alapkezelési díjak és a passzív befektetések népszerűsége között kapcsolat van. Az alacsonyabb passzív díjak több befektetőt terelhetnek az indexkövető termékek felé.

Forrás - Bednarek (2023)
A passzív vagyonkezelés díjainak változása a befektetési formák közötti átrendeződésen keresztül a piaci működésre is hatással lehet. Az alábbi ábrán bemutatott modellszimulációban a passzív alapok díjának 10%-os csökkenése hozzávetőlegesen 2%-kal kisebb volatilitással és 3%-kal alacsonyabb árfolyam-információtartalommal jár együtt. Ez a díjváltozásra vonatkozó érzékenységvizsgálat, amelyet érdemes elkülöníteni a passzív befektetések korábbi térnyerésének becsült piaci hatásától.

Forrás - Bednarek (2023)
Összegezve a fentieket, a passzív befektetés térnyerése és a tőzsdei buborékok kialakulása közötti oksági kapcsolat nem tekinthető bizonyítottnak. Az árszinttel kapcsolatos kutatási eredmények azonban eltérnek. Bednarek modellje nem mutatott ki aggregált árszintemelő hatást, Jiang és szerzőtársai viszont arra jutottak, hogy bizonyos körülmények között a passzív tőkeáramlások az egész részvénypiac árszintjére is hatással lehetnek. A volatilitás és a piaci hatékonyság területén szintén megjelennek kockázatok. Bednarek eredményei a volatilitás növekedésére és az árak információtartalmának csökkenésére utalnak. A különböző kutatások megállapításait ugyanakkor az alkalmazott modellek, a minták és a vizsgált hatásmechanizmusok figyelembevételével érdemes értékelni. A változások a befektetési módszerek és kereskedési stratégiák későbbi teljesítményét is befolyásolhatják.
Ki adja el a részvényeket a passzív befektetőknek?
Sammon és Shim korábbi, 2024-es tanulmányváltozatukban a passzív befektetés mögötti piaci folyamatokat vizsgálták. A kutatás végleges változata 2026-ban Who Clears the Market When Passive Investors Trade? címmel jelent meg a The Review of Financial Studies folyóiratban. A szerzők abból indultak ki, hogy 2002 és 2021 között a passzívan befektetett vagyon aránya 2 százalékról 20 százalékra növekedett az Egyesült Államok részvénypiacán. Arra voltak kíváncsiak, hogy ki biztosítja az indexkövető alapok vásárlásainak ellenoldalát. Elsőre logikusnak tűnhet, hogy a passzív alapok keresletét az aktívan kezelt alapok eladásai elégítik ki, hiszen a passzív befektetések térnyerésével párhuzamosan csökkent az aktív vagyonkezelés piaci részesedése. Azonban Sammon és Shim vizsgálata más képet mutat. Az alábbi grafikonon a sárgával jelölt szereplők nettó részvényállomány-változása negatív kapcsolatban áll a passzív alapok keresletével, azaz amikor a passzív befektetők vásárolnak, ezek a szereplők jellemzően részvényeket kínálnak eladásra. A legnagyobb ellenoldali szereplők maguk a tőzsdei társaságok. A becsült regressziós együttható alapján a passzív kereslet 1 százalékpontos emelkedéséhez átlagosan 0,64 százalékpontnyi vállalati nettó kínálat kapcsolódik. A shortoló befektetők szintén fontos szereplők, és a vállalatokkal együtt a passzív kereslet növekedésének jelentős részét ellensúlyozzák. Az aktívan kezelt befektetési alapok ezzel szemben gyakran ugyanabban az irányban kereskednek, mint a passzív alapok. Az alábbi grafikon a passzív befektetők keresletének változásához kapcsolódó becsült piaci reakciókat mutatja be.

Forrás - Sammon és Shim
A fent kimutatott negatív kapcsolat (a regressziós egyenes meredeksége -0,64) a teljes időszakra vonatkozik, tehát azok az esetek is szerepelnek benne, amikor a passzív befektetési alapok eladnak. Ha kizárólag azokat az időszakokat vizsgáljuk, amikor a passzív befektetési alapok vásárolnak, akkor a becsült regressziós együttható -0,95 lesz, ahogy ez az alábbi ábrán is látható. Ez arra utal, hogy a vállalatok részvénykínálata a passzív kereslet növekedésekor a kereslet jelentős részéhez alkalmazkodik. Az együttható ugyanakkor nem azt jelenti, hogy minden egyes ETF-vásárlás közvetlen eladója egy vállalat.

Forrás - Sammon és Shim
Az eredmény elsőre meglepő lehet, hiszen az elmúlt években sok hír szólt a saját részvények visszavásárlásáról (részletek itt). Ilyenkor a vállalat részvényeket vásárol vissza a piacon, ami azok bevonása esetén csökkentheti a forgalomban lévő részvények számát. Ezzel párhuzamosan azonban a társaságok többféle módon is növelhetik a részvénykínálatot. Ide tartoznak a másodlagos részvénykibocsátások (lásd itt), valamint a munkavállalói részvényjuttatások és más, hagyományos nyilvános kibocsátáson kívüli részvénykibocsátások. Sammon és Shim végleges tanulmánya szerint az utóbbi csatornák jelentős szerepet töltenek be a passzív kereslet kielégítésében. Az alábbi grafikon a vállalati részvénykínálat és a visszavásárlások különböző formáit mutatja be.

Forrás - Sammon és Shim
A fenti vizsgálat arra is bizonyítékot talált, hogy a társaságok részvényeladásai nem függetlenek a részvények árától. Ehhez a 12 hónapos (gördülő) egy részvényre jutó nyereség és a részvényár alapján kiszámolt earnings yield (lásd itt) mutatót használták fel, amely alapján a részvény értékeltségére következtethetünk. Az eredmények azt mutatják, ha a részvény olcsó, akkor a társaság inkább saját-részvényeket vásárol vissza, mintsem részvényhígításba kezdene, és ezzel együtt kisebb mértékben ad el részvényeket a passzív alapok vásárlásaival szemben. Azaz, amikor a részvény ára alacsonyan van, akkor kisebb hajlandóságot mutatnak a cégek arra, hogy a passzív alapok keresletét kielégítsék.
A fenti eredményeket a Tobin Q rátával (magyarázat itt) vizsgálva is ki tudták mutatni, azaz az alacsony Tobin Q rátával rendelkező (tehát olcsó) részvények körében nem mutatható ki a negatív kapcsolat (0,187 regressziós együttható), de a magas Tobin Q rátájú (drága) társaságok esetében erős (-0,381) negatív kapcsolat figyelhető meg.

Forrás - Sammon és Shim
A vizsgálat tehát arra utal, hogy a passzív alapok aggregált részvénykeresletének legfontosabb ellenoldali szereplői maguk a tőzsdei társaságok. A shortoló befektetők is hozzájárulnak a kínálathoz, miközben az aktív intézményi befektetők gyakran a passzív alapokkal azonos irányban kereskednek. A vállalatok részvénykibocsátásokkal, köztük munkavállalói részvényjuttatásokon keresztül is alkalmazkodhatnak a kereslethez. A folyamatot a részvények értékeltsége is befolyásolja. Az értékalapon olcsó társaságok kevésbé hajlamosak új részvénykínálattal megjelenni, míg a magasabb értékeltségű vállalatoknál nagyobb lehet ennek a valószínűsége.
A passzív befektetés növeli a piaci kockázatot?
Fang és szerzőtársai 2026-ban frissített tanulmányukban azt vizsgálták, hogy a passzív befektetés térnyerése hogyan befolyásolta a piaci kockázatot és a befektetők egyik legfontosabb kockázatkezelési eszközének, a diverzifikációnak a hatékonyságát.
Ha a hagyományos pénzügyi közgazdaságtan elméletéből indulunk ki, akkor a passzív befektetés számos előnnyel jár, kezdve az alacsonyabb költségekkel és a diverzifikált portfóliók egyszerű kialakításával. Ugyanakkor máig vita tárgya, hogy van-e olyan szint, amit ha elér a passzív befektetés aránya, akkor már kockázatokat is hordoz, például a tőkepiacok stabilitását veszélyezteti. A fenti vizsgálatban a szerzők elsődlegesen a diverzifikáció paradoxonára mutatnak rá. A passzív befektetés és az indexkövető ETF alapok lehetőséget biztosítanak arra, hogy szélesen diverzifikált portfólióba fektessék a befektetők a vagyonukat, ezáltal a vállalatspecifikus kockázatok jelentősen csökkenthetők (részletek itt). Ugyanakkor azzal, hogy egyre több befektető tartja ugyanazokat a részvényeket a portfóliójában, a részvények közötti együttmozgás is erősödhet, ami mérsékelheti a diverzifikáció előnyét. Fang és szerzőtársai azt találták, hogy a passzív alapoknak való nagyobb kitettség magasabb piaci bétával és a többi részvénnyel mutatott erősebb együttmozgással jár együtt. Az S&P 500 indexbe bekerülő részvények vizsgálata és a 2005-ös közkézhányad-alapú újrasúlyozás elemzése az oksági értelmezést is támogatja. Az alábbi grafikonon látható, hogy a 2000-es évek előtti időszakban a részvények közötti átlagos korreláció rendkívül alacsony volt. A néhány nagyobb válságot leszámítva alig volt kimutatható kapcsolat a részvények között, a korrelációs együttható jellemzően 0 és 0,1 között alakult. Az elmúlt évtizedekben ugyanakkor megnövekedett az átlagos korreláció, amely a 2020-as koronavírus-járvány okozta piaci válság időszakában meghaladta a 0,3-at.

Forrás - Fang és szerzőtársai
A következő ábrán már az 1980-as évektől követhetjük a folyamatot, azaz a passzív befektetés térnyerésével (sárga) párhuzamosan növekszik a részvények közötti korreláció (kék).

Forrás - Fang és szerzőtársai
Fang és szerzőtársai eredményei szerint a passzív befektetések térnyerése hozzájárulhat a részvények közötti együttmozgás erősödéséhez. A hatás a piaci válságok idején lehet a legerősebb, amikor a részvények széles köre egyszerre veszít az értékéből. Ez mérsékelheti a diverzifikáció kockázatcsökkentő hatását, de nem szünteti meg annak előnyeit. A tanulmány arra utal, hogy a passzív alapok növekvő piaci szerepe a befektetők közös piaci kitettségét is befolyásolhatja, ami a későbbi árfolyamkilengések szempontjából is fontos lehet.
Mit jelentenek a fentiek passzív befektetők számára?
A passzív befektetések térnyerése alapvetően átalakította a részvénypiacok működését. A kutatások alapján egyre több bizonyíték utal arra, hogy az indexkövető befektetések befolyásolhatják a részvények árazását, a piac információs hatékonyságát és a részvények közötti együttmozgást. A vizsgálatok azonban nem minden kérdésben jutnak azonos eredményre, és több hatás mértéke továbbra is kutatás tárgya.
Mindez természetesen nem kérdőjelezi meg a passzív befektetés előnyeit az egyéni befektetők számára. Az alacsony költségek, a széles körű diverzifikáció és az egyszerű megvalósíthatóság továbbra is fontos szempontok. A bemutatott vizsgálatok elsősorban arra hívják fel a figyelmet, hogy a passzív befektetések egyéni előnyei mellett azok piaci szintű következményeit is érdemes figyelembe venni.