Infláció: Mit jelent? Hatásai, számítása, magyarázat
Ebben a cikkben áttekintjük az infláció működését, kialakulásának okait, mérését és gazdasági hatásait. Azt is megnézzük, miért húzódhat el egy inflációs sokk éveken át, és milyen gazdaságpolitikai feltételek mellett sikerült korábban tartósan visszaszorítani az inflációt.
- Mi az infláció, és milyen tényezők idézhetik elő?
- Mi a különbség a keresleti és a kínálati infláció között?
- Mennyi ideig tarthat egy inflációs sokk, és mit mutatnak a történelmi tapasztalatok?
- Hogyan mérik az inflációt, és miért térhet el a hivatalos adat az egyéni tapasztalattól?
- Milyen szerepe van az inflációs várakozásoknak, a költségvetési politikának és a monetáris politikának?
- Hogyan hat a magas infláció a gazdasági növekedésre, a kamatokra és a részvénypiacra?
Az infláció fogalma, jelentése
Az infláció a pénz vásárlóerejének folyamatos csökkenése, az árak, árszínvonal folyamatos emelkedése. Az inflációt pénzromlásnak is nevezik. Az inflációval kapcsolatos további fogalmak:
- Dezinfláció jelentése, fogalma: az infláció csökkenése, azaz a pozitív tartományban levő infláció visszaesése, például 5 százalékról 3 százalékra esik az infláció.
- Defláció jelentése, fogalma: árszínvonal csökkenése, negatív előjelű inflációs ráta.
- Stagfláció jelentése, fogalma: általában a magas infláció megjelölése, amely kismértékű gazdasági növekedéssel, recesszióval és magas munkanélküliséggel párosul.
Az inflációt megkülönböztetjük az árszínvonal változásának mértéke alapján:
- évi 3% alatti drágulás esetén kúszó infláció (creeping inflation)
- évi 3-10% közötti drágulás esetén lépegető infláció (walking inflation)
- évi 10%-ot meghaladó drágulás esetén vágtató infláció (jumping vagy galloping inflation)
- havi 50%-ot meghaladó drágulás esetén hiperinfláció (hyperinflation)
Az infláció kialakulásának okai
Az infláció mögött több, egymással párhuzamosan működő tényező állhat. A pénzmennyiség tartós növekedése inflációs nyomást teremthet, ha a gazdaságban elérhető termékek és szolgáltatások mennyisége nem bővül hasonló ütemben. A jegybankok ezért a kamatok, a likviditás és más monetáris politikai eszközök segítségével próbálják befolyásolni a keresletet és az infláció alakulását.
Inflációt ugyanakkor a kereslet gyors növekedése, a termelési költségek emelkedése, az energia- és nyersanyagárak változása, a bérek és árak egymást erősítő emelkedése, illetve külső sokkok is kiválthatnak. Emiatt önmagában egyetlen tényező változásából nem lehet megbízható következtetést levonni az infláció jövőbeni alakulására.
Keresleti és kínálati nyomásra kialakuló infláció
Alapvetően két nagy csoportot érdemes elkülöníteni. A keresleti infláció (demand-pull inflation) akkor jelenik meg, amikor a termékek és szolgáltatások iránti kereslet gyorsabban nő, mint amilyen ütemben a kínálat alkalmazkodni tud. Ilyenkor a vállalatok kapacitáskorlátokkal szembesülnek, miközben az erős kereslet lehetőséget teremt az áremelésre.
A kínálati infláció (cost-push inflation) ezzel szemben a termelési költségek vagy a kínálati korlátok felől érkezik. Tipikus példa az energia, a nyersanyagok vagy az alapvető élelmiszerek kínálatának visszaesése. Az ilyen sokkok hatása erősebb lehet azoknál a termékeknél, amelyek kereslete rövid távon nehezen alkalmazkodik. Az alábbiakban öt gyakori kínálati tényezőt nézünk meg.
1) Monopol helyzet
Ha egy termék piacán a szereplők kontrollálják a kínálati mennyiséget és összehangoltan döntenek, akkor ezzel a termék árára hatást tudnak gyakorolni, a verseny hiánya tehát inflációt idézhet elő. Példaként gondoljunk az OPEC-re, melynek célja az olajár megfelelő szinten tartása. Az OPEC országok birtokolják a Föld olajkészletének 80%-át és az éves olajkitermelés 40%-át termelik ki az OPEC országok. Nem meglepő tehát, hogy a kínálat, kitermelés korlátozásával éltek, amikor 2016-ban az olaj ára meredek esésnek indult.
2) Természeti katasztrófák okozta infláció
A természeti katasztrófák is okozhatnak inflációt mégpedig úgy, hogy egy adott nyersanyag kitermelése meghiúsul. Gondoljunk például az Egyesült Államokra nyaranta lecsapó hurrikánokra, amelyek miatt olajfinomítókat, olajkitermelő platformokat kell leállítani. A kieső kínálatra reagál az olaj ára. De például a 2011-es japán földrengés idején is megfigyelhettük, hogy az autó alkatrészek kínálata esett vissza a katasztrófa miatt, ami az alkatrész árak drágulását idézte elő. Röviden a fentiek lennének a legfontosabb tényezők az inflációval kapcsolatban. Látható a fentiekből is, hogy az infláció mértékét növelhetik különböző tényezők, de kialakulhatnak ellentétes hatások, így az infláció okait együttesen célszerű vizsgálni.
3) Háborúk okozta infláció
Háborúk is okozhatnak inflációt, különösen akkor, ha energiahordozókban, nyersanyagokban gazdag országokat érint a háború. Ilyen esetekben a háború ellehetetleníti a nyersanyagok, energiahordozók kibányászását, finomítását, külföldre szállítását. Különösen a jelentős élelmiszer, nyersanyag, energiahordozókat exportáló országokban zajló háborúk okozhatják az adott termék kínálati mennyiségének globális csökkenését, mely a termék drágulásához, kínálati inflációhoz vezet
4) Gazdasági szankciók
A fentiekben részletezett mechanizmusok alapján a különböző vámok, gazdasági szankciók is okozhatnak inflációt, ha az intézkedések hatására csökken a kitermelhető, külföldre exportálható élelmiszerek, nyersanyagok, energiahordozók mennyisége.
5) Zöldinfláció
“The transition phase may bring protracted period of higher energy inflation” - állította Isabel Schnabel az EKB egyik döntéshozója 2022 januárjában, azaz a zöld átmenet magasabb energiaárakhoz, magasabb inflációhoz vezethet. A fenti kijelentést követően március 17-én Isabel Schnabel pontosította a zöld infláció definícióját (forrás itt). Eszerint három, a klímaváltozással összefüggő inflációt különíthetünk el, melyek az alábbiak:
- Climateflation
- Fossilflation
- Greenflation
Mindegyik inflációtípus eltérő okok miatt, a zöld átmenet folyamatában eltérő időpontokban lesz hatással az inflációra. Bővebben itt beszéltünk a témáról.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Miért kezelhető nehezen a kínálati nyomásra kialakuló infláció?
A keresleti okokra visszavezethető infláció jellemzően a monetáris politika eszközeivel jól kezelhetők. Azonban változatos okok miatt kínálati sokkok hatására is kialakulhat infláció. Ebbe a körbe tartozik a különböző energiahordozók, például az olaj és a gáz árának drágulása. Sajnos a kínálati okok miatt kialakuló infláció nehezen kezelhető a monetáris politika módszereivel, így gyakorlatilag olyan, mint egy adóemelés. Persze láthatunk arra példákat, hogy gazdaságpolitikusok megpróbálják tompítani a hatásait az inflációnak, de ezek mind csak a növekvő holtteherveszteség rovására végezhető intézkedések. Az alábbi képen egy átlagos árstop piaci hatása figyelhető meg. Az árplafon (ársapka) hatására a keresleti mennyiség (Q2) nagyobb lesz, mint a kínálati mennyiség (Q1), így hiány alakul ki. A sárgával jelölt terület a holtteherveszteség, mely azt jelzi, hogy a termékből vagy szolgáltatásból nem állítják elő a társadalmilag optimális mennyiséget. Talán a fentiekből érthető, hogy a benzinár-stopot miért nem lehetett fenntartani hosszabb távon (hiány alakult ki).

forrás: saját szerkesztés
Látni kell tehát azt, hogy az energia ár-sokkok nem kezelhetők sem a monetáris politikával, sem a gazdaságpolitika ad-hoc eszközeivel (értelemszerűen átgondold, hosszú távon következetesen követett energiapolitika hatékony eszköz lehet). A rossz hír azonban az, hogy a gáz árának drágulására másképp reagál a gazdaság.
Alessandri (2023) által készített vizsgálatban a gáz árának makrogazdasági hatásait vetették össze az olaj árváltozásával. A szerzők a 2010-2022 közötti időszak euróövezeti adatait vizsgálták, és úgynevezett tiszta kínálati sokkokat azonosítottak, azaz olyan eseményeket, amikor az energiaárak jelentősen emelkedtek, miközben a kínálatot valamilyen konkrét esemény (például geopolitikai konfliktus, kitermelési zavar vagy szállítási probléma) csökkentette. Az alábbi grafikonok leírják a TTF gáz árváltozásának maginflációra (HICP core) és ipari termelésre (IP) gyakorolt hatását. Az adatokból az derül ki, hogy a magas gázárak 18-24 hónap alatt épülnek be a maginflációba és 20-25 hónappal a drágulás után emelkedik csúcsra az infláció, majd nagyjából négy év után tűnik el az áremelkedés hatása az inflációs mutatóból. Sajnos azonban az ipari termelésre gyakorolt negatív hatás sokkal jobban elhúzódik. Itt a csúcsot három év elteltével várhatjuk. A tanulmányból az is kiderül, hogy a gáz árának 5 százalékos növekedése átlagosan 0,2 százalékkal növeli meg a maginfláció csúcsát, az ipari termelés visszaeséséhez pedig 0,6 százalékkal járul hozzá. Legyünk arra is tekintettel, hogy az adatok szórása meglehetősen nagy. A piros görbe az esetek átlagát mutatja, a világosabb sávok a konfidencia-intervallumot jelölik.

forrás: Alessandri (2023)
Az alábbi grafikonok alapján megérthető, hogy az olaj és a gáz árának drágulása eltérő hatásokat vált ki. Bár itt is azt láthatjuk, amit a gáz árának drágulásánál, azaz az infláció emelkedik (HICP energy és HICP core), az ipari termelés lassul. Ugyanakkor az infláció ebben az esetben sokkal gyorsabban megjelenik az árakban és már 10 hónap után csúcson van, illetve gyorsabban eltűnik az áremelkedés hatása. Továbbá egy egységnyi olajár-emelkedésnek gyakorlatilag fele akkora hatása van az inflációra nézve.

forrás: Alessandri (2023)
Összegezve a fentieket. Az olaj- és gázkínálati sokkok gazdasági hatásai negatívak (magasabb infláció, csökkenő ipari termelés) azonban a gázkínálati sokkok hatása mélyebb és elhúzódó. A különbségek egyik oka vélhetően az, hogy az olajpiac globálisabb és rugalmasabb. A gáz ezzel szemben sokkal inkább regionális piac, ahol nagyobb szerepe van a tárolásnak és a hosszú távú szerződéseknek, miközben az európai iparszerkezet is kifejezetten gázintenzív.
Mennyi idő alatt múlik el egy inflációs sokk?
Az Ari és szerzőtársai IMF Working Paper tanulmányukban 56 ország 111 inflációs sokkal járó gazdasági eseményét elemezték. A vizsgálatban az inflációs sokk előtti és utáni 5 évben az inflációban bekövetkező változásokra fókuszáltak, és arra voltak kíváncsiak, hogy az inflációs sokk után mennyi időre van szükség, hogy az infláció visszatérjen a inflációs sokk előtti szint 1 százalékpontos közelségébe. Tehát ha az inflációs sokk előtt 3 százalék volt az infláció, akkor mikor tért vissza az infláció a 2-4 százalékos sávba. Az alábbi ábra összegzi az eredményeket, azaz a vizsgált 111 esetből 12 esetben (10%) egy év alatt visszatért az infláció a sokk előtti sávba, az 5 éves időszakot vizsgálva az összes eset 60 százalékában (1-5 évek összesen 64 eset), de az esetek jelentős részében (40%) az infláció 5 éven belül nem tért vissza a sokk előtti szintre.

Az alábbi grafikonon mutatja a különbséget azon esetek között, amikor sikerült 5 éven belül kezelni az inflációt (resolved), és amikor nem (unresolved). Az eredményekből az derül ki, hogy az inflációt azok az országok tudták lecsökkenteni, ahol a reálkamatok pozitívak maradtak, a pénzmennyiség csökkent, és a jegybanki alapkamatot modellező szabályoknál (taylor rule) magasabbra emelték a kamatot, azaz szigorúbb monetáris kondíciókat tartottak fenn.

Az alábbi grafikon felső része 5 éves, az alsó része 2 éves időtávon mutatja a gazdasági mutatókban bekövetkező eltéréseket. Eszerint a resolved esetekben alacsonyabb infláció, kisebb mértékű gazdasági visszaesés, kisebb munkanélküliségi ráta-emelkedés mutatható ki.

A fentiek alapján hét stilizált tényt is megfogalmaztak:
- Az inflációs sokk után tartósan magas az infláció, különösen akkor, ha a sokkot a cserearány változása váltja ki (például egy energiaimportra szoruló ország esetében a megugró energiaárak).
- A legtöbb 5 éven belül megoldatlan inflációs eseménynél megfigyelhető volt, megjelent a korai lazítás vagy a korai sikerérzet kockázata. Az infláció átmenetileg csökkent, majd ismét emelkedett vagy magas szinten maradt.
- Az inflációs sokkot legyőző országok szigorú monetáris politikát követtek.
- Az inflációs sokkot leküzdő országok megszorító jellegű gazdaságpolitikát folytattak.
- Az inflációs sokkot megoldó országok devizája kisebb nominális leértékelődésen ment keresztül.
- Az inflációs sokkot legyőző országokban alacsonyabb volt a nominális bérnövekedés, ami nem eredményezett alacsonyabb reálbér-növekedést, mert alacsonyabb lett az infláció.
- Az inflációt megoldó országokban rövid távon alacsonyabb gazdasági növekedést tapasztaltak, de hosszabb, 5 éves távlatban ez a hatás nem volt észlelhető, ami arra utal, hogy a rövid távú növekedési költségek hosszabb időtávon nem maradtak fenn.
Hogyan számítják az inflációt?
Az infláció méréséhez a statisztikai hivatalok egy fogyasztói kosár árváltozását követik. A kosárban több száz termék és szolgáltatás szerepel eltérő súllyal. Magyarországon a KSH reprezentáns termékek és szolgáltatások árát figyeli meg, majd ezekből számítja ki a fogyasztói árindexet.
A súlyok azt próbálják tükrözni, hogy egy átlagos háztartás mire mennyit költ. Emiatt az élelmiszer, az energia, az üzemanyag vagy a szolgáltatások árváltozása eltérő mértékben befolyásolja a teljes indexet. A kosár összetétele és súlyozása idővel változik, ahogy a háztartások fogyasztási szerkezete is átalakul.
Az éves infláció azt mutatja meg, hogy a fogyasztói kosár árszintje mennyivel változott az előző év azonos időszakához képest. Ha például egy kosár értéke 200 ezer forintról 210 ezer forintra emelkedik, az 5 százalékos áremelkedésnek felel meg.
Miért térhet el a hivatalos infláció attól, amit érzékelünk?
A fogyasztói árindex egy átlagos fogyasztási szerkezetet ír le, miközben a háztartások kiadásai jelentősen eltérhetnek egymástól. Egy albérletben élő háztartás költségvetésében például jóval nagyobb súlya lehet a lakhatásnak, míg egy alacsonyabb jövedelmű háztartás jövedelmének nagyobb részét költheti élelmiszerre. Emiatt ugyanabban az időszakban két háztartás egészen eltérő tényleges áremelkedést tapasztalhat.
A mérés másik fontos kérdése a termékek minőségének változása. A statisztikai hivatalok minőségi igazítást alkalmazhatnak, ha egy új termék drágább ugyan, de közben lényegesen jobb szolgáltatást vagy magasabb minőséget nyújt. Ez gyakori például a számítógépek, mobiltelefonok és gépjárművek esetében. A módszer közgazdaságilag indokolható, ugyanakkor hozzájárulhat ahhoz, hogy a fogyasztók által érzékelt árváltozás eltérjen a statisztikai index változásától.
Az ingatlanárak szintén jól mutatják a CPI korlátait. Egy lakás megvásárlása eszközvásárlásnak is minősül, ezért a lakásárak változása nem egyszerűen jelenik meg a fogyasztói árindexben. Ettől még egy lakásvásárlást tervező háztartás számára az ingatlanárak emelkedése nagyon is valós költségnövekedést jelenthet.
Inflációs várakozások és másodkörös hatások
Az inflációs várakozás azt fejezi ki, hogy a háztartások és a vállalkozások milyen áremelkedésre számítanak a jövőben. Ennek azért van jelentősége, mert a várakozások a jelenlegi döntéseket is befolyásolják. Ha a fogyasztók tartós drágulásra számítanak, előrébb hozhatják vásárlásaikat, a munkavállalók magasabb béremelést kérhetnek, a vállalatok pedig könnyebben emelhetnek árat.
Ha ezek a reakciók egymást erősítik, másodkörös inflációs hatások alakulhatnak ki. Ide sorolható az ár-bér spirál is, amikor a magasabb árakat béremelések követik, a növekvő bérköltségeket pedig a vállalatok részben ismét beépítik az áraikba. Importfüggő gazdaságokban a deviza leértékelődése szintén erősítheti ezt a folyamatot, mert megdrágítja az importált termékeket és nyersanyagokat. A BIS vizsgálata szerint magasabb inflációs környezetben megnő annak kockázata, hogy az infláció önmagát erősítő folyamatokat indít el. Emiatt a jegybankok nemcsak az aktuális inflációt, hanem a hosszabb távú inflációs várakozásokat is figyelemmel követik.
Az infláció és a költségvetési hiány kapcsolata
A 2022-es évben magasra szökő infláció mögött összetett okok húzódnak meg. Egy korábbi cikkünkben egy tucat, a gazdasági médiában felmerülő okot gyűjtöttünk össze, melyek többségével kapcsolatban nincsenek empirikus vizsgálatok. Amit azonban mára már tudunk, hogy a gázárak az olajárnál drasztikusabb, hosszabb távú kínálati sokkot (lásd itt ) okoznak. Tudjuk azt is, hogy a megnövekedett profitmarginok (lásd profit-húzta infláció) szerepe is jelentős volt az emelkedő árakban, ahogy arra vonatkozóan is vannak vizsgálatok, hogy a jegybankok monetáris politikája is hozzájárult az inflációhoz (lásd pénznyomtatás témájú cikkünk második felét). Korábbi vizsgálatok alapján megállapítható az is, hogy a gazdaságpolitika is felelőssé tehető ebben a kérdésben, ugyanis a költségvetési hiány és az infláció között is létezik kapcsolat. A témával kapcsolatos tanulmány a 2020-2022-es időszakon vizsgálta meg a gazdaságpolitika felelősségét az időszaki inflációval összefüggésben az OECD országok (hazánk is benne van) vonatkozásában.
Az előzményekről annyit érdemes tudni, hogy már az 1990-es években megszületett az FTPL (fiscal theory of the price level) elmélete, mely a gazdaságpolitika és az árszínvonal közötti kapcsolatot írja le. Az FTPL modelljét John Cochrane a The Fiscal Theory of the Price Level című, 2023-ban megjelent könyvében foglalta össze. A könyvben leírt elmélet elsődlegesen a gazdaságpolitikára fókuszálva vizsgálja az infláció kérdéskörét, hiszen a gazdaságpolitika az elsődleges formálója a költségvetési hiánynak és az államadósságnak. Ugyanakkor az FTPL nem igazán szivárgott be a fősodratú közgazdaságtanban, egész egyszerűen azért, mert az elmúlt 30 évben az infláció megszűnt létezni. Az 1990-es évek előtti időszakból azonban tudjuk, hogy a kormányzati költekezés és az infláció között van kapcsolat. Azonban a 2000-es évektől kezdődő gazdasági érában (olcsó pénz időszaka, csökkenő természetes kamatrátával) teljesen más hatásmechanizmusokat lehetett megfigyelni. Nézzük először meg a 2000-es évek előtti vizsgálatokat.
Elsőként Fisher, Sahay és Végh 94 országban végzett tanulmánya szolgáltatott bizonyítékot arról, hogy a költségvetési hiány a magas infláció meghatározó tényezője. Vizsgálatukban egy százalékpont költségvetési hiánynövelés átlagosan 4,25 százalékpont növekedést eredményezett az inflációban.
További vizsgálatokat találunk a Fiscal Deficits and Inflation: A New Look at the Emaergins Market Evidence cím alatti kutatásban, melyben 23 fejlődő ország (köztük hazánk) gazdaságát vizsgálták meg. A végkövetkeztetések az alábbiak voltak:
- A GDP arányos költségvetési hiány és az infláció között pozitív a kapcsolat
- 1 százalékpontos költségvetési hiány mérséklés 1,5-6 százalékponttal csökkenti az inflációt
Végül egy harmadik vizsgálatban (részletek itt) 107 ország gazdaságát vizsgálták meg, és ennek a kutatásnak is az lett a fő megállapítása, hogy erős pozitív kapcsolat figyelhető meg a költségvetési hiány és az infláció között a magas inflációval jellemezhető országok és fejlődő országok csoportjában. Ugyanakkor azokban az országokban, ahol általában véve alacsony az infláció, illetve a fejlett országok körébe sorolható, ott nem mutatható ki erős kapcsolat a fiskális politika és az infláció között.
A 2020-as időszaktól azonban egy új gazdasági környezetbe került a világ, ahol az infláció meghatározó tényezővé vált, és ezt lehetőséget adott az infláció és a költségvetési hiány kapcsolatának vizsgálatára. A Fiscal Influences on Inflation in OECD Countries.. cím alatt tanulmányban 37 OECD tagország inflációs adatait vetették össze a költségvetési hiány alakulásával. Az adatokat elkülönítették 2010-2019 (krízis előtti) és 2020-2022 (krízis alatti) tartományokra. Az inflációval (headline és maginfláció) összefüggésben az alábbi tényezőket vizsgálták:
- A GDP arányos kormányzati költekezés
- A GDP arányos államadósság változása
- Az adósság szerkezete, hátralevő lejárati ideje (duráció)
Az első ábrán a költségvetési hiány változása (x-tengely) és az infláció változás (2010-2019-es átlagos inflációhoz mérten) közötti kapcsolatot láthatjuk.

forrás: Fiscal Influences on Inflation in OECD Countries
A következő ábrán ugyanazt látjuk a maginfláción vizsgálva.

forrás: Fiscal Influences on Inflation in OECD Countries
A két ábrán már szemrevételezéssel is kapcsolatot fedezhetünk fel, amit lineáris regresszióval meg is erősítettek a szerzők. A tanulmányban részletezett vizsgálatból kiderül (lásd alábbi táblázatot), hogy a költségvetési költekezés és az infláció között pozitív kapcsolat van. Az összegfüggésnek magas a magyarázó ereje van (lásd R-squared mezőket). Külön kitértek arra az esetre, ha egy ország Oroszországgal vagy Ukrajnával határos (ebben hazánk is benne van). Ahogy látható itt is pozitív kapcsolat figyelhető meg, de az együttható értéke alacsony.

Összegezve a fentieket, az FTPL elméletének az a lényege, hogy ha a költségvetési hiányt nem fedezik adóbevételek vagy a jövőbeni költségek (államháztartás) visszavágása útján, akkor a hiánynövekedés inflációt okoz. A fenti vizsgálat eredményei azt mutatják, hogy összhangban az FTPL elméletével 37 OECD országban pozitív kapcsolat volt megfigyelhető a költségvetési hiány növekedése és az infláció, maginfláció között. A lineáris regresszióban a koefficiensek értékei 0,4-0,5 közöttiek, azaz a költségvetési hiány időszaki változásának 40-50 százaléka az infláción keresztül lett finanszírozva, és csak a maradék 50-60 százalékát finanszírozták hagyományos (adóemelés, kiadáscsökkentés) gazdaságpolitikai megoldásokkal.
4%-os infláció felett visszaesik a gazdasági növekedés?
Az infláció és a gazdasági növekedés között sajátos kapcsolat mutatható ki. Leegyszerűsítve azt lehetne mondani, hogy azokban az országokban, ahol a pillanatnyilag rendelkezésre álló erőforrásokat meghaladó mértékű gazdasági növekedés következik be, megjelenik az infláció. Ez a jellemzően keresleti nyomásra megjelenő infláció negatív korrelációt mutat a munkanélküliségi rátával, azaz csökkenő munkanélküliségi ráta, emelkedő inflációt eredményez, ahogy ez az Egyesült Államok gazdasága esetében is megfigyelhető. Az alábbi képen jól láthatod a munkanélküliség és az infláció közötti fordított összefüggést, azaz magas a munkanélküliség (kék színnel), de az infláció alacsony (piros színnel). Ez a negatív kapcsolat jellemzően csak akkor létezik, ha keresleti nyomásra alakul ki az infláció, és kínálati sokkok (olajár, gázár emelkedése) esetében más természete van az inflációnak, ahogy erre a stagfláció évtizede is példát mutatott.
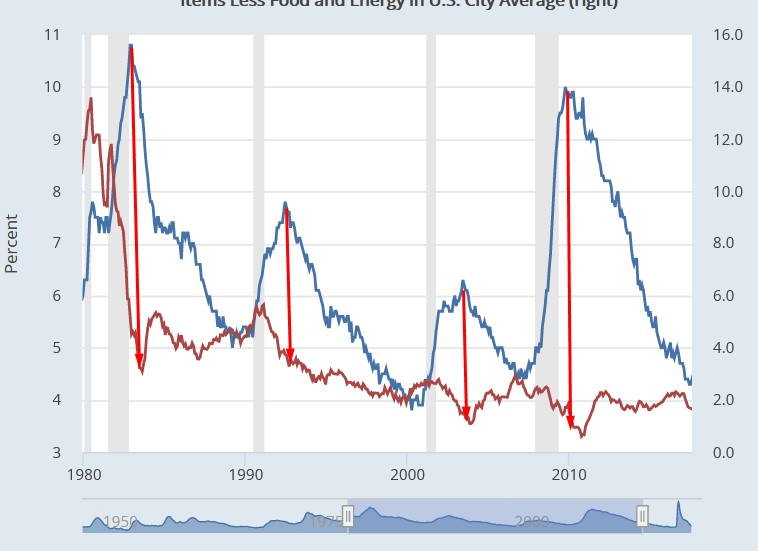
forrás: Fred
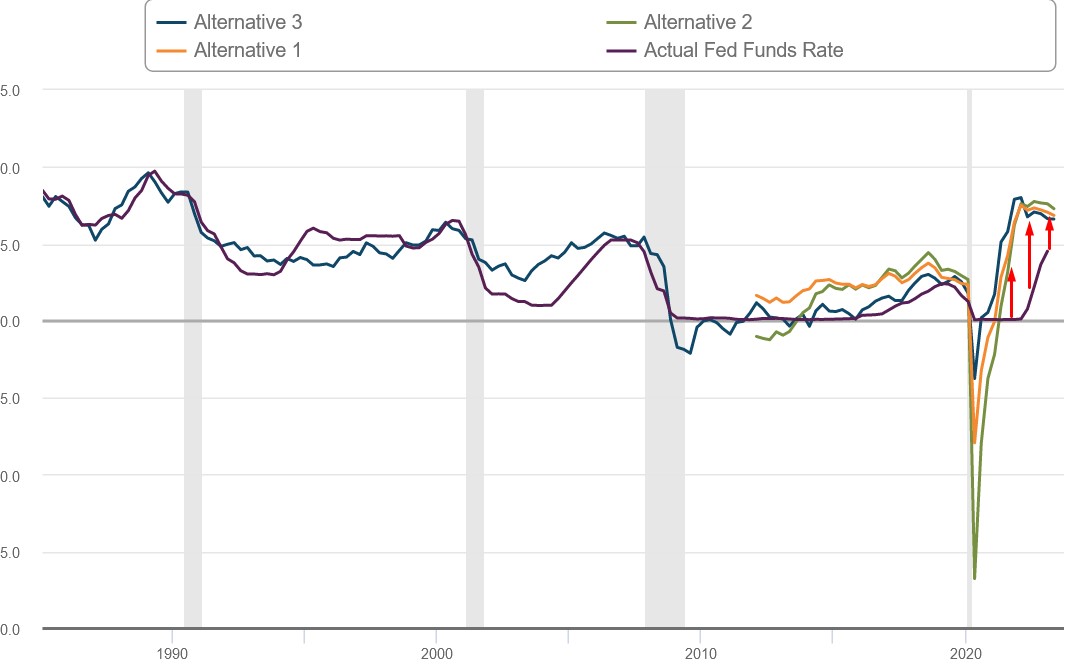
Rövid távon a kereslet élénkülése együtt járhat gyorsabb növekedéssel és magasabb inflációval. Hosszabb távon azonban a tartósan magas infláció növeli a bizonytalanságot és ronthatja a gazdasági teljesítményt. Az empirikus eredmények arra is utalnak, hogy ez a kapcsolat nem feltétlenül lineáris.
A The Long-Run Phillips Curve is ... a Curve cím alatti anyagban az Egyesült Államok egy főre jutó GDP-növekedését vetették össze az inflációval az 1960-as évektől kezdődően. A kutatásból kiderül, hogy az infláció tekintetében van egy határérték. Ez az Egyesült Államok gazdasága esetében a 4 százalékos szintet jelenti az infláció hosszú távú trendjén kimutatva (erről lentebb beszélünk). Ezen határérték alatt az infláció és a gazdasági kibocsátás független egymástól, majd a határérték fölött az infláció negatívan hat a gazdasági növekedésre. A kapcsolat jól mérhető és jelentős, ugyanis minden egyes százalékpont, mellyel túllépi az infláció a négy százalékos határértéket, évente egy százalékkal csökkenti a lehetséges gazdasági kibocsátást.
Az alábbi grafikonon kék színnel az inflációt, sárga színnel az infláció hosszú távú trendjét látjuk (előző időszaki infláció átlaga). Jól látható, hogy az 1980-as években az éveken keresztüli magas infláció felfelé mozdította el a hosszú távú infláció trendjét, és az 1980-as évekre megközelítette a 7,5 százalékos értéket.

forrás: The Long-Run Phillips Curve is ... a Curve
A fentiekkel párhuzamosan megfigyelhetjük az alábbi grafikonon a gazdasági kibocsátás visszaesését. Az időszak elején (1960-1970) és az időszak végén (1990 után) alig láthatunk negatív hatást, mert a 4 százalékos határérték alatt az infláció független a gazdasági kibocsátástól. Ugyanakkor a határérték feletti szintnél (1970-1990) jelentős fékező hatása van a gazdasági kibocsátásra nézve.

forrás: The Long-Run Phillips Curve is ... a Curve
A fentiek természetesen nem azt jelentik, hogy minden esetben gazdasági csökkenés lesz az ilyen esetekben, hanem azt jelzik, hogy elméletileg nagyobb gazdasági kibocsátást lehetett volna elérni. Az alábbi grafikon szemlélteti a hatást.

forrás: The Long-Run Phillips Curve is ... a Curve
Az x-tengelyen az output gap (magyarázat itt) látható, melynek mértéke balról jobbra haladva csökken. Az output gap leegyszerűsítve az infláció gazdasági kibocsátásra gyakorolt negatív hatását jelzi. Az y-tengelyen az infláció szintje látható. A kék és fekete görbe mutatja a különböző modellek szerinti lefutását a hatásnak. A szaggatott vonalak jelzik, hogy az esetek 90 százaléka mekkora tartományban szóródik. Piros nyilakkal levetítettem, hogy 4 százalékos inflációnál alig mutatható ki negatív hatás, azaz a két tényező független egymástól.
További cikkek a témában: