Fiskális politika: expanzív, restriktív politika gazdasági hatásai
Cikkünkben a fiskális politika jelentését, a témához kapcsolódó alapvető fogalmakat, az expanzív és a restriktív fiskális politika gazdaságra gyakorolt hatásait tekintjük át. Témáink:
- A fiskális politika fogalma, eszközei
- Mi a különbség a restriktív és az expanzív fiskális politika között?
- Mi a célja a fiskális politikának?
- Fiskális kiigazítás előtt áll a világ, melyek a hatásai?
- Mi lesz a tőzsdékkel a fiskális stimulusok leállítása után?
- A fiskális stimulus hatása az inflációra (2025)
A fiskális politika fogalma, eszközei
A fiskális politika, más néven költségvetési politika, a gazdaság irányításának eszközeit foglalja magában. Jellemzően olyan intézkedésekről beszélünk, melyeket az állam visz véghez az adóztatáson, és a kormányzati kiadásokon keresztül. A fiskális politika alapja tehát a költségvetésből származó bevétel.
A két fontos eszköze van a fiskális politikának. Ezek közül az egyik az adózással összefüggő törvények, a másik pedig a kormányzati kiadások. A fiskális politika mozgásterét a költségvetésből származó bevételek határozzák meg, melyre az adókon keresztül tud hatást gyakorolni a kormány. Másrészt pedig az adók a gazdaságra közvetlenül is hatást gyakorolnak, mivel az alacsonyabb adó jellemzően fokozza a beruházási kedvet, és támogatja a gazdasági növekedést. A fiskális politika másik eszköze a kormányzati kiadásokhoz köthető, azaz a kormány közvetlenül is élénkítheti a gazdaságot különböző beruházásokkal, fejlesztésekkel, támogatási programokkal.
Mi a különbség a restriktív és az expanzív fiskális politika között?
A restriktív, megszorító fiskális politika jellemzően olyan intézkedéseket tartalmaz, melyekkel a költségvetést kívánja a kormány rendbe tenni, azaz adóemeléseket, kormányzati kiadások csökkentését, gyakran beruházások felfüggesztését eredményezi a folyamat. Jellemzően két okból van szükség a restriktív fiskális politikára. Az egyik oka, hogy a kormány az előző időszakban felelőtlenül költekezett, és a költségvetési egyensúly megborult, azaz lényegesen nagyobb a költségvetés kiadása, mint a bevételek. Természetesen válságok időszakában is előfordulhat, hogy az adóbevételek csökkennek a csökkenő gazdasági aktivitás miatt.
Az expanzív, lazító fiskális politika célja a gazdasági növekedés ösztönzése. Ez jellemzően olyan intézkedéseket tartalmaz, melynek következtében csökkennek az adók, és növekednek a kormányzati beruházások. Például a kormány infrastruktúrát fejleszt, sportlétesítményeket épít, támogatási programokat indít (például otthonteremtési támogatás, CSOK stb.), melyek következménye, hogy széles vállalkozói réteg jut munkához, így növekszik a vállalkozások bevétele, nyeresége, de a növekvő nyereségből a kormány nagyobb adót tud beszedni. Az expanzív fiskális politikát fiskális stimulusnak is nevezzük.
Milyen típusai léteznek a fiskális stimulusoknak?
A fiskális stimulus lényege, hogy a kormány költekezéssel ösztönzi a gazdasági növekedést. Ennek lényege, hogy az állam különböző megoldásokkal pénzt juttat a gazdaságba, és ez a gazdaságba juttatott pénz gazdasági növekedés indukál. Jellemzően azokban az időszakokban alkalmaznak fiskális stimulust, amikor egy ország gazdasági növekedése megtorpan vagy recesszió következik be.
A fiskális stimulusnak alapvetően két jól elkülöníthető típusa van. Az egyikben a kormányzat a lakosságnak juttat pénzt, arra számítva, hogy a lakosság fogyasztásra költi ezt az összeget. A növekvő fogyasztás árbevétel és nyereség növekedést idézhet elő a vállalkozásoknál. Ezt a megoldást helikopterpénznek is nevezzük, tekintettel arra, hogy széles társadalmi kör bármiféle megkötés nélkül juthat pénzhez. A helikopterpénzre jó példa az Egyesült Államokban bevezetett munkanélküli és egyéb segélyek a koronavírus okozta gazdasági válságban.
A fentieken túl, a fiskális stimulusok gyakoribb megvalósulása a kormányzati beruházás, fejlesztések. Azaz a kormányzat infrastruktúrát fejleszt, olyan létesítményeket építtet, melyek a jövőbeni gazdasági növekedést támogatják, hatékonyabbá teszik a gazdaság működését. Jellemző tehát, hogy recessziók időszakában a kormányok beruházásokon keresztül próbálják a gazdasági növekedést beindítani, hiszen ezek a beruházások széles vállalkozói körnek biztosítanak megrendelést, ezzel csökkentve a munkanélküliségi rátát.
Mi a célja a fiskális politikának?
Egy országban a gazdasági növekedés ciklikus, azaz időről időre gazdasági növekedés, majd ennek korrekciója, a gazdasági aktivitás csökkenése következik be. A fiskális és a monetáris politikának együttesen az a célja, hogy a gazdasági növekedés ciklusait minél jobban kisimítsa. Ez egyúttal azt is jelenti, hogy amikor a gazdasági növekedés nagyon nagymértékű, akkor restriktív fiskális politikát kellene alkalmazni, míg a gazdasági aktivitás visszaesése esetén expanzív fiskális politikát lenne célszerű végrehajtani.
A gazdasági növekedés fékezése szükségszerű, mert előbb utóbb elfogynak az országban levő erőforrások, legtöbbször a munkaerő, ami növekvő inflációt eredményez. Ha ugyanis teljes foglalkoztatottság, alacsony munkanélküliség jellemzi a gazdaságot, akkor a cégeknek versenyeznie kell az alkalmazottakért. A fokozódó verseny növekvő béreket eredményez, melyeket beépítik a társaságok az áraikba, így áremelkedés következik be (lásd ár-bér spirál).
A fiskális politika tehát a fenti prociklikus, anticiklikus jelleget kellene, hogy kövesse. Részleteket lásd itt. Az már más kérdés, hogy a gazdaságpolitikusok gyakran a rövid távú célok (a párt újraválasztása) miatt a fentieket nem követik, és amikor nagy a gazdasági növekedés, továbbra is expanzív fiskális politikát alkalmaznak. Ennek azonban a megnövekvő infláció az eredménye. A növekvő infláció pedig csökkenő fogyasztást, a gazdasági aktivitás visszaesését eredményezheti, azaz a kormány kénytelen lesz restriktív megszorító politikát alkalmazni (a leromló költségvetés miatt) akkor, amikor pont expanzív fiskális politikát kellene végrehajtani.
Fiskális kiigazítás előtt áll a világ, melyek a hatásai?
Az alábbi grafikonon jól látható, hogy az 1970-es évek óta egyre jobban adósodik el a világ. Az eladósodottság nemcsak értékben, hanem GDP arányosan is növekszik, és nemcsak a kormányzati adósság, hanem a háztartások és a nem pénzügyi társaságok adóssága is növekszik.

Forrás: IMF
Kétségtelen, hogy nem tartható fent végtelenségig az a növekedési modell, mely megfigyelhető volt a világban, azaz a növekvő adósság (tulajdonképpen a jövőbeni fogyasztás előre hozása) terhére történő gazdasági növekedés. Ez egyúttal azt is jelenti, hogy fiskális kiigazításra, szigorításra lesz szüksége számos országnak. Ennek hatásait tekintette át az IMF egyik tanulmányában. Aogy a fentiekből látható volt, a fiskális kiigazítás rövid távon negatívan érinti a háztartásokat, vállalkozásokat, így nem meglepő, hogy a hatalmon levő politikai párt a kiigazítást nem tudja véghez vinni. Egyes vizsgálatok arra mutattak rá, hogy az esetek 66 százalékában a fiskális kiigazítás elbukik. Más források 20 százalékos sikertelenségi rátát állapítottak meg, és a témával kapcsolatos legtöbb vizsgálat az alábbi tényezőket határozta meg, mint a siker valószínűségét növelő tényező:
- Magas jövedelemszint az országban.
- Kedvező globális és hazai gazdasági környezetben zajló kiigazítás.
- Korábbi tapasztalatok a fiskális problémák kezelésében a kormány részéről.
- Széles körű politikai támogatottság és jó kommunikáció.
A fentiekből kiderül, hogy a gazdagabb országok nagyobb valószínűséggel tudnak kiigazítást végrehajtani. Ideális, ha a globális gazdaságban nyugodt, növekedéssel járó időszakban vagyunk (általában ilyenkor nem gondolnak a kiigazítás szükségességére). De fontos szempont az is, hogy a hatalmon levő párt támogatottsága széles körű legyen, és megfelelően kommunikálja a kiigazítás szükségességét.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Az IMF által összegyűjtött vizsgálatok kivétel nélkül megállapították, hogy rövid távon negatív gazdasági hatása van a fiskális kiigazításnak, amely növeli a jövedelmi, vagyoni egyenlőtlenségeket. Ráadásul a fiskális kiigazításokra sokszor akkor kerül sor, amikor a globális gazdasági növekedés megtorpan, recesszió alakul ki. Ezekben az időszakokban a körülmények kényszerítik ki a fiskális kiigazítást (lásd hazai helyzet), és emiatt a rövid távú negatív hatások is felnagyítódnak. Ugyanakkor a fiskális kiigazítás negatív hatásait csökkenti a hazai deviza leértékelődése, mert így az exportra gyártó cégek árbevétele, piaci részesedése növekedhet.
A fiskális kiigazítás két lehetséges típusa is eltérő hatásokkal jár. Ha a kormány a költségvetés kiadási oldalán farag, akkor ez nagyobb jövedelmi egyenlőtlenségeket eredményez, mint az adóemelés, vélhetően azért, mert a szociális ellátórendszert is érinti a kiadáscsökkentés. Ugyanakkor számos vizsgálat mutat rá arra, hogy a fiskális kiigazításoknak hosszú távon pozitív hatása van a gazdasági növekedésre, és a vagyoni egyenlőtlenségeket is csökkenti.
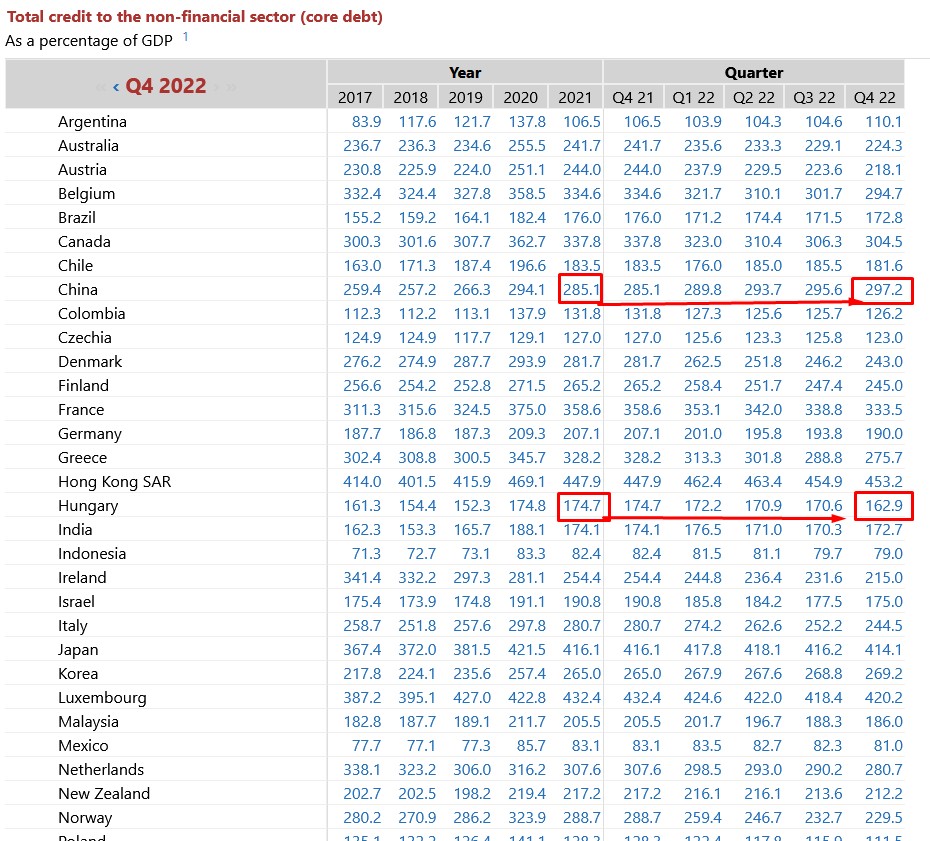
Látható a fentiekből, hogy a fiskális kiigazításra időnként szükség van, különösen azon országok esetében, ahol az eladósodottság jelentős. A nagy fokú eladósodottság nemcsak a jövőbeni gazdasági növekedésre van negatív hatással, de a befektetési eszközök árazására (lásd bevezetőben szereplő hivatkozásokat) is. Önmagában a GDP arányos államadósság félrevezető lehet, mert nem mutatja az önkormányzatok, háztartások és vállalkozások adósságát. Helyette vizsgáljuk a „core dept to GDP” más néven „Total Credit on the Non-financial Sector to GDP” mutatót.
Az alábbi táblázatban az országok teljes adósságát láthatod GDP arányosan. A teljes táblázat itt érhető el. Ebben az adatbázisban a hazai teljes adósság a GDP 174 százalékát tette ki és 2022 év végére a GDP 163 százalékára csökkent. Kína esetében azonban az eladósodottság tovább nőt, és már megközelíti a GDP háromszorosát. Ugyanakkor, ha csak a kormányzati adósságot nézzük, akkor Kína esetében csak a GDP 77 százalékát teszi ki az adósság.
Forrás: bis.org
Mi lesz a tőzsdékkel a fiskális stimulusok leállítása után?
Az IMF legújabb munkaanyagában megtaláljuk a 46 ország gazdaságára kiterjedő vizsgálatot, melyben a kis (small-cap), közpes (medium-cap) és nagyvállalatok (large-cap) részvényárait, és a bevezetetett gazdasági ösztönzők közötti összefüggést vizsgálták. A vizsgálatokban 2020 augusztusáig tekintették át, hogy mely országok vonták vissza a koronavírus járvány első hullámjának idején bevezetett gazdasági ösztönzőket. A vizsgált 46 gazdaságból mindössze 8 ország volt, mely nem vont vissza vagy nem szüntette meg a bevezetett ösztönző programoknak egy részét. A maradék, 38 ország esetében viszont azt láthattuk, hogy az első hullám idején bevezetett gazdasági ösztönzők részben visszavonásra kerültek. Az alábbi táblázatban összefoglalva látjuk az adatokat. A második oszlopban (goverment impulse maximum level) látjuk, hogy mikor érte el az adott országban a gazdasági stimulus a csúcsát, majd pedig az 5-20% közötti csökkentése a stimulusoknak különböző időpontokhoz köthető. Érdekessége az adatoknak, hogy átlagosan 30 nap után 5%, 35 nap után 10%, 48 nap után 15%, 58 nap után 20%-kal csökkent a stimulusokra szánt maximum összeg, azaz a gazdasági ösztönzők egy részét rövid idő után elkezdték visszavonni. Az alábbi képen a tanulmány negyedik táblázatának egy része látható. A teljes adatsor a hivatkozott tanulmányban tekinthető meg.

forrás: IMF
A vizsgálatban a gazdasági ösztönzők kivezetését összevetették a részvénypiac teljesítményével, és egyértelműen kimutatható, hogy a stimulusok csökkentése, visszavonása negatív részvénypiaci reakciókat eredményez. Ugyanis a stimulusok előtt és a stimulus kivezetését követő időszak között átlagosan -0,09% és -0,47%-os hozamkülönbség mutatható ki. A táblázatban jelöltem is a negatív hozamkülönbséget large-cap társaságok esetén 5% és 10%-os gazdasági stimulus visszavonás esetén. Ez tehát azt jelenti, hogy a gazdasági ösztönzők csökkentését követő időszakban a részvénypiac alulteljesít a gazdasági ösztönzők visszavonása előtti időszakhoz képest.

forrás: IMF
A hatások rövid időszakon, 5 napos időperiódusban is kimutathatók. Az alábbi táblázatban a 15% és 20%-os csökkentések eseteit jelöltem. A „Pre-event” sortban az esemény előtti 5 kereskedési nap átlaghozama, a „post-event” sorban az esemény utáni 5 kereskedési nap átlaghozama látható.

forrás: IMF
Az IMF munkaanyagában az ún. cross-country regresszió eljárással azt is megvizsgálták, hogy milyen gazdasági tényezők függnek össze az alacsonyabb jövőbeni hozammal. Az alábbi táblázatban csak az 5%-os stimulus visszavonása és a részvények átlaghozama (az adott ország tőzsdeindexének részvényein vizsgálva) tekinthető át. Itt a Large cap, mid cap, small cap return sorokban negatív átlaghozamokat látunk.

forrás: IMF
A vizsgálatok alapján az is kimutatható, hogy az ösztönzők visszavonása különösen azon országok részvénypiacán hatott negatívan, ahol a fertőzöttségi számok magasak voltak, azaz korán vonták vissza az ösztönzőket.
A fiskális stimulus hatása az inflációra (2025)
A téma aktualitását az Európában átalakuló fiskális politika adja. A legújabb hírek szerint Németország a következő 12 évben 500 milliárd eurós infrastruktúra-alapot fog létrehozni (ez a német GDP 12 százaléka), továbbá a védelmi kiadásokat kivonnák az adósságfék alól. De nemcsak Németországban változik a vélemény a fiskális élénkítéssel kapcsolatosan, hanem az Európai Unió szintjén is, lásd “ReArm Europe”, mely kb. 800 milliárd eurós csomag lenne (ez a GDP 4 százaléka). Befektetői szempontból vizsgálva azonban felmerülhet a kérdés, hogy a fentiek milyen hatást gyakorolnak az inflációra, és ezzel kapcsolatosan az EKB kutatási anyagai között (Checherita-Westphal, Pesso 2024) találjuk meg a választ.
A szerzők 1999-2022 közötti időszakot lefedő tanulmányában a 12 eredeti euróövezeti országgal kapcsolatosan végeztek elemzést, melyek elsődleges célja olyan impulzusválaszok modellezése, melyekkel megérthető, hogy a fiskális politika és az infláció között milyen kapcsolat van, és mely tényezők moderálják a kapcsolatot. Az alábbi táblázat a fiskális stimulsok hatásait vizsgálja, GDP-arányosan 1%-os fiskális stimulust követő 4 év elteltével, figyelembe véve három moderátort:
- Államadósság GDP arányosan
- Kamatszint az országban
- Kibocsátási rés, mely a potenciális és a tényleges gazdasági kibocsátás különbsége, lásd itt
- Konszolidáció, azaz a fiskális stimulust követő konszolidáció, kiigazítás
A táblázat egyes mezői a fiskális stimulus és az infláció közötti kapcsolatot befolyásoló tényezőket és azok hatásait tartalmazza. Eszerint ha az államadósság magasabb, akkor a fiskális stimulus +0,21 százalékponttal több inflációt okoz, szemben az átlagos államadóssághoz képest. Ha a kamatszint magasabb, akkor a stimulus -0,32 százalékponttal alacsonyabb inflációt okoz az alapforgatókönyvhöz képest. Ha a kibocsátási rés magasabb (felfutóban van a gazdaság), akkor a stimulus -0,57 százalékponttal kisebb inflációval jár, ugyanígy a fiskális konszolidáció is csökkenti az eredeti inflációs pályát.
|
Infláció |
Államadósság |
Kamatszint |
Kibocsátási rés |
Konszolidáció |
| headline | 0.21 | -0.32 | -0.57 | -0.07 |
| mag | 0.28 | -0.87 | -0.77 | -0.09 |
Az alábbi grafikonon GDP-arányosan 1 százalékos fiskális stimulus inflációra gyakorolt hatását látjuk a következő négy évben, abban az esetben ha az ország eladósodottsága magas (GDP-arányosan nagyobb, mint 90%).

Forrás: Checherita-Westphal, Pesso (2024)
A következő ábrán azt az esetet látjuk, amikor alacsonyabb az eladósodottság (adósságráat itt kisebb, mint 90 százalék).

Forrás: Checherita-Westphal, Pesso (2024)
A fentiekből az derül ki, hogy az alacsony GDP-arányos adóssággal rendelkező országok esetében a jelentős (GDP arányosan 1 százalék) fiskális stimulusok nem okoznak jelentős inflációs hatást, de a magasabb eladósodottsági mutatóval rendelkező országokban kb. 0,4 százalékponttal növeli az inflációt 2-3 év után. A hatás késleltetett, és jelentős. Bár 0,4 százalékpont egy hazai inflációhoz szokott befektetőnek nem tűnik jelentősnek, de az EKB hosszú távú inflációs célja 2 százalék, és ehhez viszonyítva már érzékelhető növekményt okoz a 0,4 százalékpont.