A FED működése, a FED hatása a részvény- és devizapiacokra
Cikkünkben a Fed tevékenységeivel, döntéseinek pénzpiacokra, tőzsdékre gyakorolt hatásait tekintjük át, illetve a cikkünk második felében folyamatosan frissítve, a témával kapcsolatos új kutatások eredményei olvashatók el. Témáink:
- A Fed működése
- Hogyan szabályozza a gazdaságot a Fed?
- Fed Dot Plot jelentése
- Mi az a Fed bézs könyv, beige book?
- Mit mutat a Fed Funds határidős termék árazása?
- Nem mindegy, ki szavaz a kamatdöntés során?
- A FOMC drift jelenség magyarázata (2024)
- A CME FedWatch előrejelzési megbízhatósága 88% (2025)
- Fed put: a Fed csak követi a piacot? (2025)
A Fed működése
A Fed, a Federal Reserve System az Egyesült Államok központi bankrendszere. A washingtoni kormányzótanács és a 12 regionális Federal Reserve Bank együtt alkotja a rendszert. A Fed monetáris politikájának alapvető célja az árstabilitás és a maximális foglalkoztatás támogatása. Az alábbi képen a 12 regionális tartalékbank körzete látható.

kép forrása: Fed
A Fed monetáris politikájának fontosabb eszközei és feladatai:
- Szabályozza az alapkamat, fed funds rate mértékét.
- Értékpapírok vásárlásával pénzt juttat a gazdaságba (válságok idején).
- Értékpapírok eladásával pénzt von ki a gazdaságból (a válságokat követően, a fellendülés időszakában).
- Inflációs célokat fogalmaz meg, figyelembe véve az árstabilitást.
A kamatpolitikai döntéseket a Szövetségi Nyíltpiaci Bizottság, azaz a Federal Open Market Committee (FOMC) hozza. A testületben a Fed kormányzótanácsának hét tagja, a New York-i Fed elnöke és négy, évente rotációs rendben szavazó regionális Fed-elnök rendelkezik szavazati joggal. A kormányzótanács elnöke egyúttal a Fed elnöke is, ezért őt nem kell külön tagként számolni. A többi regionális elnök szintén részt vesz az üléseken és a vitában, de az adott évben nem szavaz. A FOMC összetétele itt követhető.
A Fed tisztviselőinek nyilvános megszólalásai jelentős piacmozgást válthatnak ki, mivel a befektetők ezekből a későbbi döntésekre próbálnak következtetni. Éppen ezért a kamatdöntések mellett a döntéshozók beszédeit is érdemes követni a gazdasági naptárban. Az FOMC üléseinek időpontjai itt érhetők el.
Hogyan szabályozza a gazdaságot a Fed?
A Fed törvényben meghatározott kettős mandátuma az árstabilitás és a maximális foglalkoztatás elősegítése. Ennek megfelelően a monetáris politikával a keresletre, a hitelfeltételekre és a pénzügyi kondíciókra próbál hatni. A gazdasági ciklusok ingadozásait mérsékelheti, de egy recesszió kialakulását vagy tartósságát önmagában nem tudja teljesen szabályozni.
A Fed hosszú távú inflációs célja 2%, amelyet a személyes fogyasztási kiadások árindexének (PCE) éves változásával mér. A befektetők emellett a fogyasztói árindexet (CPI), a munkaerőpiaci adatokat és a gazdasági növekedést is figyelik. Az inflációs adat piaci hatását alapvetően az határozza meg, mennyiben tér el a várakozásoktól, és hogyan módosítja a Fed várható kamatpályáját. A vártnál magasabb infláció a szigorúbb monetáris politika valószínűségét növelheti, míg az alacsonyabb adat a kamatcsökkentés esélyét emelheti.
A kamatemelés a hitelfelvétel és a finanszírozás drágulásán keresztül fékezheti a gazdasági aktivitást. A vállalatok beruházási költségei emelkedhetnek, a háztartások hitelkereslete mérséklődhet, és a gyengébb kereslet idővel a vállalati eredményekben is megjelenhet. A magasabb piaci hozamok ugyanakkor vonzóbbá tehetik a biztonságosabb kamatozó eszközöket, és növelhetik a részvények értékeléséhez használt diszkontrátát. Ez lefelé ható tényező lehet az árfolyamokra, de a vállalati profitkilátások és a befektetői várakozások ezt ellensúlyozhatják. A kamatcsökkentés rendszerint ellenkező irányban hat a finanszírozási feltételekre. A Fed-modellről szóló írásunk a részvény- és kötvényhozamok egyszerű összehasonlítását mutatja be, ennek értelmezése azonban önmagában nem elegendő a részvénypiac várható teljesítményének megítéléséhez.
A fenti mechanizmusokból nem következik, hogy minden kamatemelés után esnie, illetve minden kamatcsökkentés után emelkednie kell a részvénypiacnak. A befektetők előre beárazzák a várható lépéseket, ezért a bejelentésre adott azonnali reakciót elsősorban a meglepetés, a közlemény tartalma és a jövőbeli kamatpálya módosulása határozza meg. A monetáris politika reálgazdasági hatásai ráadásul több hónapos késéssel is jelentkezhetnek.
A témával kapcsolatos vizsgálatok ugyanis azt mutatják, hogy minimálisan 10 hónap szükséges ahhoz, hogy az első kamatemelések hatása látható legyen a gazdasági adatokban. A Reassessment of Monetary Policy Surprises cím alatti tanulmány szerzői 1973-2020 közötti időszakon vizsgálták meg, hogy a kamatemelésnek mikor mutatható ki a reálgazdasági hatása. Ehhez azt vizsgálták meg, hogy egy 25 bázispontos kamatemelés mennyi idő múlva lesz látható az infláción, az ipari termelésen, a munkanélküliség rátán és az árupiaci termékek árazásán. Az alábbi grafikonon különböző időszakokban láthatod a hatását egy 25 bázispontos kamatemelésnek az ipari termelésre (IP), a fogyasztói árindexre (CPI), a munkanélküliségi rátára (unemp) és az árupiacokra (Pcomm) vonatkozóan. A kék görbe mutatja az összes eset átlagát, a szürke tartomány az átlag mögötti esetek szórását mutatja.
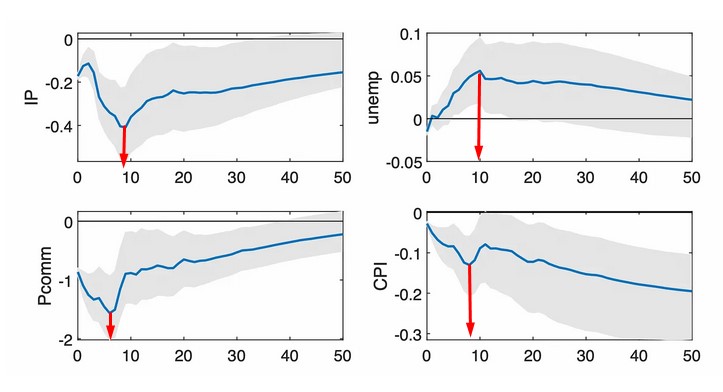
A fenti ábrából alapvetőn az derül ki, hogy az árupiaci termékek reagálnak a leggyorsabban a kamatemelésre. Nagyjából a kamatemelés után 6 hónappal érezhető a negatív hatás. Az ipari termelés 0,4 százalékos visszaeséséhez közel 10 hónapot kell várni, a munkanélküliségi ráta emelkedéséhez szintén 10 hónapos várakozási időre van szükség, és az inflációban bekövetkező változások nagyjából 8 hónap után kezdődnek.
Az alábbi, korábbi időszakot bemutató grafikon a Fed irányadó kamatának történeti változását szemlélteti. A 2008-2009-es pénzügyi válság után a Fed éveken át nulla közeli célsávot alkalmazott, és a kamatpolitika mellett nagyszabású mennyiségi enyhítési programot is indított. Ezt 2022-től jelentős kamatemelések követték, majd a monetáris politika később ismét változott. A Fed 2026. szeptemberi döntése nyomán az irányadó kamat célsávja 3,75-4,00% lett. Az aktuális adatok a Fed hivatalos oldalán követhetők. A következőkben a mérlegpolitika működését tekintjük át.

A kamat mellett a pénzmennyiséget is szabályozza a Fed
A Fed a kamatpolitika mellett a mérlegének méretét és összetételét is módosíthatja. A mennyiségi enyhítés (QE) során főként állampapírokat és jelzálog-fedezetű értékpapírokat vásárol, amivel jegybanki tartalékot teremt és a hosszabb lejáratú hozamokra is hatást gyakorolhat. A mennyiségi szigorítás (QT) ezzel szemben általában a lejáró értékpapírokból befolyó összegek újrabefektetésének korlátozásával csökkenti a Fed értékpapír-állományát. A jegybank mérlegének változása nem jelenti automatikusan a gazdaságban forgó széles pénzmennyiség ugyanekkora elmozdulását.
Az amerikai jegybank szerepét betöltő Fed a 2008-2009-es gazdasági válságot követően kezdte meg mennyiségi enyhítés, mennyiségi lazítás programját. A folyamat pontos részleteit, eszközárakra, gazdaságra gyakorolt hatásait a fenti hivatkozáson beszéltük meg. A mennyiség enyhítés lényege, hogy a Fed értékpapírokat és amerikai államkötvényeket vásárol. Az alábbi képen láthatjuk, hogy a Fednél levő értékpapírállomány hogyan növekedett az elmúlt években. 2017 őszén jelentette be először a Fed, hogy megkezdi a kötvényállomány leépítését. Ez a lassú folyamat egésze 2019 év végéig tartott, majd a koronavírus okozta gazdasági válság kezelésére óriási mennyiségű pénzt juttatott a Fed a gazdaságba, rövid idő alatt duplázódott a Fed mérlegállománya.

(forrás: https://fred.stlouisfed.org/)
A 2022-es inflációs hullámra a Fed jelentős kamatemeléssel és mérlegleépítéssel válaszolt. A mennyiségi szigorításról ebben a cikkben írtunk részletesen. A 2022-es Fed-tanulmány többek között egy 2500 milliárd dolláros mérlegcsökkentés lehetséges hatását modellezte. Az alábbi ábra az akkori feltételezéseket és forgatókönyveket mutatja be, ezért a rajta szereplő arányokat nem szabad aktuális mérlegadatként értelmezni.

Forrás: Feds Notes
A fenti, korábbi becsléseket bemutató ábrán a Fed mérlegének GDP-arányos nagysága is szerepel. Az ábrán jelzett értékek a készítés időpontjára vonatkoznak. A mérleg aktuális nagysága a FRED WALCL adatsorában ellenőrizhető.

Forrás: Fed
A következő grafikonon már a Fed eszközeinek összetétele figyelhető meg. Alapvetően két nagy tételt tudunk elkülöníteni:
- Treasury Securities: Államkötvények
- MBS: jelzálog-fedezetű értékpapírok

Az Other Assets kategória többféle eszközt és átmeneti likviditásnyújtási tételt is tartalmazhat, összetétele időben változik. A 2023-as amerikai bankpiaci zavarok idején több hitelprogram szerepe megnőtt. A fontosabb eszközök közé tartozott a következő három:
- Discount Window: kötvényfedezet mellett a bankoknak nyújtott hitel, a jegybanki alapkamat szintjén
- Bank Term Funding Program: a 2023-ban indított, majd lezárt átmeneti banki finanszírozási program
- Other Credit Extensions: a betétbiztosítónak nyújtott hitelek bankcsődök kártalanításához
A Fed eszközeinek részletesebb lebontása az alábbi táblázatban látható. Az aktuális adatok itt érhetők el.

A 2022-es mennyiségi szigorítás
2022 júniusában megkezdődött a mennyiségi szigorítás. A Fed főként úgy csökkentette értékpapír-állományát, hogy a lejáró állampapírokból, valamint a jelzálog-fedezetű értékpapírok tőketörlesztéseiből befolyó összegeket csak részben fektette újra. Kezdetben az állampapíroknál havi 30 milliárd, az MBS-eknél 17,5 milliárd dollár volt a mérlegcsökkentés felső korlátja, majd ezeket 60, illetve 35 milliárd dollárra emelték. Ezek a 2022-es program korabeli paraméterei, később módosultak. A Fed 2025. október 29-én bejelentette a mérlegleépítés lezárását, amely 2025. december 1-jén lépett életbe.
A Fed 2022-es modellszámítása szerint egy 2500 milliárd dolláros mérlegcsökkentés hatása tartósan valamivel több mint 50 bázispontos kamatemeléssel lehetett egyenértékű. A szerzők hangsúlyozták, hogy ez jelentős bizonytalansággal övezett modellbecslés. Az alábbi idézet is erre figyelmeztet.
A 2025 decemberében lezárt QT után a Fed a jegybanki tartalékok megfelelő szintjének fenntartására helyezte a hangsúlyt. A tartalékkezelési célú értékpapír-vásárlások eltérnek a klasszikus QE-től, amelynek elsődleges célja a hosszabb lejáratú pénzügyi feltételek lazítása. A Fed mérlegjelentése részletesen ismerteti a QT lezárásának indokait.
Overall, the model predicts that reducing the size of the balance sheet by about $2.5 trillion over the next few years, as opposed to maintaining the size at its peak level, would be roughly equivalent to raising the policy rate a little more than 50 basis points on a sustained basis. However, this estimate is associated with considerable uncertainty.
Hogyan tájékozódj a Fed kamatdöntésekről
A fed kamatdöntések, monetáris politika megértéséhez, a gazdasági összefüggések felismeréséhez az alábbi tényezőket kell vizsgálnod:
- Fed Dot Plot
- Fed bézs könyv
- Fed Funds határidős termék árazása
Fed Dot Plot jelentése
A Fed dot plot grafikonja a döntéshozók egyéni, megfelelőnek tartott jövőbeli kamatszintjeit szemlélteti. Minden pont egy-egy FOMC-résztvevő előrejelzése, így az éppen szavazati joggal nem rendelkező regionális Fed-elnökök véleménye is megjelenhet rajta. Ezek a pontok nem kötelező érvényű vállalások, és nem tekinthetők a későbbi kamatdöntések előzetes szavazatainak. A pontok eloszlása és a medián segít értelmezni, hogyan látják a résztvevők a lehetséges kamatpályát. Az alábbi példa történeti ábra, a legfrissebb dot plot a Fed gazdasági előrejelzései között érhető el.

A fenti, 2017-re és az azt követő évekre vonatkozó történeti dot plot ábrán a pontok eltérő kamatpályákat jeleznek. Az ábrán szereplő várakozások az akkori információk alapján készültek, és a későbbi gazdasági adatokkal változhattak. A tőzsdei reakciók szempontjából az is fontos, hogy az új előrejelzések mennyiben térnek el attól, amit a befektetők korábban beáraztak.
Útmutató a bizonyítékon alapuló befektetéshez
Feliratkozás után elküldjük „A bizonyítékon alapuló befektetés alapjai” című útmutatónkat, amely empirikus kutatások alapján mutatja be, mi működik (és mi nem) a részvénypiacon hosszú távon.
Emellett értesítést kapsz az új, adatokra és tudományos vizsgálatokra épülő elemzéseinkről.
Mi az a Fed bézs könyv, beige book?
A Fed beige book, magyarul a Fed bézs könyv az amerikai jegybank szerepét betöltő Fed kiadványa, mely egyfajta hangulatjelentés a 12 regionális Fed körzet gazdasági állapotáról. A Fed bézs könyv adatai egy interjúval készülnek a helyi gazdasági szereplők megkérdezésével. Évente 8 alkalommal jelenik meg a Fed bézs könyv 2 héttel az aktuális Fed kamatdöntő ülés előtt, 20:00-kor.
A Fed bézs könyvet az elemzők gyakran használják arra, hogy következtessenek a két hét múlva esedékes kamatemelésre. A bézs könyv mellett elkészül egy ún. zöld és kék könyv is, azonban ezek már nem publikusak, csak a Fed döntéshozói számára érhetők el. Az elemzői következtetések vezérvonala, hogy ha a Fed bézs könyv növekvő inflációról tanúskodik, akkor a kamatemelés valószínűsége növekszik. Ha pedig a Fed bézs könyv alapján a gazdaság lassulására lehet számítani, akkor a kamatemelés elmaradása, vagy kamatcsökkentés valószínűsége növekszik meg.
Mit mutat a Fed Funds határidős termék árazása?
A 30 napos federal funds futures határidős termékek árazásából következtetni lehet a piaci szereplők rövid távú kamatvárakozásaira. A CME FedWatch az árfolyamok alapján számít becsült valószínűségeket a következő Fed-döntések lehetséges kimeneteleire. A bemutatott százalékok piaci árazásból számított becslések, nem a Fed hivatalos előrejelzései.

A fenti példában egy korábbi kamatdöntésre vonatkozó piaci várakozásokat láthatjuk, melyet a CME group a Fed funds határidős, futures termék árazásából számít ki. A két oszlop a két lehetséges forgatókönyvet mutatja. Az egyik szerint -melynek 98,6% a valószínűsége- a Fed nem változtat az alapkamaton, és az a 100-125 bázispontos sávban marad. A másik forgatókönyv szerint 25 bázisponttal 1,5%-ra emeli a Fed (125-150 bázispont) a kamatot szeptember 20-dikán. Ennek 1,4%-os valószínűsége van.
Milyen adatokat figyel a Fed?
Természetesen a Fed nyíltpiaci bizottság tajai a kamatdöntés során az amerikai gazdaságra vonatkozó makroadatok széles körét figyeli, azonban több olyan adat is van, melyek kitüntetett figyelmet érdemelnek és a Fed döntéshozói által rendszeresen megemlített adatok. Ilyen például:
- A kormányzati munkaerőpiaci jelentés az ún. non farm payrol, mely a nem mezőgazdaságban dolgozók foglalkoztatottsági adatait tartalmazza, és havonta teszik közzé.
- Negyedéves GDP adatok, melyek a gazdaság állapotáról adnak teljes képet a Fed döntéshozóinak
- Fogyasztói árindex adatok, melyek arra utalnak, hogy a Fed inflációs céljának megvalósulására mekkora az esély.
Hogyan tartja a Fed a rövid kamatokat a célsávban?
A Fed a federal funds rate-re célsávot határoz meg, a tényleges egynapos bankközi kamatot pedig több pénzpiaci eszközzel tereli ebbe a sávba. A jegybanki tartalékokra fizetett kamat (IORB) és az egynapos fordított repóügyletek (ON RRP) kamatlába fontos szerepet játszik ebben. A bankok és más pénzügyi intézmények ezekhez az alternatív hozamokhoz igazítják rövid lejáratú finanszírozási döntéseiket. A Fed ismertetője az aktuális célsávot és a működési rendszert is bemutatja.
Miért számít a várakozásoktól való eltérés?
A tőzsdei reakció szempontjából a Fed kamatdöntésének iránya önmagában kevés információt hordoz. Ha a befektetők egy 25 bázispontos csökkentést már teljes egészében beáraztak, annak bejelentése alig változtathat az eszközárakon. Erős mozgást válthat ki ugyanakkor egy változatlan kamatról szóló döntés is, ha a Fed váratlanul szigorúbb vagy lazább jövőbeli kamatpályát jelez. A közlemény, a dot plot és az elnöki sajtótájékoztató ezért együtt értelmezendő.
Miért nem emelkedik mindig a tőzsde kamatcsökkentés után?
Az alacsonyabb kamat rendszerint mérsékli a vállalatok finanszírozási költségeit és a részvények értékelésében alkalmazott diszkontrátát. A tőzsdei hatás mégsem minden helyzetben pozitív. Ha a Fed az infláció csökkenése és stabil gazdasági növekedés mellett mérsékli a kamatot, az kedvező lehet a részvények számára. Ha a kamatcsökkentést gyorsan romló gazdasági kilátások indokolják, a várható vállalati eredmények visszaesése erősebb lehet a kamatcsökkenés pozitív hatásánál.
A kutatások ezért megkülönböztetik a monetáris politikai sokkot és a jegybank által közölt gazdasági információ hatását. Egy váratlan kamatdöntés arról is árulkodhat, hogyan értékeli a Fed a gazdaság állapotát. Emiatt az azonos irányú kamatváltozások eltérő részvény-, kötvény- és devizapiaci reakciókkal járhatnak.
Nem mindegy, ki szavaz a kamatdöntés során?
A Fed kamatdöntések témakörében készült vizsgálat arról árulkodik, hogy a kamatdöntést nemcsak országos, hanem regionális gazdasági érdekek is alakítják. Az éppen szavazati joggal rendelkező Fed-elnökök saját körzetük inflációjára és munkanélküliségére reagálnak leginkább. Ez pedig akár 1 százalékpontos eltérést is okozhat a kamatszintben. A jelenség megértéséhez tudni kell azt, hogy a Federal Open Market Committee (FOMC) az Egyesült Államok jegybankjának kamatdöntő testülete, melynek összesen 12 szavazó tagja van:
- 7 washingtoni Board of Governors tag,
- a New York Fed elnöke (állandó szavazó),
- és 4 regionális Fed-elnök, akik évente rotációs alapon kapnak szavazati jogot.
A fentiekkel összefüggő tanulmány 1969-2019 közötti időszakon vizsgálta meg, hogy a regionális Fed-elnökök döntései miként befolyásolják-e a Fed kamatdöntéseit. Eredményeik szerint amikor egy régió elnöke éppen szavaz, a saját körzetének inflációja és munkanélkülisége statisztikailag szignifikáns módon hat a Fed-döntésre. Ezzel szemben, amikor ugyanaz a régió nem szavaz, a hatás gyakorlatilag eltűnik. Statisztikai értelemben ez azt jelenti, hogy 1 szórásnyi emelkedés a szavazó körzetek inflációjában 13,7 bázispontos kamatemelést eredményez, ahogy 1 szórásnyi növekedés a munkanélküliségben 48 bázispontos csökkenéssel jár együtt.
Az alábbi grafikon felső ábráján a sötétzöld görbe a tényleges Fed irányadó kamatot szemlélteti, míg a világoszöld görbe azt mutatja, hogy mi történt volna, ha nem lenne a fenti módon leírt rotáció, hanem mind a 12 regionális elnök minden évben egyenlő szavazati joggal rendelkezne. Az elmúlt évtizedekben a világoszöld vonal magasabb kamatszintet mutat, a különbség egyes időszakokban elérte az 1-1,5 százalékpontot, ami mind a repo- és kötvénypiacon több 100 milliárd dollárral értékelte volna át a portfóliókat (alsó két ábra).

Forrás: Fos, Xu (2025)
A szerzők a fed-put jelenségére is magyarázatot találtak, azaz a Fed a pénzpiaci veszteségek hatására gyorsan lazítja a monetáris politikát, de ez főként azokban az időszakokban erős, amikor a szavazó régiók gazdasági érdekei és a tőkepiacok mozgása egy irányba mutatnak. A fentiek tehát arra utalnak, hogy az Egyesült Államokban a monetáris politika nem teljesen központosított, hanem regionális gazdasági hatások is alakítják. Az átmeneti szavazati joggal rendelkező négy FOMC-tag mögött álló gazdasági régiók így kulcsszerepet játszhatnak nemcsak a jövőbeli kamatdöntések előrejelzésében, hanem az olyan piaci viselkedések megértésében is, mint a fed put.
FOMC-effect, Fed-hatás
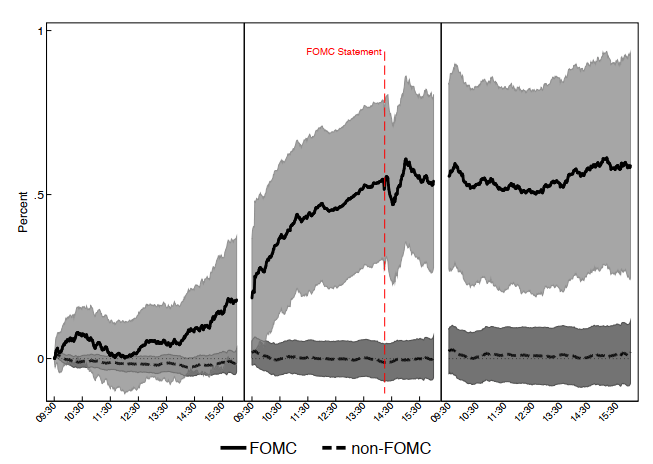
Az FOMC-effect, más néven pre-FOMC announcement drift arra utal, hogy egyes történeti mintákban a Fed kamatdöntését megelőző időszakban az átlagosnál magasabb részvénypiaci hozam volt megfigyelhető. Az összehasonlításnál fontos a Fed kommunikációjának történeti változása. 1994-től a Fed rendszeresen nyilvánosan bejelentette a kamatpolitikai döntéseit, a Fed elnökének rendszeres sajtótájékoztatói azonban csak 2011-ben kezdődtek. Az egyes időszakok adatai ezért eltérő kommunikációs környezetből származnak.
Az évszámok a visszatesztelések értelmezése miatt lényegesek. Lucca és Moench a Fed döntéseit megelőző 24 órában szokatlanul magas hozamkoncentrációt mutatott ki az általuk vizsgált időszakban. A szerzők becslése szerint az ilyen időablakokra számított évesített Sharpe-ráta körülbelül 1,1 volt, míg a széles amerikai részvénypiacé megközelítőleg 0,5. Ez történeti, átlagos mintázat, amelynek fennmaradása és kereskedési költségek utáni kihasználhatósága külön kérdés.
Az alábbi grafikon David O. Lucca és Emanuel Moench tanulmányából származik. A kamatdöntés körüli három kereskedési nap átlagos árfolyamalakulását mutatja. A függőleges piros szaggatott vonal a bejelentés időpontja. A folytonos vonal az 1994-2011 közötti események átlagos kumulált hozamát jelzi. A szürke sáv az átlag becslésének bizonytalanságát szemlélteti, nem azt jelenti, hogy az egyedi árfolyammozgások 95%-a ezen a sávon belül alakult.
Az FOMC-effekt nem csak a fenti szűk időszakon (1994-2011) figyelhető meg. A tőzsdei anomália kimutatható 1960-2000 közötti időszakban is. Erre jutott Cynthia Tori tanulmányában, aki szerint az FOMC kamatdöntéshez köthető időszak az összes kereskedési nap (1960-2000 között 10.217 kereskedési nap) 4,42%-át (452 kereskedési nap) adja ki, de a tőzsdeindexszel elérhető hozam 13,67%-a keletkezik ezeken a napokon. Az alábbi táblázatban láthatod a fontosabb adatokat, azaz a FED kamatdöntés időszakában az átlagos napi hozam 0,1085% az amerikai részvénypiacon, egyéb napokon 0,0317%, azaz háromszoros különbség mutatható ki. Az is látható, hogy a tőzsdeindexszel elérhető hozam 13,67%-a ezen a 452 napon keletkezett. A maradék 9765 napra jut a hozam 86,33 százaléka.

forrás: Cynthia Tori
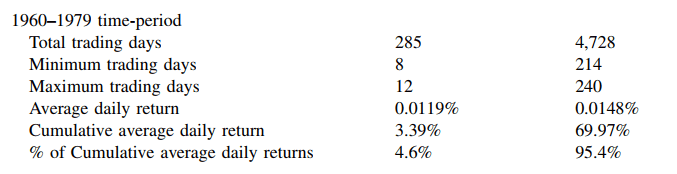
Az FOMC-effekt a múltban gyengébb volt, ahogy az alábbi táblázatból ez kiderül, azaz 1960-1979 között az FOMC ülés napjai alatt 0,0119%-os átlaghozam volt kimutatható, más napokon pedig 0,0148%. Ezen a mintán a Fed kamatdöntés napjai teszik ki a teljes kereskedési időszak 5,6%-át, az elért hozamnak azonban csak a 4,6%-a köthető ehhez az időszakhoz, azaz gyakorlatilag az FOMC-effekt nem mutatható ki.
forrás: Cynthia Tori
1980-2000 között vizsgálva az FOMC effekt még erősebb hatású, azaz a teljes időszak 3,2%-át teszi ki a Fed kamatdöntés, de a teljes hozam 15,97 százaléka keletkezik ezeken a napokon. Ahogy az alábbi táblázatban látható, az átlagos hozam 0,27%, szemben az átlagos napi 0,04%-os hozammal, azaz majdnem hatszoros a különbség.

forrás:Cynthia Tori
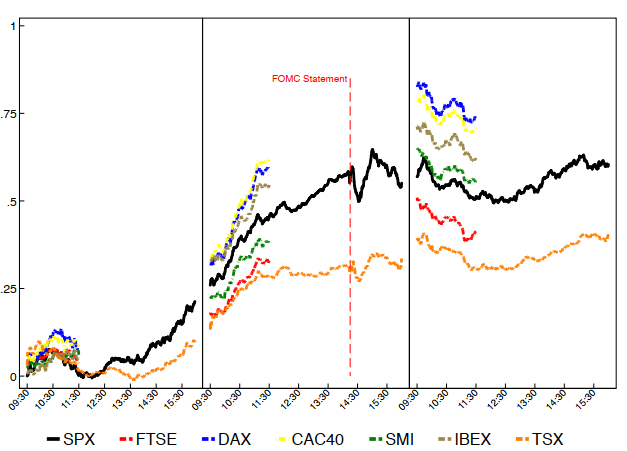
A fentiekből látható volt, hogy az amerikai részvénypiacon jól kimutatható a Fed kamatdöntéshez kapcsolódó piaci anomália. Az is köztudott, hogy az Egyesült Államok gazdasága ezer szállal kapcsolódik más országok gazdaságához, így jelentős piacmozgató hatása van az amerikai tőzsdéknek. Emiatt felmerülhet a kérdés, hogy vajon érezhető a hatása ennek az anomáliának más tőzsdéken is. A valóságban a fenti logika visszaköszön, azaz ahogy az alábbi grafikonon látható, más tőzsdék is követik az amerikai részvénypiacot. A folytonos vonal mutatja a tőzsdeindexet az FOMC kamatdöntés három napján. A piros szaggatott, függőleges vonal a kamatdöntés időpontja. Ezt megelőzően láthatjuk, hogy egy átlagos napon árfolyam-emelkedés következik be. A fekete szaggatott vonal tehát az 500 legnagyobb tőzsdei társaság árfolyamának átlagos változása 1996-2011 között az FOMC időszakában. A további színekkel jelölt görbék pedig más tőzsdeindexek árfolyamát mutatják. Az adatokban, a grafikonon látható szakadás annak köszönhető, hogy az európai tőzsdék kereskedési ideje eltér az amerikai tőzsdéktől (kevés az átfedés). Mindenesetre jól látható, hogy a tőzsdék követik az amerikai tőzsdeindexet ebben az időszakban.
A kockázatalapú magyarázat szerint a kamatdöntés előtti időszakban a befektetők a közelgő nagy jelentőségű bejelentés miatt magasabb kockázati prémiumot várhatnak el. Lucca és Moench eredményeiben ugyanakkor a hozamokhoz képest nem jelentkezett arányosan nagyobb megfigyelt volatilitás. A vizsgált időablak évesített Sharpe-rátája 1,1 körül alakult a tőzsdeindex hozzávetőleg 0,5-ös értékével szemben. A Sharpe-ráta dimenzió nélküli mutató. A cikk végén egy további kockázati magyarázat is szerepel, amely a részvénypiaci bizonytalanság, például a VIX szerepére összpontosít.
Más magyarázatok azzal számolnak, hogy a befektetők a Fedet a pénzügyi piacokat válsághelyzetben támogató intézménynek tekintik. Ehhez kapcsolódik a Fed put fogalma is. A részvénypiaci visszaesések az amerikai háztartások vagyonán és nyugdíj-megtakarításain keresztül a fogyasztásra is hathatnak. A 401(k) típusú nyugdíjcélú számlákon 2026 közepén mintegy 10,8 ezermilliárd dollárnyi vagyon volt a befektetési alapok szakmai szervezetének adatai szerint. A nyugdíjszámlák portfólióiban jelentős súlyt képviselnek a részvények, ezért egy tartós tőzsdei visszaesés a háztartások pénzügyi helyzetére is hatással lehet.
Ezen túl pedig az amerikai magánszemélyek is nagyobb arányban tartanak részvényeket a portfóliójukban (mint például a magyar magánszemélyek), így a gyenge tőzsdei eredmények visszahatnak a gazdaságra is. Ha elveszíti a befektető a megtakarítása jelentős részét, vagy nem ér el hozamot a megtakarításán, akkor kevesebbet fogyaszt, inkább ismét megtakarít. Ennek pedig reálgazdaság hatásai is vannak. Ez tehát azt jelenti, hogy általában a Fed bejelentések pozitívak, melyet a befektetők megelőlegeznek, és már előzetesen elkezdik vásárolni a részvényeket. Ehhez az is hozzátartozik, hogy a 80-as évek óta gyakorlatilag folyamatosan csökkent a kamat, ami szintén a köztudatba úgy épült be, hogy jó a részvénypiacnak. Ha azonban ez van a hatás mögött, akkor arra érdemes odafigyelni, hogy a fenti visszatesztelések végére már elérte a nulla kamatokat az amerikai irányadó kamat, tehát ez a hatás eltűnhet. Ennek ellenére a Fed, mint a részvénypiac megmentője kapcsolat megmaradhat hosszú ideig a befektetők fejében.
Más elméletek pedig azzal magyarázzák ezt a tőzsdei effektust, hogy a Fed kamatdöntést megelőző 24 órában a piac egyes szereplői már megtudják a várható bejelentést, azaz kiszivárog a hír. Ezek a szereplők (például intézményi befektetők), így jogosulatlan előnyhöz jutva pozíciókat nyitnak, melyek felhajtják az árakat, és ez eredményezi a rendkívüli hozamot. A fenti elméletre természetesen bizonyíték nincs.
Az FOMC tőzsdei anomáliára alapuló stratégiák egyszerűen működnek, azaz a befektetők, tőzsdei kereskedők a FED kamatdöntést megelőző 24 órában (előző napi zárásban) megvásárolják, és tartják az indexet, általában a legolcsóbb ETF alapok segítségével. Ahogy pedig fentebb látható volt így próbálják meg megszerezni az átlagosan napi 0,27%-os hozamot. A stratégia egyszerűsége ellenére vannak azonban hátrányai is. Egyrészt a költségek miatt a gyakorlatban nehéz lesz az átlagos hozamot kinyerni, hiszen jelentős részét elviszik a pozíciónyitás költségei. Ehhez azért tegyük hozzá, hogy egyes brókercégek esetében az ETF alapok kereskedése ingyenes.
Az FOMC-döntésekhez kapcsolódó stratégiával évente csak néhány alkalommal nyílik kereskedési lehetőség, ezért a hozamok időben erősen koncentrálódnak. Egyes vizsgálatok tőkeáttétellel is foglalkoznak, ez azonban érdemben növeli az egy-egy döntés körüli váratlan árfolyammozgásból eredő veszteség kockázatát. A történeti átlaghozam és a Sharpe-ráta önmagában nem elegendő annak megítéléséhez, hogy egy ilyen stratégia kereskedési költségek és tőkeáttétel mellett is vonzó-e.
Ha pedig csak akkor használjuk a fenti stratégiát, ha a 200 napos mozgóátlag fölött tartózkodik a részvénypiac, akkor a 24%-os maximális visszaesés 10,14%-ra csökkent. Igaz ennek ára is van, mert így az éves hozam 7,47%-ra esik vissza, azonban a hozam/maximális visszaesés aránya így a legnagyobb (0,74). A tőzsdeindex tartása esetén a hozam/max.visszaesés kb. 0,18, azaz 9-10%-os éves hozamért cserébe 50%-os maximális visszaeséssel számolhatunk.
Másrészt pedig tartsuk szem előtt azt is, hogy a pozitív átlaghozam nem jeleneti azt, hogy nem veszíthetünk. A pozitív átlagban benne vannak a negatív, veszteséges esetek is, azaz az átlagot csak akkor kapjuk meg, ha nagyon sok esetet kötünk. Emellett pedig az sem biztos, hogy a jövőben működni fog a fenti tőzsdei anomália. Egyrészt az oka sem tisztázott, így azt sem tudjuk, hogy esetleg bizonyos piaci körülmények (például tartósan nulla kamatok) hogyan változtatnak a hatáson.
Tovább növeli a kockázatokat, hogy a legújabb vizsgálatok szerint a FED anomália akkor mutatható ki igazán, ha nagy a piaci bizonytalanság, azaz válságok, általános kockázatkerülés időszakában, amikor a befektetők, kereskedők sokkal jobban odafigyelnek a gazdasági döntéshozókra. Paula Cocoma több bizonytalanságot jelző mutatóval is összevetette az adatokat (például Economic Policy Uncertainty index, és VIX index) és arra a megállapításra jutott, hogy ha a Fed kamatdöntés időszakában piaci stressz figyelhető meg, akkor valóban kimutatható az anomália, azonban nyugodt időszakokban szignifikánsan nem mutatható ki többlethozam.
Az alábbi grafikonon 1994-2016 közötti időszakban láthatod a Fed kamatdöntés előtti 24 órában elérhető hozamokat. Az összes esetet látod, évi 8 alkalom minden évben. Az oszlopok színei aszerint változnak, hogy mekkora bizonytalanság volt az adott időszakban. A bizonytalanságot a VIX indexel mértük, 5 nappal az FOMC ülés előtt. A grafikon y-tengelyén a hozam nagysága olvasható le. Látható, hogy a magas hozamok együtt jártak a magas piaci bizonytalansággal (piros szín), míg az alacsonyabb hozam időszakában halványabb az oszlop színe, azaz alacsonyabb volt a piaci kockázat.

Hogy jobban kivehetők legyenek az oszlopok, az utolsó időszakra ránagyítottam.

A CME FedWatch előrejelzési megbízhatósága 88% (2025)
Bonini és szerzőtársai (2025) 1996-2024 közötti időszakon vizsgálták a CME Group FedWatch alkalmazásának előrejelzési pontosságát. A FedWatch a federal funds futures piac árazásából becsli a lehetséges kamatdöntések valószínűségét. Az alábbi történeti képen a megjelenített kamatszintek és valószínűségek a készítéskori piaci helyzetre vonatkoznak.

Forrás: CME Group
Bonini és szerzőtársai (2025) a fenti eszköz adatait használva egy egyszerű bináris valószínűségi modellt készítettek, melynek eredményét az alábbi grafikon foglalja össze. Ebből az derül ki, hogy 30 nappal az ülés előtt a FedWatch tool előrejelzési pontossága 88%, ami 60-90 nappal a kamatdöntés előtt 68 százalékra, 90-120 nappal a kamatdöntés előtt 54 százalékra csökken. A képen kék pontok jelölik azokat az eseteket, amikor az előrejelzés helyes volt, a piros pontok a hibás jelzéseket szemléltetik. A fentiek elsődlegesen azt mutatják, hogy 30 napos időtávon hasznos indikátor a FedWatch.

A szerzők azt is bizonyították, hogy a FedWatch figyelembe vétele növelheti a befektető teljesítményét. Ehhez egy kötvénypiaci stratégiát alkalmaztak, mely azon alapult, hogy 30 nappal a Fed kamatdöntés előtt a FedWatch jelzéseinek megfelelő irányba nyitottak ügyletet, melyet a kamatdöntést követően lezártak. Eszerint ha emelkedő kamatokra számítunk, akkor shortolták a kötvényeket (emelkedő kamatok csökkenő kötvényárfolyamot eredményeznek).

Ahogy a fenti grafikonon látható, a vedd meg és tartsd stratégiával (AGG, azaz a US Aggregate Bond ETF megvásárlása) összemérhető hozam keletkezett, de alacsonyabb kockázat, kisebb visszaesés mellett. Az eredményeket az alábbi táblázat is megerősíti. Itt az első oszlop mutatja annak a stratégiának az eredményét, mely a FedWatch jelzéseit is figyelembe veszi, az utolsó oszlopban a kötvénypiaci ETF-be passzív módon történő befektetés eredménye látható.
|
FedWatch (AGG ETF) |
Alapmodel (AGG ETF) |
B&H (AGG ETF) |
|
|
Évesített hozam (%) |
1.9593 |
0.9518 |
0.0097 |
|
Évesített volatilitás (%) |
11.0882 |
11.2203 |
0.2955 |
|
Sharpe-ráta |
0.4998 |
0.2400 |
0.5235 |
|
Maximális visszaesés (%) |
-0.4963 |
-0.6425 |
-18.43 |
A fentiek szerint a FedWatch hasznos támpont lehet a következő kamatdöntésre vonatkozó piaci várakozások megfigyeléséhez. A 88%-os találati arány azonban a vizsgálatban használt előrejelzési szabály eredménye. A találati arány önmagában nem mutatja meg, hogy a becsült valószínűségek mennyire jól kalibráltak, és érdemes összevetni az eredményt az egyszerű, például változatlan kamatot feltételező előrejelzésekkel is. Egy történeti stratégia eredménye nem garantálja a jövőbeli hozamokat.
Fed put: a Fed csak követi a piacot? (2025)
A Fed put kifejezés azt a befektetői vélekedést fejezi ki, mely szerint mindegy, hogy mi történik a piacon, a jegybank majd megmenti a befektetőket (a put opciókat arra használják a befektetők, hogy védjék az árfolyam esése ellen a részvénypiaci befektetéseiket). A témához kapcsolódó másik vélekedés, hogy a Fed valójába nem szabályozza a kamatokat, hanem megy a kötvénypiac diktálta irányba, azaz a piaci hozamokhoz alkalmazkodik a Fed. Mindkét vélekedés mögött vannak empirikus bizonyítékok, így például Putnins (2020) tanulmánya szerint a Fed jellemzően reagál a részvénypiaci visszaesésekre, de lehetséges, hogy a negatív gazdasági kilátásokra reagál, ami negatív részvénypiaci hozamokban nyilvánul meg (részletesen itt tárgyaltuk). A kamatokkal összefüggésben Eugene Fama, Nobel-díjas közgazdász is megállapította, hogy a Fed döntéseit megelőzi a rövid távú hozamok változása (Fama, 2013), ahogy Damodaran professzor (lásd itt) is megvizsgálta a kérdést, aki a 3 hónapos és 10 éves lejáratú kötvények mellett a jelzáloghitelek kamatát is összevetette a Fed kamatdöntésekkel.
A fenti szakirodalmi háttér mellett a folytatásban megvizsgáljuk, hogy a Fed irányadó kamatára (jelölés: d_Fedfund) hatást gyakorol-e az előző hónapok részvénypiaci, kötvénypiaci folyamata (1954-2024 között). Ehhez a következő változókat vontam be:
- 3 hónapos lejáratú amerikai kötvény havi hozamváltozása (jelölés: d_DGS3MO)
- 10 éves lejáratú amerikai kötvény havi hozamváltozása (jelölés: d_DGS10)
- 30 éves lejáratú jelzáloghitelek fix kamata (jelölés: d_Mortgage30)
- Amerikai részvénypiac, S&P500 index havi hozama (jelölés: mSPX)
A fenti változókat a Fed adatbázisából mentettem le. A vizsgálat megkövetelte, hogy a torzításokat okozó trendet eltávolítsuk az adatokból, így a fentiek havi változását vizsgáltam, ami a kötvények esetében havi differenciát (százalékpontban mért változást), a részvénypiac esetében relatív havi változást (havi hozam) jelenti. Az alábbi képen a kötvénypiaci hozamok változását követhetjük nyomon.

forrás: saját szerkesztés
A változók közötti időbeli előrejelzési kapcsolatok vizsgálatához vektorautoregressziós modellt használtam, a késleltetések számát az AIC és BIC információs kritériumok alapján választottam meg. Az alábbi táblázatban a 0,05 alatti p-értékek jelzik a statisztikailag szignifikáns Granger-oksági kapcsolatokat. A három hónapos és tízéves állampapírhozam, valamint a jelzáloghitel-kamat múltbeli változása a modellben többletinformációt nyújtott a Fed következő havi kamatváltozásának előrejelzéséhez. A Granger-okság önmagában nem igazol közgazdasági értelemben vett ok-okozati kapcsolatot, mivel a változók közös gazdasági hírekre is reagálhatnak.
|
Okozott |
Okozó |
F-test |
Irány |
P-érték |
|
d_Fedfund |
d_DGS3M(-1) |
15,64 |
pozitív |
<0,0001 |
|
d_DGS3M |
d_Fedfund(-1) |
0,12 |
pozitív |
0,72 |
|
d_Fedfund |
d_DGS10(-1) |
14,4 |
pozitív |
<0,001 |
|
d_DGS10 |
d_Fedfund(-1) |
2,26 |
pozitív |
0,13 |
|
d_Fedfund |
d_Mortgage30(-1) |
8,05 |
pozitív |
0,004 |
|
d_Mortgage30 |
d_Fedfund(-1) |
3,04 |
pozitív |
0,08 |
|
d_Fedfund |
mSPX(-1) |
4,2 |
pozitív |
0,04 |
|
mSPX |
d_Fedfund(-1) |
5,53 |
negatív |
0,02 |
Az alábbi kép szemlélteti a kapcsolatot a Fed kamatváltozás és az előző hónap kötvénypiaci hozama között (3 hónapos).

forrás: saját szerkesztés
A következő grafikon az impulzusválasz függvényt mutatja. A kötvénypiaci hozamváltozásnak megfelelő, a modellben alkalmazott sokkot a következő hónapban a Fed kamatváltozásának pozitív becsült reakciója követi. Ez a történeti összefüggés nem jelent biztos kamat-előrejelzést, és nem bizonyítja, hogy a kötvénypiac önmagában okozza a jegybank döntését.

forrás: saját szerkesztés
A részvénypiac esetében a Granger-oksági kapcsolat a vizsgált modellben kétirányú. A részvénypiaci hozamok múltbeli értékei segítik a kamatváltozás előrejelzését, és a kamatváltozások múltbeli értékei is tartalmaznak információt a későbbi részvénypiaci hozamról. Az első ábra szerint egy negatív részvénypiaci sokkot a becslésben később alacsonyabb jegybanki kamatváltozás követ. A közös makrogazdasági tényezők miatt ezt nem lehet automatikusan közvetlen jegybanki reakcióként értelmezni.

forrás: saját szerkesztés
A következő grafikon a modellben becsült negatív kapcsolatot szemlélteti a kamatváltozás és a következő havi részvénypiaci hozam között. A becsült összefüggés nem jelenti, hogy minden kamatemelés után csökken a részvényárfolyam, mivel a korábban beárazott döntések és a gazdasági környezet is meghatározzák a piaci reakciót.

forrás: saját szerkesztés
Figyelembe kell venni, hogy a modellek magyarázóereje alacsony, és számos további tényező befolyásolja a kamatokat, valamint a részvénypiaci hozamokat. Az eredmények összhangban vannak azzal a feltevéssel, hogy a Fed döntései és a pénzügyi piacok változásai időben szorosan kapcsolódnak egymáshoz. A becsült Granger-kapcsolatok azonban nem elegendők a Fed put létezésének bizonyítására, és arra sem, hogy a jegybank egyszerűen követné a kötvénypiacot. Ehhez az egymással összefüggő makrogazdasági sokkok és a monetáris politikai meglepetések elkülönítésére lenne szükség.