Csődelőrejelzési modellek, mutatók: Altman Z-score, Ohlson O-score
Cikkünkben a részvények speciális kockázatával, azzal az esettel foglalkozunk, amikor a társaság csődbe megy. Megnézzük, hogyan lehetséges mérni a csőd valószínűségét. Megismerkedünk a Altman Z-score, az Ohlson O-score mutatóval, mellyel a csőd valószínűsége felmérhető. Megvizsgáljuk a Z-score, O-score mutató megbízhatóságát, pontosságát, de bemutatunk más, a csődelőrejelzéssel összefüggő mutatókat is. Szó lesz arról is, hogy a magas csődkockázat és a részvény jövőbeni hozama között milyen összefüggés van. Témáink:
- A csőd valószínűsége alacsony..
- Hogyan mérjük a csőd kockázatát? Altman Z-score használata
- Csődkockázat és a jövőbeni hozam
- Ohlson O-score használata
- A dolgozók előre jelzik a társaság csődjét?
- A Z-score csődmutatónál egyszerűbb indikátorok is megbízhatók
A csőd valószínűsége alacsony..
Általában a befektetők, tőzsdei kereskedők a csődkockázatnak nem tulajdonítanak nagy jelentőséget, és valóban igaz, hogy általában nem a csődesemény miatt realizálnak veszteséget a befektetők, tőzsdei kereskedők, hanem az esetek többségében az árfolyamkockázat okozza a problémákat. Az árfolyamkockázat sajátosságairól már beszéltünk itt az oldalon, így most a csődkockázat mérésének lehetőségeivel, a csődkockázattal kapcsolatos összefüggéseket beszéljük meg. Annak ellenére, hogy a csődkockázat a ritkábban felmerülő esemény, mégis azt tapasztalhattuk az elmúlt 90 évben az amerikai részvénypiacon, hogy a New York-i tőzsdére kerülő kb. 26 ezer társaságból ma már mindössze 4138 társaság található meg, azaz a társaságok 84%-a kilistázásra került. Az adatokat Hendrik Bessembinder, az Arizonai Állami Egyetem munkatársának a Do Stocks Outperform Treasury Bills? című tanulmányából vettem át. Erről a kutatásról már egy korábbi bejegyzésünkben beszéltünk, és már ott is megállapítottam, hogy a kilistázás természetesen nem azt jelenti, hogy csődbe ment a társaság. Gyakori, hogy összeolvadás, tőzsdeváltás áll a kilistázás hátterében, mindenesetre 9187 olyan esetet is találunk, amikor a kilistázás együtt járt a negatív hozammal (társaságok élethosszig történő tartásának átlaghozama negatív).
Ha tehát Bessembinder adataiból indulunk ki, és az egyes részvények élethosszig tartó hozamát egy grafikonon ábrázoljuk, akkor jól látható, hogy a leggyakoribb eset a 100%-os veszteség egy részvényen. Az alábbi ábra x tengelyén az élethosszig tartó hozamokat látod, az y tengely az esetszám (összes 25 ezer eset fent van a grafikonon). Az x tengelyen a -1 és 0 közötti tartományban azok a részvények vannak, melyekkel nem lehetett pozitív hozamot elérni, míg a 0-nál nagyobb értékek a pozitív hozamot jelzik. Például 1-es értéknél az életciklus alatt 100% a hozam, azaz dupláztuk a tőkét, a 10-es érték 1000%, azaz tízszereztük a pénzünket.
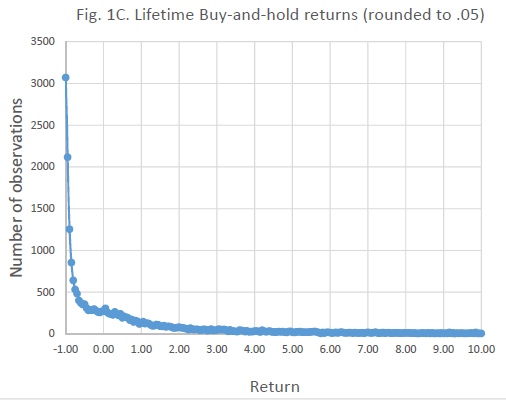
forrás: Do Stocks Outperform Treasury Bills?
A fentieket összegezhetjük tehát úgy, hogy általánosságban az árfolyam-kockázat egy lényegesen gyakrabban, a kereskedők, befektető számláját lényegesen jobban érintő kockázati elem. Ezzel szemben a csőd ritkább esemény, ráadásul a legtöbb befektető nem fókuszált-portfólióban gondolkodik, és a szélesen diverzifikált portfóliók jelentősen csökkentik a csődkockázat következményeit. Ugyanakkor léteznek mutatók, melyekkel egyszerűen mérhetjük a csőd kockázatát. Ráadásul az is megfigyelhető, hogy a magas csődkockázat alacsonyabb jövőbeni hozammal jár együtt. A fentiek ellenére mégis érdemes az alábbiakat elolvasni ugyanis vizsgálatok kimutatták, hogy nagy az átfedés a kockázatos, magas csődkockázatú társaságok és a lottó-részvények halmaza között. Márpedig befektetők széles köre kedveli a lottó-típusú részvényeket, és a cikk végére az is világos lesz az olvasó számára, hogy ennek mi az oka.
Hogyan mérjük a csőd kockázatát? Altman Z-score használata
A csődesemény folyamatát az amerikai tőzsdék vonatkozásában (lásd Chapter 11 bankruptcy protection) illetve a csőddel kapcsolatos szubjektív, figyelmeztető jelzéseket már tárgyaltuk korábban (lásd itt). A fentieket kiegészíthetjük egy teljesen objektív mutatóval, az Altman Z-score vizsgálatával. Edward I. Altman a New York-i Egyetem professzora alakította ki a Z-score mutatót, mely két évre jelzi előre egy cég csődkockázatát. A mutató előnye, hogy nagyon egyszerűen kiszámolható, a társasági gyorsjelentésekben (mérleg, eredménykimutatás) megtaláljuk a szükséges adatokat. Ráadásul a mutató népszerűsége miatt a részvényszűrő alkalmazásokban is megtaláljuk, így a kiszámításával sem kell bajlódnunk. A mutató értékét az alábbi képlet segítségével számíthatjuk ki.
- Z = 1,2A x 1,4B x 3,3C x 0,6D x 0,99E
Jelölések:
A = Working capital / Total assets
B = Retained earnings / Total assets
C = Earnings before interest and taxes / Total assets
D = Market value of equity / Book value of total liabilities
E = Sales / Total assets
Valószínűleg a kezdő kereskedő, részvénypiaci befektető számára a fenti angol megnevezések ismeretlenek, így rövid magyarázatot, példákat nézzünk meg. Illetve a mérleg és eredménykimutatás egyes sorainak, főbb elemeinek értelmezéséhez célszerű a következő cikket átolvasni.
A = Working capital / Total assets rész magyarázata
A working capital tulajdonképpen a mérleg current assets és a current liabilities sorainak különbsége, magyarra lefordítva a forgóeszközök és a rövid lejáratú kötelezettségek különbsége. A total assets az összes eszközt jelenti, mely a társaság rendelkezésére áll. Az alábbi képen a stockanalysis.com oldalon szemléltettem a három mérlegsort, mely a számításhoz szükséges.

forrás: stockanalysis.com
B = Retained earnings / Total assets rész magyarázata
A B részlet kiszámításában a retained earnings az ismeretlen tényező, mely tulajdonképpen a nyereség azon része, amit a társaság megtarthat, azaz a befektetőknek kifizetett osztalékkal csökkentett nyereség.
C = Earnings before interest and taxes / Total assets rész magyarázata
A C részben tulajdonképpen nincs ismeretlen tényező, hiszen az earnings before interest and taxes az adózás, kamatkiadások előtti nyereséget jelenti, melyet az eredménykimutatásban meg. A total assets sort a fenti képen már bemutattam. Ez a mérleg eszközoldala dollárban kifejezve. Az earnings before interest and taxes értéke kiszámolható úgy is, hogy a net income sorhoz hozzáadjuk az income tax és az interest expense/income sorokat, de kiszámolhatjuk az operating income és az other expense/income sorok összegeként is.

forrás: https://stockanalysis.com/stocks/ibm/financials/
D = Market value of equity / Book value of total liabilities rész magyarázata
A Market value of equity a piaci kapitalizáció, melyet bármely árfolyamelemző, részvényszűrő programban megnézhetünk, például finviz.com. A book value of total liabilities pedig a mérleg összes kötelezettségek sorában található, lásd alábbi képen.

E = Sales / Total assets rész magyarázata
Az utolsó tag pedig az éves árbevétel (eredménykimutatásban revenue néven) és az összes eszköz hányadosaként számítható ki. Ahogy fentebb már említettem, nem szükséges kiszámolnunk az értékeket, mivel számos részvényszűrő alkalmazás használható erre a célra, például:
- marketinout.com részvényszűrője (lásd alábbi képen)
- chartmill.com részvényszűrője
- screener.in részvényszűrője, lásd itt

Hogyan értelmezzük Altman Z-score értékeit?
A Z-score értékeket három kategóriába soroljuk:
- Distress zone (kockázatos): 1,8 alatti Z-score érték
- Grey zone (szürkezóna, átmenet): 1,8 és 3 közötti Z-score érték
- Safe zone (biztonságos): 3 fölötti Z-score érték
A kockázatos részvények Z-score értéke tehát kisebb, mint 1,8, és a 3 fölötti értékkel rendelkező vállalat csőd szempontjából biztonságosnak tekinthető.
Mennyire megbízható az altman Z-score érték?
A Z-score mutató meglehetősen magas megbízhatósággal jelzi előre a csődöt. Erről több különböző vizsgálat alapján is meggyőződhetünk. A mutatót kialakító Edward I. Altman még 1968-ban végezte el az első visszateszteléseket, mely alapján 72%-os megbízhatósággal jelezte előre (2 éves távon) a bekövetkező csődöt. Későbbi vizsgálatok, több évtizedes visszatekintés alapján 80-90%-os megbízhatóságot mutattak ki.
Érdemes azzal is tisztában lenni, hogy az altman Z-score sem használható bármely körülmény között. Erre hívta fel a figyelmet Eidleman, Gregory J. a Z scores - a guide to failure prediction című munkájában. Egyik problémát a Z-score használatával kapcsolatban az jelenti, hogy a tőzsdére be nem vezetett cégek esetében nincs market value, azaz piaci kapitalizáció. Ez a probléma azonban a tőzsdei befektetőket nem érinti. További problémát jelent, hogy a „sales/total asset” tényező iparáganként változó és Altman elsősorban termelő cégekre készítette a mutatót. Emiatt a nem termelő (non manufacutrers) cégek esetében a Z-score érték lényegesen magasabb lesz, azaz kevésbé tűnik kockázatosnak a társaság.
Csődkockázat és a jövőbeni hozam
A fentiekben átnéztük a csődkockázat mérésének egyik objektív mutatóját, beszéltünk a megbízhatóságáról is és szó volt a részvényszűrő alkalmazásokról is. Az ismeretek birtokában képesek lehetünk arra, hogy magas csődkockázatú társaságokat keressünk a tőzsdéken. A kérdés az, hogy érdemes-e ezekbe a társaságokba befektetni, milyen sajátosságokkal jár a magas csődkockázat. Értelemszerűen a magas csődkockázat piros jelzés az átlagos befektető számára, és nemcsak azért, mert nagy a valószínűsége (lásd altman Z-score megbízhatóságát) a csődeseménynek, hanem azért is, mert vizsgálatok kimutatták, hogy a magas csődkockázat együtt jár az alacsony jövőbeni hozammal.
John Campbell, Jens Hilscher és Jan Szilagyi az In Search of Distress Risk című munkájában a csődkockázat és a jövőbeni hozam kapcsolatát vizsgálták részletesen. A vizsgálatuk lényege, hogy a részvényeket sorba rendezték a 12 hónapos előremutató csődkockázati mutató alapján, majd megvizsgálták a legkockázatosabb részvényeket. Ezek jellemzője az alacsony jövőbeni hozam, mely nagy szórással járt együtt, azaz alacsony hozamban részesül a befektető, nagy kockázat mellett. Az alábbi grafikonon az LS1090 és LS2080 portfóliók halmozott hozama követhető nyomon. Az LS1090 egy olyan portfólió, melyben megvásároljuk a legbiztonságosabb részvényeket (teljes részvénypiac 10 százalékát) és shortoljuk a legkockázatosabb részvényeket (10 százalék). Az LS2080 esetében megvásároljuk a legbiztonságosabb részvényeket (20 százalék) és shortoljuk a legkockázatosabb részvényeket (20 százalék). A grafikonon látható, hogy a portfólió hozama növekszik, azaz a magasabb csődkockázat valóban alulteljesítést eredményez.
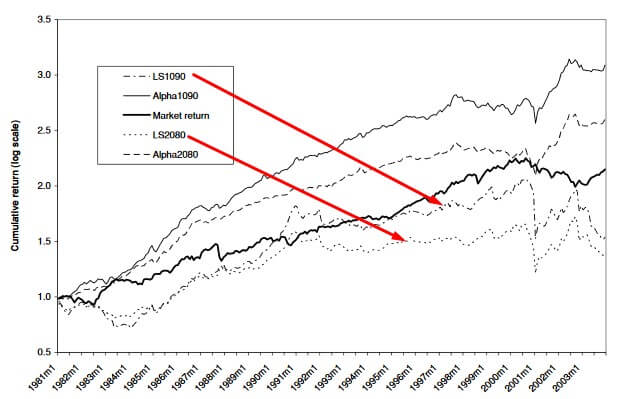
A nagy szórás azonban rávilágít még egy tényezőre, azaz ezen részvények között egyes papíroknak kiemelkedő teljesítménye van rövidebb időtávon (ez az ún. jackpot-effect vagy lottó-hatás, lásd lentebb). Illetve a kutatásban azt is megállapították, hogy a magas csődkockázati mutatóval rendelkező részvényeknek negatív az alfája (alfa mutató) azaz a hagyományos és a háromtényezős CAPM nem ad magyarázatot a kimutatott negatív hozamra. Ez pedig felveti annak a lehetőségét, hogy a magas csődkockázatú részvények túlárazottak, tehát a pillanatnyi árfolyamuk magasabb, mint aminek elméletileg (fundamentumok alapján) lennie kellene, és ez eredményezi a későbbi negatív hozamot.
Campbell, Hilscher, Szilagyi egyik magyarázata szerint tehát azért látunk negatív alfát ezeknél a részvényeknél, mert van egy befektetői réteg, aki kifejezetten keresi ezeket a részvényeket, és emiatt túlárazottak lesznek a részvények. Ez pedig a jövőben alacsonyabb hozamot eredményez. Más kutatások rámutatnak arra is, hogy a magas csődkockázat és a jövőbeni extrém nagy hozamot hozó részvények között nagy az átfedés. Erre utal Campbell, Hilscher, Szilagyi által kimutatott magas szórás, illetve Jennifer Conrad a Death and Jackpot: Why Do Individual Investors Hold Overprices Stocks? című munkájában kimutatta, hogy nagy az átfedés a magas csődkockázatú részvények és azon részvények között, melyek múltbeli hozama extrém nagy volt (1 éves távon 100%). Ugyanakkor a lottó-effektusból (bővebben itt) következik, hogy a befektetők széles köre vállalja az extrém nagy jövőbeni hozamot, annak ellenére, hogy a nyerési esélyeik alacsonyak. Emiatt ezek a részvények túlárazottak, és ez ad magyarázatot az alacsony jövőbeni hozamra. Arra érdemes tehát odafigyelni, hogy a csődkockázati mutató magas megbízhatóságú, és a múltbeli grafikonon tapasztalt jelentős árfolyamkilengés, extrém nagy hozam esetén a részvénynek lottó-részvény tulajdonságai vannak. Ez pedig együtt jár az alacsonyabb jövőbeni hozammal, azaz érdemes mind a magas csődkockázatú, mind a lottó-részvényeket kerülnie a befektetőnek.
Ohlson O-score használata
James Ohlson, a New Yorki Egyetem közgazdásza az 1980-as években dolgozta ki formuláját, mely magas megbízhatósággal képes előrejelezni a következő két évben bekövetkező csődeseményt. Ohlson egy korábban publikált mutató, az Altman Z-score jelzéseihez hasonló jelzőrendszert alakított ki.
A fentiek szerint tehát Ohlson 2000 társaság vizsgálatával azonosította azokat a tényezőket, melyek jelezhetik a közelgő csődjét egy társaságnak, és ezeket a tényezőket egyetlen képletbe foglalta össze:

forrás: https://en.wikipedia.org
Magyarázatok:
- TA = a társaság összes eszköze
- GNP = az összes nemzeti termék árszintjének indexe
- TL = összes kötelezettség
- WC = working capital, működő tőke
- CL = rövid lejáratú kötelezettségek
- CA = forgóeszközök
- NI = adózás utáni jövedelem
A képletet tanulmányozva látható, hogy bizonyos összevetések képezik a pontrendszer alapját. Például vizsgáljuk az összes kötelezettség (TL) és az összes eszköz (TA) arányát. Értelemszerűen az eladósodott társaságok esetében egy nagyobb számértéket kapunk, ami növeli az O-score végső pontértékét. A fenti adatok gyakorlatilag a társasági mérlegből kikereshetők. Ennek lépéseit azért nem mutatom be, mert fentebb részleteztük, és az O-score esetében is nagyon hasonló adatokat kell kigyűjteni. Hozzá kell tenni a fentiekhez, hogy az egyéni befektetőknek nem szükséges kiszámolni az O-score értéket, mert számos adatbázisban megtaláljuk az egyes részvényekre vonatkozóan. Amíg azonban a Z-score mutatók megtalálhatók ingyenes adatbázisokban, addig az O-score fizetős adatbázisokban érhető el. A Z-score adatbázisok:
- marketinout.com részvényszűrője
- chartmill.com részvényszűrője
- screener.in részvényszűrője, lásd itt
Törekedjünk tehát arra, hogy nagy vonalakban megértsük az O-score képletében szereplő összefüggéseket, mert ezek egyébként is jelezhetik egy társaságnál a pénzügyi nehézségeket.
Mikor jelzi a csődöt az O-score mutató?
Általánosságban azt lehet mondani, hogy ha egy társaság esetében az O-score mutató értéke nagyobb, mint 0,5, akkor a társaság nagy valószínűséggel csődbe fog menni két éven belül.
A későbbi kutatások arról árulkodnak, hogy az O-score mutató megbízhatósága igen magas, 90% feletti.
Mi a különbség az O-score és a Z-score között?
A Z-score egy korábban kifejlesztett mutató csődesemények előrejelzésére. A kifejlesztéséhez 66 társaság pénzügyi adatait használta fel Altman, így a mutató megbízhatósága 70 százalékos volt. Ezzel szemben az O-score mutató kifejlesztéséhez már 2000 társaságot vizsgáltak meg, így a megbízhatósága 90% feletti
A dolgozók előre jelzik a társaság csődjét?
A Predicting Bankruptcy: Ask the Employees cím alatti vizsgálat azzal a feltételezéssel élt, hogy a társaság vezetősége és a dolgozók olyan információk birtokában vannak, melyekkel a jövőbeni csőd előre jelezhető. Ugyanakkor, amíg a vezetőség hajlamos az ilyen adatokat a szőnyeg alá söpörni, addig az elégedetlen dolgozók nyilvánosságra hozhatják ezeket. A fentiek miatt 2008-2020 közötti időszakon megvizsgáltak 327 csődbe kerülő társaságot, továbbá 327 olyan társaságot is bevettek a mintába, melyek pénzügyileg egészségesek voltak. Az alábbi grafikonon a vizsgált csődeseményeket követhetjük nyomon.

A dolgozói elégedettség méréséhez a Glassdoor adatbázisát használták fel, mely nyilvánosan elérhető bárki számáram és melyben tőzsdei társaságok széles körével kapcsolatos dolgozói véleményeket követhetünk nyomon, esetenként több ezer véleménnyel. Ahogy az alábbi képen látható, egyes vállalatok esetében több ezer dolgozói véleményt tekinthetünk át.

Korábbi vizsgálatok is megerősítik azt, hogy a glassdoor.com adatbázisa hasznos információ-forrás a részvénybefektetők számára, például:
- Az alkalmazottak szöveges beszámolói az akvizíciókkal kapcsolatosan előrejelzik a jövőbeni akvizíciók bejelentését, mely többlethozamot eredményezhet a befektető számára (lásd: Firms of a Feather Merge Together: The Coordination Benefits of Compatible Cultures c. 2019-es vizsgálatot)
- Az alkalmazottak hangulatának mérésével kiderült, hogy az erősen pozitív alkalmazotti hangulat alacsonyabb következő havi részvényhozammal kapcsolatható össze (Chen, Tang, Guofu: Employee sentiment and stock returns c. vizsgálat).
A fentebb hivatkozott kutatás pedig a Glassdoor adatbázisból kinyerhető különböző adatokon (például a társaság teljes értékelésének változása, overall rating a glassdoor adatbázisában) vizsgálta meg, hogy mennyire megbízhatóan jelzik előre a jövőbeni csődeseményt. Az előrejelzés eredményeit összevetették négy közismert mutatóval, melyek közül fentebb említett Z-score és az O-score mellett Zmijewski és Shumway modelljének csődjelzését is figyelembe vették. Az alábbi grafikon a fenti négy modell érzékenységét mutatja.

Itt pedig a glassdoor rating változásán alapuló jelzés érzékenysége látható.

Az adatokat összehasonlítva azt tapasztalhatjuk, hogy Altman Z-score mutatót a dolgozói elégedettség változása követi a vállalati csőd 1-3 éves időtávon történő előrejelzésében. A kutatásból az is kiderül, hogy a négy hagyományos modell mindegyike tartalmaz egyedi információkat a csőd valószínűségének előrejelzésével kapcsolatban. Illetve a dolgozói elégedettség változásával hasonló hatékonysággal felmérhető a csődkockázat még mielőtt a pénzügyi adatokon megfigyelhető lenne a változás.
A Z-score csődmutatónál egyszerűbb indikátorok is megbízhatók
Bár mind a Z-score és O-score mutatók széles körben ismertek, befektetők körében aktívan használat csődkockázati mutatók, a témával kapcsolatban megjelent új vizsgálat (Heaton, 2024) arra mutatott rá, hogy a fenti mutatóknál egyszerűbb összefüggésekkel is magas megbízhatósággal előre jelezhető a csődhelyzet. A hivatkozott anyagban 2005 és 2022 közötti időszakon a Russel 3000 indexben szereplő társaságokat (ezek főleg alacsony kapitalizációjú vállalatok) vizsgálták meg, az időszakon számos csődesemény bekövetkezett, lásd alábbi képen.

Forrás: Heaton, 2024
A csődelőrejelzéssel összefüggésben négy magyarázó változót vizsgáltak meg. Ezek közül az első a társaság piaci kapitalizációja volt a csődeseményt megelőző évben. Ahogy az alábbi képen is látható, az alacsony piaci kapitalizáció (x-tengelyen) több csődeseménnyel jár együtt (y-tengelyen mérve).

Forrás: Heaton, 2024
Hasonló összefüggést figyelhetünk meg a részvény árát vizsgálva, azaz egy éven belül jelentősen megnő a csődesemények száma, ha a részvény ára drasztikusan csökken.

Forrás: Heaton, 2024
A fenti sorban illeszthető a következő változó, az előző évi részvénypiaci hozam. A magas csődeseményszámot az alacsony részvénypiaci hozam előzi meg.

Forrás: Heaton, 2024
A fentiek mellett a csőd előtti egy évben a piaci tőkeáttétel (market leverage) csökkenése is megfigyelhető. Ebben az értelemben a tőkeáttétel a piaci kapitalizáció és a társaság adósságának hányadosaként definiálható, így a csökkenő piaci kapitalizáció (vagy növekvő adósság) a mutató alacsonyabb, csökkenő értékével jár együtt.

Forrás: Heaton, 2024
A fenti mutatókban minden esetben megtaláljuk a részvény árát. Ez lényegében arra utal, hogy a piac a csőddel kapcsolatos információt megfelelően beépíti az árba, így gyenge részvénypiaci eredmény megelőzi a csődeseményt. A szerzők szerint a fenti részvénykörön, a vizsgált időszakon az Altman Z-score nem mutat ilyen szoros korrelációt a csődesemények számával. Ahogy az alábbi grafikon x-tengelyén leolvasható, a 0 alatti értékek esetében a csődesemények száma megnövekszik, de a negatív tartományban egyenletesen oszlik el a csődesemények magas száma, és nem köthető a legnegatívabb értékhez.

Forrás: Heaton, 2024
Az alábbi táblázat megerősíti a grafikonon látottakat. A precision oszlopban a ténylegesen bekövetkező csődesemény és a tényleges csődesemény plusz a téves csődesemény összegének hányadosa látható. Magasabb érték, magasabb előrejelzési pontosságot jelez. Ebben a tekintetben a piaci tőkeáttétel mutatója nevezhető a legmegbízhatóbbnak, hiszen az összes eset (téves és valós csődelőrejelzés) 44,9 százalékát pontosan jelezte előre.
A recall mutató a ténylegesen bekövetkező csődesemény és a tényleges és a fals negatív jelzések összegének hányadosa. A magas érték itt is nagyobb pontosságot jelöl. Az F1-score a fenti két mutatóból képzett érték. Ebben az esetben is a magasabb érték jelzi a nagyobb pontosságot, és bármelyik mutatót vizsgálva az Altman Z-score teljesítménye rosszabb. A táblázat értékei a thresholds (határérték) oszlop adataival együtt értelmezendők, így például ha a Market Leverage mutató a 0,104 határérték alá esik egy társaságnál, akkor a csőd bekövetkezési valószínűsége 31,7 százalék a precision mutató alapján. Ha az előző évi hozama a -91,4% határértéke alá esik, akkor a csőd valószínűsége 29,5 százalék.

Forrás: Heaton, 2024