Befektetések kockázata: Hogyan csökkenthető a befektetés kockázata
A befektetésekkel együtt kockázatot is vállalunk. Ennek egy része jól mérhető, más kockázatok csak hosszabb idő alatt válnak láthatóvá, és vannak olyan események is, amelyekre a múltbeli adatok alapján nehéz felkészülni. Bejegyzésünkben áttekintjük a befektetési kockázatok főbb típusait, a leggyakrabban használt mutatókat, azok korlátait, végül pedig a portfólió kockázatának csökkentésére alkalmazható módszereket. Témáink:
- Befektetések kockázati típusai
- 1) Hozamszórás és volatilitás
- 2) Béta-mutató
- 3) Maximális visszaesés, maximum drawdown
- 4) VaR, value at risk mutató
- 5) Sharpe-mutató
- 6) Treynor ráta
- 7) Ulcer index
- Mi a probléma a befektetések kockázati mutatóival?
- Gyors és lassú kockázat a befektetésekben
- Befektetési portfólió kockázatcsökkentése
A kockázatkezeléshez három területen érdemes tájékozódnunk. Először meg kell értenünk, milyen veszteségek érhetnek bennünket, majd azt, hogyan mérhetők ezek a kockázatok. Végül azt is meg kell vizsgálnunk, mely eszközökkel mérsékelhetők a veszteségek. A kötvény-részvény arány kialakítása és a diverzifikáció fontos lehetőségek, de önmagukban nem oldanak meg minden problémát. Az alábbiakban ezeket a kérdéseket vesszük sorra.
Befektetések kockázati típusai
A befektetési kockázatok több forrásból származhatnak. A legismertebbek az alábbiak:
- árfolyamkockázat
- nemfizetési kockázat, csőd
- partnerkockázatok
A partnerkockázat azt jelenti, hogy a velünk szerződésben álló fél esetleg nem teljesíti a kötelezettségét. Az értékpapírszámlát vezető szolgáltató működésével, fizetésképtelenségével kapcsolatban is felmerülhetnek kockázatok, ezért érdemes megismerni a felügyeleti hátteret, az ügyfélvagyon elkülönítésének szabályait és a befektetővédelmi rendszerek korlátait. Ezek országonként és szolgáltatónként eltérhetnek. A befektetővédelem ugyanakkor általában nem téríti meg az árfolyamveszteséget.
A másik kockázati típus a nemfizetés, illetve a csőd. Egy kötvény kibocsátója nem feltétlenül teljesíti fizetési kötelezettségeit, részvények esetében pedig a vállalat csődje akár a befektetett tőke elvesztésével is járhat. Ezek a kockázatok a befektetési alapok és ETF-ek mögöttes értékpapírjain keresztül is megjelennek. A diverzifikáció egyetlen vállalat csődjének portfólióra gyakorolt hatását mérsékelheti, a szélesebb körű hitelpiaci válságok kockázatát viszont nem szünteti meg. A hitelkockázat értékeléséhez kapcsolódik az adósminősítésekről szóló cikkünk.
A befektetőket rendszeresen érintő harmadik terület az árfolyamkockázat. Elsőként ennek mérésére használható mutatókat beszéljük meg.
1) Hozamszórás és volatilitás
Az árfolyamok kilengésének mérésére a hozamok szórását, más néven volatilitását használjuk. A mutató azt fejezi ki, mennyire tértek el a vizsgált időszak hozamai az átlagos hozamtól. Magasabb volatilitás mellett nagyobb hozamingadozásokat tapasztalhatunk, míg alacsony volatilitás esetén kisebbek a múltbeli kilengések. Fontos, hogy a számításhoz a hozamokat használjuk, az alábbi ábrák pedig szemléltetésként az árfolyampályák eltérő ingadozását mutatják.
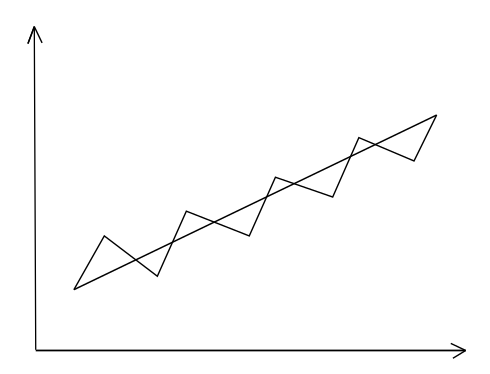
A következő ábrán egy másik befektetési eszköz árfolyampályája látható. A kilengések itt nagyobbak, miközben a szemléltető ábrákon a kezdő és záró értékből számított hozam azonos.
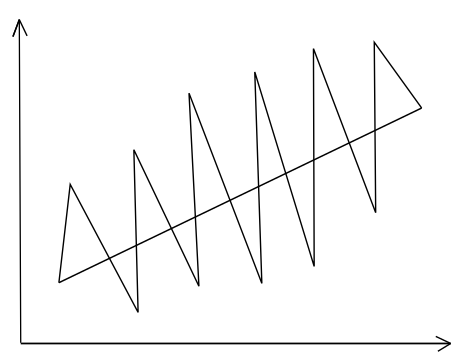
A két befektetés azonos időszaki hozam mellett eltérő mértékű árfolyam-ingadozást mutathat. A volatilitás ezért segíthet a befektetési eszközök összehasonlításában, önmagában azonban nem fejezi ki az összes kockázatot. A szórás a pozitív és negatív irányú hozamkilengéseket egyaránt figyelembe veszi.
2) Béta-mutató
A hozamok teljes szórása mellett érdemes megvizsgálni azt is, hogyan mozog egy értékpapír a szélesebb piachoz képest. Erre használható a béta-mutató, amely a piaci hozamok változására való érzékenységet méri. A finviz.com oldalon például egy részvény adatlapján is találkozhatunk a bétával. Az alábbi képeken ennek korábbi példáját láthatjuk.

A példában a Tesla részvényének korábban lekérdezett bétaértéke szerepel. A képernyőkép történeti illusztráció, a részvény aktuális bétája időközben változhatott.
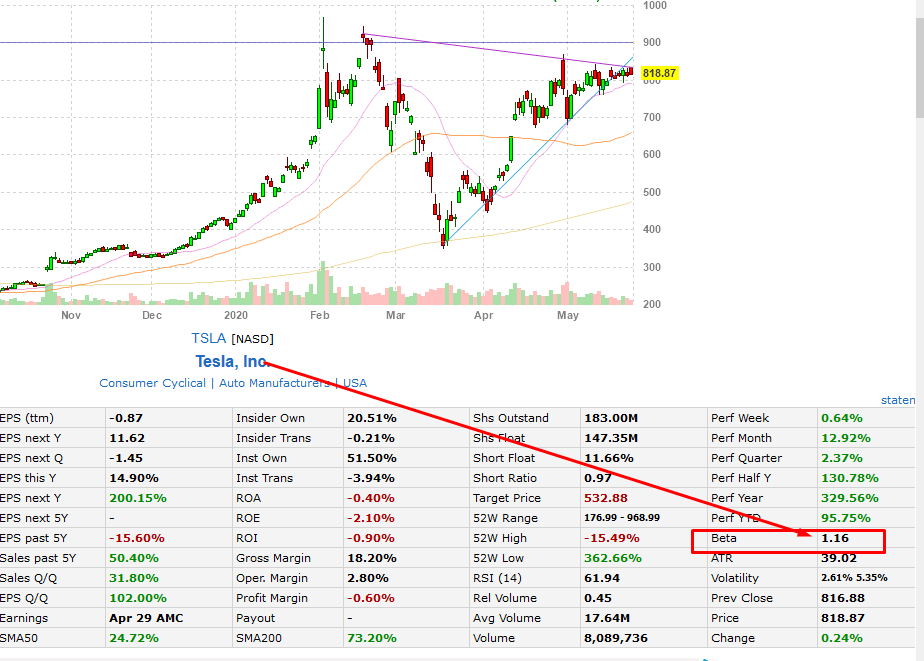
Az ábrán szereplő 1,16-os béta értelmezéséhez az alábbiakat érdemes figyelembe venni:
- Az 1-es béta a piaci hozam változására becsült egységnyi érzékenységet jelez, nem azonos teljes kockázatot.
- Az 1,16-os béta alapján a piaci hozam 1%-os változásához átlagosan körülbelül 1,16%-os részvényhozam-változás társulhatott a becslési időszakban, az egyéb hatásoktól eltekintve. Ez nem jelenti, hogy a részvény teljes volatilitása 16%-kal nagyobb a piacénál.
- Az 1 alatti, pozitív béta kisebb piaci érzékenységet mutat.
- A nulla béta a vizsgált piaci hozammal fennálló zérus becsült kovarianciát jelzi.
- A negatív béta átlagosan ellentétes irányú piaci érzékenységet jelent, de az együttmozgás nem minden időszakban érvényesül azonos módon.
A béta a szisztematikus, vagyis a piaccal együtt mozgó kockázat egyik mérőszáma. Egy részvény vállalatspecifikus kockázatát azonban önmagában a bétából nem tudjuk meghatározni, ehhez például a regresszió magyarázatlan hozamingadozását is vizsgálni kell. A mutató számításáról itt olvashatsz részletesebben.
3) Maximális visszaesés, maximum drawdown
A maximális visszaesés, angolul maximum drawdown, azt mutatja meg, mekkora volt egy befektetés vagy stratégia legnagyobb csúcstól mélypontig tartó vesztesége a vizsgált időszakban. Például ha az S&P 500 index 1000 pontról 500 pontra esett, akkor ez 50%-os visszaesést jelent. Ugyanekkora visszaesés következik be, ha 2000 pontról 1000 pontra csökken az index. Az alábbi ábrán az 1998-2017 közötti időszak különböző befektetéseinek visszaesései láthatók. A narancssárga görbe az S&P 500-at szemlélteti. A legmélyebb visszaesés adja a maximális drawdown értékét.
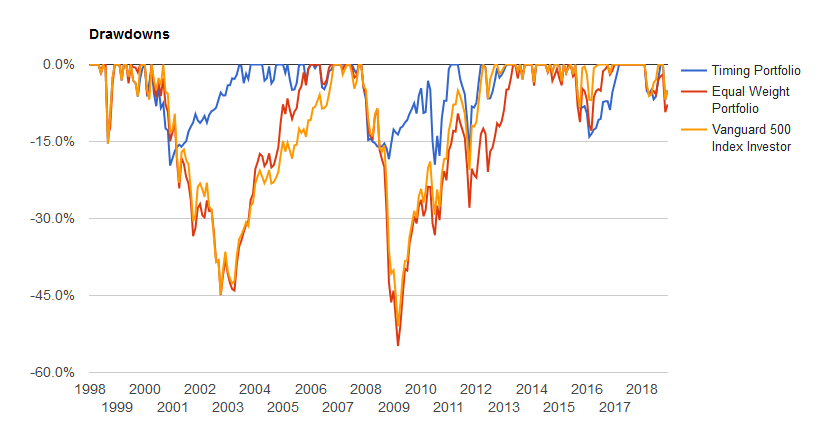
A maximális visszaesés tehát azt fejezi ki számunkra, hogy a múltban mekkora visszaeséseket voltunk kénytelenek elviselni. Egy 50%-os maximális visszaesés azt jelentené, hogy a befektetésünk maximális egyenleg értékéhez képest mekkora visszaesést szenvedtünk el. Tehát a maximális visszaesés nem a befektetett tőkére vonatkozó visszaesést mutatja.
Képzeljünk el egy befektetést, amelynek értéke 1000 dollárról 2000 dollárra emelkedik, majd visszaesik 1000 dollárra. A maximális visszaesés 50%, miközben az eredetileg befektetett összeghez képest a záró érték nem mutat veszteséget. Más eredményre jutna az a befektető, aki a csúcson vásárolt. A drawdown tehát a megfigyelt befektetési pályához kötődik, és különbözhet az egyes befektetők tényleges veszteségétől. Érdemes azt is megvizsgálni, meddig tartott a visszaesés és a korábbi csúcs visszaszerzése.
A maximális visszaesés azért fontos, mert a grafikonon látható veszteség a valóságban hosszú ideig is fennállhat. Egy 50%-os visszaesés után 100%-os emelkedés szükséges a korábbi csúcs eléréséhez. A történeti maximális visszaesés azonban nem jelenti a lehetséges jövőbeli veszteség felső határát. A korábbi időszakban tapasztaltnál nagyobb visszaesés is előfordulhat.
Ez azért hasznos, mert a maximális és az átlagos visszaesés jelentősen eltér. Amíg a maximális visszaesés gyakran egy ritka esemény, addig az átlagos visszaesést sokkal többször megtapasztalja a befektető. Látható a fenti grafikonon, hogy 0-15% közötti visszaesések meglehetősen gyakoriak, így például semmi különösön nincs abban, ha befektetünk és 10-15%-os visszaesést tapasztalunk a fenti befektetési stratégia esetében. Vizsgáljuk meg tehát a múltban a visszaeséseket, nagyon jól felmérhető a befektetési lehetőség kockázata, de természetesen arról se feledkezzünk meg, hogy a múltbeli eredmények nem jelentenek garanciát a jövőre. Azaz ha a maximális visszaesés 50% volt a múltban, akkor ebből nem következik az, hogy a jövőben sem lesz ennél nagyobb a visszaesés.
4) VaR, value at risk mutató
A Value at Risk, röviden VaR, egy meghatározott időtávra és megbízhatósági szintre becsült veszteséghatár. Azt fejezi ki, hogy a választott modell szerint mekkora veszteséget léphet túl a befektetés a megadott valószínűséggel. A VaR ezért csak az időtáv és a konfidenciaszint megadásával együtt értelmezhető.
Ha például az egy napra számított VaR(95) értéke 3%, akkor a modell alapján a napi veszteség az esetek körülbelül 5%-ában meghaladhatja a 3%-ot. A VaR pénzösszegben is kifejezhető. Ha a napi VaR(95) 1000 dollár, a becslés szerint 5% annak az esélye, hogy a napi veszteség nagyobb lesz 1000 dollárnál.
Megfordítva, a modell az esetek 95%-ában legfeljebb ekkora napi veszteséget jelez. A mutató ugyanakkor nem árulja el, milyen súlyos lehet a veszteség a fennmaradó 5%-ban. Ezért a szélsőséges veszteségek vizsgálatához más mutatókra, például Expected Shortfallra is szükség lehet.
A VaR napi, heti vagy hosszabb időtávra is számítható. Az eltérő konfidenciaszintekkel kapott értékeket csak azonos időtáv és számítási módszer mellett célszerű összehasonlítani. A gyakorlatban gyakran 95%-os és 99%-os konfidenciaszintet használnak. A becsült valószínűségek a választott modell és adatok feltevéseitől függenek.
A VaR három módon számítható ki:
- Paraméteres VaR, azaz feltételezéssel élünk a hozamok eloszlását illetően.
- Historikus VaR, azaz a múltbeli adatok alapján határozzuk meg az eloszlást.
- Szimulációs VaR, azaz szimulációs módszerekkel határozzuk meg a VaR értékét.
A paraméteres VaR valamilyen eloszlás-feltevésre épít. Egyszerű változatában a hozamokat normális eloszlásúnak tekintjük, és a várható hozam, valamint a szórás segítségével becsüljük meg a veszteséghatárt. A következő összefüggés a hozam alsó kvantilisét adja meg, ha a hozam és a szórás azonos időegységre vonatkozik.
Alsó 5%-os hozamkvantilis = μ - 1,645 × σ
A normális eloszlású, egyperiódusos becslésben μ a várható hozam, σ a hozam szórása. A VaR pozitív veszteségként történő megadásához a negatív hozamkvantilis előjelét megfordítjuk. Hosszabb időtáv esetén az időskálázás további feltevéseket igényel.
Ha például az S&P 500 éves várható hozama 10%, az éves hozam szórása pedig 15%, akkor a hozameloszlás becsült 5. percentilise 10% - 1,645 × 15% = -14,675%. Vagyis a normális eloszlást feltételező modellben az éves VaR(95) pozitív veszteségként 14,675%. A számítás azonban érzékeny az eloszlás feltevésére. A részvénypiaci hozamoknál a szélsőséges események gyakrabban jelentkezhetnek, mint amit egy egyszerű normális eloszlású modell jelezne. Az alábbi képen az amerikai részvénypiac történeti éves hozamai láthatók.

A historikus VaR az eloszlás előzetes feltételezése helyett a múltbeli hozamokból számítja ki a megfelelő percentilist. Az alábbi ábrán az S&P 500 közel 50 éves időszakának napi hozamai láthatók. A vizsgált minta 5. percentilise körülbelül -1,6%, vagyis a megfigyelt napok mintegy 5%-ában ennél alacsonyabb volt a hozam. A jövőre vonatkozó becsléshez feltételeznünk kell, hogy a történeti minta megfelelően jellemzi a későbbi veszteségek eloszlását.

A harmadik lehetőség a szimulációs VaR. Ilyenkor például Monte Carlo- vagy bootstrap-eljárással több lehetséges hozampályát állítunk elő, és ezek eloszlásából becsüljük a veszteséghatárt. Az alábbi példában az 1972-2024 közötti időszak adataira épülő, 10 ezer szimulált forgatókönyv eredményei láthatók. A 10. percentilisnél az egyéves évesített hozam -10,97%, hároméves időtávon -3,3%, ötéves időtávon -0,35%. Fontos azonban, hogy a szimuláció nem oldja meg a kevés adatból fakadó bizonytalanságot, és a múltban nem tapasztalt eseményeket sem feltétlenül képes megfelelően modellezni. A módszerről itt olvashatsz részletesebben.

5) Sharpe-mutató
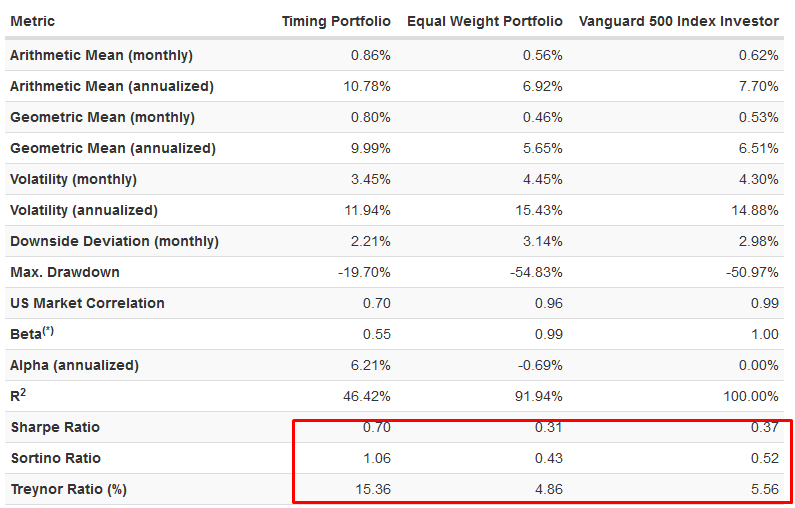
A Sharpe-mutatót korábban részletesen tárgyaltuk. Azt fejezi ki, mekkora kockázatmentes hozam feletti átlagos többlethozam jut a hozamok egységnyi szórására. Ezért hasznos lehet befektetési lehetőségek és stratégiák összehasonlításában, feltéve, hogy az adatokat azonos időtávon, összehasonlítható módszerrel számítottuk. A magasabb Sharpe-ráta jobb múltbeli szórásegységre jutó többlethozamot jelent, de önmagában nem bizonyítja, hogy az adott befektetés összességében jobb választás. Korlátja, hogy a pozitív és negatív hozamingadozásokat egyaránt figyelembe veszi. A Sortino-ráta ezzel szemben csak a meghatározott küszöb alatti hozameltéréseket méri. A különbségekről itt beszéltünk részletesen. Az alábbi ábrán három befektetési lehetőség összehasonlítása látható.
6) Treynor ráta
A Treynor-ráta a kockázatmentes hozam feletti többlethozamot viszonyítja a portfólió bétájához. A Sharpe-mutatóhoz hasonlóan kockázattal korrigált teljesítménymutató, a nevezőjében azonban a teljes szórás helyett a piaci kockázatot mérő béta szerepel. Emiatt elsősorban jól diverzifikált, pozitív bétájú portfóliók összehasonlítására alkalmas. A bétáról itt olvashatsz részletesebben.
Treynor ráta = (befektetés hozama - kockázatmentesen elérhető hozam) / portfólió béta tényezője
Azonos feltételek és pozitív béta mellett a magasabb Treynor-ráta kedvezőbb múltbeli piaci kockázategységre jutó többlethozamot jelezhet. Nullához közeli vagy negatív béta esetén azonban a mutató értelmezése problémás. A Treynor-ráta nem a teljes volatilitásra vetíti a hozamot, ezért a Sharpe-rátától eltérő sorrendet is adhat. A Sharpe-, Sortino- és Treynor-mutatókat szemléltető ábra az előző pontban látható.
7) Ulcer index
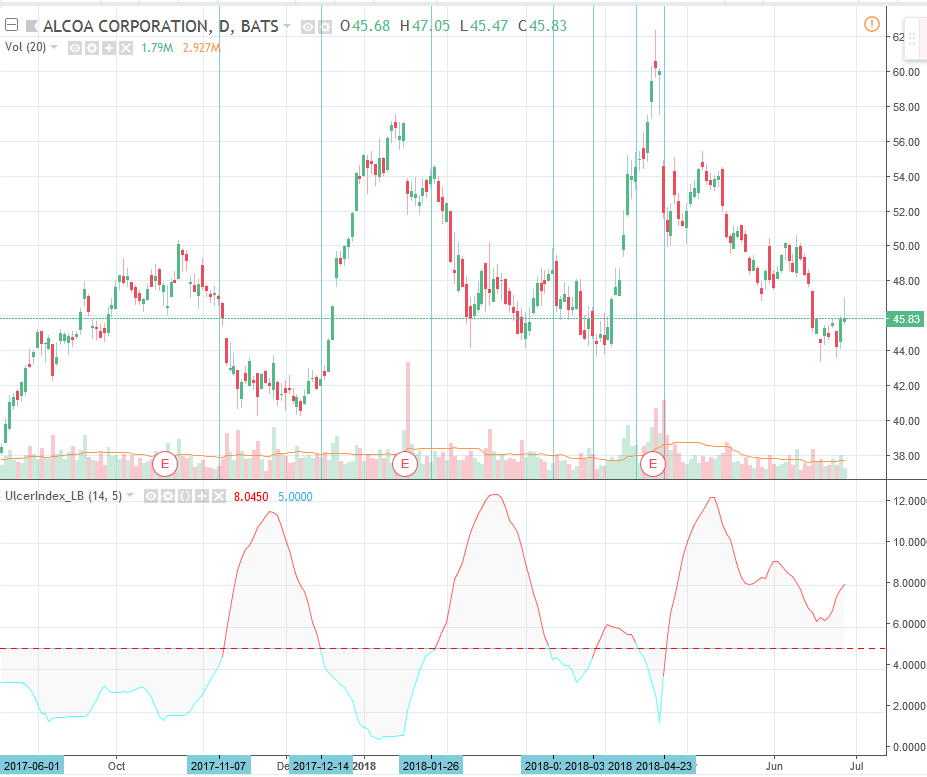
Az Ulcer Index a korábbi árfolyamcsúcsokhoz viszonyított visszaeséseket méri. A szórástól eltérően az árfolyam emelkedése önmagában nem növeli a mutató értékét. A számítás figyelembe veszi a visszaesések mélységét és azt is, mennyi ideig marad az árfolyam a korábbi csúcs alatt. Ezért a maximális visszaesés hasznos kiegészítője lehet.
A mutatót Peter Martin és Byron McCann dolgozta ki. A vizsgált időszak minden napjára meghatározzuk a korábbi csúcshoz viszonyított százalékos visszaesést, majd a visszaesések négyzetének átlagából négyzetgyököt vonunk. A képlet a következő.
Ulcer Index = √[Σ(százalékos visszaesés2) / N]
Az alábbi régebbi példán a 14 periódusú Ulcer Index az Alcoa részvényének grafikonja alatt látható. A magasabb érték mélyebb vagy tartósabb visszaeséseket jelez a vizsgált időszakban. Ugyanakkor az 5-ös vagy 10-es érték nem tekinthető minden eszközre érvényes biztonsági határnak. A mutató alapján önmagában nem lehet megbízható fordulópontot vagy vételi és eladási jelzést meghatározni.
A Martin-ráta, más néven Ulcer Performance Index (UPI) a kockázatmentes hozam feletti hozamot osztja az Ulcer Index értékével. Hasonló célt szolgál, mint a Sharpe-ráta, de a kockázatot másképpen méri. Befektetési alapok és portfóliók összehasonlításakor használható, amennyiben azonos számítási időszakot és módszert alkalmazunk. A lefelé irányuló volatilitás másik gyakran használt mérőszámáról a Sharpe- és Sortino-rátát összehasonlító cikkünkben is írtunk.
Mi a probléma a befektetések kockázati mutatóival?
A fenti mutatók segítségével számszerűsíthetjük a befektetések múltbeli kockázatának több fontos jellemzőjét. A jövőbeli veszteségek előrejelzésénél azonban már komoly bizonytalansággal találkozunk. A modern portfólióelmélet egyik kiindulópontja Harry Markowitz 1952-es tanulmánya volt, amely a hozamok és a kockázatok együttes vizsgálatát állította a középpontba. Azóta a statisztikai kockázatmérés a befektetési gyakorlat meghatározó részévé vált.
A statisztikai modellek ugyanakkor mindig feltételezéseket tartalmaznak. A hozamok múltbeli eloszlásának és együttmozgásának ismerete nem jelenti azt, hogy minden jövőbeli piaci eseményt fel tudunk mérni. Ez a probléma a következő példákban válik igazán láthatóvá.
A múltbeli adatokból becsült kockázatok változó piaci környezetben jelentősen eltérhetnek a tényleges veszteségektől. Az 1994-es kötvénypiaci válság, az LTCM 1998-as összeomlása és a 2007-2008-as pénzügyi válság is megmutatta, milyen súlyos következményekkel járhat a szélsőséges piaci események, a likviditási kockázat és az összetett kitettségek alábecslése. A modellek ettől még hasznosak, de eredményeiket nem tekinthetjük teljes körű kockázati előrejelzésnek. Az LTCM történetéről itt írtunk.
A kérdésre Nassim Nicholas Taleb a ludic fallacy fogalmával is rámutat. Lényege, hogy a pontosan meghatározott szabályok szerint működő játékok kockázatait könnyebb felmérni, mint a valós élet bizonytalan és változó feltételeit.
A két helyzet között lényeges eltérés van:
- Jól meghatározott szabályok esetén, például szabályos érme feldobásakor, a lehetséges kimenetelek és azok valószínűségei ismerhetők.
- A pénzügyi piacokon a szereplők viselkedése, a szabályok, a likviditás és a gazdasági környezet is változhat, ezért a valószínűségek csak becslésekkel ragadhatók meg.
Taleb ezt egy pénzfeldobásos történettel szemlélteti. Képzeljük el, hogy egy érme egymás után 99 alkalommal fejet mutat. Hogyan becsüljük meg a következő dobás esélyeit? Dr. John a szabályos érme feltételezéséből indul ki, Fat Tony viszont magát a feltételezést kérdőjelezi meg.
Ha az érme valóban szabályos, és a dobások függetlenek egymástól, akkor a következő fej valószínűsége továbbra is 50%. A 99 egymást követő fej azonban rendkívül szokatlan esemény lenne, ezért érdemes megvizsgálni, hogy helytálló-e az érme szabályosságáról tett feltevés.
Dr. John az előzetesen rögzített modellben számol tovább. Fat Tony arra gyanakszik, hogy az érme manipulált lehet, így a fej valószínűségét a következő dobásnál is magasabbnak tartaná 50%-nál. Az eltérés abból adódik, hogy másként ítélik meg a modell feltételeit.
Megfigyelhető azonban, hogy a két válasz különböző feltételezéseken alapul. Ha biztosan tudjuk, hogy az érme szabályos, Dr. John 50%-os válasza helyes. Ha ez nem biztos, a rendkívüli dobássorozat okot adhat a feltevések felülvizsgálatára.
A befektetési kockázatok mérésénél is számolnunk kell azzal, hogy a modellből kimaradnak fontos tényezők. A korábban megfigyelt hozameloszlás vagy korreláció megváltozhat, és a legsúlyosabb veszteségek éppen akkor jelentkezhetnek, amikor több kockázati tényező egyszerre romlik.
Gyors és lassú kockázat a befektetésekben
A gyors kockázat rövid idő alatt jelentkező veszteséget jelenthet, például amikor a túlzott tőkeáttétel miatt egy hirtelen árfolyamváltozás nagy veszteséget okoz. A lassú kockázat ezzel szemben hosszabb idő alatt halmozódik fel. Ilyen lehet a pénz vásárlóerejének infláció miatti csökkenése vagy a tartósan magas befektetési költségek hatása.
A lassú kockázat szemléltetésére a dohányzás is használható. Az alábbi grafikonon az Egyesült Államok cigarettafogyasztásának és a tüdőrákhoz kapcsolódó halálozásának történeti alakulása látható. A két idősor között több évtizedes eltolódás figyelhető meg. Ebből ugyanakkor nem következik, hogy a betegség egy adott személynél meghatározott számú év dohányzás után alakul ki. Az ábra arra mutat példát, hogy egy káros folyamat hatása sokáig nem feltétlenül érzékelhető.

forrás: https://ourworldindata.org
Mi a helyzet a lassú és gyors kockázattal a befektetések területén?
A befektetések területén a készpénz vásárlóerejének csökkenése hasonlóan lassan felhalmozódó veszteség lehet. A készpénz rövid távú nominális árfolyam-ingadozása rendszerint kisebb, mint a részvényeké, de az infláció tartósan csökkentheti a reálértékét. Az alábbi, amerikai történeti adatokra épülő összehasonlítás azt szemlélteti, milyen gyakran fordult elő 5%-ot meghaladó reálérték-veszteség különböző időtávokon az eredeti vizsgálatban. Az arányok az adott adatbázis múltbeli megfigyeléseire vonatkoznak, és nem tekinthetők a jövőre érvényes valószínűségeknek. A részvénypiaci eredmények az Egyesült Államok sajátos történeti tapasztalatait tükrözik.
Az 5%-ot meghaladó történeti reálérték-veszteség gyakorisága a bemutatott amerikai mintában
|
|
amerikai dollár |
S&P500 |
|
1 hónap |
0% |
11% |
|
12 hónap |
6% |
22% |
|
10 év |
36% |
12% |
|
20 év |
31% |
0% |
A következő ábra a dollár vásárlóerejének hosszú távú csökkenését mutatja. A szemléltetett történeti időszakban a készpénz reálértékének jelentős része elveszett az infláció miatt. Az eredmény a vizsgált időszakra vonatkozik, a jövőbeli infláció mértékét önmagában nem jelzi előre.
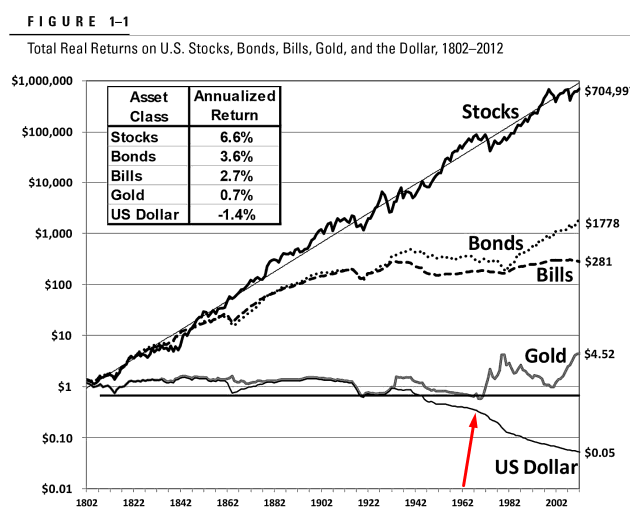
forrás: Stocks for the long run
Magyarországon szintén jelentős inflációs időszakokat figyelhettünk meg. Az Eurostat 2000-2018 közötti adatai alapján a kumulált áremelkedés 103,7% volt, ami azt jelenti, hogy a változatlan összegű készpénz vásárlóereje közel a felére csökkent. A példa jól mutatja, hogy a nominális érték megőrzése még nem jelenti a reálérték megőrzését.
Hosszabb befektetési időtáv esetén a részvénybefektetés reálhozama kedvezőbb lehet a készpénzénél, ezért a rövid távú ingadozás vállalása egyes helyzetekben indokolható. Ebből azonban nem következik, hogy 20-30 éves időtávon eltűnik a részvénypiaci veszteség kockázata. Az Anarkulova, Cederburg és O'Doherty által készített, Stocks for the long run? Evidence from a broad sample of developed markets című kutatás 39 fejlett ország részvénypiacát vizsgálta 1841 és 2019 közötti historikus adatok felhasználásával, bootstrap-szimulációval. A szerzők a negatív reálhozam következő becsült valószínűségeit kapták különböző befektetési időtávokon:
- 1 éves befektetési időtáv esetén 36,8%,
- 5 éves befektetési időtáv esetén 28,3%
- 10 éves időtávon 21,5%
- 20 éves befektetési időszakon 15,5%
- 30 éves időszakon 12,1% volt.
Megfigyelhető, hogy a negatív reálhozam becsült előfordulási aránya hosszabb időtávon csökken, de még 30 éves időszakon is 12,1%. Ráadásul a veszteség valószínűsége és a hozam teljes bizonytalansága nem ugyanaz. Pástor és Stambaugh (2012) azt mutatták meg, hogy a várható hozamra és a modellparaméterekre vonatkozó bizonytalanság figyelembevételével az évesített prediktív hozamvariancia hosszabb időtávon akár növekedhet is. A hosszú időtáv ezért fontos tényező, de nem helyettesíti a kockázatok felmérését.
Lassú kockázat és a befektetési alapok
A lassú kockázat másik példája a befektetési alapok költségeinek tartós hatása. Egy drága alap éves díja első ránézésre nem feltétlenül tűnik jelentősnek, a költségek azonban évről évre csökkentik a befektetés értékét és a jövőben elérhető kamatos kamatot. Hosszabb időtávon már kis százalékos eltérésekből is számottevő különbség alakulhat ki.
Az alábbi grafikonon a piros oszlopok egy olyan befektetési alap éves költségeit mutatják, melynél az éves alapkezelési díj 0,11%, míg a szürke oszlopok mutatják egy 0,62%-os befektetési alap éves alapkezelési költségeit összesítve 10, 20, 30 éves időtávon 10.000 dollár befektetése esetén. A feltételezett hozam évi 6%.
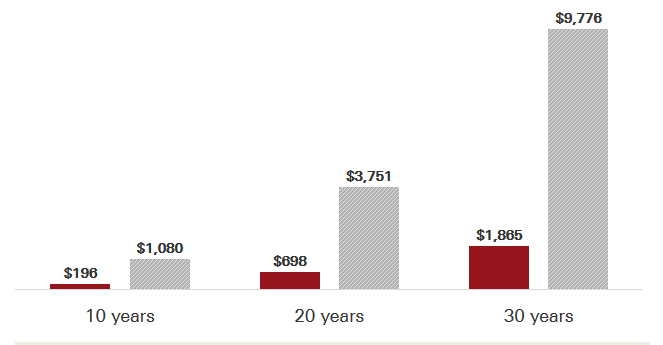
A fenti képen azt láthatjuk, hogy az alapkezelési költségekben egy minimálisnak mondható (0,62%-0,11% = 0,51%) fél százalékos eltérés milyen költség növekedést jelent. Ha 10.000 dollárt fektetünk be 10 éves távra, feltételezett 6%-os hozam mellett, akkor 10 év múlva 885 dolláros különbség lesz az egyenlegében a két befektetőnek. Értelemszerűen a 0,11%-os befektetés előnyére. 30 éves időtávnál már 7911 dollár lesz a különbség, ami már jelentős összegnek mondható, annak ellenére, hogy mindössze 0,51% a költségekben a különbség. A fenti grafikon elérhető a következő hivatkozáson, ahol tetszőleges befektetési összeget is beállíthatunk: https://investor.vanguard.com/mutual-funds/low-cost. Összegezve a fentieket, törekedjünk arra, hogy a pénzügyi, befektetési döntéseink során a gyors kockázatok mellett a lassú kockázatot is felmérjük, és befektetési döntésünk során vegyük figyelembe a lassú kockázatot is.
Befektetési portfólió kockázatcsökkentése
Ahogy fentebb beszéltünk róla, a befektetési kockázatok egy része mérhető, de minden mutatónak vannak korlátai. A kockázatkezelés ezért több eszköz együttes alkalmazására épül. Érdemes különválasztani, hogy egy módszer az egyedi vállalati veszteséget, a teljes piaci visszaesést, a likviditási problémát vagy az inflációs kockázatot mérsékli-e.
1) Kötvény-részvény arány kialakítása
A részvények és kötvények arányának kialakítása a portfólió kockázatkezelésének egyik legismertebb eszköze. A jó minőségű, alacsony hitelkockázatú kötvények bizonyos piaci helyzetekben mérsékelhetik a részvénypiaci visszaesések hatását. A kötvények azonban önmagukban sem kockázatmentesek. A kamatemelkedés, a hosszú futamidő, a nemfizetés és az infláció jelentős veszteséget okozhat, ráadásul a részvények és kötvények egyszerre is veszíthetnek értékükből. A megfelelő arány ezért a befektetési időtávtól, a kötelezettségektől és a vállalható kockázattól is függ. A módszerről itt beszéltünk részletesebben.
2) Rebalancing és a befektetések kockázata
A rebalancing során a portfólió tényleges eszközarányait időről időre visszaállítjuk az előre meghatározott célértékekre. Ha például a részvények erősen emelkednek, arányuk megnőhet, ezért a portfólió a tervezettnél nagyobb részvénypiaci kitettséget hordozhat. A visszasúlyozás ezt a kitettséget állítja helyre. A módszer azonban nem garantál kisebb veszteséget minden időszakban, és az átrendezés tranzakciós költségekkel, illetve adózási következményekkel járhat. A részletekről itt találhatók további anyagaink.
3) Diverzifikáció, mint kockázatcsökkentő módszer
A diverzifikáció a „ne tegyük egy kosárba az összes tojásunkat” elvet követi. Több vállalat, ágazat, ország és eszköztípus bevonásával csökkenthető annak a veszélye, hogy egyetlen vállalat vagy iparág rossz teljesítménye súlyos veszteséget okozzon. A hatás azonban az eszközök együttmozgásától is függ. Egy piaci válságban a különböző részvények egyszerre is eshetnek, így a diverzifikáció elsősorban az egyedi, vállalatspecifikus kockázatot mérsékli, a teljes részvénypiaci kockázatot nem szünteti meg. A témáról bővebben:
4) Időzítés, mint kockázatcsökkentés
Számos időzítésen alapuló kockázatkezelési szabály létezik, amelyek bizonyos jelzések esetén csökkentik a kockázatos eszközök arányát. Ezek működését azonban hosszú historikus mintán, tranzakciós költségekkel és lehetőleg mintán kívüli tesztekkel kell vizsgálni. Egy múltbeli összefüggés önmagában még nem bizonyítja, hogy a jelzés a jövőben is használható. A részvénypiaci értékeltség, például a CAPE-mutató, bizonyos időtávokon kapcsolatban állhat a későbbi átlagos hozamokkal, de a rövid távú piaci fordulatokat nem jelzi megbízhatóan. Erről itt olvashatsz részletesebben.
5) A tőkeáttétel és a koncentráció korlátozása
A tőkeáttétel felerősíti az árfolyammozgások hatását, ezért már viszonylag kisebb piaci változás is jelentős veszteséget okozhat. A nagy tőkeáttétellel járó fedezeti követelmények ráadásul kedvezőtlen időpontban kényszeríthetnek pozíciózárásra. Hasonló probléma, ha a teljes vagyonunk nagy része egyetlen részvényben, szektorban vagy országban összpontosul. A kitettségek és a pozícióméretek korlátozása ezért a kockázatkezelés fontos része.
6) Likviditási tartalék és befektetési időtáv
A portfólió kockázatát az is befolyásolja, hogy mikor lesz szükségünk a befektetett pénzre. Ha egy nagyobb kiadás váratlanul jelentkezik, könnyen előfordulhat, hogy éppen piaci visszaesés alatt kell értékpapírt eladnunk. A likvid tartalék mérsékelheti ezt a kényszerértékesítési kockázatot. Emellett a rövidebb időn belül esedékes kötelezettségeket célszerű az időtávhoz és a kockázatokhoz illeszkedő eszközökkel fedezni.
Végül fontos hangsúlyozni, hogy nincs olyan egyetlen mutató vagy módszer, amely minden befektetési kockázatot megmutat és megszüntet. A diverzifikáció, az eszközallokáció, a költségek kontrollja, a tőkeáttétel korlátozása és a megfelelő likviditás különböző problémákra ad választ. A kockázatkezelés akkor működhet érdemben, ha az alkalmazott eszközöket a lehetséges veszteségekkel és azok korlátaival együtt értékeljük.